
13. Variabili strumentali e minimi quadrati a due stadi
Identificazione attraverso variazione esclusa, strumenti deboli e inferenza IV
Motivazione e idea della variabile strumentale
Quando un regressore è endogeno, una variabile strumentale valida Z fornisce variazione in X non collegata all'errore strutturale che influenza Y. Consideriamo il modello strutturale Y=β0+β1D+u. Uno strumento valido deve soddisfare la rilevanza — prevede D dopo aver considerato i controlli inclusi — e l'esogeneità o esclusione — è incorrelato con u e non influenza Y attraverso un altro canale causale nel modello strutturale di interesse. Queste restrizioni hanno un contenuto economico sostanziale. Un'elevata correlazione tra Z e D non dimostra né la restrizione di esclusione né l'assenza di effetti diretti.
In un modello lineare esattamente identificato con un solo strumento e un'intercetta, il coefficiente angolare IV risolve il momento campionario ΣZi(Yi−β0−β1Di)=0 insieme al momento dell'intercetta. La sua forma semplice è
Nella popolazione, se Cov(Z,u)=0 e Cov(Z,D)≠0, il rapporto identifica β1. Se lo strumento prevede D solo debolmente, il denominatore è vicino a zero e la stima IV può essere estremamente instabile: è il problema degli strumenti deboli.
Lo stimatore di Wald con uno strumento binario
Quando Z è binaria, il rapporto tra covarianze diventa un rapporto tra differenze di gruppo:
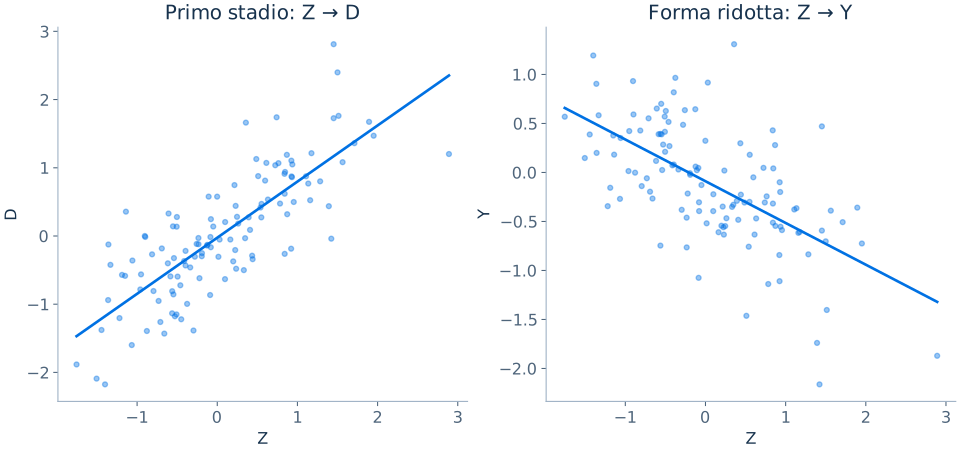
Il numeratore è l'effetto in forma ridotta dello strumento sul risultato. Il denominatore è l'effetto di primo stadio dello strumento sull'adesione al trattamento. IV rapporta l'effetto dell'assegnazione sul risultato alla variazione indotta nel trattamento. Non richiede quindi che tutti i partecipanti aderiscano perfettamente, ma il suo significato causale in presenza di effetti del trattamento eterogenei dipende da ipotesi aggiuntive.
Minimi quadrati a due stadi (2SLS)
Con più controlli W ed eventualmente più strumenti esclusi Z, si regredisce prima ciascuna variabile esplicativa endogena sugli strumenti esclusi e su tutti i controlli esogeni inclusi. I valori stimati isolano la proiezione lineare dei regressori endogeni sulla variazione degli strumenti. Si regredisce poi il risultato sui regressori proiettati e sui controlli inclusi. Per un singolo regressore endogeno D,
Il coefficiente è lo stimatore 2SLS. Nella pratica, occorre usare una procedura IV dedicata per ottenere errori standard 2SLS corretti. Gli errori standard OLS ordinari di una regressione che sostituisce D̂ come se fosse osservato senza errore sono generalmente errati, perché non usano i residui strutturali appropriati e la struttura della covarianza IV.
Lo stimatore matriciale 2SLS nel modello strumentale completo è
dove X contiene i regressori endogeni e quelli esogeni inclusi, mentre Z contiene tutti gli strumenti validi, compresi i regressori esogeni inclusi. La condizione di rango richiede un numero sufficiente di strumenti esclusi rilevanti e linearmente indipendenti per identificare tutti i regressori endogeni.
Identificazione ed esclusione
La rilevanza può spesso essere valutata mediante i dati, ma l'esclusione è raramente verificabile in modo completo e richiede un ragionamento sul contesto istituzionale. Gli strumenti possono essere deboli nonostante associazioni bivariate statisticamente significative quando il primo stadio viene valutato condizionatamente a molti controlli. Anche la direzione e l'ampiezza dei coefficienti di primo stadio meritano un esame economico. Uno strumento che sposta sia la domanda sia l'offerta, ad esempio, non isola una delle due curve per il solo fatto di essere correlato con il prezzo.
Esistono tre categorie comuni di identificazione: sottoidentificazione quando la variazione indipendente degli strumenti è insufficiente, identificazione esatta quando il numero di restrizioni strumentali valide corrisponde ai parametri endogeni e sovraidentificazione quando gli strumenti sono più numerosi dei parametri endogeni. La sovraidentificazione può consentire controlli di specificazione, ma non rende automaticamente validi gli strumenti.
Strumenti deboli e diagnostica del primo stadio
Gli strumenti deboli generano distorsione nei campioni finiti, non normalità potenzialmente grave e inferenza convenzionale t e di Wald inaffidabile. Le statistiche F di primo stadio o le corrispondenti misure diagnostiche robuste condizionate valutano la rilevanza, ma una soglia universale non è valida in ogni contesto. La nota regola F>10 è un criterio orientativo storico e approssimato per specificazioni circoscritte, non un teorema che garantisca una copertura corretta in presenza di eteroschedasticità, raggruppamento o più regressori endogeni.
Quando è plausibile un'identificazione debole, occorre riportare test o insiemi di confidenza appropriati robusti agli strumenti deboli, come procedure di tipo Anderson–Rubin sotto ipotesi adeguate, e chiedersi se il disegno empirico sia effettivamente informativo. Aggiungere molti strumenti solo marginalmente rilevanti può peggiorare, anziché migliorare, la performance nei campioni finiti.
Test di sovraidentificazione
Con più restrizioni sui momenti strumentali che coefficienti strutturali, il test J di Hansen può valutare se l'insieme delle restrizioni sia reciprocamente compatibile con il modello specificato e con le ipotesi sulla covarianza. Un rifiuto segnala che almeno una condizione sui momenti mantenuta non è coerente con le altre o con la specificazione del modello. Il mancato rifiuto non dimostra la validità: strumenti invalidi potrebbero condividere la stessa violazione oppure il test potrebbe avere bassa potenza.
Per un singolo regressore endogeno esattamente identificato con un solo strumento escluso non esiste alcuna restrizione di sovraidentificazione da testare. Il compito empirico rilevante consiste nel difendere l'esclusione mediante la conoscenza della materia ed esaminare attentamente l'effetto di strumenti candidati alternativi.
Effetti del trattamento eterogenei e LATE
Quando l'effetto di D varia tra individui, IV non identifica necessariamente l'effetto medio del trattamento (ATE) nella popolazione. Con uno strumento e un trattamento binari, la monotonicità dei trattamenti potenziali e le altre ipotesi standard, il rapporto di Wald identifica l'effetto medio locale del trattamento (LATE): l'effetto medio tra i compliers, ossia coloro che ricevono il trattamento se incoraggiati e non lo ricevono altrimenti. Questa è una popolazione definita dall'effetto dello strumento sul comportamento, non un sottoinsieme casuale di tutti gli individui.
Uno strumento diverso può identificare una diversa popolazione di compliers e quindi un diverso effetto locale anche quando entrambe le stime IV sono internamente valide. Interpretare IV come un effetto universalmente applicabile richiede di considerare l'eterogeneità della popolazione e il significato economico dell'adesione al trattamento.
Applicare IV in R
La formula nell'esempio successivo indica y come risultato, d come regressore endogeno, x1+x2 come controlli esogeni inclusi e z come strumento escluso. L'inferenza robusta utilizza una funzione appropriata per la covarianza. In presenza di un disegno panel o per cluster credibile, occorre sostituire di conseguenza il metodo di stima della covarianza.
library(AER)
iv <- ivreg(y ~ d + x1 + x2 | z + x1 + x2, data = dat)
summary(iv, diagnostics = TRUE)
library(lmtest)
library(sandwich)
coeftest(iv, vcov. = vcovHC(iv, type = "HC1"))
# Explain and inspect the first stage:
first_stage <- lm(d ~ z + x1 + x2, data = dat)
summary(first_stage)La geometria della rilevanza di primo stadio
Dopo aver rimosso la componente spiegata dai controlli inclusi W, il primo stadio verifica se i residui degli strumenti prevedano la variazione residua endogena. Con uno strumento Z e un regressore endogeno D, la rilevanza è Cov(Z̃,D̃)≠0 dopo che da entrambi è stata rimossa la componente spiegata da W. Una correlazione non condizionata diversa da zero non basta se deriva interamente dalla dipendenza comune dai controlli inclusi. Una buona presentazione IV esamina il primo stadio condizionato e il meccanismo economico attraverso cui lo strumento modifica il trattamento.
In presenza di più strumenti, una regressione di primo stadio può avere un forte adattamento grazie a strumenti singolarmente correlati con D, ma l'identificazione richiede comunque condizioni di rango appropriate per tutti i regressori endogeni. Con più variabili endogene, la rilevanza è una condizione multivariata e non può essere ridotta a una singola correlazione bivariata.
Precisione IV e disegno di ricerca
Anche con uno strumento effettivamente valido, le stime IV possono essere meno precise di OLS perché usano soltanto la componente della variazione del trattamento prevista dallo strumento. È il prezzo pagato per isolare una variazione plausibilmente esogena. Riportare una stima imprecisa ma credibile può essere scientificamente più informativo che riportare un'associazione OLS molto precisa ma soggetta a confondimento. I confronti tra OLS e IV devono considerare non soltanto la distorsione, ma anche i diversi effetti ponderati in presenza di eterogeneità degli effetti del trattamento.
Un esempio numerico a due stadi
Consideriamo uno strumento che aumenti il tasso di partecipazione previsto da 0.20 a 0.50 e la media prevista del risultato da 100 a 112. La forma ridotta è 12 e la variazione di primo stadio è 0.30; il coefficiente angolare IV esattamente identificato è 40 unità del risultato per partecipazione indotta. Supponiamo ora che la variazione nella partecipazione sia soltanto 0.03, mentre la forma ridotta stimata rimane 12. Il rapporto diventa 400, illustrando la sensibilità esplosiva dello stimatore di Wald a un denominatore debole. Questo calcolo non significa che 400 sia un effetto plausibile: il primo stadio piccolo può rendere inaffidabili le approssimazioni convenzionali dell'incertezza.
Come si costruisce un insieme di confidenza di Anderson–Rubin
Si considerino un regressore endogeno D e un valore candidato b del suo coefficiente. Sotto l’ipotesi nulla che b sia il vero effetto strutturale, sottrarre bD da Y lascia una combinazione dei controlli esogeni e del disturbo strutturale. Gli strumenti esclusi validi dovrebbero quindi avere coefficienti nulli in una regressione di Y−bD su tali strumenti e su tutti i controlli esogeni inclusi. Il test di Anderson–Rubin verifica questo vincolo congiunto senza dividere per un coefficiente di primo stadio stimato.
Invertire il test significa mantenere ogni b che non viene rifiutato al livello di significatività scelto. L’insieme di confidenza risultante può essere ampio, disconnesso o illimitato quando i dati contengono poca informazione identificante. Queste forme hanno un significato e non devono essere troncate per ottenere un intervallo finito rassicurante. La versione F classica richiede le proprie ipotesi di normalità ed errori sferici; le varianti robuste usano stimatori di covarianza adeguati all’eteroschedasticità o al clustering e la corrispondente giustificazione asintotica. La protezione contro una rilevanza debole non protegge da una restrizione di esclusione invalida. Vanno esplicitate sia le ipotesi mantenute sugli strumenti sia la procedura inferenziale.