
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
9. Creazione di moneta e infrastrutture di pagamento
La moneta collega i bilanci di famiglie, imprese, banche commerciali e banca centrale. Un deposito è un'attività per il titolare e una passività per la banca; un saldo di riserva è un'attività per una banca commerciale e una passività per la banca centrale. Seguire entrambi i lati di questi rapporti di credito spiega come i prestiti creino moneta, perché i pagamenti richiedano risorse per il regolamento e perché il sistema bancario non possa espandersi in sicurezza senza limiti. Permette inoltre di distinguere lo strumento monetario dalla tecnologia usata per trasferirlo: un'applicazione per smartphone, una carta e un messaggio di pagamento non costituiscono di per sé nuove valute.
Moneta, ricchezza e reddito
La moneta comprende gli strumenti generalmente accettati per pagare beni e servizi o estinguere debiti all'interno di una comunità monetaria. È una definizione funzionale: il ruolo di un'attività dipende dall'accettazione, dalla convertibilità e dalle istituzioni che ne sostengono l'utilizzo. Un dipinto prezioso costituisce ricchezza, ma solitamente non è adatto a pagare l'affitto. Uno stipendio è reddito, un flusso misurato per mese o per anno; il saldo di conto corrente che ne deriva è uno stock di moneta misurato a una determinata data. Confondere queste categorie rende inaffidabili affermazioni come «più ricchezza significa più moneta in circolazione».
Come mezzo di scambio, la moneta elimina la doppia coincidenza dei bisogni richiesta dal baratto. Un tutor può accettare il pagamento di uno studente senza pretendere che questi gli fornisca qualcosa che desidera personalmente. Ciò riduce i costi di ricerca e di transazione e rende possibile la specializzazione. Uno strumento di pagamento efficace deve essere riconoscibile, divisibile, trasferibile, sufficientemente durevole e ampiamente accettato. Nella moneta digitale, queste proprietà dipendono dall'autenticazione, dalla tenuta delle registrazioni e dalle regole operative, anziché dalla durata di un oggetto fisico.
Come unità di conto, la moneta offre una scala comune per prezzi, salari, debiti e bilanci. Confrontare mele e arance con prezzi espressi in euro è più semplice che mantenere un rapporto di scambio distinto per ogni coppia di beni. Come riserva di valore, la moneta trasferisce potere d'acquisto nel tempo. È generalmente molto liquida, ma non garantisce un valore reale costante: l'inflazione riduce ciò che si può acquistare con un saldo nominale fisso. Un'obbligazione o un immobile possono offrire un rendimento atteso migliore, pur essendo meno comodi per un pagamento immediato.
| Situazione | Funzione principale | Motivo |
|---|---|---|
| Brooke accetta una retribuzione monetaria perché i negozi la accettano in cambio di beni | Mezzo di scambio | L'accettazione generalizzata separa la vendita del lavoro dagli acquisti successivi. |
| Tim confronta il prezzo monetario per libbra delle mele e delle arance | Unità di conto | Una denominazione comune rende direttamente confrontabili i valori relativi. |
| Maria aumenta il saldo del conto di risparmio in previsione di spese familiari | Riserva di valore | Trasferisce capacità di spesa dal presente a un periodo futuro. |
Queste funzioni si sovrappongono. I risparmi di Maria sono utili anche perché potranno diventare un saldo utilizzabile per i pagamenti, e una retribuzione è sia un importo contabile concordato sia un futuro mezzo di scambio. L'esercizio individua la funzione messa in risalto da ciascuna decisione, non una classificazione esclusiva dello strumento.
Che cosa deve garantire un sistema monetario
L'efficienza delle transazioni comprende affidabilità, rapidità e costo complessivo. L'inclusione finanziaria riguarda la possibilità di ottenere e utilizzare uno strumento di pagamento indipendentemente dal reddito, dal luogo, dalla disabilità o dall'accesso a uno smartphone. Sono dimensioni pratiche della funzione di mezzo di scambio. Un sistema di pagamento nominalmente universale può comunque escludere alcune persone se i controlli di identità, le commissioni, i requisiti di connettività o l'interfaccia non sono adeguati.
La tutela della riservatezza, la prevenzione del riciclaggio e il contrasto al finanziamento del terrorismo introducono ulteriori requisiti di progettazione. La riservatezza non coincide con il completo anonimato: un sistema può ridurre al minimo l'accesso ordinario ai dati personali consentendo al contempo indagini legalmente autorizzate. Viceversa, un registro pubblico può essere pseudonimo e tuttavia rivelare ampie cronologie di transazioni. Gli assetti monetari devono anche sostenere la stabilità finanziaria, perché un'interruzione dei pagamenti o dell'intermediazione può danneggiare la produzione e gli scambi. Nessuno di questi obiettivi discende automaticamente dalla scelta di una particolare tecnologia.
Dalle merci ai crediti monetari pubblici e privati
La moneta-merce ha utilizzi o valore non monetari, come nel caso dei metalli preziosi; anche le sigarette hanno svolto la funzione di moneta in contesti vincolati. La moneta fiat non promette la conversione in una quantità fissa di una merce. Il suo ruolo monetario poggia sulle istituzioni, sugli assetti giuridici, sull'accettazione e sulla fiducia nel potere d'acquisto. Il corso legale è rilevante per l'estinzione delle obbligazioni, ma non va confuso con l'affermazione universale secondo cui ogni venditore debba accettare qualsiasi metodo di pagamento in ogni circostanza.
Le banconote e i saldi di riserva sono forme di moneta della banca centrale. Un deposito presso una banca commerciale è un credito verso la banca, denominato nella valuta e trasferibile mediante accordi di pagamento. La tutela dei depositi, la vigilanza e l'accesso al regolamento in moneta di banca centrale ne sostengono l'accettazione alla pari con altre forme di credito monetario. Non rendono però il deposito giuridicamente identico a una banconota. Un assegno ordina alla banca di trasferire un saldo esistente; una carta di debito normalmente autorizza l'accesso a un conto. Nessuno dei due deve essere aggiunto alla quantità di moneta come attività monetaria distinta.
Una tassonomia utile pone quattro domande indipendenti: lo strumento è digitale, chi lo emette, chi può accedervi e come può essere trasferito? «Peer-to-peer» descrive il trasferimento tra detentori senza che un intermediario incaricato dei conti autorizzi ogni trasferimento; non implica l'assenza di qualsiasi infrastruttura, governance o fornitore di servizi. L'accesso al dettaglio si distingue inoltre dall'accesso all'ingrosso riservato agli enti ammissibili. Una valuta digitale di banca centrale non deve necessariamente utilizzare una blockchain pubblica, e un token emesso privatamente non è moneta della banca centrale solo perché rappresenta una valuta nazionale.
| Strumento | Forma digitale | Emittente o credito | Accesso tipico | Architettura di trasferimento |
|---|---|---|---|---|
| Cassa | No | Valuta pubblica; le banconote sono passività della banca centrale | Ampio accesso del pubblico | Consegna fisica tra detentori |
| Riserve presso la banca centrale | Sì | Credito verso la banca centrale | Partecipanti finanziari ammissibili | Conti di regolamento e regole del sistema |
| Deposito presso una banca commerciale | Generalmente elettronica | Credito verso una banca commerciale | Clienti che soddisfano i requisiti per il conto | Registrazioni bancarie, circuiti di pagamento e regolamento |
| Saldo di moneta elettronica | Sì | Credito verso un emittente di moneta elettronica secondo la normativa applicabile | Clienti ammissibili | Registro dell'emittente o rete di pagamento associata |
| Stablecoin garantita da riserve | Sì | Credito privato rappresentato da token con modalità di rimborso definite | Dipende dal token, dalla custodia e dalle restrizioni giuridiche | Registro distribuito e infrastrutture di emissione e rimborso |
| Valuta digitale di banca centrale al dettaglio | Sì | Passività monetaria diretta della banca centrale | Accesso del pubblico secondo il modello adottato | L'architettura può essere basata su conti, su token o essere ibrida |
| Moneta-merce | Fisica nel caso tradizionale | Valore nella merce; non implica necessariamente una passività di un emittente | Detentori in grado di acquisirla | Trasferimento fisico |
Le quattro dimensioni di classificazione seguono la tassonomia monetaria della BRI sviluppata da Bech e Garratt, Criptovalute delle banche centrali (2017). La tabella spiega le categorie senza trattare proposte storiche come prodotti già disponibili.
Aggregati monetari dell'area dell'euro e relativi confini
Gli aggregati monetari classificano gli strumenti in base alla liquidità e alla scadenza. Nell'area dell'euro, M1 comprende il circolante e i depositi a vista. M2 aggiunge i depositi con durata prestabilita fino a due anni e i depositi rimborsabili con preavviso fino a tre mesi. M3 aggiunge le operazioni pronti contro termine, le quote dei fondi comuni monetari e i titoli di debito con scadenza fino a due anni. Le statistiche utilizzano settori emittenti e detentori specifici: non sommano semplicemente tutte le attività finanziarie detenute da qualsiasi istituzione. In particolare, i crediti interbancari sono consolidati anziché essere conteggiati come ulteriore moneta detenuta dal pubblico.
Poiché questi aggregati sono inclusi l'uno nell'altro, trasferire €5,000 da un conto corrente a un deposito a un anno riduce M1 di €5,000, ma lascia invariati M2 e M3. Acquistare uno strumento a più lungo termine esterno a M3 può ridurre l'aggregato monetario misurato, anche se la ricchezza finanziaria dell'investitore non scompare. Il perimetro statistico di un aggregato conta quanto la parola «moneta» nel suo nome.
| Componente o totale | Dicembre 2000 | Dicembre 2010 | Dicembre 2020 | Ottobre 2025 |
|---|---|---|---|---|
| Circolante | 347 | 790 | 1,338 | 1,579 |
| Depositi a vista | 1,727 | 3,912 | 8,682 | 9,416 |
| M1 | 2,074 | 4,702 | 10,020 | 10,995 |
| Depositi con durata prestabilita fino a due anni | 992 | 1,775 | 1,060 | 2,364 |
| Depositi rimborsabili con preavviso fino a tre mesi | 1,221 | 1,909 | 2,432 | 2,543 |
| M2 | 4,287 | 8,386 | 13,512 | 15,902 |
| Operazioni pronti contro termine | 175 | 442 | 96 | 248 |
| Quote dei fondi comuni monetari | 511 | 577 | 614 | 911 |
| Titoli di debito con scadenza fino a due anni | 107 | 120 | 15 | 25 |
| M3 | 5,080 | 9,525 | 14,237 | 17,086 |
| PIL di riferimento utilizzato per il confronto | 6,803 | 9,487 | 11,936 | 15,231 |
La tabella presenta un confronto storico, non un aggiornamento monetario in tempo reale. Utilizza una composizione variabile dell'area dell'euro e i valori del PIL associati al confronto; revisioni e scelte metodologiche possono influire sul confronto con dati scaricati successivamente. I calcoli sono trasparenti: a ottobre 2025 M2 è pari a 10,995 + 2,364 + 2,543 = 15,902, e M3 è pari a 15,902 + 248 + 911 + 25 = 17,086. Le quote delle componenti si ottengono dividendo qualsiasi riga per M3; i rapporti con il PIL di riferimento mostrato utilizzano invece la riga del PIL.
| Rapporto | Dicembre 2000 | Dicembre 2010 | Dicembre 2020 | Ottobre 2025 |
|---|---|---|---|---|
| M1 / M3 | 40.8% | 49.4% | 70.4% | 64.4% |
| M2 / M3 | 84.4% | 88.0% | 94.9% | 93.1% |
| M3 / PIL di riferimento | 74.7% | 100.4% | 119.3% | 112.2% |
| Depositi a vista / M1 | 83.3% | 83.2% | 86.6% | 85.6% |
I depositi a vista prevalgono in M1 in tutte e quattro le osservazioni. L'aumento della loro quota nella moneta ampia fino al 2020 è coerente con l'attrattiva dei saldi immediatamente disponibili quando il costo opportunità di detenerli è basso; la parziale inversione entro il 2025 mostra che la composizione può cambiare al variare degli incentivi legati ai tassi. Questo confronto, da solo, non dimostra un effetto causale dei tassi di interesse. In una distinta fotografia numerica, il circolante di EUR 1,531 miliardi e i depositi a vista di EUR 8,712 miliardi danno un M1 di EUR 10,243 miliardi: i depositi sono 8,712/10,243 = 85.1% di M1 e il circolante il 14.9%. La conclusione è la stessa, ma le due fotografie non devono essere mescolate.
Definizioni: BCE, Che cosa sono gli aggregati monetari? Gli importi storici conservano le date dichiarate e non devono essere presentati come saldi attuali.
Il credito crea un deposito e un debito di pari importo
Supponiamo che la Banca A conceda un prestito di €10,000 e accrediti il conto corrente del debitore. La banca registra un nuovo credito nell'attivo e un nuovo deposito nel passivo. Il debitore registra un nuovo deposito nell'attivo e un nuovo debito per il prestito nel passivo. In questa specifica scrittura contabile non deve essere ridotto il saldo di alcun depositante preesistente. Il prestito crea quindi moneta bancaria, ma né il debitore né la banca diventano più ricchi di €10,000 solo perché aumentano entrambi i lati del bilancio.
Al momento dell'erogazione, ignorando le commissioni e la contabilizzazione delle perdite attese su crediti per isolare il meccanismo monetario, le scritture sono:
| Soggetto | Variazione delle attività | Variazione delle passività | Variazione immediata del patrimonio netto |
|---|---|---|---|
| Banca A | Prestito +10,000 | Deposito del cliente +10,000 | 0 |
| Debitore | Deposito bancario +10,000 | Debito per il prestito +10,000 | 0 |
| Banca centrale | 0 | 0 | 0 |
In simboli, indicando con i prestiti e con i depositi, la scrittura immediata del settore bancario è
Questa affermazione riguarda l'erogazione, non è un'identità secondo cui ogni aggregato monetario debba sempre coincidere con il credito bancario complessivo. Gli acquisti di attività, i rimborsi, le emissioni di obbligazioni bancarie, i confini settoriali e le transazioni internazionali modificano tutti il rapporto successivo.
Seguire il pagamento di €10,000 tra due banche
Il debitore utilizza il deposito per pagare un esercente presso la Banca B. La Banca A addebita il deposito del debitore e trasferisce €10,000 di riserve alla Banca B; la Banca B riceve le riserve e accredita il conto dell'esercente. Il prestito rimane un'attività della Banca A, mentre il deposito appena creato è ora una passività della Banca B. Le scritture seguenti rappresentano le variazioni durante il pagamento, distinte dall'erogazione precedente.
| Soggetto | Scrittura nell'attivo | Scrittura nel passivo | Conseguenza economica |
|---|---|---|---|
| Banca A | Riserve −10,000 | Deposito del debitore −10,000 | Il prestito rimane; diminuiscono le attività liquide per il regolamento. |
| Banca B | Riserve +10,000 | Deposito dell'esercente +10,000 | La banca ricevente acquisisce sia un'attività di riserva sia una passività di deposito. |
| Settore bancario consolidato | Variazione netta delle riserve 0 | Variazione netta dei depositi dovuta a questo pagamento 0 | Il deposito creato all'erogazione rimane in essere. |
| Banca centrale | Nessuna variazione delle attività | Conto di riserva di A −10,000; conto di riserva di B +10,000 | Cambia la distribuzione delle passività di riserva, non il loro totale. |
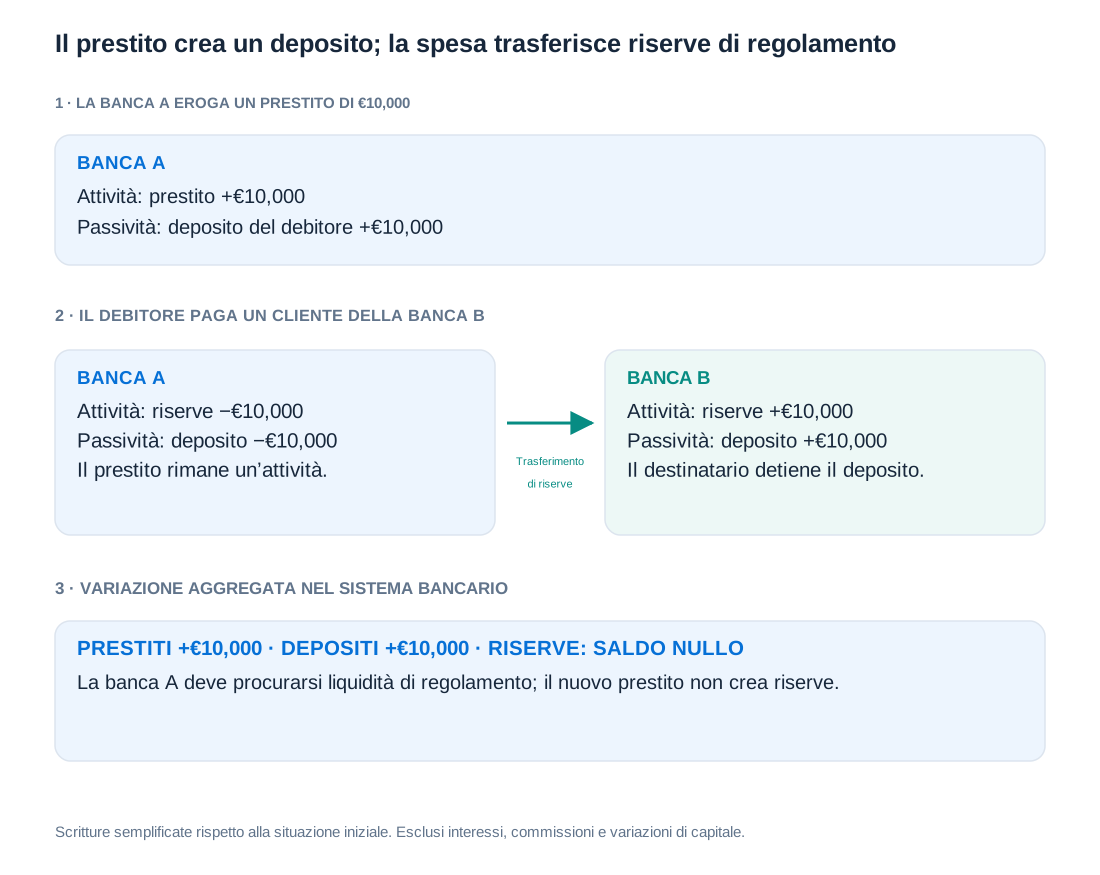
Rispetto alla situazione precedente al prestito, la posizione finale dell'intero settore contiene un prestito aggiuntivo di €10,000 e un deposito aggiuntivo di €10,000, senza un aumento netto delle riserve causato dal trasferimento del cliente in sé. Ciò riunisce gli esercizi sulla creazione di moneta e sul pagamento in una sequenza coerente. Se entrambi i clienti utilizzano la stessa banca, le registrazioni interne possono trasferire il deposito senza un trasferimento interbancario di riserve. La banca deve comunque prepararsi a successivi prelievi e pagamenti in uscita.
La necessità di funding per il regolamento spiega perché una singola banca cerchi attivamente di attrarre depositi. Può inoltre finanziarsi tramite prestiti interbancari, emissioni di titoli, finanziamenti di mercato garantiti o operazioni di banca centrale cui è ammessa. Non ha letteralmente bisogno di uno specifico tipo di nuovo deposito prima di poter registrare ogni prestito. La conclusione corretta è che il credito crea depositi a livello di sistema, mentre la banca erogante deve gestire gli effetti sul funding e sulla liquidità dei pagamenti che escono dalla banca.
Perché la moneta bancaria non può espandersi senza limiti
Un prestito redditizio deve coprire i costi del funding, le perdite attese su crediti, le spese operative e il costo del capitale e della liquidità. L'espansione della domanda di prestiti può richiedere tassi attivi più bassi, mentre attrarre funding stabile può richiedere tassi sui depositi più alti. La conseguente compressione dei margini limita l'espansione. Una scarsa qualità creditizia può rendere non redditizio un tasso contrattuale apparentemente elevato, una volta considerati default e recuperi. Una banca necessita inoltre di capitale sufficiente ad assorbire le perdite e di attività liquide ammissibili per rispettare i vincoli della gestione del rischio e della regolamentazione.
Questi limiti operano diversamente per una singola banca e per il settore. Se si espande soltanto la Banca A, gran parte del deposito appena creato può trasferirsi ai concorrenti. Se molte banche si espandono contemporaneamente, alcuni depositi in uscita sono compensati da pagamenti in entrata. Ciò non elimina il rischio di credito, la leva finanziaria del sistema o la possibilità che le banche sottovalutino collettivamente il rischio. I vincoli patrimoniali e macroprudenziali restano rilevanti anche quando la distribuzione dei depositi appare favorevole.
Debitori e detentori di depositi costituiscono un secondo vincolo. Clienti solvibili possono non desiderare ulteriore debito alle condizioni offerte. I destinatari dei nuovi depositi possono utilizzarli per rimborsare prestiti bancari esistenti, invertendo la creazione di moneta. In terzo luogo, la politica monetaria influenza i tassi di interesse e le condizioni finanziarie da cui dipendono le decisioni di indebitamento, risparmio e portafoglio. Il sostegno della banca centrale al regolamento non conferisce a una banca commerciale il diritto incondizionato di ottenere prestiti illimitati senza garanzie, requisiti di ammissibilità o un bilancio sostenibile.
Distruzione di moneta, acquisti di attività e comportamento dei detentori di depositi
Il rimborso del capitale di un prestito mediante un deposito contrae il bilancio del sistema bancario: diminuiscono sia il credito nell'attivo della banca sia il deposito nel passivo. Se l'esercente dell'esempio di €10,000 utilizza €4,000 dell'incasso per rimborsare un prestito bancario esistente, l'aumento iniziale dei depositi del settore di €10,000 si riduce a €6,000, a parità di altre condizioni. Una perdita su un prestito è diversa. Lo stralcio di un credito inesigibile riduce un'attività bancaria e il patrimonio netto o un fondo rettificativo esistente; non cancella automaticamente il deposito precedentemente speso dal debitore originario.
Una banca può anche creare depositi acquistando un titolo da un cliente non bancario e accreditandone il conto. La nuova attività è allora un titolo anziché un prestito. Viceversa, una banca che vende un titolo a un cliente non bancario a fronte di un deposito può ridurre la moneta bancaria. Quando un investitore non bancario sottoscrive nuove azioni bancarie o un'obbligazione bancaria a lungo termine utilizzando depositi, la banca modifica la struttura delle proprie fonti: depositi con caratteristiche monetarie vengono sostituiti da capitale proprio o debito esterni all'aggregato pertinente. Ciò può rafforzare la resilienza del funding anche mentre i depositi misurati diminuiscono.
Se una famiglia decide semplicemente di risparmiare anziché spendere un deposito esistente, lo stock aggregato non aumenta necessariamente. La famiglia trattiene moneta che altrimenti sarebbe diventata il deposito di un'impresa. Quando un destinatario rimborsa un debito, gli economisti talvolta descrivono l'inversione della creazione di depositi come riflusso. Quando invece i destinatari trasferiscono ad altri i saldi indesiderati acquistando beni o attività, il processo viene talvolta chiamato effetto patata bollente. Un individuo può ridurre il proprio deposito spendendolo, ma il deposito del settore bancario passa normalmente a qualcun altro, a meno che intervenga una transazione che distrugge moneta. Prezzi, spesa, liquidità desiderata e rimborsi del debito determinano congiuntamente l'aggiustamento finale.
Riserve, tassi ufficiali e limiti del moltiplicatore monetario
Le riserve sono passività della banca centrale detenute dagli enti ammissibili, non normali conti correnti delle famiglie. Una banca può trasferire riserve a un altro partecipante ammissibile; non presta direttamente a una famiglia quello stesso saldo del conto di riserva. Un prestito a una famiglia crea normalmente un deposito bancario. La domanda di riserve deriva dalle esigenze di regolamento, dalla regolamentazione, dalla gestione precauzionale della liquidità e dal costo opportunità di detenere tali saldi.
In un modello di riserva frazionaria volutamente semplificato, un coefficiente di riserva obbligatoria fisso e un'offerta fissa di riserve implicano una quantità massima di depositi . Ciò richiede ipotesi restrittive: le banche prestano fino al limite, il pubblico non preleva contante, non vengono detenute riserve in eccesso e l'offerta di riserve costituisce il vincolo esogeno effettivamente stringente. Un rapporto contabile più ampio può essere scritto
dove è lo stock di moneta del modello, la sua base monetaria, il rapporto tra circolante e depositi e il rapporto tra riserve in eccesso e depositi. Anche quando questa identità è utile, i rapporti non sono generalmente costanti comportamentali fisse.
L'attuazione moderna della politica dei tassi non può quindi essere dedotta da un moltiplicatore fisso meccanico. La banca centrale influenza il prezzo del funding in riserve, spesso attraverso la remunerazione e le operazioni di prestito, e fornisce o assorbe liquidità nell'ambito del proprio quadro operativo. I tassi ufficiali si trasmettono ai tassi del mercato monetario, ai prezzi di depositi e prestiti, alle valutazioni delle attività, ai tassi di cambio e alle aspettative. L'abbondanza di riserve non costringe le banche a trovare clienti solvibili, mentre un funding costoso può frenare il credito anche quando non vi è scarsità di riserve aggregate. I dettagli variano tra sistemi monetari e nel tempo.
Quantitative easing: un esempio completo di bilancio
Il quantitative easing (QE) consiste in acquisti di attività da parte della banca centrale, spesso titoli di Stato. È diventato particolarmente importante quando i tassi a breve termine si sono avvicinati al loro limite inferiore effettivo e un ulteriore allentamento convenzionale era vincolato. Il limite inferiore non è un numero positivo fisso universale: detenere contante comporta costi e le condizioni istituzionali influenzano quanto possano scendere i tassi. Il tasso ufficiale britannico dello 0.5% discusso nell'analisi del 2014 descrive quel contesto storico, non un minimo tecnico permanente. Consideriamo un acquisto stilizzato di obbligazioni per GBP 1 miliardo da un fondo pensione. Il fondo non dispone di un normale conto di riserva presso la banca centrale, quindi la sua banca commerciale intermedia il regolamento. La banca centrale acquista le obbligazioni e accredita il saldo di riserva della banca commerciale; la banca commerciale accredita il deposito del fondo. Le scritture seguenti omettono eventuali veicoli separati per l'acquisto di attività e mostrano il meccanismo monetario consolidato.
| Soggetto | Variazioni delle attività | Variazioni delle passività | Variazione immediata del patrimonio netto al prezzo della transazione |
|---|---|---|---|
| Banca centrale | Titoli di Stato +1 | Saldo delle riserve bancarie +1 | 0 |
| Banca commerciale | Riserve +1 | Deposito del fondo pensione +1 | 0 |
| Fondo pensione | Titoli di Stato −1; deposito +1 | 0 | 0 |
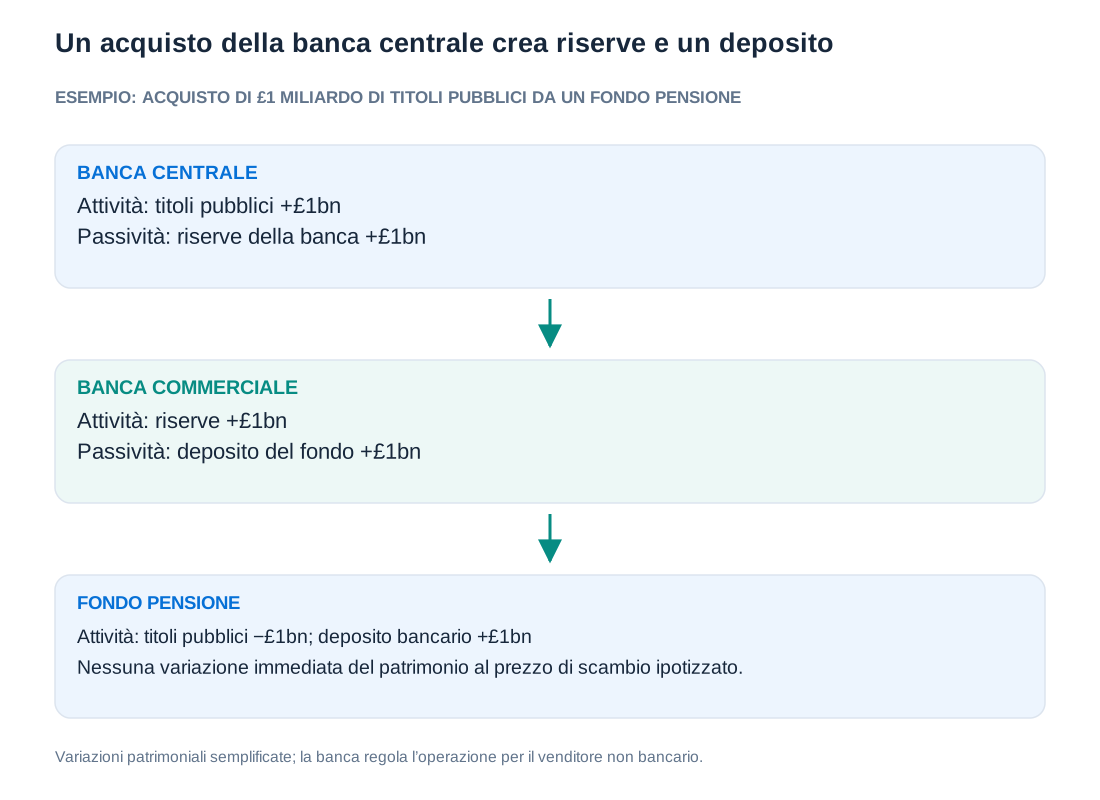
In questo esempio aumentano sia le riserve sia i depositi, senza un nuovo prestito di una banca commerciale. Se invece la banca centrale acquista un'obbligazione già posseduta da una banca commerciale, quella banca scambia un'obbligazione con riserve; la transazione non richiede un deposito non bancario aggiuntivo. L'identità del venditore è quindi essenziale.
Il fondo pensione può riequilibrare la maggiore posizione di liquidità acquistando obbligazioni societarie o azioni. Questi acquisti possono incidere su prezzi, rendimenti e condizioni di finanziamento, influenzando spesa e investimenti. Il QE può operare anche attraverso le aspettative e altri canali; non esiste un rapporto fisso che trasformi un dato aumento delle riserve in nuovi prestiti o inflazione. Può incoraggiare indirettamente il credito bancario, ma un'impresa che si finanzia sul mercato e rimborsa un prestito bancario può invece ridurlo. Le nuove riserve non sono un incremento gratuito del patrimonio netto bancario: nell'esempio dell'acquisto da un soggetto non bancario sono compensate da una passività di deposito, e vanno considerati insieme gli interessi attivi, il costo del deposito e gli effetti regolamentari associati.
Perché la misurazione monetaria varia tra paesi e periodi
L'analisi della Bank of England del 2014 distingue diverse misure storiche britanniche. M0 combinava banconote e monete con i saldi operativi delle banche presso la banca centrale, prima che la sua pubblicazione fosse interrotta dopo la riforma del quadro operativo del 2006. Misure quali M1 non remunerato, moneta a scadenza zero (MZM), M4 al dettaglio, M4 e M4ex utilizzavano strumenti e settori diversi. M4ex esclude le altre società finanziarie intermedie per ridurre l'influenza dell'intermediazione del settore finanziario potenzialmente meno legata alla spesa finale. Si tratta di definizioni statistiche storiche, non di nomi intercambiabili degli aggregati M1, M2 e M3 dell'area dell'euro.
| Misura | Principali strumenti inclusi | Finalità o limite della misura |
|---|---|---|
| Banconote e monete | Circolante al di fuori della Bank of England | Indicatore ristretto delle transazioni in contanti. |
| M0 | Banconote, monete e riserve presso la banca centrale | Misura storica della base monetaria; la pubblicazione è cambiata dopo la riforma operativa del 2006. |
| M1 non remunerato | Circolante e depositi a vista non remunerati del settore privato non bancario | Può variare fortemente quando cambia il costo opportunità dei saldi non remunerati. |
| MZM | Circolante e tutti i depositi a vista del settore privato non bancario | Saldi a scadenza zero disponibili senza attendere la scadenza di un deposito vincolato. |
| M2 o M4 al dettaglio | Circolante e depositi al dettaglio, compresi i depositi a termine al dettaglio | Misura di liquidità più ampia orientata alle famiglie, con alcuni depositi al dettaglio delle imprese. |
| M3 storico | Circolante e depositi bancari a vista e a termine, escluse le società di credito edilizio | Serie storica della moneta ampia; non coincide con la definizione di M3 dell'area dell'euro. |
| M4 | Circolante, depositi, certificati di deposito, repo e titoli ammissibili con scadenza inferiore a cinque anni detenuti dal settore privato non bancario | Ampia gamma di passività bancarie con caratteristiche monetarie. |
| M4ex | M4 esclusi i depositi delle altre società finanziarie intermedie | Riduce il peso dell'intermediazione interna al sistema finanziario. |
| Divisia | Crescita ponderata dei diversi strumenti monetari | Cerca di riflettere i servizi di transazione anziché attribuire lo stesso peso a ogni strumento. |
Le definizioni e le prassi di pubblicazione evolvono; la tabella descrive il confronto effettuato nel 2014, senza garantire che ogni serie storica sia ancora pubblicata invariata. I saldi per transazioni più ristretti possono corroborare l'andamento della spesa corrente, mentre i depositi più ampi o specifici di un settore possono rivelare aggiustamenti di portafoglio e talvolta fornire informazioni sulla spesa futura. Per esempio, i movimenti dei depositi delle imprese possono aiutare a interpretarne la capacità di investimento. I repo possono assomigliare economicamente a depositi garantiti, mentre le garanzie utilizzate nei finanziamenti sollevano ulteriori questioni sul confine tra moneta e altre attività liquide.
Un aggregato a somma semplice attribuisce una sterlina di peso a una sterlina in ciascuno strumento incluso. Un indice monetario Divisia pondera invece la crescita delle componenti secondo i servizi monetari che forniscono, utilizzando informazioni sul costo opportunità. Un saldo per transazioni molto liquido e poco remunerato può fornire più servizi di transazione di un credito meno liquido e più remunerato. Questi approcci possono divergere durante l'innovazione finanziaria o in presenza di forti variazioni degli incentivi legati ai tassi.
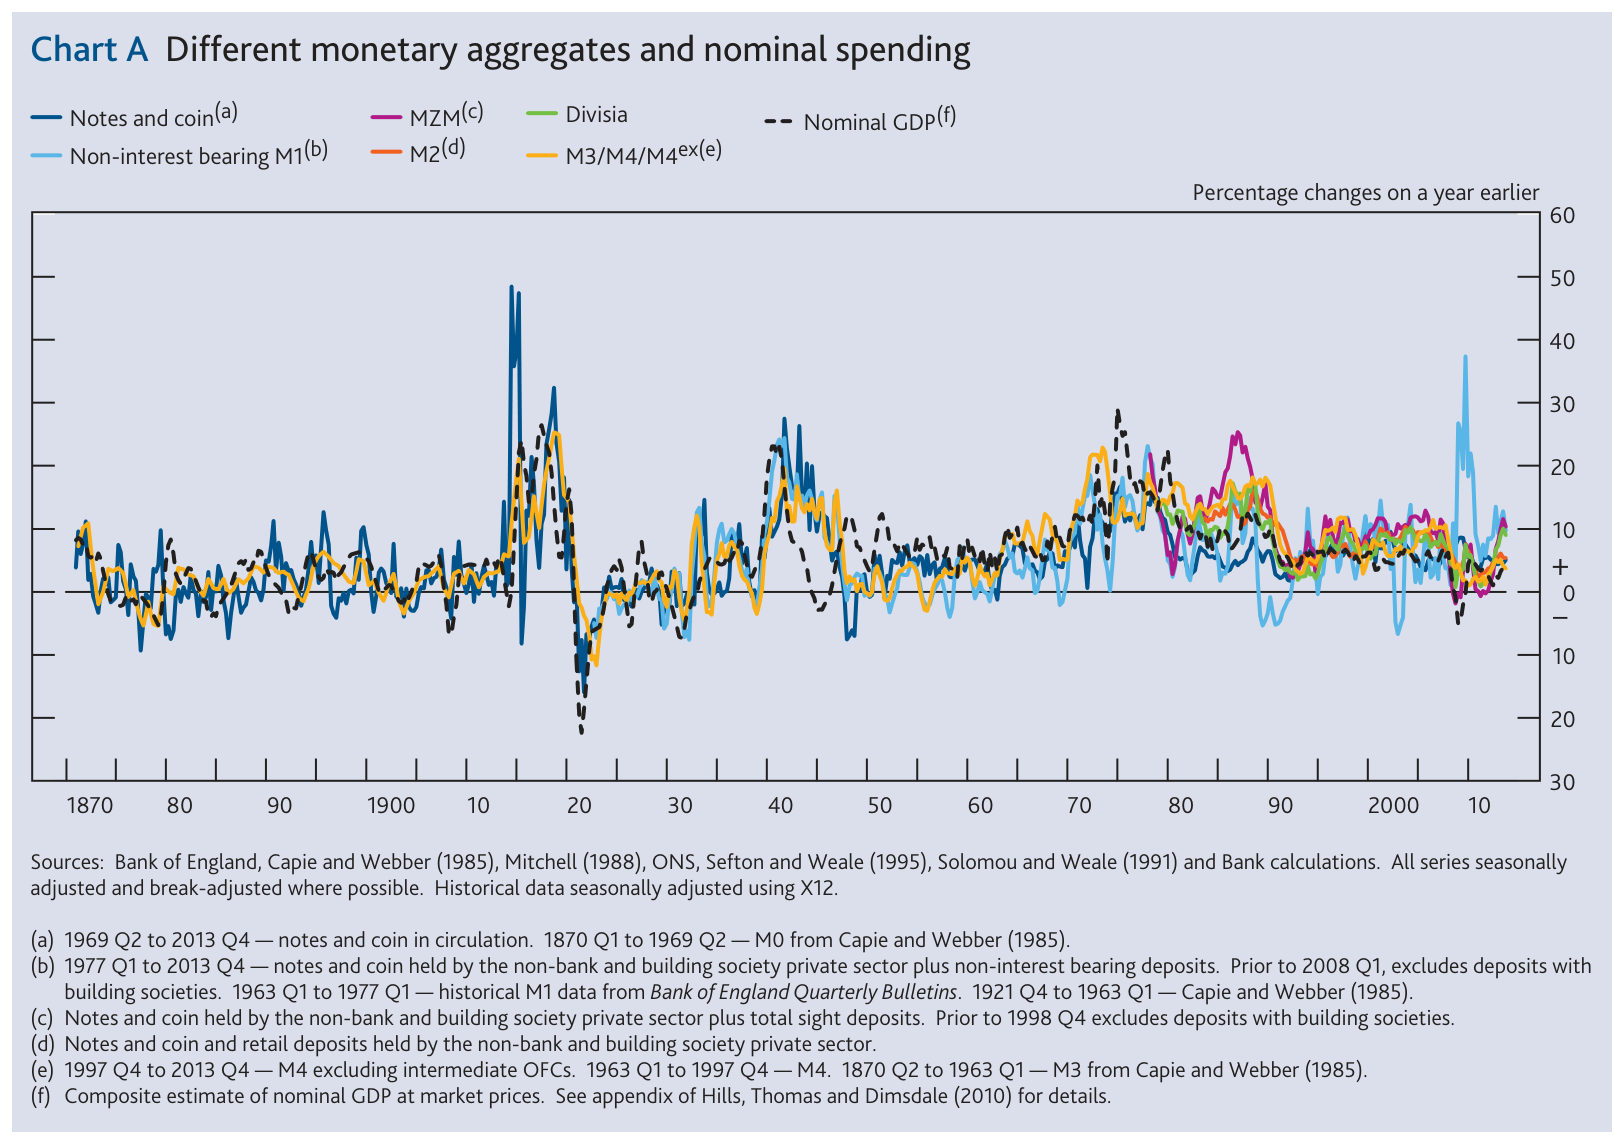
Il confronto storico britannico mostra che gli aggregati monetari e la spesa nominale possono muoversi insieme per lunghi periodi pur divergendo nettamente in particolari episodi. I cambiamenti nella regolamentazione bancaria, nell'innovazione finanziaria, nelle preferenze di portafoglio, nelle definizioni statistiche e nelle transazioni del settore finanziario modificano l'informazione contenuta in ciascuna serie. La relazione contabile , con moneta, velocità di circolazione, livello dei prezzi e produzione reale, definisce un rapporto utile quando le componenti sono misurate in modo coerente. Non stabilisce che velocità e produzione siano fisse, né che un aumento della moneta si traduca in misura proporzionale in inflazione immediata.
La contabilità monetaria, i vincoli, il QE e il confronto storico britannico sono sviluppati a partire da McLeay, Radia e Thomas, Bank of England, La creazione di moneta nell'economia moderna (2014). La discussione delle procedure operative va letta nel suo contesto storico britannico.
Istruzioni di pagamento, compensazione e regolamento definitivo
Un pagamento comprende più livelli. Il cliente avvia e autentica un'istruzione; i fornitori trasmettono le informazioni; la compensazione determina le obbligazioni; il regolamento le estingue utilizzando un'attività concordata. Un messaggio che conferma la ricezione di un'istruzione non equivale necessariamente al regolamento definitivo. La definitività riguarda il momento oltre il quale un trasferimento diventa incondizionato e irrevocabile secondo le regole del sistema e la legge applicabili. Un confronto economico deve inoltre considerare la gestione di errori, frodi e controversie con i clienti.
L'area unica dei pagamenti in euro (SEPA) armonizza importanti strumenti di pagamento in euro tra le giurisdizioni partecipanti. Gli schemi di bonifico e addebito diretto del Consiglio europeo per i pagamenti specificano regole e standard; non sono di per sé un unico conto universale di regolamento. Lo schema SEPA Instant Credit Transfer, introdotto nel 2017, supporta trasferimenti disponibili in ogni momento, con un requisito di esecuzione entro dieci secondi secondo il quadro applicabile. Una banca o un istituto di pagamento collega il servizio rivolto al cliente ai necessari accordi di compensazione e regolamento.
T2 è il servizio di regolamento lordo in tempo reale dell'Eurosistema, che ha sostituito TARGET2 a marzo 2023. Il regolamento lordo tratta singolarmente le obbligazioni di pagamento in moneta di banca centrale. La relazione annuale storica di TARGET2 per il 2022 riportava circa 108 milioni di operazioni per un valore di EUR 464 mila miliardi, il 99.73% elaborate in meno di due minuti e costi annui di EUR 42.7 milioni. Queste statistiche descrivono quell'infrastruttura e quell'anno di riferimento; non sono né dati attuali né il costo complessivo sostenuto da una banca al dettaglio per ogni pagamento del cliente.
TARGET Instant Payment Settlement (TIPS), avviato nel 2018, fornisce un regolamento istantaneo continuativo in moneta di banca centrale. La commissione pubblicata di €0.002 per operazione è ripartita tra il partecipante mittente e quello ricevente, €0.001 ciascuno, secondo la tariffa indicata; si applicano anche canoni mensili per i titolari dei conti. Si tratta del prezzo di un servizio di regolamento, non dell'intero costo di un conto, della conformità normativa, della prevenzione delle frodi, dell'assistenza clienti o dell'integrazione degli esercenti. Le condizioni di partecipazione e dei conti dipendono dal quadro vigente; non va presunto che ogni fornitore rivolto ai clienti disponga necessariamente delle stesse modalità di accesso. Analogamente, una quota di partecipazione a un circuito è un costo di adesione, non una tariffa al consumatore per singolo trasferimento, e cambia con il relativo tariffario.
Pagamenti istantanei: obblighi, prezzi e tutela dei clienti
Il Regolamento (UE) 2024/886 è entrato in vigore l'8 aprile 2024. Secondo il calendario principale per gli enti creditizi dell'area dell'euro, la ricezione dei bonifici istantanei in euro è diventata obbligatoria entro il 9 gennaio 2025 e l'invio entro il 9 ottobre 2025. Le commissioni sui bonifici istantanei non possono superare quelle dei corrispondenti bonifici non istantanei, e la verifica del beneficiario previsto è un'importante salvaguardia. Si applicano calendari distinti ed eccezioni, anche per gli istituti di pagamento e di moneta elettronica e per i fornitori esterni all'area dell'euro. Sono obblighi giuridici introdotti per fasi, non un'affermazione secondo cui ogni fornitore nel mondo offra già lo stesso servizio.
L'esecuzione istantanea riduce l'attesa, ma non elimina le frodi. Un pagante indotto con l'inganno ad autorizzare un trasferimento può inviare denaro molto rapidamente al destinatario sbagliato. La verifica del beneficiario, l'autenticazione, il monitoraggio delle transazioni, gli avvisi chiari e la resilienza operativa integrano la rapidità del regolamento. Una carta di credito o un wallet online possono inoltre includere gestione delle controversie, protezione dell'acquirente o credito; un trasferimento da conto a conto va confrontato con lo stesso insieme di servizi prima di affermare che un metodo sia universalmente superiore.
I pagamenti transfrontalieri possono comportare conversione valutaria, conti di corrispondenza, controlli di conformità e istituzioni operanti in regimi giuridici diversi. SWIFT fornisce principalmente messaggistica finanziaria, anziché essere la moneta o l'attività di regolamento stessa. È inoltre scorretto considerare le cripto-attività come un'infrastruttura intrinsecamente destinata ad attività illegali: hanno utilizzi leciti e illeciti, e i fornitori di servizi possono essere soggetti a controlli contro i reati finanziari. La questione analitica è quali soggetti effettuino identificazione, screening, monitoraggio e applicazione delle regole, e dove rimangano lacune.
Riferimenti infrastrutturali e giuridici: BCE, T2; BCE, TIPS; Relazione annuale TARGET 2022; e Regolamento (UE) 2024/886. Le informazioni sulle regole di pagamento sono state verificate il 14 ottobre 2026.