
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
10. Stablecoin e moneta digitale
Una stablecoin è un token digitale organizzato privatamente e progettato per mantenere un valore relativamente stabile rispetto a un riferimento, spesso un dollaro statunitense o un euro. La parola «stabile» descrive un obiettivo, non la garanzia che il prezzo di mercato non possa mai scendere. Comprendere una stablecoin richiede di esaminarne emittente, attività di riserva, diritti di rimborso, registro, depositari e punti di accesso. Il suo ruolo economico non può essere dedotto dalla sola velocità di trasferimento: un token rapido può comunque comportare rischio dell'emittente, rischio di liquidità o rischio di cambio per chi lo utilizza.
Distinguere i crediti monetari dalla loro rappresentazione digitale
La moneta digitale esisteva già prima delle blockchain pubbliche. Un deposito bancario è solitamente gestito elettronicamente, mentre gli istituti di moneta elettronica emettono crediti di pagamento secondo un diverso quadro giuridico. La tokenizzazione modifica il modo in cui un credito viene registrato e trasferito; non cambia automaticamente l'identità del debitore o i diritti giuridici del detentore. Un deposito bancario tokenizzato rimane una passività bancaria se questo è l'assetto giuridico. Una valuta digitale di banca centrale è una passività monetaria pubblica. Una stablecoin emessa privatamente è un credito diverso anche quando tutti e tre gli strumenti sono denominati in euro.
| Assetto | Credito sottostante | Come viene sostenuto il valore | Principale domanda analitica |
|---|---|---|---|
| Deposito presso una banca commerciale | Passività di una banca commerciale | Attività bancarie, capitale, vigilanza e sistemi di protezione applicabili | La banca è in grado di soddisfare i prelievi e assorbire le perdite? |
| Deposito tokenizzato | Deposito bancario rappresentato su un'infrastruttura tokenizzata | Il credito giuridico verso la banca e l'infrastruttura che ne supporta il trasferimento | Le regole di trasferimento preservano i diritti del deposito e le modalità di regolamento? |
| Moneta elettronica | Credito verso un emittente ricevuto in cambio di fondi | Salvaguardia dei fondi, rimborso e altri requisiti giuridici applicabili | Chi tutela le attività a copertura e chi deve rimborsare il saldo? |
| Stablecoin garantita da riserve | Credito privato rappresentato da token secondo il relativo assetto di emissione | Valore delle riserve, liquidità e diritto al rimborso giuridicamente azionabile | I detentori possono ottenere la valuta di riferimento alla pari durante uno stress? |
| Stablecoin algoritmica | Assetto che si affida in misura sostanziale a incentivi o token collegati | Arbitraggio di mercato, garanzie o regole di emissione secondo il modello | La stabilizzazione resiste a una perdita simultanea di fiducia? |
| Valuta digitale di banca centrale al dettaglio | Passività monetaria diretta della banca centrale | Istituzioni monetarie pubbliche e relativo quadro giuridico | Come progettare accesso, riservatezza, limiti e servizi di pagamento? |
Il confronto rilevante non è «digitale contro tradizionale», ma la combinazione di credito, copertura, convertibilità e architettura di trasferimento. Sia un deposito convenzionale sia una stablecoin possono essere accessibili tramite un'applicazione mobile, ma esporre l'utente a istituzioni diverse. Analogamente, l'indirizzo di un token non identifica necessariamente il titolare effettivo finale: piattaforme di scambio e depositari possono detenere saldi per molti clienti.
Modelli garantiti da riserve, da cripto-attività e algoritmici
Un emittente con riferimento a valuta fiat e copertura mediante riserve riceve fondi ed emette token a fronte di attività quali saldi bancari, titoli di Stato a breve termine o crediti da reverse repo. I detentori si aspettano la conversione nella valuta di riferimento alle condizioni specificate. La qualità di questa promessa dipende dalle attività, dagli accordi di segregazione e custodia, dal credito giuridico verso l'emittente e dalla capacità operativa di rimborso. «Interamente coperto» è un'espressione incompleta se non vengono specificati il criterio di valutazione, le passività incluse e il trattamento in caso di insolvenza.
Un modello garantito da cripto-attività può richiedere garanzie di valore superiore alla passività in token e liquidare le posizioni quando il valore delle garanzie scende. La sovracollateralizzazione offre un cuscinetto, ma la volatilità dei prezzi delle garanzie, i ritardi di liquidazione, la congestione e i malfunzionamenti degli oracoli possono esaurirlo. I modelli algoritmici possono tentare di mantenere l'ancoraggio mediante emissione e rimborso contro un token collegato. Questi assetti possono diventare circolari: la fiducia nel token stabile dipende dal valore dell'altro token, mentre il valore di quest'ultimo dipende dalla fiducia nel sistema. Il crollo di TerraUSD a maggio 2022 costituisce un monito storico: una regola di stabilizzazione può amplificare una corsa ai rimborsi anziché assorbirla.
Gli assetti garantiti da riserve possono assomigliare economicamente a intermediari con attività ristrette o a fondi monetari, ma l'analogia ha dei limiti. Una quota di fondo può rappresentare un diritto variabile sul patrimonio netto; un token di pagamento può promettere il rimborso a un valore nominale fisso. Il rimborso a valore fisso rende particolarmente importanti la liquidità immediata e gli incentivi a muoversi per primi. Inoltre, una stablecoin non offre necessariamente l'assicurazione dei depositi o l'accesso alla liquidità della banca centrale associati a un deposito bancario ammissibile.
Emissione, trasferimento e rimborso nel bilancio dell'emittente
Consideriamo un emittente semplificato che riceve EUR 1 milione ed emette un milione di token, ciascuno rimborsabile per un euro. Le sue attività aumentano di EUR 1 milione e le sue passività in token crescono dello stesso importo. La sola emissione della passività non genera alcun utile. Se un detentore trasferisce 100 token a un altro, le attività totali e le passività totali in token dell'emittente rimangono invariate; cambia soltanto l'identità del detentore. Quando 100 token vengono rimborsati e annullati, le attività di riserva e le passività in token diminuiscono entrambe di EUR 100.
| Operazione | Attività dell'emittente | Passività in token dell'emittente | Effetto sul patrimonio netto dell'emittente |
|---|---|---|---|
| Ricezione di EUR 1 milione ed emissione di un milione di token | +EUR 1 milione di liquidità o attività di riserva ammissibili | +EUR 1 milione | Nessuna variazione immediata |
| Trasferimento di 100 token tra detentori | Nessuna variazione | Nessuna variazione del totale | Nessuna variazione |
| Rimborso e annullamento di 100 token alla pari | −EUR 100 | −EUR 100 | Nessuna variazione se le attività sono realizzate alla pari |
| Le attività di riserva subiscono una perdita di EUR 20,000 | −EUR 20,000 | Nessuna riduzione automatica | −EUR 20,000 |
Il rapporto di copertura mediante riserve è
Un rapporto del 100% a una certa data non equivale a liquidità ininterrotta o a un cuscinetto patrimoniale adeguato. Un bilancio con EUR 100 milioni di attività ed EUR 100 milioni di passività in token non ha alcun margine di sicurezza in questo esempio essenziale. Commissioni di custodia, spese operative, perdite sulle attività o crediti privilegiati non dichiarati potrebbero compromettere la promessa, se non finanziati separatamente.
A livello di settore bancario, acquistare una stablecoin può inizialmente trasferire il deposito di un cliente al conto bancario dell'emittente, anziché distruggere depositi. Se l'emittente acquista poi un titolo da un investitore non bancario, il deposito passa al venditore. Altre operazioni possono modificare i depositi, e il tipo e la concentrazione della raccolta da depositi possono cambiare anche quando l'aggregato resta invariato. È quindi troppo semplicistico affermare che ogni euro destinato a una stablecoin sottragga permanentemente un euro al sistema bancario.
Crescita storica e predominio della denominazione in dollari
La capitalizzazione di mercato misura la quantità di token in circolazione moltiplicata per il loro prezzo di mercato. Per un token scambiato vicino alla pari, costituisce un'approssimazione utile dell'emissione in essere. Non rappresenta il ricavo annuo, il valore delle transazioni o il valore del capitale proprio dell'emittente. Una stablecoin può essere trasferita ripetutamente nell'arco di un anno, quindi uno stock relativamente piccolo può sostenere un grande flusso lordo. Viceversa, un'intensa attività di scambio può riflettere trasferimenti tra piattaforme, operazioni automatizzate o movimenti interni a un intermediario anziché acquisti di beni e servizi finali.
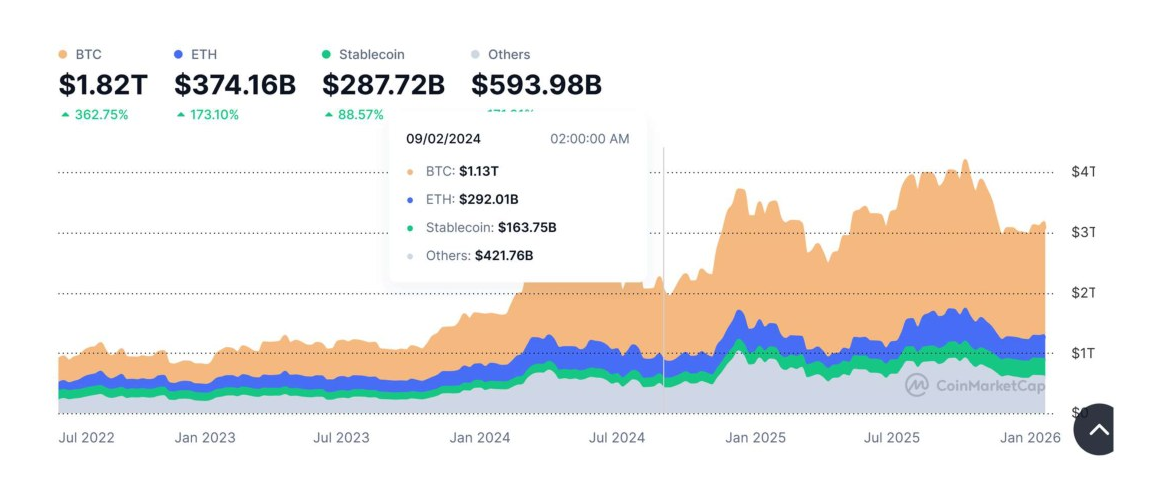
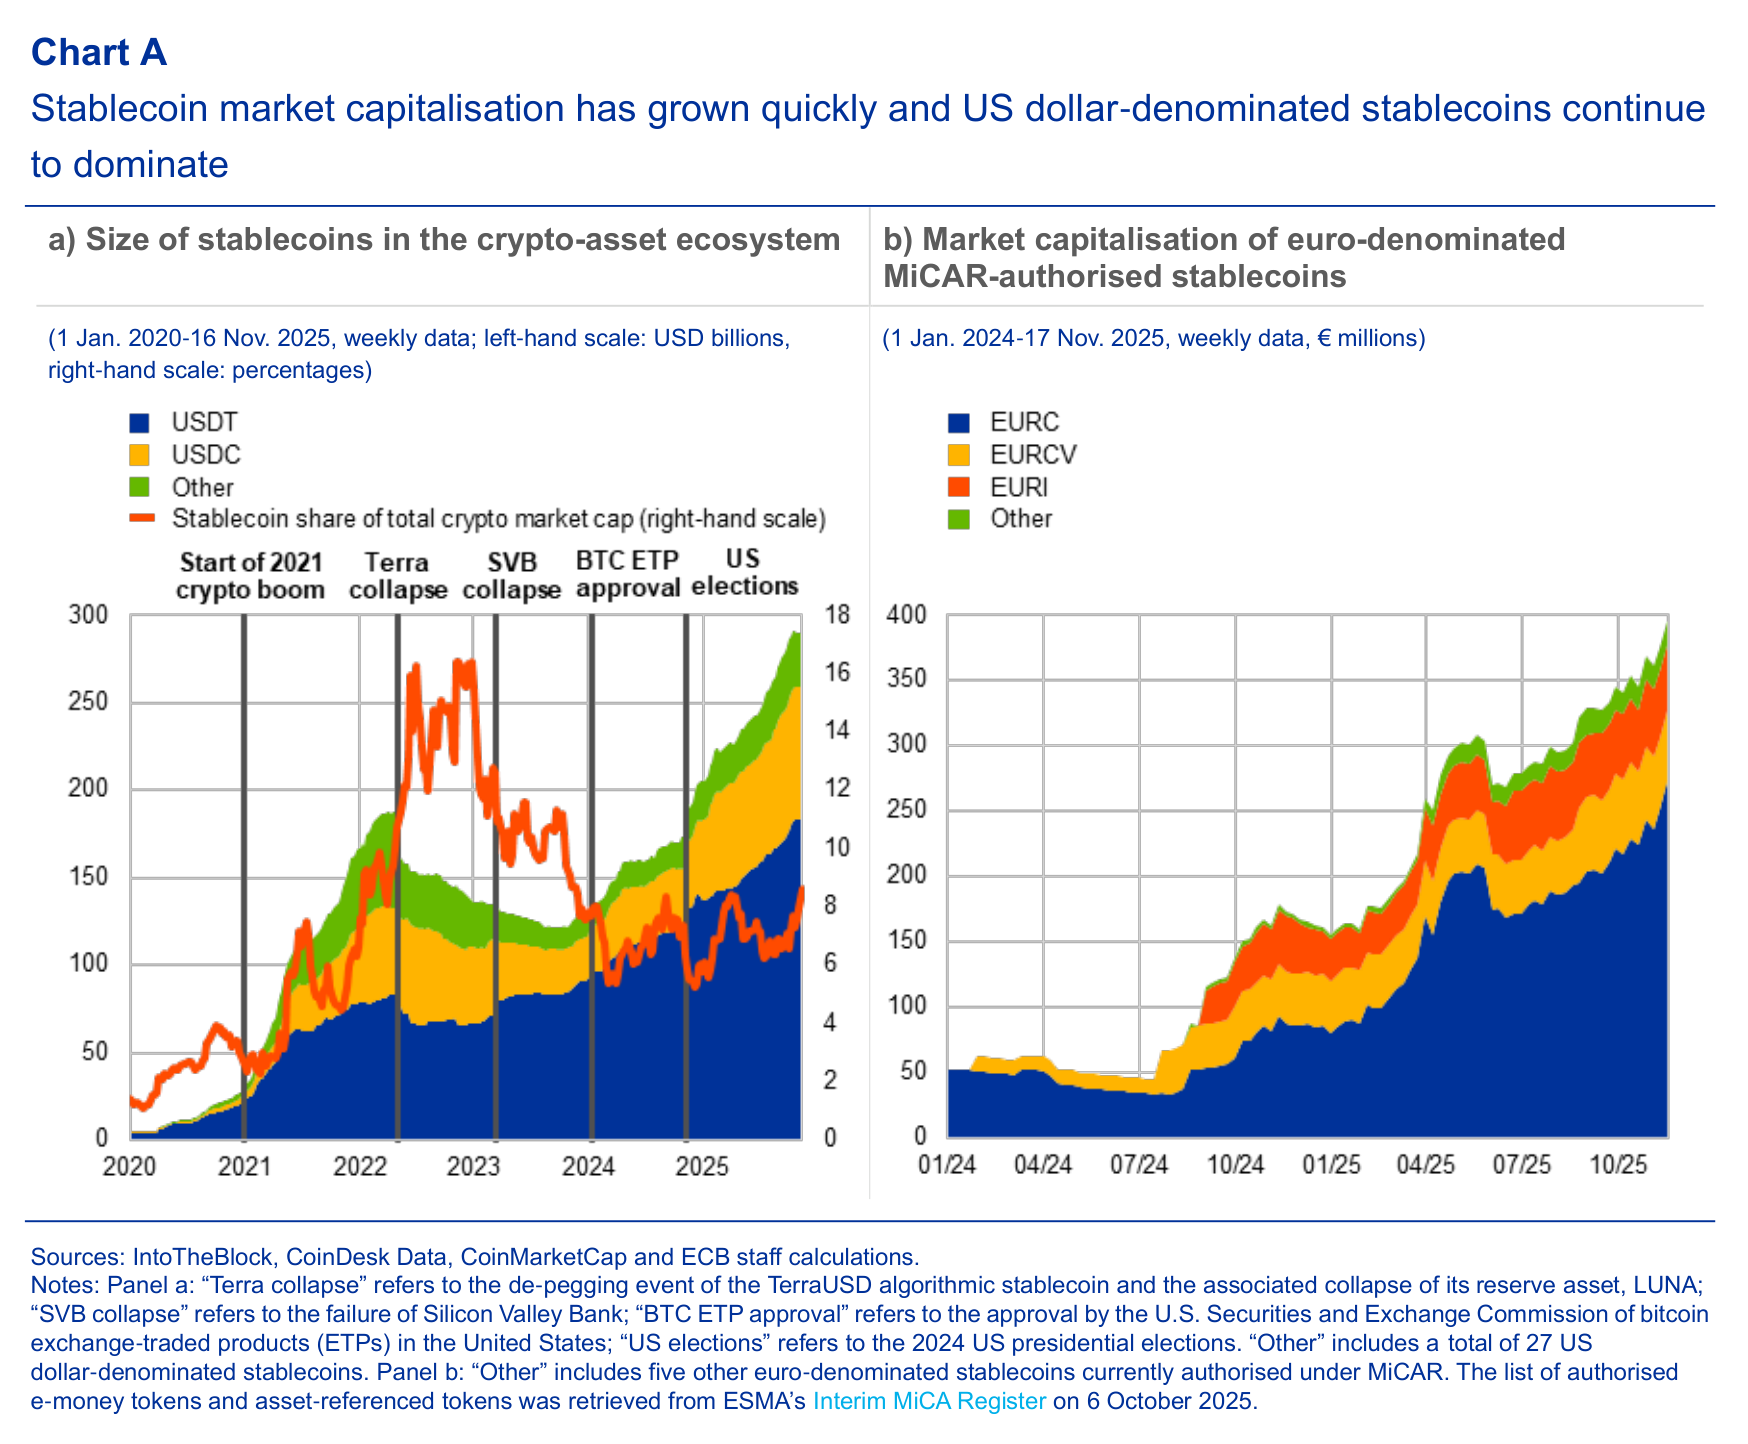
I confronti storici mostrano il ruolo preponderante delle stablecoin legate al dollaro statunitense e la dimensione molto inferiore delle emissioni legate all'euro. Ciò riflette l'utilizzo già diffuso del dollaro, le convenzioni di negoziazione dei mercati delle cripto-attività, la liquidità e le reti degli emittenti; il grafico da solo non identifica il contributo causale di ciascun fattore. I pannelli in euro e in dollari vanno letti con le rispettive unità, perché milioni di euro e miliardi di dollari non sono scale intercambiabili.
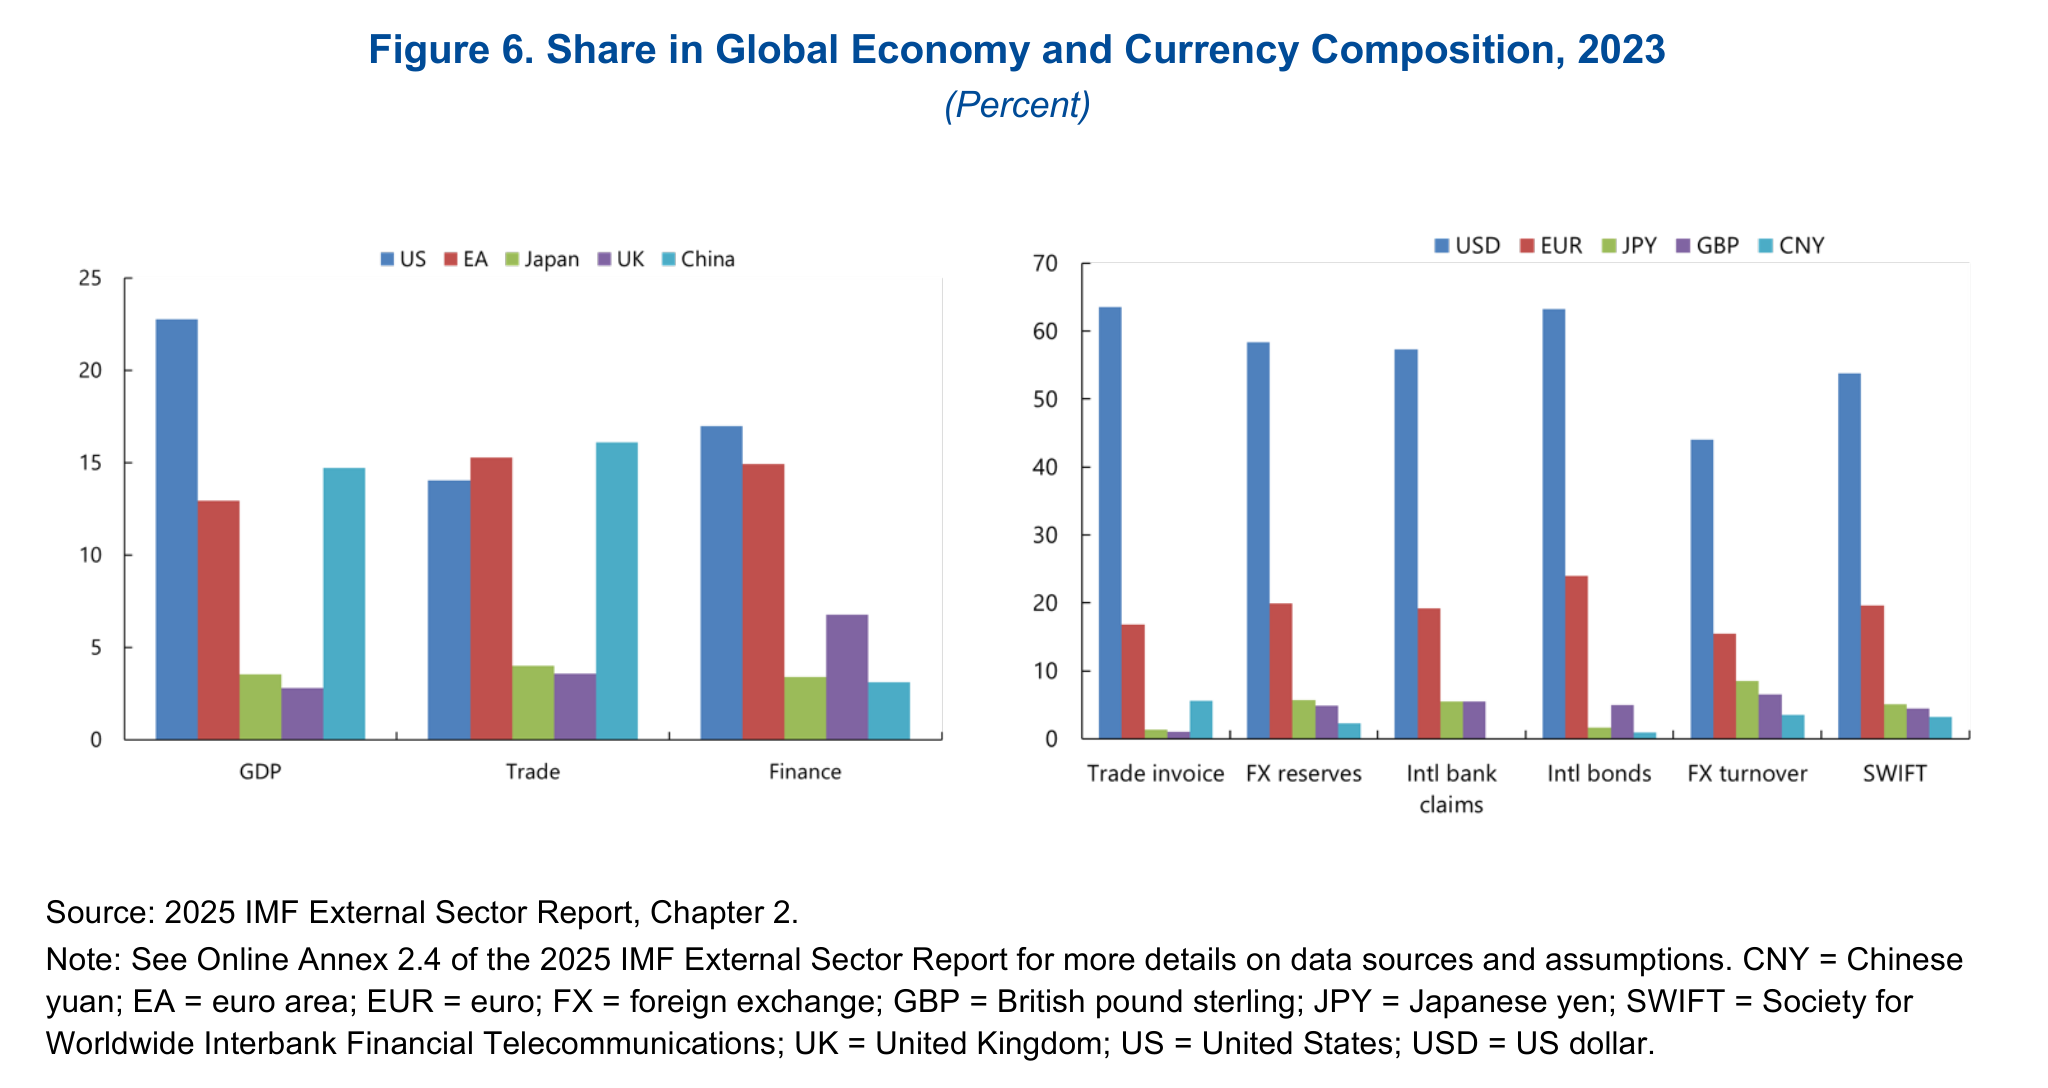
Il ruolo internazionale di una valuta non deve necessariamente coincidere con la quota dell'economia emittente sulla produzione mondiale. La fatturazione commerciale, le riserve valutarie, i crediti bancari, le emissioni obbligazionarie, il volume degli scambi valutari e i messaggi di pagamento misurano funzioni diverse, spesso con denominatori diversi. Il confronto storico del 2023 fornisce il contesto della dollarizzazione delle stablecoin; non dimostra che siano state le stablecoin a creare la posizione internazionale consolidata del dollaro.
Composizione delle riserve, informativa e significato dell'assurance
Un portafoglio di riserve composto da titoli di Stato a breve scadenza è esposto a rischi diversi rispetto a uno contenente crediti societari non garantiti o cripto-attività volatili. Anche i titoli di elevata qualità hanno tuttavia prezzi di mercato e tempi di regolamento. Scadenza, sensibilità ai tassi di interesse, corrispondenza valutaria, concentrazione presso specifiche banche, accesso alla custodia e vincoli sulle attività incidono sulla capacità delle attività di soddisfare le richieste di rimborso. Un reverse repo è un credito contrattuale garantito, non letteralmente la stessa voce di bilancio di un Treasury bill detenuto direttamente.
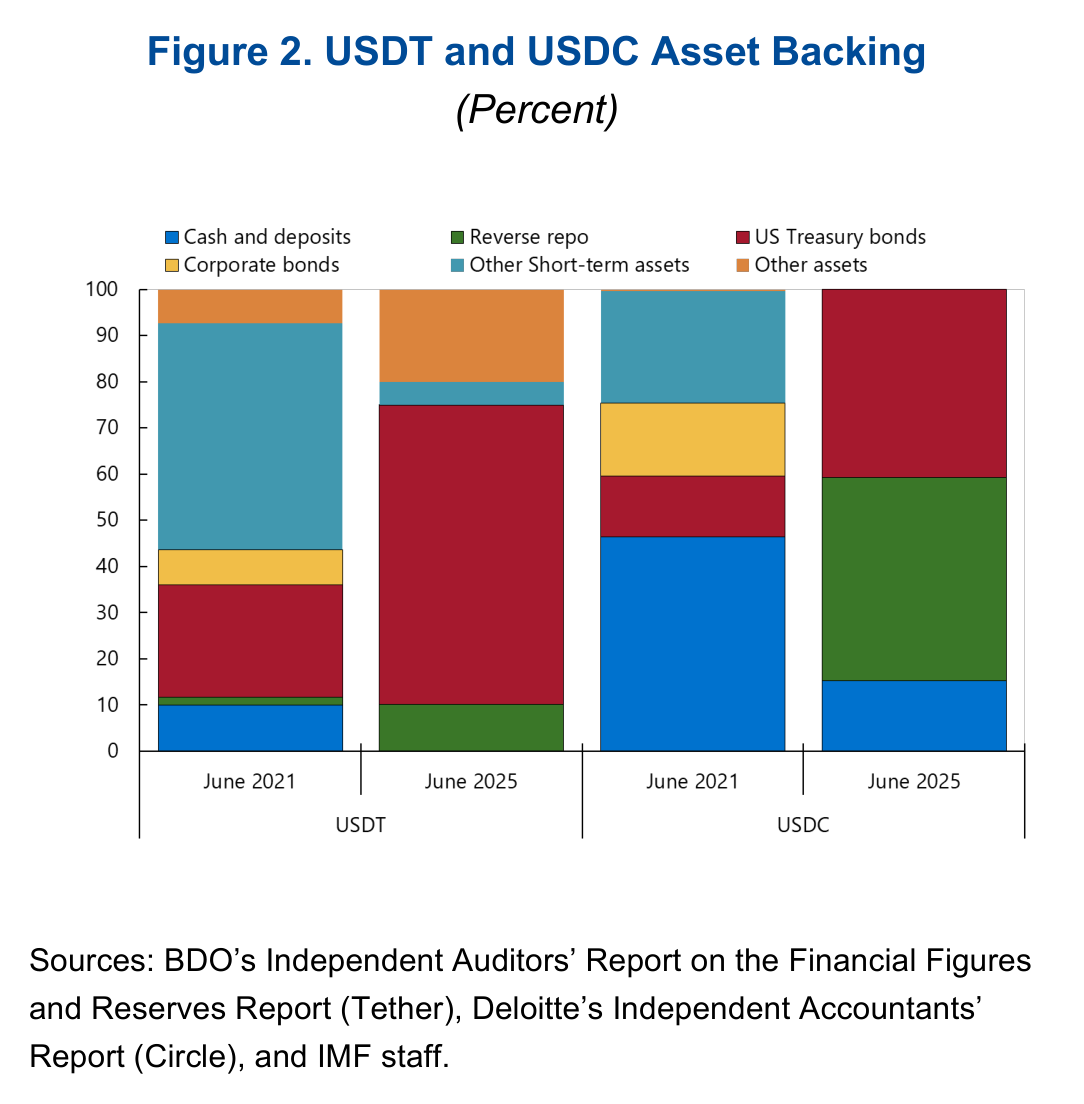
Il confronto delle riserve tra giugno 2021 e giugno 2025 mostra che la composizione della copertura cambia nel tempo. Leggere una barra percentuale richiede di individuare sia le categorie di attività sia il perimetro della relazione. Un incarico di assurance o attestazione su un prospetto delle riserve a una determinata data non va descritto automaticamente come una revisione completa di ogni aspetto del bilancio, dei controlli interni e della liquidità futura dell'emittente. Il perimetro, i criteri, la data e gli eventuali rilievi della relazione determinano ciò che si può ragionevolmente concludere.
Come l'ancoraggio viene mantenuto e perso sul mercato secondario
Quando un token viene scambiato al di sotto del valore di rimborso, un arbitraggista ammissibile può acquistarlo e chiederne il rimborso alla pari. Quando viene scambiato sopra la pari, un cliente dell'emittente ammissibile può ottenere nuovi token alla pari e venderli. Queste operazioni tendono a ridurre gli scostamenti, ma solo se emissione e rimborso sono accessibili, prevedibili e convenienti. Importi minimi, controlli di identità, orari bancari, commissioni di rimborso, restrizioni ai trasferimenti o dubbi sulle riserve possono interrompere il meccanismo. Un detentore al dettaglio che vende tramite una piattaforma di scambio può non disporre dello stesso accesso diretto al rimborso di un cliente istituzionale.
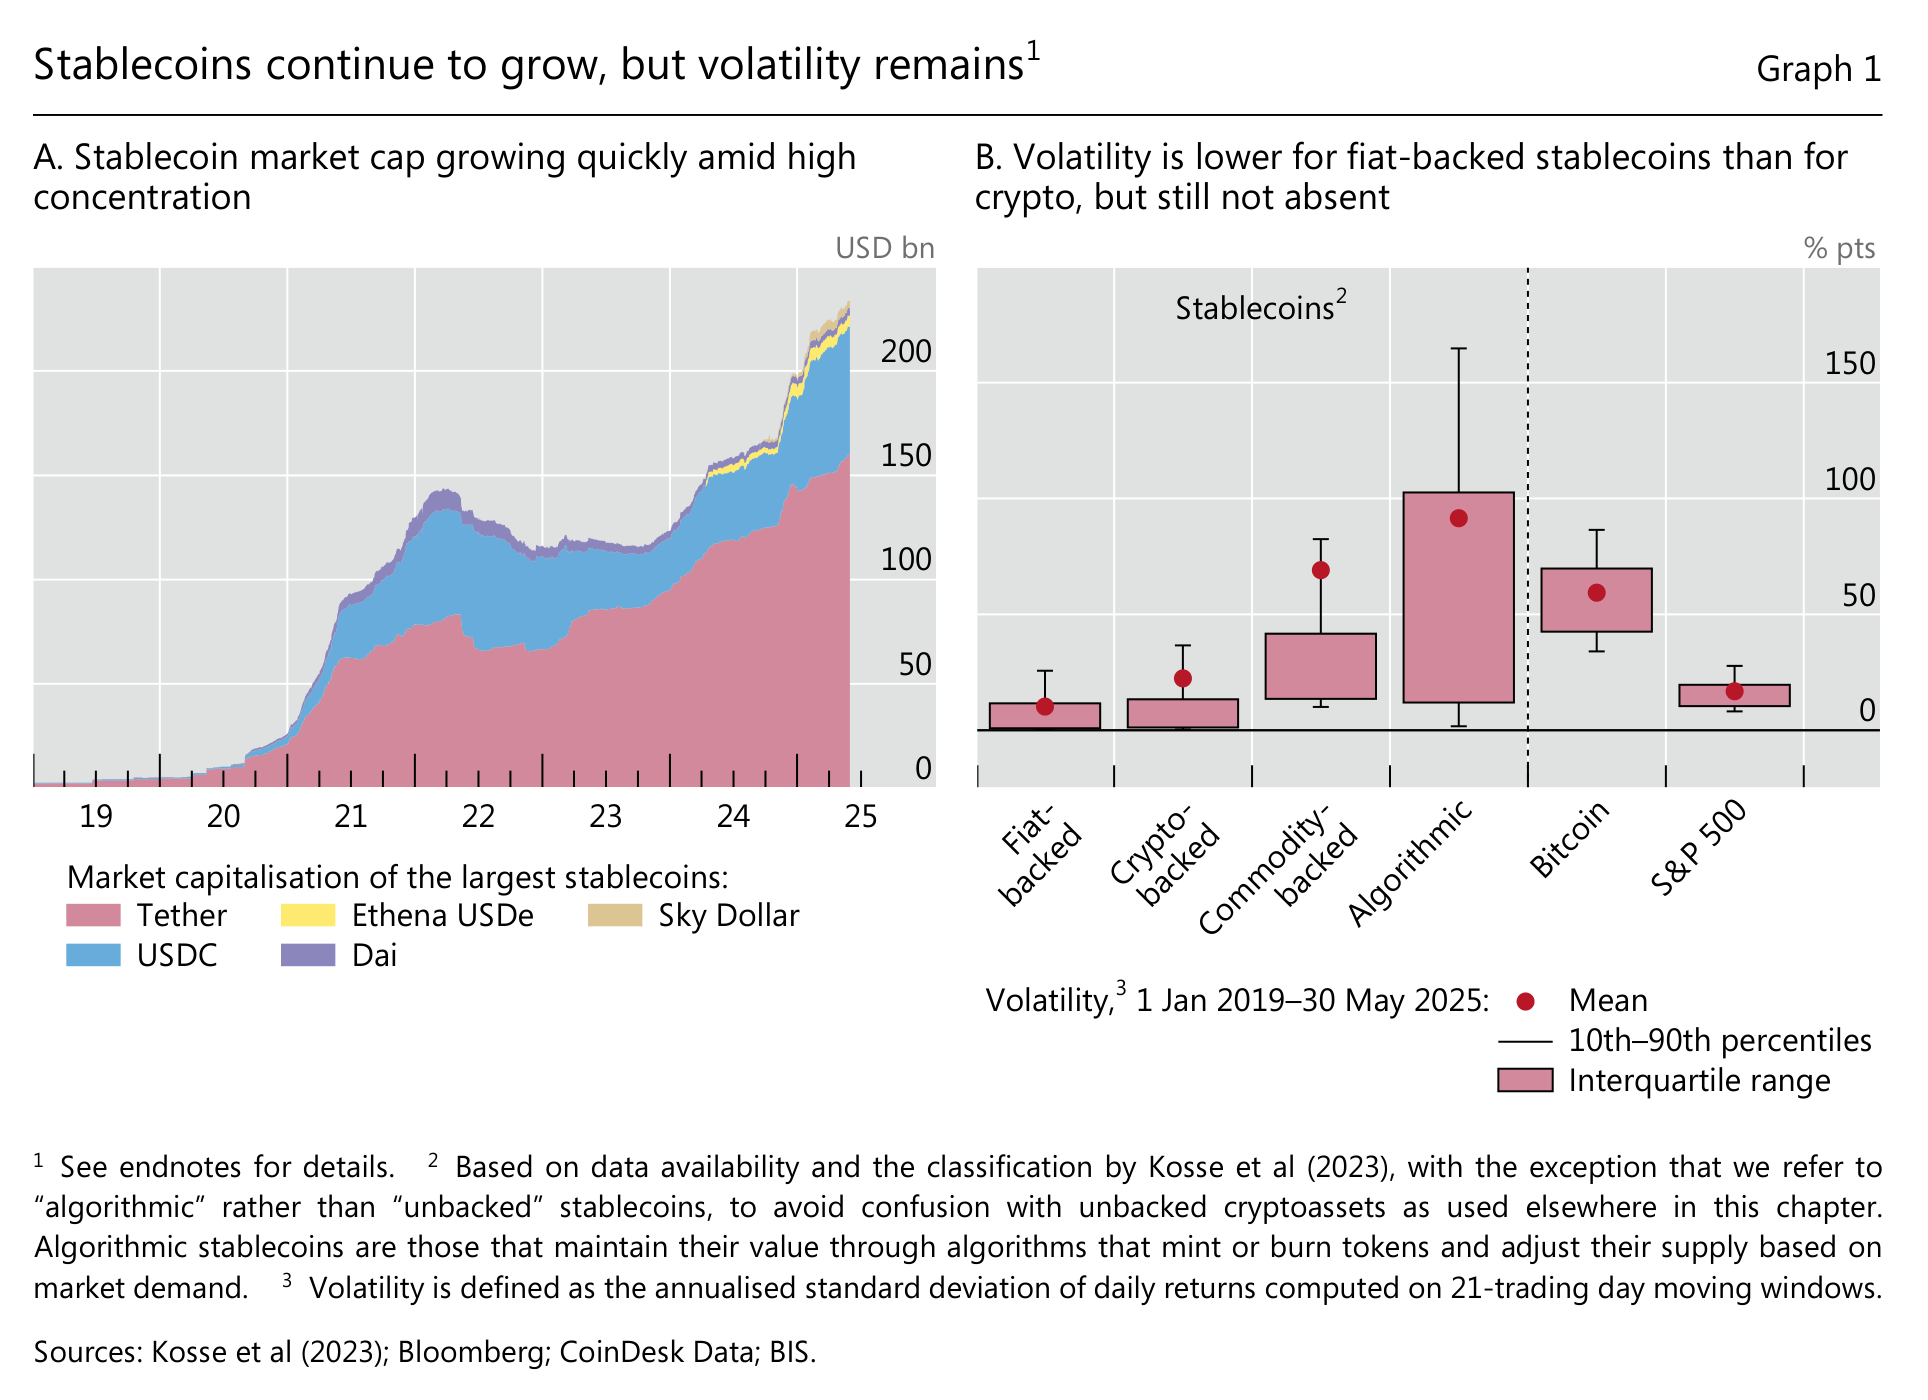
Uno sconto temporaneo può riflettere vincoli di liquidità anziché una perdita definitiva su tutte le attività di riserva; uno sconto persistente può riflettere un effettivo problema di solvibilità. Per distinguere i due casi occorrono evidenze. Lo stress di USDC nel marzo 2023 illustra il legame tra la fiducia nel token e le banche che detengono la liquidità di riserva: l'incertezza sull'accesso alla liquidità può influenzare un token negoziato senza interruzioni anche quando le operazioni bancarie convenzionali sono limitate. Né il ritorno alla pari né un breve periodo storico di stabilità dimostrano l'immunità da future corse ai rimborsi.
Esempio svolto: copertura integrale e insufficienza dei fondi per il rimborso
Un emittente ipotetico ha EUR 100 milioni di passività in token, EUR 15 milioni di liquidità immediatamente disponibile ed EUR 85 milioni di titoli contabilizzati alla pari. I detentori richiedono il rimborso del 25% dei token, ossia EUR 25 milioni. L'insufficienza immediata di liquidità è pari a EUR 10 milioni. Se i titoli possono essere venduti alla pari, l'emittente ne vende EUR 10 milioni, paga EUR 25 milioni e termina con EUR 75 milioni di titoli a copertura di EUR 75 milioni di token.
Supponiamo ora che una vendita urgente realizzi soltanto il 98% del valore contabile dei titoli, mentre, per isolare questo esempio, i titoli invenduti conservano il loro valore contabile. Vendere EUR 10 milioni di valore nominale non basta, perché procura soltanto EUR 9.8 milioni. La vendita necessaria è
La perdita realizzata è pari a EUR 0.2040816 milioni. Dopo il rimborso, le attività residue ammontano a EUR 74.7959184 milioni, mentre le passività in token sono pari a EUR 75 milioni. Il rapporto di copertura residuo è circa il 99.728%.
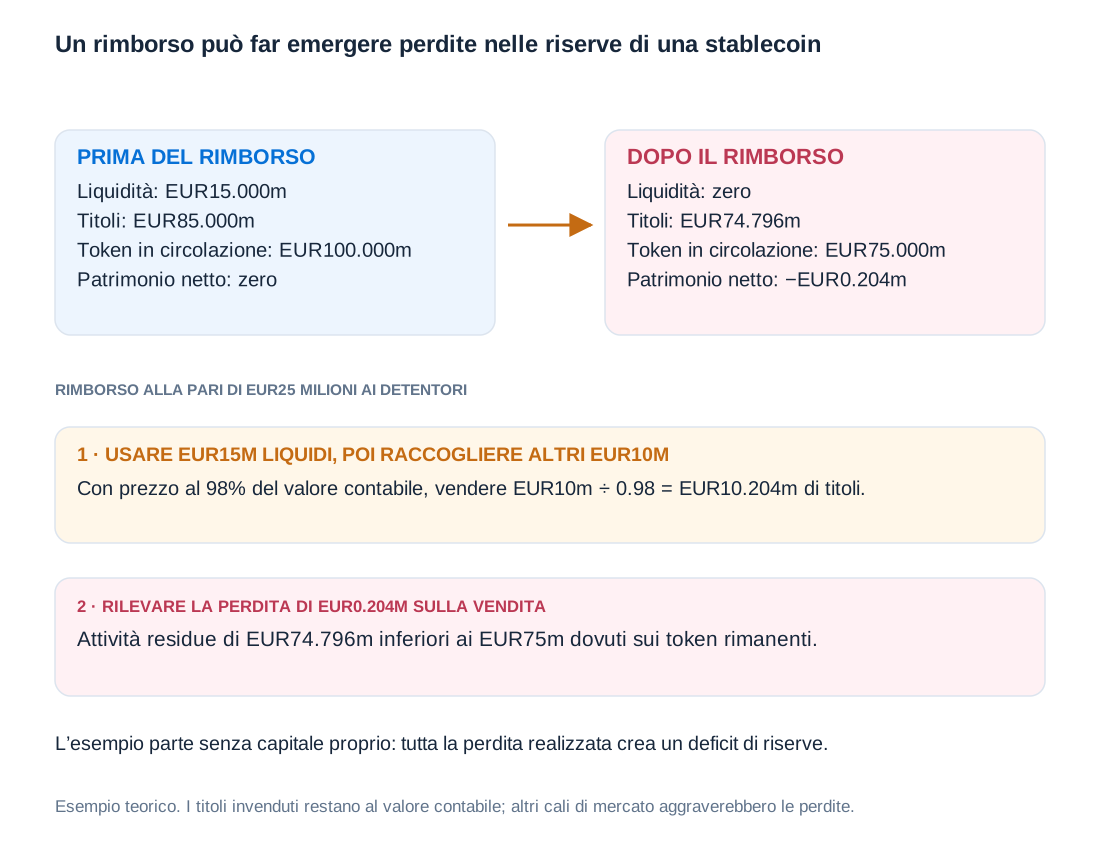
L'insufficienza è causata dalle perdite di liquidazione, non da un errore aritmetico nel detenere EUR 100 milioni prima della corsa ai rimborsi. Un cuscinetto patrimoniale finanziato separatamente di EUR 0.3 milioni assorbirebbe questa specifica perdita, lasciando circa EUR 0.0959 milioni, ma non eliminerebbe gli altri rischi. Se il calo di prezzo si applica anche alle attività invendute, le perdite totali sono maggiori. L'esempio spiega perché regolamentazione e gestione del rischio valutino separatamente liquidità delle riserve, valutazione, capitale e modalità di rimborso.
Utilizzi transfrontalieri, sostituzione valutaria e ricadute finanziarie
Le stablecoin possono fornire un mezzo di regolamento nei mercati delle cripto-attività e un credito trasferibile tra fornitori che utilizzano reti compatibili. Possono inoltre essere utili in specifici corridoi di rimesse o pagamenti aziendali in cui i servizi convenzionali sono lenti, costosi o difficili da raggiungere. Il servizio completo richiede comunque conversione, identificazione del cliente, custodia sicura e un punto di arrivo accessibile. L'arrivo istantaneo di un token non equivale alla disponibilità immediata di valuta locale spendibile per il destinatario.
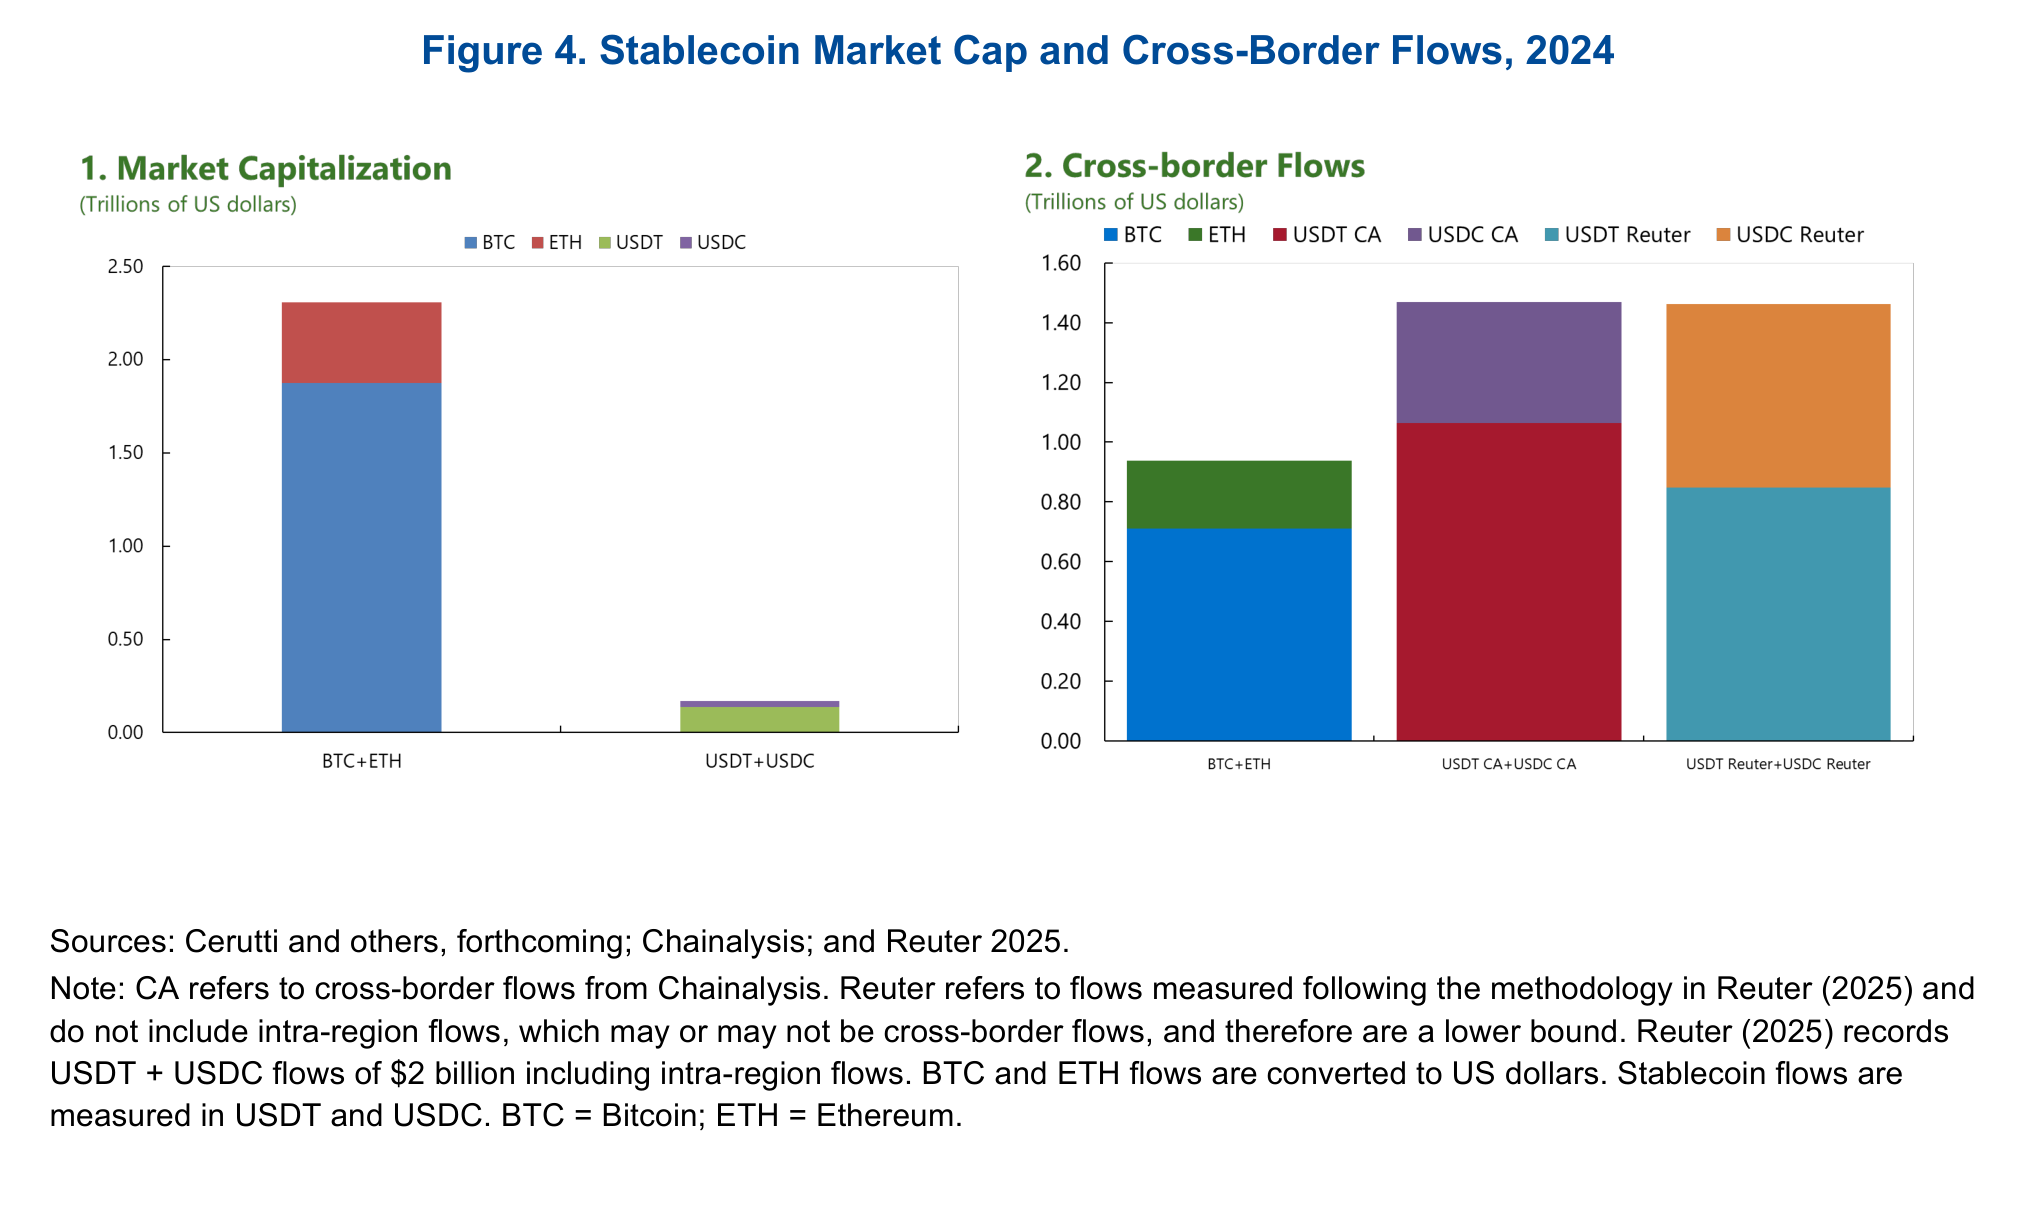
Le stime transfrontaliere dipendono dall'identificazione della localizzazione di mittenti e destinatari, difficile quando gli indirizzi sono pseudonimi e le piattaforme di scambio aggregano i saldi dei clienti. I flussi lordi possono includere trasferimenti ripetuti e negoziazioni finanziarie. Il confronto storico del 2024 conserva quindi stime alternative e note metodologiche, anziché presentare un unico numero come misura precisa delle rimesse globali al dettaglio.
Per una famiglia con reddito in euro, detenere una stablecoin in dollari aggiunge rischio di cambio anche se il token replica perfettamente un dollaro. L'uso diffuso di token in valuta estera può favorire la sostituzione valutaria, influenzando la denominazione di prezzi, risparmi e contratti. Le conseguenze per la politica monetaria nazionale dipendono dalla dimensione del fenomeno e da ciò che gli utenti sostituiscono. L'accesso a un'unità di conto estera può favorire individui che affrontano un potere d'acquisto locale instabile, creando al contempo difficoltà per il sistema monetario nazionale.
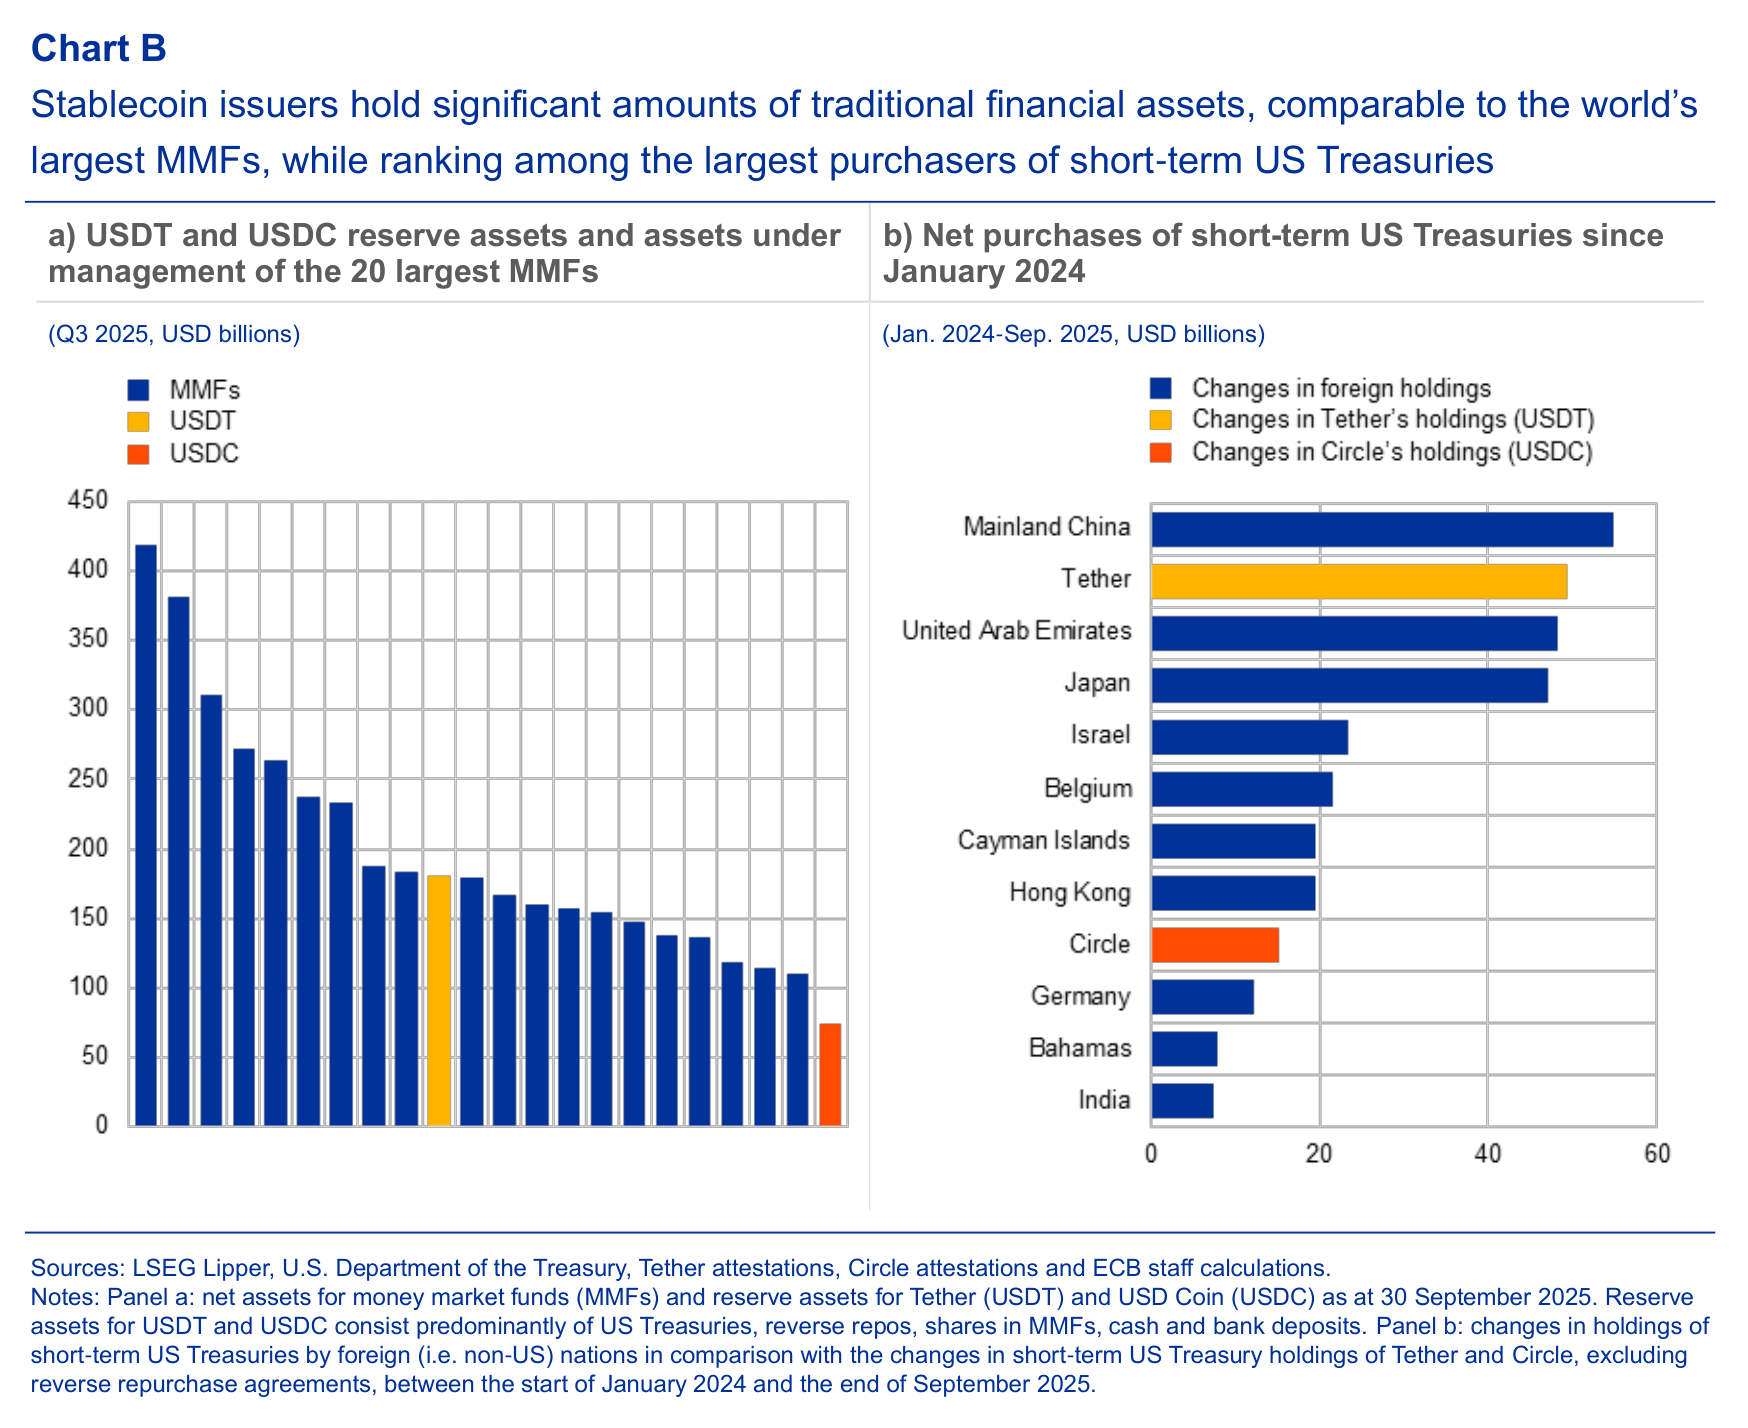
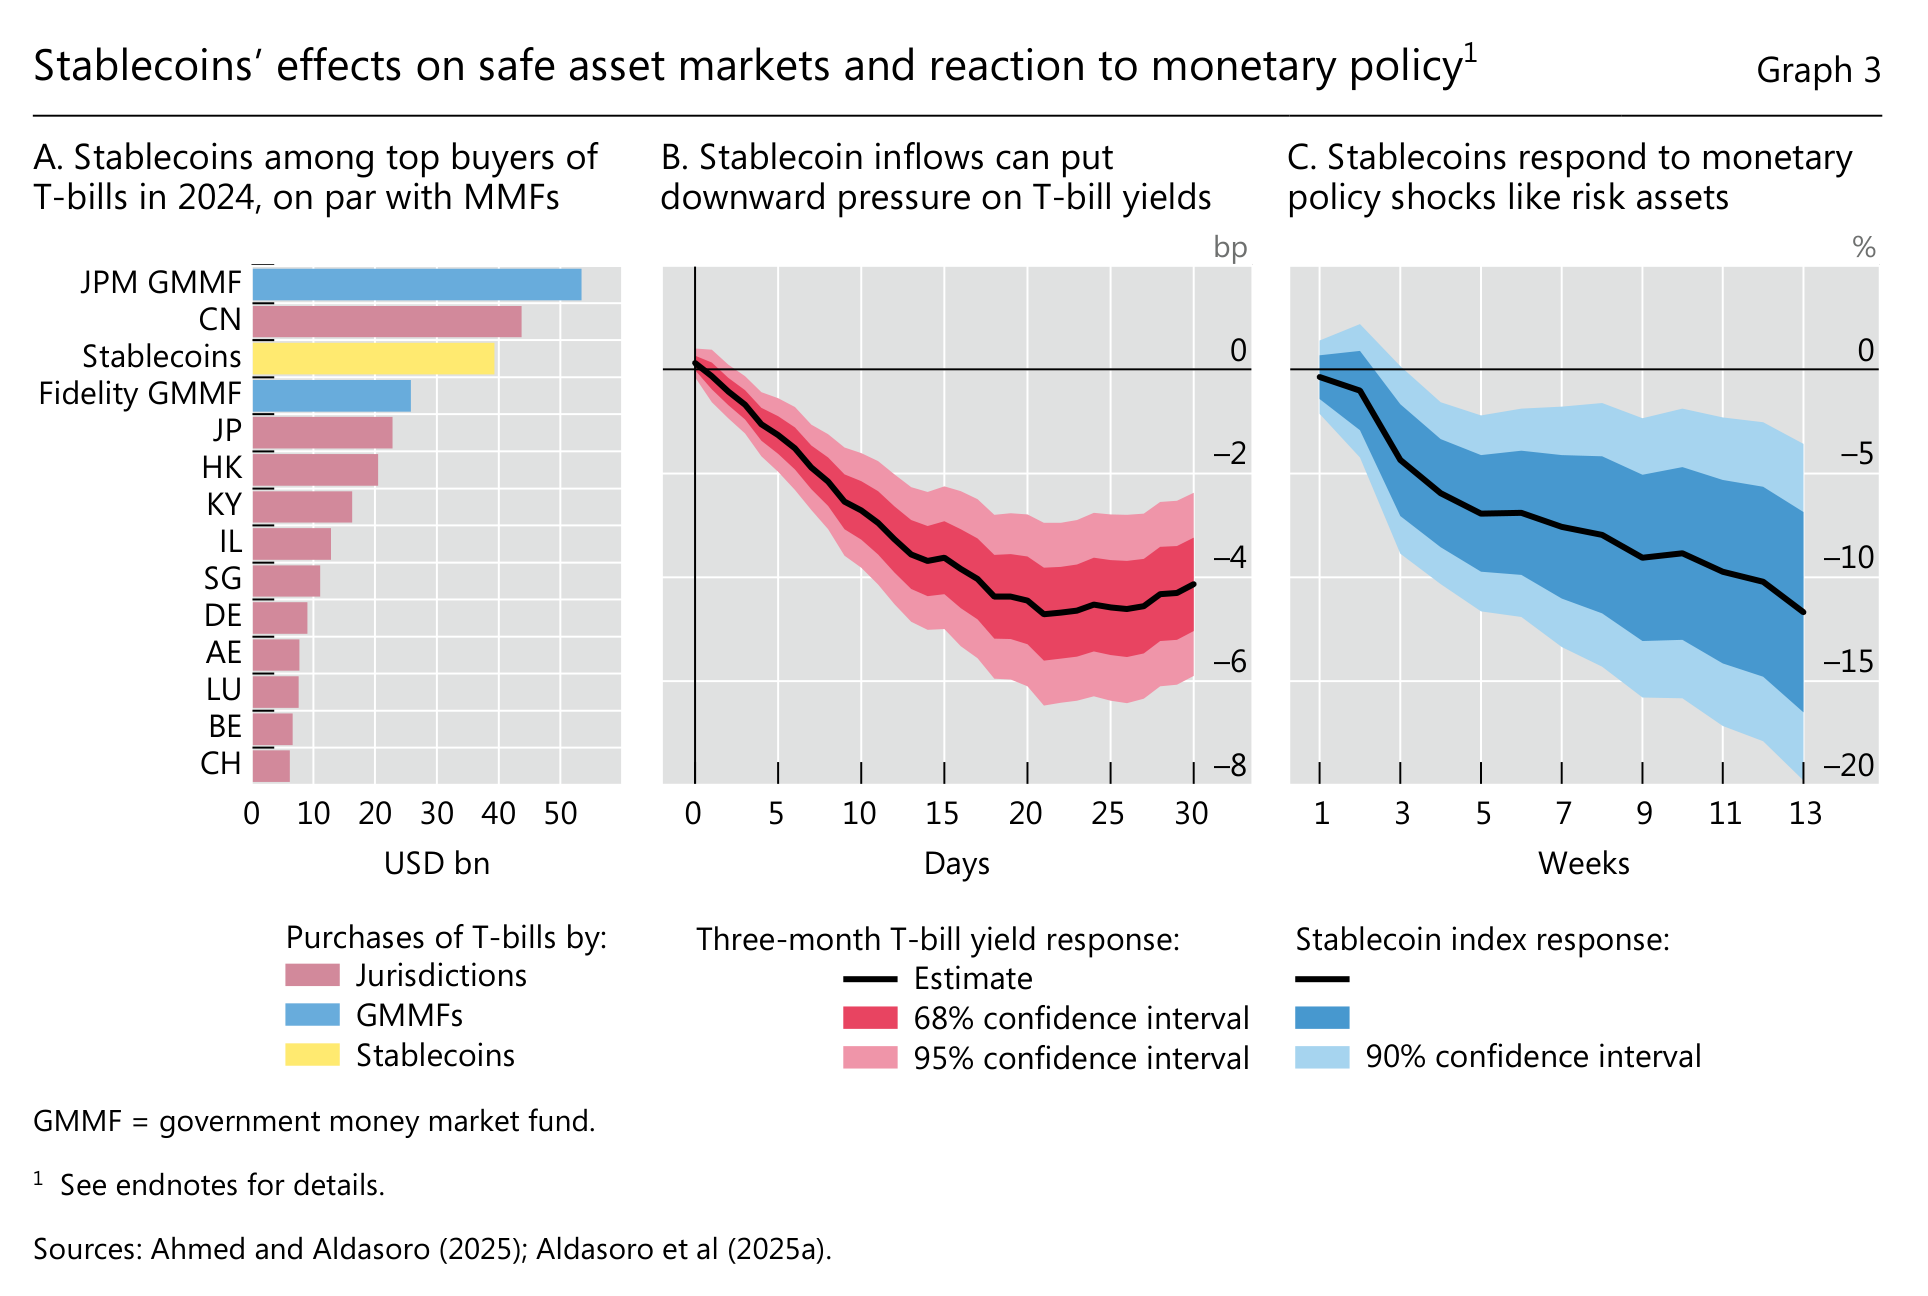
Grandi portafogli di riserve collegano le stablecoin alle banche, ai fondi monetari e ai titoli di Stato. Le nuove emissioni possono aumentare la domanda di attività sicure a breve termine; i rimborsi possono richiedere vendite o la chiusura di operazioni repo. Le stime empiriche delle risposte dei rendimenti dipendono dal campione, dalla definizione dello shock e dal metodo di identificazione, e le bande di confidenza devono essere mantenute. Non dimostrano che ogni afflusso riduca i rendimenti di un importo fisso, né che ogni aumento dei tassi ufficiali provochi meccanicamente lo stesso deflusso di token.
Confrontare il costo complessivo di un pagamento
Un confronto equo parte da pagante, destinatario, coppia valutaria, importo e requisiti di servizio specifici. La commissione della blockchain è una componente, mentre spread di cambio, commissioni di deposito in valuta fiat, oneri di prelievo, servizi di custodia, transazioni fallite, procedure di conformità o controversie possono aggiungerne altre. Anche i fornitori convenzionali differiscono: un bonifico istantaneo nazionale a basso costo è un riferimento diverso da un corridoio internazionale al dettaglio caratterizzato da forti attriti.
Per una rimessa esemplificativa equivalente a EUR 1,000, ipotizziamo una commissione di ingresso dello 0.5% (EUR 5), una commissione di rete di EUR 0.50, una commissione di uscita dello 0.7% (EUR 7) e uno spread di cambio dello 0.4% (EUR 4), applicando per semplicità ogni percentuale all'importo iniziale. Il costo totale è EUR 16.50, ossia l'1.65%, non soltanto la commissione di rete di EUR 0.50. Un preventivo convenzionale di EUR 12 sarebbe meno costoso con queste ipotesi; un preventivo di EUR 25 sarebbe più costoso. Nessuno dei due confronti informa sui rimedi contro le frodi, sul rischio di esecuzione o sull'accessibilità per il destinatario, a meno che anche tali caratteristiche siano specificate.
| Dimensione | Domanda cui rispondere | Scorciatoia fuorviante comune |
|---|---|---|
| Costo monetario complessivo | Quanto riceve il destinatario dopo tutte le commissioni e gli spread di cambio? | Confrontare soltanto il gas della blockchain con una commissione bancaria comprensiva di più servizi |
| Tempo | Quando il destinatario può effettivamente utilizzare la valuta finale? | Considerare la conferma nel registro come un prelievo in valuta fiat completato |
| Definitività giuridica | Quando si estingue l'obbligazione secondo le norme applicabili? | Equiparare una conferma tecnica a tutte le conseguenze giuridiche |
| Tutela del consumatore | Chi gestisce frodi, errori e controversie con gli esercenti? | Presumere che l'irreversibilità sia sempre un vantaggio per il consumatore |
| Liquidità e credito | Chi fornisce il prefinanziamento, la conversione valutaria e i saldi di regolamento? | Presumere che intermediari e costi di liquidità scompaiano |
| Resilienza operativa | Che cosa accade in caso di interruzione, perdita delle chiavi o fallimento del fornitore? | Presumere che un registro decentralizzato elimini tutte le dipendenze concentrate |
Regolamento atomico, smart contract e accordi incompleti
La tokenizzazione può rendere reciprocamente condizionati i trasferimenti di pagamento e di attività. Nel meccanismo di consegna contro pagamento, i titoli dovrebbero trasferirsi se e solo se si trasferisce la componente di pagamento; nel pagamento contro pagamento, le due componenti valutarie sono collegate. L'esecuzione atomica può ridurre il rischio sul capitale derivante dal fatto che una parte consegni mentre l'altra non lo fa. Non elimina la necessità di diritti di proprietà giuridicamente azionabili, emittenti autorizzati, custodia, controlli degli accessi e procedure di recupero. Richiedere il completo prefinanziamento di entrambe le componenti può inoltre aumentare il fabbisogno di liquidità rispetto ad accordi che consentono compensazione o credito infragiornaliero.
Uno smart contract esegue una regola utilizzando gli input digitali disponibili. Pagare un lavoratore autonomo quando viene caricato un file è facile da codificare; determinare se il lavoro soddisfi uno standard qualitativo contestato è più difficile. Un contratto di filiera necessita di prove affidabili che le merci corrette siano arrivate in condizioni accettabili. Un oracolo introduce informazioni esterne, ma il sistema dipende allora dall'accuratezza e dalla governance di quella fonte. L'automazione rialloca parte della fiducia; non la abolisce.
I pagamenti condizionati vanno inoltre distinti dalla moneta programmabile vincolata a particolari finalità, date o destinatari. Un cliente può disporre volontariamente un pagamento alla consegna pur detenendo moneta utilizzabile per qualsiasi finalità. La tecnologia può ridurre le attività di riconciliazione e automatizzare processi ben specificati, ma gli accordi commercialmente significativi rimangono incompleti e richiedono la risoluzione delle controversie. Un rimedio giuridico può restare necessario anche quando il trasferimento nel registro è tecnicamente irreversibile.
Le categorie regolamentari europee
Ai sensi del Regolamento dell'UE sui mercati delle cripto-attività (MiCA), un token che mira a mantenere un valore stabile facendo riferimento a una valuta ufficiale rientra nella categoria dei token di moneta elettronica; i token collegati ad attività utilizzano una diversa struttura di riferimento. Gli emittenti di token di moneta elettronica devono generalmente essere enti creditizi o istituti di moneta elettronica autorizzati. I token sono emessi alla pari al ricevimento dei fondi, i detentori hanno diritto al rimborso alla pari e gli emittenti non possono riconoscere interessi legati al periodo di detenzione. Il regolamento impone ulteriori requisiti su riserve, governance e informativa secondo la categoria pertinente. Le disposizioni sulle stablecoin si applicano dal 30 giugno 2024, mentre la maggior parte delle altre disposizioni si applica dal 30 dicembre 2024.
Una qualificazione giuridica non elimina il rischio operativo o di mercato. Il detentore deve comunque identificare l'emittente e comprendere custodia e rimborso. Un token non va descritto come un deposito bancario assicurato solo perché è coinvolta una banca. Le norme variano inoltre tra giurisdizioni, quindi i diritti associati a un assetto europeo regolamentato non vanno estesi a ogni token che riporta il nome della stessa valuta.
Riferimento giuridico: Regolamento (UE) 2023/1114 (MiCA), in particolare le categorie e le disposizioni sui token di moneta elettronica. Descrizione giuridica verificata il 14 ottobre 2026.
Valutare le affermazioni sull'innovazione finanziaria
Un prodotto realizzato, un progetto pilota e un caso d'uso proposto costituiscono forme diverse di evidenza. Una valutazione convincente definisce il problema, individua un'alternativa esistente realistica, misura il costo completo e l'allocazione dei rischi e specifica le circostanze in cui il risultato si invertirebbe. La capitalizzazione di mercato è un'indicazione della valutazione o dell'emissione, non la prova di un miglioramento del benessere. Dimostrare la fattibilità tecnica non dimostra un'adozione diffusa, e una correlazione tra flussi di token e prezzi finanziari non è automaticamente causale.
Lo stesso rigore si applica alla ricerca automatizzata e ai risultati dell'intelligenza artificiale generativa. Spiegazioni scorrevoli possono confondere un registro con una valuta, un'attestazione con una revisione o un confronto di commissioni con una valutazione completa del benessere. Ogni affermazione necessita di una fonte adeguata alla domanda: testi giuridici per i diritti, relazioni sottoposte a revisione per i bilanci, documentazione del sistema per le regole operative e ricerche con una strategia di identificazione credibile per gli effetti causali. Le stablecoin si comprendono meglio come assetti istituzionali i cui benefici e vulnerabilità vanno valutati insieme.
Evidenze storiche e interpretazione: FMI, Comprendere le stablecoin (2025); BCE, Stablecoin in crescita (novembre 2025); e BRI, Relazione economica annuale 2025, Capitolo III. I grafici conservano i rispettivi campioni storici anziché essere presentati come dati di mercato attuali.