
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
6. Funding bancario, assicurazione della liquidità e corse agli sportelli
La struttura del funding di una banca determina chi fornisce le risorse, quando tali soggetti possono chiederne il rimborso e come vengono ripartite le perdite. Depositi, indebitamento all'ingrosso, titoli emessi e capitale proprio differiscono per scadenza, stabilità, sensibilità alle informazioni e costo. I depositi a vista sono particolarmente importanti perché combinano un credito finanziario con un servizio di liquidità: i clienti possono usare i saldi per pagamenti o consumi imprevisti senza attendere la scadenza dei prestiti della banca. Questo servizio contribuisce a spiegare perché le banche possano raccogliere alcuni depositi a tassi d'interesse bassi.
La stessa promessa genera fragilità. Quando le attività a lungo termine non possono essere realizzate rapidamente al loro pieno valore, una corsa ai prelievi può costringere a liquidazioni costose. Il modello di Diamond–Dybvig collega queste due facce dell'attività bancaria: i depositi possono migliorare l'allocazione dei consumi tra bisogni di liquidità incerti, ma l'interazione strategica tra depositanti può produrre una corsa agli sportelli distruttiva. L'analisi chiarisce inoltre i diversi ruoli dell'assicurazione dei depositi, della disciplina di mercato e del capitale proprio. Solvibilità, liquidità e fiducia interagiscono, ma non sono concetti intercambiabili.
Composizione del funding e interpretazione delle percentuali
La serie storica di bilancio dell'area euro riportata sotto mostra l'importanza dei depositi e un aumento graduale della quota di capitale e riserve. I titoli di debito emessi rappresentavano una quota inferiore nel giugno 2025 rispetto al 2000. All'interno dei depositi, la proporzione proveniente dalle istituzioni finanziarie monetarie è diminuita, mentre è aumentata quella dei soggetti diversi dalle IFM. IFM significa istituzione finanziaria monetaria e include le autorità monetarie secondo la classificazione statistica pertinente; un deposito di un'IFM non è automaticamente un prestito overnight non garantito di una banca commerciale. Le categorie statistiche forniscono quindi un punto di partenza, non una misura completa del rischio di rinnovo.
| Voce | 2000 | 2005 | 2010 | 2020 | Giugno 2025 |
|---|---|---|---|---|---|
| Depositi | 54% | 52% | 51% | 60% | 58% |
| Dei depositi: IFM | 41% | 40% | 35% | 33% | 30% |
| Dei depositi: amministrazioni centrali | 1% | 1% | 1% | 1% | 3% |
| Dei depositi: soggetti diversi dalle IFM | 58% | 59% | 64% | 66% | 66% |
| Titoli di debito emessi | 16% | 16% | 15% | 10% | 11% |
| Altre passività | 24% | 26% | 27% | 23% | 24% |
| Capitale e riserve | 5.6% | 5.6% | 6.3% | 7.1% | 7.1% |
| Totale di bilancio, miliardi di EUR | 16,662 | 23,635 | 32,207 | 35,930 | 41,383 |
Le tre righe «dei depositi» utilizzano come denominatore i depositi totali, non le attività totali. Per giugno 2025, i depositi delle IFM sono circa delle attività totali, anziché il 30%. Gli arrotondamenti spiegano perché alcune quote riportate non sommino esattamente a 100. «Capitale e riserve» in questo bilancio statistico non coincide con un coefficiente regolamentare CET1, che utilizza al numeratore il capitale ammissibile e al denominatore attività ponderate per il rischio. Il totale include anche il capitale proprio del bilancio e non va interpretato come debito al netto del capitale proprio.
La stabilità del funding dipende da più fattori della sola etichetta giuridica. Una base diversificata di piccoli conti utilizzati per i pagamenti si comporta diversamente da pochi grandi saldi non assicurati trasferibili rapidamente. Il debito a termine riduce le necessità di rinnovo ravvicinate, ma conserva comunque delle scadenze; il finanziamento garantito dipende dai valori delle garanzie e dagli haircut. Un'analisi del funding dovrebbe confrontare le uscite contrattuali e ipotesi comportamentali realistiche con la liquidità delle attività, anziché presumere che ogni deposito rimarrà o che ogni passività in scadenza possa essere rifinanziata.
Dati storici basati sulla BCE, con date delle osservazioni indicate esplicitamente. Il contesto statistico sottostante è costituito dalle statistiche BCE su moneta, credito e banche.
Il contratto di deposito e il servizio sequenziale
Un normale deposito a vista è un credito verso la banca, generalmente non costituito da un titolo negoziato, che il cliente può prelevare o trasferire su richiesta secondo le condizioni del conto. La sua liquidità lo distingue da un credito vincolato a termine. Il servizio sequenziale significa che la banca soddisfa le richieste nell'ordine in cui arrivano, finché dispone di risorse. Nel semplice modello di corsa agli sportelli, chi si presenta prima può ricevere l'intero importo promesso, mentre chi arriva dopo riceve meno o nulla. Questa scansione contrattuale crea un incentivo ad agire prima degli altri quando il depositante teme un'insufficienza di risorse.
Il modello non va scambiato per una descrizione completa della moderna disciplina dell'insolvenza. L'assicurazione dei depositi, i poteri di intervento, la sospensione dei pagamenti e le regole di priorità tra creditori modificano ciò che accade quando una banca effettivamente fallisce. Tuttavia, un normale prelievo prima della chiusura può conferire un vantaggio rispetto al mantenimento di un saldo esposto al rischio. I trasferimenti digitali possono produrre l'equivalente economico di una coda senza che nessuno si trovi fuori da una filiale. Un deposito può essere stabile nei comportamenti in tempi normali, pur restando giuridicamente esigibile con breve preavviso.
Un modello a tre date con bisogni di consumo incerti
Si considerino 100 famiglie, ciascuna con USD 100 alla data . Esattamente 40 avranno bisogno di consumare a e 60 a , ma inizialmente nessuna famiglia conosce il proprio tipo. A livello individuale, le probabilità sono quindi 0.4 e 0.6. La ripartizione aggregata nota isola il rischio di liquidità idiosincratico; se i prelievi aggregati fossero incerti, la banca dovrebbe considerare cuscinetti aggiuntivi o accordi contingenti. Il tipo effettivo di una famiglia è un'informazione privata, quindi un consumatore tardivo può richiedere un prelievo anticipato anche senza un bisogno immediato di consumo.
Ogni progetto a lungo termine costa USD 100 alla data 0, rende USD 225 alla data 2 e può alternativamente essere liquidato per USD 81 alla data 1. Conservare liquidità mantiene un dollaro come un dollaro tra una data e l'altra. In questa illustrazione, il rendimento del progetto a scadenza non è incerto: la perdita deriva dalla liquidazione anticipata, non dal default del debitore. I progetti sono considerati divisibili nel calcolo della liquidazione marginale. I valori sono ipotesi didattiche stilizzate, non rendimenti di mercato rappresentativi.
I consumatori anticipati attribuiscono valore solo al consumo alla data 1 e quelli tardivi solo al consumo alla data 2. Le loro utilità sono:
I due fattori di 0.6 hanno significati diversi: uno è la probabilità di essere un consumatore tardivo, l'altro è il peso di preferenza attribuito al consumo tardivo. Combinandoli si ottiene . La radice quadrata rende l'utilità concava, quindi un dollaro fornisce un'utilità aggiuntiva maggiore quando il consumo è basso. Il confronto appropriato del benessere è ex ante, prima che la famiglia conosca il proprio tipo di bisogno di liquidità. Confrontare soltanto il maggiore di due pagamenti monetari trascura il valore dell'assicurazione.
Investimento diretto senza banca
Una famiglia che conserva tutti gli USD 100 può consumare USD 100 in ciascuno stato. La sua utilità anticipata è 10 e quella tardiva è , quindi l'utilità attesa è . Una famiglia che investe tutti gli USD 100 deve liquidare per USD 81 se è di tipo anticipato, ma riceve USD 225 se è di tipo tardivo. Entrambe le utilità di stato sono in questo caso pari a 9: e . L'utilità attesa è quindi 9, rendendo l'investimento diretto preferibile alla pura conservazione di liquidità.
Consentire a una famiglia di dividere i propri risparmi non modifica questa graduatoria con questi valori. Se una frazione viene conservata e il resto investito, il consumo anticipato è e quello tardivo . L'utilità attesa è . La sua derivata è negativa in e diventa ancora più negativa all'aumentare della liquidità conservata, quindi il massimo è in . La famiglia isolata investe interamente e liquida se risulta di tipo anticipato. Il vantaggio della banca deriverà dunque dall'aggregazione dei bisogni di famiglie diverse, non dalla semplice offerta di un'allocazione di portafoglio già raggiungibile individualmente.
Aggregare i bisogni di liquidità e preservare i progetti a lungo termine
Una banca che riceve tutti gli USD 10,000 può offrire USD 100 a ogni consumatore anticipato e USD 225 a ogni consumatore tardivo senza liquidare progetti. Conserva dollari e investe i restanti USD 6,000 in 60 progetti. Alla data 1, la liquidità copre tutti i 40 prelievi anticipati. Alla data 2, i progetti rendono dollari, esattamente sufficienti per di pagamenti tardivi. La banca non crea risorse aggiuntive; evita di costringere ogni famiglia di tipo anticipato a liquidare il proprio progetto.
L'utilità attesa diventa , superando il valore di 9 dell'investimento diretto. I consumatori anticipati ricevono più del valore di liquidazione, mentre quelli tardivi conservano l'intero rendimento a scadenza. L'aggregazione consente di tenere al sicuro una parte del denaro per chi ne avrà bisogno prima e di lasciare che i progetti restanti giungano a scadenza. Questa allocazione presuppone che i consumatori tardivi attendano e che il bisogno aggregato corrisponda a quello previsto.
La banca può anche rendere il consumo più uniforme. Offre e . Conservare dollari in liquidità lascia USD 5,600 per finanziare 56 progetti. I loro ricavi alla data 2 sono , che pagano . Il consumo anticipato aumenta di 10, mentre quello tardivo diminuisce di 15. L'effetto sul benessere ex ante è positivo per via delle utilità marginali ipotizzate e del costo in risorse del trasferimento di fondi tra le due date:
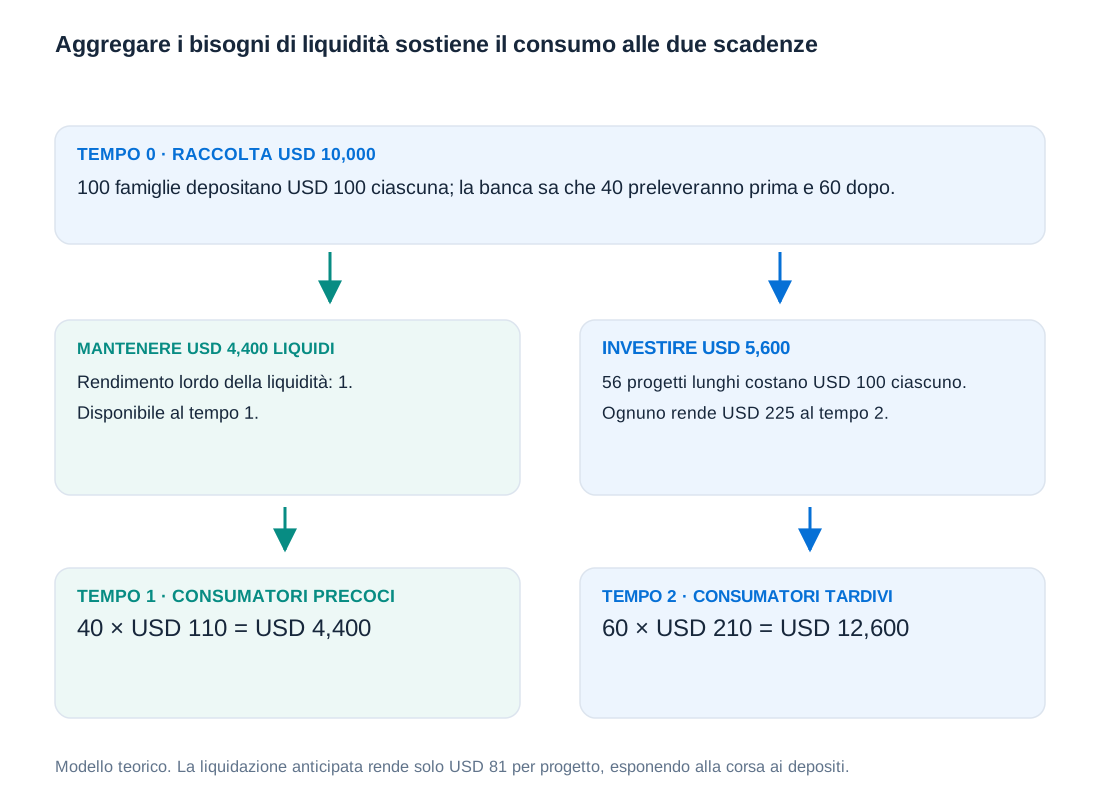
| Assetto | Consumo anticipato | Consumo tardivo | Progetti finanziati inizialmente | Utilità attesa |
|---|---|---|---|---|
| Conservazione individuale di liquidità | USD 100 | USD 100 | 0 | 7.6000 |
| Investimento individuale nel progetto | USD 81 | USD 225 | 100, di cui 40 liquidati | 9.0000 |
| Aggregazione senza ulteriore uniformazione | USD 100 | USD 225 | 60, nessuno liquidato | 9.4000 |
| Aggregazione con uniformazione | USD 110 | USD 210 | 56, nessuno liquidato | 9.4121 |
L'intermediazione finanziaria non aumenta sempre il numero di progetti inizialmente finanziati. Qui riduce l'investimento da 100 progetti a 56, aumentando però il benessere. Nell'investimento diretto, 40 progetti vengono successivamente distrutti in anticipo; nell'assetto aggregato, le risorse liquide sono pianificate fin dall'inizio e il consumo è allocato meglio tra gli stati. Il solo volume degli investimenti non è quindi una misura sufficiente del contributo della banca.
Il vincolo di risorse e l'ottimo esatto di uniformazione del consumo
Il contratto USD 110/210 è un comodo miglioramento realizzabile, non l'ottimo esatto. Per ricavare quest'ultimo, supponiamo che la banca conservi liquidità sufficiente per i pagamenti anticipati e investa tutto il resto in progetti. Con 40 famiglie di tipo anticipato e 60 di tipo tardivo, il vincolo di bilancio è:
Un dollaro aggiuntivo a ogni famiglia di tipo anticipato costa USD 40 in liquidità e comporta la rinuncia a USD 90 di ricavi dei progetti a scadenza, riducendo ciascuno dei 60 pagamenti tardivi di USD 1.50. Massimizzando si ottiene:
Risolvendo entrambe le condizioni si ottengono , e un'utilità attesa di circa 9.412757. Ciò presuppone progetti divisibili e le preferenze indicate. Poiché , una famiglia di tipo tardivo preferisce attendere anziché prelevare e conservare il denaro, purché anche le altre famiglie tardive attendano. Il lieve miglioramento rispetto a USD 110/210 spiega perché il contratto arrotondato sia utile, senza definirlo erroneamente la soluzione matematica esatta.
Il quadro economico ha origine in Diamond e Dybvig, Bank Runs, Deposit Insurance, and Liquidity (1983). Il modello numerico qui utilizzato è l'illustrazione specificata con 100 famiglie, con calcoli espliciti di fattibilità e utilità.
L'equilibrio senza corsa agli sportelli
Torniamo al contratto USD 110/210. Il pagamento di una famiglia tardiva dipende dalle decisioni di prelievo delle altre famiglie. Se tutte le altre famiglie tardive attendono, la banca usa i suoi USD 4,400 di liquidità per i 40 consumatori anticipati e conserva tutti i 56 progetti fino alla scadenza. Una specifica famiglia tardiva, X, riceve allora USD 210 alla data 2 e utilità . Se invece X preleva alla data 1, riceve USD 110, conserva l'importo fino alla data 2 e ottiene utilità .
Quel prelievo aggiuntivo impone la liquidazione di progetti una volta esaurito il normale cuscinetto di liquidità. X preferisce comunque aspettare perché USD 210 supera gli USD 110 che potrebbe conservare. Poiché lo stesso ragionamento vale per ogni depositante tardivo quando gli altri aspettano, l'assenza di prelievi anticipati dei consumatori tardivi è un equilibrio di Nash. Un equilibrio di Nash significa che nessun individuo trae beneficio dal cambiare la propria azione mentre tutti gli altri mantengono la loro; non significa che quell'esito si verificherà necessariamente.
L'equilibrio con corsa agli sportelli e il costo di arrivare ultimi
Supponiamo ora che X si aspetti che gli altri 59 consumatori tardivi prelevino anticipatamente insieme ai 40 consumatori effettivamente anticipati. Quei 99 prelievi richiedono dollari. Liquidare tutti i progetti produce solo dollari; includendo la liquidità, le risorse liquide totali sono . La banca non può pagare a tutti l'importo anticipato promesso, anche se gli investimenti avrebbero reso abbastanza da sostenere l'allocazione prevista qualora fossero stati lasciati intatti.
Se X aspetta, gli altri 99 clienti esauriscono tutte le risorse liquide e non rimangono progetti, quindi X riceve zero alla data 2. Se X si unisce alla corsa, tutti i 100 clienti si mettono in coda. Con il servizio sequenziale, i primi 81 ricevono USD 110 ciascuno, utilizzando USD 8,910; l'82º riceve i restanti USD 26; gli ultimi 18 ricevono zero. Supponendo che ogni posizione abbia la stessa probabilità, l'incasso atteso di X è:
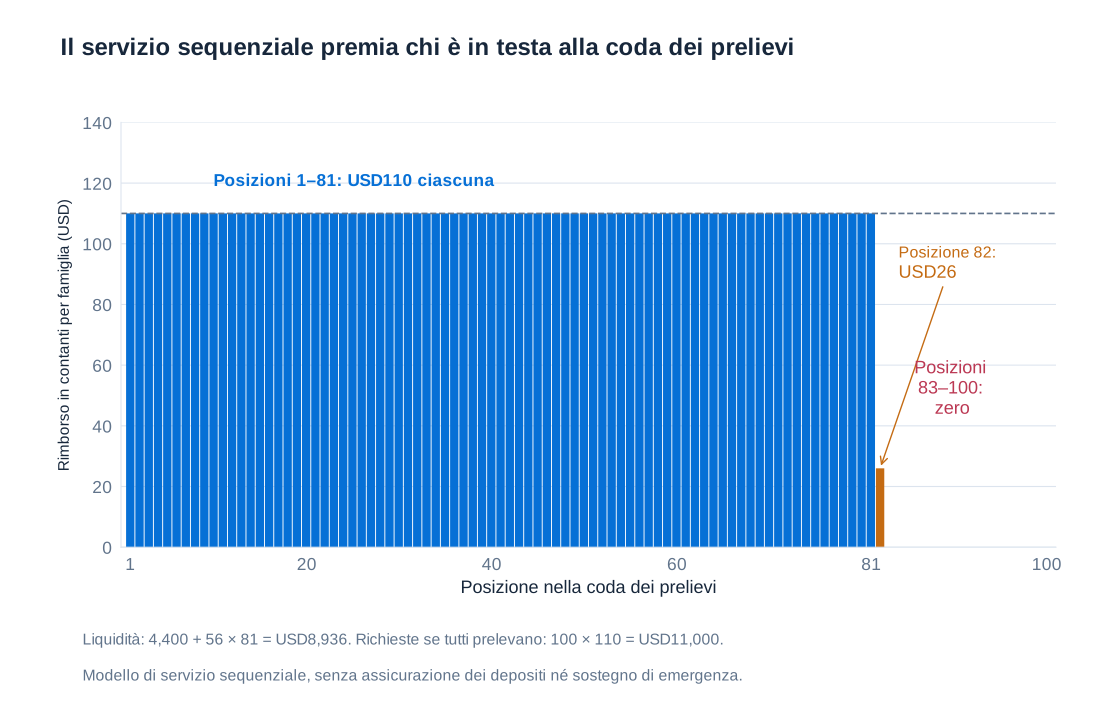
Poiché X è avversa al rischio, l'utilità attesa deve essere calcolata stato per stato. Applicare l'utilità al pagamento medio dà il risultato sbagliato. L'utilità attesa corretta della partecipazione alla corsa e della conservazione dell'importo ricevuto è:
Questa è inferiore a , l'utilità di USD 89.36 certi, perché la coda espone X al rischio di pagamento. Supera comunque l'utilità nulla dell'attesa quando tutti gli altri corrono agli sportelli. Partecipare è quindi una risposta ottima, rendendo la corsa un altro equilibrio. Azioni individualmente razionali possono distruggere un'assicurazione della liquidità collettivamente preziosa. «Panico» descrive l'esito sfavorevole del coordinamento, non dimostra che ogni depositante agisca irrazionalmente.
Il modello isola una corsa provocata dalle aspettative senza un deterioramento iniziale dei fondamentali dei progetti. Nella pratica, le corse possono anche rivelare una reale insolvenza, reagire a perdite dovute ai tassi d'interesse o combinare timori sui fondamentali ed effetti di coordinamento. La distinzione è importante per l'intervento: fornire liquidità a una banca economicamente valida e assorbire le perdite di una banca insolvente risolvono problemi diversi.
Assicurazione dei depositi, parità di trattamento e loro limiti
Supponiamo che un sistema assicurativo esterno garantisca a ogni depositante almeno USD 100, con risorse credibili e pagamenti tempestivi. Se X attende mentre tutti gli altri corrono agli sportelli, riceve USD 100 dall'assicuratore anziché zero, ottenendo utilità 6. Se X partecipa alla corsa, le prime 81 posizioni nella coda ricevono comunque USD 110; tutte le altre sono integrate fino a USD 100. L'utilità attesa della partecipazione è allora . L'assicurazione riduce notevolmente lo svantaggio dell'attesa, ma questa specifica garanzia del solo capitale non elimina l'incentivo alla corsa, perché protegge 100 mentre un prelievo anticipato riuscito paga 110.
Una garanzia più ampia o un contratto diverso possono eliminare il vantaggio di chi agisce per primo se attendere preserva almeno il diritto assicurato rilevante e il pagamento è sufficientemente tempestivo. Credibilità, limiti di copertura e accesso ai fondi contano quanto l'annuncio dell'assicurazione. Una protezione finanziata dall'esterno della banca in dissesto modifica inoltre il vincolo di risorse: il pagamento dell'assicuratore non può essere trattato come liquidità creata dalla banca originaria. Indebolendo gli incentivi dei creditori a monitorare il rischio, l'assicurazione può aumentare l'azzardo morale: per questo requisiti patrimoniali, vigilanza, contributi sensibili al rischio e meccanismi di risoluzione sono complementi rilevanti.
In alternativa, immaginiamo che i ricavi della liquidazione debbano essere condivisi in parti uguali tra tutti i 100 depositanti, indipendentemente da chi abbia richiesto il pagamento anticipato. Ciascuno riceve dollari. X ottiene allora lo stesso importo partecipando alla corsa o aspettando, eliminando con questa regola il vantaggio di una posizione migliore nella coda. Ciò non ripristina il pagamento tardivo di USD 210 e non recupera il valore produttivo distrutto dalla liquidazione. Il risultato è l'indifferenza, non una dimostrazione rigorosa che non possa verificarsi alcuna corsa. Anche un'effettiva parità di trattamento giuridico dopo la chiusura non annulla necessariamente i pagamenti già effettuati prima dell'intervento.
Northern Rock e il comportamento osservabile dei depositanti
Le code davanti a Northern Rock nel 2007 offrono un'illustrazione visibile di questi incentivi. Le preoccupazioni dei clienti comprendevano l'eventualità che altri clienti prelevassero, che il servizio delle filiali si interrompesse e che arrivare tardi impedisse l'accesso ai fondi. Alcuni descrivevano il trasferimento del denaro come una risposta prudente alle azioni altrui, anziché come panico. Questo richiama la complementarità strategica del modello: il prelievo di un altro depositante può rendere più conveniente il proprio. La fotografia documenta l'evento storico, mentre il modello numerico è una spiegazione costruita per illustrare un meccanismo.
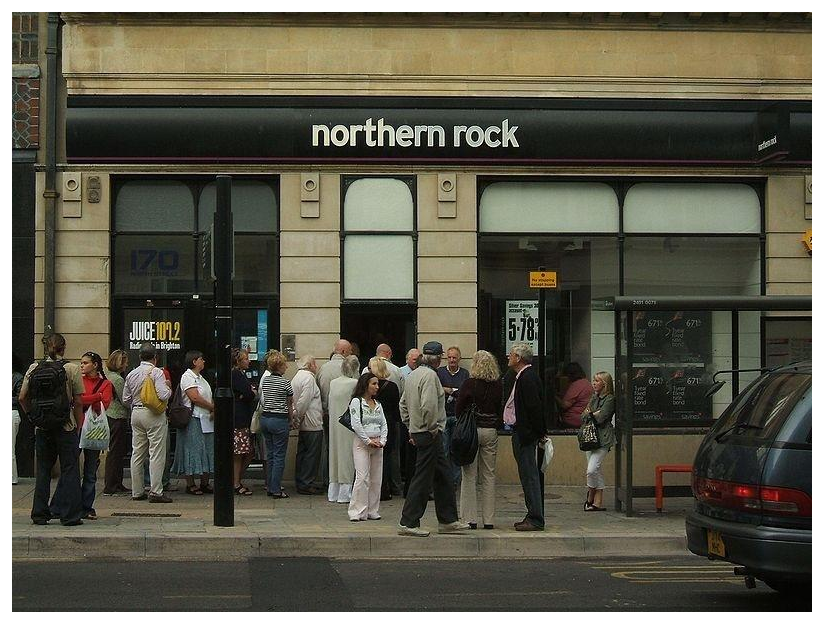
L'episodio non va ridotto a un puro shock nelle aspettative. Contano anche il funding all'ingrosso di una banca reale, la liquidità delle sue attività, il sostegno pubblico e le informazioni sulla sua situazione. Code visibili possono amplificare timori già presenti; comunicazione online e trasferimenti rapidi possono oggi diffondere ed eseguire le decisioni di prelievo molto più velocemente. L'interruzione dei pagamenti può indurre anche un cliente assicurato a spostare i fondi, quindi il solo prelievo non rivela che il cliente si aspetti una perdita finale non assicurata.
Depositi a vista e funding vincolato a termine: una scelta svolta
Un cliente con USD 100 può scegliere un conto a vista che paga il 10% annuo o un deposito vincolato biennale che paga il 20% annuo. Gli interessi sono composti e vengono pagati al prelievo o alla scadenza. Il conto a vista paga USD 110 dopo un anno o USD 121 dopo due. Il conto vincolato paga USD 144 dopo due anni e non consente il prelievo anticipato. Manteniamo le stesse probabilità di tipo, 40% anticipato/60% tardivo, e le stesse utilità. Supponiamo che il cliente non possa ottenere un prestito garantito dal credito vincolato né venderlo; un consumatore anticipato non ne ricava consumo alla data 1 e non attribuisce valore al pagamento successivo.
Le due utilità attese sono:
Il cliente preferisce il conto a vista con interesse inferiore perché la disponibilità anticipata ha valore. Il deposito vincolato dovrebbe avere un pagamento finale che soddisfi . Quindi dollari. Se è il tasso composto annuo sul deposito vincolato biennale, allora:
L'arrotondamento intermedio conta: sostituire l'utilità esatta del conto a vista con 8.16 prima di risolvere modifica il pagamento e il tasso riportati. L'enorme tasso di indifferenza non è una stima realistica di mercato. Deriva dall'ipotesi estrema che una famiglia di tipo anticipato non possa utilizzare affatto la ricchezza vincolata e sia interessata esclusivamente al consumo anticipato. L'esercizio isola un'intuizione generale: i servizi di liquidità possono rendere il funding a vista meno costoso di un funding vincolato altrimenti confrontabile. Rimuovere il divieto di indebitamento o prelievo, modificare le probabilità dei tipi oppure aggiungere rischio o servizi del conto cambierebbe il premio.
Disciplina di mercato: monitoraggio utile e prelievi destabilizzanti
La disciplina di mercato si manifesta quando investitori o creditori reagiscono al rischio bancario attraverso rendimenti richiesti, quantità di funding e condizioni contrattuali, influenzando così il management prima che si verifichino perdite. I depositi esigibili a richiesta offrono al creditore un'opzione di uscita. Se un comportamento rischioso minaccia il funding, i manager possono limitarlo ex ante. I creditori all'ingrosso a breve termine non assicurati, compresi i finanziatori interbancari e i fondi monetari, hanno incentivi diretti al monitoraggio legati alle perdite più forti rispetto ai piccoli depositanti integralmente protetti. Anche i prezzi delle azioni e del debito a lungo termine contengono informazioni, pur quando quegli investitori non possono ritirare i fondi al valore nominale.
La disciplina non è né automatica né gratuita. Il monitoraggio richiede informazioni e competenze; alcuni creditori possono sfruttare il lavoro altrui, affidarsi alle garanzie o reagire a segnali fuorvianti. I prelievi possono penalizzare una banca debole, ma anche imporre vendite inefficienti di attività e propagare le tensioni. Un modello in cui la minaccia credibile di prelievo induce comportamenti prudenti può spiegare il debito esigibile a richiesta, ma non dimostra che i depositi reali siano intrinsecamente privi di rischio. Lo stesso meccanismo può disciplinare i manager e creare un gioco di coordinamento instabile.
Il Pilastro 3 del quadro di Basilea sostiene la disciplina attraverso l'informativa pubblica, integrando i requisiti minimi e il riesame prudenziale. Informazioni utili consentono agli investitori di confrontare esposizioni, capitale e rischio, ma l'informativa non può rendere tutti gli investitori ugualmente informati o impedire ogni corsa agli sportelli. L'assicurazione dei depositi e la rimozione della priorità sequenziale riducono il beneficio privato del monitoraggio esercitato attraverso il prelievo; la vigilanza prudenziale assume allora un ruolo maggiore nel contenimento del rischio.
Gli studi empirici rilevano che i deflussi di depositi dipendono dalle difficoltà della banca, dall'esposizione non assicurata e dalla relazione con il cliente. Lo studio di Brown, Guin e Morkoetter sulla crisi del 2007–09 rileva un rischio di prelievo inferiore tra i clienti con forti relazioni preesistenti e maggiori costi di cambio banca. Il risultato riguarda il contesto studiato, non garantisce che i depositi di relazione non vengano mai ritirati. La ricerca di Jiang, Matvos, Piskorski e Seru collega le perdite di valore delle attività dovute ai tassi d'interesse e la leva non assicurata alla fragilità nel 2023. Il lavoro di Cookson e coautori esamina come i social media possano accelerare il coordinamento. Le motivazioni possono includere evitare perdite, mantenere accesso ininterrotto ai pagamenti, ottenere tassi migliori o esprimere disapprovazione verso l'istituzione; i prelievi osservati non derivano necessariamente da un'unica motivazione.
Fonti: quadro di informativa del Pilastro 3 di Basilea; Brown, Guin e Morkoetter, Deposit withdrawals from distressed banks: Client relationships matter; Jiang e coautori, Monetary Tightening and U.S. Bank Fragility in 2023; Cookson e coautori, Social media as a bank run catalyst.
Modigliani–Miller come riferimento per la struttura finanziaria delle banche
La struttura finanziaria di una banca è la combinazione di debito e capitale proprio che finanzia le sue attività. Nel riferimento teorico di Modigliani–Miller senza frizioni, cambiare questa combinazione non modifica il valore totale dell'impresa se la politica di investimento sottostante e i cash flow complessivi rimangono fissi. Le ipotesi di mercato perfetto eliminano costi di transazione, imposte dipendenti dal finanziamento, costi aggiuntivi del dissesto, asimmetrie informative ed effetti del finanziamento sugli investimenti. Il debito può essere rischioso in una versione estesa del ragionamento; ciò che viene escluso è un'ulteriore distruzione di valore dovuta soltanto a una diversa ripartizione dei cash flow.
Se una banca riduce la leva finanziaria, il suo capitale proprio diventa generalmente meno rischioso, quindi può diminuire il rendimento richiesto dagli azionisti. È pertanto scorretto moltiplicare un rendimento storico fisso del capitale proprio per una quota maggiore di capitale e dedurne che i costi complessivi del finanziamento debbano aumentare di quell'importo. Il teorema fornisce un riferimento rigoroso, non una descrizione letterale dell'attività bancaria: i depositi offrono servizi, le garanzie creano sussidi, le imposte trattano gli strumenti in modo diverso e il dissesto può distruggere valore. Queste deviazioni spiegano perché la struttura finanziaria conti nella pratica. Il classico articolo sul costo del capitale risale al 1958; non va confuso con il successivo lavoro sulla politica dei dividendi.
La teoria del trade-off e le differenze nel rischio delle attività
La teoria del trade-off bilancia i benefici del debito, come lo scudo fiscale degli interessi quando disponibile, con i costi attesi del dissesto finanziario e i relativi problemi di agenzia. A parità di altri fattori, un rischio inferiore delle attività consente più debito per una data probabilità di dissesto. Il portafoglio diversificato di liquidità, titoli e prestiti senior di una banca può presentare una volatilità misurata delle attività inferiore a quella delle attività operative di un'impresa non finanziaria. Un prestito è spesso un credito relativamente protetto verso un'impresa, mentre le attività dell'impresa stessa sopportano l'intera incertezza operativa.
Ciò contribuisce a spiegare perché le banche abbiano spesso una leva maggiore delle imprese non finanziarie; non dimostra che ogni banca possieda attività più sicure di ogni impresa. Concentrazione dei prestiti, default correlati, posizioni di mercato, esposizione alla duration e impegni fuori bilancio possono tutti rendere rischiosa una banca. Anche una bassa volatilità misurata nei periodi normali può nascondere rischi di coda. L'evidenza sulle differenze medie nel rischio delle attività sostiene quindi una spiegazione condizionata della leva, non un'approvazione indiscriminata di un esiguo cuscinetto di capitale proprio.
Produzione di liquidità e ruolo speciale del debito bancario
Il normale debito societario serve principalmente a finanziare un'impresa. I depositi bancari producono anche servizi apprezzati dai clienti: pagamenti, custodia e accesso alla liquidità con breve preavviso. I depositanti possono accettare un rendimento inferiore in cambio di questi servizi, creando un beneficio di convenienza per la banca. Secondo le teorie della produzione di liquidità, la gestione del rischio aiuta l'istituzione a emettere passività considerate sicure e liquide dagli utilizzatori. Sostituire ogni deposito con normale capitale proprio eliminerebbe il servizio di deposito, perché un diritto azionario oscilla di valore e non rappresenta la promessa di pagare un importo fisso a richiesta.
Questa osservazione non implica che qualsiasi capitale proprio aggiuntivo distrugga la creazione di liquidità. La banca può sostituire altro debito, trattenere utili o modificare le proprie dimensioni, e un capitale più robusto può rendere più sicuri i depositi. La domanda rilevante riguarda l'effetto marginale di una modifica del finanziamento, con ipotesi esplicite su attività, servizi, rischio e regolamentazione. I modelli in cui una leva elevata sostiene la produzione di liquidità spiegano una forza favorevole al debito; da soli non identificano il coefficiente patrimoniale socialmente ottimale.
Disciplina e rete di sicurezza pubblica
Una seconda teoria specifica delle banche considera il debito a breve termine esigibile a richiesta come un meccanismo di impegno credibile. I creditori possono ritirare i fondi quando osservano distrazioni di risorse da parte dei manager o assunzione di rischi, rendendo la cattiva condotta costosa per la banca. Nel modello, la minaccia può sostenere una condotta prudente, purché monitoraggio e applicazione dei vincoli siano efficaci. È una spiegazione teorica del motivo per cui le banche emettono debito suscettibile di corse ai prelievi, pur essendo queste costose; la tensione non può essere risolta presumendo che la minaccia di corsa presenti benefici ma nessun possibile costo.
Una terza spiegazione è la rete di sicurezza pubblica: garanzie sui depositi, accesso alla liquidità della banca centrale e aspettativa di sostegni straordinari possono ridurre il compenso per il rischio richiesto dai creditori. Se il prezzo della protezione non riflette interamente il rischio, gli azionisti possono preferire una leva maggiore perché parte delle perdite ricade sull'assicuratore, su un fondo di risoluzione o, in ultima analisi, sulla collettività. Si crea così una differenza tra funding privatamente conveniente e funding socialmente desiderabile. Non ne consegue che ogni prestito della banca centrale sia un sussidio a carico dei contribuenti o che ogni banca fallita venga salvata: contano garanzie, prezzi, ammissibilità, allocazione delle perdite e regole di risoluzione.
| Spiegazione | Meccanismo | Implicazione e precisazione |
|---|---|---|
| Riferimento di Modigliani–Miller | Il finanziamento si limita a riallocare cash flow fissi | Nessun effetto sul valore alle sue condizioni; una differenza va spiegata dalle frizioni reali |
| Teoria del trade-off | Benefici del debito bilanciati con i costi attesi del dissesto | Un minore rischio delle attività può sostenere una leva maggiore |
| Produzione di liquidità | I depositi forniscono crediti liquidi di valore | Una parte del debito è un prodotto dell'attività bancaria, ma più capitale proprio non deve necessariamente eliminare i depositi |
| Disciplina di mercato | Le minacce di prelievo vincolano il comportamento dei manager | L'esigibilità a richiesta può creare incentivi e anche corse agli sportelli distruttive |
| Incentivi della rete di sicurezza | La protezione riduce l'esposizione alle perdite dei creditori privati | La leva scelta privatamente può superare il livello socialmente desiderabile |
Che cosa può e non può dimostrare l'evidenza empirica
La ricerca che confronta banche e soggetti non bancari rileva che le differenze nel rischio delle attività spiegano una parte consistente del divario di leva. La differenza residua non va semplicemente etichettata come un sussidio pubblico misurato con precisione: possono contare anche i servizi di liquidità, la regolamentazione, la misurazione e altre caratteristiche istituzionali. Analogamente, il fatto che i coefficienti patrimoniali storici predicano debolmente l'inizio delle crisi non dimostra che la leva sia innocua. Boom delle attività, composizione del funding, cambiamenti nel rischio delle attività e perdite di valore possono interagire con le dimensioni del cuscinetto che assorbe le perdite.
È utile distinguere tra l'ingresso in una crisi e la ripresa successiva. La ricerca storica di Jordà, Richter, Schularick e Taylor rileva che i sistemi bancari meglio capitalizzati si riprendono più efficacemente dopo le crisi, sebbene un capitale elevato, da solo, non permetta di prevedere in modo affidabile quali sistemi riusciranno a evitarle. Una banca poco capitalizzata che subisce perdite può ridurre il credito o vendere attività per ripristinare un coefficiente, trasmettendo le tensioni ai debitori. Il capitale assorbe le perdite e può sostenere la continuità dell'intermediazione proprio quando raccogliere nuovo capitale proprio è difficile.
Requisiti patrimoniali più elevati possono comportare costi di transizione nel breve periodo. L'analisi di Gropp, Mosk, Ongena e Wix dell'esercizio europeo sul capitale del 2011 rileva che le banche interessate aumentarono i coefficienti soprattutto riducendo le attività ponderate per il rischio e i prestiti, con effetti negativi sulle imprese che dipendevano da esse. Questo risultato identifica la risposta a un intervento specifico, non un effetto permanente e universale di una maggiore capitalizzazione. Le banche possono adeguarsi anche mediante nuovo capitale proprio, utili trattenuti o una diversa composizione delle attività; i tempi e le condizioni economiche influenzano la scelta. La valutazione di una politica deve confrontare gli effetti della transizione con i benefici di una maggiore resilienza e di un'offerta di credito più stabile lungo il ciclo.
I riferimenti empirici comprendono Berg e Gider (2017), What Explains the Difference in Leverage between Banks and Non-Banks?; Jordà, Richter, Schularick e Taylor, Bank Capital Redux: Solvency, Liquidity, and Crisis; e Gropp, Mosk, Ongena e Wix, Banks Response to Higher Capital Requirements. I meccanismi della produzione di liquidità e del debito rimborsabile a richiesta sono sviluppati rispettivamente da DeAngelo e Stulz (2015) e da Calomiris e Kahn (1991); il dibattito sulla rete di sicurezza comprende Admati e Hellwig (2013).
La decisione di finanziamento non può quindi ridursi alla scelta del tasso d'interesse offerto più basso. Una banca deve considerare i servizi di liquidità promessi ai clienti, le attività a copertura di tali promesse, gli incentivi creati dai diritti di prelievo e le perdite che il suo patrimonio netto può assorbire. Una struttura poco costosa in tempi normali può diventare onerosa quando i creditori chiedono contemporaneamente liquidità, mentre un'adeguata riserva patrimoniale e accordi credibili per la liquidità contribuiscono a preservare i servizi per i quali i clienti utilizzano la banca.