
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
11. Innovazione e concorrenza nei pagamenti
I pagamenti sono un servizio finanziario, un'attività tecnologica e un problema di coordinamento. I clienti desiderano un modo comodo e affidabile per pagare; gli esercenti vogliono completare le vendite a un costo accettabile; i fornitori necessitano di ricavi sufficienti a finanziare infrastrutture, controllo delle frodi e assistenza. La stessa transazione può coinvolgere un wallet, un circuito di carte, una banca acquirer, una banca emittente e il regolamento in moneta di banca centrale. L'innovazione può migliorare un livello senza sostituire gli altri: per questo un normale conto bancario può restare alla base di una nuova applicazione rivolta al cliente.
I livelli di un servizio di pagamento
L'interfaccia determina il modo in cui una persona avvia un pagamento, con una carta, un'applicazione, un codice QR o una procedura di pagamento online. L'autenticazione stabilisce chi lo autorizza. La messaggistica comunica l'istruzione; la compensazione calcola le obbligazioni; il regolamento le estingue mediante un'attività concordata. L'accettazione da parte degli esercenti, la conformità normativa, la gestione delle controversie e l'assistenza clienti collegano questi livelli all'attività commerciale effettiva. Un fornitore può specializzarsi in una funzione o integrarne diverse.
Consideriamo un wallet mobile che tokenizza le credenziali della carta già posseduta da un cliente. Il consumatore può percepire un prodotto nuovo e comodo, mentre il pagamento continua a utilizzare un circuito di carte e un conto bancario. Di conseguenza, l'uso del wallet e quello della carta possono sovrapporsi. Non devono essere sommati come se fossero categorie di pagamento mutuamente esclusive. Un servizio da conto a conto può invece avviare un bonifico, ma necessita comunque di autenticazione, controlli antifrode e riconciliazione per l'esercente.
| Livello | Funzione economica | Esempio di una misura di prestazione pertinente |
|---|---|---|
| Interfaccia del cliente | Rendere l'avvio del pagamento comodo e accessibile | Completamento della procedura di pagamento, tempi e accessibilità |
| Autenticazione e controllo del rischio | Limitare l'utilizzo non autorizzato e le frodi | Perdite da frode, rifiuti errati e recuperi |
| Accettazione e regole del circuito | Collegare paganti ed esercenti secondo regole condivise | Accettazione attiva, copertura e interoperabilità |
| Compensazione e regolamento | Determinare ed estinguere le obbligazioni finanziarie | Definitività, utilizzo di liquidità, disponibilità operativa e mancati regolamenti |
| Servizi successivi al pagamento | Risolvere le controversie e riconciliare le transazioni | Tempi di risoluzione, gestione dei rimborsi e costo dell'assistenza |
| Credito e servizi a valore aggiunto | Fornire finanziamenti, programmi fedeltà o altri servizi complementari | Beneficio incrementale al netto delle perdite su crediti e dei costi del servizio |
Mercati a due versanti ed effetti di rete incrociati
Una piattaforma di pagamento serve generalmente almeno due gruppi interdipendenti. I consumatori attribuiscono maggiore valore a un metodo quando molti esercenti lo accettano; gli esercenti gli attribuiscono maggiore valore quando molti clienti lo utilizzano attivamente. Sono effetti di rete incrociati, o indiretti. Gli effetti di rete diretti sorgono invece quando gli utenti traggono beneficio da altri membri dello stesso gruppo, come nella messaggistica o nei trasferimenti tra persone. Entrambi possono esistere in un ecosistema di pagamento, ma sono analiticamente distinti.
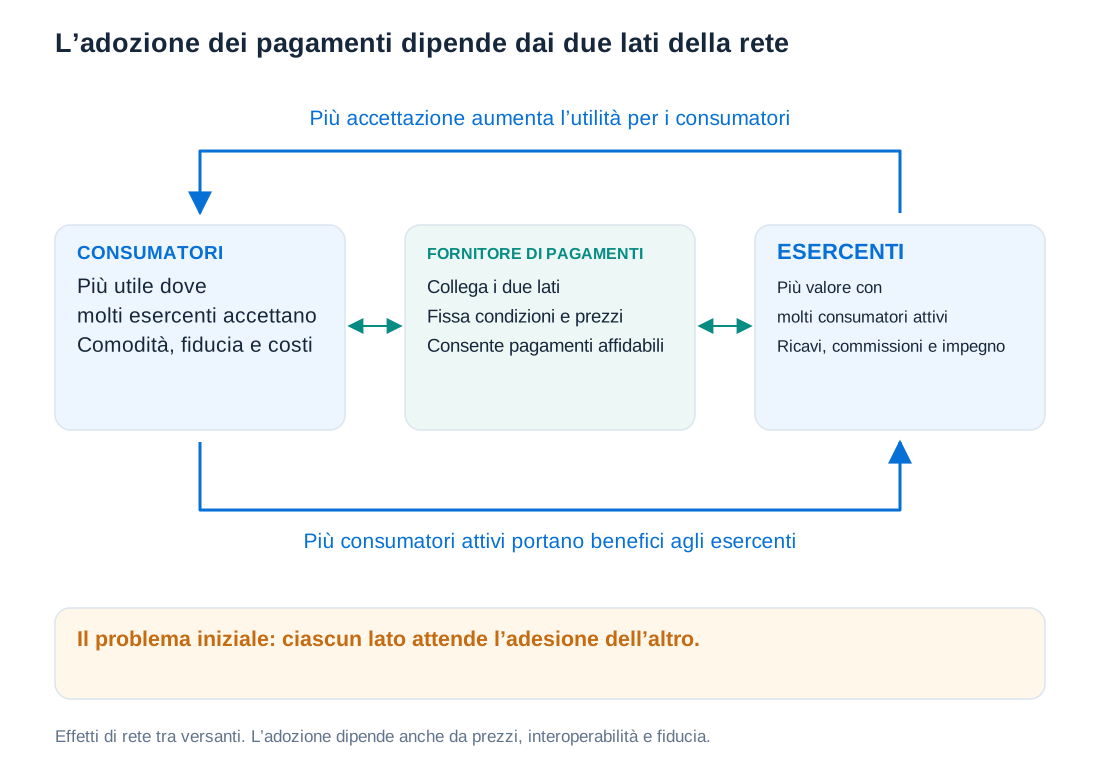
Un metodo tecnicamente eccellente ma accettato da pochi esercenti offre ai consumatori scarsi motivi per adottarlo. Gli esercenti, a loro volta, possono rifiutarne l'integrazione finché non esiste domanda da parte dei consumatori. Questo problema di coordinamento spiega perché una nuova piattaforma possa sovvenzionare un versante, coinvolgere esercenti di riferimento o integrarsi in un'applicazione con una base di utenti esistente. Spiega inoltre perché addebitare a ciascun versante il solo costo di elaborazione misurato in senso stretto non massimizzi necessariamente l'adozione o il profitto.
Una rappresentazione semplice è , dove l'utilità del consumatore cresce con il numero di esercenti rilevanti , diminuisce con il prezzo a carico del consumatore e diminuisce con gli attriti di adozione . Analogamente, il beneficio dell'esercente può essere scritto . I parametri e rappresentano i benefici incrociati in un modello stilizzato, non costanti universali stimate. I conteggi rilevanti riguardano controparti utilizzabili e attive, non tutti i conti registrati nel mondo. Un elevato numero nominale di utenti può essere commercialmente inutile se questi non scelgono mai il metodo.
La retroazione positiva può rendere difficile scalzare le reti consolidate, ma la concentrazione non è inevitabile. Consumatori ed esercenti possono praticare il multi-homing, utilizzando diversi fornitori, e l'interoperabilità può collegare le reti. Costi di passaggio, accordi di esclusiva, impostazioni predefinite, accesso ai dispositivi e costi di integrazione di ulteriori metodi influenzano la pressione concorrenziale. Anche effetti di rete ed economie di scala sono concetti diversi: gli effetti di rete modificano il valore della partecipazione, mentre le economie di scala riducono il costo medio al crescere della produzione.
Risolvere un problema del cliente prima di perseguire la crescita dimensionale
Un'innovazione efficace elimina un ostacolo specifico. I primi sviluppi dell'e-commerce hanno creato problemi di fiducia, inserimento ripetuto dei dati, esercenti sconosciuti e abbandono della procedura di acquisto. Un wallet che semplifica il pagamento e offre una gestione credibile delle controversie può creare valore senza inventare una nuova attività di regolamento. Un esercente può accettare una commissione più alta se il servizio genera vendite aggiuntive redditizie, riduce le frodi o migliora la riconciliazione. Il vantaggio va misurato rispetto a un'alternativa appropriata, non rispetto a un mondo in cui pagare non costa nulla.
I dettagli operativi sono centrali in questa proposta di valore. Una progettazione pensata prima per il mobile può ridurre gli ostacoli iniziali, mentre un'autenticazione accessibile può migliorare l'inclusione. Una cattiva gestione dei rimborsi, le interruzioni o restrizioni ingiustificate dei conti possono annullare il beneficio della rapidità di esecuzione. Per un prodotto collegato al credito come il buy now, pay later, comodità e conversione vanno valutate insieme a underwriting, perdite attese, indebitamento dei consumatori e costi del funding. Una funzione di pagamento e una funzione di credito sono servizi complementari, non lo stesso prodotto.
Gli indicatori utili comprendono quindi utenti attivi, frequenza delle transazioni, accettazione degli esercenti, conversione, margine di contribuzione corretto per le frodi, fidelizzazione e costo di acquisizione. Il numero di download e i conti registrati forniscono informazioni incomplete. Un'introduzione controllata o un gruppo di confronto credibile sono più informativi sulle vendite incrementali rispetto all'osservazione che i clienti molto coinvolti spendono di più: i clienti possono aderire a un programma fedeltà proprio perché acquistano già frequentemente.
Composizione dei pagamenti nel 2024: valore, numero e canale
Il commercio al dettaglio fisico e quello online hanno esigenze di transazione diverse. Il contante fisico può essere utile in un punto vendita, ma non può essere consegnato direttamente a un esercente remoto. Wallet online, fatture e trasferimenti tra conti possono quindi avere un ruolo maggiore nell'e-commerce, mentre le modalità di utilizzo delle carte differiscono tra il pagamento fisico e quello digitale. Spostare una vendita online può cambiare il fornitore che controlla la relazione con il cliente, anche se il pagamento finale continua a essere finanziato da moneta bancaria.
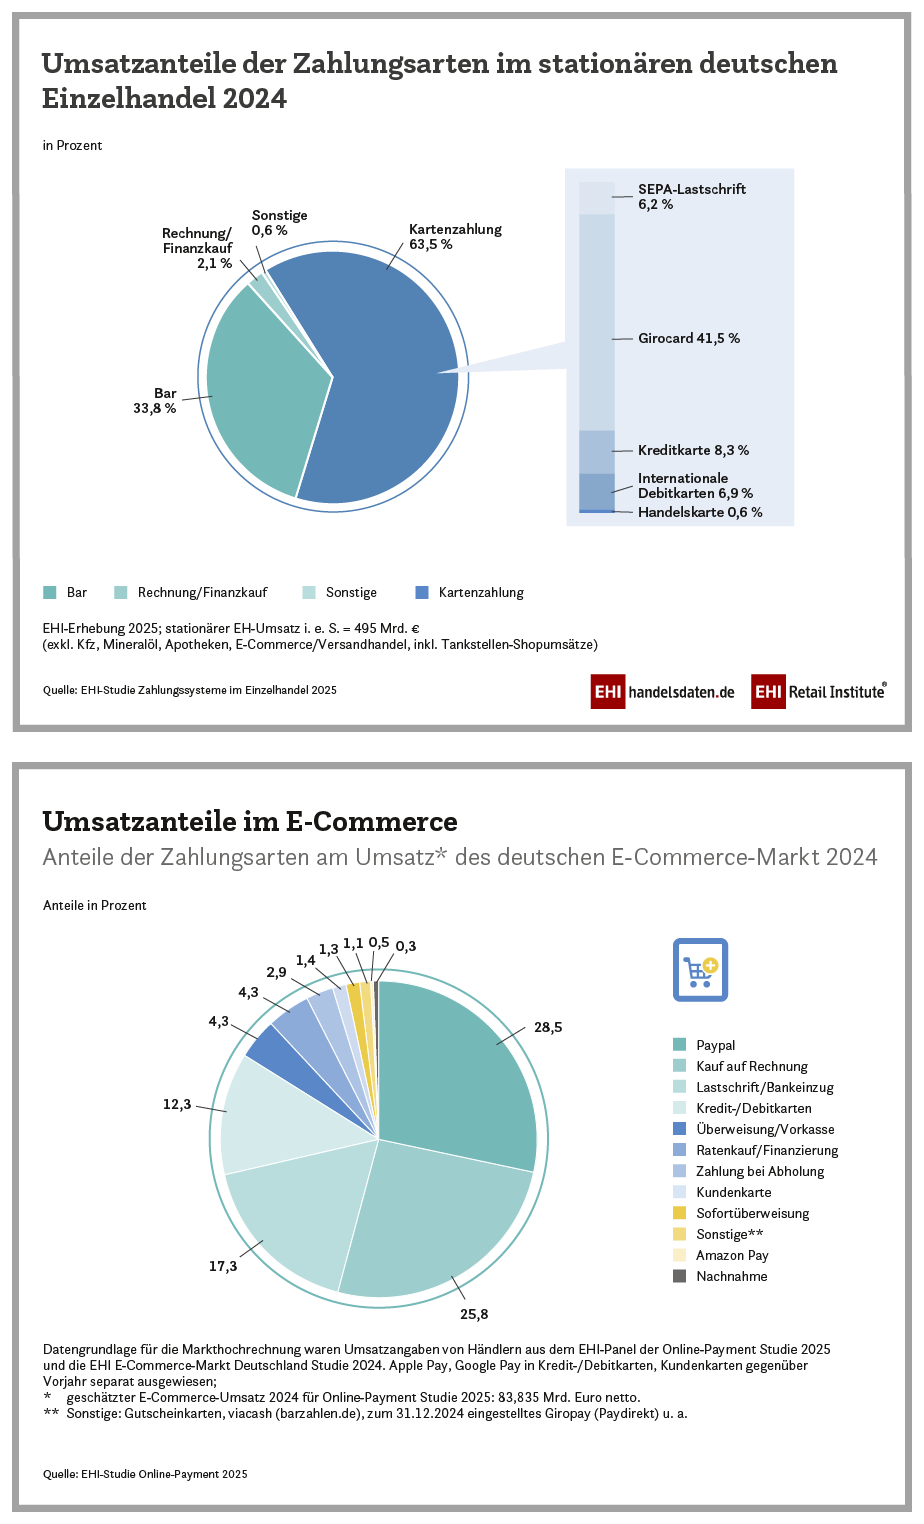
Le due fotografie del 2024 confrontano i metodi di pagamento all'interno di ciascun canale; non sono una serie temporale. Il grafico del commercio fisico separa contante, pagamenti basati su carte, acquisti su fattura o finanziati e altri metodi, per poi scomporre la categoria basata sulle carte. Il grafico dell'e-commerce distingue PayPal, pagamento su fattura, addebito diretto, carte di credito e debito, bonifici anticipati, finanziamento rateale, pagamento al ritiro, carte cliente, servizi di trasferimento immediato, altri metodi, Amazon Pay e contrassegno. Le quote utilizzano il valore delle transazioni del rispettivo canale; popolazioni e criteri di rendicontazione non sono identici.
| Canale | Metodo | Quota | Interpretazione |
|---|---|---|---|
| Commercio al dettaglio fisico | Cassa | 33.8% | La quota in valore differisce dalla quota del 54.6% sul numero delle transazioni. |
| Commercio al dettaglio fisico | Girocard | 41.5% | Categoria di carte nazionale. |
| Commercio al dettaglio fisico | Carte di debito internazionali | 6.9% | Separate da Girocard in questa classificazione. |
| Commercio al dettaglio fisico | Carte di credito | 8.3% | Separate dalle carte di debito. |
| Commercio al dettaglio fisico | Addebito diretto SEPA | 6.2% | La classificazione pubblicata lo distingue dalle altre categorie di carte. |
| Commercio al dettaglio fisico | Altri metodi | 3.3% | Residuo dopo le quote arrotondate mostrate. |
| E-commerce | PayPal | 28.5% | Quota in valore nel confronto online. |
| E-commerce | Pagamento su fattura | 25.8% | Pagamento dopo la fatturazione. |
| E-commerce | Addebito diretto | 17.3% | Incasso basato sul conto. |
| E-commerce | Carte di credito e di debito internazionali | 12.3% | Il raggruppamento online differisce da quello del commercio fisico. |
| E-commerce | Altri metodi | 16.1% | Comprende i restanti metodi online. |
Il risultato sul contante illustra l'importanza dei denominatori: il contante può rappresentare la maggior parte degli acquisti per numero e una quota inferiore del valore complessivo, perché le transazioni in contanti tendono a essere più piccole. La tabella corregge inoltre un errore comune di classificazione: la categoria delle carte online include le carte di debito internazionali, quindi non va denominata semplicemente «carte di credito». Si tratta di risultati storici di indagine per il 2024, non di quote attuali o di un censimento completo di ogni pagamento. Nei grafici integrali, la base di valore del commercio fisico è EUR 495 miliardi, mentre la stima dell'e-commerce è EUR 83.835 miliardi al netto delle imposte. Le percentuali possono essere confrontate entro le rispettive definizioni, ma i totali in euro non vanno sommati senza armonizzare perimetro e trattamento fiscale.
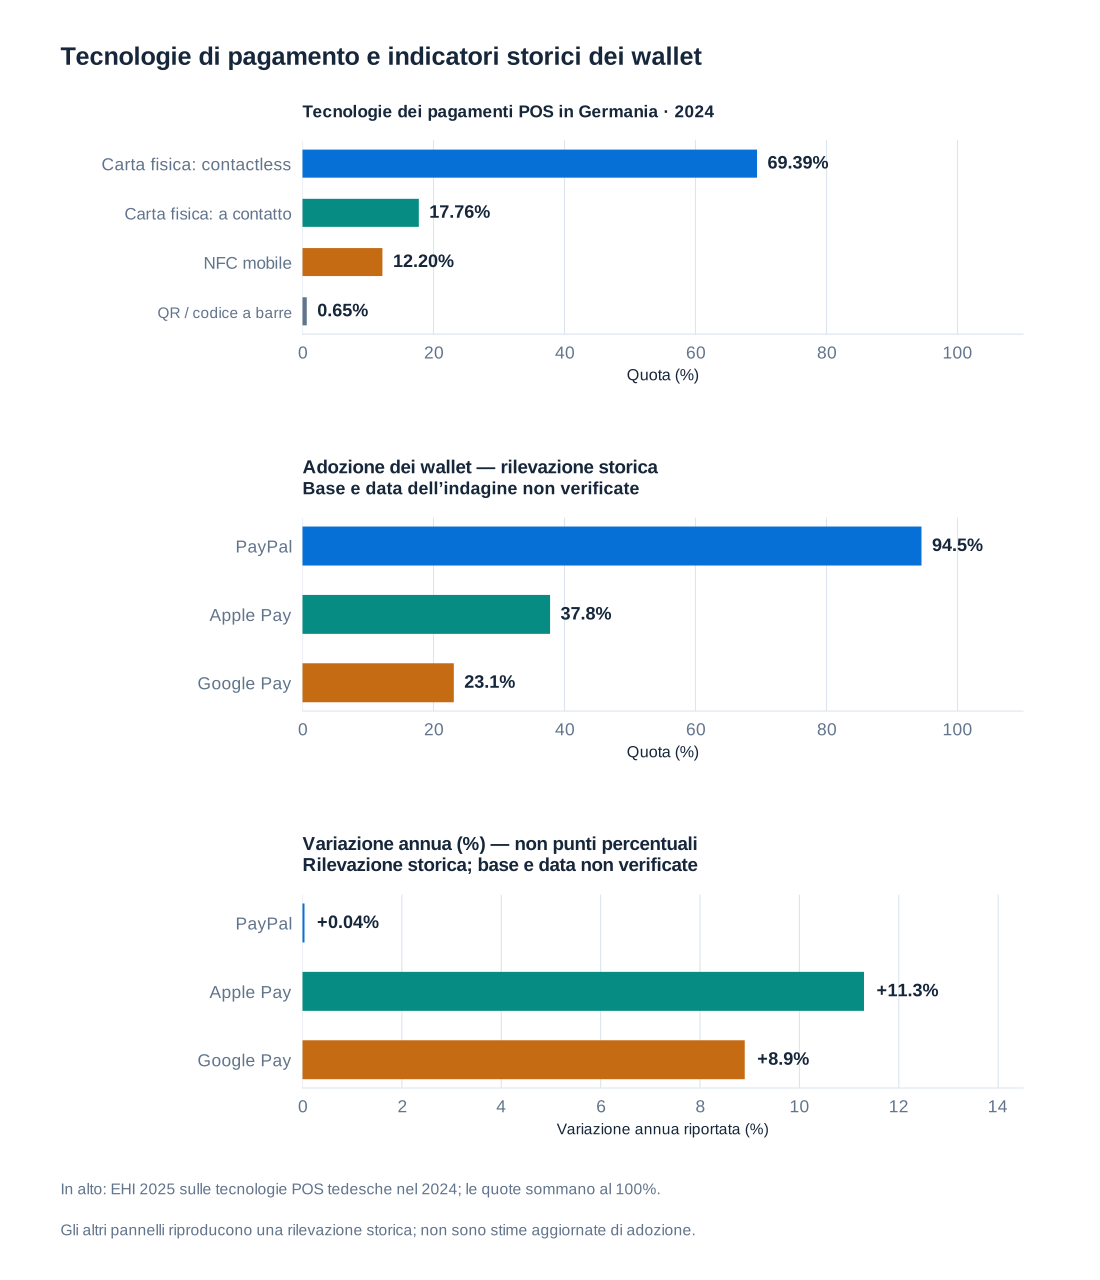
La diffusione delle modalità materiali di pagamento offre un'altra prospettiva. Carte fisiche contactless, carte con chip e wallet mobili descrivono come i clienti avviano i pagamenti. La disponibilità di un wallet presso gli esercenti, la sua adozione da parte dei consumatori e la sua quota sugli acquisti effettivi sono grandezze diverse. I tassi di adozione di più wallet possono sommare a oltre il 100%, mentre quote di transazione mutuamente esclusive dovrebbero sommare a circa il 100% dopo gli arrotondamenti. I grafici storici sui wallet devono quindi conservare la popolazione e la definizione dell'indagine; quando non sono specificate, illustrano categorie anziché sostenere una stima precisa riferita all'intera popolazione.
Dati storici sul commercio al dettaglio: EHI Retail Institute, Sistemi di pagamento nel commercio al dettaglio 2025 e Pagamenti online 2025, entrambi relativi all'attività del 2024. L'ultima categoria di ciascun gruppo è il residuo delle quote arrotondate mostrate.
Ricavi, volume dei pagamenti e profitto sono grandezze diverse
Il valore dei pagamenti è l'importo trasferito per i clienti, non il ricavo del fornitore. Se un fornitore gestisce EUR 1 miliardo e realizza ricavi di EUR 10 milioni, il suo tasso di ricavo sul valore dei pagamenti è l'1%. Se realizza EUR 2 milioni di profitto, il profitto è lo 0.2% del valore dei pagamenti, ma il 20% dei ricavi. I denominatori rispondono a domande diverse. Confonderli può produrre confronti che esagerano o nascondono le differenze tra modelli di attività.
Valori storici esemplificativi di confronto dello 0.2% o dello 0.3% per un onere legato alle carte, dell'1.74% per i ricavi di un wallet e del 2.7% per un servizio collegato al credito non sono misure intercambiabili. L'interchange è soltanto una componente del costo complessivo del pagamento per l'esercente, mentre un wallet o un prodotto di credito possono combinare elaborazione, protezione dell'acquirente, finanziamento e altri servizi. Analogamente, rapporti esemplificativi tra profitto e valore dei pagamenti dello 0.05%, dello 0.52% e dell'1.5% non identificano margini di profitto aziendali direttamente confrontabili. Senza date, ambiti geografici, perimetri di prodotto e definizioni contabili coerenti, queste cifre vanno utilizzate per spiegare la misurazione, non per classificare fornitori specifici.
Per esempio, se un fornitore realizza ricavi pari all'1.74% del valore dei pagamenti e un profitto pari allo 0.52% dello stesso valore, il margine di profitto implicito sui ricavi è
Si tratta di un calcolo valido alle ipotesi dichiarate, non di un margine attuale verificato di una particolare impresa. Il profitto consolidato può inoltre comprendere attività estranee all'elaborazione dei pagamenti, mentre i margini sulle transazioni possono escludere i costi di acquisizione e i costi fissi dell'infrastruttura.
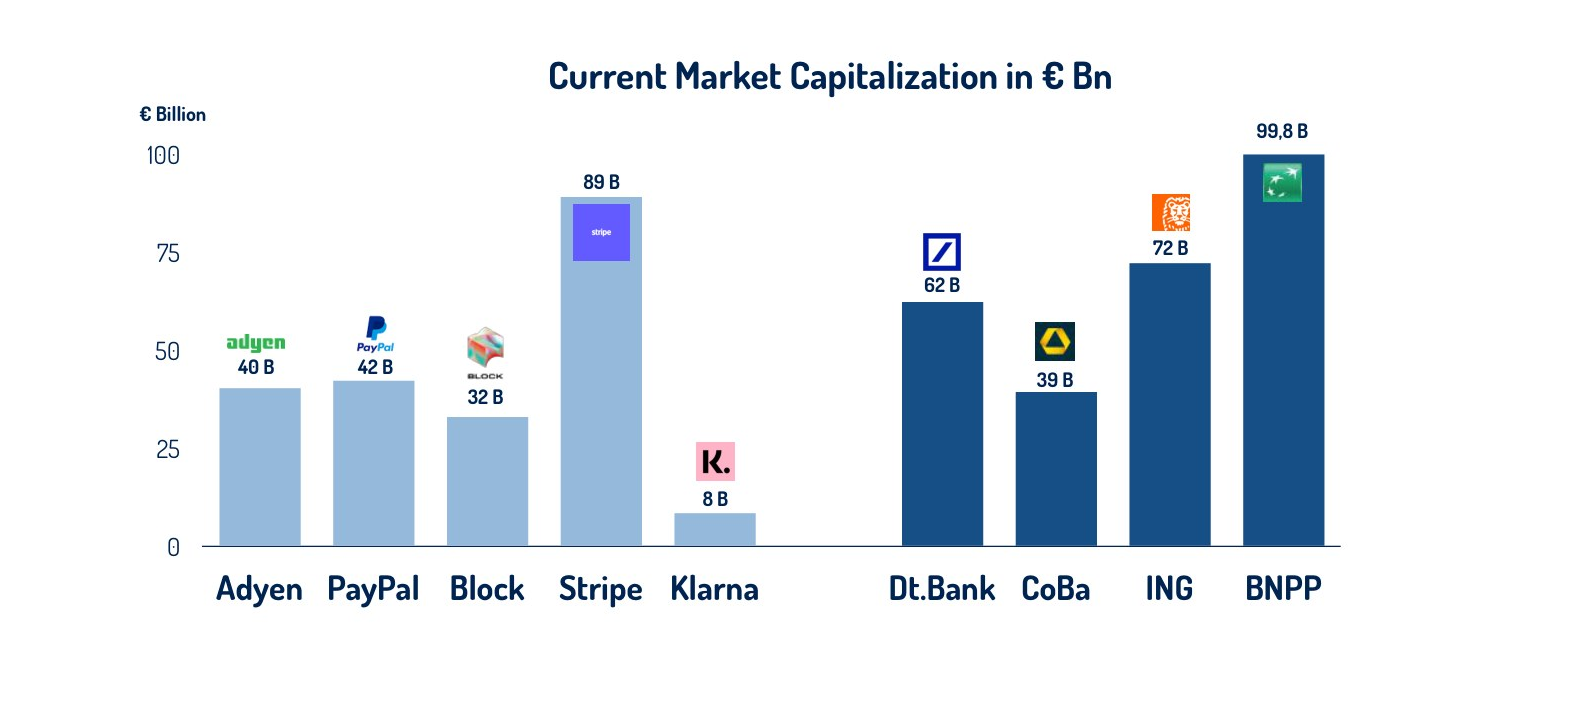
Il confronto storico delle valutazioni mostra che i pagamenti possono sostenere grandi imprese autonome, ma la valutazione del capitale proprio è uno stock che riflette i flussi di cassa futuri attesi e il rischio. Non coincide con il volume dei pagamenti, la dimensione dell'attivo di una banca o il capitale regolamentare. Le valutazioni dei round di finanziamento privati possono essere infrequenti e riferirsi a titoli con diritti diversi; non sono necessariamente confrontabili con la capitalizzazione di mercato delle azioni ordinarie negoziate continuamente. Un grafico delle valutazioni solleva quindi interrogativi sui modelli di attività, anziché dimostrare che un'impresa sia economicamente superiore.
Esempio svolto: margine di contribuzione, costi fissi e volume di pareggio
Supponiamo che un operatore gestisca 50 milioni di transazioni all'anno, ottenendo un ricavo medio di EUR 0.18 e sostenendo un costo variabile di EUR 0.11 per transazione. Il margine di contribuzione per transazione è EUR 0.07. I ricavi totali sono EUR 9 milioni, i costi variabili EUR 5.5 milioni e il margine di contribuzione prima dei costi fissi EUR 3.5 milioni. Questo è l'esempio integrato di determinazione del prezzo dei pagamenti; definire i EUR 3.5 milioni «utile netto» significherebbe omettere costi necessari.
Indichiamo con il numero di transazioni, con il ricavo per transazione, con il costo variabile per transazione e con i costi fissi annui. Allora
Con , il risultato operativo annuo è EUR −0.5 milioni. Se le ipotesi per transazione rimangono invariate, il volume di pareggio è
Gestire altri 10 milioni di transazioni aggiunge EUR 0.7 milioni di margine di contribuzione, portando l'utile a EUR 0.2 milioni se non richiede capacità fissa aggiuntiva.
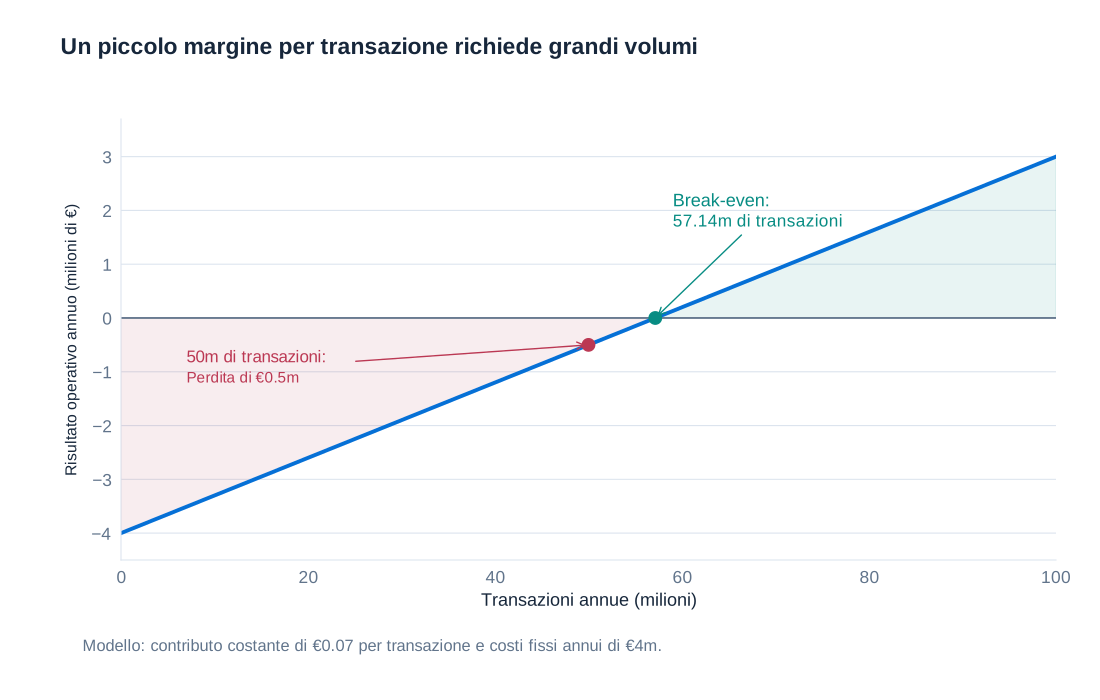
L'ipotesi di costi costanti è soltanto un punto di partenza. Le perdite per frode possono aumentare, possono aderire esercenti più rischiosi, i costi di conformità normativa possono crescere oppure possono rendersi necessari sconti sui prezzi per attrarre volumi. Se il costo variabile sale a EUR 0.14, il margine diventa EUR 0.04 e il volume di pareggio aumenta a 100 milioni di transazioni. Se , un maggiore volume non può coprire costi fissi positivi mantenendo invariato il modello. La crescita crea valore soltanto quando i benefici incrementali superano i costi incrementali.
Pagamenti e fidelizzazione: il caso Starbucks
Un portafoglio digitale di un esercente può combinare pagamenti, premi fedeltà e ordinazioni. Il pagamento anticipato fornisce fondi prima della consegna dei beni; gli ordini da dispositivo mobile possono ridurre gli ostacoli alla cassa; i premi possono incoraggiare l'utilizzo ripetuto. Questi meccanismi sono economicamente distinti. Il saldo non speso di un cliente rappresenta inizialmente un obbligo di fornire beni o servizi futuri, non un ricavo immediato di vendita. Inoltre, ricevere saldi prepagati dai clienti non trasforma di per sé un dettagliante in una banca che raccoglie depositi.
L'informativa di Starbucks per l'esercizio 2024 rileva gli importi caricati sulle carte come ricavi differiti fino all'utilizzo e contabilizza i saldi che si stima non saranno utilizzati, o breakage, secondo i propri criteri contabili e la normativa applicabile sui beni non reclamati. La passività complessiva relativa alle carte prepagate e al programma fedeltà si riconcilia come segue.
| Voce | Importo | Interpretazione |
|---|---|---|
| Saldo iniziale, 1 ottobre 2023 | 1,567.5 | Obbligazioni differite esistenti |
| Attivazioni, ricariche e Stars maturate | +15,807.1 | Nuovi ricavi differiti |
| Utilizzi delle carte e delle Stars e breakage | −15,665.1 | Ricavi rilevati e riduzione delle obbligazioni |
| Altri movimenti | +9.2 | Principalmente conversioni valutarie |
| Saldo finale, 29 settembre 2024 | 1,718.7 | Obbligazione complessiva residua |
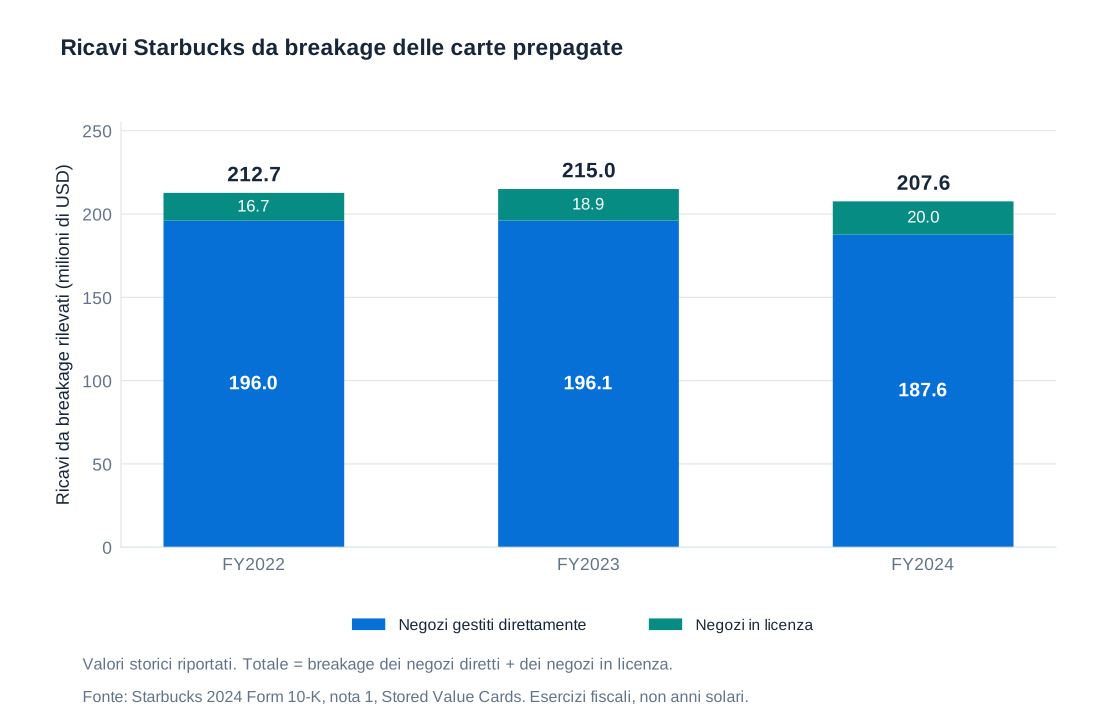
La serie del breakage ammonta complessivamente a USD 212.7 milioni nell'esercizio 2022, USD 215.0 milioni nel 2023 e USD 207.6 milioni nel 2024. Non cresce ogni anno. Questi totali combinano i ricavi dei punti vendita gestiti direttamente e di quelli in licenza e sono distinti dagli interessi maturati sulla liquidità investita. La tabella della passività complessiva comprende anche le Stars del programma fedeltà, quindi non va descritta come un semplice saldo di denaro inutilizzato sulle carte regalo.
Un dettagliante può beneficiare economicamente dell'intervallo tra l'incasso del denaro e la fornitura dei beni: detenere liquidità può generare proventi da investimento o ridurre il fabbisogno di finanziamento. Questo beneficio dipende dai tassi, dalla gestione della liquidità e dai costi; non va dedotto da una stima non verificata degli «interessi attribuibili al portafoglio digitale». Il breakage non dimostra neppure un aumento equivalente dell'utile netto, perché rimangono i costi di amministrazione del programma, dei premi, del marketing e altre spese.
I grafici che mostrano una spesa maggiore degli iscritti ai programmi fedeltà rispetto ai non iscritti sono descrittivi. Da soli non indicano quanta spesa aggiuntiva abbia causato il programma: i clienti che frequentano già spesso i punti vendita sono più propensi a iscriversi. La stessa cautela vale per le stime dei ricavi aggiuntivi, della crescita degli utenti attivi e della diffusione degli ordini da dispositivo mobile. La loro rilevanza economica è chiara, ma le affermazioni causali richiedono uno scenario controfattuale credibile e definizioni coerenti.
Documentazione finanziaria primaria: Starbucks, esercizio 2024, Form 10-K, contabilizzazione delle carte prepagate e nota 11. Il grafico utilizza gli importi storici del breakage dichiarati, non una previsione.
Massa critica, interoperabilità e difficoltà di coordinamento
I nuovi sistemi possono raccogliere un'ampia coalizione di banche e incontrare comunque difficoltà di adozione. I partecipanti possono essere in disaccordo su prezzi, marchio, investimenti, tecnologia o distribuzione delle relazioni con la clientela. Gli esercenti hanno bisogno di un motivo per integrare il metodo e i clienti di un motivo per sceglierlo. Un ampio sostegno istituzionale è quindi utile, ma insufficiente.
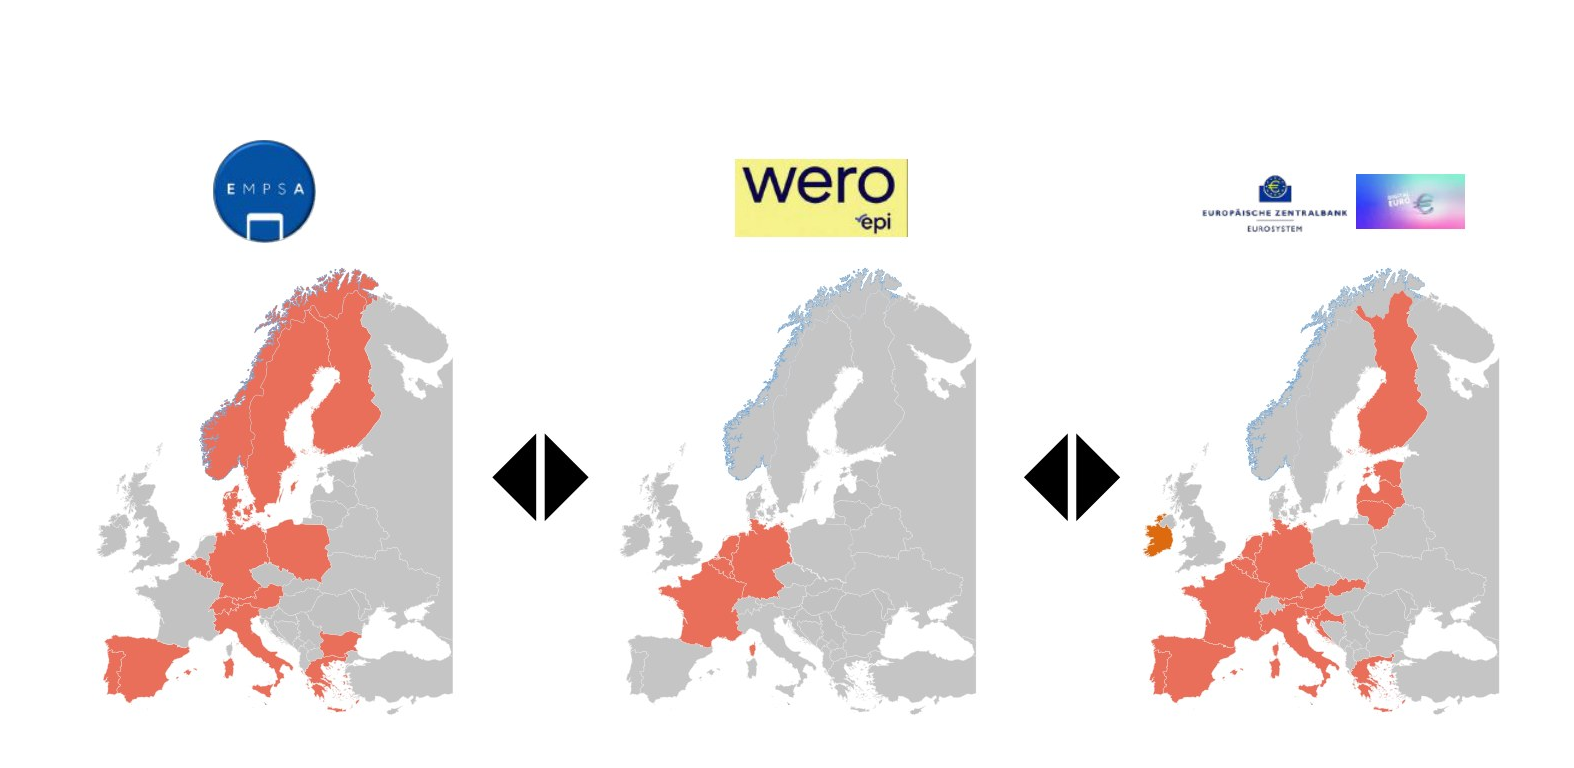
Una mappa geografica può mostrare i paesi o gli istituti partecipanti senza indicare un'accettazione universale da parte degli esercenti. Il successo nazionale nei pagamenti tra persone non si traduce automaticamente nell'accettazione nel commercio elettronico transfrontaliero. Il confronto storico delle iniziative europee illustra come l'interoperabilità possa ampliare la copertura, ma l'utilità effettiva dipende da regole compatibili, interfacce, integrazione degli esercenti e incentivi commerciali. Un sistema di pagamento può essere tecnicamente raggiungibile pur rimanendo poco conosciuto dagli utenti.
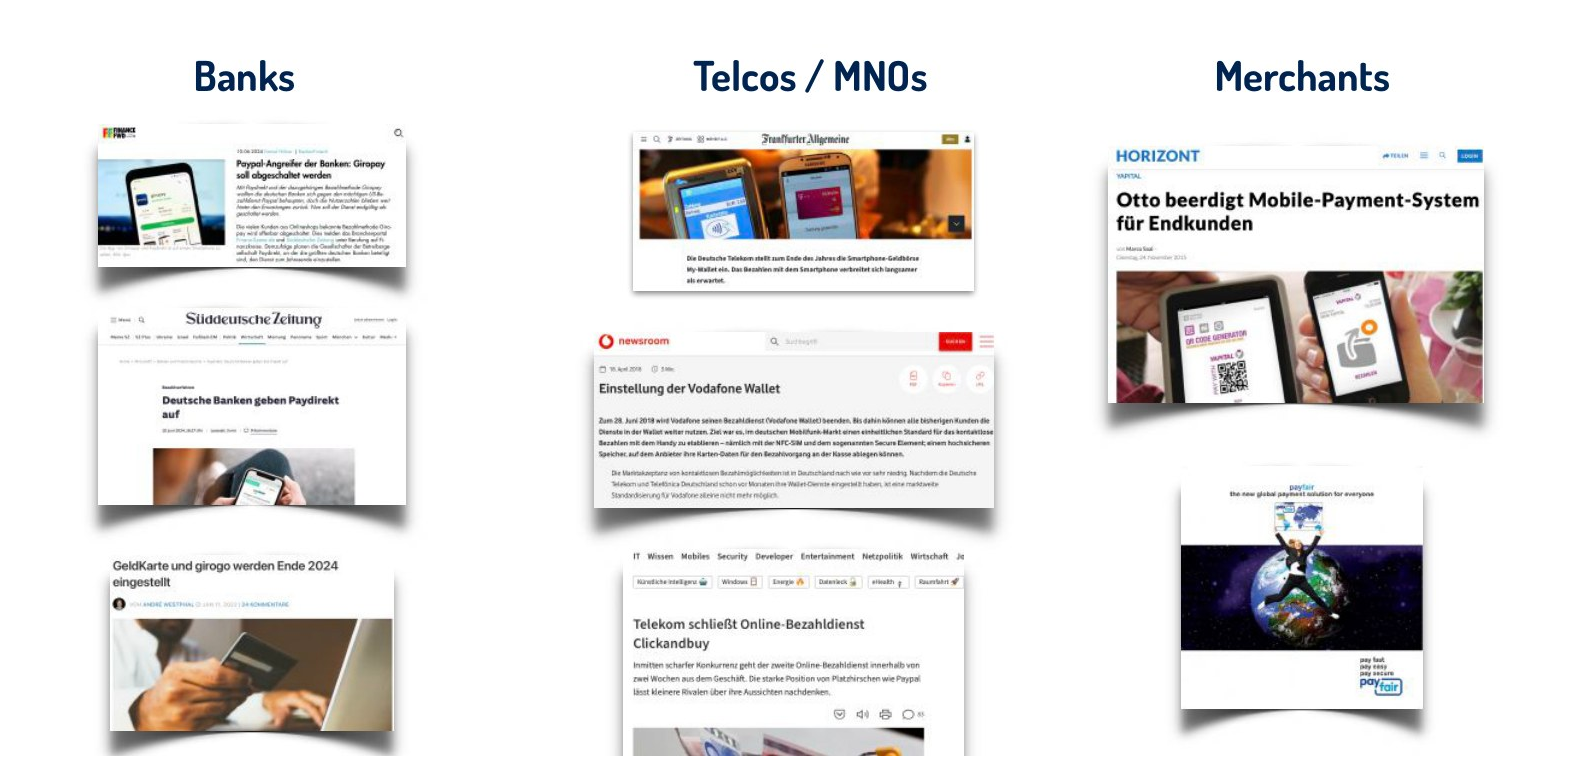
L'abbandono, in passato, di progetti di pagamento promossi da banche, società di telecomunicazioni ed esercenti dimostra che l'accesso alla clientela o alle infrastrutture non garantisce un prodotto sostenibile. Tra gli esempi figurano iniziative bancarie come Paydirekt, portafogli digitali delle società di telecomunicazioni e sistemi propri di singoli esercenti. Le cause non vanno ridotte a un'unica spiegazione universale: tempistiche, governance, prezzi, risposte degli operatori già presenti ed esperienza del cliente differiscono. Un progetto interrotto può inoltre fornire tecnologia o esperienza a un servizio successivo, senza rappresentare una perdita completa di apprendimento.
La politica della concorrenza e la regolamentazione dei pagamenti possono influenzare queste dinamiche. L'accesso alle interfacce essenziali, la portabilità, l'interoperabilità e le regole contro l'esclusione possono ridurre le barriere all'ingresso, ma richiedere anche una governance attenta e standard di sicurezza. Un sussidio che risolve un problema iniziale di coordinamento può essere commercialmente razionale, mentre sussidi perpetui privi di una prospettiva credibile di margine positivo non dimostrano la sostenibilità di una rete. La valutazione pertinente del benessere comprende il surplus dei consumatori, i costi degli esercenti, l'innovazione, l'inclusione e la resilienza, oltre al solo utile del fornitore.
Moneta digitale pubblica e ragioni a favore di un euro digitale
La proposta Libra annunciata nel 2019 ha mostrato perché uno strumento di pagamento globale a governance privata potesse sollevare questioni di sovranità monetaria, concorrenza, governance e stabilità finanziaria prima di raggiungere una diffusione capillare. Anche le autorità pubbliche studiano forme digitali di moneta di banca centrale. Una valuta digitale di banca centrale al dettaglio offrirebbe al pubblico un credito digitale verso la banca centrale, distinto da un deposito presso una banca commerciale o da una stablecoin privata.
La proposta di euro digitale può essere valutata rispetto a diversi obiettivi: mantenere l'accesso alla moneta pubblica mentre il commercio diventa più digitale, assicurare accettazione paneuropea, resilienza, privacy e minore dipendenza da specifiche infrastrutture private. Questi sono obiettivi di politica pubblica, non benefici dimostrati dal solo annuncio di un progetto. I costi comprendono la costruzione e la manutenzione dell'infrastruttura, l'assistenza ai clienti, la prevenzione delle frodi, gli adeguamenti per esercenti e intermediari e i possibili effetti sul funding bancario.
Stato verificato il 14 ottobre 2026: la BCE descrive un progetto pilota di dodici mesi il cui avvio è previsto nella seconda metà del 2027 e la preparazione a una possibile prima emissione nel corso del 2029, subordinata al necessario quadro legislativo e alle relative decisioni. Un progetto pilota previsto non equivale a una valuta al dettaglio già lanciata e il calendario atteso non costituisce una garanzia. L'analisi seguente descrive proposte progettuali e meccanismi, senza affermare che il pubblico possa già utilizzare un euro digitale.
Stato del progetto: BCE, progetto pilota dell'euro digitale.
Accesso, privacy, limiti di detenzione e pagamenti condizionati
Uno strumento pubblico di pagamento digitale richiede un modello operativo di distribuzione. Gli intermediari possono fornire servizi di attivazione, portafogli digitali e assistenza ai clienti, anche se il credito monetario è verso la banca centrale. Le modalità online e offline comportano flussi informativi, controlli antifrode ed esigenze di ripristino differenti. La funzionalità offline può sostenere la resilienza e la privacy quando manca la connessione, ma dispositivi sicuri, rischi di perdita del valore e sincronizzazione richiedono comunque scelte progettuali.
| Dimensione | Obiettivo progettuale o meccanismo proposto | Compromesso economico |
|---|---|---|
| Credito monetario | Moneta pubblica di banca centrale | La sicurezza dell'emittente non elimina il rischio informatico o quello del fornitore di servizi. |
| Accesso | Servizi intermediati tramite applicazioni, carte o altre interfacce accessibili | L'usabilità deve tenere conto di persone con dispositivi e capacità differenti. |
| Utilizzo offline | Pagamenti senza accesso continuo a Internet | Resilienza e privacy devono essere bilanciate con i controlli sui dispositivi e contro le frodi. |
| Privacy | Minimizzazione dei dati con modalità online e offline distinte | Pseudonimia, anonimato e accesso legittimo ai dati sono proprietà differenti. |
| Limiti di detenzione | Limitare l'utilizzo come investimento su larga scala o come riserva nella fuga verso la sicurezza | La stabilità del funding deve conciliarsi con la praticità dei pagamenti. |
| Remunerazione | Il modello al dettaglio proposto non prevede interessi | Riduce gli incentivi a sostituire i depositi di risparmio. |
| Alimentazione tramite conto collegato | Alimentazione automatica degli importi mancanti per i pagamenti e trasferimento degli incassi eccedenti | La praticità dipende da fondi bancari sufficienti e collegamenti affidabili. |
| Pagamenti condizionati | Servizi opzionali come il pagamento alla consegna | Un'automazione utile richiede comunque informazioni affidabili e risoluzione delle controversie. |
| Accettazione | Utilizzi al dettaglio, online, tra persone e nei pertinenti servizi del settore pubblico | Gli standard comuni non eliminano i costi di integrazione degli esercenti. |
Il modello proposto dalla BCE distingue la moneta non programmabile dai servizi opzionali di pagamento condizionato e include limiti di detenzione, assenza di remunerazione e meccanismi di alimentazione tramite conto collegato. Nessun limite numerico specifico di detenzione va considerato definitivo soltanto perché un valore è stato esaminato in un esercizio tecnico. L'utilizzo individuale di base è concepito come gratuito, mentre i fornitori possono sostenere costi e offrire servizi aggiuntivi. Queste indicazioni progettuali non significano che ogni partecipante o ogni servizio a valore aggiunto sarebbe esente da costi.
Descrizione del progetto: BCE, domande frequenti sull'euro digitale, come verificato il 14 ottobre 2026.
Confronto tra un bonifico bancario e un pagamento in euro digitale
In un trasferimento convenzionale da conto a conto, il deposito bancario del pagatore diminuisce, quello del beneficiario aumenta e l'eventuale obbligazione interbancaria viene regolata attraverso l'infrastruttura pertinente, potenzialmente in moneta di banca centrale. I clienti continuano a detenere crediti verso banche commerciali. In un trasferimento in euro digitale, il saldo monetario del cliente sarebbe un credito verso la banca centrale. L'alimentazione e il disinvestimento collegano tale saldo a un conto bancario associato, quando utilizzato; l'intermediario che serve il cliente rimane distinto dall'emittente della moneta.
Come esempio concettuale, una persona con un saldo di EUR 30 in euro digitale vuole effettuare un pagamento di EUR 80. Se il modello consente l'alimentazione automatica tramite conto collegato e il conto dispone di fondi sufficienti, si possono prelevare EUR 50 per coprire l'importo mancante. Viceversa, gli incassi che superano il saldo consentito a un detentore possono essere trasferiti al conto bancario collegato attraverso un meccanismo waterfall. Questo esempio illustra il funzionamento; non presuppone un particolare limite finale di detenzione, una commissione o un percorso tecnico.
| Domanda | Bonifico istantaneo tra conti bancari | Trasferimento in euro digitale proposto |
|---|---|---|
| Che cosa detiene il cliente? | Un credito da deposito verso una banca commerciale | Un credito monetario verso la banca centrale accessibile attraverso il sistema di distribuzione |
| Che cosa cambia tra i clienti? | I saldi dei depositi bancari | I saldi in euro digitale, con alimentazione o disinvestimento ove applicabile |
| Da dove deriva la sicurezza del regolamento? | Dai sistemi di pagamento bancari e dalla loro infrastruttura di regolamento | Dal credito monetario pubblico e dalle regole e dai controlli del sistema dell'euro digitale |
| È sempre necessaria una connessione Internet? | Dipende dal servizio e dal canale di avvio | Il modello proposto include una modalità offline distinta |
| Che cosa rimane necessario? | Autenticazione, conformità normativa, prevenzione delle frodi e assistenza ai clienti | Autenticazione, adeguata conformità normativa, prevenzione delle frodi e assistenza ai clienti |
| Qual è il confronto principale? | Velocità, copertura, tutele e costo totale esistenti | Accesso aggiuntivo alla moneta pubblica, copertura e resilienza rispetto agli effetti dell'implementazione e sul funding |
Aggiungere passaggi di alimentazione e disinvestimento può creare dipendenze operative, ma un diagramma con più frecce non basta a dimostrare l'inefficienza del servizio. Alcuni passaggi possono essere automatizzati e l'obiettivo può includere l'accesso a un credito monetario diverso o a una modalità offline. Analogamente, l'emissione pubblica non dimostra di per sé che un nuovo servizio migliori ogni transazione online. La valutazione corretta identifica lo specifico caso d'uso, i benefici offerti e l'insieme dei costi in termini di risorse e rischi.
Lo stesso schema si applica all'innovazione nei pagamenti: identificare la moneta, i livelli del servizio, i partecipanti, gli incentivi e lo scenario controfattuale. La velocità senza accettazione ha un valore limitato; un'ampia accettazione senza tutele affidabili può danneggiare gli utenti; la redditività senza pressione concorrenziale può coesistere con costi eccessivi per gli esercenti. Un sistema di pagamento duraturo concilia questi requisiti in misura sufficiente da attrarre utilizzi ripetuti e resistere alle tensioni operative e finanziarie.