
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
2. Bilanci bancari, redditività e risultati
Il bilancio di una banca descrive sia i servizi forniti sia i rischi assunti. Un finanziatore tradizionale detiene prestiti e attività liquide a fronte di depositi e altre fonti di funding. Un broker può amministrare ampi portafogli dei clienti mantenendo una ridotta esposizione di mercato per conto proprio. Una banca universale combina il credito con gestione patrimoniale, negoziazione di titoli e altre attività. Lo stato patrimoniale mostra gli stock risultanti a una determinata data; il conto economico spiega i flussi di ricavi, costi e utile durante un periodo. Leggere uno dei due prospetti isolatamente può fornire un'impressione fuorviante dell'istituzione.
Questo capitolo sviluppa un metodo coerente per interpretare tali prospetti e lo applica a esempi storici di Frankfurter Sparkasse, Trade Republic e UBS. Le date e le convenzioni contabili fanno parte di ciascun esempio. I dati di anni o sistemi contabili diversi sono utili per confrontare i modelli di attività, ma non costituiscono una graduatoria della solidità attuale delle istituzioni. Gli stress test e i cambiamenti strategici sviluppati negli esempi sono scenari costruiti, non previsioni né affermazioni su eventi realmente accaduti.
Attività, passività e patrimonio netto
Le attività sono risorse economiche o diritti detenuti dalla banca. La cassa e le riserve presso la banca centrale sostengono i pagamenti; i titoli possono generare redditi da investimento e, a seconda delle caratteristiche, liquidità; i prestiti generano pagamenti contrattuali di interessi e capitale da parte dei debitori. Altre attività possono comprendere immobili, attrezzature, crediti e attività immateriali. Le passività sono obbligazioni verso terzi, tra cui depositi della clientela, debiti interbancari, titoli di debito emessi e altri debiti. Un deposito della clientela è un'attività del cliente ma una passività della banca. Il patrimonio netto è l'interessenza residua dopo aver dedotto le passività rilevate dalle attività rilevate.
Indichiamo con le attività, con le passività e con il patrimonio netto, tutti misurati nella stessa valuta e alla stessa data. L'identità contabile è
L'identità deve essere rispettata dopo ogni operazione. Se una banca concede un prestito di EUR 10,000 e accredita il conto del cliente, i prestiti all'attivo e i depositi al passivo aumentano entrambi di EUR 10,000. Se poi il cliente paga qualcuno presso un'altra banca, l'istituto di origine perde il deposito del cliente e deve trasferire risorse di regolamento all'istituto ricevente. Il prestito originario rimane nel suo bilancio. La creazione di depositi e le successive esigenze di funding sono compatibili; la possibilità di creare una scrittura contabile non elimina i vincoli di capitale, qualità creditizia o liquidità di regolamento.
Il patrimonio netto non è un mucchio di denaro in un conto separato. È una fonte di finanziamento e un residuo contabile. Una banca può investire risorse finanziate con capitale proprio in prestiti illiquidi, così come può detenere cassa finanziata dai depositi. Questo spiega perché un'istituzione ben capitalizzata possa affrontare una carenza di liquidità e perché una ricca di cassa possa comunque avere attività di valore insufficiente a coprire i debiti. Gli importi ai quali le attività compaiono in bilancio dipendono anche dalle regole applicabili di rilevazione e valutazione. Valori contabili, valori di mercato e valori delle esposizioni ai fini regolamentari non coincidono necessariamente.
La leva amplifica le perdite sulle attività e i rendimenti degli azionisti
Il rapporto contabile tra patrimonio netto e attività è , mentre la leva misurata come attività su patrimonio netto è . Consideriamo attività di EUR 1,000 milioni, passività di EUR 950 milioni e patrimonio netto di EUR 50 milioni. Il rapporto patrimoniale è del 5% e la leva è pari a 20 volte. Una svalutazione di EUR 20 milioni riduce le attività a EUR 980 milioni. Se le passività rimangono pari a EUR 950 milioni, il patrimonio netto scende a EUR 30 milioni: una perdita del 2% delle attività ha distrutto il 40% del patrimonio netto iniziale. La variazione non è un pagamento aggiuntivo in contanti da parte degli azionisti, ma l'effetto dell'assorbimento della perdita sulle attività da parte del diritto residuale.
Se la leva fosse stata invece pari a 50 volte, il patrimonio netto iniziale sarebbe stato soltanto il 2% delle attività e la stessa perdita del 2% delle attività lo avrebbe esaurito. Il calcolo esclude deliberatamente imposte, nuovo capitale, utili maturati nel periodo e qualsiasi variazione delle passività. Illustra una sensibilità, anziché determinare un requisito patrimoniale regolamentare. L'adeguatezza patrimoniale di una banca dipende anche dai rischi delle sue attività, dagli impegni fuori bilancio e dall'ammissibilità degli strumenti di capitale.
La leva spiega anche perché il rendimento del capitale proprio possa apparire elevato quando il rendimento delle attività è modesto. Con un utile netto di EUR 10 milioni su attività di EUR 1,000 milioni e patrimonio netto di EUR 50 milioni, il rendimento delle attività è dell'1% e quello del capitale proprio del 20%. Utilizzando lo stesso utile al numeratore e definizioni coerenti degli aggregati patrimoniali,
I saldi medi sono generalmente preferibili quando si confronta un flusso maturato durante l'anno con le risorse utilizzate per generarlo; i saldi di fine anno possono essere utilizzati in un esercizio semplificato se chiaramente identificati. L'identità è una scomposizione, non la prova che aumentare la leva crei valore economico. Un'espansione finanziata a debito può aumentare costi di funding e rischio, mentre una riduzione del patrimonio netto espone maggiormente gli azionisti rimanenti a una determinata perdita.
Una banca di depositi e prestiti: l'esempio di Frankfurter Sparkasse
Frankfurter Sparkasse illustra il modello di una cassa di risparmio regionale: raccoglie depositi, concede prestiti e detiene attività a sostegno dei pagamenti e della gestione della liquidità. Il prospetto semplificato sotto raggruppa il suo bilancio 2024 in ampie categorie economiche. Il patrimonio netto utilizzato nell'analisi comprende il fondo per rischi bancari generali ed è quindi più ampio di una voce di patrimonio netto ordinario definita in senso stretto nel bilancio civilistico. Non dovrebbe essere identificato automaticamente con il capitale primario di classe 1, o CET1. Quest'ultimo richiede verifiche di ammissibilità prudenziale e rettifiche.
| Attività | Importo | Passività e patrimonio netto | Importo |
|---|---|---|---|
| Cassa | 269 | Depositi | 21,171 |
| Titoli | 4,959 | Altre passività | 315 |
| Prestiti | 17,124 | Patrimonio netto ai fini dell'analisi, incluso il fondo per rischi bancari generali | 1,238 |
| Altre attività | 372 | — | — |
| Totale attività | 22,724 | Totale passività e patrimonio netto ai fini dell'analisi | 22,724 |
I prestiti rappresentano EUR 17,124 milioni di attività, ma non sono tutti prestiti a famiglie o imprese clienti: EUR 6,203 milioni sono crediti verso banche ed EUR 10,921 milioni sono prestiti alla clientela. EUR 4,958 milioni del portafoglio prestiti alla clientela sono assistiti da garanzie immobiliari. Le garanzie possono ridurre la gravità delle perdite, ma non rendono un prestito privo di rischio; il loro valore e la loro realizzabilità contano quando il debitore va in default. EUR 14,081 milioni dei prestiti totali hanno una scadenza residua superiore a un anno, mentre EUR 16,050 milioni di depositi costituiscono funding overnight.
| Categoria | Componente | Importo |
|---|---|---|
| Titoli | Strumenti a reddito fisso | 4,258 |
| Titoli | Strumenti azionari | 701 |
| Titoli | Totale | 4,959 |
| Prestiti | Prestiti a banche | 6,203 |
| Prestiti | Prestiti alla clientela | 10,921 |
| Prestiti alla clientela | Di cui: assistiti da garanzie immobiliari | 4,958 |
| Prestiti | Totale | 17,124 |
| Prestiti totali | Di cui: con scadenza residua superiore a un anno | 14,081 |
| Depositi | Overnight | 16,050 |
| Depositi | Altri depositi, arrotondati | 5,122 |
| Depositi | Totale riportato | 21,171 |
Gli importi dei depositi overnight e degli altri depositi, arrotondati separatamente, sommano a EUR 21,172 milioni, mentre il totale dei depositi riportato è EUR 21,171 milioni. Nei rapporti e negli scenari viene utilizzato coerentemente il totale riportato.
La distinzione tra titoli a reddito fisso e azioni è rilevante per l'analisi di stress. Il totale dei titoli è EUR 4,959 milioni, composto da EUR 4,258 milioni di strumenti a reddito fisso ed EUR 701 milioni di azioni. Uno scenario di default sovrano applicato a tutti i titoli a reddito fisso utilizza quindi EUR 4,258 milioni, non l'intero portafoglio titoli. Analogamente, un semplice calcolo della liquidità che conteggia ogni titolo al valore contabile corrente comporta un'ipotesi forte sulla vendibilità e sui prezzi; azioni e obbligazioni a lunga duration non sono intercambiabili con la cassa.
Base contabile storica: Frankfurter Sparkasse, relazione annuale 2024, riclassificata e arrotondata ai fini dell'analisi. Il fondo per rischi bancari generali è disciplinato dal paragrafo 340g del Codice di commercio tedesco. Il paragrafo 340e contiene specifiche disposizioni sulla valutazione e sul portafoglio di negoziazione; non è la disposizione generale relativa a questo fondo.
Gli indicatori di funding e liquidità richiedono denominatori espliciti
Il rapporto patrimoniale esprime la dimensione del cuscinetto contabile capace di assorbire perdite. Il rapporto prestiti/depositi confronta un principale impiego di fondi con una principale fonte. Il rapporto delle attività liquide misura la quota di attività assegnata a una categoria liquida specificata. Nessuno costituisce una valutazione completa del rischio. I prestiti possono essere rischiosi anche quando sono interamente finanziati da depositi; una banca con un rapporto prestiti/depositi inferiore al 100% può comunque subire una corsa agli sportelli; i titoli classificati come liquidi in un semplice esercizio contabile possono essere vincolati o vendibili soltanto a sconto.
| Indicatore | Calcolo | Risultato | Interpretazione |
|---|---|---|---|
| Rapporto patrimoniale ai fini dell'analisi | 1,238 / 22,724 | 5.45% | Cuscinetto contabile di assorbimento delle perdite in rapporto alle attività |
| Rapporto prestiti/depositi | 17,124 / 21,171 | 80.88% | Volume dei prestiti in rapporto al funding da depositi |
| Rapporto semplificato delle attività liquide | (269 + 4,959) / 22,724 | 23.01% | Cassa e tutti i titoli in rapporto alle attività |
| Funding overnight / funding totale | 16,050 / 22,724 | 70.63% | Il denominatore del funding comprende il patrimonio netto ai fini dell'analisi |
| Funding overnight / passività | 16,050 / (22,724 − 1,238) | 74.70% | Il denominatore del funding esclude il patrimonio netto ai fini dell'analisi |
Il rapporto di funding overnight richiede particolare attenzione. Dividendo EUR 16,050 milioni per attività totali di EUR 22,724 milioni si ottiene il 70.63% del funding totale comprensivo del patrimonio netto ai fini dell'analisi. Dividendo per le passività al netto di tale patrimonio, pari a EUR 21,486 milioni, si ottiene il 74.70%. Entrambi i calcoli possono essere informativi, ma rispondono a domande diverse. Definire il primo denominatore «passività totali» includendovi il patrimonio netto nasconde questa distinzione. Una quota di funding non overnight non garantisce neppure che tutto il finanziamento rimanente sia disponibile incondizionatamente in ogni situazione di stress: opzioni contrattuali, richieste di garanzie e altri obblighi possono comunque essere rilevanti.
Un rapporto patrimoniale contabile differisce dal coefficiente regolamentare CET1, il cui denominatore è costituito dalle esposizioni ponderate per il rischio anziché dalle attività non ponderate. Anche un rapporto semplificato delle attività liquide differisce dal liquidity coverage ratio, che applica criteri di ammissibilità, haircut e uno stress definito di 30 giorni ai flussi di cassa in entrata e in uscita. Questi indicatori regolamentari vengono approfonditi in seguito. Qui lo scopo è ricavare informazioni economicamente significative da uno stato patrimoniale semplificato, dichiarando i limiti di ciascuna misura.
Dai ricavi per interessi all'utile netto
Gli interessi attivi sono il ricavo lordo generato dalle attività fruttifere. Gli interessi passivi sono il costo delle fonti di finanziamento onerose. La loro differenza è il margine d'interesse, o NII. Le commissioni remunerano servizi come gestione dei conti, pagamenti, distribuzione di investimenti e consulenza. I risultati della negoziazione derivano dal market making o da altre posizioni e possono essere volatili. Le spese amministrative remunerano personale, immobili, tecnologia e altre risorse operative. Le rettifiche per perdite su crediti rilevano il peggioramento delle aspettative di incasso delle attività. Imposte e altre voci riportate separatamente determinano infine l'utile finale.
| Voce | Importo | Interpretazione |
|---|---|---|
| Interessi attivi (componente) | 699.7 | Interessi maturati su prestiti, titoli e altre attività rilevanti |
| Interessi passivi (componente) | −377.1 | Interessi pagati sul funding da depositi nella rappresentazione semplificata |
| Margine d'interesse (subtotale riportato) | 322.5 | Utilizzare questo subtotale una sola volta nella ricostruzione dell'utile |
| Commissioni nette | 121.0 | Ricavi da conti, operazioni e servizi connessi |
| Risultato della negoziazione | 0.0 | Nessun importo rilevante in questo raggruppamento |
| Accantonamenti per perdite su crediti | −23.8 | Costo prudenziale per l'aumento del rischio di perdite future sui prestiti |
| Spese per il personale e amministrative | −295.9 | Costi del personale, degli immobili, della tecnologia e altri costi operativi |
| Accantonamento al fondo per rischi bancari generali | −40.0 | Accantonamento HGB separato, non un default del debitore già realizzato |
| Altri ricavi e costi, netti | 33.8 | Restanti voci raggruppate |
| Utile ante imposte | 117.6 | Risultato ante imposte riportato |
| Imposte | −57.6 | Deduzione dal risultato ante imposte |
| Utile dopo le imposte | 60.0 | Risultato netto riportato |
La rettifica per perdite su crediti di EUR 23.8 milioni è un costo prudenziale che tiene conto dell'aumento del rischio di perdite future sui prestiti. Non è un utile generato perché un debitore precedentemente atteso in default ha improvvisamente rimborsato. Un accantonamento riduce l'utile; lo storno di una rettifica esistente ha normalmente l'effetto opposto. Le precise regole di rilevazione e valutazione dipendono dal quadro contabile applicabile. Ai sensi dell'IFRS 9, la contabilizzazione delle perdite attese su crediti guarda al futuro; il bilancio civilistico tedesco di questo esempio storico deve tuttavia essere interpretato nel proprio quadro HGB, senza sostituirlo tacitamente con la terminologia IFRS.
L'accantonamento di EUR 40 milioni al fondo per rischi bancari generali è distinto dalla rettifica per perdite su crediti. Riduce l'utile riportato disponibile dopo tale accantonamento, ma contribuisce al più ampio cuscinetto patrimoniale utilizzato qui nell'analisi. Sarebbe quindi fuorviante trattarlo come un ulteriore default del debitore già realizzato. Utilizzando il margine d'interesse riportato e le voci raggruppate, la ricostruzione dell'utile fornisce milioni prima delle imposte e milioni dopo le imposte. Gli importi lordi arrotondati degli interessi differiscono dal subtotale del margine d'interesse riportato di EUR 0.1 milioni; si mantiene il subtotale riportato, anziché imporre una riconciliazione artificiale.
Per confronto, una banca puramente esemplificativa che incassa EUR 54 milioni di interessi e ne paga EUR 26 milioni genera un NII di EUR 28 milioni. Aggiungendo EUR 12 milioni di commissioni e deducendo EUR 24 milioni di costi operativi ed EUR 8 milioni di rettifiche per perdite su crediti si ottengono EUR 8 milioni prima delle imposte. Se le attività fruttifere medie sono EUR 1,400 milioni, il suo margine d'interesse percentuale è . Questo esempio distingue l'importo assoluto del reddito dal tasso di rendimento della base di attività sottostante.
Rendimenti delle attività, costi del funding ed efficienza operativa
Il rendimento medio semplificato di cassa, titoli e prestiti nell'esempio Sparkasse è . Questo denominatore utilizza importi di fine anno e comprende la cassa, quindi il risultato è un'approssimazione analitica, non un tasso contrattuale sui prestiti. Il costo medio per interessi sui depositi è . Il denominatore comprende soltanto i depositi, non i depositi più altre passività. La differenza è punti percentuali.
| Misura | Calcolo | Risultato |
|---|---|---|
| Rendimento medio delle attività, semplificato | 699.7 / (269 + 4,959 + 17,124) | 3.13% |
| Costo medio per interessi sui depositi | 377.1 / 21,171 | 1.78% |
| Spread tra rendimento delle attività e costo dei depositi | 3.13% − 1.78% | 1.35 punti percentuali |
| Cost-to-income ratio secondo il raggruppamento indicato | 295.9 / (322.5 + 121.0 + 0.0) | 66.72% |
| Rendimento dopo le imposte del patrimonio netto ai fini dell'analisi | 60.0 / 1,238 | 4.85% |
Questo spread tra rendimento e costo non coincide con il margine d'interesse percentuale. Il NIM divide il margine d'interesse per una base di attività definita, comunemente le attività fruttifere medie. Sottrarre due tassi calcolati su denominatori diversi è economicamente utile, ma non sostituisce algebricamente la divisione del reddito netto per le attività. Commissioni sui servizi di deposito, saldi non remunerati, funding all'ingrosso e composizione delle attività complicano ulteriormente i confronti. Un tasso sui prestiti più elevato può compensare default attesi, illiquidità, costi di erogazione o assorbimento di capitale, anziché rappresentare un puro aumento dell'utile.
Il cost-to-income ratio utilizzato qui è , ossia circa il 66.7%. Le spese operative assorbono quindi circa due terzi dei ricavi specificati, prima della rettifica per perdite su crediti riportata separatamente e delle altre voci. Istituzioni diverse possono includere altri ricavi operativi, trattare diversamente i costi di ristrutturazione o utilizzare un altro denominatore. Un rapporto inferiore può indicare maggiore efficienza, ma può anche derivare da ricavi di negoziazione temporaneamente elevati o da investimenti insufficienti nei sistemi. Un rapporto diventa confrontabile soltanto dopo averne riconciliato le componenti.
Il rendimento dopo le imposte del patrimonio netto ai fini dell'analisi è . Questo non implica che ogni azionista o proprietario abbia ricevuto una distribuzione monetaria del 4.85%; l'utile contabile può essere trattenuto. Né misura un rendimento di mercato, che dipende anche dal prezzo pagato per il capitale proprio e dalle variazioni di tale prezzo. Redditività, distribuzione degli utili e valutazione sono concetti collegati ma distinti.
Un modello di brokerage: Trade Republic nel settembre 2023
L'esempio storico di Trade Republic rappresenta un'attività prevalentemente di brokerage e servizi transazionali prima dell'annuncio della licenza bancaria completa nel dicembre 2023. Alla data di rendicontazione del settembre 2023, la liquidità dei clienti nella rappresentazione semplificata era detenuta tramite accordi fiduciari con banche partner. Definire questi saldi «depositi» per confrontare i modelli di attività non deve implicare che il loro trattamento giuridico fosse identico a quello dei normali depositi raccolti direttamente nel bilancio di una banca tradizionale. La data è essenziale: non si tratta di una descrizione di tutti i prodotti o assetti giuridici offerti successivamente.
| Attività | Importo | Passività e patrimonio netto | Importo |
|---|---|---|---|
| Cassa | 10 | Liquidità dei clienti indicata come depositi nel confronto semplificato | 6,411 |
| Disponibilità presso banche, inclusi gli accordi fiduciari relativi ai clienti | 6,966 | Altre passività | 80 |
| Altre attività | 47 | Patrimonio netto | 532 |
| Totale | 7,023 | Totale | 7,023 |
L'esempio riporta circa EUR 29 miliardi di attività amministrate e 3.5 milioni di clienti. I titoli dei clienti amministrati da una piattaforma non sono automaticamente attività di proprietà della piattaforma. Il valore dei portafogli dei clienti può quindi superare di molto le esposizioni economiche proprie dell'istituzione. È altrettanto importante non concludere che i EUR 7,023 milioni rappresentati siano interamente fondi propri: gran parte riflette saldi fiduciari dei clienti con corrispondenti contropartite. Prima di misurare leva o rischio di credito, è necessario distinguere proprietà dei clienti, responsabilità di custodia e attività proprie dell'impresa.
| Voce | Importo | Interpretazione |
|---|---|---|
| Interessi attivi (componente) | 10.2 | Interessi ricevuti dalle banche partner sui depositi |
| Interessi passivi (componente) | 0.0 | Nessun importo rilevante in questo raggruppamento |
| Margine d'interesse (subtotale) | 10.2 | Non aggiungere questo subtotale alle sue stesse componenti |
| Commissioni attive | 148.7 | Servizi di brokerage e connessi alle transazioni |
| Risultato della negoziazione | 0.2 | Risultato contenuto delle operazioni in conto proprio |
| Accantonamenti per perdite su crediti | 0.0 | Nessuna attività creditizia rilevante in questo esempio |
| Spese per il personale e amministrative | −135.4 | Personale, immobili, informatica e marketing |
| Altri ricavi e costi, netti | −7.4 | Altre voci raggruppate |
| Utile ante imposte (riportato) | 16.2 | Subtotale riportato arrotondato |
| Imposte | −2.2 | Onere fiscale arrotondato |
| Utile dopo le imposte (riportato) | 14.1 | Risultato riportato arrotondato |
Gli interessi attivi di EUR 10.2 milioni rappresentano interessi ricevuti dalle banche partner sui depositi, non interessi negativi sui depositi bancari. Le commissioni di EUR 148.7 milioni dominano la composizione dei ricavi, mentre le rettifiche per perdite su crediti riportate sono pari a zero in questo modello storico semplificato privo di attività creditizia rilevante. I costi operativi, inclusi tecnologia, personale e marketing, rimangono considerevoli. Piccole differenze di EUR 0.1 milioni emergono ricalcolando le componenti arrotondate; vengono conservati i subtotali riportati.
Una minore esposizione diretta al credito non implica un rischio d'impresa trascurabile. Il calo dei prezzi delle attività può ridurre i valori dei portafogli dei clienti e le commissioni eventualmente collegate. Attività di negoziazione, fiducia degli investitori e fidelizzazione della clientela possono modificare i ricavi. Interruzioni dei servizi, ordini non eseguiti, uso improprio delle attività, incidenti informatici, rendiconti inesatti o carenze di conformità possono causare costi diretti e danni reputazionali. Contano anche l'esposizione verso le banche partner e i precisi meccanismi di tutela. Un'analisi di stress appropriata per un erogatore di mutui non può essere semplicemente trasferita a un broker.
Cronologia storica della licenza: annuncio di Trade Republic del 6 dicembre 2023. L'esempio finanziario utilizza l'esercizio chiuso al 30 settembre 2023 e va interpretato con riferimento a tale data.
Una banca universale: UBS alla fine del 2024
Una banca universale combina diverse modalità di intermediazione. Il prospetto semplificato di UBS del 2024 comprende prestiti e depositi accanto ad ampie posizioni in derivati, attività di negoziazione e operazioni pronti contro termine. Un reverse repo è economicamente un prestito di liquidità garantito; un repo è funding garantito. La contabilizzazione precisa dipende dal contratto e dalle regole applicabili, ma la distinzione spiega perché titoli simili possano essere coinvolti in operazioni di finanziamento diverse. Una posizione corta crea un'obbligazione associata alla vendita di un titolo che l'istituzione dovrà successivamente consegnare o riacquistare.
| Attività | Importo | Passività e patrimonio netto | Importo |
|---|---|---|---|
| Cassa | 223.3 | Depositi | 745.8 |
| Prestiti | 598.9 | Altri finanziamenti ricevuti | 214.2 |
| Derivati attivi | 185.6 | Derivati passivi | 180.6 |
| Attività di negoziazione | 159.1 | Posizioni corte | 35.2 |
| Reverse repo | 118.3 | Repo | 14.8 |
| Altre attività | 279.9 | Altre passività | 288.7 |
| — | — | Patrimonio netto | 85.6 |
| Totale riportato | 1,565.0 | Totale riportato | 1,565.0 |
Il totale di circa USD 1.565 migliaia di miliardi indica la dimensione del gruppo, ma non è di per sé una misura delle perdite attese. Un derivato attivo rappresenta generalmente il fair value positivo di un contratto, non il suo capitale nozionale. I derivati passivi possono compensare alcune sensibilità al mercato, ma attività e passività contabili lorde non possono essere semplicemente compensate senza considerare accordi giuridicamente efficaci, controparti e garanzie. Dimensione lorda del bilancio, rischio di mercato, esposizione verso le controparti e fabbisogno di liquidità offrono quindi prospettive diverse sulla stessa attività.
| Voce | Importo | Significato economico |
|---|---|---|
| Interessi attivi (componente) | 43.1 | Interessi su prestiti, depositi, repo, attività di negoziazione e altri saldi |
| Interessi passivi (componente) | −35.9 | Costo di depositi, finanziamenti ricevuti, repo, debito emesso e altre fonti di funding |
| Margine d'interesse (subtotale riportato) | 7.1 | Contributo netto degli interessi; utilizzare una sola volta nella ricostruzione dell'utile |
| Accantonamenti per perdite su crediti | −0.6 | Costo per il deterioramento creditizio |
| Commissioni attive | 26.1 | Ricavi da gestione patrimoniale e altri servizi |
| Risultato della negoziazione | 14.7 | Risultati del market making e di altre attività di negoziazione |
| Spese per il personale e amministrative | −37.4 | Costo operativo |
| Altri ricavi e costi, netti | −3.1 | Altre voci raggruppate |
| Utile ante imposte | 6.8 | Risultato ante imposte |
| Imposte | −1.7 | Deduzione dal risultato ante imposte |
| Utile dopo le imposte | 5.1 | Risultato netto |
Commissioni di USD 26.1 miliardi e ricavi da negoziazione di USD 14.7 miliardi sono centrali in questo esempio, mentre il margine d'interesse è pari a USD 7.1 miliardi. Questa combinazione differisce notevolmente da quella di un'istituzione regionale di depositi e prestiti. La voce «risultato della negoziazione» può comprendere il market making al servizio della clientela oltre al rischio assunto in proprio; non andrebbe interpretata come pura speculazione senza esaminare il bilancio dettagliato. Analogamente, gli elevati costi amministrativi riflettono in parte la forte componente di servizio della gestione patrimoniale e la complessità di operare in più mercati.
Piccole differenze di arrotondamento compaiono nello stato patrimoniale riclassificato e tra gli interessi attivi e passivi lordi arrotondati. Non giustificano la modifica di un subtotale pubblicato per far quadrare esattamente una tabella didattica. Più in generale, stato patrimoniale e conto economico da soli non possono rivelare la direzione di ogni sensibilità al mercato. Due banche con identici valori dei derivati attivi possono reagire diversamente a uno shock dei tassi d'interesse perché differiscono per contratti, scadenze, coperture e condizioni delle garanzie. Stress test significativi richiedono posizioni e flussi di cassa a un livello di dettaglio molto maggiore.
Stress dei tassi d'interesse: utili e valori di mercato sono canali diversi
Consideriamo uno shock sugli utili di un anno nell'esempio Sparkasse. Supponiamo che i tassi di mercato aumentino immediatamente di due punti percentuali, che l'aumento sia interamente trasferito ai EUR 16,050 milioni di depositi overnight, che gli altri depositi e passività non subiscano revisioni dei tassi e che tutti i prestiti rimangano a tasso fisso per l'anno. Supponiamo inoltre che la cassa e tutti i titoli rendano immediatamente il tasso maggiore, mentre nessuna posizione subisce variazioni di valore di mercato. Quest'ultima ipotesi è volutamente stilizzata: molte obbligazioni a tasso fisso non aggiornano le cedole e un effettivo aumento dei tassi può ridurne il prezzo di mercato.
Partendo da un utile ante imposte di EUR 117.6 milioni, il risultato nello scenario di stress diventa una perdita di EUR 98.84 milioni prima delle imposte. Il peggioramento incrementale di EUR 216.44 milioni è pari al 17.48% del patrimonio netto iniziale ai fini dell'analisi, mentre la perdita ante imposte nello scenario di stress è pari al 7.98% di tale patrimonio. Sono grandezze diverse: descrivere l'intero shock incrementale come una diminuzione del capitale di fine anno e sottrarre contemporaneamente anche la perdita nello scenario di stress significherebbe conteggiare lo shock due volte. Imposte, distribuzioni e altre variazioni del capitale sono escluse dal calcolo.
Lo scenario illustra un gap negativo di revisione dei tassi nel breve periodo: il funding sensibile ai tassi supera le attività sensibili ai tassi. Una trasmissione inferiore dell'aumento ai depositi ridurrebbe il danno agli utili; prestiti a tasso variabile aumenterebbero la risposta compensativa dei ricavi. Nella pratica, lo spostamento dei depositi verso conti meglio remunerati può far crescere i costi di funding anche senza un aumento uniforme su ogni conto. Le scadenze contrattuali di revisione dei tassi, il comportamento dei clienti e le coperture determinano quindi il risultato effettivo.
Un distinto esempio costruito isola il canale del valore di mercato. Un portafoglio a reddito fisso del valore di EUR 200 milioni ha duration modificata . Per un aumento parallelo dei rendimenti di 1.5 punti percentuali, la stima di primo ordine è
Il segno meno riflette la relazione inversa tra prezzi delle obbligazioni a tasso fisso e rendimenti. La duration modificata è un'approssimazione locale e 150 punti base rappresentano una variazione abbastanza ampia perché la convessità possa incidere sensibilmente sulla precisione. L'esempio esclude variazioni degli spread creditizi, delle opzioni incorporate e dei flussi di cassa. Se e quando una simile variazione di valore incida sull'utile riportato o sul capitale regolamentare dipende dalla classificazione contabile e dal trattamento prudenziale. Uno stress sugli utili e uno sui valori di mercato devono quindi essere specificati separatamente prima di combinarne i risultati.
Stress sulle perdite creditizie e sul rischio sovrano
Supponiamo che la banca debba aumentare gli accantonamenti per perdite su crediti dell'1% del proprio portafoglio prestiti di EUR 17,124 milioni. L'onere aggiuntivo è milioni. A parità di tutto il resto, l'utile ante imposte diventa milioni. L'onere incrementale equivale al 13.83% del patrimonio netto iniziale ai fini dell'analisi. Si tratta di un costo relativo alla recuperabilità attesa, non dell'ipotesi che EUR 171.24 milioni di cassa escano necessariamente dalla banca quel giorno. L'accantonamento può peggiorare gli indicatori di solvibilità pur avendo un diverso effetto immediato sulla liquidità.
Supponiamo ora, esclusivamente per uno scenario di rischio sovrano, che tutti i EUR 4,258 milioni di titoli a reddito fisso siano crediti verso un unico Stato, che la probabilità di default sia del 50%, che il recupero sia nullo e che si trascuri l'attualizzazione. Il valore atteso di rimborso scende al 50% dell'esposizione iniziale, implicando una perdita di EUR 2,129 milioni secondo questa valutazione semplificata. Il patrimonio netto iniziale di EUR 1,238 milioni è insufficiente: sottraendo tale perdita si ottiene un patrimonio netto ai fini dell'analisi negativo per EUR 891 milioni. Questo non significa che i prezzi effettivi di mercato siano sempre pari a uno meno la probabilità fisica di default; premi per il rischio, tempistica, recuperi e prezzi esistenti contano in una valutazione corretta.
Il caso mostra come un portafoglio concentrato di titoli di Stato possa collegare solvibilità bancaria e sovrana. Uno Stato più debole riduce il valore delle attività bancarie e, potenzialmente, la credibilità delle garanzie pubbliche. Sostenere le banche può a sua volta aumentare il fabbisogno di finanziamento dello Stato, accentuandone la debolezza. I titoli pubblici nazionali possono essere attraenti per liquidità, utilizzo come garanzia, regolamentazione e familiarità, ma una forte concentrazione crea un'esposizione comune anziché una vera diversificazione.
Un'istituzione può rimanere liquida per qualche tempo anche dopo che le perdite economiche ne hanno esaurito il capitale, soprattutto se le perdite non vengono rilevate tempestivamente o i creditori non ritirano i fondi. Proseguire in tale condizione può creare incentivi a «scommettere sulla rinascita»: proprietari con poco valore residuo possono preferire una strategia ad alto rischio che li avvantaggi in caso di successo, lasciando gran parte delle conseguenze negative ai creditori o ai sostegni pubblici. Il tempestivo riconoscimento delle perdite e un intervento credibile affrontano il problema di solvibilità; un ulteriore prestito a breve termine, da solo, non può ripristinare il valore delle attività mancante.
Prelievi dei depositi e riserva di liquidità residua
Uno scenario di corsa agli sportelli esamina quanto rapidamente la banca possa soddisfare i prelievi. Partiamo da EUR 21,171 milioni di depositi e da EUR 5,228 milioni di cassa e titoli. Supponiamo che i titoli possano essere venduti istantaneamente ai valori indicati, siano liberi da vincoli e non comportino costi di transazione. Queste ipotesi forniscono un'illustrazione della liquidità assimilabile a un limite superiore, non una valutazione regolamentare della liquidità. In uno scenario di prelievi del 20%, i deflussi sono milioni e lasciano milioni di attività liquide.
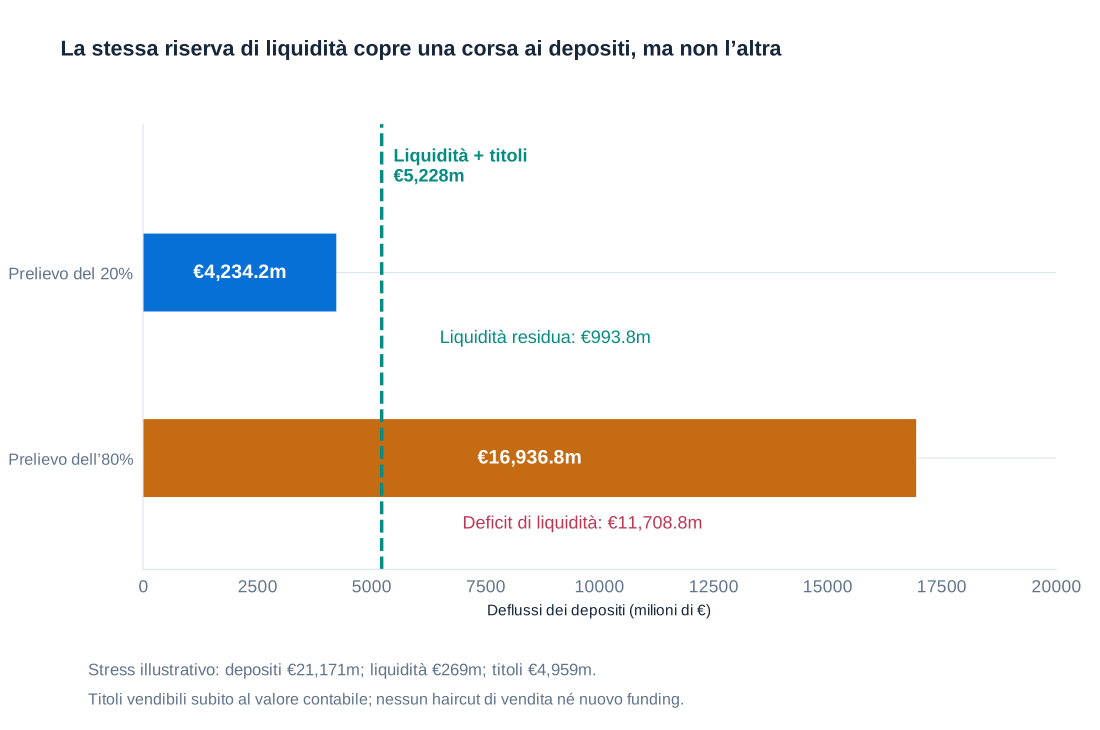
Il prelievo immediato può quindi essere coperto con queste ipotesi, ma l'istituzione diventa molto meno liquida dopo il pagamento. La base residua di depositi è EUR 16,936.8 milioni e, in assenza di altre variazioni, le attività totali scendono a EUR 18,489.8 milioni. Le attività liquide residue sono soltanto circa il 5.37% del bilancio ridotto. Pagare i prelievi di oggi non basta se i depositanti di domani interpretano l'esaurimento della riserva come un segnale che anche loro debbano andarsene.
Un prelievo dell'80% richiede invece milioni. La cassa e i titoli disponibili lasciano un deficit di EUR 11,708.8 milioni. Per affrontare lo scenario, la banca avrebbe bisogno di funding aggiuntivo, vendita di prestiti, finanziamenti garantiti o un'altra fonte di liquidità. Queste possibilità non possono essere considerate gratuite o certe. Haircut, garanzie non disponibili e stress simultanei presso altre istituzioni possono ampliare il divario. L'incapacità di pagare in questo scenario dimostra illiquidità rispetto alle risorse ipotizzate; stabilire se la banca sia anche insolvente richiede una valutazione dei valori delle attività e delle perdite.
Gli stessi stress incidono diversamente su modelli di attività differenti. Un broker con accordi relativi alla liquidità dei clienti coperti da saldi corrispondenti e un'attività creditizia limitata può avere una minore sensibilità diretta alle perdite sui prestiti, ma il calo dei mercati, i problemi delle banche partner e la perdita di fiducia dei clienti possono danneggiarne ricavi od operatività. I derivati e le posizioni di negoziazione di una banca universale possono coprire oppure amplificare gli shock dei tassi e dei mercati. Posizioni attive opache rendono i creditori incerti sulla collocazione delle perdite, circostanza che può di per sé accelerare i prelievi. Uno stress test utile specifica quindi lo shock, la trasmissione al bilancio, le ipotesi comportamentali e le risposte gestionali disponibili.
Prima strategia: sostituire il capitale proprio con depositi
Consideriamo tre modifiche separate al bilancio iniziale di Sparkasse. Ciascuna parte dagli importi originari; non sono cumulative. Per rendere trasparenti i calcoli, supponiamo che l'onere fiscale e tutti i ricavi e costi non menzionati rimangano fissi. In questo esercizio semplificato, gli utili incrementali ante imposte modificano quindi l'utile riportato dopo le imposte euro per euro. È un'ipotesi di calcolo, non una previsione realistica dell'imposizione marginale.
Sostituiamo innanzitutto EUR 200 milioni di capitale proprio con depositi mantenendo costanti le attività totali. Il patrimonio netto ai fini dell'analisi scende da EUR 1,238 milioni a EUR 1,038 milioni e i depositi salgono a EUR 21,371 milioni. L'operazione può essere interpretata come nuovo funding da depositi che finanzia una distribuzione di capitale. Al costo medio iniziale dei depositi di , gli interessi passivi annui aggiuntivi sono circa EUR 3.56 milioni. L'utile scende da EUR 60 milioni a circa EUR 56.44 milioni.
Il ROE è aumentato rispetto al 4.85% nonostante la riduzione dell'utile totale. Il motivo è che il patrimonio netto al denominatore diminuisce proporzionalmente più del reddito. La modifica aumenta la leva dell'istituzione, riduce il cuscinetto contro le perdite sulle attività e sostituisce una fonte permanente capace di assorbire perdite con un credito potenzialmente ritirabile. Un ROE maggiore non dimostra quindi che la banca sia diventata più efficiente o abbia creato maggiore valore corretto per il rischio.
Seconda strategia: sostituire i titoli con prestiti
Sostituiamo poi EUR 1 miliardo di titoli con prestiti che rendono un punto percentuale in più. Supponiamo, ai fini del confronto, che sia i titoli precedenti sia i nuovi prestiti siano privi di perdite creditizie. Attività totali, depositi e patrimonio netto ai fini dell'analisi rimangono invariati. I prestiti aumentano a EUR 18,124 milioni e i titoli scendono a EUR 3,959 milioni. Gli interessi attivi annui incrementali sono milioni, quindi l'utile sale a EUR 70 milioni nell'ipotesi di imposte fisse.
Il rapporto prestiti/depositi aumenta rispetto all'80.88%, mentre il rapporto delle attività liquide diminuisce rispetto al 23.01%. Questi valori utilizzano sempre lo stesso bilancio 2024. La strategia migliora il rendimento reddituale ipotizzato riducendo la liquidità. Non crea rischio di credito all'interno di un esercizio che assume esplicitamente che entrambe le attività ne siano prive; in un'attuazione reale andrebbero aggiunte le differenze nel rischio dei debitori, nei requisiti patrimoniali, nei costi di erogazione e nelle scadenze. Anche un prestito certo di essere rimborsato alla fine può essere difficile da vendere prima della scadenza, quindi il rischio di liquidità rimane possibile nell'ipotesi di assenza di rischio creditizio.
Terza strategia: accettare più rischio di credito
Infine, sostituiamo l'intero portafoglio prestiti di EUR 17,124 milioni con prestiti che rendono 100 punti base in più ma richiedono accantonamenti annui per perdite su crediti superiori di 50 punti base. Cento punti base equivalgono a un punto percentuale. Gli interessi attivi aggiuntivi sono EUR 171.24 milioni e gli accantonamenti aggiuntivi EUR 85.62 milioni, lasciando EUR 85.62 milioni di utile aggiuntivo nell'ipotesi di imposte fisse. Il nuovo utile è EUR 145.62 milioni e .
Il rendimento medio di cassa, titoli e prestiti sale a . Con lo stesso costo dei depositi dell'1.78%, lo spread semplificato tra rendimento e costo diventa circa 2.12 punti percentuali. È un aumento considerevole della redditività attesa riportata, ma il maggiore accantonamento coglie soltanto un costo medio di perdita ipotizzato. Perdite inattese, esposizioni comuni tra debitori, selezione avversa, incertezza dei recuperi e maggiori esigenze patrimoniali possono superare il guadagno apparente. La redditività corretta per il rischio valuta se il rendimento aggiuntivo compensi tutti questi effetti.
| Strategia | Principale variazione di bilancio | Utile netto (milioni di EUR) | ROE dopo le imposte | Implicazione per il rischio |
|---|---|---|---|---|
| Situazione iniziale | Patrimonio netto 1,238; prestiti 17,124; titoli 4,959 | 60.00 | 4.85% | Base iniziale di confronto |
| Sostituire EUR 200m di capitale proprio con depositi | Patrimonio netto 1,038; depositi 21,371 | 56.44 | 5.44% | Minore assorbimento delle perdite e maggiore dipendenza dal funding |
| Sostituire EUR 1,000m di titoli con prestiti | Prestiti 18,124; titoli 3,959 | 70.00 | 5.65% | Minore liquidità nell'ipotesi dichiarata di assenza di rischio creditizio |
| Aumentare il rendimento dei prestiti di 100pb e gli accantonamenti di 50pb | Importi delle attività invariati; aumento del rischio dei prestiti | 145.62 | 11.76% | Maggiore esposizione creditizia attesa e inattesa |
Le tre modifiche isolano meccanismi diversi: la leva cambia la distribuzione del rischio tra i fornitori di finanziamento, il passaggio ai prestiti modifica la liquidità e il credito più rischioso cambia la distribuzione dei rendimenti delle attività. Nella pratica queste scelte interagiscono, ma distinguerle prima impedisce di scambiare un ROE riportato maggiore per un miglioramento incondizionato dell'attività.
Evidenze storiche sulle banche tedesche
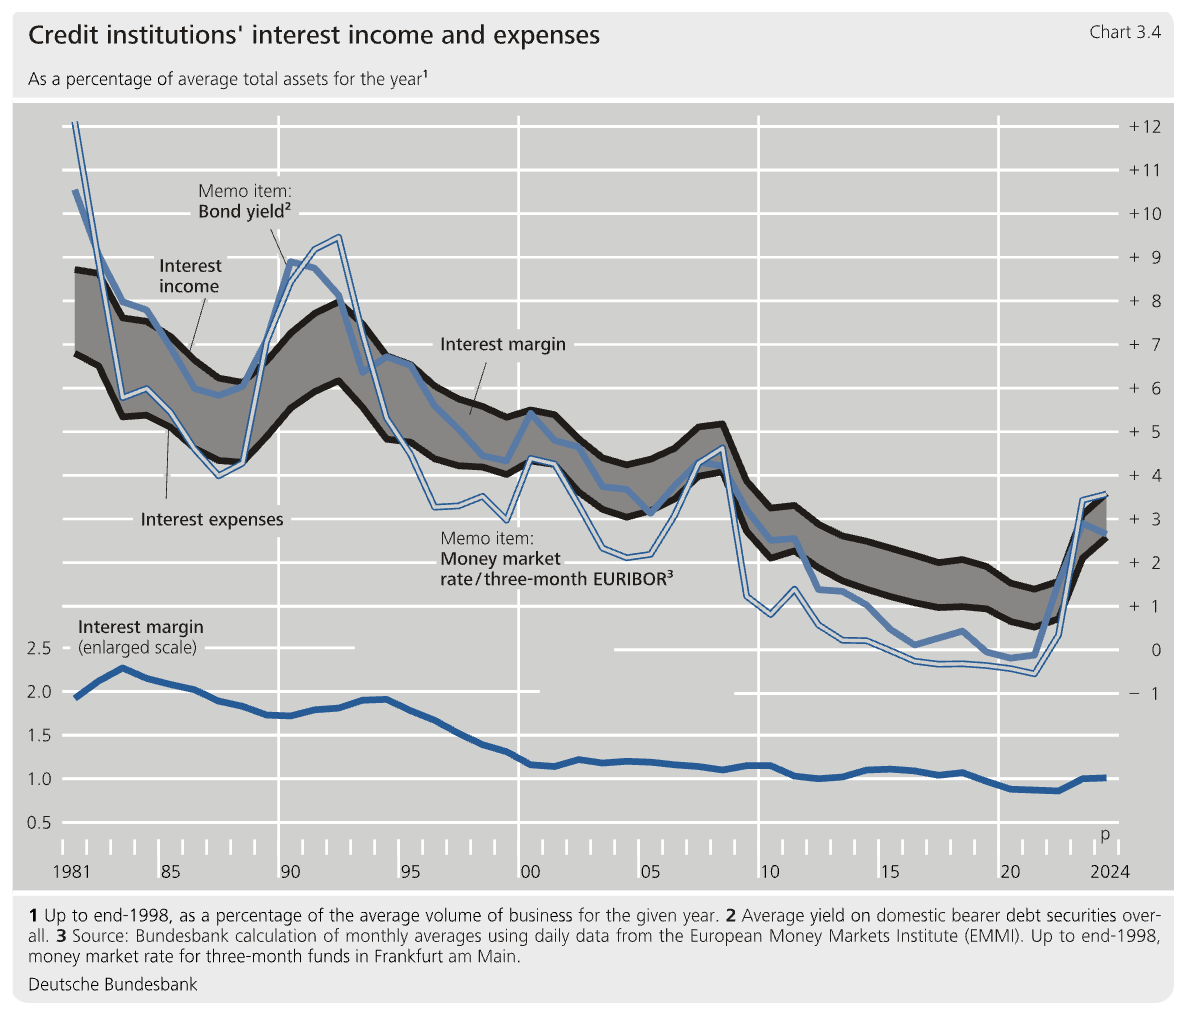
I dati aggregati collocano le singole istituzioni nel contesto. La serie storica degli interessi della Bundesbank mostra il lungo calo dei tassi nominali e dei flussi lordi di interessi, seguito dal brusco adeguamento dei tassi intorno al 2022–2024. Interessi attivi e passivi si muovono insieme su periodi lunghi, ma non alla stessa velocità. La loro differenza, espressa in rapporto alla base media di attività specificata, è molto più piccola di ciascuno dei due flussi lordi. La nota storica del grafico è rilevante perché il denominatore utilizzato prima del 1999 non coincide con la successiva definizione di attività totali medie.
La composizione dei ricavi del 2024 riportata sotto mostra che il margine d'interesse ha contribuito per il 64.9% ai ricavi operativi di tutte le categorie di banche tedesche, le commissioni nette per il 24.8%, i ricavi da negoziazione per il 7.1% e gli altri risultati operativi per il 3.2%. Le casse di risparmio e le cooperative di credito dipendevano dal margine d'interesse più delle grandi banche, che avevano contributi maggiori da commissioni e negoziazione. Una categoria può superare il 100% per una componente di ricavo quando un'altra componente è negativa; le percentuali riconciliano flussi con il rispettivo segno, non rappresentano quote dei soli ricavi positivi.
| Voce | Tutte le banche | Grandi banche | Banche regionali e altre commerciali | Landesbanken | Casse di risparmio | Cooperative di credito | Banche ipotecarie | Casse di risparmio edilizio | Banche speciali e istituti centrali di sostegno |
|---|---|---|---|---|---|---|---|---|---|
| Margine d'interesse | 64.9 | 51.0 | 55.4 | 69.2 | 72.3 | 72.9 | 102.0 | 99.1 | 69.5 |
| Commissioni nette | 24.8 | 34.6 | 23.5 | 14.0 | 26.0 | 23.4 | -3.3 | -5.5 | 23.0 |
| Risultato del portafoglio di negoziazione | 7.1 | 17.8 | 13.0 | 8.6 | 0.0 | 0.0 | 0.0 | 0.0 | 1.2 |
| Altri risultati operativi | 3.2 | -3.5 | 8.1 | 8.3 | 1.7 | 3.7 | 1.3 | 6.5 | 6.4 |
| Ricavi operativi | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 | 100.0 |
| Spese amministrative generali | -59.6 | -71.5 | -54.3 | -54.1 | -56.8 | -60.6 | -41.4 | -70.4 | -56.7 |
| Di cui: costi del personale | -30.2 | -30.9 | -25.1 | -27.2 | -34.0 | -33.6 | -19.5 | -27.4 | -28.9 |
| Di cui: altre spese amministrative | -29.4 | -40.6 | -29.2 | -26.9 | -22.8 | -27.0 | -21.9 | -43.1 | -27.8 |
| Risultato della valutazione delle attività | -8.0 | -9.1 | -7.2 | -16.0 | -5.9 | -7.8 | -8.2 | -3.2 | -7.9 |
| Altri risultati e risultati straordinari | -1.4 | 6.9 | -9.1 | 2.9 | -0.6 | -0.6 | -19.2 | -9.5 | -6.9 |
Il «risultato della valutazione delle attività» è più ampio di una pura misura dei default sui prestiti: il suo perimetro preciso segue la classificazione contabile della Bundesbank. Descrivere l'intero onere dell'8.0% come perdite realizzate sui prestiti cancellerebbe questa distinzione. Anche i costi amministrativi differiscono tra modelli di attività, quindi una quota maggiore non dimostra necessariamente una peggiore efficienza operativa senza considerare i servizi forniti e la composizione dei ricavi.
| Categoria | 2020 | 2021 | 2022 | 2023 | 2024 |
|---|---|---|---|---|---|
| Tutte le categorie di banche | 2.71 / 1.12 | 5.03 / 3.22 | 4.83 / 3.86 | 8.36 / 6.18 | 8.43 / 6.14 |
| Banche commerciali | −1.56 / −2.95 | 2.65 / 1.41 | 6.05 / 5.97 | 9.16 / 7.02 | 10.00 / 7.18 |
| Di cui: grandi banche | −7.08 / −8.22 | −2.26 / −2.13 | 9.12 / 12.29 | 12.12 / 11.91 | 11.81 / 9.26 |
| Di cui: banche regionali e altre commerciali | 4.10 / 2.46 | 6.00 / 3.81 | 4.27 / 2.25 | 7.49 / 4.15 | 9.06 / 6.02 |
| Landesbanken | 1.29 / 0.84 | 4.02 / 2.26 | 4.77 / 2.72 | 7.45 / 5.01 | 8.84 / 7.31 |
| Casse di risparmio | 5.36 / 3.36 | 6.27 / 4.22 | 4.74 / 2.82 | 10.17 / 7.09 | 10.34 / 7.25 |
| Cooperative di credito | 7.31 / 4.98 | 8.37 / 6.19 | 4.59 / 3.46 | 8.92 / 6.47 | 7.92 / 5.53 |
| Banche ipotecarie | 8.06 / 1.40 | 16.91 / 5.73 | 5.99 / 3.76 | 8.89 / 5.69 | 7.95 / 4.47 |
| Casse di risparmio edilizio | 1.66 / 0.86 | 1.41 / 0.50 | 2.79 / 1.65 | 4.14 / 1.99 | 3.60 / 3.17 |
La serie del rendimento del capitale proprio riporta valori ante imposte, con quelli dopo le imposte identificati separatamente. Per tutte le categorie, il ROE ante imposte sale dal 4.83% nel 2022 all'8.36% nel 2023 e all'8.43% nel 2024; i corrispondenti valori dopo le imposte sono 3.86%, 6.18% e 6.14%. Questo miglioramento è coerente con un periodo in cui i ricavi delle attività hanno beneficiato dell'aumento dei tassi prima che tutti i costi di funding si adeguassero. Non implica che ogni istituzione ne abbia beneficiato o che lo stesso margine persista dopo la revisione dei tassi sui depositi e lo stress dei debitori. Questi rapporti utilizzano il patrimonio netto medio annuo come definito nella serie statistica, incluso il fondo per rischi bancari generali, anziché il denominatore di fine anno del precedente esempio semplificato.
Dati aggregati storici: Deutsche Bundesbank, The performance of German credit institutions in 2024, settembre 2025. Le tabelle mantengono il carattere preliminare dei dati 2024 e le definizioni contabili della relazione.
Valutazione, incertezza delle politiche e valore della base di depositi
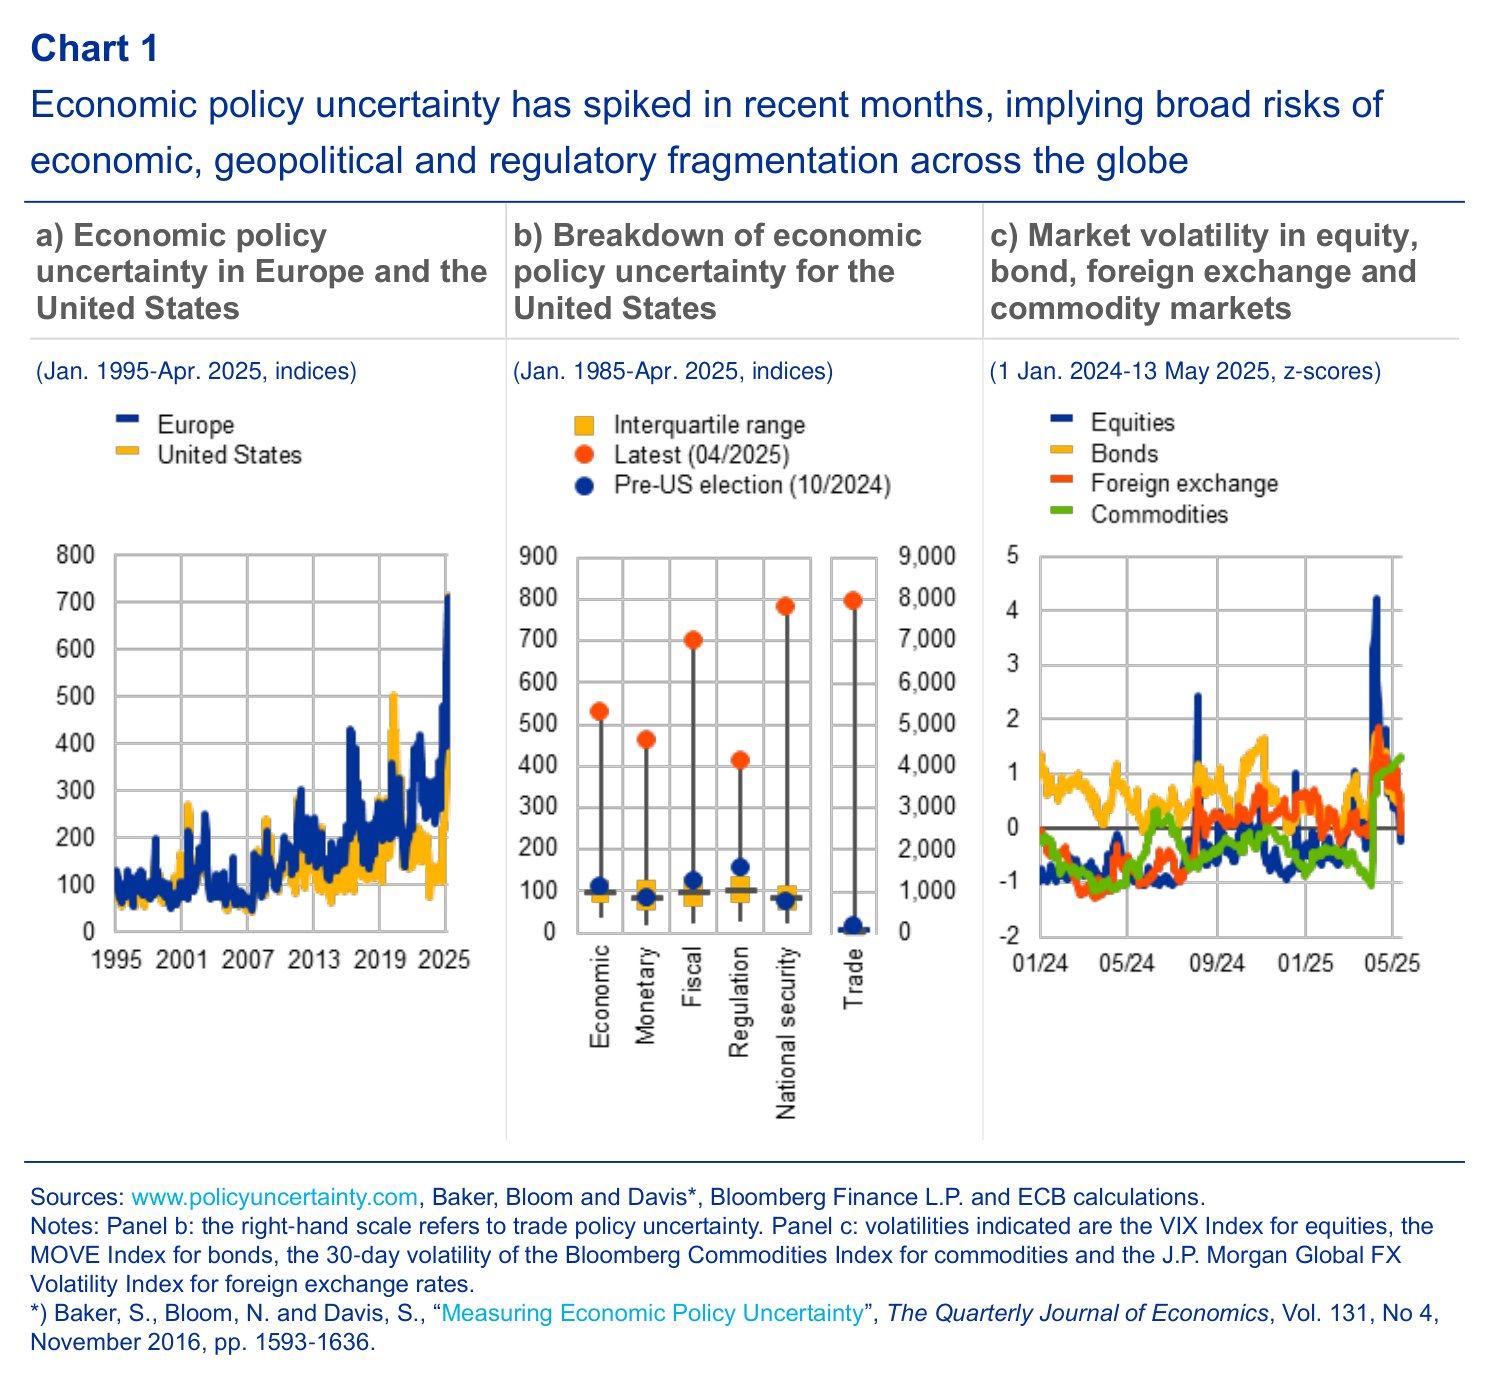
Le valutazioni di mercato aggiungono una dimensione prospettica ai risultati contabili. Le rappresentazioni della BCE del maggio 2025 mostrano un periodo di incertezza delle politiche fortemente elevata insieme a variazioni delle valutazioni e della redditività bancaria. Gli indici di incertezza, le misure di volatilità del mercato e i rapporti prezzo/valore contabile delle banche hanno unità diverse e vanno interpretati separatamente. Un livello elevato dell'indice di incertezza non è di per sé una perdita bancaria quantificata; indica un contesto in cui decisioni d'investimento, condizioni di funding e prezzi delle attività possono cambiare bruscamente.
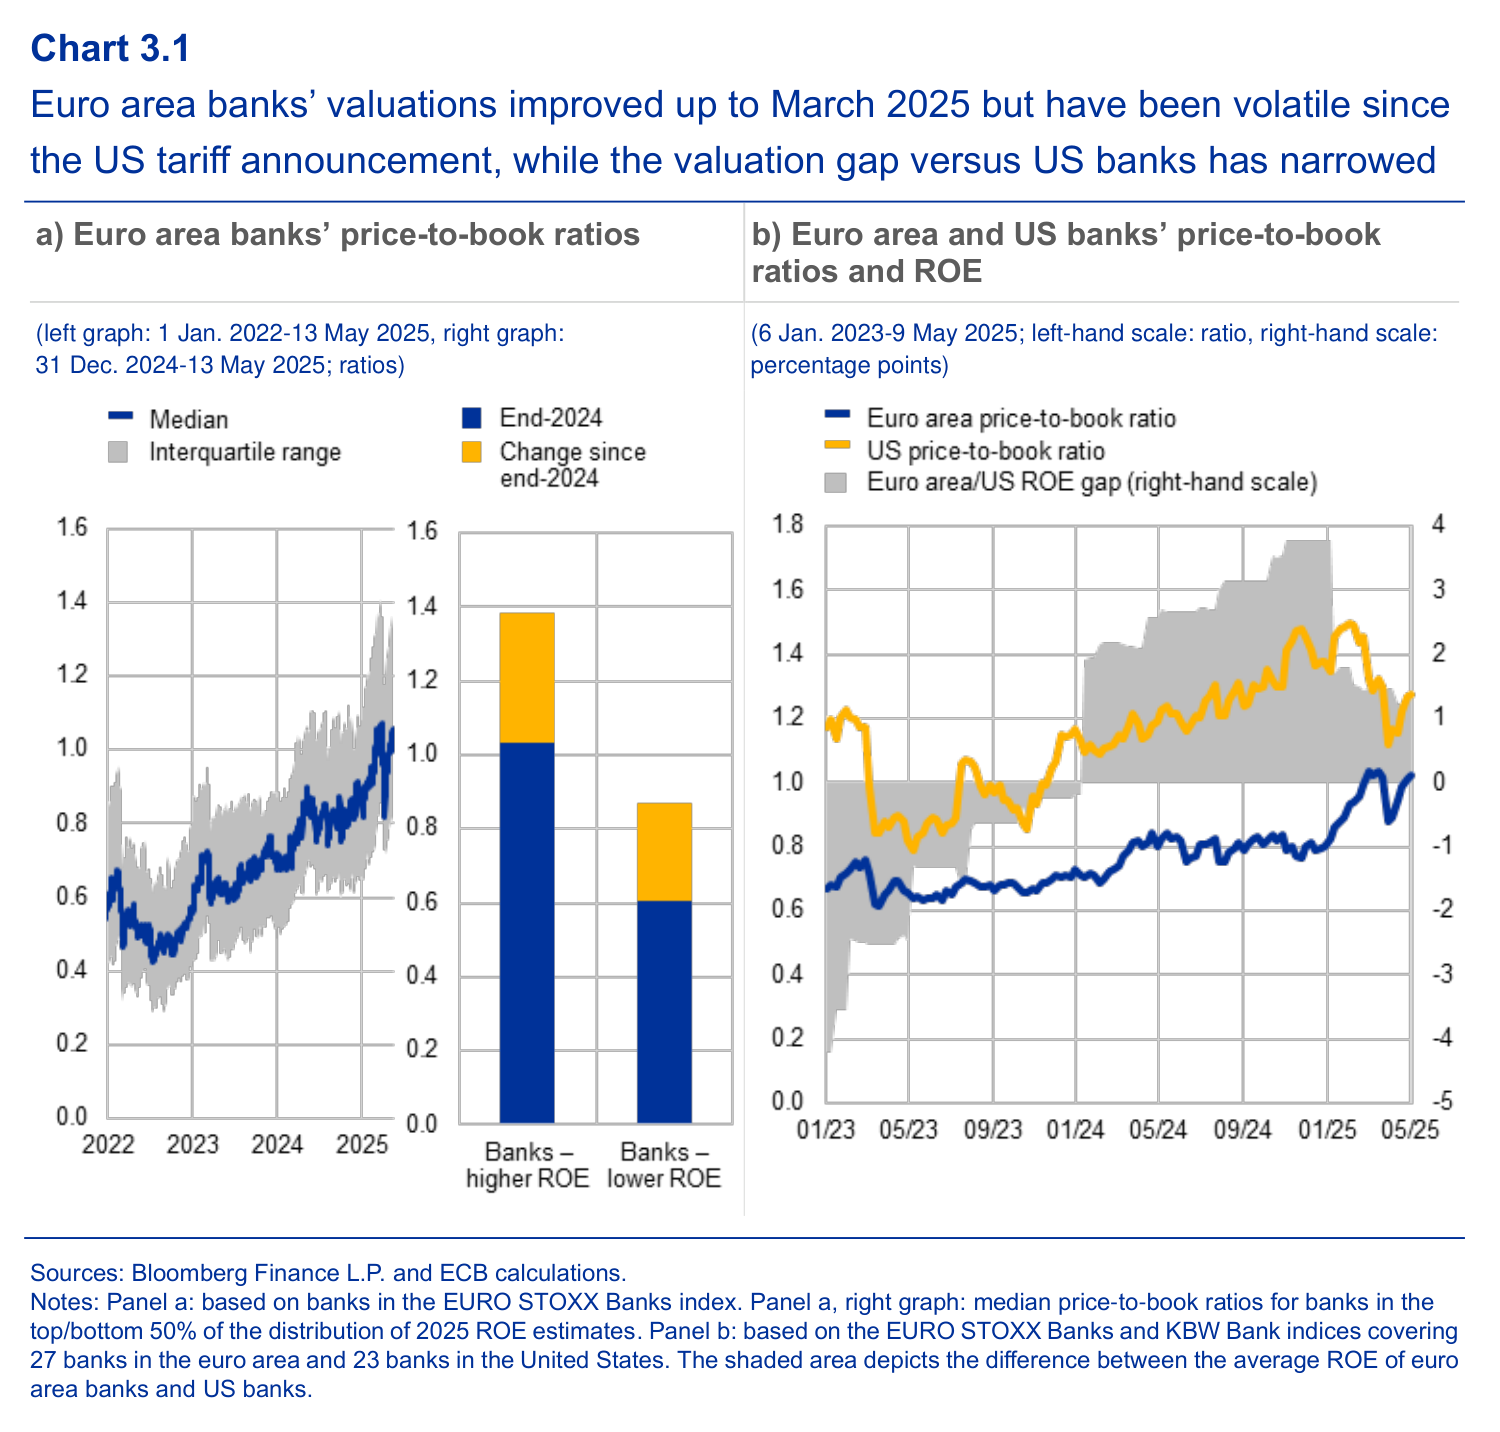
Il rapporto prezzo/valore contabile confronta il valore di mercato del capitale proprio con il suo valore contabile. Può aumentare quando gli investitori si attendono utili più persistenti o richiedono un premio per il rischio inferiore; può diminuire quando prevedono perdite, diluizione o bassi rendimenti futuri. Un rapporto inferiore a uno non dimostra di per sé che una banca sia insolvente. Il confronto della BCE del 2025 collega le differenze di valutazione alla redditività, ma differenze nei modelli di attività, nella contabilità e nella crescita attesa rimangono rilevanti nel confronto tra area dell'euro e Stati Uniti.
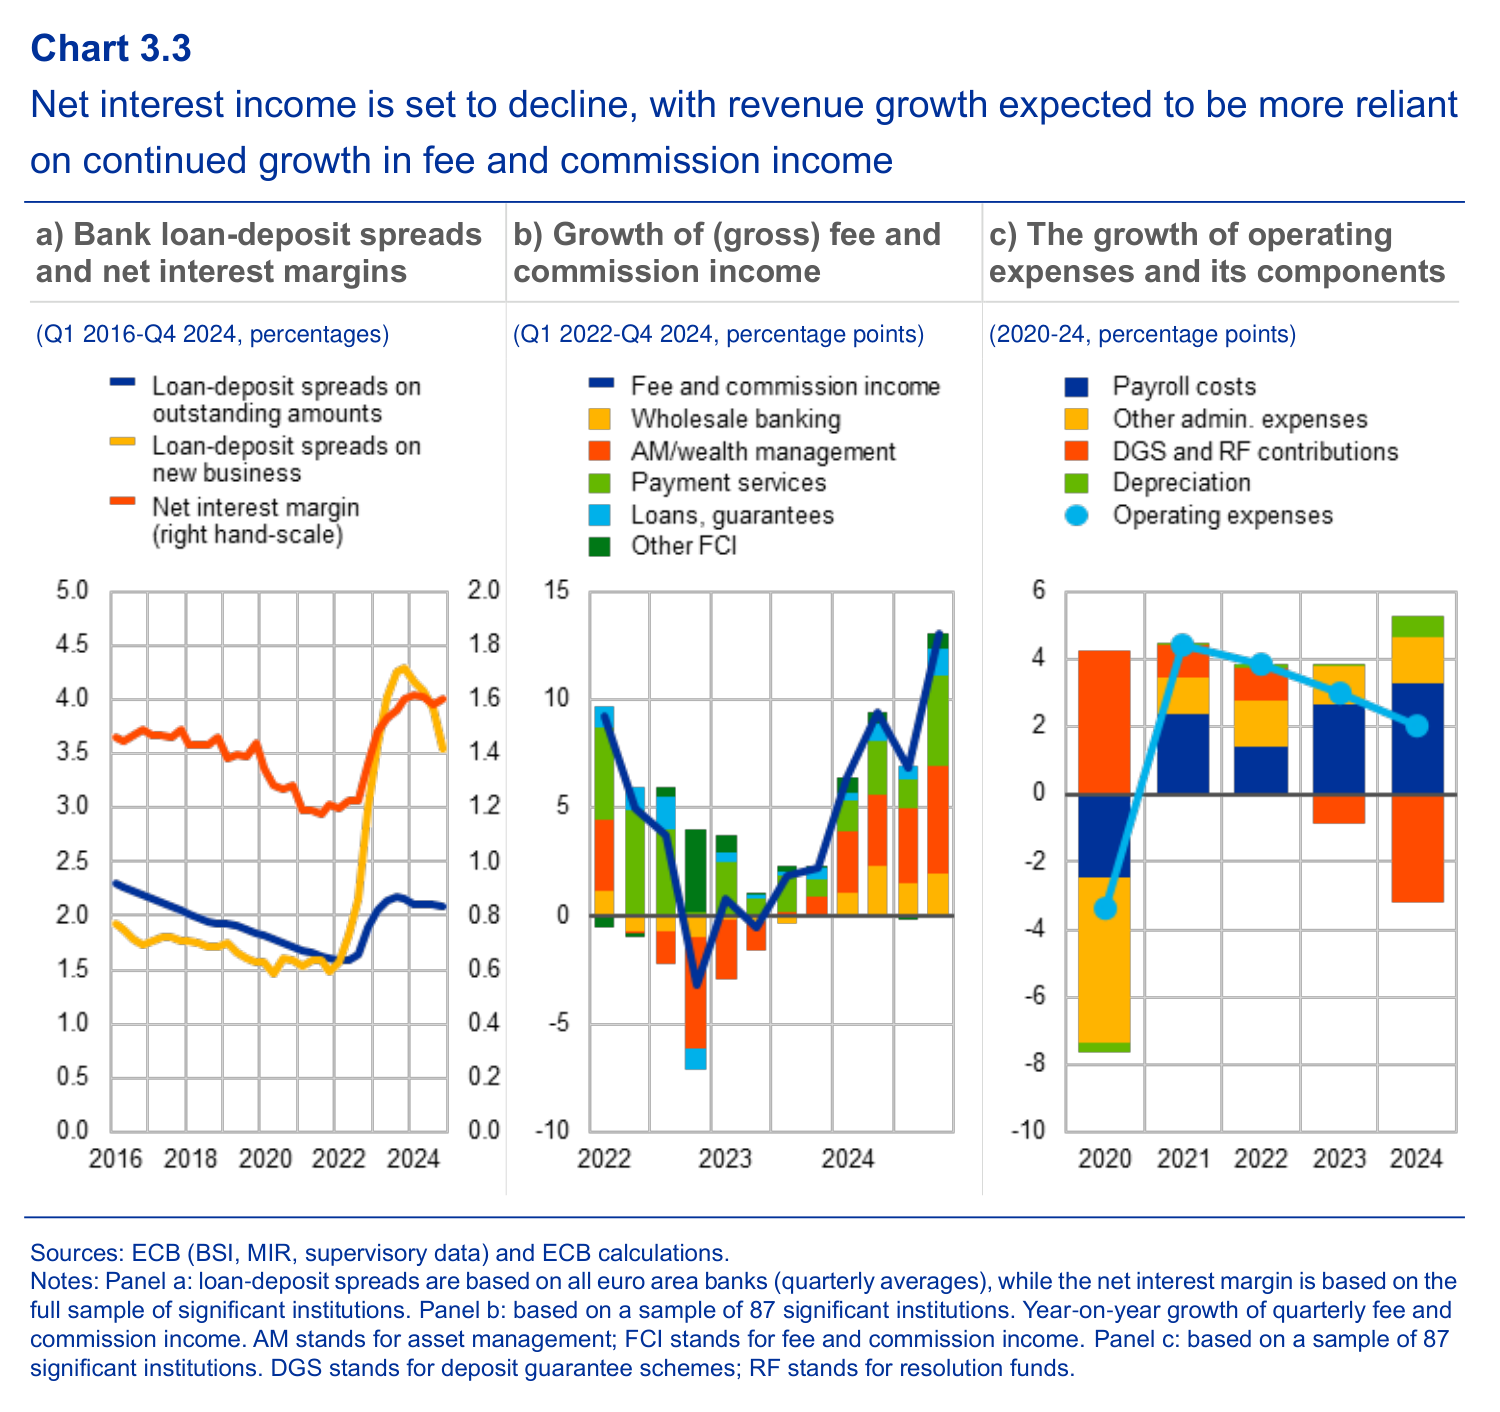
I pannelli sulla redditività distinguono spread tra prestiti e depositi, margini d'interesse percentuali, crescita dei ricavi commissionali e variazioni dei costi operativi. Un finanziatore può registrare uno spread inferiore sulla nuova operatività mentre il portafoglio esistente a tasso fisso si adegua solo gradualmente. Un gestore patrimoniale può guadagnare maggiori commissioni perché i portafogli dei clienti si apprezzano, anche senza ricevere nuovi fondi dai clienti. Costi del personale, contributi ai sistemi di garanzia dei depositi, contributi ai fondi di risoluzione e ammortamenti possono evolvere diversamente. Un'analisi credibile degli utili scompone quindi le variazioni, anziché attribuire l'intero movimento dell'utile a un solo tasso ufficiale.
Il valore della base di depositi, o deposit franchise, è il valore economico della capacità di una banca di mantenere il funding della clientela a condizioni favorevoli dopo aver sostenuto i costi dei servizi di conto. I clienti apprezzano l'accesso ai pagamenti, la comodità, la sicurezza e una relazione consolidata, quindi la remunerazione dei depositi non deve necessariamente uguagliare immediatamente un tasso del mercato all'ingrosso. Quando i tassi di mercato aumentano più rapidamente di quelli sui depositi, il vantaggio di funding può crescere. La concorrenza, il passaggio dei clienti ai depositi vincolati, gli strumenti di confronto online e i prelievi possono successivamente eroderlo. Mantenere questo valore richiede anche spese per tecnologia, filiali, servizi e conformità normativa.
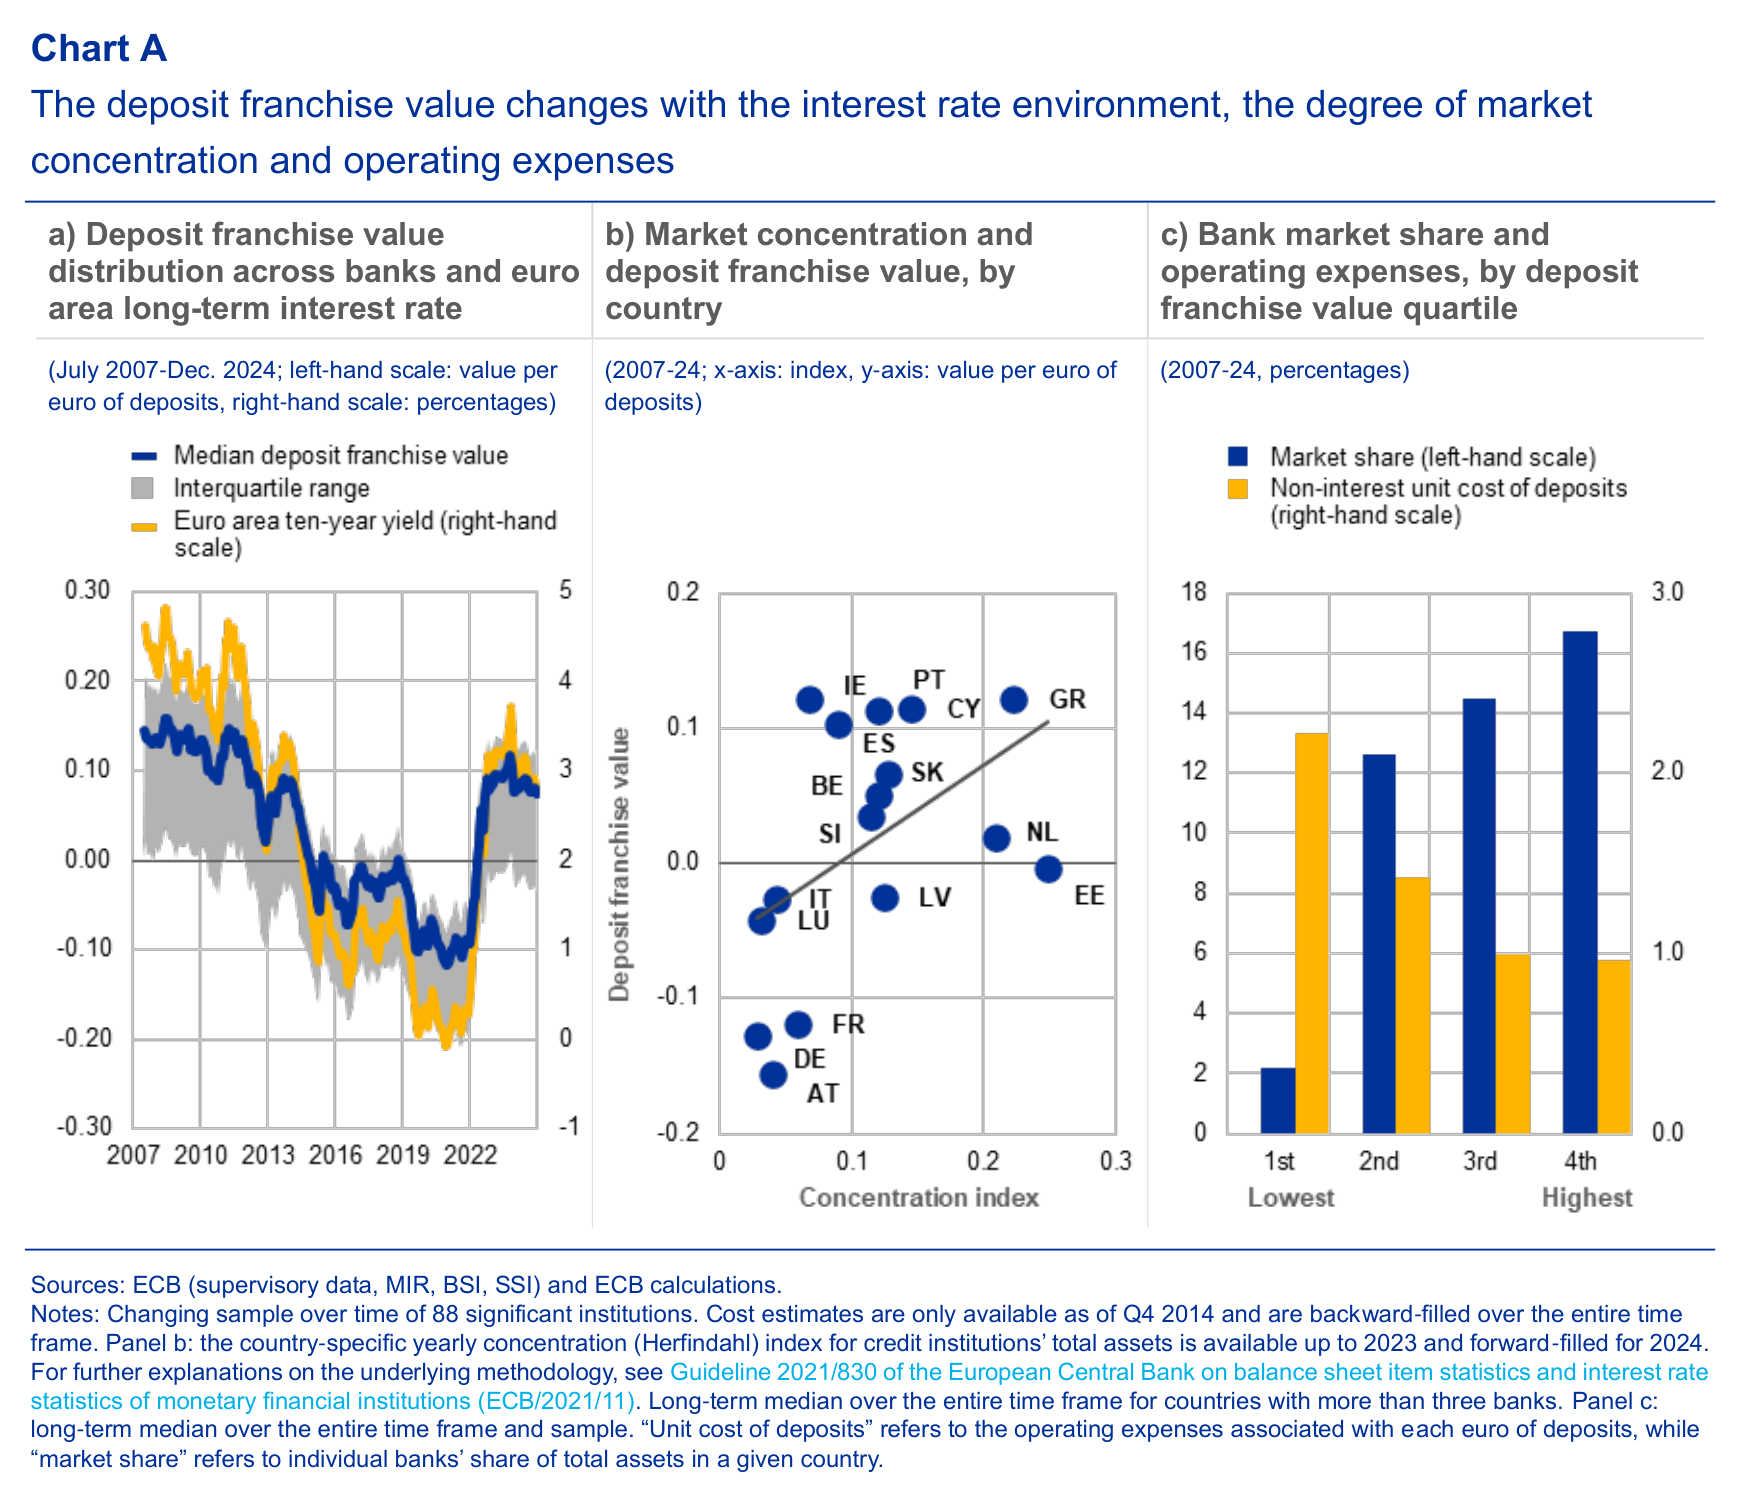
Un'espressione esemplificativa del valore attuale rende esplicito il meccanismo. Indichiamo con i depositi attesi, con il costo di un funding alternativo comparabile, con il tasso sui depositi, con i costi attribuibili ai servizi associati a tali depositi e con un tasso di attualizzazione appropriato. Il valore semplificato della base di depositi è quindi
Si tratta di uno schema di valutazione, non di un valore misurato per una banca specifica. Dipende dalla persistenza dei depositi, dalla remunerazione, dai costi e dal rischio. Un ampio saldo di depositi costosi o instabili può valere meno di una base di clienti più piccola ma stabile. Il valore della base di depositi non è neppure uno stock di cassa immediatamente disponibile: farvi affidamento per coprire i prelievi di oggi confonderebbe gli utili futuri attesi con la liquidità.
Contesto storico europeo: Banca centrale europea, Financial Stability Review, maggio 2025, inclusa l'analisi del valore della base di depositi. Contesto contabile delle perdite attese: Financial Stability Institute della BRI, IFRS 9 e accantonamenti per perdite attese.
I prospetti di bilancio sono quindi un punto di partenza per la valutazione. Un'analisi solida collega composizione delle attività, struttura del funding, fonti di reddito, riconoscimento delle perdite e liquidità disponibile. La redditività derivante da un servizio efficiente è economicamente diversa da quella ottenuta riducendo il capitale, accettando illiquidità o aumentando rischi non riconosciuti. Gli esempi numerici stabiliscono una disciplina valida in tutta l'attività bancaria: dichiarare il denominatore, specificare lo shock, riconciliare i calcoli e spiegare cosa il risultato misuri e cosa non misuri.