
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
3. Il credito bancario: contratti, analisi del credito e garanzie
Un prestito bancario combina un trasferimento di potere d'acquisto oggi con un diritto a ricevere pagamenti futuri e un insieme di diritti che disciplinano ciò che accade tra queste date. Il suo valore dipende dai flussi di cassa del debitore, ma anche dalle informazioni, dagli incentivi, dalla priorità dei crediti e dalla possibilità di far valere il contratto. Concedere credito in modo corretto richiede quindi molto più che verificare se il debitore possieda beni di valore: la banca deve capire come verrà rimborsato il debito, come potrebbero peggiorare le prospettive di rimborso e quali interventi il contratto le consenta in tal caso.
I prestiti nel portafoglio dell'attivo bancario
I prestiti costituiscono la maggiore categoria dell'attivo negli aggregati bancari dell'area dell'euro riportati di seguito. La loro importanza non significa che ogni prestito finanzi un acquisto di una famiglia o un investimento di un'impresa. Le statistiche sui prestiti includono i crediti interbancari e i depositi presso la banca centrale; pertanto, le variazioni dei prestiti aggregati possono riflettere la gestione della liquidità e le operazioni monetarie, oltre al credito concesso all'economia non finanziaria. I titoli, a loro volta, comprendono strumenti che possono esporre la banca a rischi di credito e di tasso d'interesse analoghi a quelli di un prestito.
| Categoria dell'attivo | 2000 | 2005 | 2010 | 2020 | Giugno 2025 |
|---|---|---|---|---|---|
| Prestiti | 63% | 58% | 55% | 61% | 59% |
| Titoli | 14% | 15% | 15% | 11% | 12% |
| Altre attività | 24% | 27% | 29% | 28% | 29% |
| Totale attivo (miliardi di EUR) | 16,662 | 23,635 | 32,207 | 35,930 | 41,383 |
| Categoria di debitore o di prestito | 2000 | 2005 | 2010 | 2020 | Giugno 2025 |
|---|---|---|---|---|---|
| Interbancario, inclusi i depositi presso la banca centrale | 34% | 33% | 31% | 40% | 40% |
| Amministrazioni pubbliche | 8% | 6% | 7% | 5% | 4% |
| Imprese | 26% | 25% | 26% | 22% | 21% |
| Mutui alla clientela al dettaglio | 18% | 21% | 21% | 21% | 22% |
| Altri prestiti alla clientela al dettaglio | 11% | 9% | 8% | 6% | 6% |
| Altri prestiti | 4% | 5% | 7% | 6% | 7% |
| Totale prestiti (miliardi di EUR) | 10,421 | 13,678 | 17,762 | 21,977 | 24,481.5 |
Le percentuali sono arrotondate e non devono necessariamente sommare esattamente a 100%; inoltre, non si devono moltiplicare quote arrotondate dell'attivo per i totali per ricavare importi dei prestiti apparentemente più precisi. Tra il 2000 e giugno 2025, lo stock del totale attivo rappresentato è aumentato considerevolmente, mentre i prestiti sono rimasti prossimi a tre quinti del bilancio. I prestiti alle imprese e i mutui costituiscono esposizioni rilevanti, ma i crediti interbancari sono abbastanza importanti da rendere impossibile trascurare la rete di finanziamento e di controparti di una banca nell'analisi del credito.
Dati: European Central Bank, bilancio aggregato delle istituzioni finanziarie monetarie dell'area dell'euro, osservazioni storiche fino a giugno 2025. Si tratta di rilevazioni riferite a date specifiche, non di una descrizione della situazione patrimoniale più recente.
Prestiti a termine, linee di credito revolving e lettere di credito
Dal punto di vista del finanziatore, concedere un prestito significa acquistare un'attività finanziaria: un diritto giuridicamente azionabile sui flussi di cassa futuri del debitore. Il capitale erogato rappresenta l'investimento iniziale in tale diritto. I prestiti bancari sono spesso personalizzati e relativamente illiquidi, perché i soggetti esterni non dispongono di tutte le informazioni raccolte durante la negoziazione e il monitoraggio. Un prestito è un'attività per la banca e una passività per il debitore; queste due prospettive non vanno confuse quando si discutono interessi attivi, costi di finanziamento o espansione del bilancio.
Un prestito a termine fornisce fondi con una scadenza definita, spesso per finanziare un investimento fisso o rifinanziare debito esistente. Un prestito a termine semplice viene erogato interamente all'origine. Una struttura con ammortamento rimborsa gradualmente il capitale; una struttura bullet rinvia il rimborso del capitale alla scadenza. Una linea di credito revolving consente invece di prendere a prestito, rimborsare e prendere nuovamente a prestito durante un periodo di disponibilità, entro un limite contrattuale. L'impegno non utilizzato è importante perché la banca potrebbe dover fornire liquidità proprio quando il debitore ne diventa maggiormente dipendente. Gli interessi sugli importi utilizzati e la commissione di impegno sugli importi non utilizzati svolgono funzioni economiche diverse.
Una lettera di credito è un impegno della banca a pagare un beneficiario quando sono soddisfatte determinate condizioni documentali, ampiamente utilizzato negli scambi commerciali. Assomiglia a una garanzia perché mette a disposizione l'affidabilità creditizia della banca, ma un credito documentario e una garanzia standby non hanno necessariamente le stesse condizioni di pagamento. L'esposizione iniziale può essere potenziale anziché costituire un prestito per cassa. Se la banca paga e il cliente non la rimborsa immediatamente, l'impegno potenziale diventa un'esposizione creditizia per cassa.
La distinzione tra prestiti e obbligazioni è una questione di grado. Entrambi sono crediti e possono essere garantiti, a tasso variabile o protetti da covenant. Le obbligazioni sono solitamente più standardizzate e più facili da negoziare; i prestiti implicano spesso informazioni private e monitoraggio attivo. La cessione dei prestiti e la cartolarizzazione possono trasferire il rischio economico di un prestito al di fuori della banca originator; pertanto, l'istituzione che origina, finanzia, gestisce e, in ultima analisi, sopporta il rischio non deve necessariamente coincidere.
Il processo di concessione del credito e i suoi problemi informativi
L'origination inizia identificando il fabbisogno finanziario del cliente, ricevendo una domanda, valutando il merito creditizio e negoziando un contratto, compreso il suo prezzo. Il funding fornisce poi le risorse concordate una volta soddisfatte le condizioni pertinenti. Il servicing registra i saldi, riscuote interessi e capitale e amministra gli obblighi contrattuali. La gestione del rischio prosegue dopo l'erogazione mediante monitoraggio, diversificazione del portafoglio, gestione dei tassi d'interesse e, quando necessario, ristrutturazione o recupero. La cultura del credito della banca stabilisce chi può approvare un prestito, come vengono segnalate le eccezioni e se il personale viene premiato per rimborsi regolari nel lungo periodo o semplicemente per il volume dei prestiti.
| Funzione | Compito principale | Ragione della sua importanza |
|---|---|---|
| Origination | Domanda, screening, definizione del contratto e determinazione del prezzo | Selezionare debitori economicamente sostenibili e stabilire le condizioni prima che sorga l'esposizione |
| Fonti di finanziamento | Fornire fondi dopo l'approvazione e il soddisfacimento delle condizioni di utilizzo | Trasformare un impegno in un'attività per cassa senza perdere il controllo della liquidità |
| Servicing | Tenuta della contabilità e riscossione dei pagamenti contrattuali | Mantenere saldi affidabili e individuare tempestivamente gli arretrati |
| Gestione del rischio | Monitoraggio, diversificazione, ristrutturazione delle esposizioni deteriorate e gestione del rischio di tasso d'interesse | Controllare perdite ed esposizioni per tutta la durata del credito |
| Cultura del credito | Organizzazione, reporting, comunicazione e incentivi del personale | Rendere le decisioni individuali coerenti con la capacità della banca di assumere rischi |
La selezione avversa riguarda informazioni nascoste prima della stipulazione: i richiedenti conoscono la propria capacità o le proprie intenzioni meglio della banca. Lo screening e l'analisi del credito cercano di distinguere questi diversi tipi di richiedenti. L'azzardo morale riguarda le azioni intraprese dopo il finanziamento: il debitore potrebbe sostituire il progetto con uno più rischioso, ridurre l'impegno, distrarre attività o privilegiare altri creditori. La struttura del contratto e il monitoraggio cercano di influenzare tali azioni. Un punteggio di credito iniziale favorevole non può impedire a un proprietario di cambiare strategia aziendale dopo l'erogazione del prestito.
È particolarmente utile distinguere due forme di azzardo morale. La sostituzione degli attivi aumenta il rischio del progetto dopo che il finanziatore ha fissato il rendimento promesso; la responsabilità limitata consente agli azionisti di appropriarsi di parte dei guadagni mentre i creditori sopportano una quota maggiore delle perdite. L'avversione allo sforzo emerge quando il debitore sostiene il costo privato di una gestione accurata, ma condivide con il finanziatore il conseguente miglioramento delle prospettive di rimborso. Il capitale a rischio, le garanzie, i covenant e la prospettiva di finanziamenti futuri possono modificare questi incentivi, sebbene nessuno elimini la necessità di valutare la sostenibilità economica del progetto.
Condizioni finanziarie, covenant e diritti di controllo
Un contratto di prestito specifica capitale, interessi, commissioni, condizioni di utilizzo e date di rimborso. Un tasso d'interesse variabile cambia in funzione di un parametro di riferimento più un margine concordato; un tasso fisso rimane costante per il periodo previsto. I tassi variabili riducono alcuni disallineamenti dei tassi d'interesse per il finanziatore, ma possono aumentare il rischio di default del debitore quando cresce il servizio del debito. Anche le commissioni sono rilevanti: una commissione iniziale sulla linea o una commissione di impegno periodica implicano che il costo del finanziamento per il debitore non sia rappresentato dalla sola cedola dichiarata.
Le dichiarazioni e garanzie attestano fatti dichiarati al momento della stipulazione, come l'accuratezza dei bilanci, il potere di contrarre prestiti, la titolarità dei beni e il contenzioso comunicato. I covenant positivi impongono azioni continuative, tra cui fornire informazioni, mantenere coperture assicurative e pagare le imposte. I covenant negativi limitano condotte quali vendite di attività, costituzione di ulteriori garanzie reali, fusioni o distribuzione di dividendi. I covenant finanziari stabiliscono soglie misurabili, per esempio un rapporto massimo debito/EBITDA o un indice minimo di copertura degli interessi. Un covenant finanziario è spesso restrittivo sul piano economico anche se il contratto lo colloca tra i covenant positivi.
Queste clausole trasferiscono diritti di controllo anche prima che il debitore ometta necessariamente un pagamento. La violazione di un covenant può comportare una deroga, obblighi informativi aggiuntivi, revisione del prezzo, ulteriori garanzie o rimborso anticipato obbligatorio, se il contratto e la legge applicabile lo consentono. L'esistenza di una violazione non significa che la liquidazione immediata sia sempre la risposta migliore per la banca. Rinegoziare il debito di un'impresa economicamente sostenibile può avere più valore che rivalersi sui beni a prezzi di realizzo forzato. Le definizioni dei covenant devono quindi essere lette attentamente: gli aggiustamenti dell'EBITDA consentiti, le convenzioni contabili, le date di verifica e le clausole di rimedio possono modificare sostanzialmente uno stesso rapporto apparentemente semplice.
| Famiglia | Clausola | Investment grade (n = 3,533) | Non-investment grade (n = 945) | Totale (n = 4,478) |
|---|---|---|---|---|
| Restrizioni agli investimenti | Restrizioni indirette agli investimenti | 7.8 | 42.43 | 15.1 |
| Restrizioni agli investimenti | Restrizioni alle fusioni | 91.8 | 93.3 | 92.1 |
| Restrizioni agli investimenti | Con garanzia reale | 3.0 | 5.3 | 3.5 |
| Restrizioni agli investimenti | Restrizioni alla vendita di azioni | 1.5 | 3.7 | 2.0 |
| Restrizioni agli investimenti | Restrizioni dirette agli investimenti | 0.04 | 2.4 | 0.8 |
| Restrizioni agli investimenti | Qualsiasi restrizione agli investimenti | 93.8 | 94.3 | 93.9 |
| Restrizioni ai dividendi | Restrizioni al pagamento dei dividendi | 5.5 | 39.0 | 12.6 |
| Restrizioni ai dividendi | Restrizioni ad altri pagamenti | 5.0 | 43.0 | 13.1 |
| Restrizioni ai dividendi | Restrizioni ai dividendi o ad altri pagamenti | 6.2 | 44.0 | 14.2 |
| Finanziamenti successivi | Emissione di debito subordinato | 74.1 | 66.6 | 72.5 |
| Finanziamenti successivi | Obblighi relativi a vendita e locazione | 58.1 | 40.3 | 54.3 |
| Finanziamenti successivi | Priorità del debito | 15.8 | 49.5 | 22.9 |
| Finanziamenti successivi | Emissione di azioni | 5.1 | 28.1 | 10.0 |
| Finanziamenti successivi | Qualsiasi restrizione ai finanziamenti successivi | 78.4 | 73.2 | 77.3 |
| Restrizioni legate a eventi | Covenant su eventi connessi al default | 51.7 | 71.0 | 55.8 |
| Restrizioni legate a eventi | Clausola poison put in caso di cambiamento del controllo | 24.4 | 74.2 | 34.9 |
| Restrizioni legate a eventi | Qualsiasi restrizione legata a eventi | 60.0 | 88.7 | 66.1 |
Il campione obbligazionario comprende emittenti non finanziari domiciliati negli Stati Uniti nel periodo 1993–2007. Le categorie si sovrappongono: un'obbligazione può limitare contemporaneamente dividendi e indebitamento, e il totale di una famiglia non è la somma di tutte le sue righe. La netta differenza nelle clausole sui dividendi e sul cambiamento del controllo illustra come i contratti rispondano ai conflitti tra azionisti e creditori. Ciò non implica che ogni covenant sia più frequente nelle obbligazioni speculative grade; la tabella contiene controesempi.
| Covenant | Prestiti | Pacchetti di finanziamento | Importo medio (miliardi di USD) | Importo mediano (miliardi di USD) | Importo totale (miliardi di USD) |
|---|---|---|---|---|---|
| Rapporto massimo debito/EBITDA | 7,544 | 4,417 | 0.20 | 0.09 | 1,480.53 |
| Patrimonio netto tangibile minimo | 7,196 | 4,931 | 0.13 | 0.03 | 926.67 |
| Copertura minima degli oneri fissi | 6,064 | 3,514 | 0.14 | 0.06 | 842.95 |
| Copertura minima degli interessi | 5,856 | 3,486 | 0.22 | 0.10 | 1,299.70 |
| Leva finanziaria massima | 2,401 | 1,748 | 0.32 | 0.15 | 758.06 |
| Rapporto massimo debito/patrimonio netto tangibile | 2,331 | 1,677 | 0.06 | 0.01 | 137.90 |
| Indice di liquidità corrente minimo | 2,098 | 1,455 | 0.06 | 0.02 | 126.45 |
| Copertura minima del servizio del debito | 1,906 | 1,186 | 0.07 | 0.01 | 126.08 |
| Rapporto massimo debito senior/EBITDA | 1,654 | 857 | 0.14 | 0.09 | 231.34 |
| EBITDA minimo | 1,556 | 886 | 0.09 | 0.04 | 135.32 |
| Indice di liquidità immediata minimo | 779 | 555 | 0.02 | 0.01 | 19.16 |
| Copertura minima degli interessi monetari | 321 | 165 | 0.19 | 0.10 | 60.70 |
| Rapporto massimo debito/patrimonio netto | 169 | 119 | 0.17 | 0.04 | 27.95 |
| Leva finanziaria senior massima | 20 | 10 | 0.23 | 0.12 | 4.54 |
| Rapporto massimo prestito/valore | 19 | 8 | 0.05 | 0.02 | 0.97 |
Un pacchetto di finanziamento può comprendere più linee, il che spiega perché il numero di prestiti superi quello dei pacchetti. Le colonne degli importi descrivono i prestiti associati a ciascun covenant, non le soglie dei covenant. Per esempio, 0.20 miliardi nella prima riga rappresenta un importo medio del prestito, non un limite al rapporto debito/EBITDA. Lo stesso prestito può comparire sotto più covenant, quindi sommare gli importi monetari tra le righe comporterebbe un doppio conteggio delle esposizioni.
Tabelle storiche sui covenant: Chava, Fang, Kumar e Prabhat (2019), Debt Covenants and Corporate Governance, che esaminano le evidenze obbligazionarie di Chava, Kumar e Warga (2010) e quelle sui prestiti di Chava e Roberts (2008). I dati sui prestiti combinano informazioni su imprese non finanziarie tratte da CRSP/Compustat e DealScan; EBITDA indica il risultato prima di interessi, imposte e ammortamenti delle immobilizzazioni materiali e immateriali.
Un contratto di prestito reale: il finanziamento residenziale North Wabash
Il contratto di prestito a termine residenziale del 9 novembre 2012 tra 401 North Wabash Venture LLC, in qualità di debitore, e Deutsche Bank Trust Company Americas, in qualità di finanziatore, mostra come questi meccanismi si combinino. Il capitale massimo dichiarato era pari a USD 53,730,977.65, da erogare interamente al perfezionamento dell'operazione. I proventi rifinanziavano debiti esistenti garantiti dagli immobili ipotecati e i relativi costi ordinari di perfezionamento. Il capitale rimborsato non poteva essere nuovamente preso a prestito: si trattava di un prestito a termine, non di una linea revolving. Il finanziamento residenziale deve inoltre essere distinto dal separato prestito commerciale cui facevano riferimento diverse clausole.
Il contratto identificava Donald J. Trump come garante e Trump Chicago Residential Manager LLC come gestore. I rispettivi ruoli economici sono diversi: il debitore deve rimborsare il prestito, il garante garantisce determinati obblighi e il gestore amministra l'immobile interessato. Questo è lo studio di un contratto storico; tassi, date, soglie e rimedi sono condizioni negoziate nel 2012, non condizioni standard attuali per qualsiasi prestito immobiliare.
| Condizione | Clausola contrattuale | Finalità economica |
|---|---|---|
| Capitale e disponibilità | USD 53,730,977.65, interamente erogati al perfezionamento; nessun riutilizzo | Rifinanziamento anziché un impegno continuativo per il capitale circolante |
| Opzione LIBOR | LIBOR in USD pertinente più 3.35 punti percentuali annui | Remunerazione del parametro di riferimento più margine specifico del debitore |
| Opzione ordinaria prime | Prime rate più 1.00 punto percentuale annuo | Convenzione alternativa a tasso variabile |
| Clausola sostitutiva in caso di indisponibilità del LIBOR | Conversione al prime rate meno 0.50 punti percentuali ai sensi della sezione 2.2(b) | Regola distinta per una circostanza specifica, non il margine dell'opzione ordinaria prime |
| Calcolo degli interessi | Giorni effettivi/360 per il LIBOR; giorni effettivi/365 per il prime rate | Le convenzioni di calcolo dei giorni incidono sugli interessi monetari pagati |
| Commissione sul finanziamento | 0.625% del prestito iniziale, dovuto al perfezionamento | Remunerazione iniziale di circa USD 335,818.61 |
| Scadenza originaria | 8 novembre 2016, salvo rimborso anticipato obbligatorio o valida proroga | Definisce il termine per il rifinanziamento e il rimborso finale |
| Proroga condizionata | Fino al 7 novembre 2017; capitale non superiore a USD 6 milioni, LTV non superiore al 25%, assenza degli specificati inadempimenti ancora in essere e pagamento delle commissioni richieste | La proroga dipende dalla riduzione della leva finanziaria e dalla protezione delle garanzie |
| Commissione di proroga | 0.25% del capitale residuo | USD 15,000 se il capitale è esattamente pari a USD 6 milioni |
| Interessi di mora | Il maggiore tra prime rate + 4 punti percentuali e il tasso altrimenti applicabile al prestito + 4 punti percentuali, entro il tasso massimo consentito | Si applicano durante il perdurare di un evento di default e sostituiscono gli interessi ordinari |
| Penale per ritardo | 5% degli importi scaduti dopo i termini applicabili di preavviso/rimedio, nel rispetto dei limiti contrattuali e di legge | Compenso per la gestione del ritardo, distinto dagli interessi di mora |
I periodi di interesse LIBOR potevano essere di 30, 90 o 180 giorni, oppure di 12 mesi, secondo il contratto. Gli interessi erano dovuti alla fine del periodo e, per periodi superiori a 90 giorni, anche a intervalli trimestrali. Gli interessi al prime rate erano dovuti mensilmente. Il contratto limitava a cinque le erogazioni LIBOR contemporanee, con almeno USD 1 milione per ciascun periodo scelto separatamente. Qualora fosse stato scelto uno swap, il suo indice e la scelta del periodo di interesse del prestito dovevano essere coordinati. Lo swap era facoltativo, ma gli obblighi da esso derivanti potevano beneficiare delle garanzie reali e personali previste dai documenti del prestito.
Per un saldo esemplificativo invariato di USD 10 milioni, a un tasso contrattuale annuo basato sul LIBOR del 4% per 90 giorni effettivi, gli interessi sono pari a dollari. Un denominatore di 365 giorni produrrebbe circa USD 98,630.14 a parità di tasso numerico e giorni. L'esempio isola l'effetto della convenzione di calcolo dei giorni; non ricostruisce pagamenti effettivi. Nel frattempo la pubblicazione del LIBOR è cessata, quindi studiare la vecchia clausola non implica che un nuovo prestito debba utilizzarlo.
Condizioni contrattuali storiche: Term Loan Agreement (Residential), 9 novembre 2012, sezioni 1.1 e 2.1–2.18. Per la successiva transizione del parametro di riferimento, la Financial Conduct Authority indica che le ultime quotazioni sintetiche del LIBOR ancora esistenti sono state pubblicate il 30 settembre 2024.
Rimborso, vendite immobiliari e controllo delle garanzie
Il prestito North Wabash combinava una scadenza finale con riduzioni obbligatorie del capitale. Le vendite di unità residenziali, posti auto e depositi generavano pagamenti alla banca per lo svincolo. Un'unità poteva essere liberata dall'ipoteca solo nel rispetto delle condizioni concordate di perfezionamento e documentazione, compresi l'incasso del pagamento richiesto e l'assenza di un inadempimento ostativo. Il finanziatore, quindi, non si affidava semplicemente alla promessa del debitore di utilizzare responsabilmente i proventi delle vendite: lo svincolo della garanzia era collegato alla riduzione della propria esposizione.
| Anniversario del perfezionamento | Capitale minimo rimborsato cumulativamente (USD) | Capitale iniziale meno tale importo cumulativo (USD) |
|---|---|---|
| Primo | 11,932,744.41 | 41,798,233.24 |
| Secondo | 23,865,488.83 | 29,865,488.82 |
| Terzo | 35,798,233.24 | 17,932,744.41 |
| Quarto | 47,730,977.65 | 6,000,000.00 |
La colonna dei rimborsi è cumulativa: l'importo del secondo anniversario include già il requisito del primo. I rimborsi eccedenti valevano ai fini dei minimi successivi. Se vendite e altri rimborsi risultavano insufficienti, il debitore o il garante dovevano coprire la differenza con altre risorse. Il saldo di USD 6 milioni nell'ultima riga non costituisce un diritto incondizionato a mantenere tale importo in essere oltre la scadenza originaria; senza una valida proroga, tutto il capitale residuo era dovuto alla scadenza.
Il pagamento per lo svincolo di un'unità era pari al maggiore tra il prezzo minimo di svincolo previsto dal prospetto e il prezzo di svincolo richiesto. Quest'ultimo corrispondeva, in linea generale, ai proventi lordi rettificati della vendita al netto dei costi di vendita consentiti e dei costi rimborsabili di mobili, arredi e attrezzature per le unità dimostrative ammissibili. La categoria specificata di costi ordinari di perfezionamento, commissioni e deduzioni correlate era limitata all'8% del prezzo lordo di vendita. Il solo prezzo nominale di vendita non rivela quindi l'importo che resta al debitore. Il prospetto dei prezzi minimi di svincolo impedisce che un prezzo di vendita insolitamente basso eroda il margine di garanzia residuo del finanziatore senza un adeguato rimborso.
I rimborsi anticipati volontari richiedevano generalmente un preavviso di tre giorni lavorativi e almeno USD 1 milione, con incrementi di USD 100,000 oltre tale importo, salvo il rimborso integrale di un saldo residuo inferiore. Il contratto descriveva il rimborso anticipato come esente da premi o penali, pur richiedendo specifici indennizzi per l'interruzione dei periodi LIBOR e per maggiori costi. Si tratta di potenziali costi economicamente rilevanti: “nessuna penale di rimborso anticipato” non significa necessariamente che qualsiasi rimborso anticipato non abbia conseguenze monetarie. Imposte, integrazioni per ritenute e variazioni dei costi di finanziamento dovute alla regolamentazione erano anch'esse ripartite mediante clausole esplicite.
La garanzia residenziale era assistita da un diritto di garanzia di primo grado, fatti salvi i gravami consentiti, e il conto di deposito a vista faceva parte del pacchetto di garanzie. Il finanziamento residenziale beneficiava inoltre di un diritto di secondo grado sugli immobili commerciali ipotecati, mentre il finanziamento commerciale beneficiava di garanzie incrociate nella direzione opposta, secondo i propri documenti. Questi accordi prevedevano condizioni definite di cessazione. Il grado è importante perché una garanzia di secondo grado raggiunge solo il valore residuo dopo il credito prioritario; affermare che due prestiti sono garantiti dallo stesso edificio non significa che i recuperi siano identici.
La sezione 2.10 prevedeva anche una garanzia incondizionata sul capitale e sugli interessi in essere, oltre alla copertura dei disavanzi operativi durante il periodo definito contrattualmente. Il riferimento a una garanzia separata è importante: il contratto di prestito descrive tale sostegno, ma tutti i limiti e i meccanismi dettagliati devono essere letti insieme alla garanzia effettiva, anziché dedotti arbitrariamente da una valutazione immobiliare. Una garanzia personale è un diritto nei confronti di una persona; una garanzia reale è un diritto su beni identificati. Il loro valore dipende da canali di recupero diversi, che possono risultare correlati quando la ricchezza del garante diminuisce insieme al mercato immobiliare.
Covenant, default e documentazione di supporto
Il covenant LTV storico limitava il debito residuo al 57% del valore periziato degli immobili ipotecati prima della scadenza originaria e al 25% successivamente. Dopo il secondo anniversario, il finanziatore poteva ottenere una perizia a proprie spese per verificare il rapporto. Un'insufficienza poteva essere rimediata mediante rimborso del capitale, garanzie ammissibili in denaro o mezzi equivalenti, oppure una combinazione dei due. Ai fini di questo calcolo, la garanzia aggiuntiva LTV veniva sottratta dal numeratore del prestito, anziché trattata come un ulteriore immobile al denominatore.
Con debito , liquidità ammissibile costituita in garanzia e valore immobiliare periziato , la verifica rettificata può quindi essere espressa come , dove è il limite applicabile di 0.57 o 0.25. Un saldo di debito esemplificativo di USD 30 milioni a fronte di immobili per USD 50 milioni corrisponde a un LTV del 60%. Per raggiungere il 57%, il debitore deve ridurre il debito rettificato di milioni di dollari. L'esempio calcola il meccanismo contrattuale e non afferma quale fosse l'effettiva valutazione storica dell'immobile.
Il contratto includeva procedure di comunicazione e contestazione della perizia. Prima di trattare un'apparente insufficienza come un inadempimento immediatamente azionabile, la banca doveva considerare le clausole pertinenti di rimedio e contestazione, incluso il meccanismo di una terza perizia indipendente. Un'incoerenza redazionale in un passaggio sulla proroga riportava le parole “venti per cento” accanto a “25%”; le ripetute disposizioni sostanziali sulla proroga e sui covenant specificano il 25%. Proprio per questo, un'analisi contrattuale deve conciliare le clausole operative anziché copiare una frase isolata.
I diritti informativi richiedevano bilanci annuali e un certificato di conformità entro 120 giorni dalla fine dell'anno solare, nonché relazioni trimestrali sulle vendite e sul perfezionamento delle cessioni delle unità entro 45 giorni dalla fine del trimestre. I bilanci annuali erano espressamente non sottoposti a revisione, predisposti da commercialisti abilitati indipendenti e certificati da un responsabile del debitore; definirli semplicemente bilanci revisionati sarebbe scorretto. Il contratto richiedeva inoltre accesso ai registri e informazioni su inadempimenti rilevanti, variazioni significative, imposte e gestione condominiale.
Altri obblighi positivi imponevano il mantenimento delle assicurazioni, delle condizioni dell'immobile, delle autorizzazioni, della conformità ambientale e dell'autonomia del soggetto giuridico. I covenant negativi limitavano nuovi gravami, trasferimenti, fusioni, ulteriore debito, operazioni con parti correlate e prestiti a terzi. Le distribuzioni erano vietate durante il perdurare di un evento di default. Le clausole sulla società a destinazione specifica, gli accordi di gestione e gli obblighi assicurativi proteggono tutti il valore che, in ultima analisi, sostiene il rimborso; sono economicamente collegati al rischio di credito anche quando non assomigliano a una clausola sul tasso d'interesse.
Gli eventi di default andavano oltre il mancato pagamento del capitale. Includevano interessi o commissioni non pagati dopo il periodo specificato di tre giorni lavorativi, dichiarazioni materialmente false, determinate violazioni dei covenant, procedure di insolvenza rilevanti, perdita delle garanzie, cessioni vietate, cambiamento del controllo e specifiche condotte scorrette della gestione. Le clausole di cross-default collegavano questo prestito ad altri debiti, compresa una soglia superiore a USD 20 milioni per i debiti verso creditori esterni, nel rispetto delle condizioni dettagliate relative a esigibilità anticipata, contestazione e garanzie. Le sentenze rilevanti superiori a USD 10 milioni erano disciplinate separatamente. Alcune violazioni prevedevano termini di rimedio, alcune potevano determinare automaticamente l'esigibilità anticipata e altre lasciavano al finanziatore la scelta di richiederla. Nessuna di queste distinzioni può essere ridotta alla formula “qualsiasi problema rende il prestito immediatamente esigibile”.
In presenza di un default persistente, i rimedi contrattuali includevano l'esigibilità anticipata, l'utilizzo delle garanzie in denaro, l'esecuzione immobiliare e l'esercizio di specifici diritti su contratti e incassi. Il finanziatore poteva agire come procuratore per finalità protettive definite; ciò non lo rendeva socio del progetto. Si trattava di un accordo bilaterale tra finanziatore e debitore, non della prova dell'esistenza di un agente amministrativo distinto per un prestito sindacato. Erano consentite cessioni e partecipazioni nel rispetto di determinate condizioni di consenso e controparte. In caso di partecipazione, il finanziatore originario rimaneva titolare del contratto e del titolo di debito e il debitore continuava a rapportarsi direttamente con lui, mostrando come il finanziamento o il rischio possano essere condivisi senza sostituire la controparte operativa del debitore.
Gli allegati di supporto trasformano promesse generali in procedure verificabili. I modelli dei contratti di vendita riguardano unità residenziali, posti auto e depositi; il prospetto dei prezzi minimi di svincolo identifica i singoli beni in garanzia; il titolo di promessa di pagamento documenta l'indebitamento; le comunicazioni di conversione selezionano le opzioni di interesse; e i moduli di svincolo documentano la cancellazione di un gravame. Gli organigrammi identificano proprietà e controllo. Il contratto di gestione, le eccezioni ai contratti di servizio e il consenso del gestore disciplinano continuità operativa, compensi, reporting, cessazione e riconoscimento dei diritti del finanziatore. Un modello di certificato di conformità rende concreto il monitoraggio ricorrente. Il contratto di prestito sceglieva generalmente la legge di New York, riservando però costituzione, opponibilità ed escussione delle garanzie immobiliari alla legge del luogo in cui si trovava l'immobile. Le condizioni sospensive richiedevano che il pacchetto documentale e di due diligence fosse completo prima dell'erogazione, includendo documenti di prestito sottoscritti, prove della titolarità e delle garanzie, relazioni immobiliari e ambientali, assicurazioni, commissioni e documenti del relativo prestito commerciale. Queste condizioni di perfezionamento riducono il rischio che i fondi siano erogati prima dell'effettiva esistenza delle protezioni promesse. Tali documenti fanno parte della struttura del credito, ma non occorre riprodurre inventari delle singole unità, spazi vuoti per le firme e modelli legali ripetuti per comprendere il meccanismo del finanziamento.
Il merito creditizio attraverso le cinque C
Le cinque C organizzano gli elementi di valutazione, senza sostituire il giudizio. La capacità considera se il debitore disponga sia del potere giuridico di indebitarsi sia delle risorse economiche per pagare. La valutazione delle imprese collega liquidità, rotazione di scorte e crediti, redditività, leva finanziaria e flussi di cassa prospettici. La valutazione delle famiglie confronta il reddito sostenibile verificato con spese, debiti esistenti e possibili variazioni del costo degli interessi o dell'occupazione. L'analista deve raccordare l'utile contabile con la liquidità disponibile per il servizio del debito: un'impresa apparentemente redditizia può comunque non riuscire a rimborsare perché i clienti non hanno pagato o si avvicina una rilevante scadenza bullet.
Una misura utile è l'indice di copertura del servizio del debito:
Entrambe le grandezze devono riferirsi allo stesso periodo e seguire una convenzione definita per imposte, capitale circolante, investimenti di mantenimento e altri impegni. Un flusso di cassa di EUR 1.2 milioni a fronte di un servizio del debito programmato di EUR 1 milione dà . Il margine di EUR 0.2 milioni può essere eroso da una diminuzione delle vendite o da un costo di manutenzione imprevisto. Un rapporto superiore a uno nello scenario di base non rende quindi superflua l'analisi di stress.
Il carattere riguarda la volontà di rispettare gli obblighi, desunta dal comportamento nei rimborsi, dall'affidabilità delle informazioni e dai rapporti precedenti. I dati delle centrali informative sul credito, dei fornitori di informazioni commerciali e della storia dei conti della banca offrono elementi diversi. Tra gli esempi figurano Creditreform e Dun & Bradstreet per le imprese e SCHUFA o le relazioni delle agenzie di informazione creditizia statunitensi e i punteggi FICO per le famiglie. Un'agenzia informativa e un modello di scoring non sono la stessa istituzione o lo stesso prodotto: il punteggio sintetizza informazioni selezionate, mentre la relazione sottostante contiene la storia creditizia utilizzata per costruirlo.
Il capitale indica i fondi o il patrimonio del proprietario esposti al rischio. Assorbe parte delle perdite e può segnalare fiducia nel progetto. Le garanzie reali identificano i beni sui quali il finanziatore può rivalersi in base all'accordo di garanzia. Le garanzie interne appartengono all'impresa finanziata; quelle esterne consistono in patrimonio aggiuntivo, come l'abitazione personale dell'imprenditore. Le condizioni comprendono concorrenza nel settore, concentrazione della clientela, dipendenza dai fornitori, legislazione, ciclo economico, stabilità lavorativa della famiglia e mercato immobiliare. Condizioni sfavorevoli possono ridurre contemporaneamente sia il flusso di cassa operativo sia il valore delle garanzie.
| Fonte informativa | Che cosa può rivelare | Limite principale |
|---|---|---|
| Informazioni creditizie esterne | Obblighi esistenti, arretrati e comportamento passato nei rimborsi | Copertura, errori, tempestività e diverse definizioni dei punteggi |
| Caratteristiche rilevanti del richiedente e della sua occupazione | Stabilità del reddito e circostanze economiche | La sola associazione predittiva non dimostra che l'utilizzo sia consentito o equo |
| Reddito, spese, attività e passività | Capacità e sostenibilità del rimborso | I dati autodichiarati possono richiedere verifica e stress test |
| Andamento dei prestiti precedenti | Volontà e capacità di rimborso osservate | Un nuovo cliente può non avere precedenti rapporti con il finanziatore |
| Movimentazione del conto corrente | Scoperti e variabilità degli incassi o delle spese | Disponibile principalmente alla banca già in rapporto con il cliente e soggetta a vincoli di utilizzo dei dati |
| Valutazione di un esperto e controllo di una seconda persona | Contesto non colto da un punteggio meccanico | Il giudizio può essere incoerente o distorto in assenza di controlli documentati |
Le scorecard storiche per la clientela al dettaglio utilizzavano anche categorie demografiche quali età, genere, stato civile e professione. Descrivere questi dati non ne approva l'impiego: l'associazione predittiva di una variabile e il suo utilizzo legittimo o equo sono questioni distinte. Alcuni finanziatori digitali analizzano anche l'impronta digitale del richiedente. Più dati non producono automaticamente una decisione di credito migliore o accettabile: qualità dei dati, spiegabilità, riservatezza ed effetti discriminatori richiedono attenzione. Gli elenchi storici delle variabili demografiche utilizzate nello scoring descrivono pratiche passate, non autorizzano l'impiego di ogni caratteristica in un modello di credito attuale. Il vantaggio informativo della banca già in rapporto con il cliente deriva soprattutto dai prestiti precedenti e dalle operazioni sui conti, che i concorrenti potrebbero non poter osservare.
Per la governance e la valutazione del credito lungo il suo ciclo di vita, si vedano gli Orientamenti della European Banking Authority in materia di concessione e monitoraggio dei prestiti. Il merito creditizio deve essere valutato insieme alla stima e al monitoraggio delle garanzie.
Le garanzie come recupero, incentivo e segnale
Le garanzie reali svolgono tre funzioni distinte. In primo luogo, la possibilità giuridica di recupero riduce la perdita del finanziatore in caso di default. In secondo luogo, la prospettiva di perdere i beni vincolati può incentivare l'impegno e il rimborso dopo la stipulazione. In terzo luogo, la disponibilità a vincolare beni può rivelare informazioni prima che la banca conceda il prestito. Un prestito garantito osservato può comprendere tutte e tre le funzioni, ma un determinato esempio può dipendere soprattutto da una di esse. Le garanzie possono talvolta rendere finanziabile un investimento a valore attuale netto positivo, riducendo i costi di agenzia o attribuendo a un nuovo finanziatore un diritto di recupero credibile. Ciò può ridurre il sottoinvestimento, ossia la mancata realizzazione di un progetto socialmente o complessivamente vantaggioso perché il debitore non riesce a ottenere fondi o ad appropriarsi di una quota sufficiente del beneficio. Non elimina ogni problema di eccesso di debito, nel quale i creditori esistenti assorbono gran parte del beneficio di un nuovo investimento. Un debitore ricco con prospettive negative può comunque offrire garanzie, mentre un debitore capace ma privo di beni può non riuscirci: la garanzia non è quindi un segnale infallibile.
Si considerino tre casi. Un governo costituisce un aereo in garanzia, ma evita viaggi all'estero dopo il default affinché i creditori non possano sequestrarlo: anche se il recupero non avviene mai, il mancato utilizzo dell'aereo può imporre un costo all'inadempimento, illustrando un effetto di incentivo. Un'impresa trasparente concede a una nuova banca un diritto di primo grado su impianti e attrezzature: l'effetto principale è il miglioramento della priorità e del recupero rispetto agli altri finanziatori. A un imprenditore opaco viene chiesto di vincolare l'abitazione privata: la disponibilità a esporre il patrimonio personale può aiutare a selezionare la qualità del progetto prima del finanziamento.
NPR · Latin America · 10 January 2013, 3:00 PM ET · All Things Considered
Argentine Leader’s Plane Grounded By Credit Holders
The Argentine government has hired a private plane for an upcoming trip for President Cristina Fernandez de Kirchner. They fear that creditors would try to have the official government plane, Tango 01, seized in an effort to collect debts owed to them by the Argentine government. Melissa Block talks with Shane Romig, a foreign correspondent for Dow Jones News Service and the Wall Street Journal, for more on the story.
L'articolo storico sull'aereo argentino illustra come la minaccia di sequestro all'estero possa modificare il comportamento anche quando il creditore non ottiene mai il bene. L'episodio giornalistico non deve essere scambiato per una prova che l'aereo fosse stato volontariamente vincolato in garanzia nell'ambito di uno specifico contratto di prestito. L'esempio stilizzato della garanzia isola il meccanismo di incentivo; l'articolo illustra il ruolo più ampio del rischio di esecuzione nelle decisioni di un debitore sovrano.
Un noto aneddoto sui primi anni di FedEx, attribuito al dirigente Roger Frock, racconta che Fred Smith rischiò gli ultimi USD 5,000 della società al blackjack quando una fattura per carburante di circa USD 24,000 minacciava l'operatività, tornando poi con USD 27,000. Considerato come aneddoto e non come strategia di finanziamento consigliata, illustra la scommessa per la sopravvivenza: quando proseguire normalmente appare impossibile, chi decide può preferire una piccola possibilità di salvezza a un fallimento certo. Il successo effettivo di una scommessa non dimostra che il suo valore atteso fosse positivo o che proteggesse i creditori.
Un diverso resoconto storico riguarda la ristrutturazione del 1990 delle imprese legate a Trump. Il resoconto descrive oltre USD 2 miliardi di debiti, un mancato pagamento di interessi per USD 30 milioni, trattative con grandi banche insieme a numerosi creditori minori e obbligazionisti garantiti, ulteriori finanziamenti per USD 65 milioni e il differimento degli interessi su circa USD 850 milioni di prestiti bancari. La lezione economica riguarda il coordinamento dei creditori: l'azione esecutiva di un creditore può distruggere il valore dell'impresa in continuità per gli altri, mentre nuovi finanziamenti possono preservarlo se l'attività sottostante resta economicamente sostenibile. La tolleranza verso il debitore non è quindi automaticamente irrazionale, ma neppure dimostra la solvibilità; i finanziatori devono distinguere una ristrutturazione credibile dal rinvio della rilevazione delle perdite.
Il ritaglio sull'aereo proviene da un articolo NPR del 10 gennaio 2013. La storia di FedEx è un ricordo manageriale riportato; il resoconto della ristrutturazione del 1990 segue la ricostruzione storica attribuita a Horowitz e Goodwin (1990). Questi esempi illustrano incentivi e coordinamento, senza stabilire stime causali generali.
Valori di recupero e perdita attesa su crediti
Il valore nominale della garanzia non coincide necessariamente con l'importo ricevuto da un creditore. Gravami prioritari, spese legali, ritardi, deterioramento e sconto necessario per una vendita forzata sono tutti rilevanti. Se è l'esposizione al momento del default e è il valore attuale dei proventi disponibili per questo finanziatore al netto dei costi, una frazione di perdita semplificata è:
Qui indica la perdita in caso di default, misurata condizionatamente al default; ove pertinente, la formula richiede un adeguamento alla metodologia contabile o prudenziale scelta. Per un'esposizione di EUR 500,000 e recuperi di EUR 300,000, la perdita è EUR 200,000 e . Con una probabilità annua di default , la perdita attesa su crediti è euro. Se i recuperi scendono a EUR 150,000, sale al 70% e la perdita attesa a EUR 10,500, pur restando invariata la probabilità di default ipotizzata.
Questa distinzione separa la frequenza dalla gravità. Una recessione può peggiorare entrambe, soprattutto quando le garanzie sono strettamente legate all'attività del debitore. Un finanziamento di EUR 4 milioni con e presenta euro nell'orizzonte specificato. La perdita attesa è una media ponderata per le probabilità, non una perdita massima possibile, un requisito patrimoniale o una registrazione contabile automatica. I modelli di prezzo, accantonamento e capitale utilizzano informazioni correlate per finalità diverse.
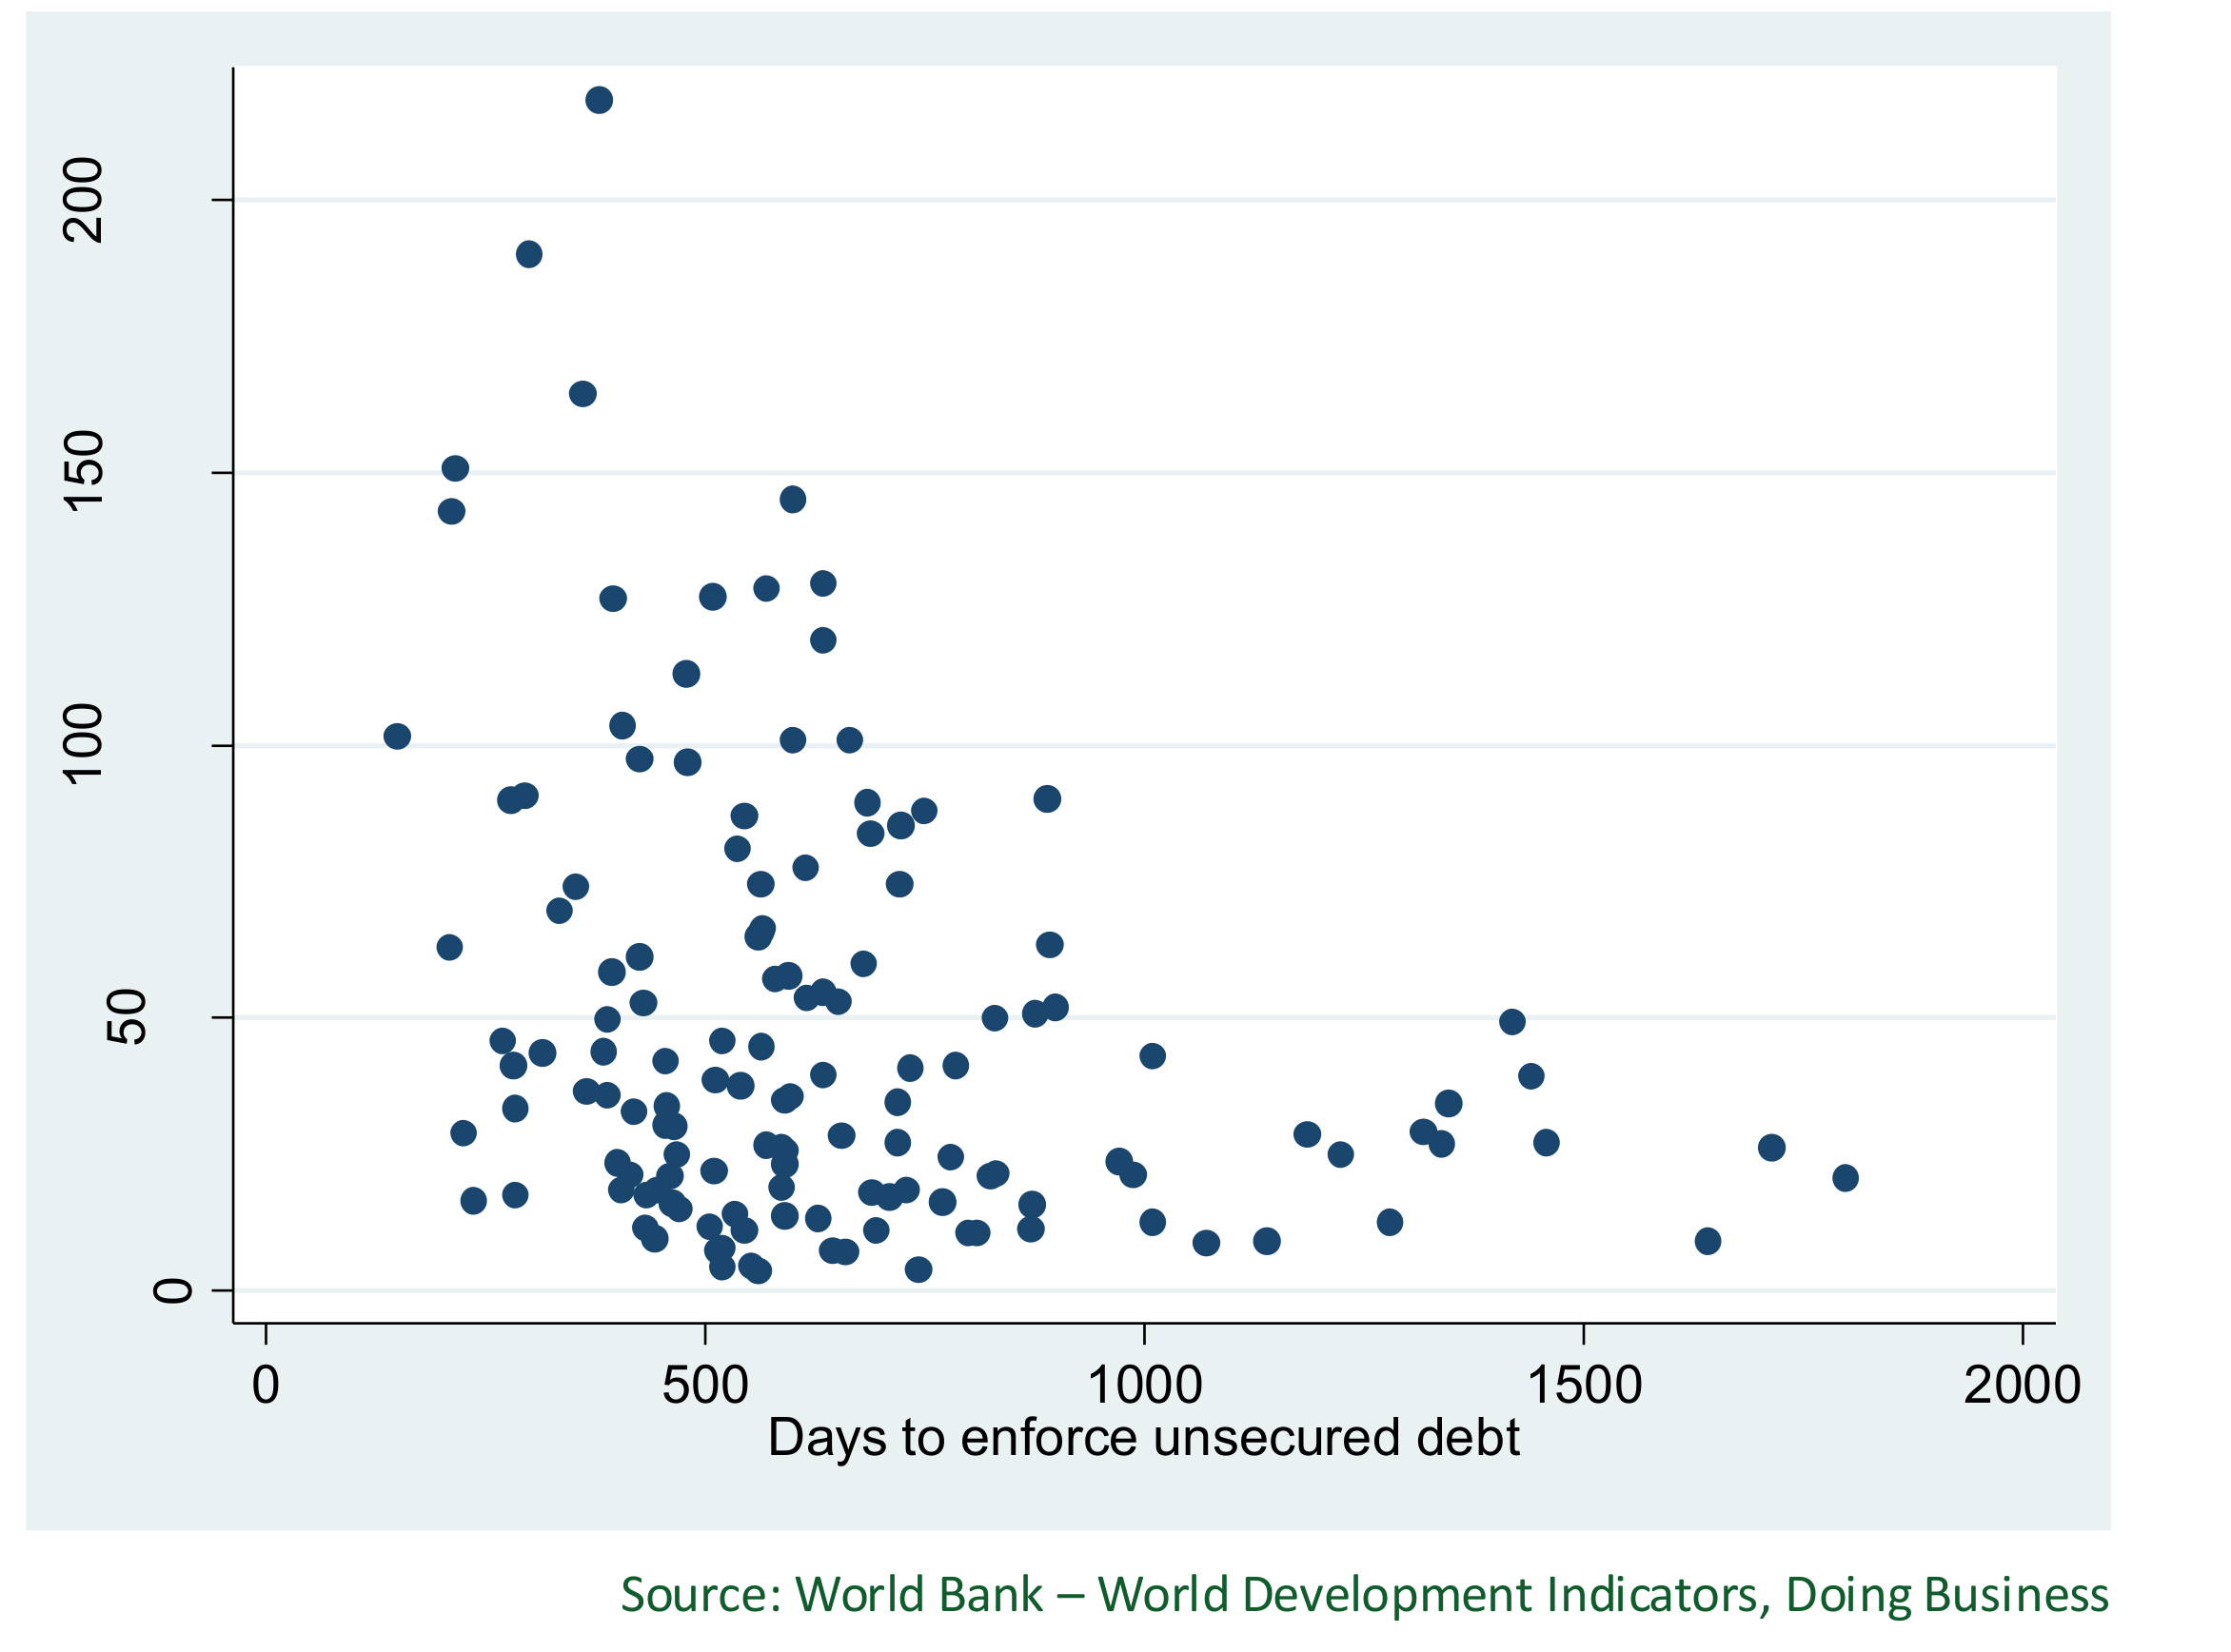
Il diagramma a dispersione storico mette in relazione il tempo necessario per recuperare giudizialmente debiti non garantiti con un indicatore di sviluppo del credito. Il suo andamento è coerente con un'associazione tra esecuzione più lenta e mercati del credito meno sviluppati, ma il grafico fornito non identifica con precisione la misura verticale. Sostiene un'illustrazione qualitativa, non una stima numerica di un effetto o un'affermazione sull'attuale rapporto credito/PIL di un determinato paese. Reddito, istituzioni e causalità inversa potrebbero anch'essi contribuire all'associazione. La lezione contrattuale resta che il valore di un credito dipende da come e quando può essere fatto valere.
Un esempio completo di screening con e senza garanzie
Due imprenditori neutrali al rischio necessitano ciascuno di EUR 100. L'imprenditore sicuro produce EUR 140 con certezza. L'imprenditore rischioso produce EUR 140 con probabilità pari alla metà ed EUR 50 con probabilità pari alla metà. La banca non riesce a identificarne il tipo e inizialmente presta a entrambi in uguale proporzione. I costi di finanziamento sono nulli, non vi sono costi di escussione e i debitori hanno responsabilità limitata, salvo che vincolino esplicitamente patrimonio esterno. Sia il tasso d'interesse per un periodo e il rimborso promesso.
Nel contratto non garantito, l'imprenditore sicuro paga e quello rischioso paga nello stato favorevole, ma solo EUR 50 nello stato sfavorevole. Purché , la condizione di pareggio della banca per i due prestiti è:
L'imprenditore sicuro riceve euro con certezza. L'imprenditore rischioso riceve EUR 23.3333 nello stato favorevole e zero in quello sfavorevole, ottenendo un surplus privato atteso di EUR 11.6667. Entrambi prendono quindi a prestito. Tuttavia, il prodotto atteso del progetto rischioso è soltanto euro, inferiore al costo delle risorse di EUR 100. La responsabilità limitata rende il progetto conveniente dal punto di vista privato, perché parte delle perdite viene trasferita al finanziatore e, attraverso un prezzo comune, al debitore sicuro.
| Risultato | Debitore sicuro | Debitore rischioso |
|---|---|---|
| Prodotto atteso del progetto | EUR 140 | EUR 95 |
| VAN del progetto con tasso di sconto nullo | EUR 40 | −EUR 5 |
| Incasso atteso della banca senza garanzia con r = 16.6667% | EUR 116.6667 | EUR 83.3333 |
| Surplus atteso del debitore senza garanzia | EUR 23.3333 | EUR 11.6667 |
| Incasso della banca con garanzia e r = 0% se il contratto viene accettato | EUR 100 | EUR 100 in entrambi gli stati |
| Variazione attesa del patrimonio del debitore con garanzia | EUR 40 | −EUR 5 |
| Decisione nel contratto garantito | Prendere a prestito | Non prendere a prestito |
Supponiamo ora che ciascun imprenditore possieda una casa del valore di EUR 80, che può essere costituita in garanzia e venduta senza costi. A un tasso d'interesse nullo, persino il basso rendimento del progetto rischioso di EUR 50, insieme a garanzie sufficienti, copre il debito di EUR 100. Un contratto garantito concorrenziale in pareggio può quindi fissare . Il debitore sicuro guadagna EUR 40 e non perde mai la casa. Nello stato sfavorevole del debitore rischioso, la banca preleva EUR 50 dal valore della casa per coprire la differenza; il debitore conserva i residui EUR 30 di valore dell'abitazione. L'intera garanzia di EUR 80 non è una commissione iniziale e non deve essere sottratta in entrambi gli stati.
La variazione del patrimonio proprio del debitore rischioso è EUR 40 nello stato favorevole e meno EUR 50 in quello sfavorevole. Il surplus atteso è quindi euro, perciò questo debitore rifiuta il contratto garantito. La garanzia ha escluso il progetto a VAN negativo inducendo il proprietario a internalizzare le perdite. EUR 80 sono sufficienti, sebbene EUR 50 di garanzia perfettamente realizzabile coprirebbero già il massimo ammanco di rimborso in questo specifico modello.
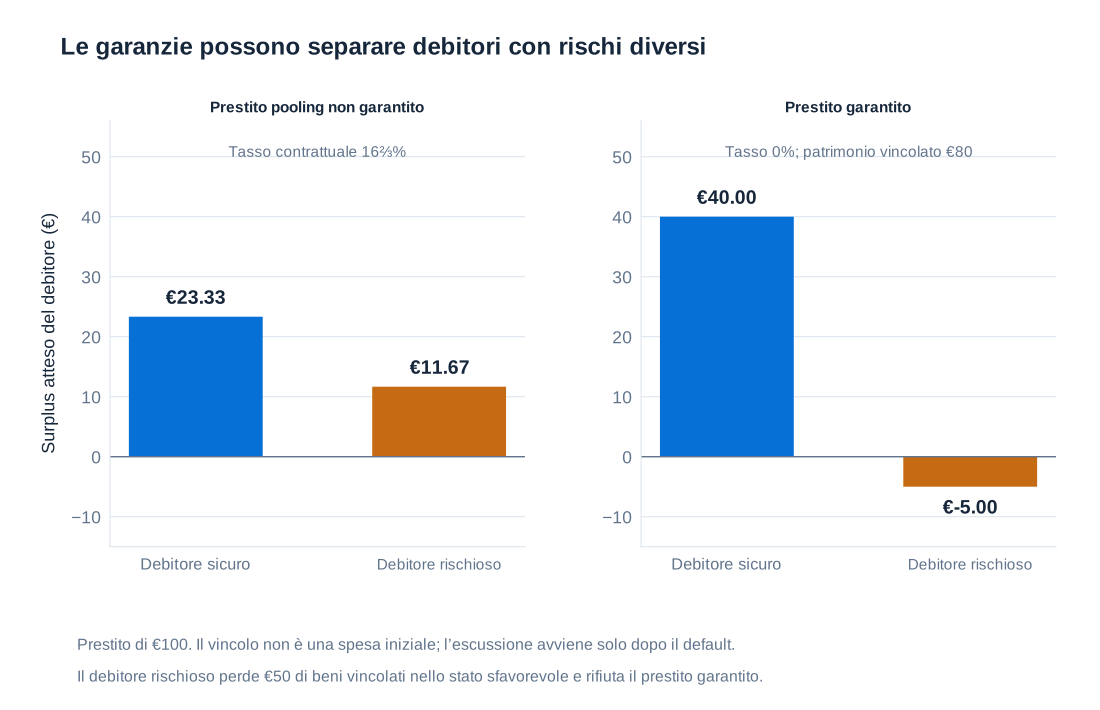
Il modello rivela anche un compromesso distributivo. Se l'imprenditore sicuro non possiede patrimonio vincolabile, un progetto altrimenti valido potrebbe non ottenere il vantaggioso contratto garantito. Richiedere garanzie può migliorare la selezione tra richiedenti ugualmente ricchi, escludendo però quelli capaci ma più poveri. Dall'esempio non discende né che “le garanzie siano sempre efficienti” né che “le garanzie siano soltanto un ostacolo inutile”. Il risultato dipende da informazioni disponibili, distribuzione della ricchezza, possibilità di recupero e metodi alternativi di screening dei debitori.
The Journal of Finance · Vol. LXXII, No. 1 · February 2017
Housing Collateral and Entrepreneurship
Abstract
We show that collateral constraints restrict firm entry and postentry growth, using French administrative data and cross-sectional variation in local house-price appreciation as shocks to collateral values. We control for local demand shocks by comparing treated homeowners to controls in the same region that do not experience collateral shocks: renters and homeowners with an outstanding mortgage, who (in France) cannot take out a second mortgage. In both comparisons, an increase in collateral value leads to a higher probability of becoming an entrepreneur. Conditional on entry, treated entrepreneurs use more debt, start larger firms, and remain larger in the long run.
La ricerca di Schmalz, Sraer e Thesmar su dati amministrativi francesi utilizza variazioni dei valori immobiliari locali per studiare questo canale. Una maggiore disponibilità di garanzie immobiliari è associata a un aumento dell'ingresso nell'imprenditorialità e, tra i nuovi imprenditori, a un maggiore ricorso al debito e a imprese più grandi. Lo studio confronta proprietari di abitazioni esposti ad aumenti del valore delle garanzie con gruppi locali che non sperimentano la stessa variazione della capacità di indebitamento, contribuendo a separare l'effetto delle garanzie da quello della domanda locale. Questo contesto empirico conferma la rilevanza del patrimonio vincolabile; non trasforma l'esempio dei due imprenditori in una previsione universale per qualsiasi mercato del credito.
Schmalz, Sraer e Thesmar, Housing Collateral and Entrepreneurship, Journal of Finance, 2017. Gli esempi sui contratti, sul recupero e sullo screening mostrano nel loro insieme perché le condizioni del credito debbano essere progettate congiuntamente alle informazioni utilizzate per approvare il prestito.