
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
7. Crisi bancarie e instabilità finanziaria
Una crisi bancaria è più di una caduta dei prezzi delle azioni bancarie o del fallimento di un istituto mal gestito. Diventa sistemica quando le difficoltà minacciano una parte sostanziale del sistema finanziario e ne compromettono la capacità di fornire pagamenti, liquidità e credito. Le stesse trasformazioni che rendono utile l'attività bancaria creano vulnerabilità: attività di lunga durata, rischiose e illiquide sono finanziate con passività che i clienti si aspettano di poter riscattare rapidamente e a un valore prevedibile. La storia collega quindi l'organizzazione delle banche agli esiti macroeconomici. Occorre identificare lo shock originario, i meccanismi che lo amplificano e le politiche capaci di ripristinare l'intermediazione senza preservare modelli di attività insostenibili.
Cinque episodi illustrano diverse combinazioni di questi meccanismi: la crisi americana delle savings and loan; le crisi nordiche; i problemi bancari del Giappone dopo lo scoppio della bolla; la crisi finanziaria globale del 2007–2009; e le tensioni sui tassi d'interesse e sui mercati immobiliari associate al ciclo di inflazione e restrizione monetaria del 2022–2023. Le differenze contano quanto le somiglianze. Una perdita dovuta alla duration, un debitore insolvente e una fuga dal finanziamento all'ingrosso richiedono risposte immediate differenti, anche se possono infine produrre la stessa contrazione del credito.
Identificare una crisi bancaria sistemica
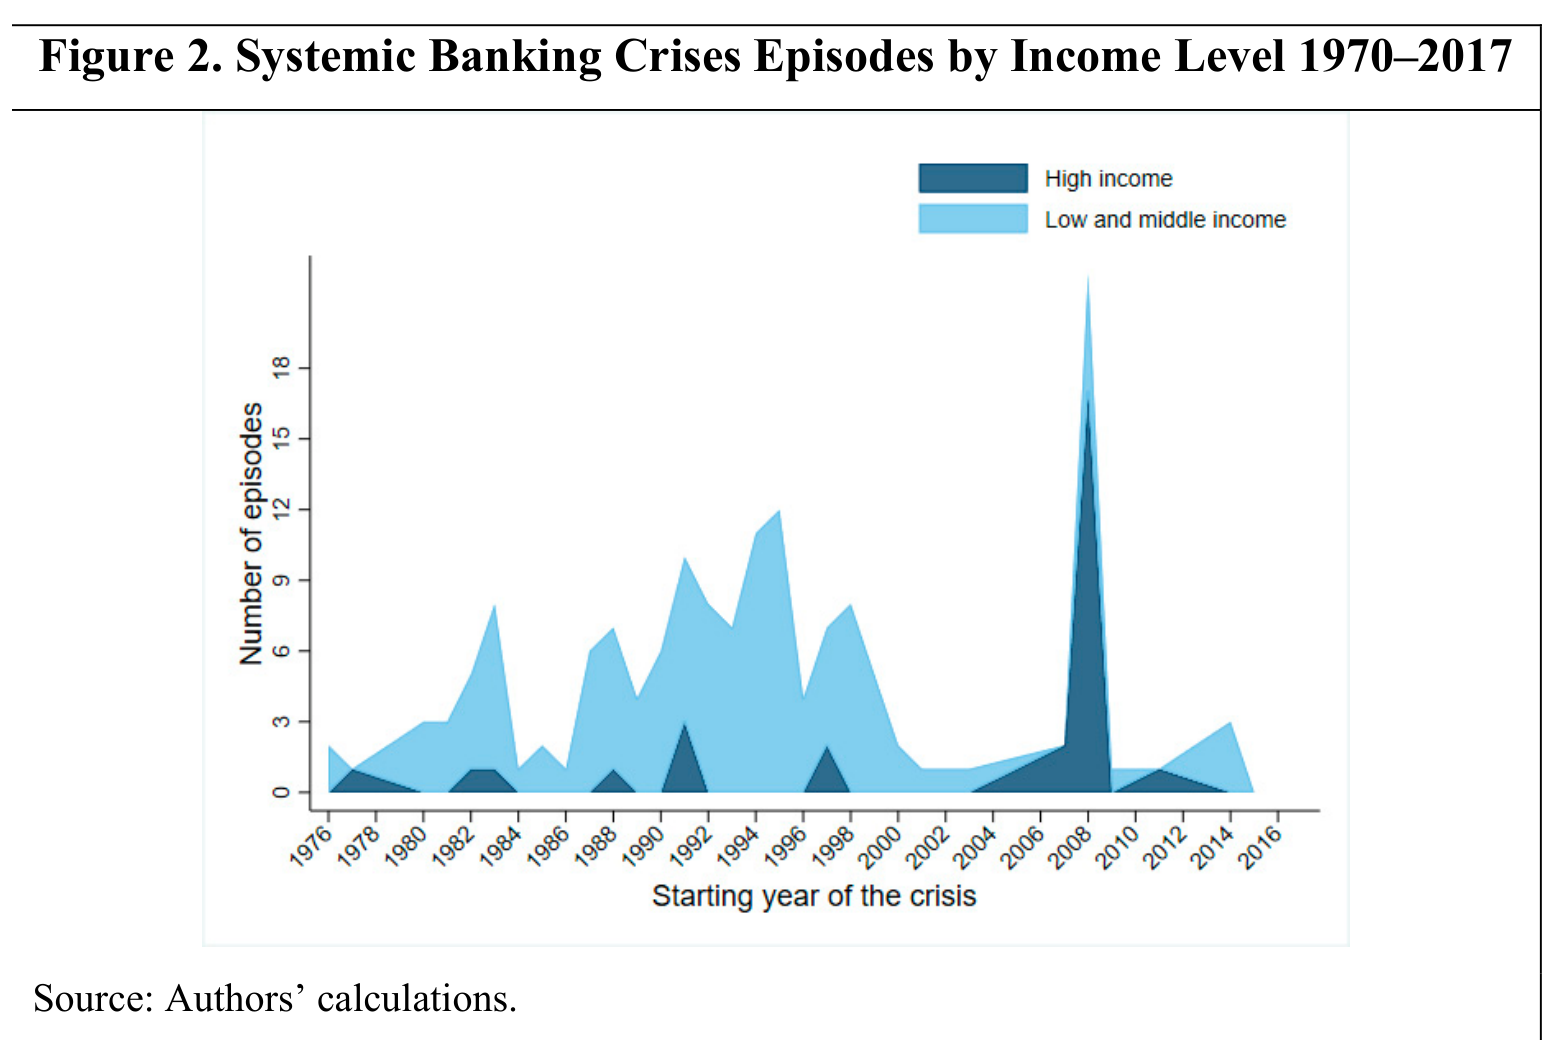
La banca dati storica di Laeven e Valencia identifica 151 episodi di crisi bancaria sistemica nel mondo durante il 1970–2017, inclusi i casi al limite della definizione. Si tratta di un conteggio degli episodi nazionali, non delle banche fallite o degli shock globali indipendenti. Più paesi possono entrare in crisi nella stessa ondata internazionale. Le classificazioni per reddito si riferiscono al reddito dei paesi all'inizio di ciascun episodio, usando le soglie storiche della Banca mondiale; classificare ogni osservazione in base al reddito attuale modificherebbe il confronto.
La regola ordinaria di identificazione combina due condizioni: difficoltà finanziarie sostanziali, evidenziate da corse agli sportelli, perdite bancarie o liquidazioni, e interventi pubblici sostanziali in risposta a tali difficoltà. La crisi inizia nel primo anno in cui entrambe le condizioni sono soddisfatte. Esiste un'importante eccezione per le perdite gravi: perdite osservate o liquidazioni molto ampie sono sufficienti anche senza tre misure di intervento. In particolare, gli autori utilizzano crediti deteriorati superiori al 20% dei prestiti totali, chiusure che coinvolgono almeno il 20% delle attività bancarie o costi fiscali di ristrutturazione bancaria superiori al 5% del PIL come indicatori di difficoltà sufficientemente gravi. Sono soglie di classificazione per la ricerca, non presupposti giuridici per chiudere una banca.
| Intervento | Significato operativo nella banca dati storica | Finalità economica e limite |
|---|---|---|
| Blocco dei depositi o chiusura temporanea delle banche | Restrizioni ai prelievi o chiusura temporanea delle banche | Interrompe una corsa agli sportelli, ma ostacola anche i pagamenti e l'accesso ai risparmi |
| Nazionalizzazione significativa | Acquisizione da parte dello Stato di un istituto di rilevanza sistemica, compresa una partecipazione azionaria di maggioranza | Consente la ristrutturazione e il controllo; trasferisce allo Stato le responsabilità di governo societario |
| Spesa per la ristrutturazione bancaria | Costi fiscali lordi di ristrutturazione pari ad almeno il 3% del PIL | Ripristina le risorse capaci di assorbire le perdite; la spesa lorda differisce dal costo netto finale |
| Ampio sostegno alla liquidità | Il sostegno supera il 5% dei depositi e delle passività verso non residenti ed è più che doppio rispetto al livello precedente alla crisi | Allevia le pressioni immediate sul rifinanziamento; da solo non può ripristinare un patrimonio netto economicamente negativo |
| Garanzie significative | Ampia protezione pubblica delle passività, estesa anche alle passività bancarie diverse dai depositi | Ripristina la fiducia creando un'esposizione pubblica potenziale; il semplice aumento della copertura dell'assicurazione dei depositi non è sufficiente, da solo, a soddisfare il criterio |
| Acquisti significativi di attività | Acquisti da parte delle autorità pubbliche o dei loro organismi superiori al 5% del PIL | Rimuove o finanzia attività problematiche; il prezzo di acquisto determina la ripartizione delle perdite |
Normalmente, almeno tre di queste sei misure soddisfano la condizione relativa all'intervento. Le soglie escludono deliberatamente i dissesti minori e gli interventi precauzionali non accompagnati da difficoltà sistemiche. L'approccio presenta tuttavia problemi di misurazione: il riconoscimento delle perdite può essere ritardato, le definizioni di credito deteriorato differiscono e una risposta iniziale incisiva può ridurre le perdite osservate. Altre banche dati utilizzano ricostruzioni storiche, cali dei prezzi delle azioni bancarie oppure contrazioni del credito e della produzione. Un risultato sulla frequenza delle crisi deve quindi precisare la definizione e il periodo di osservazione utilizzati.
Le definizioni storiche, le figure e i confronti di questa sezione provengono da Laeven e Valencia, Systemic Banking Crises Revisited, IMF Working Paper 18/206 (2018). Descrivono il 1970–2017 e non costituiscono un inventario degli eventi bancari successivi.
Ondate di crisi, pressioni valutarie e debito sovrano
Le crisi bancarie si concentrano in ondate anziché verificarsi a un ritmo annuo costante. I problemi del debito latinoamericano dei primi anni 1980, la transizione dalle economie pianificate, la crisi messicana, la crisi asiatica e la crisi finanziaria globale generarono evidenti ondate internazionali. Le economie ad alto reddito furono colpite dalla crisi americana delle savings and loan, dai dissesti nordici e dalla crisi giapponese prima del 2007, ma la crisi finanziaria globale ne aumentò notevolmente la presenza nella banca dati. L'apparente calma della metà degli anni 2000 costituiva quindi una prova debole della scomparsa di una grave instabilità bancaria.
In questa banca dati, una crisi valutaria richiede un deprezzamento su base annua rispetto al dollaro statunitense di almeno il 30%, con un tasso di deprezzamento superiore di almeno 10 punti percentuali a quello dell'anno precedente. In presenza di deprezzamenti ripetuti che soddisfano i criteri, gli autori utilizzano il primo anno all'interno di una finestra di cinque anni; gli episodi iniziali delle economie in transizione sono esclusi. Le crisi del debito sovrano sono datate mediante default verso creditori privati e/o ristrutturazioni. Una crisi gemella combina difficoltà bancarie nell'anno con una crisi valutaria o sovrana in ; una crisi tripla comprende entrambe. Queste convenzioni impediscono di considerare ogni variazione del cambio o aumento del debito pubblico come una crisi distinta.
| Categoria di crisi bancaria | Episodi | Quota degli episodi bancari |
|---|---|---|
| Crisi bancaria senza crisi valutaria o sovrana nella finestra di sovrapposizione | 107 | 70.9% |
| Crisi bancaria e valutaria, senza crisi sovrana | 31 | 20.5% |
| Crisi bancaria e sovrana, senza crisi valutaria | 2 | 1.3% |
| Crisi bancaria, valutaria e sovrana | 11 | 7.3% |
| Tutti gli episodi bancari | 151 | 100.0% |
I conteggi indicano 107 episodi bancari isolati e 44 episodi sovrapposti, quindi la quota degli episodi sovrapposti è . Un paese può sperimentare difficoltà bancarie senza nessuno degli altri due tipi di crisi. I collegamenti sono tuttavia potenti. Un deprezzamento valutario aumenta l'onere in moneta nazionale del debito denominato in valuta estera; i salvataggi bancari possono indebolire le finanze sovrane; e le perdite sui titoli di Stato possono danneggiare le banche che li detengono. I depositanti in fuga dalle banche nazionali possono inoltre trasferire risorse in attività estere, aumentando le pressioni sul cambio. Nel campione storico, le crisi valutarie e del debito tendono a coincidere con le crisi bancarie o a seguirle, e gli episodi valutari sono più frequenti un anno dopo l'inizio delle difficoltà bancarie. La sola sequenza temporale non dimostra che le difficoltà bancarie abbiano causato ogni evento successivo.
Contenimento, ristrutturazione e limiti del sostegno alla liquidità
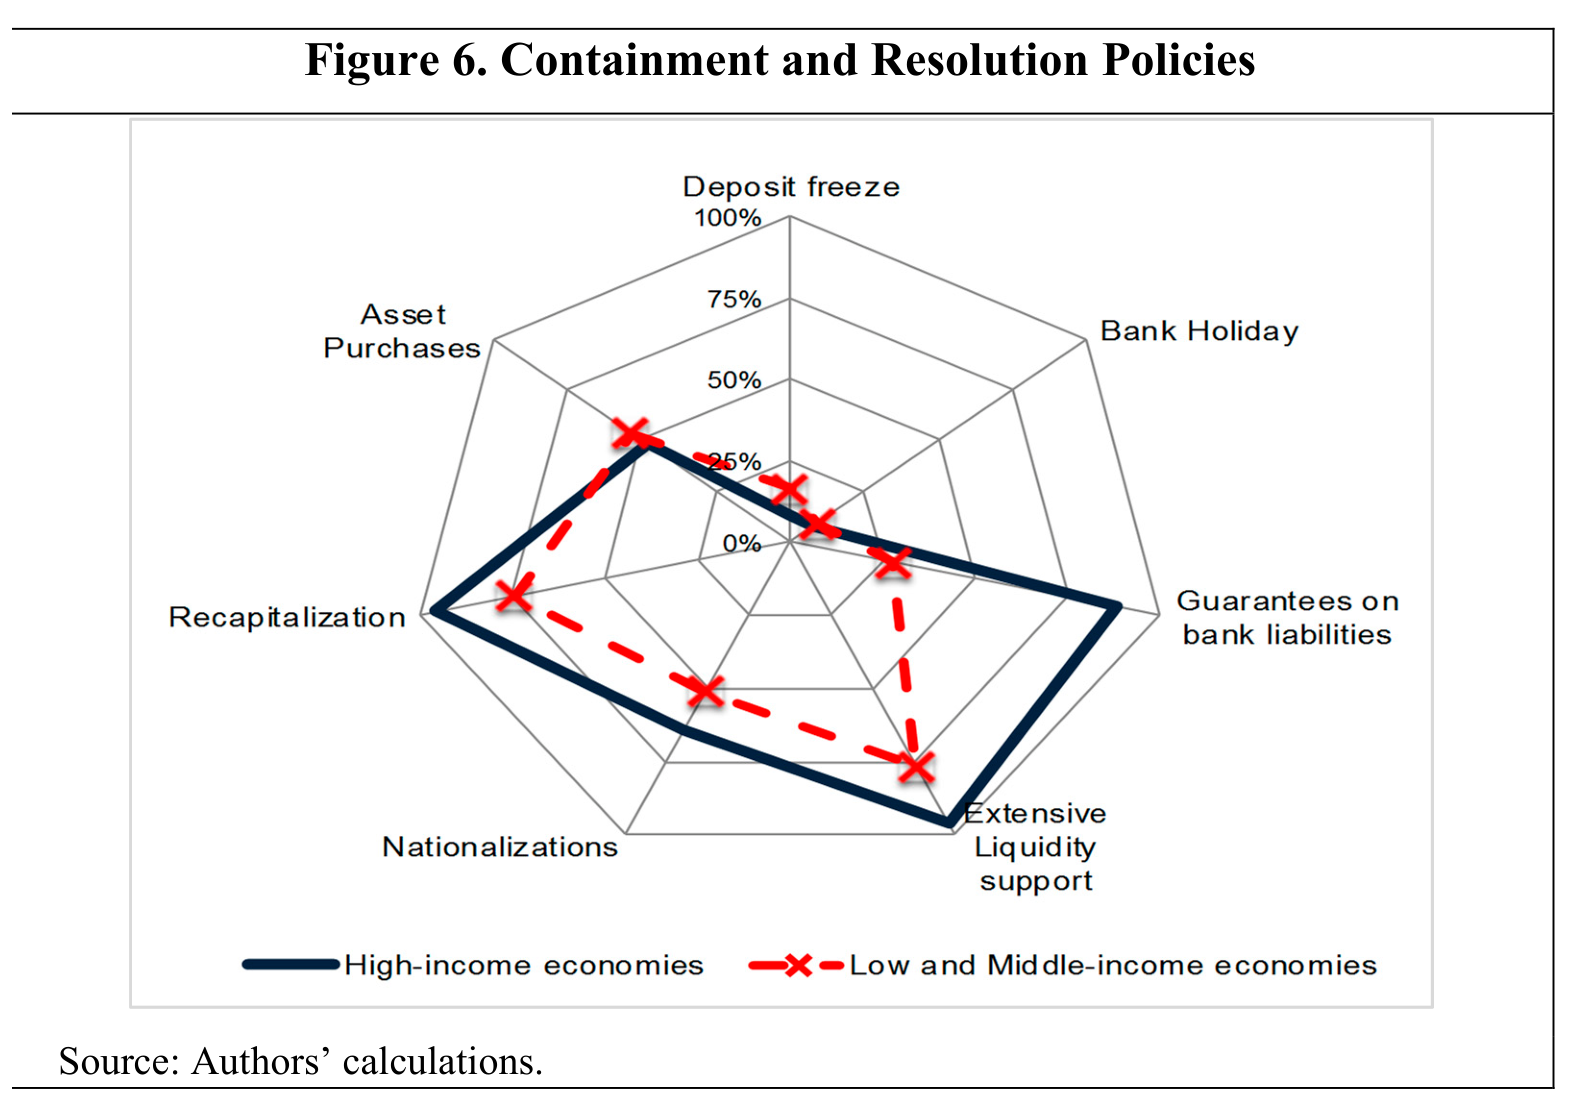
Il contenimento della crisi cerca di impedire un'interruzione distruttiva dei pagamenti e del finanziamento. I prestiti della banca centrale possono sostituire il finanziamento privato diventato improvvisamente indisponibile, mentre le garanzie possono convincere i creditori a mantenere le proprie esposizioni. Nella banca dati, il picco del sostegno alla liquidità è misurato rispetto ai depositi e alle passività verso non residenti, anziché al PIL. La mediana raggiunge il 20.2% nell'intero campione, circa il 12% per le economie ad alto reddito e il 23% per quelle a reddito basso e medio. L'aumento rispetto al livello precedente alla crisi è una misura distinta: le mediane sono rispettivamente il 6.4% e il 14.8%. Una forte dipendenza preesistente dai fondi della banca centrale rende importante questa distinzione.
Le garanzie furono annunciate in 34 episodi, di cui 19 nei paesi ad alto reddito. La loro credibilità dipende dalla capacità fiscale dello Stato: promettere più di quanto il governo possa plausibilmente onorare può trasferire il panico dalle banche al debito sovrano. Le garanzie possono inoltre rimanere in vigore per anni dopo il miglioramento delle condizioni immediate. I blocchi dei depositi e le chiusure temporanee delle banche sono più destabilizzanti e furono più rari: lo studio registra otto blocchi e sei chiusure temporanee, ciascuna seguita da un blocco. Una chiusura temporanea può dare alle autorità il tempo di attuare una ristrutturazione, ma non fa scomparire le perdite sottostanti.
La risoluzione affronta la ripartizione delle perdite e il ripristino o il ritiro ordinato dei servizi bancari. Gli istituti economicamente sostenibili possono richiedere nuovo capitale proprio, cambiamenti nella dirigenza e una revisione del modello di attività. Gli istituti che non possono essere resi sostenibili richiedono un trasferimento o una liquidazione ordinati. Una società di gestione delle attività, spesso chiamata bad bank, può separare le attività problematiche dall'attività bancaria che prosegue e fornire competenze specialistiche nel recupero. La separazione funziona soltanto se le valutazioni sono credibili e qualcuno sopporta la perdita: vendere un credito deteriorato a un prezzo gonfiato nasconde semplicemente un sussidio pubblico. Ricapitalizzazione, trasferimenti di attività e nazionalizzazione sono strumenti distinti, anche se possono essere combinati nello stesso programma.
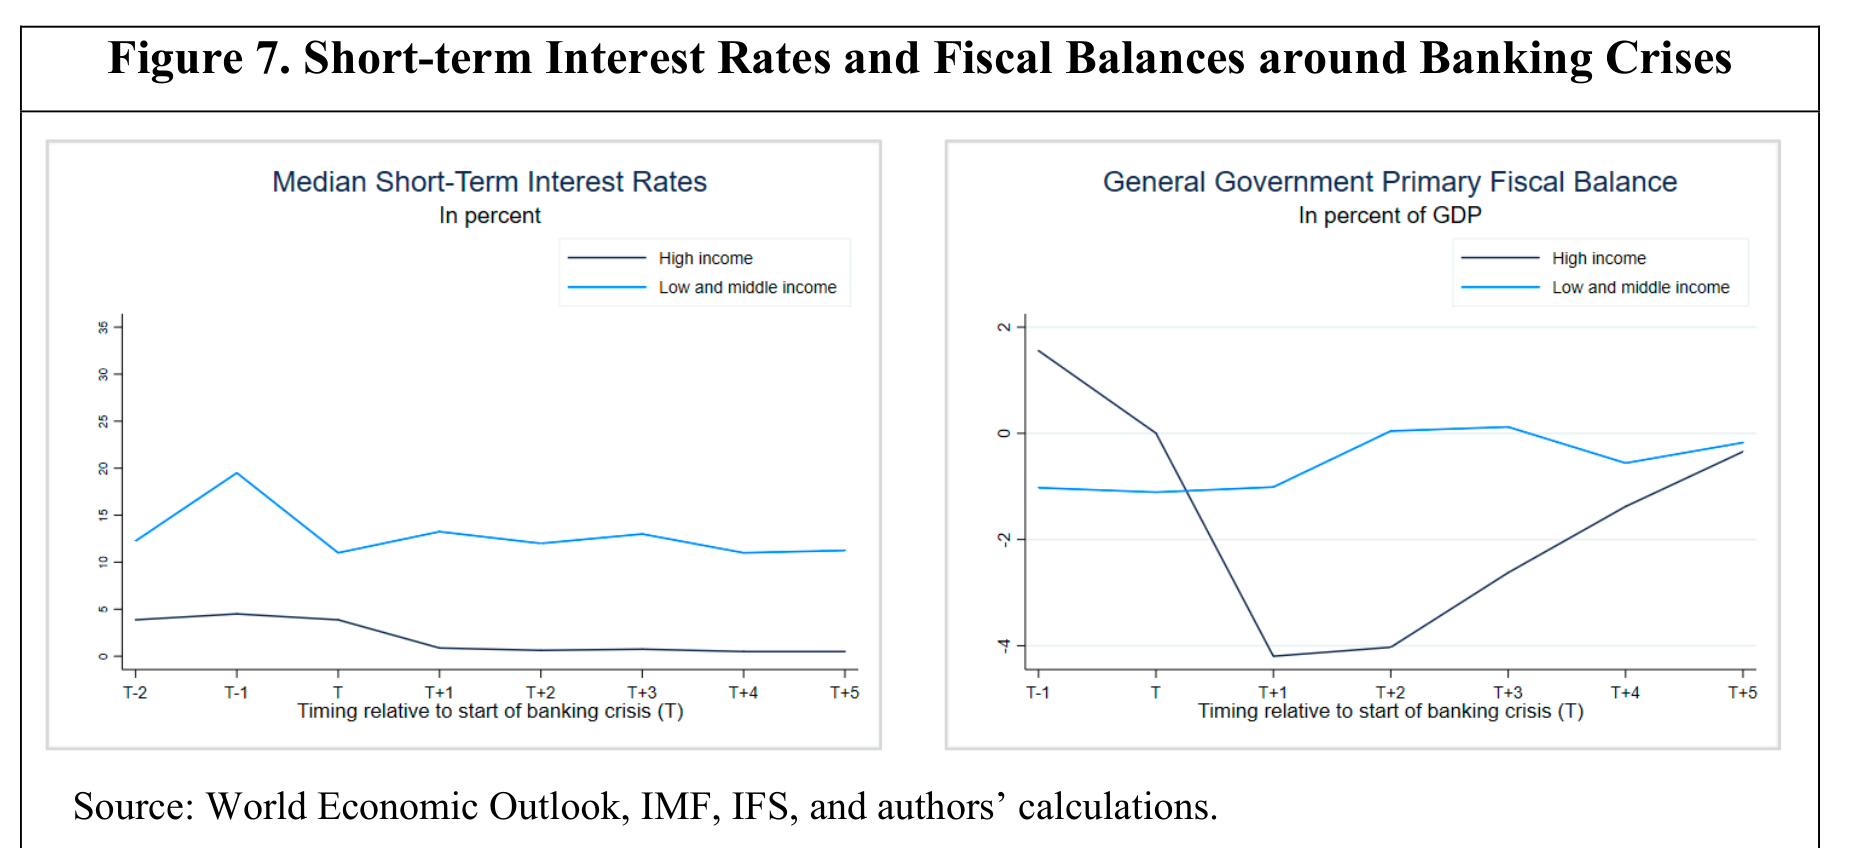
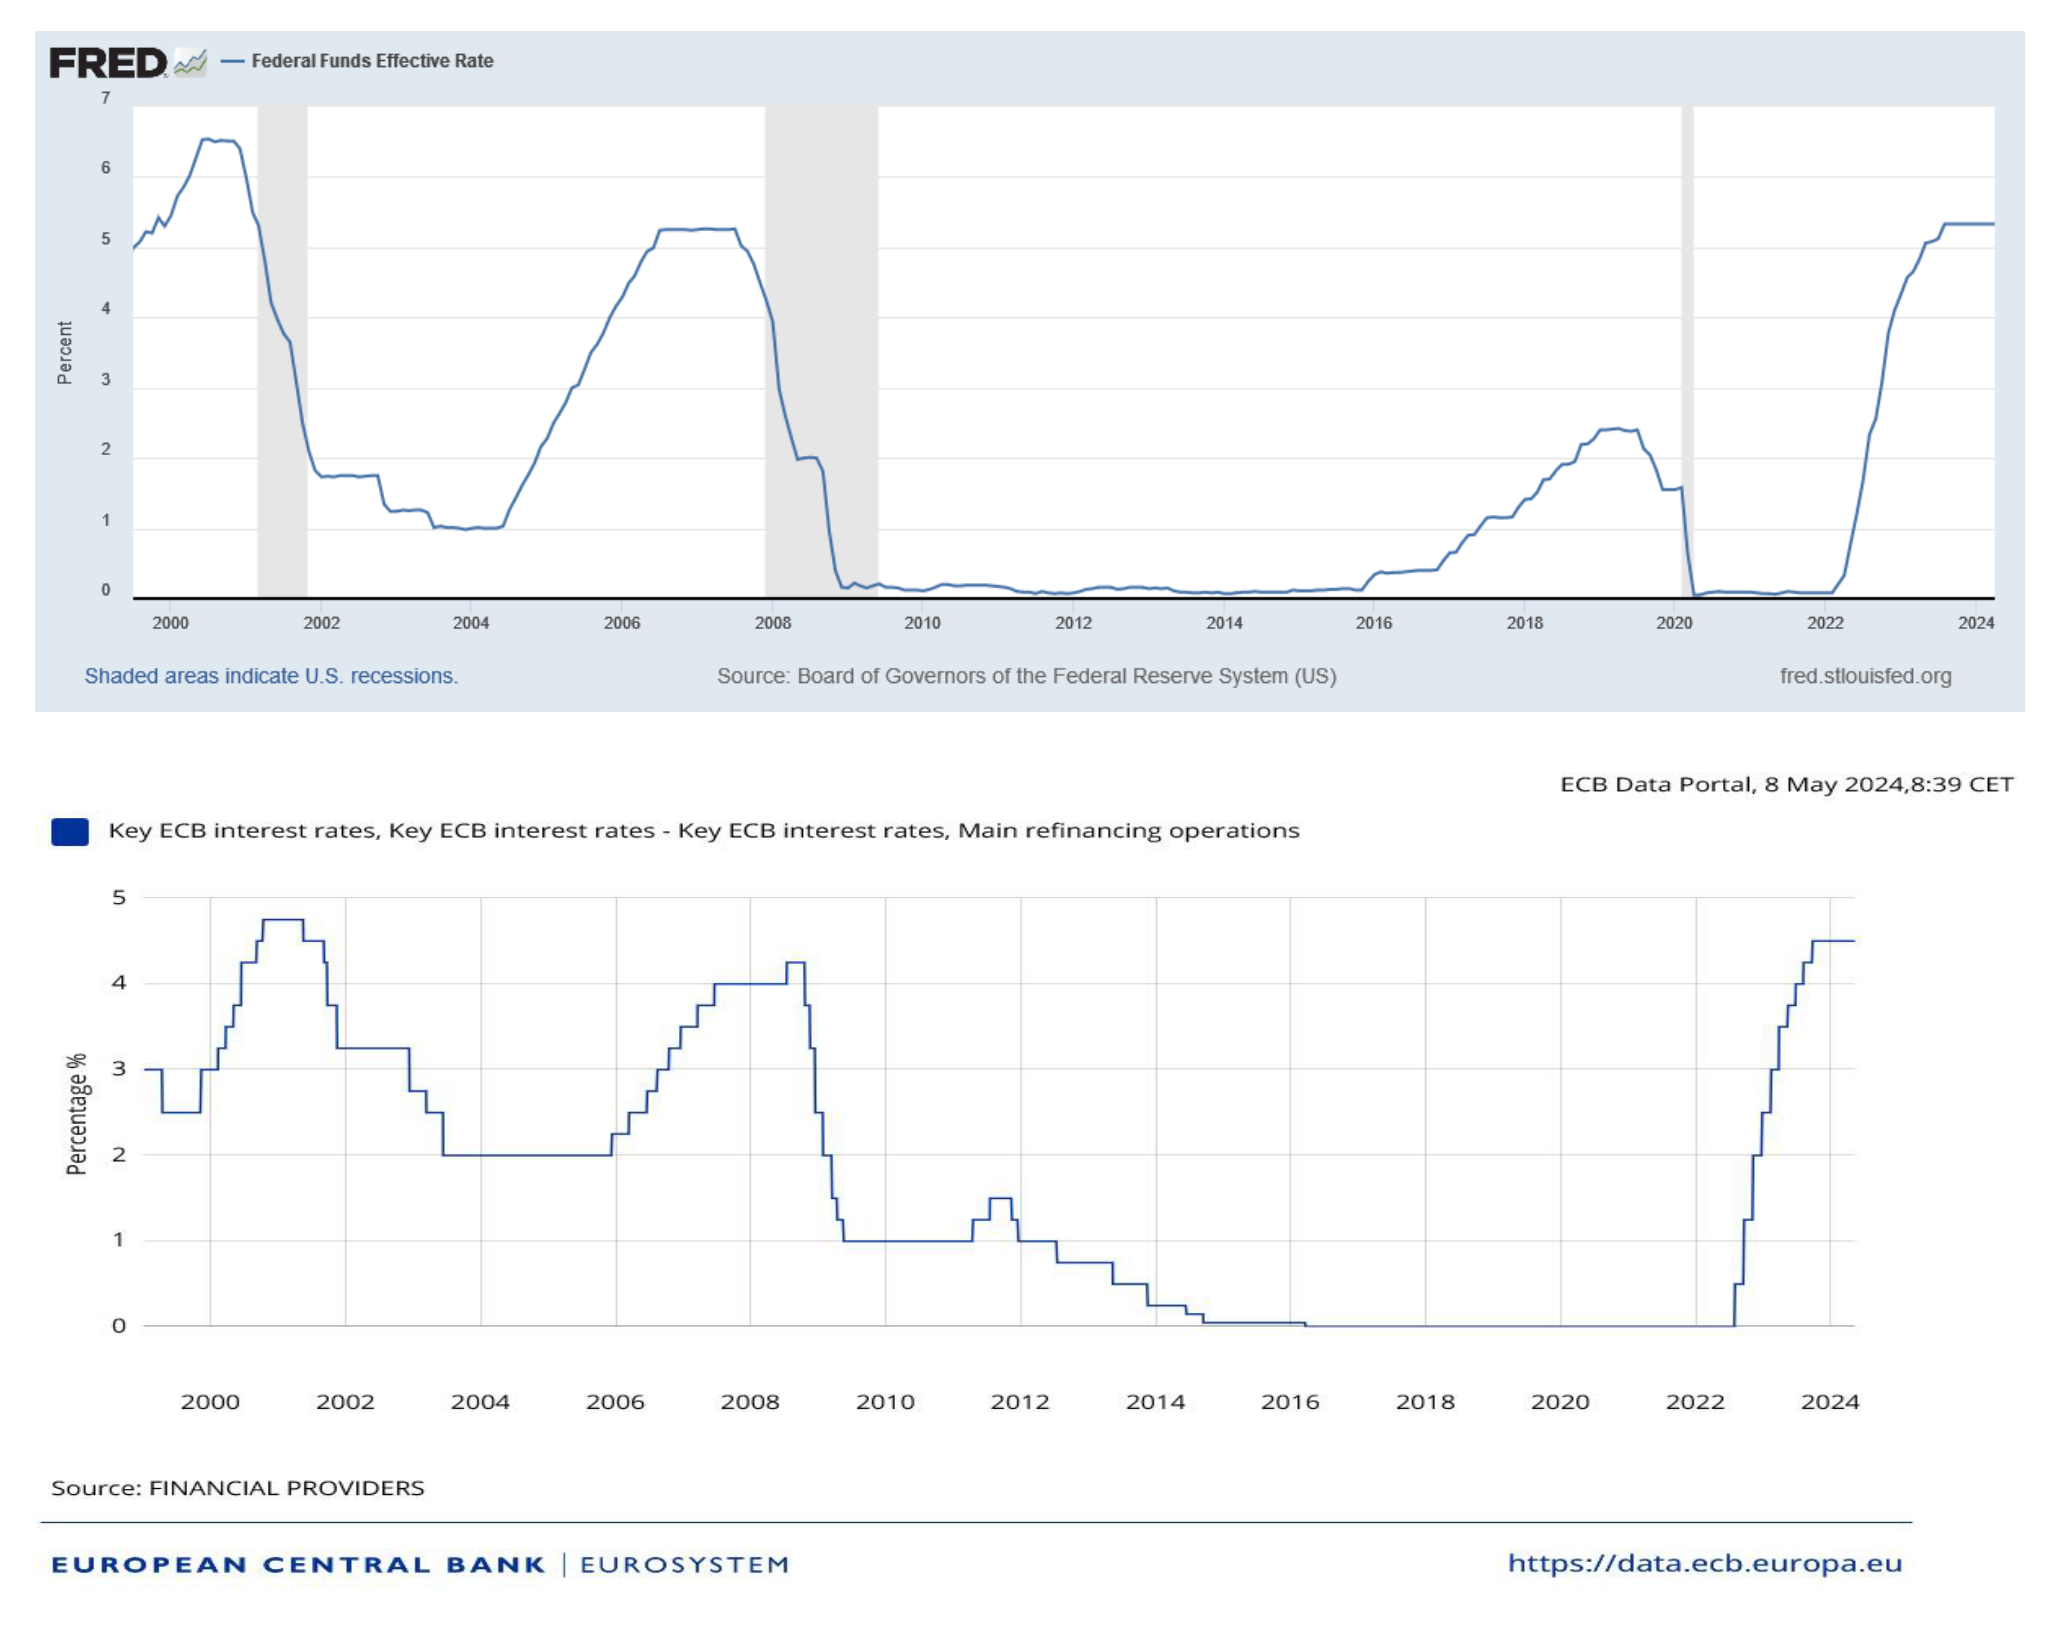
Anche la politica macroeconomica differisce tra paesi. Negli episodi delle economie ad alto reddito, i tassi d'interesse mediani a breve termine scesero da circa il 5% verso lo zero dopo l'inizio della crisi, mentre i saldi fiscali primari peggiorarono. Le economie a reddito più basso erano più spesso vincolate dalle pressioni valutarie e dall'accesso all'indebitamento pubblico; i tassi potevano aumentare e la politica fiscale diventare restrittiva. Si tratta di associazioni storiche, non di prescrizioni. Ridurre i tassi può sostenere la domanda interna, ma aggravare uno squilibrio in valuta estera se provoca un deprezzamento. Un salvataggio finanziario deve quindi essere valutato insieme ai vincoli monetari, fiscali e valutari entro i quali opera.
Spesa pubblica, perdita di produzione e durata della ripresa
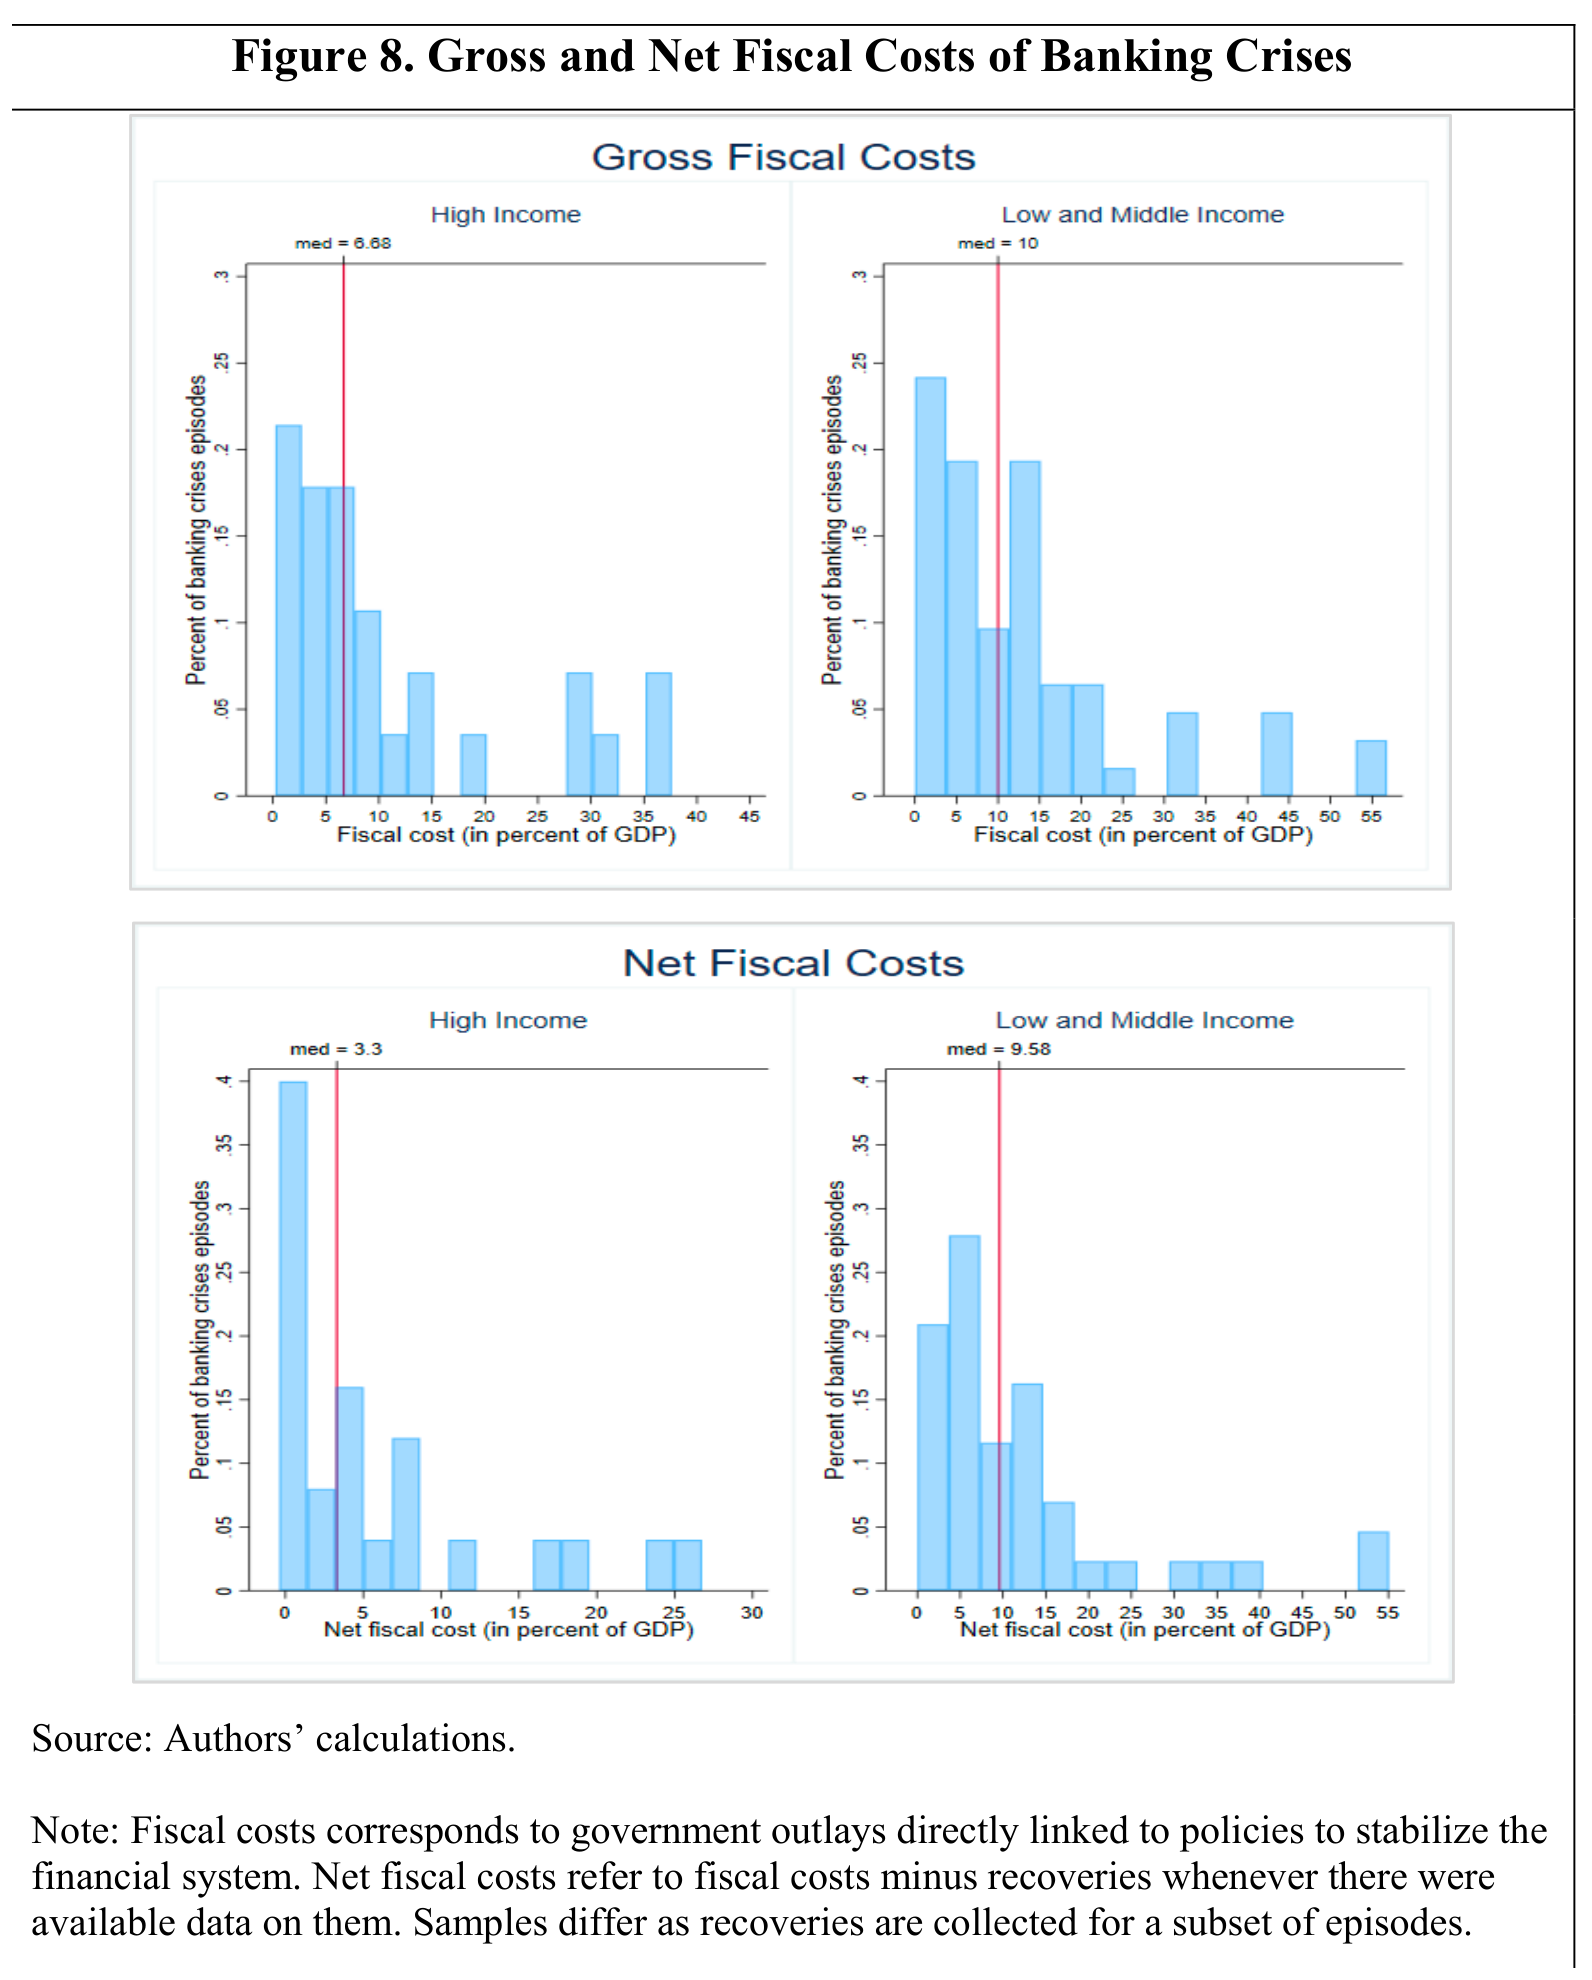
Il costo fiscale lordo misura gli esborsi pubblici direttamente associati all'intervento nel settore finanziario: conferimenti di capitale, costi amministrativi, pagamenti su garanzie effettivamente escusse e altre spese di salvataggio. Una garanzia non escussa è un'esposizione potenziale, non un'uscita monetaria immediata. Il costo fiscale netto sottrae i recuperi, quali i proventi della vendita di attività acquisite, i dividendi, gli interessi e le commissioni sulle garanzie. Le plusvalenze non realizzate sulle attività invendute non equivalgono a recuperi monetari. La banca dati storica divide l'esborso di ciascun anno per il PIL nominale dello stesso anno e somma questi rapporti; i valori espressi rispetto alle attività del sistema finanziario utilizzano un denominatore diverso e rispondono a una domanda diversa.
| Misura | Economie ad alto reddito | Economie a reddito basso e medio |
|---|---|---|
| Costo fiscale diretto lordo, percentuale del PIL | 6.7% | 10.0% |
| Costo fiscale diretto netto, percentuale del PIL | 3.3% | 9.6% |
| Aumento del debito pubblico, punti percentuali di PIL | 21.1 | 16.4 |
| Picco dei crediti deteriorati, percentuale dei prestiti | Poco più dell'11% | 30% |
| Profilo di durata secondo la convenzione dello studio | Più della metà dura cinque anni o più | La maggior parte dura quattro anni o meno |
Le mediane lorde e nette utilizzano campioni disponibili differenti perché i recuperi non sono osservati per ogni episodio. La loro differenza non può essere interpretata come l'ammontare mediano dei recuperi. Gli aumenti del debito pubblico comprendono anche le perdite di entrate dovute alla recessione, gli stabilizzatori automatici, gli stimoli fiscali, gli interessi e gli effetti del PIL al denominatore; sono quindi più ampi della spesa per i salvataggi bancari. Per gli episodi successivi al 2007, lo studio confronta la variazione del debito con le proiezioni precedenti alla crisi, mentre per quelli anteriori usa la variazione effettiva. Queste distinzioni spiegano perché il gruppo ad alto reddito possa mostrare costi diretti di salvataggio inferiori ma un aumento del debito pubblico maggiore.
| Paese e inizio della crisi | Costo fiscale lordo, % del PIL | Costo fiscale netto, % del PIL | Perdita cumulata di produzione, % del PIL tendenziale |
|---|---|---|---|
| Finlandia, 1991 | 12.8 | 11.1 | 69.6 |
| Norvegia, 1991 | 2.7 | 0.6 | 5.1 |
| Svezia, 1991 | 3.6 | 0.2 | 32.9 |
| Giappone, 1997 | 8.6 | 8.5 | 45.0 |
| Stati Uniti, 2007 | 4.5 | 0.6 | 30.0 |
| Germania, 2008 | 2.7 | 0.7 | 12.3 |
Questi dati utilizzano l'insieme informativo del 2018 e le convenzioni di misurazione della banca dati. Mostrano perché un'etichetta regionale come «crisi nordica» non implichi esiti identici e perché i successivi recuperi sulle attività possano ridurre sensibilmente il costo fiscale. La banca dati a livello nazionale registra anche date, NPL e strumenti di intervento; si tratta di osservazioni di ricerca, non di ulteriori regole universali sulle crisi.
La perdita di produzione misura lo scostamento cumulato del PIL reale rispetto a una tendenza precedente alla crisi estrapolata, nell'anno della crisi e nei tre anni successivi. Lo studio stima la tendenza mediante un filtro di Hodrick–Prescott con parametro di livellamento pari a 100 applicato al logaritmo del PIL reale precedente alla crisi, utilizzando normalmente vent'anni di dati storici. Lo scostamento cumulato sui quattro anni è espresso rispetto alla produzione tendenziale di un anno. Una perdita indicata intorno al 35% per gli episodi delle economie ad alto reddito non significa che il PIL sia necessariamente diminuito del 35% in un solo anno: quattro scostamenti di circa il 9% produrrebbero già un valore cumulato vicino a tale entità.
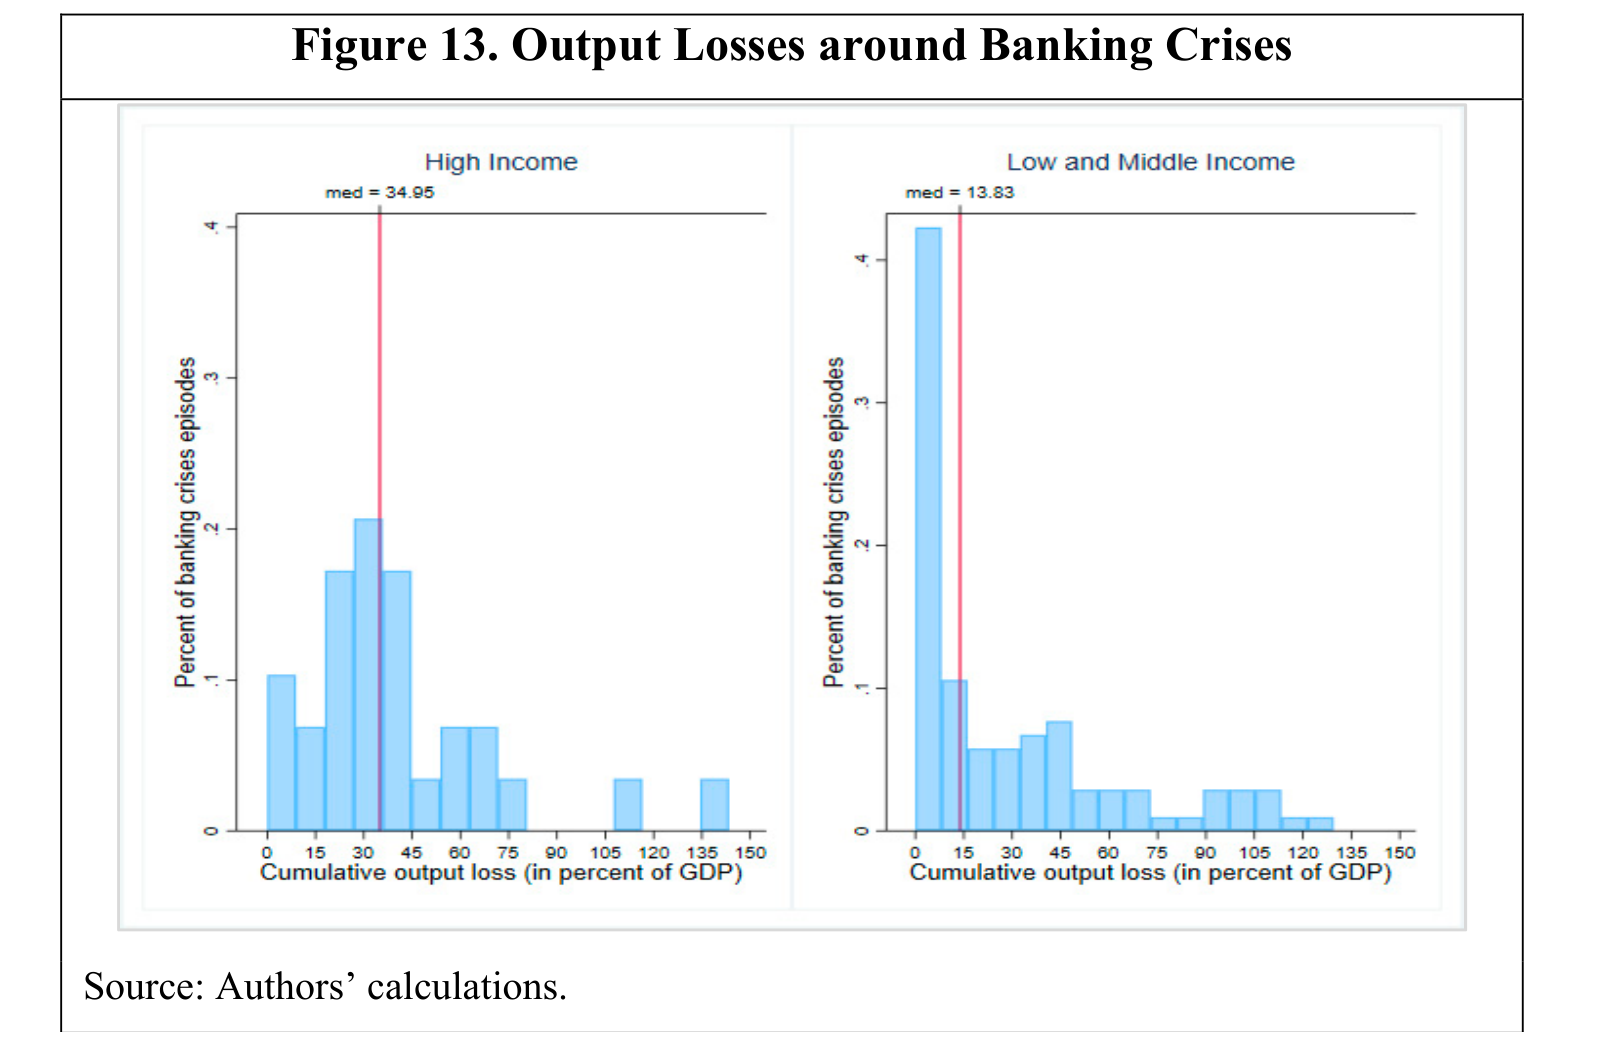
Un semplice esempio costruito chiarisce la distinzione. Si supponga che il percorso senza crisi preveda 100 unità di PIL in ciascuno di quattro anni e che la produzione effettiva sia 94, 90, 91 e 95. Lo scostamento cumulato è di unità, ossia il 30% della produzione di riferimento di un anno. Se la spesa pubblica di salvataggio è di 7 unità e i successivi recuperi monetari sono 4, il costo fiscale diretto netto è di 3 unità. L'economia può quindi subire una forte perdita di produzione anche quando il costo finale del salvataggio è relativamente contenuto. Nessuno dei due calcoli, da solo, isola la causalità: uno shock energetico o un crollo del commercio globale possono contribuire allo scostamento della produzione osservato.
La fine storica di una crisi è individuata nell'anno precedente a quello in cui sia la crescita del PIL reale sia quella del credito reale diventano positive per almeno due anni consecutivi. Quando i dati sul credito non sono disponibili, gli autori si basano sulla crescita del PIL. La durata è limitata a cinque anni, quindi un episodio registrato di cinque anni significa cinque anni o più, non necessariamente una ripresa completa dopo il quinto anno. Gli stock di credito possono rimanere deboli a causa degli stralci dei prestiti anche quando le nuove erogazioni sono riprese. Inoltre, una crescita positiva può coesistere con una produzione permanentemente inferiore al percorso precedente. I profili di produzione ed esportazioni dello studio mostrano scostamenti particolarmente persistenti nelle economie ad alto reddito; molte di queste osservazioni appartengono alla crisi finanziaria globale, quando la debole domanda estera limitò la ripresa attraverso le esportazioni.
La crisi delle savings and loan: trasformazione delle scadenze e riconoscimento tardivo
Le associazioni americane savings and loan finanziavano tradizionalmente mutui residenziali a lungo termine e tasso fisso con depositi di risparmio a più breve termine. Questo modello di attività risultò vulnerabile quando l'inflazione e la restrizione monetaria fecero salire bruscamente i tassi di mercato tra la fine degli anni 1970 e l'inizio degli anni 1980. La nuova raccolta mediante depositi diventò costosa, mentre i vecchi mutui continuavano a rendere tassi fissi bassi. Già prima dei default dei debitori, il valore attuale di quei mutui diminuì. Un istituto di risparmio poteva quindi presentare un capitale contabile positivo al costo storico mentre il valore di mercato delle attività era inferiore alle passività.
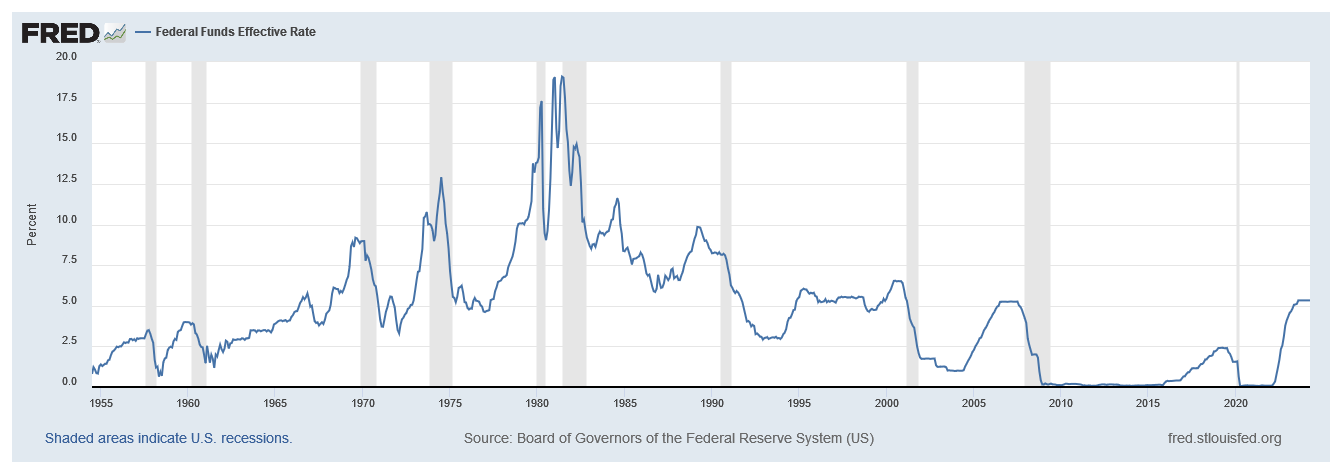
Lo shock interagì con l'assicurazione dei depositi, la tolleranza regolamentare e la deregolamentazione. Consentire a un istituto debole di continuare a operare può creare un incentivo a scommettere sulla ripresa: gli azionisti trattengono i guadagni di una strategia rischiosa riuscita, mentre i creditori assicurati e la rete di sicurezza pubblica sopportano gran parte delle perdite. Vincoli allentati e una vigilanza debole permisero ad alcuni istituti di espandersi in attività più rischiose anziché risanare i bilanci. L'episodio non fu semplicemente una conseguenza inevitabile dei tassi elevati; gli incentivi istituzionali influenzarono le perdite finali.
L'etichetta «1988» utilizzata nelle banche dati internazionali segna una fase sistemica anziché l'intera sequenza storica. I problemi iniziarono prima, e la Resolution Trust Corporation continuò a risolvere gli istituti di risparmio fino al 1995. Le stime delle attività in essere, delle perdite al valore di mercato e dei costi fiscali di risoluzione non devono essere confuse. La ricostruzione storica della Federal Reserve riporta 747 chiusure di istituti da parte della RTC, con attività superiori a USD 407 miliardi, e un costo per i contribuenti stimato fino a USD 124 miliardi. Affermare che la crisi sia costata ai contribuenti USD 600–800 miliardi descriverebbe quindi una grandezza diversa o non adeguatamente specificata.
Due cambiamenti successivi mostrano che il rischio può spostarsi anziché scomparire. I mutui a tasso variabile rendono gli interessi attivi della banca sensibili ai tassi di raccolta, riducendo alcuni squilibri di scadenza, ma il debitore può allora diventare incapace di sostenere rate più alte: il rischio di tasso si trasforma in rischio di credito. La cartolarizzazione può trasferire i mutui agli investitori, ma incentivi deboli degli originator, garanzie ed esposizioni trattenute possono lasciare il rischio altrove nel sistema bancario o bancario ombra. La gestione del rischio deve seguire l'esposizione economica lungo tutta l'operazione.
La cronologia storica e la distinzione relativa ai costi fiscali trovano riscontro in Federal Reserve History, Savings and Loan Crisis e negli studi storici della FDIC sulla risoluzione degli istituti di risparmio.
Le crisi nordiche: perdite sui crediti e ristrutturazione trasparente
La liberalizzazione finanziaria e la rapida crescita dei prestiti contribuirono ai boom immobiliari e creditizi in Norvegia, Svezia e Finlandia durante gli anni 1980. Quando le condizioni economiche e immobiliari peggiorarono, prestiti che erano sembrati sicuri generarono perdite sostanziali. La vulnerabilità centrale era l'espansione aggressiva del credito e la scarsa qualità delle attività, anziché la sola trasformazione delle scadenze. Le perdite sui crediti salirono dallo 0.7% dei prestiti in Norvegia nel 1987 a circa il 6% nel 1991; dallo 0.3% in Svezia nel 1989 a circa il 7% nel 1992; e dallo 0.5% in Finlandia nel 1989 a circa il 5% nel 1992. Queste misure delle perdite annue sono diverse dallo stock dei crediti deteriorati.
La Svezia divenne un esempio influente di ristrutturazione perché le autorità riconobbero le perdite, garantirono le passività bancarie interessate, assunsero il controllo degli istituti in gravi difficoltà e separarono le attività problematiche in società di gestione. Due grandi banche, Nordbanken e Gota, furono al centro della ristrutturazione; le loro attività deteriorate furono gestite attraverso Securum e Retriva. Le attività bancarie sostenibili poterono continuare mentre gli specialisti lavoravano al recupero degli attivi. La protezione pubblica dei creditori non richiedeva di preservare il valore degli investimenti degli azionisti esistenti.
La lezione analitica riguarda l'importanza di un riconoscimento credibile delle perdite e degli incentivi. Gestione indipendente delle attività, valutazioni trasparenti e distinzione chiara tra istituti sostenibili e non sostenibili riducono la pressione a mantenere in vita crediti deteriorati. I proprietari privati capaci di ripristinare la sostenibilità hanno un incentivo ad apportare fondi prima di perdere il controllo. Tuttavia, i paesi nordici non sperimentarono tutti politiche, costi o velocità di ripresa identici. Il «modello nordico» descrive una famiglia di approcci, e i dettagli istituzionali svedesi non devono essere attribuiti indiscriminatamente alla Norvegia o alla Finlandia.
I rapporti nazionali delle perdite e le lezioni sulla risoluzione sono discussi in Federal Reserve Bank of St. Louis, Resolving a Banking Crisis, the Nordic Way (2009) e nello studio della Commissione europea sulla risposta alla crisi bancaria svedese.
Giappone: garanzie immobiliari, evergreening e aggiustamento prolungato
L'esperienza giapponese seguì un lungo periodo postbellico senza grandi fallimenti bancari. Una crescita forte, un'inflazione bassa e la liberalizzazione finanziaria sostennero aspettative ottimistiche durante gli anni 1980, mentre i prestiti e le valutazioni delle garanzie divennero fortemente esposti al settore immobiliare. L'inversione dei prezzi delle attività intorno al 1990 indebolì insieme debitori e banche. I terreni offerti in garanzia non giustificavano più gli importi dei prestiti precedenti, e il riconoscimento e lo smaltimento dei crediti problematici procedettero lentamente. Laeven e Valencia datano la crisi sistemica al 1997, sebbene importanti dissesti, risposte pubbliche e ricapitalizzazioni siano proseguiti nel 1998 e oltre.
L'evergreening consiste nel prorogare o rinnovare il finanziamento a un debitore la cui capacità sottostante di rimborso è inadeguata, spesso per evitare di riconoscere una perdita già esistente. Si distingue dalla ristrutturazione commercialmente giustificata di un debitore temporaneamente in difficoltà ma sostenibile. Una banca con poco capitale può preferire rinnovare un credito deteriorato perché riconoscere la perdita rivelerebbe la necessità di una ricapitalizzazione. La strategia può proteggere brevemente i coefficienti dichiarati, ma vincola credito e risorse produttive scarsi a imprese deboli. I concorrenti capaci di utilizzare quelle risorse in modo più efficiente possono quindi ricevere meno finanziamenti.
Un rapporto di NPL dichiarato dipende dalla data, dalla definizione e dagli istituti inclusi. Un dato della fine degli anni 1990 intorno all'8% e il picco del 35% della banca dati storica per l'episodio giapponese non sono misure riconciliate con identica data, definizione e perimetro istituzionale. Non devono essere uniti in un'unica serie temporale omogenea. Il meccanismo non dipende dalla scelta della statistica più elevata: riconoscimento tardivo, incentivi deboli e problemi patrimoniali bancari irrisolti possono prolungare il deterioramento del credito anche quando le corse agli sportelli immediate sono contenute. Il lungo periodo di crescita debole spesso chiamato «decennio perduto» del Giappone ebbe ulteriori cause macroeconomiche; le difficoltà bancarie e la cattiva allocazione del capitale furono componenti importanti, non una spiegazione completa.
La crisi finanziaria globale: dalle perdite sui mutui alle fughe dal finanziamento all'ingrosso
Prima del 2007, l'aumento dei prezzi delle abitazioni statunitensi sostenne l'indebitamento ipotecario, il rifinanziamento e i consumi. In alcuni indici ampiamente utilizzati i prezzi circa raddoppiarono tra il 2000 e il 2006, anche se l'aumento esatto dipende dall'indice e dall'area geografica. Quando le garanzie continuano ad apprezzarsi, il rifinanziamento può nascondere una debole capacità di rimborso; finanziatori e investitori possono estrapolare un'esperienza di default insolitamente favorevole. La cartolarizzazione ampliò l'offerta di finanziamenti, ma separò anche l'erogazione dall'assunzione finale delle perdite. Le commissioni premiavano il volume delle operazioni, le strutture complesse oscuravano il rischio e passività a breve termine finanziavano titoli la cui liquidità poteva scomparire.
Tra i possibili fattori determinanti figurano il risparmio globale e i flussi di capitale, i bassi costi di finanziamento, gli incentivi delle politiche abitative, un underwriting debole, rating ottimistici, una leva finanziaria elevata e l'aspettativa di sostegno pubblico per gli istituti importanti. Il loro peso relativo rimane oggetto di dibattito. È eccessivo spiegare l'intera crisi con una sola politica o presumere che ogni cartolarizzazione di mutui sia intrinsecamente difettosa. La vulnerabilità decisiva fu l'interazione tra esposizione comune al mercato abitativo, leva finanziaria, opacità e finanziamento soggetto a ritiri improvvisi.
| Periodo | Eventi selezionati | Meccanismo emerso |
|---|---|---|
| Prima metà del 2007 | New Century Financial fallisce; Freddie Mac irrigidisce il trattamento dei mutui ad alto rischio; emergono perdite sui mutui e sul credito strutturato | Le ipotesi di underwriting e valutazione cessano di essere valide |
| Seconda metà del 2007 | IKB necessita di sostegno con il coinvolgimento di KfW; si contrae il finanziamento tramite asset-backed commercial paper; Countrywide e Northern Rock subiscono forti pressioni sulla raccolta | Gli investitori rifiutano di rinnovare crediti a breve termine a fronte di attività difficili da valutare |
| Dall'inizio alla metà del 2008 | JPMorgan acquisisce Bear Stearns con l'assistenza della Federal Reserve; le autorità ampliano gli strumenti di liquidità; IndyMac fallisce in luglio | Il sostegno alla liquidità e i trasferimenti assistiti cercano di contenere il contagio |
| Settembre 2008 | Fannie Mae e Freddie Mac entrano in amministrazione controllata; Lehman Brothers presenta istanza di fallimento; il Reserve Primary Fund scende sotto il valore unitario; AIG riceve sostegno di emergenza; Washington Mutual fallisce | I timori sulle controparti e le perdite si diffondono tra banche, intermediari mobiliari, assicurazioni e fondi del mercato monetario |
| Fine del 2008 e periodo successivo | Gli interventi internazionali si ampliano, compresa l'autorizzazione originaria del TARP per USD 700 miliardi negli Stati Uniti | Le autorità passano dall'assistenza isolata alla stabilizzazione e ricapitalizzazione dell'intero sistema |
L'asset-backed commercial paper ha normalmente scadenza breve. Se gli investitori rifiutano di acquistare nuovi titoli sostitutivi, l'emittente deve ottenere liquidità alternativa o vendere le attività a copertura. Una corsa al rimborso non richiede quindi clienti in coda fuori da una filiale. I fondi del mercato monetario creavano una vulnerabilità analoga: gli investitori si aspettavano un valore stabile e un rimborso rapido anche quando i titoli sottostanti erano rischiosi. Dopo il fallimento di Lehman, le perdite del Reserve Primary Fund spinsero il suo valore patrimoniale netto sotto USD 1 per quota, incoraggiando i rimborsi e pressioni più ampie sul finanziamento monetario. Il rimborso anticipato può risultare conveniente quando gli investitori successivi sopportano una quota maggiore del costo di liquidazione delle attività residue.
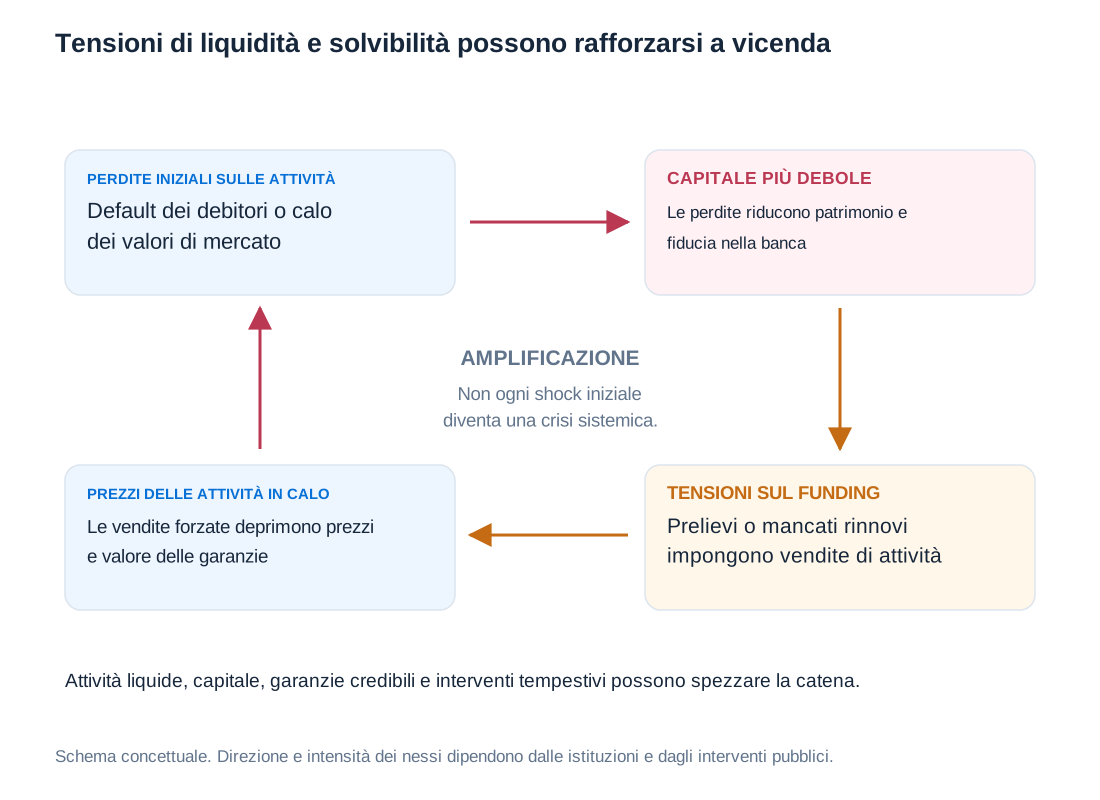
Le vendite forzate collegano liquidità e solvibilità. Una vendita deprime i prezzi di mercato, riducendo i valori delle garanzie e il capitale misurato degli altri detentori; i finanziatori richiedono haircut maggiori o ulteriori margini; gli istituti vendono altre attività. Un'azione che protegge un istituto può peggiorare gli esiti dell'intero sistema. Le corse agli sportelli sono quindi potenti amplificatori, ma molte crisi storiche iniziano con il deterioramento delle attività o con boom creditizi insostenibili. Restano possibili corse agli sportelli autoavveranti sul piano teorico: la tendenza storica non è un teorema secondo cui il panico non possa mai essere la causa iniziale.
Il meccanismo del credito ipotecario e la cronologia possono essere confrontati con Federal Reserve History, Subprime Mortgage Crisis. L'autorizzazione originaria del TARP era un limite massimo, non la stessa grandezza della spesa finale o della perdita fiscale netta.
Inflazione, restrizione monetaria e fragilità bancaria nel 2022–2023
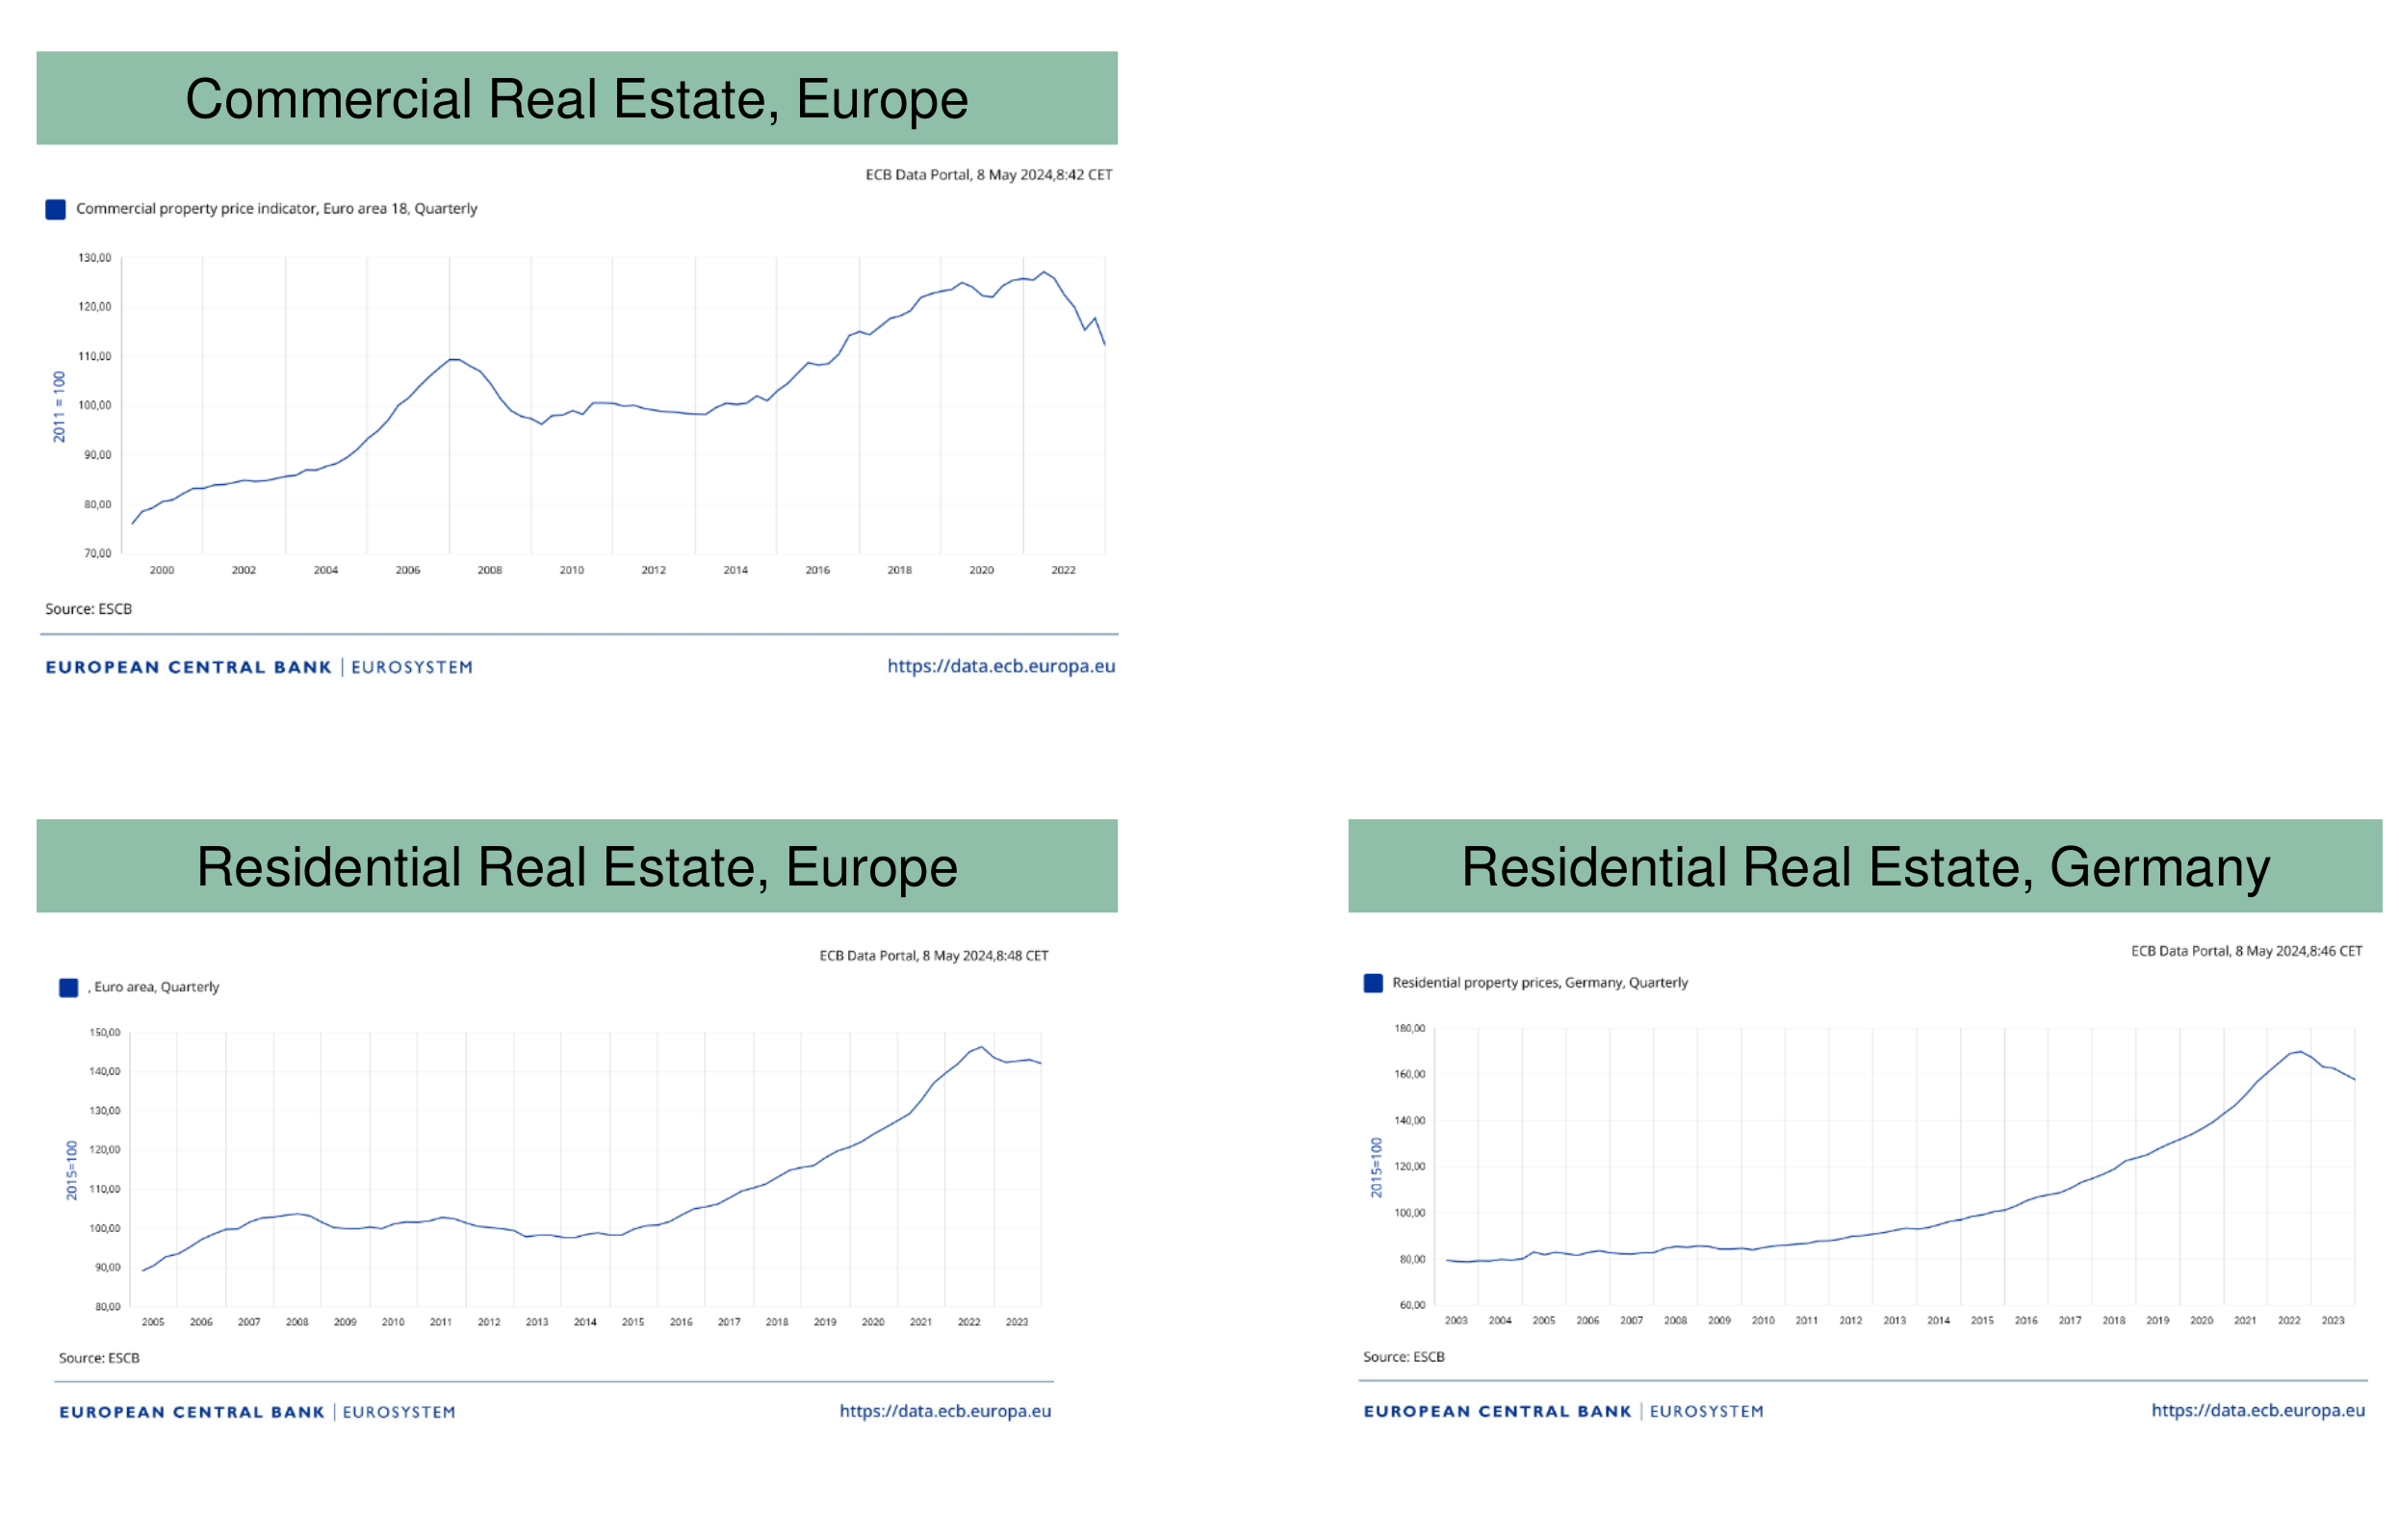
L'aumento dell'inflazione e la successiva restrizione monetaria misero in luce una diversa combinazione di debolezze. Obbligazioni con duration elevata e prestiti a tasso fisso persero valore di mercato con l'aumento dei tassi di sconto. Contemporaneamente, i debitori immobiliari dovettero affrontare rifinanziamenti più costosi e valutazioni delle garanzie inferiori. Le banche possono essere esposte mediante mutui residenziali, prestiti diretti a società immobiliari commerciali e garanzie immobiliari su finanziamenti ad altre imprese. Un titolo di Stato con rischio di default molto basso può comunque generare un rischio di tasso sostanziale.
Per una piccola variazione parallela dei rendimenti, la duration modificata fornisce l'approssimazione
Qui è il valore iniziale delle attività, è la duration modificata in anni e è la variazione del rendimento espressa in forma decimale. Una duration di cinque anni e un aumento dei rendimenti di due punti percentuali implicano approssimativamente . La convessità, i movimenti non paralleli della curva dei rendimenti, le variazioni degli spread creditizi e i rimborsi anticipati dei debitori possono modificare sensibilmente il risultato. Il calcolo riguarda la valutazione, non l'ipotesi che il 10% dei debitori vada in default.
Il comportamento della raccolta determina come questa perdita di valutazione incide sulla banca. Il beta dei depositi è definito come la variazione del tasso d'interesse sui depositi divisa per la variazione del tasso di mercato o ufficiale di riferimento. Un beta inferiore a uno significa che la remunerazione dei depositi aumenta più lentamente, sostenendo il margine della banca e il valore economico della sua capacità di raccolta dei depositi. Questo beneficio dipende tuttavia dal fatto che i clienti rimangano presso la banca. I depositanti possono spostarsi verso alternative più redditizie o ritirare i fondi perché dubitano della solidità dell'istituto. Uno scenario che valuta le attività ai prezzi di mercato e ipotizza una trasmissione immediata e completa ai tassi sui depositi rappresenta uno stress severo, non una valutazione completa in continuità aziendale di ogni banca.
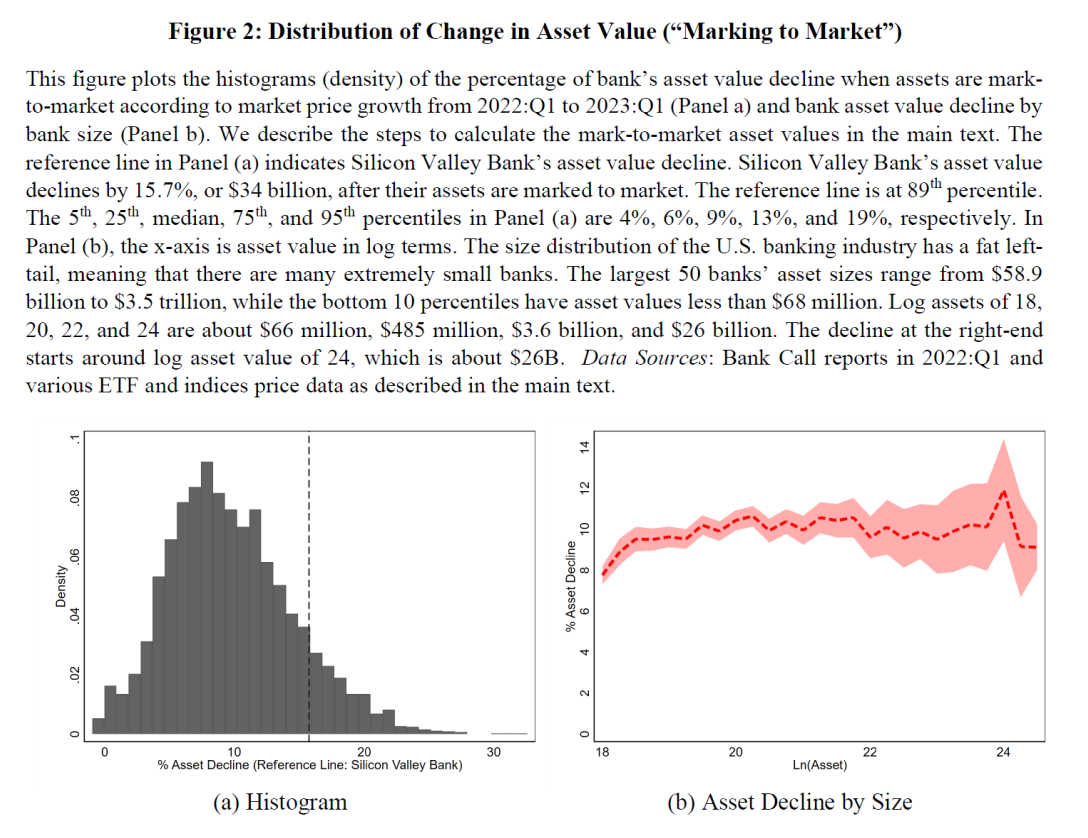
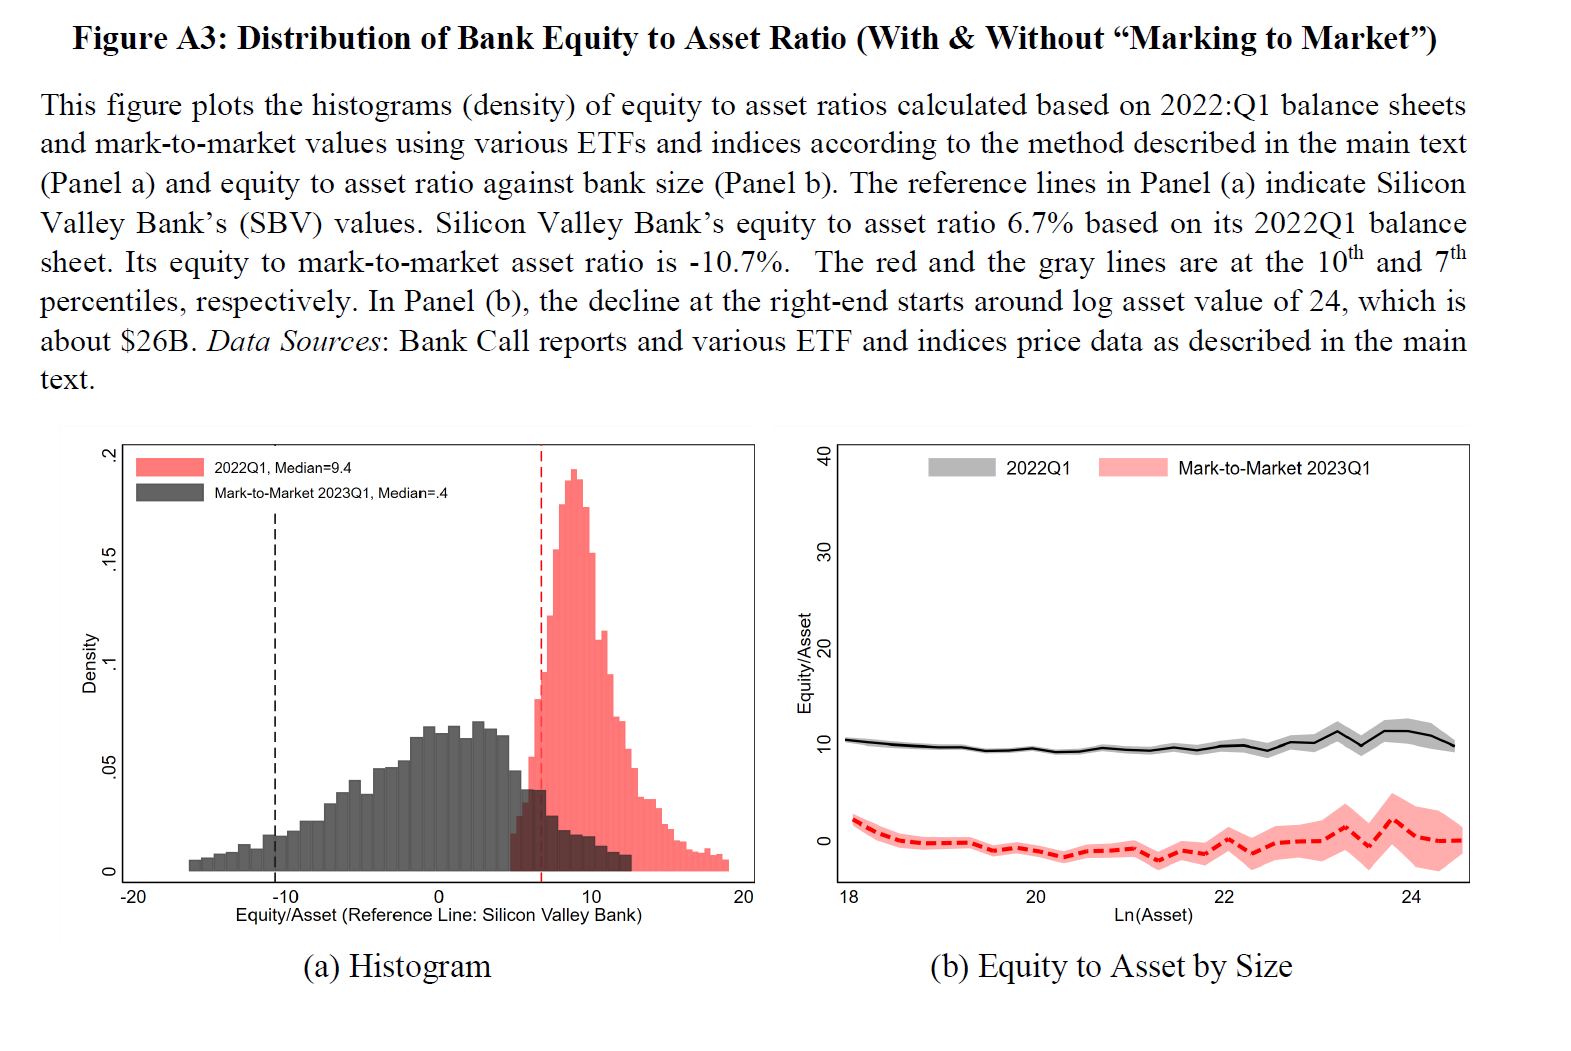
L'analisi del 2023 di Jiang, Matvos, Piskorski e Seru illustra l'entità della sensibilità quando le attività bancarie sono rivalutate dopo una restrizione monetaria. Le distribuzioni e i confronti per dimensione bancaria identificano vulnerabilità sotto ipotesi esplicite; non significano che ogni istituto con grandi perdite non realizzate debba fallire. Contano le coperture, la stabilità dei depositi, il patrimonio netto, le riserve di liquidità e l'accesso alla liquidità garantita. Viceversa, la contabilizzazione al costo storico non garantisce che i titoli possano essere detenuti fino a scadenza se i prelievi impongono una vendita immediata.
Il fallimento di Silicon Valley Bank nel marzo 2023 rese concreta questa interazione: depositi non assicurati concentrati, crescita rapida e gestione inadeguata dei rischi di tasso e di liquidità lasciarono la banca esposta a una corsa agli sportelli veloce. La revisione della Federal Reserve dell'aprile 2023 individuò anche carenze della vigilanza. Il caso sostiene un'analisi integrata di attività, raccolta e governo societario. Non dimostra che tutte le banche con perdite contabili simili avessero lo stesso comportamento dei depositanti o che i soli aumenti dei tassi fossero sufficienti a causare il dissesto.
Le figure sulla valutazione bancaria mantengono le ipotesi storiche di Jiang, Matvos, Piskorski e Seru (2023), Monetary Tightening and U.S. Bank Fragility in 2023. La ricostruzione relativa all'istituto trova riscontro nella revisione della Federal Reserve su Silicon Valley Bank.
Scegliere una risposta che ripristini l'allocazione del credito
In questi casi ricorrono boom creditizi, ottimismo sulle garanzie e trasformazione qualitativa delle attività. Il settore immobiliare è particolarmente rilevante perché le esposizioni sono ampie, le attività hanno lunga durata e il credito può influenzare proprio i prezzi utilizzati per giustificare ulteriori prestiti. La deregolamentazione può favorire una concorrenza utile, ma anche un'espansione rapida prima che gestione del rischio e vigilanza si adeguino. Il finanziamento transfrontaliero può sostenere gli investimenti e poi invertirsi bruscamente. La domanda pertinente non è se uno strumento sia sempre pericoloso, ma se il sistema possa sopportare uno shock comune senza perdere le proprie funzioni essenziali.
La progettazione delle politiche deve partire da una diagnosi credibile: riconoscere le perdite, distinguere gli istituti sostenibili da quelli non sostenibili e stabilire chi sostiene il costo. Una ricapitalizzazione tempestiva e una ristrutturazione trasparente possono consentire ai debitori sani di riacquistare accesso al credito. Un sostegno alla liquidità indefinito per imprese insolventi può invece mantenere l'evergreening. Le società di gestione delle attività richiedono competenze e indipendenza, mentre le garanzie richiedono una strategia di uscita. La finanza di mercato può offrire finanziamenti alternativi quando le banche si ritirano, ma anche i mercati mobiliari possono bloccarsi; un sistema diversificato e banche adeguatamente capitalizzate migliorano la resilienza senza eliminare ogni rischio.
Le tre verifiche più utili riguardano quindi la causalità. La debolezza originaria risiedeva nella duration, nell'underwriting, nella struttura della raccolta o negli incentivi? Quali meccanismi di bilancio e di mercato l'hanno amplificata? La risposta ha ripristinato un'intermediazione sostenibile o ha rinviato il riconoscimento delle perdite? Queste domande distinguono l'episodio nordico di perdite sui crediti dallo shock di duration delle savings and loan, identificano le fughe dal finanziamento all'ingrosso durante la crisi finanziaria globale e spiegano perché servano sia la regolamentazione patrimoniale sia quella della liquidità.