
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
8. Regolamentazione bancaria e vigilanza prudenziale
La regolamentazione bancaria deve essere giustificata da un problema che i contratti privati e la disciplina di mercato non risolvono adeguatamente. Il fatto che una banca possa concedere un cattivo prestito non è sufficiente: anche le imprese ordinarie prendono decisioni sbagliate. L'attività bancaria è particolare perché le sue passività sostengono pagamenti e liquidità, i suoi debitori dipendono da relazioni difficili da sostituire e il suo fallimento può danneggiare istituti e persone che non hanno scelto i suoi rischi. Le reti di sicurezza pubbliche riducono alcuni pericoli, ma creano nuovi problemi di incentivi. La regolamentazione prudenziale cerca di contenere questi problemi senza eliminare le trasformazioni economicamente utili svolte dalle banche.
Quattro grandezze devono rimanere distinte nell'intera analisi: riserve presso la banca centrale, patrimonio netto contabile, capitale regolamentare ammissibile e attività liquide di elevata qualità. Le riserve sono un'attività utilizzata per il regolamento dei pagamenti e l'attuazione della politica monetaria. Il patrimonio netto è una fonte di finanziamento e un diritto residuale. Il capitale regolamentare comprende strumenti e rettifiche definiti dalle norme prudenziali. Le attività liquide forniscono risorse monetizzabili durante tensioni sulla raccolta. Una banca può avere capitale adeguato ma liquidità immediatamente disponibile insufficiente, oppure liquidità abbondante ma attività di valore inferiore alle passività.
Reti di sicurezza, esternalità e ragioni dell'intervento
I contratti di deposito forniscono una preziosa assicurazione contro il bisogno di liquidità, ma la loro rimborsabilità crea il rischio di corsa agli sportelli. L'assicurazione dei depositi e la liquidità della banca centrale riducono l'incentivo a prelevare soltanto perché potrebbero farlo altri. Allo stesso tempo, la protezione può indebolire gli incentivi dei creditori a monitorare la banca: un depositante assicurato può richiedere un compenso limitato per un portafoglio prestiti più rischioso. Gli azionisti trattengono i guadagni delle strategie rischiose, mentre parte delle perdite ricade su un fondo di assicurazione o sullo Stato. Questo canale di azzardo morale può incoraggiare una leva maggiore, minori disponibilità di attività liquide e prestiti più rischiosi. I requisiti patrimoniali e di liquidità vincolano le scelte conseguenti; la vigilanza e premi assicurativi sensibili al rischio possono integrarli.
Un secondo argomento riguarda gli istituti il cui fallimento disordinato imporrebbe costi eccezionalmente elevati. Una grande banca può essere difficile da risolvere perché svolge funzioni di pagamento critiche, presenta esposizioni transfrontaliere complesse o finanzia debitori che non possono trovare facilmente alternative. L'aspettativa che le autorità la salveranno può ridurne il costo di finanziamento e rafforzare l'assunzione di rischi. È il problema del too big to fail. Le caratteristiche rilevanti vanno oltre la dimensione e comprendono interconnessione, complessità e sostituibilità.
Il rischio sistemico emerge anche quando molti istituti singolarmente piccoli condividono le stesse esposizioni o strutture di raccolta. Ciascuno può razionalmente concedere credito a fronte di garanzie immobiliari crescenti, per poi vendere le stesse attività durante le tensioni. Le loro azioni combinate possono aggravare il calo dei valori delle garanzie e dell'offerta di credito. La regolamentazione richiede quindi una prospettiva microprudenziale sulla sicurezza dei singoli istituti e una macroprudenziale su esposizioni comuni, circuiti di retroazione e condizioni aggregate del credito. Un sistema composto da piccole banche non è automaticamente sicuro.
| Obiettivo | Problema affrontato | Strumento rappresentativo |
|---|---|---|
| Sicurezza e solidità | Assorbimento delle perdite insufficiente o raccolta instabile, compresi gli incentivi creati dalla rete di sicurezza | Requisiti patrimoniali, di liquidità e di governo societario |
| Stabilità sistemica | Contagio, esposizioni comuni, vendite forzate e interruzione di funzioni critiche | Riserve sistemiche, strumenti anticiclici, pianificazione del risanamento e della risoluzione |
| Tutela dei consumatori e degli investitori | Complessità, asimmetria informativa, conflitti d'interesse e prodotti non adeguati | Norme su informativa, adeguatezza, condotta e reclami |
| Concorrenza e accesso | Potere di mercato, barriere all'entrata e discriminazione | Politica della concorrenza, autorizzazioni proporzionate e regole di accesso |
| Integrità finanziaria | Riciclaggio, frodi, elusione delle sanzioni e finanziamento del terrorismo | Adeguata verifica della clientela, monitoraggio, segnalazioni e controlli interni |
| Attuazione della politica monetaria | Gestione della liquidità di regolamento e delle condizioni a breve termine del mercato monetario | Obblighi di riserva, strumenti della banca centrale e operazioni di mercato |
| Obiettivi specifici di allocazione del credito | Obiettivi di politica pubblica non raggiunti dai mercati senza intervento | Programmi mirati, garanzie o restrizioni al credito, valutati separatamente dalla sicurezza prudenziale |
La tutela dei consumatori è distinta dalla regolamentazione della solvibilità. I contratti finanziari possono essere difficili da valutare anche dopo l'acquisto: un buon risultato può dipendere dalla fortuna, mentre uno negativo può riflettere un rischio adeguatamente comunicato. I clienti non possono sempre annullare un mutuo o un'operazione d'investimento come restituirebbero un prodotto ordinario. Trasparenza, governo dei prodotti e consulenza corretta affrontano queste frizioni. Le banche sono inoltre punti operativi per l'applicazione delle norme contro i reati finanziari perché osservano conti e flussi di pagamento. Le carenze di conformità possono generare sanzioni, esposizioni legali e danni alla fiducia, come mostrano i casi di riciclaggio di Danske Bank e di violazione delle sanzioni di BNP Paribas; l'integrità finanziaria non sostituisce il controllo del rischio di credito.
L'intensità e il tipo di regole devono seguire le attività. L'intermediazione mobiliare e le infrastrutture di pagamento pongono soprattutto problemi di condotta, operativi e di integrità finanziaria, sebbene la loro dimensione possa assumere rilevanza sistemica. Gli istituti che svolgono trasformazione qualitativa delle attività richiedono particolare attenzione alla solvibilità e alla raccolta. Lo stesso ragionamento funzionale si applica alle fintech e agli intermediari non bancari: una nuova etichetta tecnologica non elimina un noto squilibrio di scadenza o di liquidità. Viceversa, imporre l'intera disciplina di una banca che raccoglie depositi a un'impresa che non sopporta quei rischi può creare costi inutili.
Perché il capitale bancario conta per le imprese e l'occupazione
Quando le perdite sui crediti erodono il patrimonio netto, una banca può raccogliere nuovo capitale, trattenere utili, vendere attività o ridurre i prestiti. Ottenere nuovo capitale proprio è spesso più difficile proprio quando gli investitori dubitano delle valutazioni delle attività. Una banca debole può quindi limitare anche prestiti redditizi per ripristinare i propri coefficienti. La conseguente contrazione del credito danneggia i debitori che non possono sostituire facilmente un finanziatore, soprattutto quando la banca esistente possiede informazioni private ottenute attraverso anni di monitoraggio. Una piccola impresa solvibile può trovarsi in difficoltà finanziarie perché la sua banca è debole.
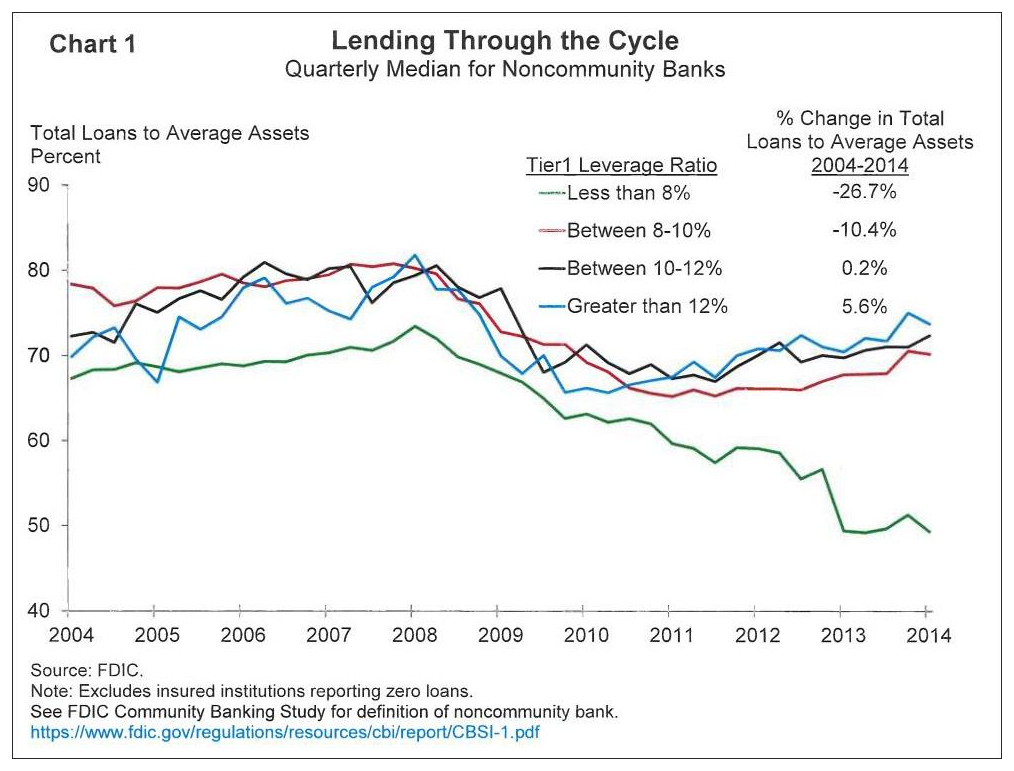
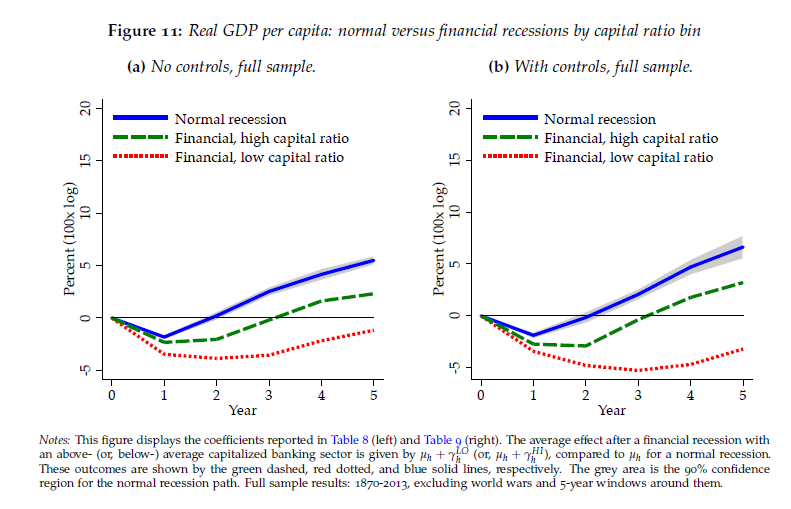
I confronti storici associano un capitale bancario più forte prima della crisi a un credito e a una ripresa più resilienti, ma un grafico che raggruppa le banche per capitale non dimostra da solo la causalità. Gli istituti meglio capitalizzati possono differire anche per gestione, composizione dei prestiti e clientela. Disegni di ricerca più informativi cercano di distinguere gli shock all'offerta di credito bancario dalla riduzione della domanda dei debitori.
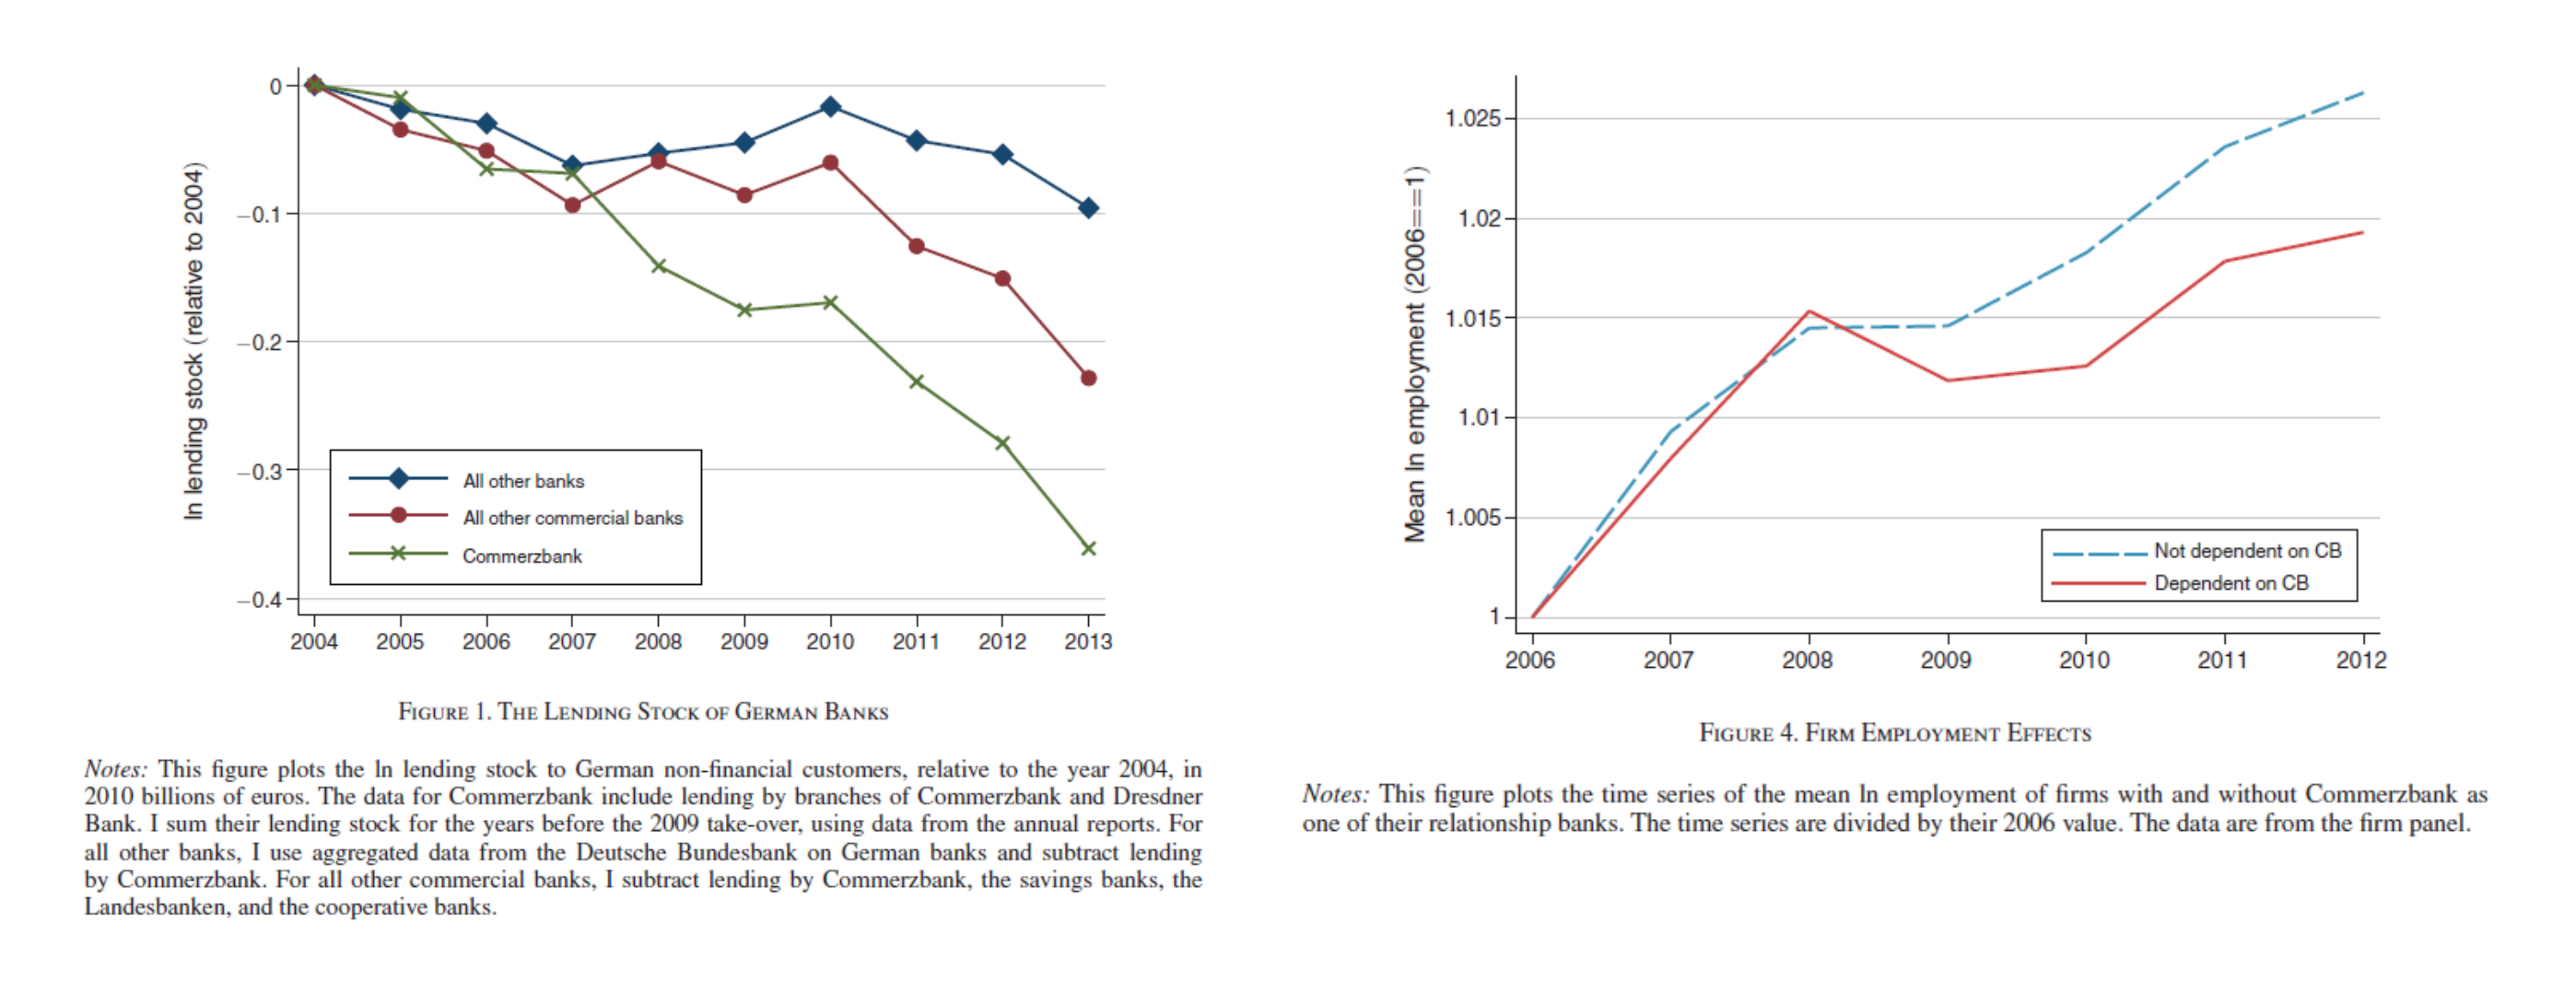
Lo studio di Huber sulle imprese e sui distretti tedeschi esamina gli effetti della riduzione dei prestiti di Commerzbank dopo le perdite del 2008. Le imprese più dipendenti dalla banca interessata registrarono risultati peggiori e gli effetti si estesero all'attività economica locale. Le relazioni esistenti non erano sostituibili senza costi perché i potenziali nuovi finanziatori non disponevano delle informazioni della banca originaria. L'evidenza sostiene l'esistenza di un costo delle difficoltà bancarie per l'economia reale; non deve essere interpretata come l'affermazione che ogni impresa esposta fosse del tutto incapace di ottenere qualsiasi prestito alternativo. Preservare la resilienza bancaria prima di uno shock può proteggere l'attività produttiva oltre la banca stessa.
Riserve minime: un obbligo relativo alle attività monetarie
Nell'Eurosistema, gli istituti soggetti all'obbligo di riserva detengono saldi ammissibili presso la propria banca centrale nazionale. L'obbligo è calcolato su un aggregato soggetto a riserva definito, non sul totale delle attività contabili. Nel quadro descritto dalla BCE e dalla Bundesbank, l'aliquota positiva è dell'1% e riguarda principalmente depositi overnight, depositi con durata o preavviso fino a due anni e titoli di debito con scadenza fino a due anni. Determinate passività a più lungo termine e i repo hanno aliquota zero, mentre le passività verso l'Eurosistema e altri istituti soggetti al regime di riserva sono escluse secondo le regole. Ciascun istituto detrae una franchigia di EUR 100,000 dall'obbligo calcolato.
Il rispetto dell'obbligo è valutato sulla base del saldo medio di fine giornata durante un periodo di mantenimento. Questa media consente alla banca di assorbire le oscillazioni quotidiane dei pagamenti rispettando comunque l'obbligo complessivo. Le riserve minime obbligatorie sono remunerate allo 0% dal settembre 2023. Il tasso corrisposto sulle altre disponibilità presso la banca centrale dipende dallo strumento e dalle regole applicabili; non deve essere dedotto dalla remunerazione delle riserve obbligatorie.
Per una base soggetta a riserva semplificata di EUR 1 miliardo, un'aliquota dell'1% produce EUR 10 milioni prima della franchigia ed EUR 9.9 milioni dopo. Il calcolo illustra un obbligo di detenzione di attività. Non significa che i rimanenti EUR 990.1 milioni possano essere automaticamente prestati, né che una banca debba prima ricevere riserve pari all'intero capitale di ogni nuovo prestito. I vincoli di finanziamento, regolamento, capitale e liquidità interagiscono, come spiega il capitolo sulla moneta. Le impostazioni delle riserve sono parametri di politica monetaria e possono cambiare; devono essere verificate separatamente dai coefficienti patrimoniali prudenziali.
La base soggetta a riserva, la media e la franchigia sono descritte dalla Bundesbank. La BCE fornisce il quadro delle riserve e la propria decisione sulla remunerazione delle riserve minime.
Il capitale è finanziamento capace di assorbire perdite
Un requisito patrimoniale normalmente non impone alla banca di collocare il denaro degli azionisti in una cassa inutilizzabile. Determina quanto finanziamento ammissibile capace di assorbire perdite debba sostenere le esposizioni della banca. Se gli azionisti conferiscono EUR 10 milioni, la banca può usare la liquidità per concedere prestiti o acquistare titoli; il diritto degli azionisti rimane tra le fonti di finanziamento mentre cambia la composizione delle attività. Se un prestito perde successivamente valore, il patrimonio netto assorbe la perdita prima dei creditori ordinari senior. Il requisito riguarda la struttura delle passività e della proprietà, mentre i requisiti di liquidità riguardano le attività e la resilienza dei flussi di cassa.
Il capitale regolamentare differisce dal patrimonio netto contabile perché le regole prudenziali specificano strumenti ammissibili e deduzioni. Il Common Equity Tier 1, o CET1, comprende azioni ordinarie ammissibili e utili trattenuti dopo le rettifiche pertinenti ed è la componente di qualità più elevata. L'Additional Tier 1, o AT1, comprende strumenti perpetui ammissibili con distribuzioni discrezionali e clausole contrattuali di assorbimento delle perdite. Il Tier 1 è la somma di CET1 e AT1 e sostiene l'assorbimento delle perdite in continuità aziendale. Il Tier 2 comprende strumenti subordinati ammissibili con specifiche condizioni di ammissibilità e scadenza, contribuendo all'assorbimento delle perdite quando l'istituto non è più sostenibile o entra in risoluzione. Le denominazioni non significano che ogni strumento chiamato «ibrido» o «debito subordinato» sia automaticamente ammissibile.
Il capitale svolge sia una funzione di protezione sia una funzione di incentivo. Più patrimonio netto consente di assorbire una data perdita senza farla gravare sui creditori; fa inoltre sopportare agli azionisti una parte maggiore delle conseguenze negative delle decisioni rischiose. Esistono compromessi: adeguarsi rapidamente a un requisito più elevato può indurre a ridurre le attività, mentre una struttura di finanziamento permanentemente più solida può ridurre la fragilità e sostenere il credito durante una crisi. Il confronto dei costi di finanziamento deve considerare il rischio sopportato da ciascun investitore e gli eventuali sussidi pubblici al debito, anziché trattare il rendimento osservato del capitale proprio come un costo fisso indipendente dalla leva.
Attività ponderate per il rischio e calcolo completo del capitale
Per un portafoglio semplice di esposizioni creditizie in bilancio, le attività ponderate per il rischio sono
è il valore regolamentare dell'esposizione, il relativo peso di rischio applicabile, la categoria pertinente di capitale ammissibile e il coefficiente corrispondente. In una segnalazione effettiva, i valori delle esposizioni possono differire dai saldi contabili; garanzie reali e personali, fattori di conversione del credito e compensazioni possono essere rilevanti, mentre i rischi di mercato, operativi e di altro tipo si aggiungono all'importo complessivo dell'esposizione al rischio. Un singolo calcolo del rischio di credito non deve essere confuso con il requisito legale completo della banca.
Si considerino le seguenti ipotesi didattiche storiche, in milioni di EUR. Utilizzano uno schema semplificato di ponderazione del rischio precedente al CRR3 per spiegare i calcoli. In particolare, il peso uniforme del 35% sui mutui non descrive il trattamento attuale di ogni mutuo residenziale: le moderne regole standardizzate dipendono da caratteristiche quali il rapporto tra prestito e valore dell'immobile, la dipendenza del rimborso dal reddito immobiliare e le condizioni di ammissibilità.
| Attività | Esposizione | Peso ipotizzato | Esposizione ponderata per il rischio |
|---|---|---|---|
| Riserve presso la banca centrale | 20 | 0% | 0 |
| Titoli di Stato con rating AA+ | 40 | 0% | 0 |
| Prestiti a imprese con rating A | 430 | 50% | 215 |
| Mutui residenziali ammissibili secondo lo schema ipotizzato | 600 | 35% | 210 |
| Totale | 1,090 | Media ponderata per le esposizioni: 38.99% | 425 |
Il finanziamento è costituito da EUR 1,000 milioni di depositi più EUR 90 milioni di patrimonio netto, corrispondenti ad attività di EUR 1,090 milioni. Il rapporto contabile tra patrimonio netto e attività è . Sotto l'ipotesi semplificata che tutti gli EUR 90 milioni siano ammissibili al numeratore patrimoniale pertinente e che non intervengano altri rischi o rettifiche, , da cui un coefficiente basato sul rischio pari a . I due rapporti descrivono la stessa banca utilizzando denominatori diversi; la percentuale più elevata non crea patrimonio netto aggiuntivo.
| Categoria del debitore | Da AAA ad AA− | Da A+ ad A− | Da BBB+ a BBB− | Da BB+ a BB− | Da B+ a B− | Inferiore a B− | Senza rating |
|---|---|---|---|---|---|---|---|
| Emittenti sovrani | 0 | 20 | 50 | 100 | 100 | 150 | 100 |
| Banche | 20 | 50 | 50 | 100 | 100 | 150 | 50 |
| Imprese | 20 | 50 | 100 | 100 | 150 | 150 | 100 |
Altre ipotesi di questo schema storico sono lo 0% per contante e saldi presso la banca centrale, il 75% per le esposizioni al dettaglio ammissibili, il 35% per gli immobili residenziali ammissibili, il 100% per gli immobili commerciali e le altre attività e il 100–150% per i prestiti scaduti. Queste categorie sono deliberatamente mantenute come esercizio numerico storico, non come tabella regolamentare attuale da consultare. La classificazione effettiva richiede la normativa vigente nella giurisdizione, gli obblighi di adeguata verifica e l'approccio applicabile.
Una perdita sui crediti, il margine patrimoniale e il denominatore
Un'altra banca ha EUR 300 milioni di esposizioni ponderate al 100% ed EUR 200 milioni ponderate al 50%, con EUR 44 milioni di CET1. Le sue RWA semplificate sono milioni e il coefficiente CET1 è . Se una perdita di EUR 8 milioni riduce il CET1 ammissibile e le RWA sono mantenute costanti per isolare l'effetto sul numeratore, il capitale scende a EUR 36 milioni e il coefficiente diventa .
Si supponga, a puro titolo illustrativo, che la soglia CET1 applicabile sia il 10%. Prima della perdita servono EUR 40 milioni e il margine disponibile è di EUR 4 milioni. In seguito mancano EUR 4 milioni. Se è possibile raccogliere nuovo CET1 ammissibile senza aumentare le RWA, EUR 4 milioni ripristinano il coefficiente. In alternativa, con capitale fisso a EUR 36 milioni, occorre ridurre le RWA a milioni, una riduzione di EUR 40 milioni. Una banca che sceglie questa seconda strada limitando i prestiti può trasmettere il proprio shock patrimoniale ai debitori.
L'ipotesi di denominatore fisso è utile ma artificiale. Svalutare un'esposizione ponderata al 100% può ridurre sia il CET1 sia le RWA, mentre un declassamento può aumentare altrove i pesi di rischio; effetti fiscali e deduzioni prudenziali possono modificare il numeratore. Il margine disponibile dipende anche dal requisito effettivamente vincolante. Una banca al di sopra del minimo di base può comunque entrare nell'intervallo delle riserve patrimoniali, subire restrizioni alle distribuzioni o violare un requisito specifico della banca. Essere «sopra l'8%» non è quindi una verifica sufficiente della conformità.
Da Basilea I al quadro dei tre pilastri
L'accordo sul capitale del Comitato di Basilea del 1988 introdusse un coefficiente minimo di capitale totale coordinato a livello internazionale pari all'8% delle RWA, comprensivo di una componente del 4% di Tier 1. Le ampie classi di rischio erano semplici e confrontabili, ma potevano trattare in modo simile debitori molto diversi. Le attuazioni nazionali storiche comprendevano pesi quali 0%, 10%, 20%, 50% e 100% per diverse categorie; la classificazione precisa variava. È particolarmente importante distinguere il peso di rischio di un'attività da un fattore di conversione del credito che trasforma un impegno fuori bilancio in un'esposizione prima della ponderazione.
Basilea II, pubblicata nel 2004, aumentò la sensibilità al rischio e organizzò il quadro in tre pilastri. Il Pilastro 1 stabilisce requisiti minimi per rischi definiti. Il Pilastro 2 combina la valutazione interna della banca con il riesame prudenziale, includendo rischi non pienamente colti dalle formule standard. Il Pilastro 3 richiede informazioni destinate a sostenere la disciplina di mercato. Gli approcci basati sui rating interni consentono ai modelli approvati di influenzare i calcoli del rischio di credito entro vincoli di vigilanza; i rating esterni e le categorie standardizzate svolgono un ruolo diverso nell'approccio standardizzato.
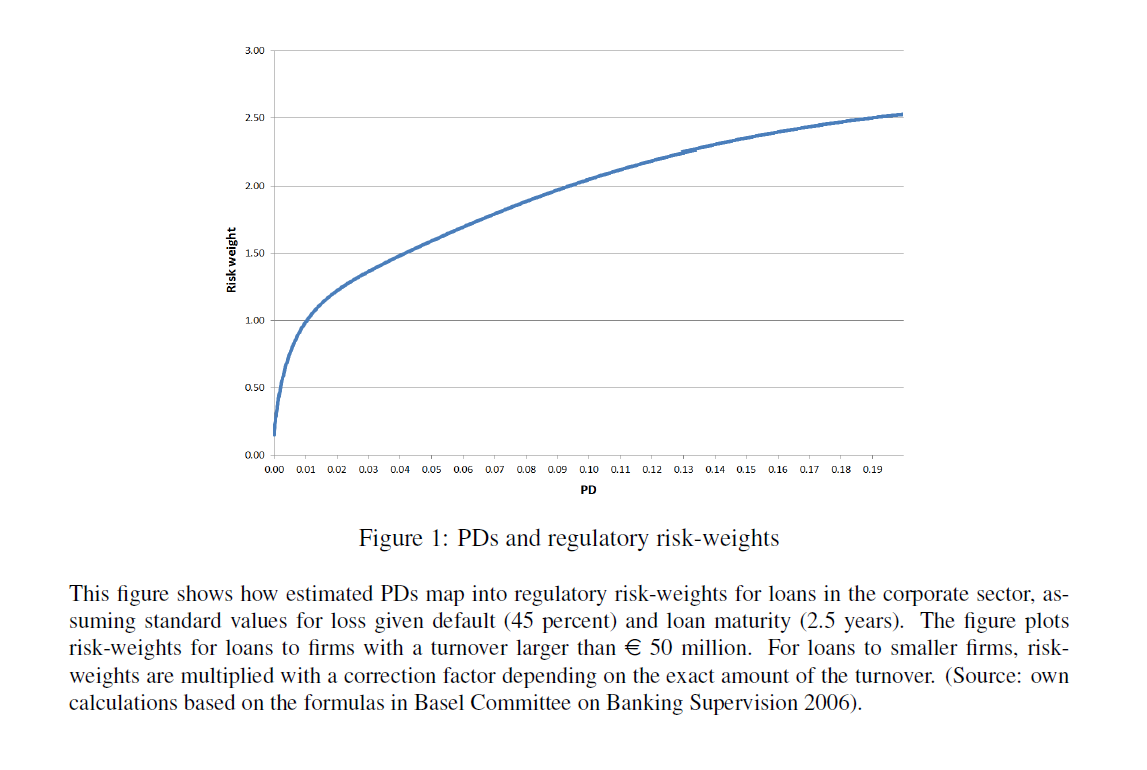
La curva storica del peso di rischio delle imprese ipotizza una perdita in caso di default del 45%, una scadenza di 2.5 anni e un fatturato del debitore superiore a EUR 50 milioni; la variabile orizzontale è la probabilità di default e quella verticale è il peso di rischio. Per le imprese più piccole, il modello originale comprende una rettifica dipendente dal fatturato. La curva crescente spiega perché una diminuzione stimata della PD possa ridurre il capitale richiesto anche quando il volume dell'esposizione non cambia.
Le regole basate sui modelli possono riconoscere differenze reali di rischio, ma i risultati dei modelli non sono fatti oggettivi indipendenti dagli incentivi. Una banca vicina al vincolo patrimoniale può avere un forte incentivo a ottenere bassi pesi di rischio stimati. Le autorità di vigilanza devono valutare dati, stima, validazione e utilizzo, anziché presumere che la sofisticazione garantisca l'accuratezza. La ricerca empirica sulla regolamentazione basata sui modelli ha confrontato stime interne ed esiti per studiare se il rischio dichiarato diminuisca senza un corrispondente miglioramento della performance creditizia effettiva.
Lo studio di Mariathasan e Merrouche del 2014, The manipulation of Basel risk-weights, esamina 115 banche in 21 paesi OCSE che ottennero infine l'approvazione all'uso dei rating interni. La densità delle ponderazioni di rischio diminuì dopo l'approvazione, con un calo particolarmente pronunciato tra le banche debolmente capitalizzate e nei contesti di vigilanza meno solidi. L'evidenza suggerisce che la modellizzazione strategica contribuisca al cambiamento; non implica che ogni riduzione di un peso di rischio basato su modelli sia una manipolazione. Questa distinzione spiega l'utilità sia della validazione dei modelli sia di un limite di sicurezza meno sensibile ai modelli.
La crisi finanziaria globale mise in luce capitale inadeguato, esposizioni opache e impegni fuori bilancio, insieme alla fragilità della raccolta. Rivelò anche la prociclicità: dati di mercato favorevoli riducono i rischi misurati durante i boom, consentendo l'espansione, mentre default e volatilità fanno salire i requisiti durante le recessioni. Basilea III rispose con capitale di qualità e livello superiori, riserve patrimoniali, un limite di sicurezza sulla leva e standard espliciti di liquidità. Queste riforme integrano la struttura a tre pilastri anziché abolirla.
Minimi di Basilea III, riserve patrimoniali e requisiti di vigilanza
I minimi di base di Basilea III basati sul rischio sono il 4.5% di CET1, il 6% di Tier 1 e l'8% di capitale totale, ciascuno misurato rispetto alle RWA. Sono requisiti inclusivi, non percentuali da sommare. Una banca può soddisfare le quote aggiuntive di Tier 1 e di capitale totale con capitale di qualità superiore: non è obbligata a emettere esattamente l'1.5% di AT1 e il 2% di Tier 2. La riserva di conservazione del capitale aggiunge il 2.5% delle RWA in CET1 sopra i minimi, producendo un livello di base di capitale totale più riserva di conservazione del 10.5% prima di altre riserve o aggiunte di vigilanza.
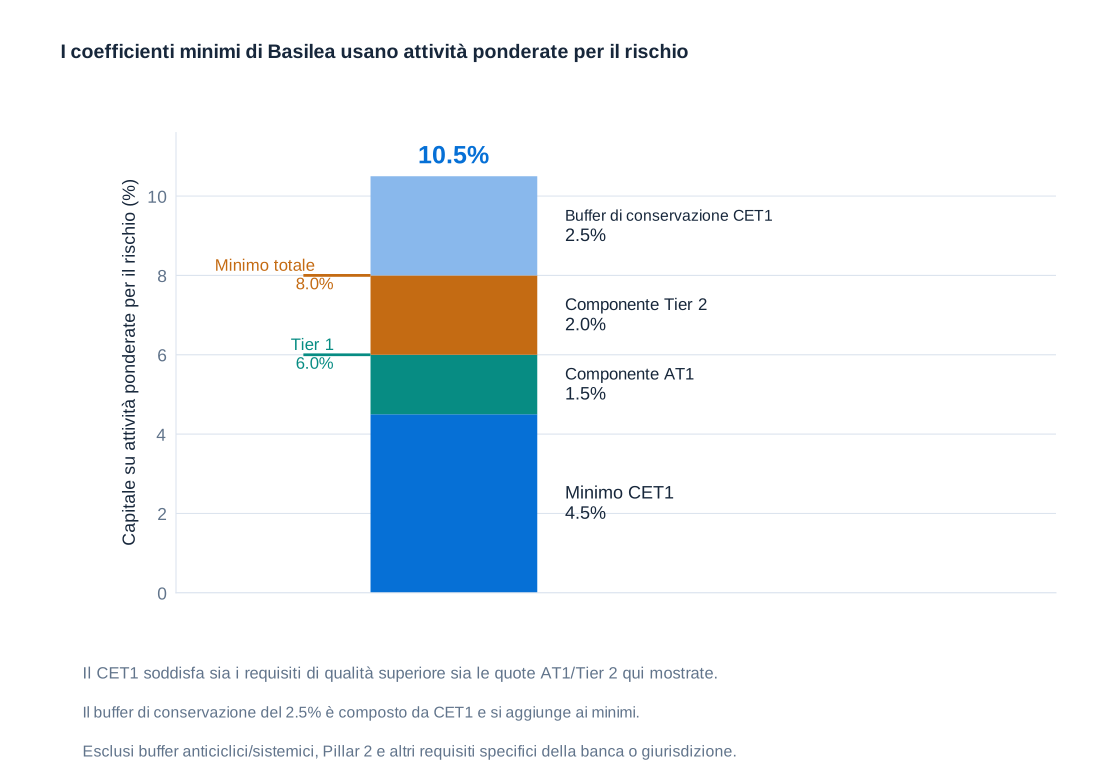
La riserva di conservazione è progettata per essere utilizzabile durante le tensioni. Scendere al suo interno attiva restrizioni alle distribuzioni, come dividendi e determinate remunerazioni, anziché equivalere alla violazione del minimo di base del Pilastro 1. La riserva di capitale anticiclica costruisce resilienza quando si accumula rischio sistemico ciclico e può essere liberata quando il rischio si materializza, riducendo la pressione verso una brusca contrazione del credito. Aumentarla soltanto perché una crisi ha già danneggiato il capitale bancario contrasterebbe con il meccanismo di rilascio previsto.
Gli istituti di rilevanza sistemica globale e gli altri istituti sistemici possono essere soggetti a riserve aggiuntive che riflettono i costi del loro fallimento. Le riserve per il rischio sistemico affrontano rischi sistemici strutturali o settoriali definiti secondo la legge applicabile. La loro interazione e le combinazioni consentite dipendono dal quadro giuridico: un vecchio diagramma che mostra il massimo tra diverse riserve non è una regola attuale universale di cumulo. I requisiti specifici del Pilastro 2 sono vincolanti, mentre gli orientamenti del Pilastro 2 esprimono un'aspettativa di vigilanza al di sopra dei requisiti vincolanti. La riserva gestionale propria della banca è un'ulteriore scelta aziendale. Citare un unico requisito CET1 «normale» per tutte le banche europee nasconde queste differenze.
Come composizione illustrativa del CET1, si considerino il minimo del 4.5% del Pilastro 1, la riserva di conservazione del 2.5%, una riserva anticiclica specifica dell'istituto dell'1%, una riserva sistemica dell'1% e un'ipotetica componente dell'1.125% di CET1 dei requisiti del Pilastro 2. La soglia CET1 risultante è , prima degli orientamenti e di qualsiasi margine volontario. L'1.125% si ottiene se un requisito totale del Pilastro 2 del 2% ha la quota minima standard di CET1 del 56.25%; le autorità di vigilanza possono richiedere una composizione di qualità superiore. Questi dati sono ipotetici e non descrivono alcuna banca specifica.
I minimi e la riserva di conservazione seguono il quadro di Basilea sul capitale basato sul rischio. La BCE distingue i requisiti del Pilastro 2 dagli orientamenti del Pilastro 2.
Leva finanziaria, errore di modello e rischio endogeno
Il coefficiente di leva fornisce un limite di sicurezza non ponderato per il rischio:
Il minimo di base di Basilea è il 3%. Il denominatore comprende determinate esposizioni in bilancio, derivati, operazioni di finanziamento tramite titoli e voci fuori bilancio con le rettifiche prescritte, quindi non coincide necessariamente con il totale delle attività contabili. Possono applicarsi requisiti aggiuntivi e riserve per le banche sistemiche. Un portafoglio con bassi pesi di rischio può produrre un coefficiente patrimoniale basato sul rischio elevato pur sostenendo un'esposizione assoluta molto ampia; la misura della leva limita questo esito.
La ponderazione per il rischio e un limite di sicurezza sulla leva risolvono problemi diversi. I requisiti sensibili al rischio evitano di trattare un prestito speculativo come equivalente a un'esposizione più sicura e scoraggiano la banca dall'aumentare il rischio del portafoglio senza aumentare il capitale. Un semplice limite alla leva dipende meno dalle stime dei modelli e vincola l'espansione eccessiva in attività apparentemente poco rischiose. Usato da solo, tuttavia, può incoraggiare la banca a scegliere attività più rischiose perché ogni esposizione assorbe lo stesso ammontare di denominatore. Combinare le misure riduce le debolezze che ciascuna presenta isolatamente.
Il rischio endogeno è il rischio generato o amplificato dalle risposte dei partecipanti a prezzi, incentivi e regolamentazione. Bassi assorbimenti patrimoniali possono incoraggiare il credito al mercato immobiliare; l'aumento del credito sostiene prezzi più elevati; valori delle garanzie più alti fanno apparire i prestiti più sicuri; e questa sicurezza apparente giustifica un'ulteriore espansione. Quando il processo si inverte, le perdite possono essere molto superiori a quelle stimate sulla base del precedente periodo tranquillo. Il rischio non è interamente uno shock esterno che arriva indipendentemente dalle decisioni finanziarie.
Questo ragionamento conta anche al di fuori dell'attività bancaria. Gli shock di mortalità possono essere in gran parte esogeni rispetto alla regolamentazione patrimoniale di un'assicurazione vita, ma ciò non implica che le assicurazioni vita non affrontino rischi endogeni. Detenzioni comuni di attività, vendite forzate, richieste di garanzie sui derivati e riscatti delle polizze possono generare retroazioni finanziarie. La distinzione corretta riguarda il meccanismo che crea il rischio, non l'etichetta istituzionale. Analogamente, bassi pesi di rischio sovrano possono creare incentivi alla concentrazione nel debito pubblico senza rendere l'affidabilità creditizia sovrana indipendente dal sistema bancario.
L'output floor e l'attuazione nell'UE delle riforme finali di Basilea III
Il completamento di Basilea III, talvolta informalmente chiamato «Basilea IV», limita variazioni ingiustificate nei risultati patrimoniali basati sui modelli. L'output floor aggregato confronta l'importo complessivo dell'esposizione al rischio prima dell'applicazione del floor con una percentuale del corrispondente calcolo standardizzato:
indica il calcolo prima dell'applicazione del floor, il calcolo standardizzato e il fattore di floor applicabile. Il floor si applica alla misura aggregata; non impone un minimo separato del 72.5% al peso di rischio stimato internamente per ogni prestito. Né limita al 27.5% le perdite economiche effettive della banca.
| Anno solare | Fattore applicato al TREA standardizzato | Interpretazione |
|---|---|---|
| 2025 | 50% | Fattore iniziale del floor |
| 2026 | 55% | Secondo anno di introduzione graduale |
| 2027 | 60% | Ulteriore convergenza |
| 2028 | 65% | Ulteriore convergenza |
| 2029 | 70% | Penultimo fattore |
| Dal 2030 in avanti | 72.5% | Fattore a regime, distinto dagli altri aggiustamenti transitori |
Con EUR 100 milioni di TREA standardizzato ed EUR 50 milioni di TREA prima del floor, un fattore del 55% produce un denominatore dopo il floor di EUR 55 milioni. A un'ipotetica soglia patrimoniale del 10%, il capitale richiesto è EUR 5.5 milioni anziché EUR 5 milioni. Al 72.5%, diventa EUR 7.25 milioni, mantenendo costanti tutti gli altri dati. Se il TREA prima del floor fosse invece EUR 80 milioni, il floor non sarebbe vincolante con nessuno dei due fattori. Il floor a regime limita al 27.5% il beneficio aggregato dei modelli rispetto al denominatore standardizzato, ma l'effetto effettivo sul capitale dipende anche da quali coefficienti e riserve risultano vincolanti.
L'attuazione nell'UE è disciplinata dal regolamento e dalla direttiva sui requisiti patrimoniali, compresi CRR3 e CRD6, anziché dal solo documento di Basilea. Il CRR3 si applica generalmente da gennaio 2025, mentre disposizioni particolari e trattamenti transitori hanno date proprie. Il raggiungimento del fattore di floor del 72.5% nel 2030 non significa che ogni altra transizione dell'UE termini in quell'anno. I calendari storici di Basilea e i requisiti europei attualmente vincolanti per una banca devono quindi rimanere distinti.
L'introduzione graduale prevista dalla legge è specificata nel Regolamento (UE) 2024/1623, che modifica il CRR, in particolare nell'articolo 465. Il quadro informativo EBA su CRR3/CRD6 distingue le misure transitorie da quelle a regime.
Il liquidity coverage ratio e lo stress di trenta giorni
Il liquidity coverage ratio verifica se una banca detiene attività liquide ammissibili sufficienti a coprire uno stress specificato di trenta giorni di calendario:
è lo stock di attività liquide di elevata qualità ammissibili dopo gli haircut e i limiti di composizione applicabili, è il deflusso di cassa in condizioni di stress e è l'afflusso ammissibile in condizioni di stress. L'espressione mostra il limite standard del 75% agli afflussi; possono applicarsi specifiche esenzioni legali. Il limite impedisce alla banca di soddisfare lo standard affidandosi esclusivamente ai pagamenti in entrata attesi. Se i deflussi sono EUR 160 milioni e gli afflussi ammissibili EUR 40 milioni, i deflussi netti sono EUR 120 milioni. EUR 135 milioni di HQLA producono allora . Con EUR 150 milioni di afflussi, invece, il limite ne consente soltanto EUR 120 milioni, lasciando deflussi netti di EUR 40 milioni.
Le HQLA devono essere disponibili per la monetizzazione durante le tensioni, non semplicemente descritte come preziose in un bilancio contabile. Le attività di livello 1 comprendono contante ammissibile, riserve presso la banca centrale e determinate esposizioni sovrane. Le attività di livello 2A e livello 2B sono soggette a ulteriori criteri di ammissibilità, haircut e limiti. Nello standard di Basilea, le attività di livello 2 nel complesso sono limitate al 40% dello stock e quelle di livello 2B al 15%, con calcoli dettagliati che tengono conto delle operazioni garantite pertinenti. Il solo rating non garantisce l'ammissibilità, e un peso di rischio nullo ai fini patrimoniali non è un certificato universale di liquidità.
I deflussi dipendono dalla scadenza contrattuale e dalle ipotesi comportamentali in condizioni di stress. I depositi al dettaglio stabili e assicurati ricevono comunemente un tasso di deflusso del 5% secondo lo standard di Basilea, con il 3% possibile in presenza di specifici sistemi ammissibili di assicurazione dei depositi; ai depositi al dettaglio meno stabili si applicano tassi più elevati. Il finanziamento non garantito da istituzioni finanziarie può avere un deflusso del 100%, mentre alcuni finanziamenti da imprese non finanziarie ricevono un trattamento del 40%. È quindi scorretto affermare che tutti i prelievi interbancari siano limitati al 40%. Contano anche gli utilizzi delle linee di credito, le garanzie sui derivati e altre richieste potenziali.
Una banca con EUR 120 milioni di HQLA ed EUR 100 milioni di deflussi netti in condizioni di stress ha un LCR del 120%. Questo non significa che possa resistere a ogni possibile corsa agli sportelli. Concentrazione dei depositanti, prelievi digitali rapidi, squilibri valutari, attività vincolate e restrizioni legali al trasferimento della liquidità all'interno di un gruppo possono produrre tensioni esterne allo scenario standardizzato. La riserva è destinata a essere utilizzata nelle tensioni, e le autorità valutano le circostanze di un calo temporaneo sotto il 100%, anziché pretendere che una banca rifiuti tutti i prelievi soltanto per preservare il coefficiente dichiarato.
Sostituire il finanziamento con capitale proprio con depositi soggetti a ritiri improvvisi, mantenendo fisse le attività e le altre ipotesi sui flussi di cassa, di norma aumenta i deflussi modellizzati e riduce l'LCR. Per esempio, sostituire EUR 20 milioni di patrimonio netto con depositi soggetti a un'ipotesi di deflusso del 5% aggiunge EUR 1 milione ai deflussi. L'effetto è condizionato, non universale: un deposito al di fuori dell'orizzonte di deflusso di trenta giorni o una variazione concomitante delle attività ammissibili può produrre un risultato diverso. Il finanziamento tramite capitale proprio e quello tramite depositi hanno conseguenze differenti anche quando la dimensione totale del bilancio rimane invariata.
Definizioni e vincoli seguono i capitoli di Basilea sul calcolo dell'LCR, sulle HQLA e sugli afflussi e deflussi di cassa; il trattamento vincolante nell'UE segue anche il regolamento delegato applicabile.
Il net stable funding ratio e lo squilibrio strutturale delle scadenze
Il net stable funding ratio integra l'LCR di breve periodo valutando la stabilità del finanziamento rispetto alla composizione delle attività e degli impegni fuori bilancio su un orizzonte di un anno:
è una categoria di finanziamento e il suo fattore di finanziamento stabile disponibile; è un'attività o un'esposizione e il suo fattore di finanziamento stabile richiesto. Questi pesi non sono né pesi di rischio patrimoniale né tassi di deflusso LCR a trenta giorni. I depositi stabili possono fornire un valore sostanziale come fonte di finanziamento pur essendo giuridicamente rimborsabili a vista, mentre un prestito illiquido a lungo termine richiede un finanziamento più stabile del contante prontamente disponibile.
| Attività: finanziamento stabile richiesto (RSF) | Fattore RSF | Fonti: finanziamento stabile disponibile (ASF) | Fattore ASF |
|---|---|---|---|
| Monete, banconote e riserve presso la banca centrale | 0% | Capitale ammissibile e passività idonee con durata residua di almeno un anno | 100% |
| Titoli di livello 1 non vincolati diversi da contante e riserve | 5% | Depositi stabili al dettaglio e di piccole imprese con durata residua inferiore a un anno | 95% |
| Titoli ammissibili di livello 2A non vincolati | 15% | Depositi meno stabili al dettaglio e di piccole imprese con durata inferiore a un anno | 90% |
| Determinati mutui residenziali ammissibili a più lungo termine e prestiti a basso rischio | 65% | Finanziamento ammissibile da imprese non finanziarie inferiore a un anno; determinate altre forme di finanziamento da sei a dodici mesi | 50% |
| Altri prestiti in bonis a clienti non finanziari con durata residua di almeno un anno | 85% | Altro finanziamento a breve termine, comprese molte passività verso istituzioni finanziarie inferiori a sei mesi | 0% |
| Crediti deteriorati, determinate attività vincolate a lungo e altre esposizioni illiquide specificate | 100% | — | — |
La tabella utilizza deliberatamente esempi condizionati. Non tutti i depositi delle imprese ricevono il 50%, non tutti i depositi interbancari ricevono zero e non tutti i prestiti ricevono il 100% di RSF: scadenza, controparte, regolarità dei pagamenti, vincoli e ammissibilità modificano la classificazione. Esistono altri fattori e trattamenti speciali. Un obbligo di finanziare ogni prestito a lungo termine con il 100% di finanziamento stabile sovrastimerebbe lo standard per molti prestiti in bonis.
Si supponga che l'ASF ponderato sia EUR 840 milioni e l'RSF ponderato EUR 800 milioni. Allora , lasciando EUR 40 milioni di margine ponderato. Ulteriori EUR 100 milioni di attività con un fattore RSF dell'85% aggiungono EUR 85 milioni al finanziamento richiesto. Se finanziati interamente da una categoria con ASF nullo, il coefficiente scende a . Finanziando invece tale importo con debito ammissibile a lungo termine con ASF del 100%, si ottiene . Il calcolo isola il motivo per cui la stessa espansione delle attività può avere conseguenze strutturali di finanziamento molto diverse.
Una banca può soddisfare l'LCR ma avere un profilo di finanziamento instabile oltre la finestra di trenta giorni, oppure soddisfare l'NSFR pur non avendo attività immediatamente monetizzabili sufficienti. Negli esempi precedenti, un LCR del 112.5% e un NSFR del 105% superano le rispettive soglie del 100% ma misurano rischi diversi. Nessuno dei due sostituisce le previsioni dei flussi di cassa, i piani di emergenza per il finanziamento, la gestione delle garanzie o gli stress test tra valute ed entità giuridiche.
Le regole di Basilea sul finanziamento stabile disponibile e richiesto e la panoramica dell'NSFR spiegano le classificazioni e le relative condizioni.
Standard internazionali, diritto dell'UE e vigilanza tedesca
Il Comitato di Basilea per la vigilanza bancaria fu istituito nel 1974 sotto l'egida della Banca dei regolamenti internazionali per migliorare la cooperazione tra autorità di vigilanza e promuovere standard comuni per le banche attive a livello internazionale. È un organismo di definizione degli standard, non un legislatore sovranazionale che autorizza direttamente ogni banca. La sua composizione si è ampliata oltre il gruppo originario di paesi; un vecchio elenco di tredici paesi non ne descrive la portata attuale. I legislatori nazionali e regionali traducono gli standard in norme vincolanti, talvolta con date e opzioni di attuazione differenti.
Nell'Unione europea, il regolamento sui requisiti patrimoniali è direttamente applicabile, mentre la direttiva sui requisiti patrimoniali richiede un'attuazione nazionale. L'Autorità bancaria europea, istituita nel 2011, contribuisce al corpus unico di norme con standard tecnici, orientamenti, convergenza della vigilanza e stress test coordinati. I suoi poteri giuridici in ambiti quali le violazioni del diritto dell'Unione e la risoluzione delle controversie sono specifici; non le attribuiscono un diritto illimitato di sostituire le autorità nazionali in ogni caso.
| Istituzione o meccanismo | Funzione principale | Limite da ricordare |
|---|---|---|
| Comitato di Basilea | Sviluppa standard prudenziali internazionali e ne valuta l'attuazione | Gli standard richiedono un'attuazione legislativa; il Comitato non vigila direttamente su ogni banca |
| Legislatori dell'Unione europea e Commissione | Adottano e attuano il quadro legislativo, compresi CRR e CRD | La legislazione è distinta dalla vigilanza quotidiana |
| Autorità bancaria europea | Sostiene il corpus unico di norme, la convergenza della vigilanza, le segnalazioni e gli stress test a livello dell'UE | Distinta dalla vigilanza bancaria diretta della BCE |
| BCE e autorità nazionali nel Meccanismo di vigilanza unico | Vigilanza prudenziale sulle banche degli Stati partecipanti | La vigilanza è distinta dall'assicurazione dei depositi e dalla risoluzione |
| Comitato europeo per il rischio sistemico | Monitora i rischi dell'intero sistema ed emette segnalazioni e raccomandazioni | La sorveglianza macroprudenziale riguarda il sistema finanziario nel suo complesso |
| Comitato di risoluzione unico e autorità nazionali di risoluzione | Pianificano e gestiscono la risoluzione nell'ambito delle rispettive competenze legali | La risoluzione richiede condizioni di legge; non è un salvataggio automatico |
| BaFin e Deutsche Bundesbank | Svolgono compiti tedeschi di vigilanza e analisi complementari nel quadro europeo | Le responsabilità dipendono dall'istituto e dalla ripartizione dei poteri nel SSM |
Il Meccanismo di vigilanza unico ha iniziato a operare il 4 novembre 2014. La BCE vigila direttamente sugli istituti significativi insieme alle autorità nazionali, mentre le autorità nazionali vigilano ordinariamente sugli istituti meno significativi sotto la supervisione della BCE. Partecipano gli Stati dell'area dell'euro e altri Stati dell'UE possono partecipare mediante una cooperazione stretta. Determinate procedure comuni, comprese le autorizzazioni bancarie nell'ambito del SSM, coinvolgono sia le autorità nazionali sia la responsabilità finale della BCE; sarebbe quindi inesatto descrivere la BaFin come unica autorità competente per le autorizzazioni di tutte le banche tedesche.
Il Comitato europeo per il rischio sistemico, istituito nel 2010 e sostenuto dalla BCE, si concentra sulle minacce al sistema finanziario nel suo complesso. Riunisce banche centrali, autorità di vigilanza e altre istituzioni europee. Le sue segnalazioni e raccomandazioni si distinguono dalle decisioni di vigilanza sui requisiti patrimoniali di una singola banca. In Germania, il Kreditwesengesetz, il cui assetto moderno è entrato in vigore nel 1962, conserva un ruolo importante per le autorizzazioni e i poteri di vigilanza, accanto al diritto dell'UE direttamente applicabile e alle altre disposizioni nazionali. BaFin assume le decisioni di vigilanza di propria competenza, mentre la Bundesbank contribuisce al monitoraggio continuativo, alle analisi e alle ispezioni secondo gli accordi pertinenti.
La BCE descrive l'organizzazione dell'SSM e la ripartizione delle responsabilità per gli enti meno significativi e le procedure comuni. L'EBA e l'ESRB hanno ruoli distinti, stabiliti dalla legge, nel quadro europeo; la Bundesbank illustra le competenze in materia di autorizzazioni in Germania.
Risoluzione, tutela dei depositi e limiti del rispetto numerico dei requisiti
La vigilanza cerca di ridurre la probabilità di dissesto; la risoluzione stabilisce come gestire i dissesti che soddisfano le condizioni previste preservando le funzioni essenziali. Un quadro credibile attribuisce le perdite agli azionisti e ai creditori ammissibili secondo la gerarchia applicabile, senza presumere che ogni passività sarà salvata con risorse pubbliche. Gli strumenti possono comprendere la vendita dell'attività, il ricorso a un ente-ponte, la separazione delle attività e la svalutazione o conversione delle passività ammissibili. I piani di risanamento, i piani di risoluzione e la capacità di assorbimento delle perdite integrano quindi i coefficienti patrimoniali e di liquidità.
Le norme dell'UE sui sistemi di garanzia dei depositi proteggono i depositi ammissibili fino a EUR 100,000 per depositante e per banca. I conti presso la stessa banca sono generalmente aggregati, mentre un conto cointestato è attribuito ai singoli titolari secondo le norme; determinati saldi temporaneamente elevati possono beneficiare di una protezione aggiuntiva. Non si tratta di una garanzia su tutti i prodotti di investimento o su ogni creditore della banca. La tutela esistente opera attraverso sistemi nazionali disciplinati da norme armonizzate dell'UE. La proposta di un sistema europeo di assicurazione dei depositi non deve essere descritta come un sostituto universale di tali sistemi già operativo.
Coefficienti dichiarati solidi non eliminano la necessità di una valutazione critica. Una banca può rispettare i requisiti numerici e tuttavia presentare una governance carente, una raccolta non assicurata concentrata, coperture del rischio di tasso inappropriate o controlli operativi deboli. Viceversa, l'utilizzo di una riserva concepita proprio per essere impiegata nelle situazioni di stress non dimostra necessariamente il fallimento dell'intero quadro. Una vigilanza efficace combina regole chiare con l'esame del modello di attività, degli incentivi, dei dati e delle interazioni con il sistema più ampio. Il capitale assorbe le perdite, la liquidità garantisce la capacità di pagamento e la risoluzione rende più credibile la gestione del dissesto.
La Commissione europea illustra i sistemi di garanzia dei depositi e la distinta proposta di assicurazione europea dei depositi. La copertura giuridica e l'attuazione vanno interpretate alla luce delle disposizioni europee e nazionali applicabili.