
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
4. Prezzo dei prestiti, razionamento del credito e relationship banking
Una banca deve ricavare da un prestito abbastanza da remunerare le risorse impiegate per originarlo e gestirlo, le perdite attese da default e il finanziamento fornito da depositanti e azionisti. Tuttavia, un tasso d'interesse quotato più elevato non è sempre una strada verso un maggiore profitto atteso. Il tasso può modificare chi presenta domanda e come si comporta il debitore dopo aver ricevuto i fondi. Questo capitolo collega un calcolo trasparente del prezzo alla selezione avversa, al razionamento delle quantità e al valore delle informazioni specifiche sul debitore.
Le componenti economiche di un tasso sui prestiti
Siano il capitale di un semplice prestito annuale, il suo costo operativo in unità monetarie, la probabilità di default, la quota dell'esposizione persa condizionatamente al default, la quota del finanziamento attribuita al capitale proprio, il costo del finanziamento mediante debito e il rendimento richiesto sul capitale proprio. Se l'esposizione al default coincide con il capitale, un utile riferimento additivo per il prezzo è:
Tutti i tassi e le quote in questa equazione utilizzano lo stesso orizzonte annuale e sono inseriti in forma decimale. Moltiplicando per 100 si esprime il tasso risultante in percentuale; un punto base equivale a 0.01 punti percentuali, ossia 0.0001 in forma decimale. L'equazione considera i ricavi annui da interessi richiesti come somma di costo operativo, perdita attesa e onere di finanziamento. È una scomposizione per la pianificazione, non una formula universale di valutazione esatta dei flussi di cassa: commissioni, tempistica dei rimborsi, recuperi, interessi non pagati a causa del default, scadenza e trattamento del capitale possono modificare il tasso contrattuale preciso.
I costi operativi comprendono lo screening del richiedente, il monitoraggio dell'andamento e delle garanzie, la gestione dei pagamenti e i costi generali attribuiti, come sistemi, locali e direzione. Alcuni sono fissi per rapporto anziché proporzionali al capitale. Un costo annuo di EUR 5,000 rappresenta lo 0.5% di un prestito di EUR 1 milione, ma il 5% di un prestito di EUR 100,000. La dimensione può quindi influenzare il prezzo anche quando i debitori hanno la stessa probabilità di default. L'attribuzione dipende anche dal tipo di prestito, dall'efficienza operativa e dai servizi condivisi nell'ambito della relazione con il cliente.
Una stima di pareggio indica se il prestito remunera la banca per i propri costi nelle ipotesi dichiarate. Non indica quale tasso la banca possa effettivamente applicare. Concorrenza, contrattazione, costi di cambio del fornitore, servizi differenziati e informazioni determinano il margine praticabile. La vendita incrociata può giustificare una valutazione della redditività su più servizi, ma una commissione attesa da un altro prodotto deve essere un beneficio economico credibile, non un espediente per nascondere un prestito a prezzo insufficiente.
Perdita attesa, esposizione e significato di un rating
La scomposizione di base della perdita attesa è:
è una perdita monetaria attesa; è l'esposizione al momento del default; è una probabilità di default per l'orizzonte scelto; e è la quota attesa di perdita dopo il default, inclusa la modalità prescelta di trattamento dei recuperi e dei costi. Per gli impegni revolving, può superare il saldo attualmente utilizzato se il debitore utilizza ulteriori fondi prima di fallire. Per i prestiti a lungo termine, una PD annuale non deve essere confusa con la probabilità di incorrere in un default nell'intera durata. La scomposizione richiede inoltre ipotesi coerenti su esposizione e gravità della perdita quando queste variano con le condizioni economiche.
Per euro, e , euro. Questa è una media di risultati incerti, non la previsione che ogni prestito perderà esattamente EUR 8,000. Le perdite inattese attorno a tale media motivano il capitale e i limiti di rischio. Un fondo contabile per perdite e un requisito patrimoniale prudenziale hanno obiettivi diversi e possono utilizzare orizzonti e vincoli di modello differenti, quindi nessuno dei due va equiparato meccanicamente a questo calcolo annuale esemplificativo.
| Famiglia di rating | Intervallo esemplificativo della PD annuale |
|---|---|
| AAA / Aaa | 0.02%–0.03% |
| AA / Aa | 0.03%–0.10% |
| A | 0.10%–0.24% |
| BBB / Baa | 0.24%–0.58% |
| BB / Ba | 0.58%–1.19% |
Questi intervalli costituiscono una calibrazione didattica storica, non una promessa permanente di un'agenzia di rating o una previsione attuale dei default. Un rating è una valutazione ordinale della qualità creditizia. La frequenza empirica dei default dipende dall'agenzia, dalla popolazione, dal periodo di osservazione, dall'orizzonte e dalla definizione di default. Un rating migliore non elimina il rischio di prezzo di mercato o di liquidità e la soglia investment grade non è una garanzia contro le perdite.
| Codice ordinale | Moody’s | S&P | Rating del debito Fitch | Raggruppamento generale |
|---|---|---|---|---|
| 1 | Aaa | AAA | AAA | Investment grade |
| 2 | Aa1 | AA+ | AA+ | Investment grade |
| 3 | Aa2 | AA | AA | Investment grade |
| 4 | Aa3 | AA− | AA− | Investment grade |
| 5 | A1 | A+ | A+ | Investment grade |
| 6 | A2 | A | A | Investment grade |
| 7 | A3 | A− | A− | Investment grade |
| 8 | Baa1 | BBB+ | BBB+ | Investment grade |
| 9 | Baa2 | BBB | BBB | Investment grade |
| 10 | Baa3 | BBB− | BBB− | Investment grade |
| 11 | Ba1 | BB+ | BB+ | Speculative grade |
| 12 | Ba2 | BB | BB | Speculative grade |
| 13 | Ba3 | BB− | BB− | Speculative grade |
| 14 | B1 | B+ | B+ | Speculative grade |
| 15 | B2 | B | B | Speculative grade |
| 16 | B3 | B− | B− | Speculative grade |
| 17 | Caa1 | CCC+ | CCC+ | Rischio di credito molto elevato |
| 18 | Caa2 | CCC | CCC | Rischio di credito molto elevato |
| 19 | Caa3 | CCC− | CCC− | Rischio di credito molto elevato |
I codici 1–19 ordinano semplicemente le categorie mostrate. Una variazione di due livelli non equivale al doppio del rischio di default di una variazione di un livello. Inoltre, le righe non sono equivalenze esatte tra agenzie: contano le metodologie e la distinzione tra rating dell'emittente e dello strumento. I livelli di rating del debito Fitch mostrati qui non devono essere sostituiti indiscriminatamente a qualsiasi scala dell'emittente o nazionale.
| Agenzia | Simbolo | Interpretazione |
|---|---|---|
| Moody’s | Ca | Altamente speculativo; probabilmente in default o prossimo al default, con qualche prospettiva di recupero |
| Moody’s | C | Categoria più bassa; tipicamente in default, con scarse prospettive di recupero |
| S&P | CC / C | Qualità creditizia o protezione dello strumento estremamente debole; l'interpretazione dipende dal tipo di rating |
| S&P | SD | Default selettivo a livello dell'emittente |
| S&P | D | Default, secondo la pertinente definizione riferita all'emittente o all'emissione |
| Fitch | CC / C | Vulnerabilità al default molto elevata / avvio di un processo assimilabile al default |
| Fitch | RD | Default limitato, inclusi specifici inadempimenti non sanati o scambi di debito in condizioni di difficoltà |
| Fitch | D | Default secondo la definizione di rating pertinente |
Un vecchio confronto semplificato assegna il codice 20 a Ca/CC e il codice 21 al raggruppamento inferiore di default, mostrando anche il simbolo Fitch “DD”. Queste scorciatoie non devono essere usate come corrispondenza esatta attuale: le scale attuali distinguono diversamente gli stati di default e le categorie più basse di Moody's incorporano anche aspettative di recupero. In particolare, “fallito” non è sinonimo di ogni simbolo di default e un creditore può subire uno scambio di debito in condizioni di difficoltà senza l'avvio formale di una procedura fallimentare.
Definizioni delle agenzie: simboli e definizioni di rating Moody's, definizioni di S&P Global Ratings e definizioni di rating Fitch. Il confronto ordinale storico è mantenuto come supporto allo studio, separando le categorie di difficoltà per evitare una falsa corrispondenza biunivoca.
I prestiti deteriorati sono uno stock; le cancellazioni sono un flusso
Una misura dei prestiti deteriorati o non regolari descrive i crediti problematici in essere a una certa data, secondo la definizione adottata. Una cancellazione elimina dal valore contabile, durante un periodo, un importo ritenuto irrecuperabile; le cancellazioni nette sottraggono i recuperi relativi a cancellazioni precedenti. Il rapporto dei prestiti non regolari e il tasso di cancellazione non devono quindi necessariamente muoversi insieme. Un prestito può rimanere nello stock problematico mentre la banca valuta una ristrutturazione e importi precedentemente cancellati possono essere recuperati successivamente.
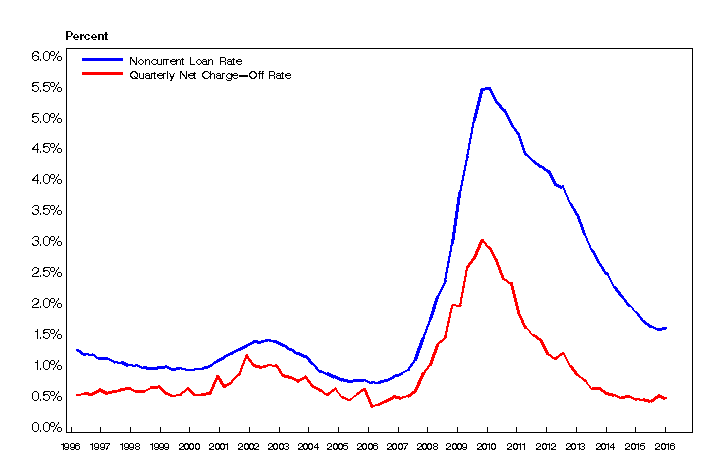
Le serie storiche statunitensi illustrano questa differenza. Non è corretto dedurre un denominatore comune o un orizzonte annuale solo perché entrambe le linee sono percentuali. La serie dei prestiti non regolari è un rapporto di stock a una data determinata, mentre la serie mostrata delle cancellazioni nette è misurata su un trimestre secondo la convenzione della fonte. Tempistica e definizioni devono essere verificate prima di confrontarne i livelli o di utilizzare una delle due come stima prospettica di .
Che cosa mostrano i dati storici sui tassi dei prestiti
Le evidenze descrittive svizzere riportate di seguito raggruppano i prestiti per dimensione e prodotto. La classe dimensionale più piccola mostrata comprende CHF 50,000–100,000 e la più grande supera CHF 1 milione; le classi intermedie sono mantenute con le etichette originarie perché le soglie precise non sono specificate in questo estratto. Le colonne dei tassi d'interesse esprimono percentuali annue. Il numero e la quota delle osservazioni si riferiscono al campione del prodotto corrispondente, non allo stock complessivo dei prestiti svizzeri.
| Prodotto | Classe dimensionale | N | Quota del campione (%) | Media (%) | Minimo (%) | 25° percentile (%) | Mediana (%) | 75° percentile (%) | Massimo (%) |
|---|---|---|---|---|---|---|---|---|---|
| Scoperto di conto | 1 | 47,985 | 48.20 | 5.30 | 0.00 | 4.50 | 5.25 | 6.00 | 10.00 |
| Scoperto di conto | 2 | 39,060 | 39.23 | 5.36 | 0.01 | 4.70 | 5.50 | 6.00 | 10.00 |
| Scoperto di conto | 3 | 6,165 | 6.19 | 5.17 | 0.25 | 4.50 | 5.25 | 5.75 | 9.95 |
| Scoperto di conto | 4 | 6,350 | 6.38 | 4.89 | 0.00 | 4.25 | 5.00 | 5.75 | 9.95 |
| Mutuo ipotecario | 1 | 28,802 | 16.63 | 3.22 | 0.00 | 2.75 | 3.25 | 3.70 | 8.75 |
| Mutuo ipotecario | 2 | 95,191 | 54.96 | 3.08 | 0.28 | 2.70 | 3.00 | 3.50 | 8.75 |
| Mutuo ipotecario | 3 | 25,960 | 14.99 | 3.06 | 0.43 | 2.63 | 3.13 | 3.50 | 7.50 |
| Mutuo ipotecario | 4 | 23,233 | 13.42 | 2.99 | 0.42 | 2.58 | 3.13 | 3.50 | 7.50 |
| Prestito per investimenti | 1 | 3,713 | 4.07 | 3.25 | 0.37 | 2.10 | 3.25 | 4.16 | 10.00 |
| Prestito per investimenti | 2 | 26,601 | 29.15 | 3.01 | 0.22 | 1.80 | 3.00 | 4.00 | 10.00 |
| Prestito per investimenti | 3 | 17,869 | 19.58 | 2.54 | 0.16 | 1.25 | 2.55 | 3.54 | 10.00 |
| Prestito per investimenti | 4 | 43,063 | 47.19 | 2.23 | 0.12 | 1.00 | 2.05 | 3.25 | 9.77 |
I tassi medi dei prestiti per investimenti diminuiscono dal 3.25% nella classe 1 al 2.23% nella classe 4, coerentemente con costi inferiori per franco nei prestiti più grandi. L'andamento non è strettamente monotono per ogni prodotto e non costituisce una stima controllata dell'effetto causale della dimensione. Tra i gruppi differiscono anche rischio del debitore, garanzie, scadenza, potere contrattuale e tipo di contratto. Le colonne del minimo e del massimo mostrano che la media di una classe può nascondere una dispersione considerevole.
| Prodotto | Classe di rischio | N | Quota del campione (%) | Media (%) | Minimo (%) | 25° percentile (%) | Mediana (%) | 75° percentile (%) | Massimo (%) |
|---|---|---|---|---|---|---|---|---|---|
| Scoperto di conto | 1 | 2,002 | 2.01 | 5.13 | 0.25 | 4.25 | 5.50 | 5.75 | 9.50 |
| Scoperto di conto | 2 | 5,544 | 5.57 | 5.38 | 0.00 | 4.75 | 5.55 | 5.88 | 9.95 |
| Scoperto di conto | 3 | 25,721 | 25.83 | 5.52 | 0.01 | 5.00 | 5.60 | 6.00 | 9.95 |
| Scoperto di conto | 4 | 41,383 | 41.57 | 5.24 | 0.00 | 4.50 | 5.25 | 6.00 | 10.00 |
| Scoperto di conto | 5 | 13,729 | 13.79 | 5.37 | 0.85 | 4.50 | 5.25 | 6.00 | 10.00 |
| Mutuo ipotecario | 1 | 2,240 | 1.29 | 3.10 | 0.65 | 2.75 | 3.13 | 3.56 | 6.00 |
| Mutuo ipotecario | 2 | 7,193 | 4.15 | 2.95 | 0.44 | 2.50 | 3.00 | 3.50 | 6.75 |
| Mutuo ipotecario | 3 | 29,874 | 17.25 | 3.01 | 0.42 | 2.60 | 3.00 | 3.50 | 7.13 |
| Mutuo ipotecario | 4 | 73,220 | 42.28 | 2.95 | 0.28 | 2.50 | 2.88 | 3.50 | 7.63 |
| Mutuo ipotecario | 5 | 20,137 | 11.63 | 3.25 | 0.00 | 2.75 | 3.25 | 3.75 | 8.75 |
| Prestito per investimenti | 1 | 3,819 | 4.19 | 2.24 | 0.23 | 1.10 | 2.00 | 3.30 | 5.83 |
| Prestito per investimenti | 2 | 4,229 | 4.63 | 2.11 | 0.28 | 0.84 | 1.95 | 3.28 | 5.80 |
| Prestito per investimenti | 3 | 17,837 | 19.55 | 2.20 | 0.22 | 1.00 | 2.07 | 3.20 | 6.90 |
| Prestito per investimenti | 4 | 42,006 | 46.04 | 2.56 | 0.12 | 1.20 | 2.50 | 3.60 | 9.34 |
| Prestito per investimenti | 5 | 14,572 | 15.97 | 2.90 | 0.32 | 1.45 | 2.80 | 4.00 | 10.00 |
La classe 1 indica una perdita attesa inferiore allo 0.05% dell'esposizione e la classe 5 una perdita attesa superiore al 2.6%; le soglie delle classi intermedie non sono fornite qui. Numeri e percentuali non devono necessariamente coprire ogni osservazione della tabella dimensionale, perché un'osservazione può non avere una classificazione di rischio. Nei prestiti per investimenti, la media aumenta dal 2.24% nella classe 1 al 2.90% nella classe 5, ma i gruppi intermedi e gli altri prodotti mostrano perché una media grezza non sia un'equazione esatta di prezzo. Anche i tassi contrattuali e le perdite attese possono essere misurati in momenti diversi.
Tabelle descrittive storiche svizzere attribuite a Cecchin (2011). I valori sono riprodotti come osservazioni storiche, con le etichette originarie delle classi e le soglie effettivamente fornite; non sono state inferite soglie di classe non riportate o informazioni sulle singole osservazioni.
Finanziamento mediante debito, capitale proprio e un calcolo completo del prezzo
Debito e capitale proprio forniscono fondi in modi diversi. I depositanti e gli altri creditori vantano diritti contrattuali; gli azionisti assorbono le perdite residue e richiedono una remunerazione per tale rischio. Una banca può allocare più capitale proprio alle esposizioni più rischiose, anche se i singoli depositi e le quote di capitale non sono materialmente destinati a specifici prestiti. L'allocazione è una rappresentazione gestionale delle risorse capaci di assorbire perdite necessarie a sostenere l'attività, influenzata dal rischio economico e dai vincoli prudenziali.
Non è corretto mantenere fisso il rendimento richiesto sul capitale proprio e concludere che ridurre tale capitale generi sempre un risparmio gratuito. Una maggiore leva finanziaria rende solitamente più rischioso il capitale proprio residuo, aumentandone potenzialmente il rendimento richiesto. Possono cambiare anche il costo del debito, i costi delle difficoltà finanziarie, gli effetti fiscali e i vincoli. Analogamente, la perdita attesa non dovrebbe essere conteggiata una volta come accantonamento e una seconda volta come identico costo aggiuntivo del capitale senza spiegare la convenzione adottata.
Si consideri un prestito annuale di EUR 1 milione, con costi operativi di EUR 5,000, e . Il finanziamento attribuito è composto per il 90% da depositi al 2% e per il 10% da capitale proprio che richiede il 10%. Il costo operativo è di 50 punti base, la perdita attesa di 80 punti base e l'onere di finanziamento ponderato è . Il tasso richiesto secondo il metodo additivo è quindi:
Il ricavo annuo corrispondente è EUR 41,000: EUR 5,000 per le operazioni, EUR 8,000 per le perdite attese, EUR 18,000 per gli interessi sui depositi ed EUR 10,000 per il rendimento sul capitale proprio allocato. L'ultima voce è un rendimento economico richiesto, non un interesse passivo dovuto agli azionisti nel conto economico.
Una versione basata su flussi di cassa esatti illustra perché le ipotesi siano importanti. Si supponga che il prestito paghi capitale e cedola integrale solo se sopravvive fino alla fine dell'anno e che un default restituisca invece a fine anno senza cedola. Siano e . Gli incassi attesi devono uguagliare , ottenendo:
Con queste ipotesi aggiuntive, il tasso è , anziché il 4.1%. La differenza compensa la cedola persa in caso di default. Entrambi i calcoli risultano comprensibili una volta esplicitate le rispettive convenzioni; combinare la convenzione additiva dei ricavi con il modello di default finale produce implicitamente un'incoerenza.
Applicazione svolta: prezzo dei prestiti e conto economico completo della banca
Si modifichino i dati considerando un prestito di EUR 1 milione con EUR 5,000 di costi operativi, , , finanziamento per il 90% mediante depositi all'1% e per il 10% mediante capitale proprio che richiede il 10%. Secondo la convenzione additiva, il tasso richiesto è . Si supponga ora che la banca inizi l'anno con EUR 80 milioni di tali prestiti ed EUR 20 milioni di liquidità che non produce interessi. È finanziata da EUR 90 milioni di depositi ed EUR 10 milioni di capitale proprio, non presenta altri ricavi o costi e trascura le imposte.
| Attività | Importo | Passività e patrimonio netto | Importo |
|---|---|---|---|
| Liquidità | 20.00 | Depositi | 90.00 |
| Prestiti | 80.00 | Patrimonio netto | 10.00 |
| Totale attività | 100.00 | Totale passività e patrimonio netto | 100.00 |
| Voce | Calcolo | Importo |
|---|---|---|
| Interessi attivi | 80 × 4.4% | 3.52 |
| Interessi passivi sui depositi | 90 × 1% | −0.90 |
| Margine d'interesse | 3.52 − 0.90 | 2.62 |
| Costo delle perdite su prestiti | 80 × 2% × 100% | −1.60 |
| Ricavi diversi dagli interessi | Assunti assenti | 0.00 |
| Risultato della negoziazione | Assunti assenti | 0.00 |
| Costi del personale e amministrativi | 80 prestiti × EUR 5,000 | −0.40 |
| Utile ante imposte | 2.62 − 1.60 − 0.40 | 0.62 |
Un utile di EUR 0.62 milioni su EUR 10 milioni di capitale proprio implica un rendimento ante imposte del 6.2%, inferiore al rendimento richiesto del 10%. Non si tratta di un errore aritmetico: il tasso del 4.4% era calibrato sul finanziamento e sul capitale proprio allocati al prestito stesso, mentre un quinto dell'attivo della banca non rende nulla. I prestiti sostengono EUR 8 milioni di capitale proprio allocato e generano i corrispondenti EUR 0.8 milioni prima del costo di finanziamento della riserva di liquidità. La riserva utilizza EUR 18 milioni di depositi che costano EUR 0.18 milioni ed EUR 2 milioni di capitale proprio, determinando un utile contabile effettivo di EUR 0.62 milioni e uno scostamento economico negativo di EUR 0.38 milioni rispetto all'obiettivo di EUR 1 milione dell'intera banca.
Per raggiungere l'obiettivo ante imposte dell'intera banca con le stesse ipotesi additive, i ricavi totali dei prestiti dovrebbero coprire milioni di euro, richiedendo sui prestiti. La liquidità è utile nonostante il suo costo opportunità; questo risultato è quindi un motivo per attribuire e incorporare esplicitamente tale costo nel prezzo, non per presumere che la banca non debba detenerne. Secondo la convenzione alternativa del default finale, la quotazione originaria del 4.4% dovrebbe invece essere per il prestito considerato isolatamente; anche il relativo conto economico dovrebbe utilizzare coerentemente le cedole attese effettivamente incassate.
Partecipazione dei debitori in regime di responsabilità limitata
Si considerino ora 2,000 richiedenti, ciascuno dei quali necessita di un investimento indivisibile di 100 unità monetarie. Metà sono debitori meno rischiosi, con probabilità di successo e proventi del progetto in caso di successo. Metà sono debitori più rischiosi, con e . Entrambi ricevono zero in caso di insuccesso. I richiedenti conoscono il proprio tipo; la banca non può distinguerli e in questo modello non può utilizzare segnali o garanzie. La banca dispone al massimo di 100,000 unità di fondi, sufficienti per 1,000 prestiti, e il tasso di finanziamento privo di rischio è .
Al tasso contrattuale sui prestiti , il debito dovuto è . Un debitore neutrale al rischio di tipo riceve il payoff a responsabilità limitata nello stato di successo e zero altrimenti. Il surplus privato atteso è quindi:
La regola di partecipazione qui richiede un surplus strettamente positivo. I richiedenti meno rischiosi prendono a prestito solo per , mentre quelli più rischiosi lo fanno per . Alla soglia il debitore è indifferente e, per convenzione, non presenta domanda. Quando partecipano entrambi i tipi, i loro surplus attesi sono e . Queste espressioni lineari non devono essere estrapolate fino a payoff privati negativi una volta che la responsabilità limitata diventa vincolante; il debitore, invece, rifiuta il prestito.
Il tipo più sicuro ha un prodotto atteso del progetto più elevato, , rispetto a . Ciononostante, il tipo più rischioso è disposto ad accettare un tasso d'interesse promesso maggiore perché il guadagno nello stato di successo è più elevato e il rimborso è richiesto meno frequentemente. La disponibilità a pagare di più non è quindi una prova sufficiente che il richiedente presenti un rischio di credito migliore.
Incassi attesi del finanziatore e intervalli corretti dell'offerta
Sia il rimborso lordo atteso della banca per ogni prestito di 100. Quando presentano domanda entrambi i gruppi, la probabilità media di successo è . Al 30% i debitori sicuri si ritirano, riducendo tale probabilità a 0.8. Di conseguenza:
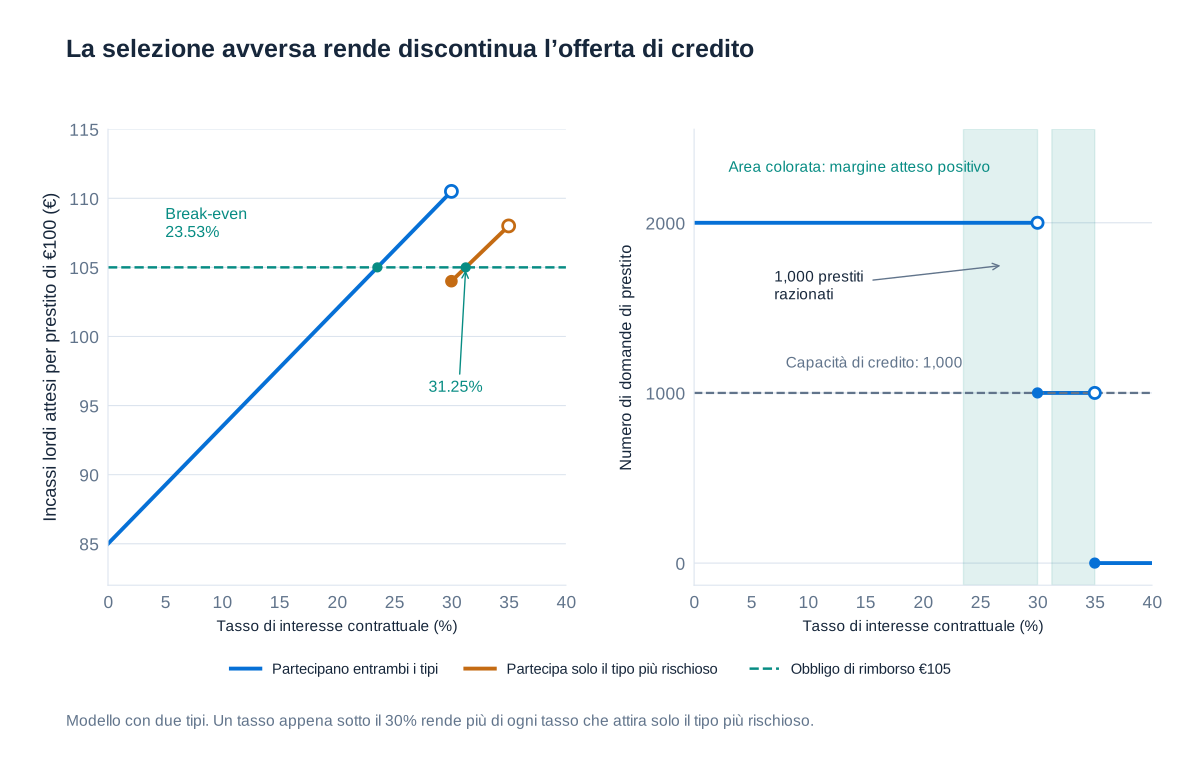
A tassi pari o superiori al 35% non vi sono richiedenti secondo la regola di partecipazione stretta, quindi la banca non concede prestiti. I rimborsi lordi non sono profitti: la banca deve pagare 105 per ogni prestito finanziato per coprire il capitale e l'obbligo di finanziamento al 5%. Il profitto netto atteso è . In particolare, il tasso di pareggio quando partecipano entrambi i tipi è , non esattamente il 23.52%.
| Tasso contrattuale | Richiedenti | Probabilità media di successo | Incassi lordi | Profitto dopo il costo di finanziamento |
|---|---|---|---|---|
| 0% | 2000 | 0.85 | 85.0000 | -20.0000 |
| 5% | 2000 | 0.85 | 89.2500 | -15.7500 |
| 10% | 2000 | 0.85 | 93.5000 | -11.5000 |
| 15% | 2000 | 0.85 | 97.7500 | -7.2500 |
| 20% | 2000 | 0.85 | 102.0000 | -3.0000 |
| 23.5294…% | 2000 | 0.85 | 105.0000 | 0.0000 |
| 25% | 2000 | 0.85 | 106.2500 | 1.2500 |
| 29.99% | 2000 | 0.85 | 110.4915 | 5.4915 |
| 30% | 1000 | 0.80 | 104.0000 | -1.0000 |
| 31% | 1000 | 0.80 | 104.8000 | -0.2000 |
| 31.25% | 1000 | 0.80 | 105.0000 | 0.0000 |
| 34.99% | 1000 | 0.80 | 107.9920 | 2.9920 |
| 35% | 0 | Nessun richiedente | Nessun prestito | Non applicabile |
| 40% | 0 | Nessun richiedente | Nessun prestito | Non applicabile |
Il primo intervallo redditizio è superiore a circa il 23.5294% e inferiore al 30%. Esattamente al 30%, gli incassi lordi scendono da quasi 110.5 a 104, rendendo nuovamente non redditizio il credito. Il gruppo composto soltanto da debitori ad alto rischio raggiunge il pareggio a ed è redditizio tra il 31.25% e il 35%. In corrispondenza di ciascuna soglia di pareggio, la banca è indifferente; una regola esplicita per l'indifferenza determinerebbe quanto presta. Un grafico che mostri una capacità di 1,000 prestiti a ogni tasso superiore alla prima soglia di pareggio sarebbe quindi scorretto.
Gli incassi attesi salgono verso 110.5 appena sotto il 30% e verso soltanto 108 appena sotto il 35%. Con un incremento minimo del tasso pari a un punto base, l'offerta preferita è il 29.99%, che dà incassi di 110.4915 e un profitto di 5.4915 per prestito. Se i tassi fossero continui e i debitori rifiutassero esattamente a surplus nullo, “appena sotto il 30%” descriverebbe un estremo superiore anziché un ottimo esatto raggiunto. Specificare l'incremento del tasso o la convenzione di partecipazione elimina questa piccola ambiguità matematica.
Perché la banca raziona il credito anziché aumentare il tasso
Al 29.99%, tutti i 2,000 richiedenti desiderano un prestito, ma la banca può finanziarne solo 1,000. Senza ulteriori strumenti per distinguere i richiedenti, concede 1,000 prestiti e respinge 1,000 debitori interessati. Aumentare il tasso per ridurre la domanda modifica la composizione dei richiedenti e riduce gli incassi attesi massimi della banca. Il razionamento delle quantità è quindi compatibile con la massimizzazione del profitto; non è necessario che la banca sia soggetta a un tetto ai tassi d'interesse imposto dall'esterno.
Il rifiuto totale a un richiedente che accetta le condizioni offerte è chiamato qui razionamento di tipo 1. Concedere meno dell'importo richiesto è razionamento di tipo 2. Se l'investimento fosse perfettamente divisibile e i payoff variassero proporzionalmente, la banca potrebbe distribuire 50 unità a ogni richiedente anziché 100 a metà di essi. Questa alternativa richiede opportunità produttive divisibili; fornire metà del finanziamento di un progetto indivisibile può rendere impossibile l'intero progetto.
La capacità di finanziamento finita fa parte di questo esempio. L'intuizione più generale di Stiglitz–Weiss è che gli effetti informativi e di incentivo possono impedire al tasso d'interesse di equilibrare il mercato del credito, anche se alcuni richiedenti respinti accetterebbero il prezzo. Il solo rifiuto non prova questo meccanismo: un debitore può essere escluso anche perché il progetto non è economicamente sostenibile, le condizioni giuridiche non sono soddisfatte o la banca non riesce a valutare il rimborso. Inoltre, non tutti i debitori che rifiutano un'offerta costosa subiscono un razionamento delle quantità. Un'analisi precisa distingue la domanda alle condizioni offerte dalla decisione di offerta.
Le alternative comprendono screening migliore, monitoraggio, garanzie reali, garanzie personali, scadenze più brevi o relazioni che rivelino informazioni. Ciascuna comporta costi e può modificare quali clienti riescono a ottenere credito. Un requisito di garanzia può selezionare il rischio ma escludere i richiedenti privi di beni; uno screening più intenso può migliorare le decisioni ma risultare troppo costoso per un piccolo prestito. L'esistenza teorica di un rimedio non significa che il razionamento del credito scompaia nella pratica.
Tre varianti svolte del modello di razionamento
Si mantengano 2,000 richiedenti, un prestito di 100, quote uguali dei due tipi e capacità per 1,000 prestiti, ma si ponga il tasso di finanziamento pari a zero. In ogni variante, si confrontino gli incassi attesi della banca vicino alle soglie di partecipazione, anziché presumere che la selezione avversa implichi sempre razionamento. I tassi indicati di seguito come soglie rappresentano il limite da sinistra, oppure la quotazione inferiore più vicina praticabile se la banca usa una griglia discreta di tassi.
| Variante | Tipo I: proventi in caso di successo / insuccesso e probabilità | Tipo II: proventi in caso di successo / insuccesso e probabilità | Incassi con entrambi i tipi vicino alla soglia inferiore | Incassi con il tipo rimanente vicino alla sua soglia | Risultato preferito |
|---|---|---|---|---|---|
| A | 130 / 0; p = 0.9 | 120 / 0; p = 0.8 | 0.85 × 120 = 102 vicino al 20% | 0.9 × 130 = 117 vicino al 30% | Prende a prestito solo il tipo I; nessun razionamento delle quantità |
| B | 130 / 80; p = 0.9 | 135 / 0; p = 0.8 | 0.5(0.9 × 130 + 0.1 × 80) + 0.5(0.8 × 130) = 114.5 vicino al 30% | 0.8 × 135 = 108 vicino al 35% | Entrambi i tipi presentano domanda; 1,000 richiedenti respinti |
| C | 130 / 0; p = 0.9 | 150 / 0; p = 0.8 | 0.85 × 130 = 110.5 vicino al 30% | 0.8 × 150 = 120 vicino al 50% | Prende a prestito solo il tipo II; nessun razionamento delle quantità |
Nella variante A, il debitore più sicuro presenta anche il rendimento più elevato nello stato di successo. Il tipo più rischioso esce intorno al 20%, quindi un aumento del tasso migliora il gruppo dei richiedenti. Applicare un tasso appena inferiore al 30% attrae esattamente i 1,000 richiedenti più sicuri e produce incassi prossimi a 117, superiori ai 102 disponibili appena sotto il 20%. Ogni richiedente disposto a prendere a prestito al tasso selezionato riceve un prestito, anche se l'altro tipo decide di non presentare domanda. Si tratta di selezione mediante il prezzo, anziché di razionamento delle quantità.
Nella variante B, il progetto meno rischioso produce 80 anche nello stato di insuccesso. Vicino alla soglia del 30%, l'incasso atteso della banca da questo tipo è ; dal tipo più rischioso è . La loro media è 114.5. Se i debitori sicuri si ritirano e la banca aumenta il tasso verso il 35%, gli incassi raggiungono soltanto 108. La banca preferisce il tasso inferiore e il razionamento. Il recupero di 80 unità deve essere incluso negli incassi della banca; non è un pagamento trattenuto dal debitore perché, in questo intervallo, il debito supera 80.
Nella variante C, la selezione avversa si verifica ancora al 30%, ma i proventi del progetto più rischioso nello stato di successo sono abbastanza elevati da sostenere un tasso vicino al 50%. Incassi di 120 superano 110.5, quindi la banca sceglie il gruppo composto soltanto da debitori ad alto rischio e utilizza la propria capacità di 1,000 prestiti senza respingere alcun richiedente disponibile. La selezione avversa è dunque un meccanismo che può causare razionamento, non una condizione sufficiente per esso. Il finanziatore deve confrontare l'intero andamento degli incassi attesi.
Evidenze empiriche sul credito richiesto e concesso
Per studiare il razionamento, occorre osservare sia ciò che i debitori hanno richiesto sia ciò che le banche hanno concesso. Una banca dati contenente soltanto prestiti perfezionati non può mostrare direttamente se un'impresa desiderasse un importo maggiore. Lo studio di Kirschenmann utilizza circa 98,000 domande e contratti abbinati di micro e piccole imprese presso una banca bulgara nel periodo 2003–2007. Le imprese avevano attività medie intorno a EUR 35,000 e un'età media di circa otto anni; i prestiti erano mediamente pari a circa EUR 5,000, con scadenza intorno a 28 mesi. Le imprese compaiono in sequenze da uno a dieci prestiti. Le condizioni relative a interessi e garanzie seguivano il quadro contrattuale fisso della banca, rendendo l'importo approvato una variabile di aggiustamento particolarmente rilevante.
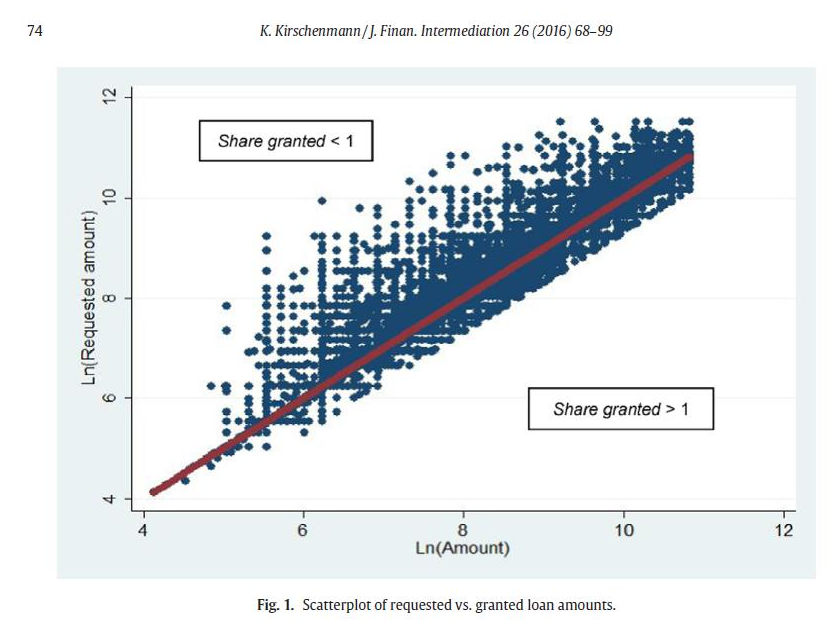
Nel diagramma a dispersione, l'asse orizzontale rappresenta il logaritmo dell'importo concesso e l'asse verticale il logaritmo dell'importo richiesto. La retta a 45 gradi indica che la richiesta coincide con la concessione. Un punto al di sopra significa che la richiesta supera la concessione, quindi la quota concessa è inferiore a uno. I logaritmi mostrano differenze proporzionali; la distanza verticale è il logaritmo del rapporto tra richiesto e concesso, non un importo in euro. Le osservazioni sotto la retta presentano importi concessi superiori alla richiesta registrata e non devono essere scambiate per razionamento.
| Confronto | Primi prestiti: quota concessa | Prestiti successivi: quota concessa | Differenza nelle differenze |
|---|---|---|---|
| Imprese inizialmente giovani | 0.856***; SE 0.002; N = 11,428 | 0.938***; SE 0.003; N = 6,404 | Non riportata separatamente |
| Imprese inizialmente mature | 0.905***; SE 0.001; N = 41,933 | 0.954***; SE 0.001; N = 37,129 | Non riportata separatamente |
| Giovani meno mature | −0.050***; SE 0.002; N = 53,361 | −0.016***; SE 0.003; N = 43,533 | −0.033***; SE 0.004; N = 96,894 |
SE indica l'errore standard e N il numero di osservazioni. Tre asterischi indicano significatività al livello dell'1% nella tabella riportata; la convenzione originale utilizza anche due asterischi per il 5% e uno per il 10%. Il divario sui primi prestiti significa che le imprese giovani ricevono circa cinque punti percentuali in meno del credito richiesto rispetto alle imprese mature. Il divario è più contenuto per i prestiti successivi. La differenza nelle differenze riportata utilizza il divario dei primi prestiti meno quello dei prestiti successivi, il che ne spiega il segno negativo. Il suo valore e le differenze non devono necessariamente coincidere esattamente con la sottrazione delle medie arrotondate mostrate.
Le evidenze più ampie rilevano maggiore razionamento per le imprese giovani, piccole e precedentemente prive di rapporti bancari, e una sua riduzione con il ricorso ripetuto al credito. Ciò è coerente con l'accumulo di informazioni, ma le associazioni descrittive non identificano di per sé un'unica spiegazione causale. I debitori che proseguono il rapporto costituiscono un gruppo selezionato; garanzie, rischio, redditività e importi richiesti possono cambiare con l'esperienza. Il risultato sostiene l'importanza dell'opacità e della storia della relazione senza dimostrare che ogni riduzione del razionamento sia causata esclusivamente dalle informazioni private.
Karolin Kirschenmann (2016), Credit rationing in small firm-bank relationships, Journal of Financial Intermediation 26, 68–99. I valori della tabella e il diagramma a dispersione si riferiscono a questo campione storico, non a tutte le imprese o al credito bulgaro attuale.
Due banche e la maledizione del vincitore nel credito senza informazioni
Si supponga che metà dei richiedenti rimborsi sempre e metà non rimborsi mai. La Banca 1 dispone di screening perfetto e può distinguere i tipi; la Banca 2 non può farlo. Ciascuna banca sceglie simultaneamente se offrire un prestito e a quale tasso, con un limite massimo del 200%, e un debitore che rimborsa preferisce un tasso inferiore. Per il calcolo seguente, si normalizzi il capitale a uno e si ponga il costo di finanziamento pari a zero. Si ignorano i costi di screening, i vincoli di capacità e i limiti del surplus del debitore. Le regole in caso di parità e il modo in cui i richiedenti che non rimborsano scelgono tra le offerte sono importanti per una soluzione completa secondo la teoria dei giochi.
Senza un concorrente, la banca non informata raggiungerebbe il pareggio al 100% di interesse perché . Potrebbe quindi ritenere sicuro offrire il 100% a tutti. Ma la probabilità di rimborso rilevante è condizionata all'acquisizione del cliente. La Banca 1 può offrire il 99% soltanto ai debitori affidabili e rifiutare quelli inaffidabili. I clienti affidabili scelgono la Banca 1; alla Banca 2 resta il gruppo che non rimborsa e incassa zero. Il gruppo dei richiedenti prima della concorrenza non coincide con quello che accetta successivamente l'offerta della banca non informata.
L'offerta “la Banca 1 presta ai richiedenti affidabili al 99%; la Banca 2 resta fuori” è utile per comprendere la deterrenza all'entrata. Per acquisire clienti affidabili offrendo meno del 99%, la Banca 2 deve quotare un tasso al quale persino il gruppo originario, composto per metà da clienti affidabili, genererebbe perdite. Un'offerta più elevata fa perdere i debitori affidabili a favore della banca informata. La Banca 1 può ottenere una rendita informativa anche se la Banca 2 è potenzialmente disponibile come concorrente.
Tuttavia, questa coppia di offerte non è un equilibrio di Nash del gioco simultaneo così formulato. Se la Banca 2 ha già scelto di non formulare alcuna offerta e tale strategia viene mantenuta fissa, la Banca 1 può aumentare proficuamente il tasso fino al limite consentito per i debitori affidabili. Al contrario, un prezzo sufficientemente elevato della Banca 1 consentirebbe alla Banca 2 di formulare un'offerta inferiore redditizia quando il gruppo originario comprende abbastanza clienti affidabili. Un'analisi completa dell'equilibrio richiede payoff espliciti dei debitori e regole in caso di parità, e può richiedere strategie miste. L'esempio del 99% spiega il problema informativo, non costituisce un equilibrio risolto da presentare come tale.
Le conclusioni economiche di validità generale sono che l'informazione ha valore, che evitare un mercato può essere razionale per un finanziatore poco informato e che il profitto di una banca dipende dal suo vantaggio informativo rispetto ai concorrenti. Sapere che cosa conoscono gli altri finanziatori può essere importante quanto conoscere il tasso medio incondizionato di default. È la versione della maledizione del vincitore nel mercato del credito: aggiudicarsi un cliente può costituire di per sé una cattiva notizia quando un concorrente meglio informato lo ha rifiutato.
Come il relationship banking modifica informazioni e incentivi
Il relationship banking si sviluppa quando interazioni ripetute forniscono al finanziatore informazioni private sul debitore. Prestiti successivi rivelano il comportamento nei rimborsi e l'affidabilità delle previsioni precedenti. Il cross-selling, per esempio offrire il conto operativo oltre al prestito, permette di osservare gli incassi, gli obblighi di pagamento e le variazioni della liquidità. Queste informazioni possono essere di natura «soft»: conoscere la competenza del management o la stabilità della clientela può essere utile anche quando tali elementi non sono traducibili in un punteggio pubblico e verificabile.
L'accumulo di informazioni può ridurre la selezione avversa, mentre la prospettiva di accedere al credito in futuro può ridurre l'azzardo morale. Un imprenditore può impegnarsi maggiormente ed evitare rischi eccessivi quando un comportamento scorretto minaccia la prosecuzione di una relazione preziosa. La banca può inoltre distinguere uno shock temporaneo dei cash flow dal deterioramento dell'attività meglio di un nuovo finanziatore esterno. Questi benefici sono maggiori quando il monitoraggio è credibile e la prosecuzione del rapporto dipende dai rimborsi e dai risultati, anziché da un sostegno incondizionato.
| Paese | Imprese (N) | Numero medio di relazioni | Mediana | Massimo | Una banca (%) | Due banche (%) | Da tre a sette (%) | Più di sette (%) |
|---|---|---|---|---|---|---|---|---|
| Italia | 64 | 15.2 | 12 | 70 | 3.1 | 3.1 | 23.4 | 70.3 |
| Portogallo | 39 | 11.5 | 10 | 40 | 5.1 | 2.6 | 30.8 | 61.5 |
| Francia | 24 | 11.3 | 9 | 50 | 4.2 | 4.2 | 33.3 | 58.3 |
| Belgio | 8 | 11.1 | 7 | 30 | 0.0 | 25.0 | 25.0 | 50.0 |
| Spagna | 68 | 9.7 | 7 | 60 | 1.5 | 7.4 | 44.1 | 47.1 |
| Germania | 63 | 8.1 | 5 | 29 | 15.9 | 7.9 | 39.7 | 36.5 |
| Grecia | 37 | 7.4 | 6 | 19 | 0.0 | 8.1 | 51.4 | 40.5 |
| Austria | 36 | 5.2 | 3 | 22 | 19.4 | 13.9 | 44.4 | 22.2 |
| Lussemburgo | 7 | 5.0 | 4 | 18 | 28.6 | 0.0 | 57.1 | 14.3 |
| Repubblica Ceca | 58 | 4.7 | 4 | 14 | 3.4 | 10.3 | 70.7 | 15.5 |
| Svizzera | 36 | 3.6 | 2 | 40 | 41.7 | 19.4 | 30.6 | 8.3 |
Il confronto storico tra imprese mostra che il credito di relazione non implica necessariamente avere una sola banca. Nel campione italiano riportato, l'impresa mediana aveva 12 relazioni; in quello svizzero ne aveva due. La distinzione tra media e mediana è importante, perché poche imprese con molti rapporti bancari possono aumentare sensibilmente la media. Le ridotte dimensioni dei campioni nazionali e il contesto storico limitano la possibilità di generalizzare, e le percentuali possono differire leggermente da 100 per effetto degli arrotondamenti. Mantenere rapporti con più banche può diversificare il rischio di funding e ampliare le alternative negoziali, consentendo comunque a una banca di essere il principale finanziatore di riferimento.
Dati sulle relazioni bancarie delle imprese: Ongena e Smith (2000), campione storico internazionale. La tabella riproduce i paesi e le variabili disponibili nell'estratto fornito; non è un censimento attuale delle imprese europee.
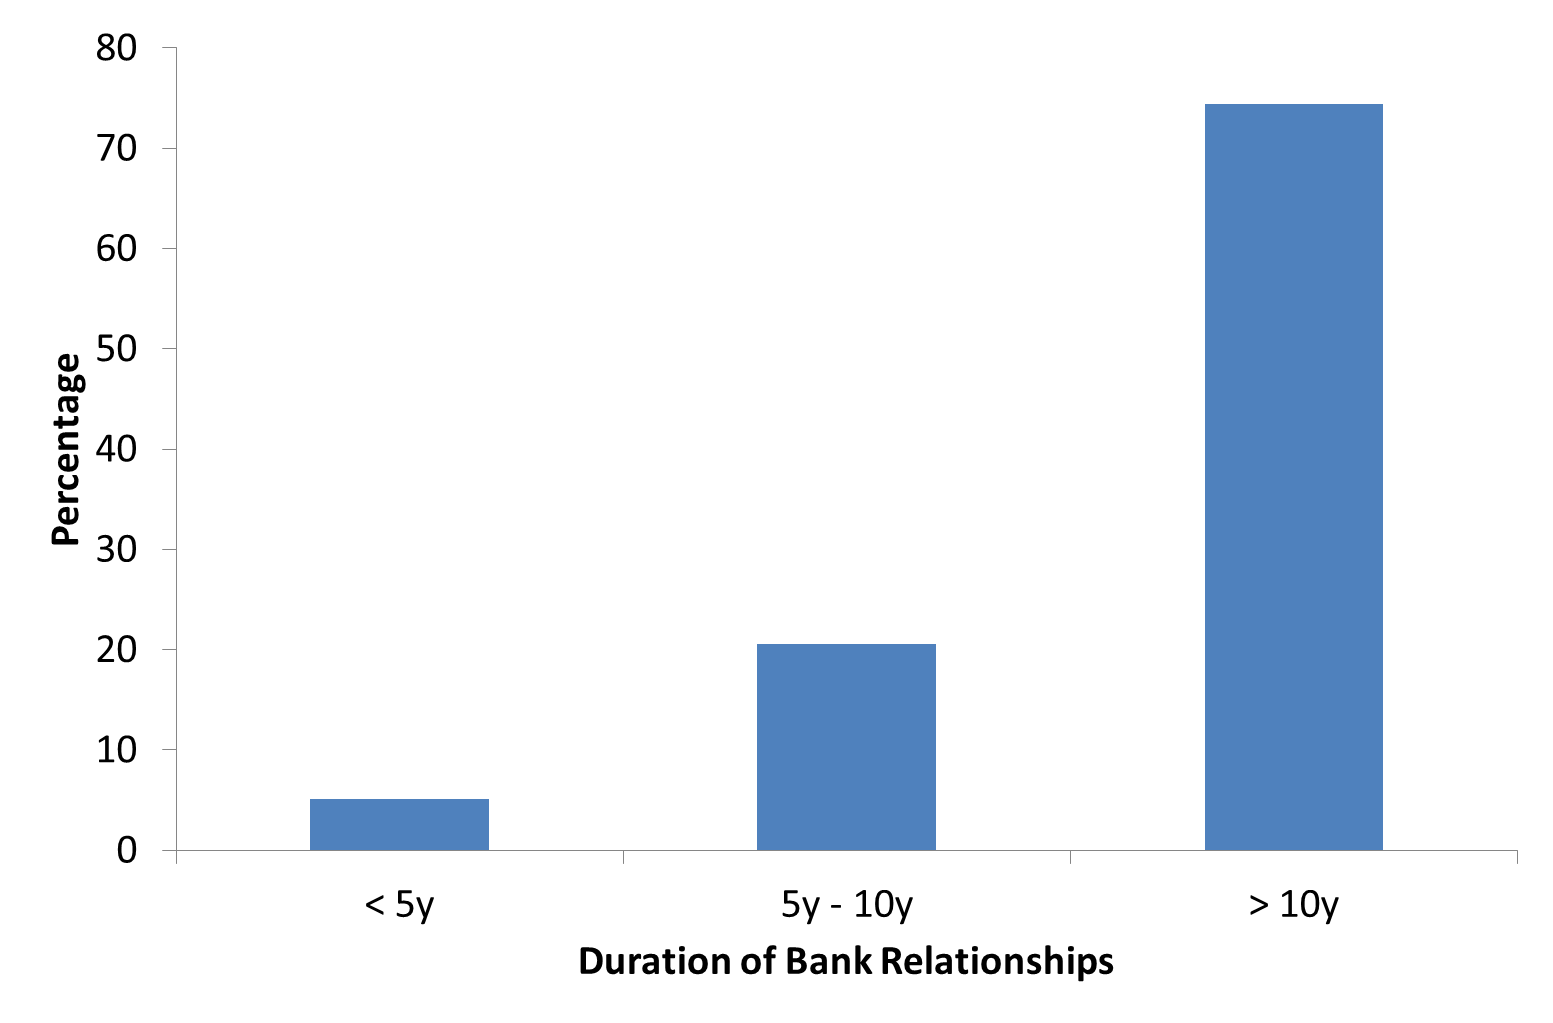
Anche le relazioni bancarie delle famiglie possono durare molti anni. Il campione storico del grafico sulla durata comprende 2,644 relazioni bancarie appartenenti a 1,456 famiglie: l'unità di osservazione è quindi la relazione, non una persona distinta. La maggior parte delle relazioni rappresentate durava da oltre dieci anni. La differenza tra il numero di famiglie e quello delle relazioni mostra inoltre che una famiglia può utilizzare più banche contemporaneamente.
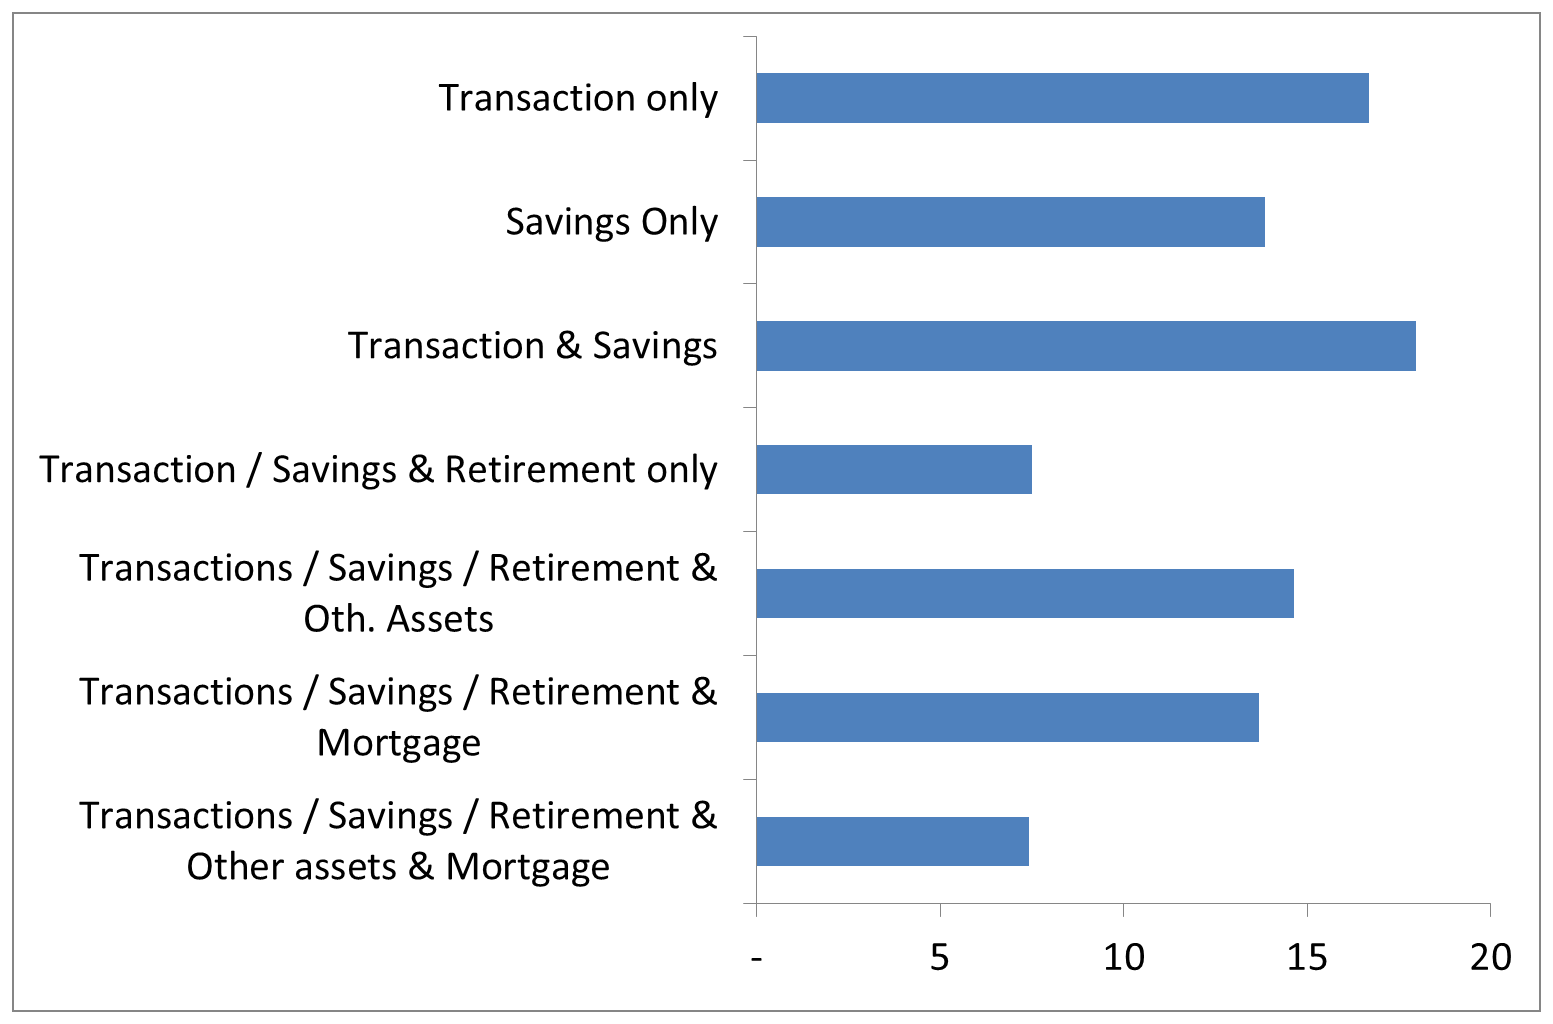
Il grafico sull'ampiezza dei servizi descrive combinazioni di operazioni di pagamento, risparmio, prodotti previdenziali, altre attività e mutui. Una relazione articolata può fornire alla banca informazioni su più attività finanziarie, aumentando però anche lo sforzo richiesto al cliente per cambiare intermediario. Le categorie descrivono combinazioni di prodotti, non una graduatoria tra clienti «buoni» e «cattivi». Le loro proporzioni storiche non devono essere interpretate come punteggi creditizi dei singoli debitori o come prova che il cross-selling migliori automaticamente il benessere.
Grafici storici sulle relazioni bancarie delle famiglie attribuiti a Brown e Hoffmann (2016 per la durata; 2013 per l'ampiezza dei servizi), basati su 2,644 relazioni di 1,456 famiglie. Le altezze approssimative osservabili nei grafici non vengono trasformate in osservazioni esatte inventate.
Benefici e costi di una banca già insediata e informata
Una relazione può migliorare l'accesso al credito, ridurre i costi di screening ripetuti e consentire una flessibilità utile durante difficoltà temporanee. Tuttavia, le informazioni private possono creare anche un problema di hold-up: le banche esterne potrebbero temere che un debitore intenzionato a cambiare banca sia un soggetto che la banca attuale sa essere debole. Quest'ultima può quindi acquisire potere sui prezzi, perché i concorrenti non riescono a replicarne le informazioni a basso costo. L'esempio delle due banche spiega perché un maggior numero nominale di concorrenti non garantisce informazioni equivalenti o una concorrenza aggressiva sui prezzi per ogni cliente.
Altri rischi comprendono la dipendenza dalla solidità del funding di una sola banca, i conflitti tra le sue funzioni di consulenza e finanziamento e un'eccessiva tolleranza quando un finanziatore protegge un'esposizione esistente concedendo altri fondi a un debitore debole. Relazioni multiple, informazioni trasferibili, centrali dei rischi e un'informativa finanziaria trasparente possono limitare questi costi, ma anche ridurre l'incentivo di ciascuna banca a investire in monitoraggio proprietario. La struttura appropriata bilancia produzione di informazioni, concorrenza e continuità, senza considerare universalmente superiore né il credito transazionale né il relationship banking.
Il collegamento fondamentale è che prezzi, quantità e informazioni sono determinati congiuntamente. Una cedola più elevata può compensare un dato rischio, ma anche modificarlo attraverso la selezione e gli incentivi. Una relazione più lunga può migliorare lo screening, ma creare potere di mercato. Una concessione del credito prudente valuta quindi l'intero contratto e il rapporto con il cliente: cash flow attesi, costi operativi e di funding, capitale, garanzie, informazioni e conseguenze delle offerte concorrenti.