
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
5. Investment banking, prestiti sindacati e cartolarizzazione
L'investment banking mette in contatto le imprese che necessitano di capitale con gli investitori disposti a fornirlo. L'intermediario può prestare consulenza per un'acquisizione, organizzare un prestito sindacato, assumere l'impegno di sottoscrivere un'emissione obbligazionaria o azionaria, distribuire titoli o strutturare diritti sui flussi di un portafoglio di prestiti. Queste attività integrano quelle della banca commerciale: lo stesso gruppo bancario può detenere un prestito a un'impresa, organizzarne la distribuzione e successivamente assistere il debitore nel rifinanziamento. Per comprenderne la funzione economica occorre quindi seguire i cash flow, le informazioni e gli obblighi contrattuali, anziché basarsi sul nome dell'istituzione.
Tre strutture illustrano questi collegamenti. La sindacazione distribuisce il finanziamento di uno stesso debitore tra più finanziatori. La cartolarizzazione aggrega attività e ne rialloca i cash flow tra investitori con differenti priorità. Il finanziamento delle acquisizioni coordina gli impegni e le fonti permanenti di funding durante l'intervallo incerto tra l'accordo su un'operazione e il suo completamento. Ciascuna struttura può migliorare l'accesso ai finanziamenti, ma crea anche un problema di agenzia: l'intermediario che organizza l'operazione può sapere più degli investitori che ne sopportano in ultima analisi il rischio.
I servizi di investment banking e ciò che misurano le classifiche
I servizi di finanza aziendale comprendono fusioni e acquisizioni, emissioni azionarie e obbligazionarie e prestiti sindacati. La ricerca aiuta i clienti a interpretare imprese, titoli e mercati; la negoziazione di titoli e derivati offre esecuzione degli ordini, market making e trasferimento del rischio. La gestione degli investimenti si rivolge ai patrimoni privati e ai portafogli istituzionali. Queste funzioni mettono in contatto emittenti e investitori, ma non devono necessariamente essere svolte dalla stessa entità giuridica. Un underwriter che si impegna ad acquistare un'emissione assume un rischio diverso da quello di un consulente remunerato per la consulenza o di un distributore che opera secondo il criterio del best effort. I ricavi da commissioni differiscono inoltre dagli utili e dalle perdite generati dalla detenzione di posizioni di negoziazione o di prestiti.
La combinazione di servizi può creare conflitti di interesse. Un intermediario può assistere un emittente e contemporaneamente vendere titoli agli investitori, finanziare un offerente o negoziare strumenti collegati. La riservatezza delle informazioni, l'indipendenza della ricerca, l'informativa e una chiara attribuzione delle responsabilità sono importanti, perché i clienti non condividono necessariamente gli stessi obiettivi. Il buon esito del collocamento non dimostra, da solo, che il prodotto sia adatto a ogni acquirente.
Le classifiche ordinano l'attività secondo una metodologia definita. La tabella storica seguente riporta stime delle commissioni di investment banking per l'anno solare 2024, in una rilevazione del 10 luglio 2025. Illustra le differenze nella composizione dell'attività: alcune istituzioni ricavavano una quota maggiore dalla consulenza sulle fusioni, altre da obbligazioni o prestiti. Il «totale del mercato» è il totale del mercato rilevato, non la somma delle dieci istituzioni. Le percentuali arrotondate dei singoli prodotti non devono necessariamente sommare esattamente a 100. Né le commissioni lorde né una posizione elevata in classifica dimostrano una redditività, un'efficienza nell'uso del capitale o una qualità della consulenza superiori.
| Istituzione | Commissioni, milioni di USD | Variazione | Quota M&A | Quota azioni | Quota obbligazioni | Quota prestiti |
|---|---|---|---|---|---|---|
| JPMorgan | 9,373.98 | +27% | 32% | 17% | 24% | 27% |
| Goldman Sachs | 7,261.67 | +23% | 47% | 17% | 19% | 16% |
| BofA Securities | 6,624.60 | +27% | 22% | 14% | 29% | 35% |
| Morgan Stanley | 5,903.70 | +33% | 38% | 24% | 23% | 15% |
| Citi | 4,740.90 | +30% | 26% | 17% | 34% | 24% |
| Barclays | 3,538.96 | +18% | 23% | 14% | 36% | 26% |
| Wells Fargo | 2,781.51 | +30% | 12% | 8% | 39% | 40% |
| BNP Paribas | 2,498.77 | +25% | 14% | 6% | 49% | 32% |
| RBC Capital Markets | 2,428.66 | +22% | 23% | 8% | 35% | 34% |
| Jefferies | 2,421.11 | +49% | 46% | 22% | 10% | 22% |
| Totale del mercato rilevato | 120,764.79 | +17% | 29% | 13% | 33% | 25% |
Dati storici: rilevazione della classifica di investment banking del Financial Times, 10 luglio 2025, relativa al periodo 1 gennaio–31 dicembre 2024. Questa illustrazione datata non costituisce una classifica attuale.
Il prestito sindacato come contratto di finanziamento coordinato
Un prestito sindacato è un credito concesso da un gruppo di finanziatori a un unico debitore nell'ambito di un accordo comune. Un mandated lead arranger negozia le condizioni principali e coordina l'operazione. Il bookrunner raccoglie gli impegni e assegna gli importi ai partecipanti; un agente amministrativo gestisce comunicazioni, pagamenti e amministrazione contrattuale. I finanziatori partecipanti forniscono le quote concordate del funding e normalmente vantano crediti separati verso il debitore. I finanziatori appartenenti alla stessa tranche hanno generalmente pari grado, ma una linea può comprendere tranche con valute, scadenze, garanzie o priorità differenti. «Un unico accordo» non significa che ciascun finanziatore garantisca congiuntamente gli obblighi di tutti gli altri.
Il credito sindacato si colloca tra il credito di relazione bilaterale e il finanziamento obbligazionario. Un prestito bilaterale è negoziato con un solo finanziatore e spesso è relativamente semplice da modificare; può comunque essere trasferibile, subordinatamente al consenso e ad altre restrizioni. Le quote dei prestiti sindacati sono spesso negoziate su un mercato secondario, anche se contano le limitazioni alla cessione e le frizioni nel regolamento. Le obbligazioni offrono normalmente una maggiore standardizzazione e una distribuzione potenzialmente più ampia, mentre la rinegoziazione può essere più difficile quando la proprietà è dispersa. La liquidità è una questione di grado: né la quotazione di un'obbligazione né la trasferibilità giuridica di un prestito garantiscono un mercato attivo.
| Caratteristica | Prestito bilaterale | Prestito sindacato | Obbligazione |
|---|---|---|---|
| Relazione di finanziamento iniziale | Debitore e un finanziatore | Debitore e gruppo coordinato di finanziatori | Emittente e investitori in titoli |
| Canale informativo tipico | Informazioni private del finanziatore | Informativa contrattuale condivisa con i finanziatori | Informativa in fase di offerta e informativa periodica |
| Modifiche | Negoziazione diretta | Soglie contrattuali di voto e consenso | Condizioni del titolo e regole sul consenso degli obbligazionisti |
| Cessione | Può essere limitata | Spesso consentita alle condizioni dell'accordo | Generalmente trasferibile, con liquidità di mercato variabile |
La storica linea di Starwood Hotels & Resorts Worldwide mostra come le qualifiche corrispondano alle funzioni. Un prestito a termine di USD 250 milioni, della durata di due anni e sottoscritto il 30 maggio 2001, fu organizzato per esigenze generali dell'impresa. Il margine indicato era LIBOR più 125 punti base, con una commissione di impegno di 17.5 punti base. Deutsche Bank operava come mandated arranger, bookrunner e agente amministrativo; tra i partecipanti figuravano Deutsche Bank, Bank One, Citibank, Crédit Lyonnais e UBS. L'arranger progettava e sindacava l'operazione, mentre i partecipanti fornivano i fondi. Una commissione di impegno remunera la disponibilità di capacità finanziaria secondo il contratto; non va applicata automaticamente alla stessa base utilizzata per gli interessi sul capitale utilizzato.
Perché debitori, arranger e partecipanti scelgono la sindacazione
Per il debitore, la sindacazione può sostituire numerose negoziazioni separate con una linea coordinata, aumentare l'importo disponibile e migliorare la combinazione di condizioni economiche e non economiche. L'informativa privata ai finanziatori può inoltre preservare la riservatezza commerciale rispetto a un'offerta pubblica di titoli. Si tratta di riservatezza relativa, non di esenzione da ogni obbligo informativo: gli emittenti quotati possono comunque essere soggetti a obblighi di legge, e i finanziatori richiedono informazioni consistenti. Un accordo comune consente modifiche senza dover rinegoziare contratti completamente separati, sebbene le soglie di voto e gli interessi divergenti dei finanziatori possano comunque ostacolare la ristrutturazione.
Per l'arranger, un prestito di grandi dimensioni, se mantenuto integralmente, può superare un limite economico di concentrazione o un limite regolamentare applicabile alle esposizioni. La distribuzione riduce l'esposizione trattenuta, genera commissioni di organizzazione e underwriting e può sostenere una relazione più ampia con il cliente. Per i partecipanti, l'operazione offre diversificazione tra debitori, settori o paesi e utilizza capacità di finanziamento che la loro rete di originazione potrebbe non impiegare. Può inoltre avviare nuove relazioni con i clienti. Questi benefici dipendono dalle circostanze: acquistare un altro prestito in un settore già molto rappresentato non diversifica una banca soltanto perché il prestito è sindacato.
Il vantaggio informativo dell'arranger crea un problema di screening delegato. I partecipanti possono affidarsi eccessivamente all'arranger, mentre un arranger che prevede di distribuire gran parte dell'esposizione può avere incentivi più deboli a svolgere indagini. L'esposizione trattenuta, la reputazione, gli obblighi informativi contrattuali e la due diligence dei partecipanti contribuiscono ad allineare gli incentivi. I finanziatori non bancari, comprese le collateralised loan obligations e i fondi di investimento, sono particolarmente importanti nei prestiti a termine con rating più basso. La loro partecipazione redistribuisce il rischio di credito al di fuori delle banche finanziate dai depositi, ma queste possono restare esposte attraverso prestiti trattenuti, impegni di underwriting, linee di credito e relazioni con i nuovi detentori.
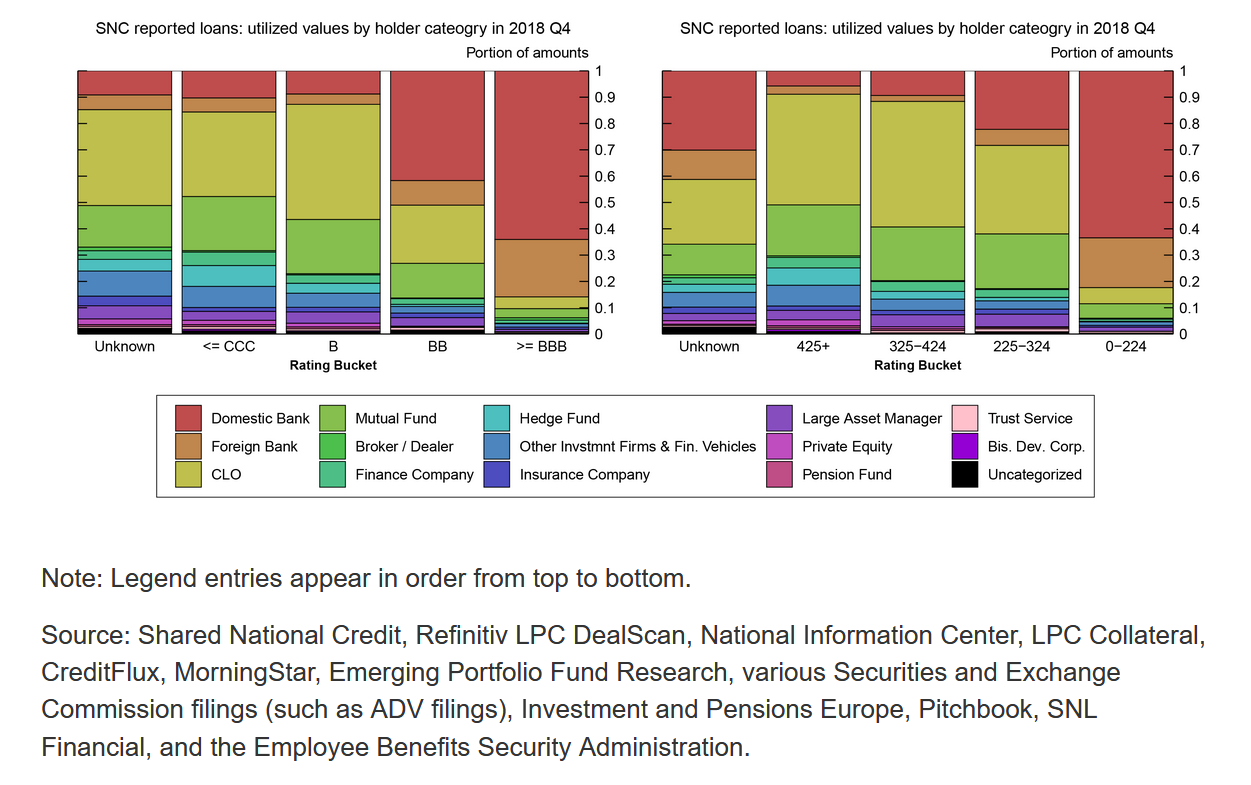
Una stima storica del mercato per il 2024 collocava i prestiti sindacati globali intorno a USD 5.9 mila miliardi, comprendenti circa USD 3.9 mila miliardi nelle Americhe, USD 1.0 mila miliardi in Europa e USD 0.6 mila miliardi nell'Asia-Pacifico escluso il Giappone; le categorie regionali selezionate non costituiscono una scomposizione esaustiva. Tra le grandi operazioni segnalate nel 2024–25 figuravano il rifinanziamento di ByteDance da USD 10.8 miliardi e il finanziamento dell'acquisizione di Nippon Steel, con un prestito ponte di JPY 2 mila miliardi e successivo funding subordinato di JPY 800 miliardi. La linea revolving di PIF da USD 15 miliardi, annunciata nell'agosto 2024, coinvolgeva 23 istituzioni internazionali e sostituiva la linea del 2021. Questi esempi distinguono il rifinanziamento del debito esistente, il finanziamento di un'acquisizione e il mantenimento di liquidità generale: la stessa forma contrattuale di base può servire scopi diversi.
La figura sulle detenzioni è un'analisi storica della Federal Reserve relativa al 2018 Q4: The U.S. Syndicated Term Loan Market: Who holds what and when? I volumi di mercato e gli esempi di ByteDance/Nippon sono stime datate di LSEG/Reuters; PIF conferma la propria linea nel suo annuncio dell'agosto 2024.
Interpretare i prezzi legati alla performance: la linea eBay
Una linea di credito revolving garantisce l'accesso a finanziamenti fino a un limite concordato, con utilizzi e rimborsi disciplinati dall'accordo. Impegno e utilizzo sono quindi grandezze differenti. L'accordo di eBay del 22 novembre 2011 prevedeva una linea revolving di USD 3 miliardi, con JPMorgan come agente amministrativo e diverse banche incaricate dell'organizzazione e delle funzioni di agenzia. La griglia dei prezzi collegava il margine di interesse e la commissione di impegno ai rating del debito del prenditore. Un punto base equivale a 0.01 punti percentuali: un margine dello 0.625% corrisponde a 62.5 punti base, da aggiungere al parametro di riferimento pertinente anziché sostituirlo.
| Livello e categoria di rating | Margine Eurocurrency | Margine sul tasso base alternativo | Commissione di impegno |
|---|---|---|---|
| I: almeno AA− / Aa3 | 0.625% | 0.000% | 0.050% |
| II: A+ / A1, inferiore a I | 0.750% | 0.000% | 0.060% |
| III: A / A2, inferiore a I–II | 0.875% | 0.000% | 0.080% |
| IV: A− / A3, inferiore a I–III | 1.000% | 0.000% | 0.100% |
| V: inferiore a IV | 1.125% | 0.125% | 0.150% |
Le etichette di rating riassumono le categorie S&P/Fitch e Moody’s riportate nell'accordo storico; le regole del contratto disciplinano i casi di rating divergenti. L'accordo richiedeva inoltre un rapporto consolidato di copertura degli interessi pari ad almeno 3.00 volte alla fine di ogni trimestre fiscale. Per interpretare questo requisito occorrono le definizioni contrattuali di risultato economico, oneri finanziari e perimetro di consolidamento. Un rapporto con lo stesso nome presente in una banca dati finanziaria può utilizzare un numeratore o un denominatore diverso.
La continuità del parametro di riferimento è un'altra questione contrattuale. Se il tasso di riferimento pubblicato scompare, le parti devono disporre di una clausola di fallback, di un meccanismo di sostituzione o di una modifica contrattuale; il solo spread indicato non può determinare gli interessi. Il LIBOR di questi esempi storici non è un parametro attualmente disponibile: le ultime rilevazioni sintetiche sono cessate dopo il 30 settembre 2024. Gli accordi moderni specificano comunemente parametri alternativi, convenzioni associate e meccanismi di aggiustamento. La lezione economica consiste nel leggere congiuntamente la clausola sul parametro, la convenzione di calcolo dei giorni, il margine, le commissioni, il limite minimo e il fallback.
Contratto storico: accordo di credito eBay del 22 novembre 2011. Sulla cessazione del parametro, si veda la conferma della FCA sulla fine del LIBOR.
Perché le griglie dei prezzi e i covenant sono complementari
La determinazione dei prezzi legata alla performance modifica il costo del debito al variare della qualità creditizia misurata. Premia una maggiore solidità finanziaria con uno spread inferiore e aumenta la remunerazione quando cresce la leva, si indeboliscono i risultati o scendono i rating. Può inoltre svolgere una funzione di screening dei richiedenti: un debitore che prevede privatamente un deterioramento ha meno motivi per accettare uno spread futuro in forte aumento. L'ottimismo dei manager può influenzare l'attrattiva percepita di questo contratto, ma non è corretto presumere che ogni manager sia eccessivamente ottimista. Il meccanismo funziona solo nella misura in cui l'indicatore scelto è informativo e sufficientemente resistente alle manipolazioni.
| Livello | Spread sul LIBOR | Categoria di rating del debito | Intervallo del rapporto di copertura degli interessi |
|---|---|---|---|
| 1 | 0.30% | A2 / A o superiore | Almeno 6.25 volte |
| 2 | 0.35% | A3 / A− | Almeno 5.75, inferiore a 6.25 |
| 3 | 0.40% | Baa1 / BBB+ | Almeno 5.00, inferiore a 5.75 |
| 4 | 0.55% | Baa2 / BBB | Almeno 4.50, inferiore a 5.00 |
| 5 | 0.65% | Baa3 / BBB− | Almeno 3.75, inferiore a 4.50 |
| 6 | 0.80% | Inferiore a Baa3 / BBB− | Inferiore a 3.75 |
Lo stesso accordo storico imponeva un indice di leva massimo, definito contrattualmente, di 0.62 e una copertura minima degli interessi di 3.25 volte. La fascia più bassa della griglia inizia sotto 3.75, mentre il covenant viene violato sotto 3.25; queste soglie sono collegate, ma non identiche. Il meccanismo dei prezzi gestisce un intervallo di deterioramento, mentre il covenant introduce un punto di intervento distinto. Una violazione può attivare obblighi di consenso, rinegoziazione, restrizioni o rimedi contrattuali; non comporta automaticamente una liquidazione immediata.
Perché non limitarsi ad aumentare progressivamente i tassi? Oneri finanziari più elevati possono ridurre ulteriormente la copertura e il merito creditizio, provocando un altro aumento del tasso. In condizioni di difficoltà sufficientemente gravi, questa retroazione può danneggiare la capacità di rimborso anziché proteggere i finanziatori. I covenant consentono alle parti di intervenire sui comportamenti e sui diritti di controllo, invece di affidarsi soltanto al prezzo. Le scadenze brevi sono un sostituto imperfetto: un rifinanziamento frequente permette di rivedere prezzi e valutazioni, ma espone il debitore alla possibilità che il funding venga completamente meno. Questo rischio di rinnovo è diverso dal pagamento di uno spread più alto concordato in anticipo. Il credito a breve termine è particolarmente rilevante quando risulta difficile applicare indicatori dettagliati di performance o covenant effettivamente azionabili.
Dall'originazione dei prestiti ai titoli garantiti da attività
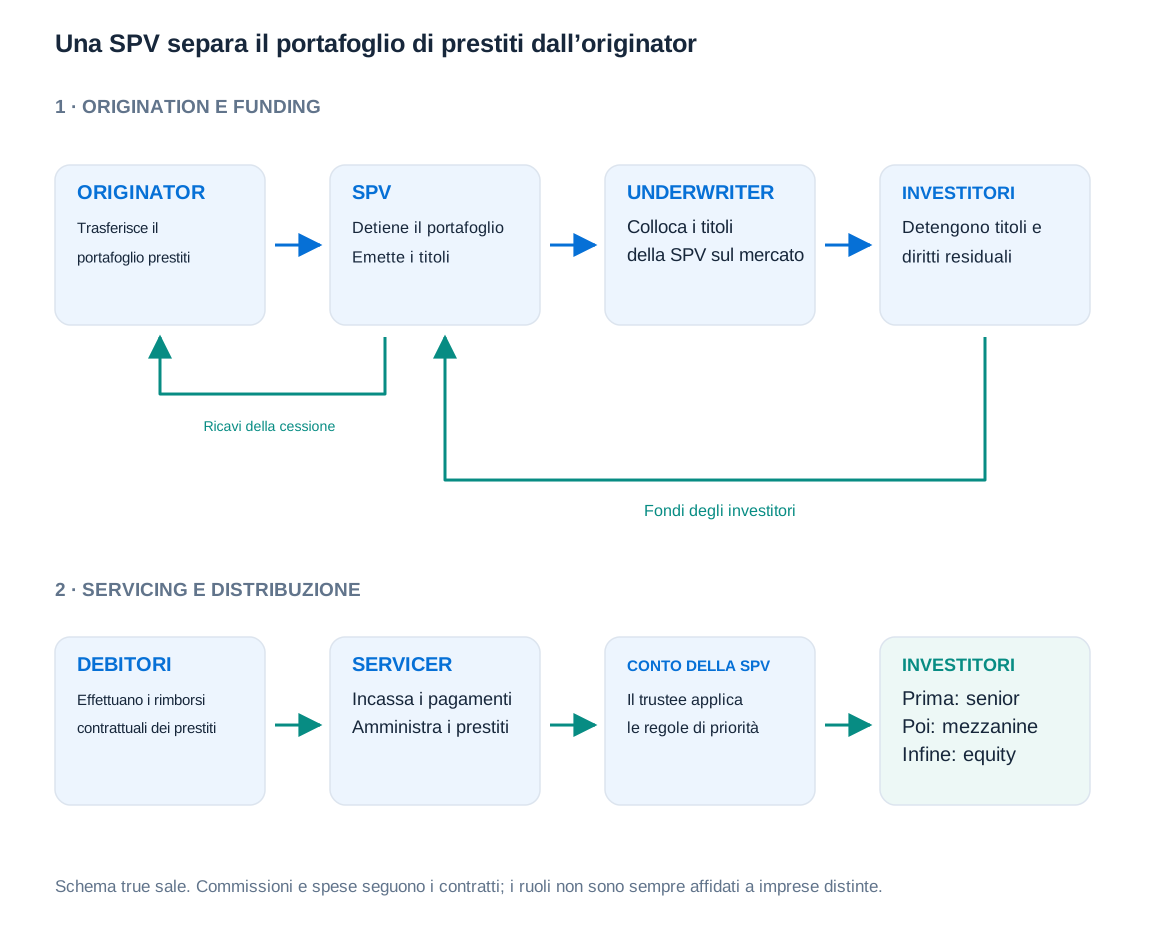
La cartolarizzazione trasforma i cash flow di un portafoglio di attività in titoli. In una tipica operazione con cessione delle attività, un originator vende crediti a una società veicolo, che finanzia l'acquisto emettendo titoli. I debitori continuano a pagare capitale e interessi; il servicer incassa questi pagamenti e gestisce le inadempienze, mentre un trustee o un agente pagatore distribuisce gli importi secondo il contratto. Un underwriter contribuisce a strutturare e collocare i titoli. Il rafforzamento del merito creditizio può derivare dalla subordinazione, da garanzie eccedenti, da riserve o da una garanzia di terzi, per la quale può essere richiesta una commissione. Le commissioni riducono le risorse infine disponibili per gli investitori e devono essere incluse nella valutazione.
Il veicolo e l'underwriter svolgono ruoli distinti, anche quando società collegate assolvono più funzioni. La segregazione delle attività dipende dalla struttura giuridica, dall'efficacia degli accordi e dal trattamento in caso di insolvenza, non dal semplice fatto di definire un'entità «veicolo». Anche la cancellazione contabile delle attività e il beneficio sui requisiti patrimoniali richiedono condizioni specifiche. Le cartolarizzazioni sintetiche trasferiscono un rischio di credito definito senza necessariamente vendere i prestiti sottostanti. In entrambe le forme, il trasferimento del rischio va valutato sul piano economico: tranche junior trattenute, impegni di liquidità o sostegno implicito possono lasciare l'originator esposto.
| Categoria | Crediti sottostanti tipici | Distinzione interpretativa |
|---|---|---|
| RMBS | Mutui residenziali | Titoli garantiti da mutui residenziali |
| CMBS | Mutui su immobili commerciali | I cash flow dipendono dai debitori commerciali e dai redditi immobiliari |
| CLO | Prestiti alle imprese | Una collateralised loan obligation è comunemente considerata una forma di CDO |
| CBO / CDO in senso ampio | Obbligazioni o altri crediti | Le collateralised bond/debt obligations descrivono la composizione delle attività a garanzia |
| ABS in senso stretto | Prestiti auto e al consumo, carte di credito, leasing di attrezzature, prestiti agli studenti e crediti commerciali | Esclude le categorie riportate separatamente come MBS o CDO/CLO |
| Crediti specializzati | Finanziamenti delle scorte dei concessionari, premi assicurativi, leasing di aeromobili, crediti cinematografici o sanitari, royalty musicali e pagamenti delle lotterie | Richiede un'analisi giuridica e dei cash flow specifica del portafoglio |
«ABS» può quindi essere un termine generale per i titoli garantiti da attività oppure una categoria statistica ristretta. I crediti legati alle assicurazioni sulla vita e i titoli con garanzia esterna, o «wrapped», aggiungono altri rischi, tra cui le ipotesi sugli eventi assicurati e il merito creditizio del garante. La sola etichetta non determina la qualità, la scadenza o la liquidità dell'investimento.
Leggere le statistiche del mercato delle cartolarizzazioni senza confondere consistenze e flussi
Le emissioni misurano i titoli creati durante un periodo; il volume in essere misura i titoli ancora esistenti a una certa data. Una consistenza accumula le emissioni passate al netto dei rimborsi e di altre variazioni. Valuta, copertura geografica e classificazione devono coincidere prima di confrontare i totali. I titoli ipotecari delle agenzie sono particolarmente importanti negli Stati Uniti, per il ruolo del finanziamento immobiliare legato ad agenzie ed entità sponsorizzate dal governo, mentre le classificazioni europee identificano separatamente consistenti portafogli di crediti alle PMI e altre attività a garanzia.
| Categoria di attività a garanzia | Emissioni |
|---|---|
| ABS | 62.7 |
| CDO/CLO | 49.2 |
| CMBS | 2.8 |
| RMBS | 120.4 |
| PMI | 9.8 |
| Imprese | 0.0 |
| Totale | 244.9 |
| Categoria di attività a garanzia | Emissioni |
|---|---|
| ABS | 280.1 |
| CDO | 78.2 |
| MBS di agenzie | 1,122.4 |
| CMBS non di agenzie | 46.3 |
| RMBS non di agenzie | 21.3 |
| Totale rilevato | 1,548.4 |
Le classificazioni regionali differiscono: prima del confronto occorre quindi verificare le categorie con nomi simili. Il totale statunitense pubblicato differisce di 0.1 dalla somma delle componenti arrotondate. Per i titoli in essere, le rilevazioni storiche mantenute sono volutamente datate separatamente qui sotto. Non possono essere interpretate come un confronto alla stessa data o come crescita da una regione all'altra.
| Attività a garanzia | In essere |
|---|---|
| Auto | 71.9 |
| Carte | 26.0 |
| ABS di PMI | 114.4 |
| CMBS | 29.8 |
| Credito al consumo | 88.1 |
| Leasing | 10.6 |
| RMBS | 539.0 |
| Altro | 47.1 |
| Totale rilevato esclusi CLO/CDO | 926.8 |
| CLO/CDO | 235.6 |
| Totale inclusi CLO/CDO | 1,162.4 |
| Attività a garanzia | In essere |
|---|---|
| ABS | 1,386.5 |
| MBS di agenzie | 8,134.8 |
| RMBS non di agenzie | 734.4 |
| CMBS non di agenzie | 588.4 |
| Totale | 10,844.1 |
Dati storici AFME/SIFMA; i totali delle componenti europee possono differire di 0.1 per gli arrotondamenti. La rilevazione storica AFME del Q1 2025 conferma, per l'anno solare 2024, emissioni totali di EUR 244.9 miliardi in Europa e di EUR 1,548.4 miliardi negli Stati Uniti. La precedente consistenza statunitense figura nelle tabelle storiche AFME sui volumi in essere, espressi in miliardi di EUR.
Priorità delle tranche, soglie di attacco e cascata delle perdite
La suddivisione in tranche crea diritti diversi sullo stesso portafoglio. Gli investitori senior hanno priorità; gli investitori mezzanine assorbono le perdite dopo l'esaurimento della posizione che sopporta le prime perdite; la tranche equity riceve il residuo. La priorità può sostenere un rating elevato, ma non implica automaticamente un rating AAA e non elimina il rischio. La tranche equity può avere un rendimento atteso elevato, ma costituisce un diritto residuale, non necessariamente un debito che paga una cedola elevata garantita. Le effettive cascate di pagamenti assegnano inoltre separatamente commissioni, interessi e capitale, e le soglie legate alla performance possono deviare i flussi dagli investitori junior prima che si manifestino perdite definitive sul capitale.
Prima della crisi finanziaria globale, uno degli elementi di attrattiva della suddivisione in tranche era la possibilità di creare un'ampia componente senior con rating elevato a partire da attività di qualità creditizia individuale più moderata, accanto a piccole componenti più rischiose. La domanda delle istituzioni interessate a titoli con rating elevato contribuiva a sostenere questo mercato. Il rating dipendeva dalla subordinazione e dalle ipotesi dei modelli sul portafoglio; non rendeva più sicuri i debitori sottostanti. Errori sugli shock comuni o sui recuperi potevano quindi compromettere anche una tranche senior consistente.
Sia il capitale iniziale del portafoglio, le perdite cumulate in proporzione a tale capitale, e siano e le soglie di attacco e di esaurimento della tranche. Il capitale della tranche è . L'importo e la frazione di perdita sono:
La soglia di attacco è il cuscinetto di perdite sottostante alla tranche; la soglia di esaurimento è il livello di perdita che la azzera. Tutte e tre le percentuali devono usare come denominatore lo stesso portafoglio. In un portafoglio di 100 con equity di 3, mezzanine di 7 e crediti senior di 90, le coppie soglia di attacco/soglia di esaurimento sono 0%/3%, 3%/10% e 10%/100%. Se prestiti per 10 vanno in default con una perdita in caso di default del 40%, il portafoglio perde 4, non 10. La tranche equity perde tutti i suoi 3; la mezzanine perde 1, ossia ; la senior non perde nulla. Il capitale residuo del portafoglio è 96 e i capitali residui delle tranche sommano agli stessi 96.
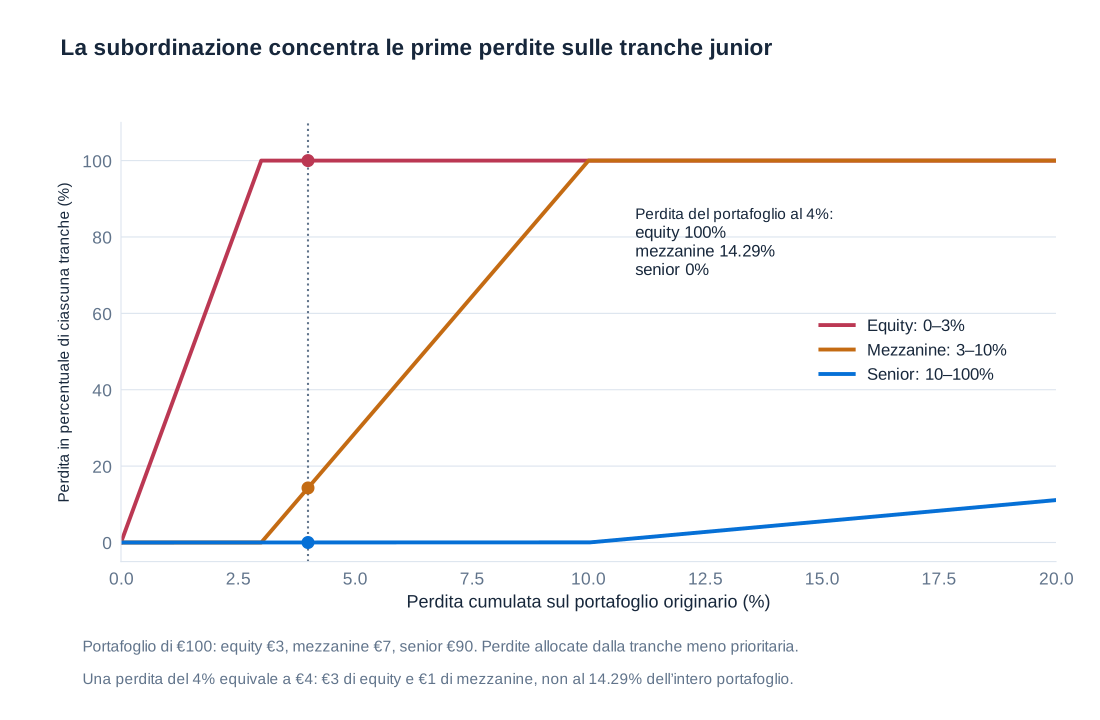
Un secondo esempio svolto utilizza un portafoglio di EUR 100 milioni con una tranche equity 0–5%, una mezzanine 5–15% e una tranche senior dell'85%. Con una perdita del portafoglio del 9%, la mezzanine perde il 4% del capitale del portafoglio, equivalente al 40% del proprio capitale. Con perdite di EUR 12 milioni, l'equity ne assorbe 5 e la mezzanine 7; il tasso di perdita della mezzanine è del 70%. Con perdite di EUR 18 milioni, entrambe le componenti junior sono esaurite e la senior perde EUR 3 milioni, ossia . Questi calcoli utilizzano confini delle tranche diversi da quelli dell'esempio precedente e non vanno confusi.
| Perdita del portafoglio | Perdita della tranche equity | Perdita della mezzanine | Perdita della senior | Capitale mezzanine perso |
|---|---|---|---|---|
| 3 | 3 | 0 | 0 | 0% |
| 9 | 5 | 4 | 0 | 40% |
| 12 | 5 | 7 | 0 | 70% |
| 15 | 5 | 10 | 0 | 100% |
| 18 | 5 | 10 | 3 | 100% |
| 20 | 5 | 10 | 5 | 100% |
Un calcolo completo di cartolarizzazione di due prestiti
Si considerino due prestiti annuali di EUR 100 ciascuno, entrambi con interessi contrattuali nulli. Il prestito 1 ha probabilità di default del 5%, il prestito 2 del 10%, e il recupero in caso di default è del 50% per ciascuno. I default sono indipendenti. Di conseguenza, ciascun prestito paga EUR 100 oppure EUR 50 e il portafoglio paga EUR 200, EUR 150 oppure EUR 100. Le probabilità si moltiplicano perché l'indipendenza è un'ipotesi esplicita; la semplice somiglianza tra i debitori non la giustificherebbe.
| Risultato | Calcolo della probabilità | Probabilità | Pagamento del portafoglio | Pagamento alla senior | Pagamento alla tranche equity |
|---|---|---|---|---|---|
| Nessun default | 85.5% | EUR 200 | EUR 130 | EUR 70 | |
| Solo il prestito 1 va in default | 4.5% | EUR 150 | EUR 130 | EUR 20 | |
| Solo il prestito 2 va in default | 9.5% | EUR 150 | EUR 130 | EUR 20 | |
| Entrambi vanno in default | 0.5% | EUR 100 | EUR 100 | EUR 0 |
Il credito senior non riceve interamente i suoi EUR 130 solo quando entrambi i prestiti vanno in default, quindi la sua probabilità di default è dello 0.5%. Secondo la corrispondenza dei rating deliberatamente semplificata riportata sotto, viene classificato Baa. La corrispondenza è una convenzione dell'esercizio illustrativo, non la metodologia generale di rating di un'agenzia: i rating effettivi dipendono anche dall'orizzonte temporale, dalla struttura dello strumento e da altri criteri. Gli intervalli arrotondati indicati lasciano piccoli vuoti; questi non influiscono su una probabilità esattamente pari allo 0.5% e non vanno considerati un algoritmo di classificazione completo.
| Etichetta di rating | Intervallo indicato della probabilità di default annuale |
|---|---|
| Aaa | Al massimo 0.02% |
| Aa | 0.03%–0.10% |
| A | 0.11%–0.24% |
| Baa | 0.25%–0.58% |
| Ba | Oltre 0.58% |
La perdita attesa del portafoglio è euro. La perdita attesa della senior è euro, lasciando EUR 7.35 di perdita attesa alla tranche equity. I pagamenti attesi sono quindi EUR 129.85 ed EUR 62.65, che sommano a EUR 192.50. Una bassa probabilità di default della senior non va confusa con l'assenza di gravità della perdita: condizionatamente al default, in questo esempio la senior perde del capitale.
Correlazione e insufficienza della sola perdita attesa del portafoglio
La valutazione del portafoglio dipende dai confini delle tranche, dagli interessi prodotti dalle attività, dalle perdite attese e dalla distribuzione congiunta delle perdite. Con molti rischi indipendenti, la diversificazione concentra le perdite medie effettive intorno al loro valore atteso. Un'esposizione comune a una regione, a un settore o a uno shock macroeconomico può invece generare molti default simultanei. L'analogia è tra calcolare la media di lanci indipendenti di dadi e fare in modo che ogni dado mostri lo stesso risultato: distribuzioni individuali identiche non producono necessariamente la stessa distribuzione della media.
L'esempio dei due prestiti rende preciso questo punto. Manteniamo fisse la probabilità di default e la quota di recupero di ciascun prestito e indichiamo con la probabilità che entrambi vadano in default. Le quattro probabilità diventano , , e , con . L'indipendenza dà ; la dipendenza positiva la aumenta. Il pagamento atteso del portafoglio resta EUR 192.50, ma quello della senior è e quello della tranche equity è . In questa struttura, una maggiore probabilità di default congiunto trasferisce quindi pagamento atteso dalla senior all'equity. Quest'ultima beneficia della maggiore probabilità dell'esito senza perdite, mentre il suo pagamento minimo è limitato a zero.
Questo confronto mantiene fissi i rischi marginali di default. Non afferma che una crisi economica favorisca ogni investitore in tranche equity: una crisi può contemporaneamente aumentare le probabilità di default, ridurre i recuperi, compromettere la liquidità e modificare i tassi di attualizzazione. Né l'effetto sulle tranche mezzanine deve necessariamente essere monotono. I prezzi delle tranche richiedono l'intera distribuzione e ipotesi di valutazione; il solo calcolo della perdita attesa non è una valutazione di mercato.
Trasferimento del rischio, incentivi e stabilità finanziaria
Per un originator, la cartolarizzazione può liberare funding, diversificare l'esposizione creditizia e consentire una maggiore specializzazione nell'originazione, nella valutazione del credito e nel servicing. Può ridurre gli squilibri di tasso d'interesse o di liquidità quando attività di lunga durata sono finanziate con titoli adeguatamente abbinati. Può anche ridurre i requisiti patrimoniali regolamentari quando sono soddisfatte le condizioni applicabili al trasferimento del rischio. Si tratta di benefici potenziali, non di conseguenze automatiche: un veicolo di cartolarizzazione finanziato con titoli a breve termine può a sua volta effettuare trasformazione delle scadenze, e garanzie trattenute o linee di liquidità possono riportare il rischio alla banca.
A livello di sistema, distribuire i rischi a investitori con orizzonti lunghi e un'effettiva capacità di assorbire perdite può migliorare la resilienza. La suddivisione in tranche può adattare i diritti a differenti tolleranze al rischio, mentre la diversificazione riduce le concentrazioni individuali. Al contrario, strutture opache possono nascondere esposizioni correlate e trasferire perdite a istituzioni indebitate o a investitori vulnerabili ai riscatti. Un numero elevato di detentori non implica che ciascuno possa assorbire la quota assegnata. La domanda rilevante è chi sopporta in ultima analisi le perdite e come si finanzia quel soggetto.
La selezione avversa nasce perché gli originator conoscono le attività meglio degli acquirenti. L'azzardo morale nasce quando la prospettiva di vendere i prestiti indebolisce l'impegno nello screening o nel servicing. Dichiarazioni, garanzie contrattuali, informativa, due diligence degli investitori ed esposizione economica trattenuta affrontano questi problemi. Il quadro europeo sulle cartolarizzazioni comprende obblighi di due diligence e il mantenimento di un interesse economico netto rilevante minimo del 5% secondo metodi di mantenimento specificati. Il mantenimento del rischio non garantisce una concessione prudente del credito, e la riduzione dei requisiti patrimoniali è distinta dal semplice rispetto di una regola sul mantenimento.
Le conseguenze giuridiche possono essere considerevoli. Nel gennaio 2017 il Dipartimento di Giustizia statunitense annunciò un accordo transattivo civile di USD 7.2 miliardi relativo agli RMBS di Deutsche Bank del 2006–07: USD 3.1 miliardi di sanzione civile e USD 4.1 miliardi di misure a favore dei consumatori. I fatti riconosciuti comprendevano informazioni fuorvianti su prestiti difettosi, decisioni di due diligence influenzate dal desiderio di mantenere i rapporti commerciali con gli originator e utilizzo di precedenti punteggi creditizi dei debitori nonostante il successivo deterioramento. Questi fatti collegano direttamente il problema degli incentivi alla qualità dell'informativa. Altre importanti transazioni sugli RMBS comprendevano circa USD 5 miliardi per Goldman Sachs e USD 13 miliardi per JPMorgan. Questi importi sono pacchetti transattivi, non necessariamente sanzioni dello stesso tipo pagate interamente in denaro.
Una stima storica più ampia pubblicata nel 2015 collocava i costi del contenzioso bancario intorno a USD 260 miliardi, con ulteriori USD 65 miliardi previsti. Le sue categorie comprendevano vendite scorrette di prodotti ipotecari per USD 110 miliardi, polizze di protezione dei pagamenti nel Regno Unito per USD 43 miliardi, manipolazione del mercato valutario per USD 15 miliardi, manipolazione di LIBOR/EURIBOR per USD 10 miliardi e vicende di riciclaggio per USD 15 miliardi. Queste categorie selezionate non sommano al totale complessivo e non costituiscono una stima attuale. Illustrano come i rischi legali e di condotta attraversino prodotti diversi, creando incentivi a investire nei controlli e nella compliance.
Fonti giuridiche: Regolamento UE 2017/2402, in particolare due diligence e mantenimento del rischio; annuncio del DOJ sulla transazione di Deutsche Bank. La più ampia stima del contenzioso del 2015 è una raccolta datata del Financial Times, non una serie ufficiale armonizzata.
Finanziamento delle acquisizioni: dall'impegno al funding permanente
L'accordo di acquisizione e il suo finanziamento seguono tempistiche differenti. Un offerente può aver bisogno di dimostrare credibilmente la disponibilità dei fondi prima della firma, mentre l'approvazione delle autorità e il completamento sono ancora lontani mesi. Emettere subito tutto il debito o il capitale permanente potrebbe creare costi di mantenimento non necessari o rivelare prematuramente un'operazione riservata. Una linea ponte fornisce funding temporaneo impegnato, subordinato alle condizioni concordate, finché non possa essere sostituito da liquidità, dismissioni, obbligazioni, capitale proprio o prestiti a termine. Un prestito ponte non è necessariamente revolving: alcuni sono finanziamenti a termine senza diritto a riutilizzare gli importi rimborsati.
Prima del completamento, i finanziatori affrontano rischi connessi agli impegni, alla capacità di funding, alla documentazione e alla sindacazione, anche quando il prestito non è utilizzato. Il principale rischio di «hung bridge» si manifesta se l'acquisizione si conclude e la banca deve erogare i fondi proprio quando i mercati dei capitali non consentono più il rifinanziamento alle condizioni previste. La banca potrebbe allora dover mantenere un'esposizione maggiore o più lunga del previsto. Le commissioni remunerano gli impegni e il lavoro di organizzazione; gli interessi remunerano i fondi utilizzati. Un'acquisizione fallita può eliminare la necessità di utilizzare la linea se le condizioni contrattuali lo impediscono, ma le conseguenze precise dipendono dalla documentazione.
Il finanziamento permanente dovrebbe essere coerente con i cash flow sostenibili dell'impresa risultante e con la struttura finanziaria obiettivo. Le sinergie attese non diventano automaticamente liquidità disponibile per il servizio del debito al momento del completamento. I costi di integrazione, le flessioni cicliche, le passività legali, le garanzie, i vincoli dei covenant e le scadenze di rifinanziamento incidono tutti sulla capacità di indebitamento. Un'operazione può essere interessante sul piano della valutazione strategica e avere comunque una struttura finanziaria fragile.
Bayer–Monsanto: un caso di finanziamento in più fasi
L'operazione Bayer–Monsanto dimostra perché l'impegno su un prestito ponte e l'importo poi effettivamente utilizzato differiscono. Prima dell'accordo del settembre 2016, Bayer organizzò circa USD 56.9 miliardi di finanziamenti bancari, inizialmente con cinque banche e successivamente sindacati in modo più ampio. Il valore annunciato dell'operazione, interamente in contanti, era di circa USD 66 miliardi. Il completamento avvenne il 7 giugno 2018, dopo un lungo procedimento antitrust; il valore dell'operazione comunicato da Bayer alla chiusura era di circa USD 63 miliardi, incluso il debito netto. Sono valori misurati in fasi diverse, non importi da sommare.
| Data | Fase del finanziamento o dell'operazione | Funzione economica |
|---|---|---|
| Settembre 2016 | Circa USD 56.9 miliardi di finanziamento ponte impegnato; accordo di fusione firmato il 14 settembre | Dimostra la capacità di finanziamento prima dell'emissione permanente |
| Novembre 2016 | Circa USD 4.2 miliardi di obbligazioni a conversione obbligatoria | Fornisce funding con successiva conversione obbligatoria in capitale proprio |
| Dicembre 2016 | Gli azionisti Monsanto approvano l'operazione | Fa avanzare il completamento mentre prosegue l'esame delle autorità |
| Giugno 2017 | Obbligazione scambiabile da EUR 1 miliardo, pari a circa USD 1.2 miliardi | Raccoglie liquidità tramite un titolo scambiabile con azioni Covestro |
| Gennaio e maggio 2018 | Vendite di azioni Covestro per circa EUR 1.8 miliardi ed EUR 2.2 miliardi | Riduce il finanziamento necessario tramite il prestito ponte |
| Aprile 2018 | Collocamento azionario di EUR 3 miliardi presso un'entità di investimento di Singapore | Finanzia l'acquisizione e rafforza il capitale proprio |
| Giugno 2018 | Aumento di capitale in opzione con raccolta netta di circa EUR 6 miliardi | Aggiunge funding permanente sotto forma di capitale proprio |
| 7 giugno 2018 | Completamento dell'acquisizione; utilizzo iniziale del prestito ponte per circa USD 43 miliardi | Copre il fabbisogno finanziario richiesto al completamento |
| Da giugno 2018 in avanti | Emissioni obbligazionarie di USD 15 miliardi ed EUR 5 miliardi, oltre a cash flow e ricavi da dismissioni | Sostituisce gran parte del prestito ponte utilizzato con fonti a più lungo termine |
| 31 dicembre 2018 | Finanziamento dell'acquisizione ancora in essere per USD 4.9 miliardi | Mostra che il rifinanziamento è stato consistente, ma non ancora completato |
L'intervallo tra firma e completamento fu di circa 21 mesi, a dimostrazione della necessità di gestire i periodi di disponibilità e le condizioni di proroga quando l'approvazione richiede più tempo di un breve orizzonte iniziale di finanziamento. Non si deve dedurre che ogni prestito ponte scada automaticamente 12 mesi dopo la firma: la scadenza di un prestito utilizzato e il periodo durante il quale un impegno può essere utilizzato sono concetti contrattuali distinti. La sequenza del finanziamento combinava raccolta di fondi prima della chiusura e rifinanziamento successivo; inoltre, un'obbligazione scambiabile, una a conversione obbligatoria e un'obbligazione ordinaria hanno implicazioni diverse per gli assetti proprietari futuri e il rimborso.
Le relazioni annuali identificano commissioni di impegno e connesse al finanziamento sindacato per EUR 51 milioni nel 2016, EUR 210 milioni nel 2017 ed EUR 124 milioni nel 2018, per un totale di EUR 385 milioni. Queste sono separate dagli interessi sugli utilizzi e dai costi di consulenza o integrazione non correlati. Il caso spiega quindi perché un impegno non utilizzato possa generare ricavi significativi per i finanziatori e costi per il debitore. Mostra inoltre perché l'intero impegno non debba essere considerato utilizzato per tutto il periodo tra firma e chiusura.
Bilanci originali: la relazione annuale 2016, il bilancio 2017 e la relazione annuale 2018 di Bayer. Gli USD 4.9 miliardi ancora in essere corrispondono all'importo di fine anno indicato nelle note sul finanziamento del 2018.
Amazon–Whole Foods: determinare il prezzo dell'incentivo a rifinanziare
L'impegno di Amazon del giugno 2017 prevedeva fino a USD 13.7 miliardi attraverso funding permanente e, nella misura ancora necessaria, una linea ponte a termine senior non garantita di 364 giorni. I prezzi variavano sia con il rating del debitore sia con il tempo trascorso dal completamento. Nella categoria di rating più elevata, il margine sul LIBOR passava da 75 punti base nel primo intervallo di 90 giorni a 150 punti base dal giorno 270. Margini crescenti incoraggiano un rifinanziamento tempestivo dopo il completamento, quando la linea temporanea non serve più a garantire la certezza dell'operazione.
| Livello di rating | Giorni 0–89 | Giorni 90–179 | Giorni 180–269 | Dal giorno 270 in avanti | Commissione sul non utilizzato |
|---|---|---|---|---|---|
| I: A+ / A1 o superiore | 75 | 100 | 125 | 150 | 5 |
| II: A / A2 | 100 | 125 | 150 | 175 | 7 |
| III: A− / A3 o inferiore | 100 | 125 | 150 | 175 | 9 |
La tabella è uno schema storico basato su un parametro di riferimento; non è una quotazione attuale del costo del credito. Il contratto prevedeva anche margini sul tasso base alternativo e specificava quando iniziassero le commissioni sul non utilizzato. Per esempio, i margini sul tasso base del Livello I erano 0, 0, 25 e 50 punti base nei quattro intervalli; quelli del Livello II erano 0, 0, 50 e 75; quelli del Livello III erano 0, 25, 50 e 75. Le differenze tra le convenzioni dei parametri impediscono di confrontare questi margini senza conoscere i tassi base corrispondenti. Sul piano economico, l'aumento per scaglioni temporali affronta gli incentivi successivi al contratto a mantenere in essere il prestito ponte, mentre la variazione legata al rating remunera la qualità creditizia.
Documento originale: la lettera di impegno di Amazon del 15 giugno 2017, Allegato 10.1, comprensiva della griglia dei prezzi. La lezione del modello è che il prezzo di un prestito può rispondere al tempo trascorso oltre che al rischio del debitore.