
Le figure riprodotte dalle fonti conservano le etichette originali; i grafici ridisegnati, le didascalie, le tabelle e le spiegazioni sono in italiano.
1. Intermediazione finanziaria e sistema bancario
Un sistema finanziario collega le decisioni di risparmio, investimento, indebitamento e pagamento. Una famiglia può voler preservare il proprio potere d'acquisto per la pensione, un'impresa può aver bisogno di fondi prima di poter produrre e vendere e uno Stato può finanziare infrastrutture i cui benefici si estendono per decenni. Questi progetti raramente coincidono per importo, tempistica o disponibilità ad assumere rischi. I mercati e gli intermediari finanziari li rendono più compatibili creando diritti finanziari, producendo informazioni, distribuendo il rischio e gestendo le infrastrutture attraverso cui circolano moneta e titoli. Il loro contributo economico dipende dall'efficacia con cui svolgono questi compiti, non semplicemente dal volume delle operazioni elaborate.
L'attività bancaria presenta una dimensione legata allo sviluppo e una legata alla stabilità. Il Premio Nobel per la pace del 2006, assegnato a Muhammad Yunus e Grameen Bank, ha riconosciuto il legame tra accesso alla finanza e sviluppo dal basso. Il premio per l'economia del 2022, assegnato a Ben Bernanke, Douglas Diamond e Philip Dybvig, ha riconosciuto le ricerche sulle banche e sulle crisi finanziarie. Queste prospettive sono complementari: le istituzioni che ampliano l'accesso a servizi finanziari utili possono anche diventare fragili quando le promesse fatte ai risparmiatori sono più facilmente esigibili di quanto le loro attività siano liquidabili.
Il contributo della finanza all'economia reale
La finanza può migliorare la produzione indirizzando le risorse verso progetti capaci di impiegarle produttivamente. Mobilitare il risparmio consente investimenti superiori a quelli finanziabili da un singolo risparmiatore. Lo screening aiuta a distinguere un'impresa economicamente sostenibile da una proposta poco plausibile. Il monitoraggio permette a chi fornisce fondi di individuare distrazioni di risorse, assunzione eccessiva di rischi o peggioramenti dei risultati. La condivisione del rischio rende possibili investimenti che una singola famiglia con un patrimonio non diversificato potrebbe rifiutare. Pagamenti e regolamento consentono di scambiare in modo affidabile i beni, i servizi e i diritti finanziari che ne derivano. Questi meccanismi spiegano perché lo sviluppo finanziario possa sostenere quello economico anche senza aumentare il tasso di risparmio aggregato dell'economia.
Esiste anche un beneficio diretto per le famiglie attraverso la stabilizzazione dei consumi nel tempo. Il reddito e la spesa desiderata non devono necessariamente manifestarsi nello stesso anno. Uno studente può indebitarsi durante gli studi e rimborsare il prestito con i redditi successivi; un lavoratore può risparmiare durante la vita lavorativa e consumare tali risparmi in pensione. L'assicurazione trasferisce risorse verso situazioni sfavorevoli, come malattie o danni patrimoniali. Questo miglioramento non autorizza a spendere senza limiti: l'indebitamento rimane vincolato alla futura capacità di rimborso, mentre l'assicurazione richiede prezzi e incentivi sostenibili. Una finanza ben progettata modifica la collocazione temporale e la distribuzione dei consumi senza eliminare il vincolo delle risorse dell'economia.
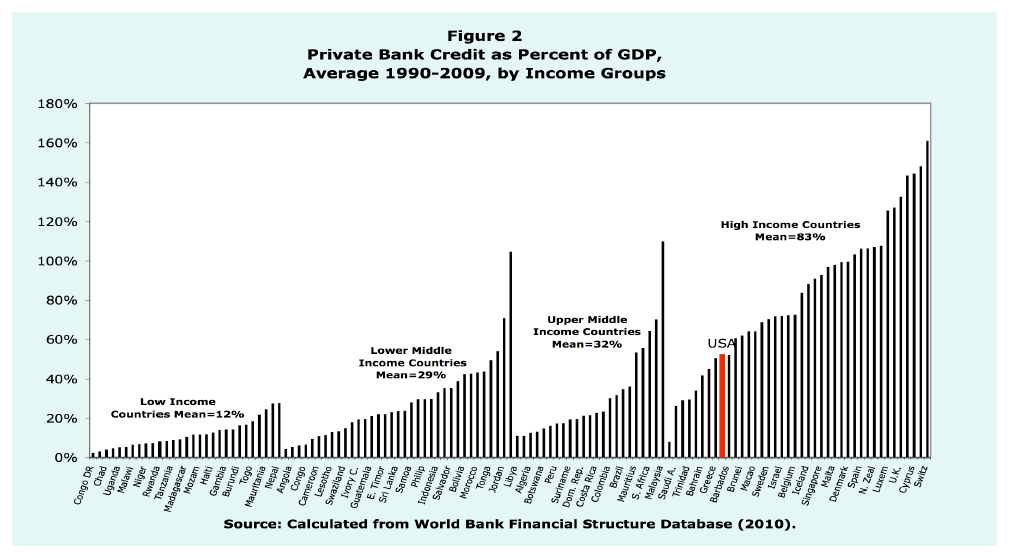
I confronti storici mostrano un credito bancario al settore privato in rapporto al PIL molto più elevato in numerose economie ad alto reddito rispetto a quelle a basso reddito. Nel confronto relativo al periodo 1990–2009 riportato sotto, le medie dei gruppi indicate sono circa il 12% per i paesi a basso reddito, il 29% per quelli a reddito medio-basso, il 32% per quelli a reddito medio-alto e l'83% per quelli ad alto reddito. La dispersione all'interno di ciascun gruppo è considerevole. Questi valori descrivono un'associazione, non un esperimento controllato: il reddito può aumentare la domanda di servizi finanziari sofisticati, istituzioni efficaci possono favorire sia lo sviluppo sia il credito e il credito stesso può sostenere gli investimenti. Un'interpretazione causale richiede un disegno di ricerca capace di distinguere questi canali.
Allocazione del capitale e limiti dell'espansione finanziaria
L'allocazione del capitale riguarda quali imprese e progetti ottengono risorse, non soltanto la quantità di risorse disponibili. Se due imprese per altri aspetti comparabili affrontano vincoli finanziari molto diversi, quella più produttiva può rimanere troppo piccola mentre quella meno produttiva conserva il capitale. La produzione aggregata può quindi essere inferiore a quella ottenibile con un'allocazione più efficiente. Le informazioni finanziarie, gli accordi sulle garanzie, l'applicazione della legge e la concorrenza influenzano tutti questo processo, ma non sono le uniche fonti di distorsione: contano anche fiscalità, restrizioni nei mercati dei prodotti, gestione e tecnologia.
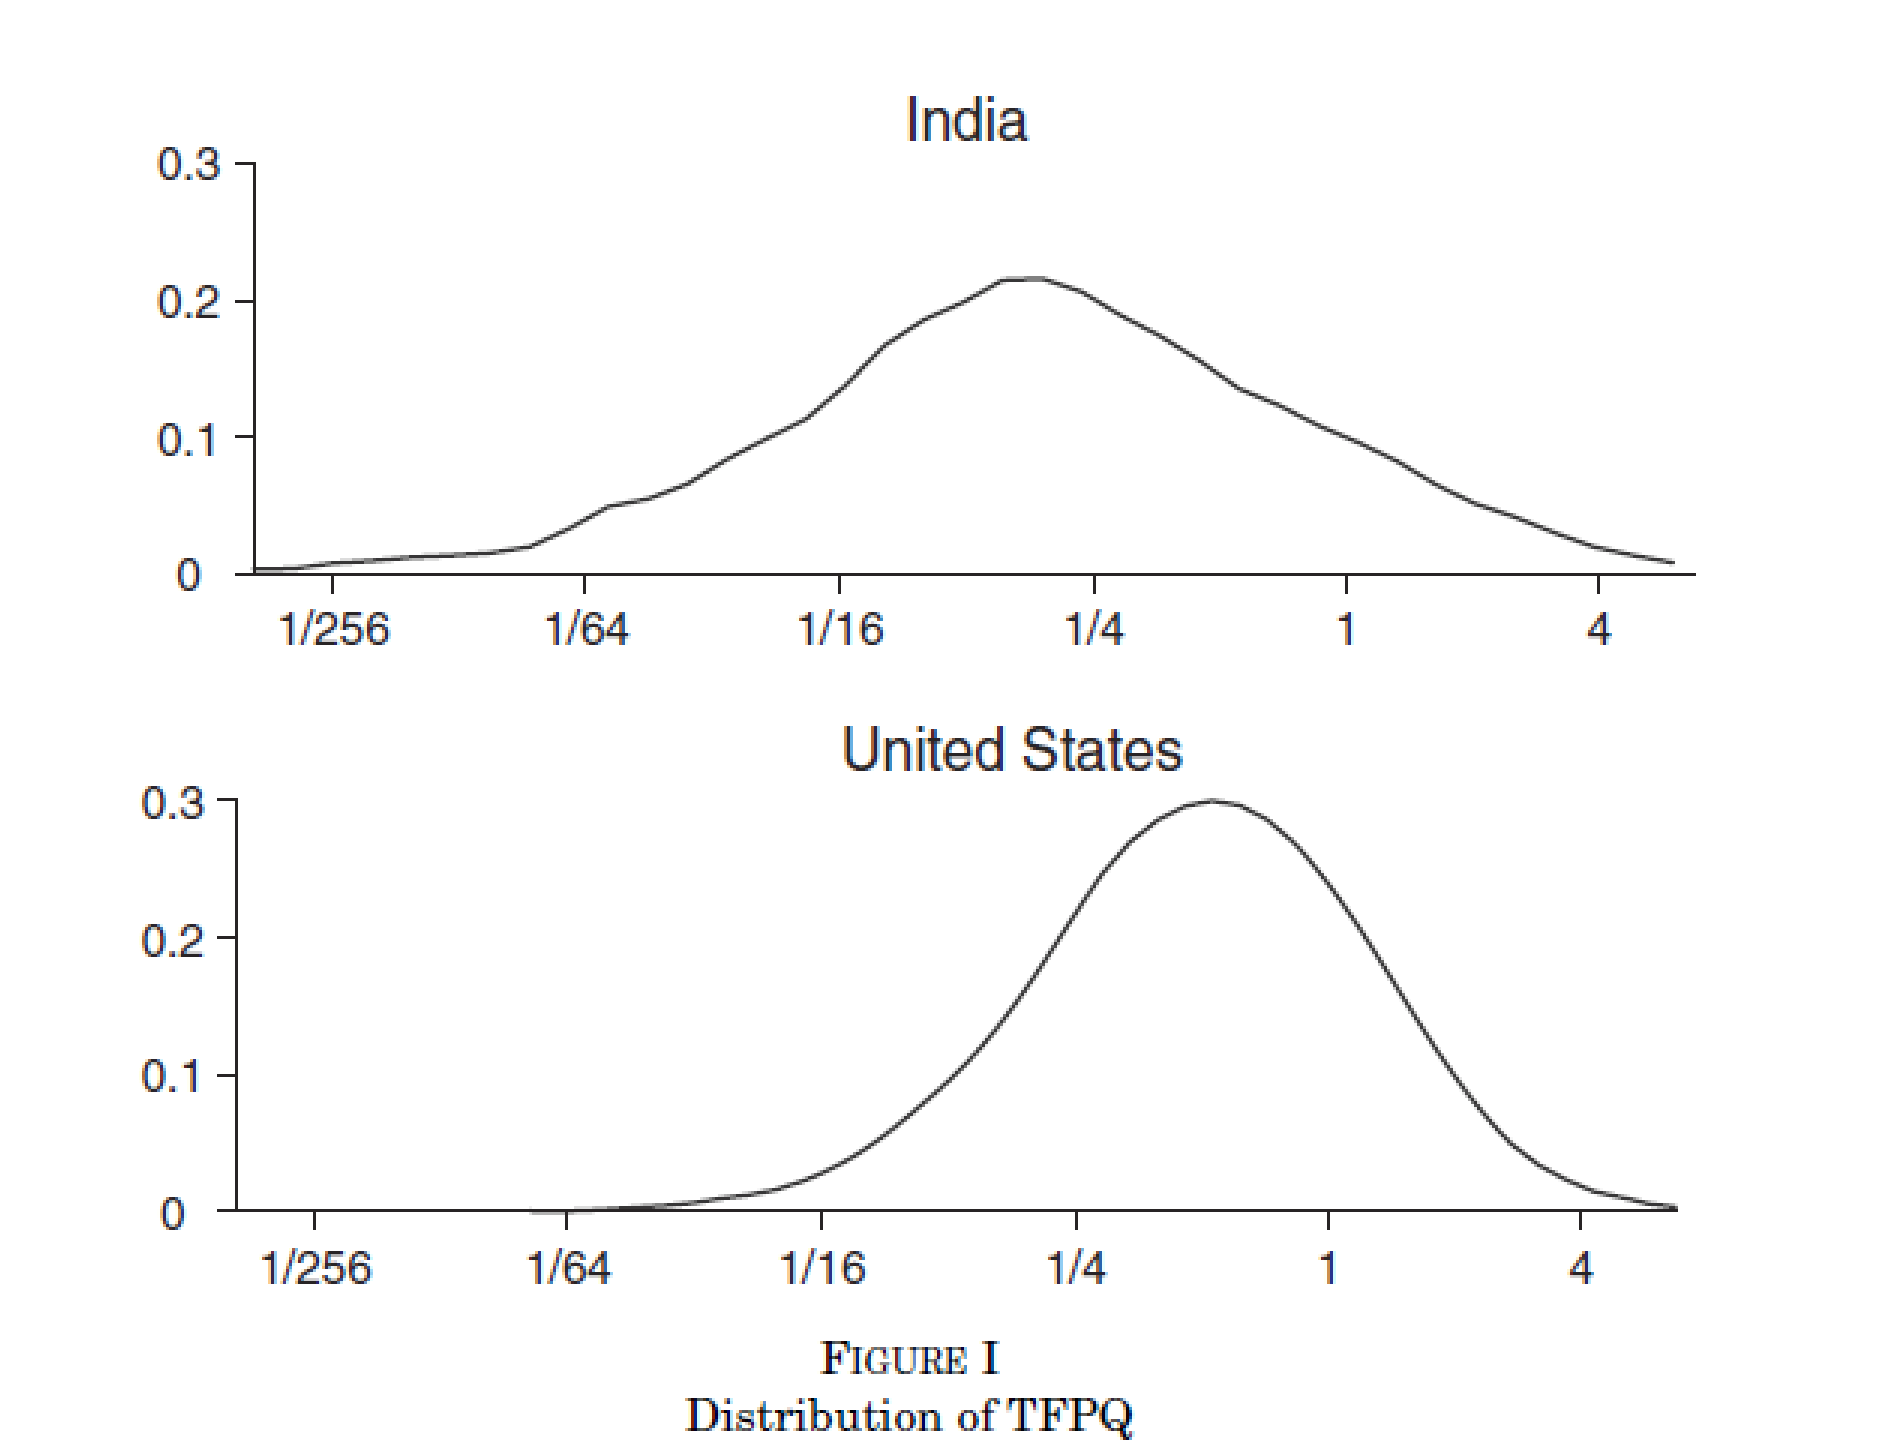
Le distribuzioni della produttività manifatturiera riprodotte sotto motivano lo studio di queste differenze. La produttività totale dei fattori in termini fisici, abbreviata TFPQ, misura la produzione rispetto a un insieme di fattori produttivi sulla base delle ipotesi produttive dello studio. Le distribuzioni di India e Stati Uniti differiscono per posizione e forma. Una distribuzione della sola produttività fisica non dimostra che il credito sia allocato male; l'argomentazione sull'allocazione richiede di esaminare come i fattori produttivi siano distribuiti tra gli stabilimenti e come differiscano le produttività marginali. La ricerca di Hsieh e Klenow utilizza dati a livello di stabilimento per studiare queste distorsioni. Il suo contributo è quindi più preciso dell'affermazione secondo cui un settore finanziario più grande causerebbe automaticamente una maggiore produttività.
Un'ulteriore espansione della finanza può infine produrre benefici decrescenti o accompagnarsi a risultati peggiori. Il credito che finanzia un'impresa produttiva è economicamente diverso da quello che alimenta un aumento autoalimentato dei prezzi degli immobili esistenti. Un boom creditizio può allentare i vincoli di garanzia, aumentare i prezzi delle attività, incoraggiare ulteriore indebitamento e concentrare le esposizioni sullo stesso rischio sottostante. Le risorse possono inoltre essere attratte verso attività finanziarie i cui rendimenti privati superano il contributo alla produzione aggregata. La questione rilevante è se l'intermediazione aggiuntiva migliori le informazioni e le decisioni di investimento, tenendo conto dei rischi che crea.
La relazione stimata tra finanza e crescita riportata sotto è non lineare: in questo campione storico, all'aumentare del credito privato in rapporto al PIL la crescita prima aumenta e poi diminuisce. I limiti di confidenza tratteggiati indicano l'incertezza della stima. Il punto di svolta non costituisce un limite normativo universale alla dimensione appropriata del settore bancario e la curva stimata non va interpretata come una previsione per uno specifico paese. I risultati dipendono dal campione, dalle variabili di controllo, dalla definizione di credito, dal tipo di finanza e dal periodo esaminato. Una relazione negativa a livelli elevati di credito non dimostra neppure che ogni prestito aggiuntivo sia dannoso: esigenze di finanziamento produttivo possono rimanere insoddisfatte anche in un'economia con un sistema bancario complessivamente ampio.
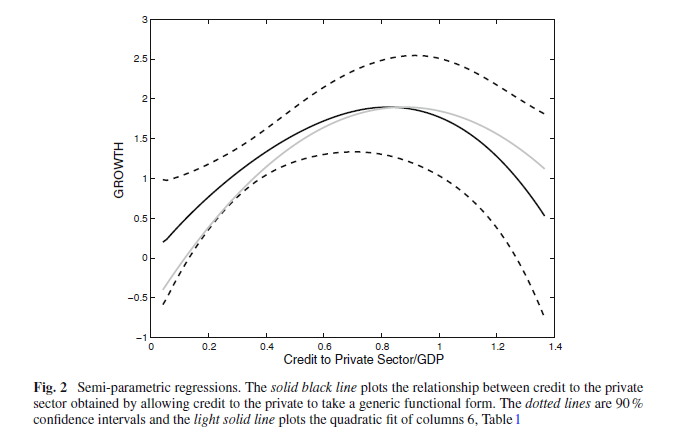
Contesto della ricerca: Hsieh e Klenow, Misallocation and Manufacturing TFP in China and India (2009); Arcand, Berkes e Panizza, Too Much Finance? (2015). Le rappresentazioni storiche conservano le definizioni e i periodi di stima originali.
Fragilità finanziaria e costi più ampi delle crisi bancarie
Un'istituzione finanziaria può generare profitti privati accumulando al contempo esposizioni che successivamente impongono costi ai clienti e all'intera economia. Criteri deboli di underwriting possono espandere il credito nel breve periodo, ma le perdite finiscono per ridurre la capacità o la disponibilità delle banche a concedere prestiti. La diminuzione del valore delle garanzie rende più difficile il rifinanziamento; i debitori riducono la spesa; investimenti e occupazione si indeboliscono; ulteriori default danneggiano poi i bilanci bancari. Il costo sociale di una crisi si estende quindi oltre le perdite sopportate dagli azionisti delle istituzioni che falliscono.
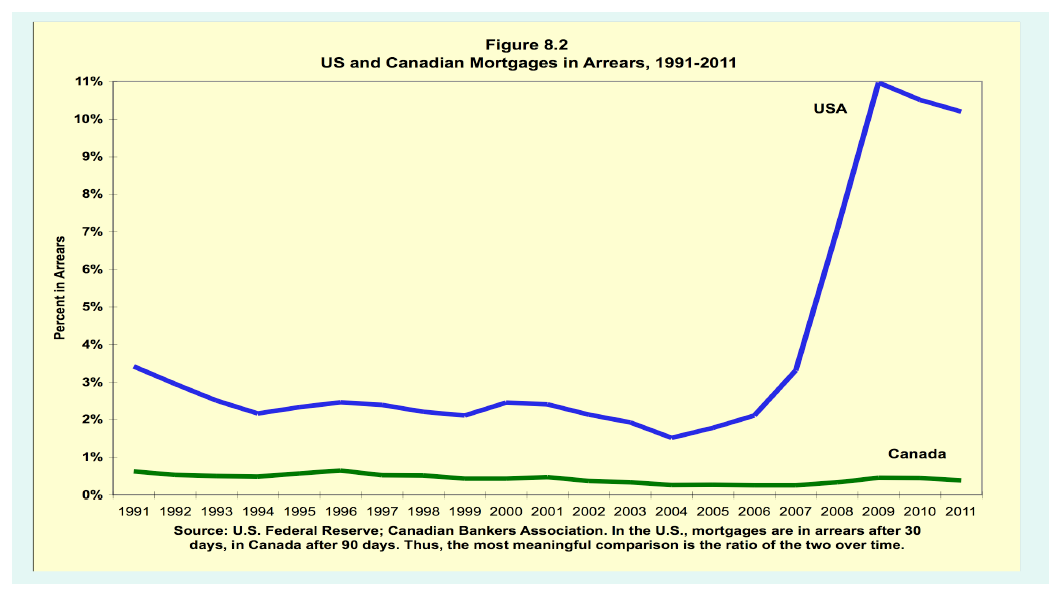
Il confronto tra i mutui statunitensi e canadesi illustra l'importanza sia delle istituzioni sia della misurazione. Gli arretrati statunitensi sono aumentati fortemente intorno alla crisi finanziaria globale, mentre la serie canadese è rimasta molto più bassa e stabile. Tuttavia, il grafico misura i mutui statunitensi dopo 30 giorni di arretrato e quelli canadesi dopo 90 giorni. Non è quindi corretto interpretare lo scarto verticale come una differenza tra tassi di default misurati su basi omogenee. La divergenza nel tempo è informativa, ma qualsiasi spiegazione deve considerare anche i criteri di underwriting, i contratti di mutuo, le condizioni del mercato immobiliare e le diverse definizioni di arretrato.
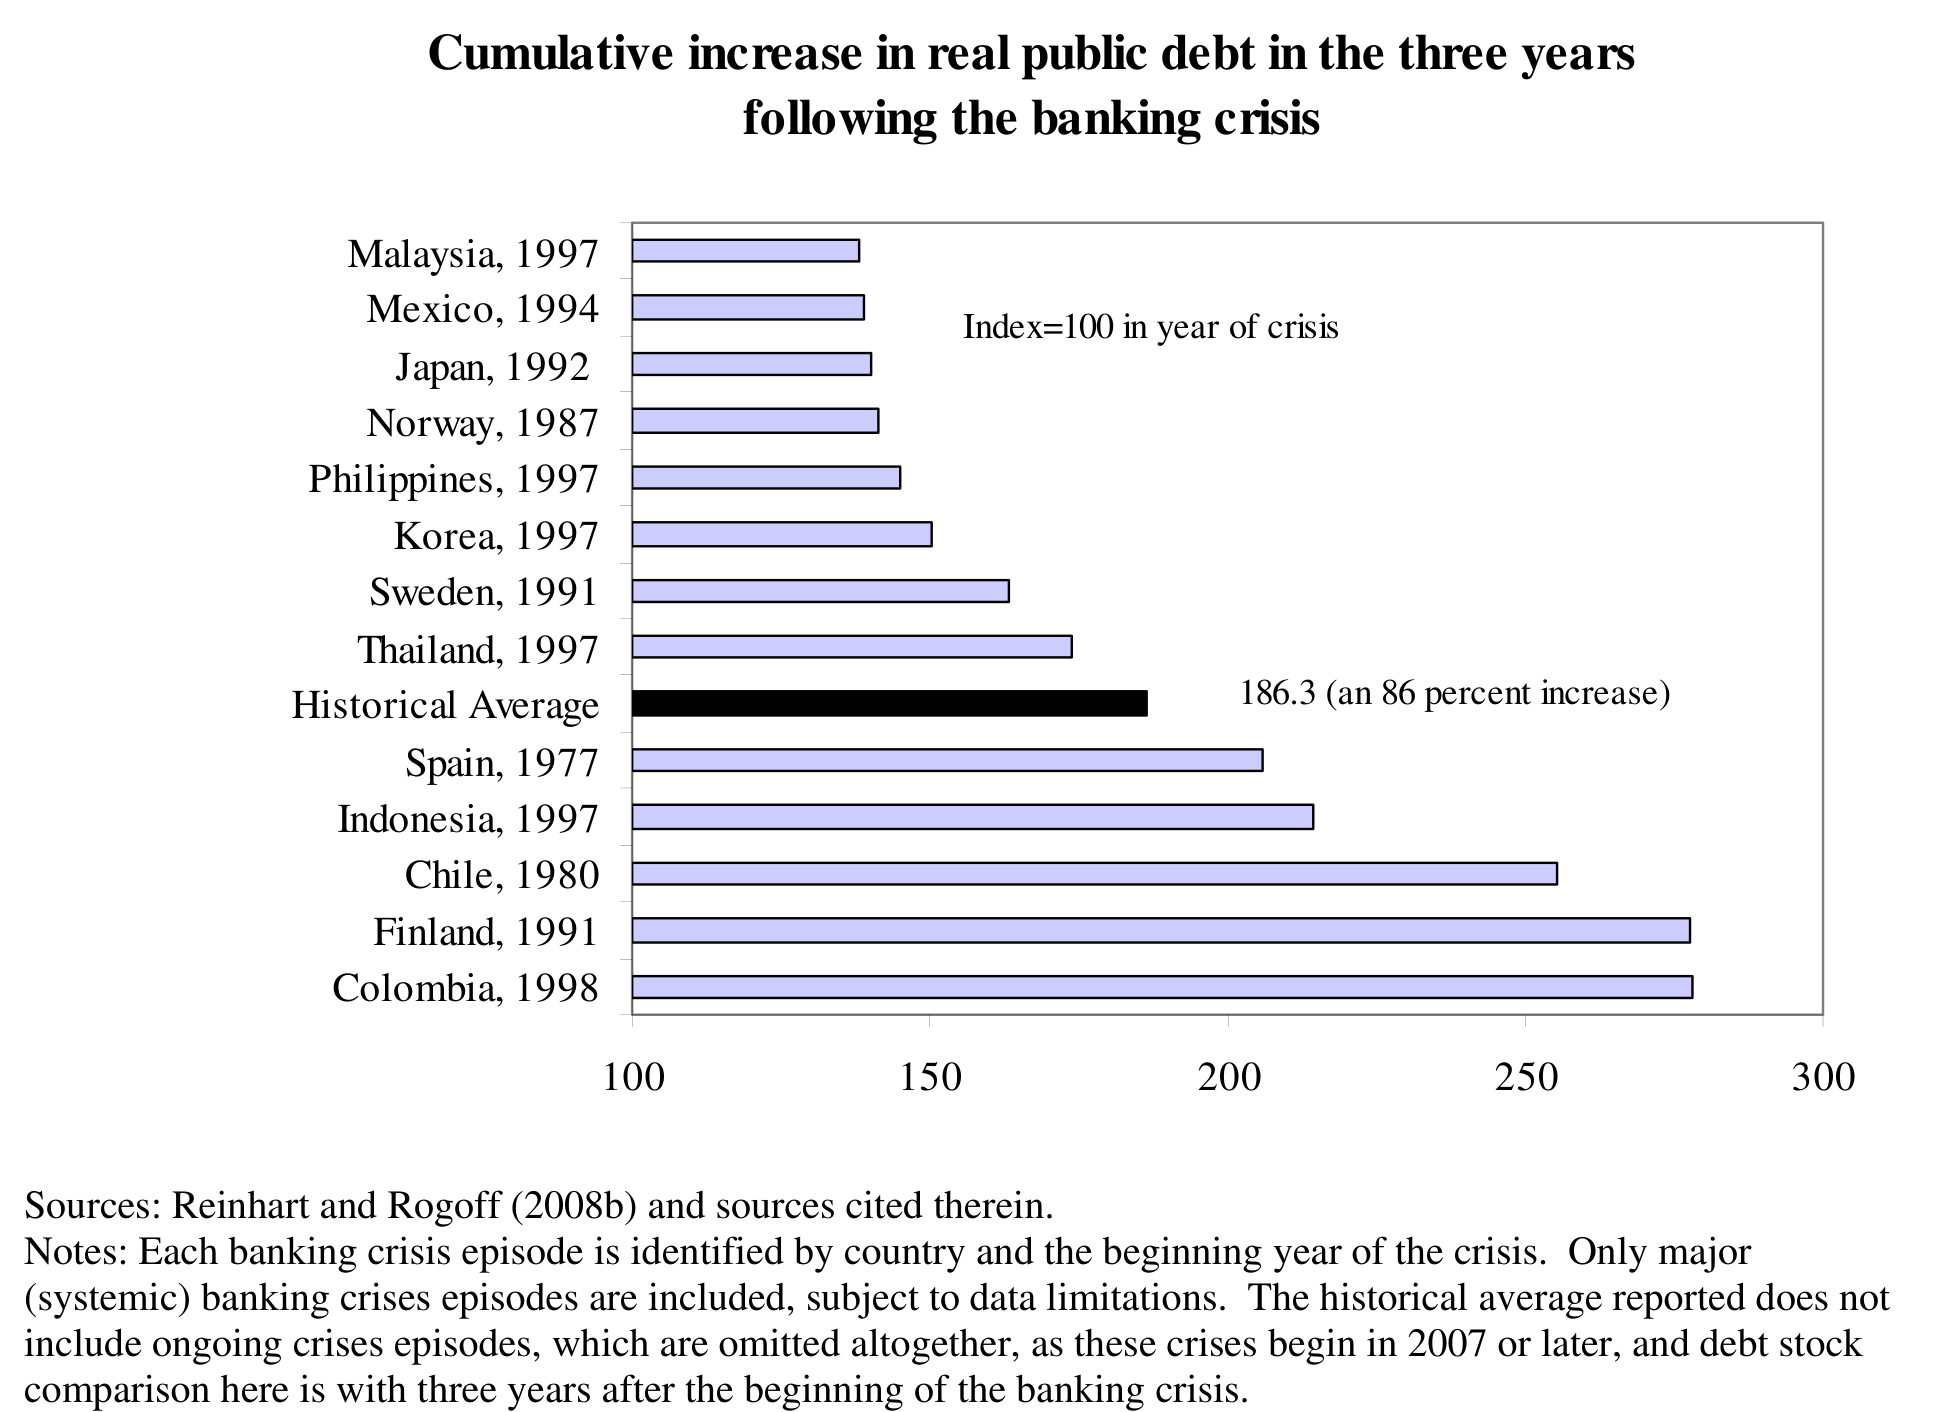
I confronti storici tra crisi mostrano forti diminuzioni della produzione e riprese prolungate. Negli episodi selezionati illustrati sotto, la diminuzione media del PIL reale dal massimo al minimo è pari al 9.3%, con una fase recessiva di circa 1.9 anni. Altre medie storiche comprendono aumenti della disoccupazione di circa sette punti percentuali, cali dei prezzi azionari di circa il 56% e cali dei prezzi delle abitazioni di circa il 36%. Si tratta di sintesi di crisi passate selezionate, non di conseguenze automatiche di ogni fallimento bancario. Misure diverse dei risultati possono utilizzare campioni e intervalli temporali differenti e non dovrebbero quindi essere combinate in un'unica traiettoria rappresentativa di un paese.
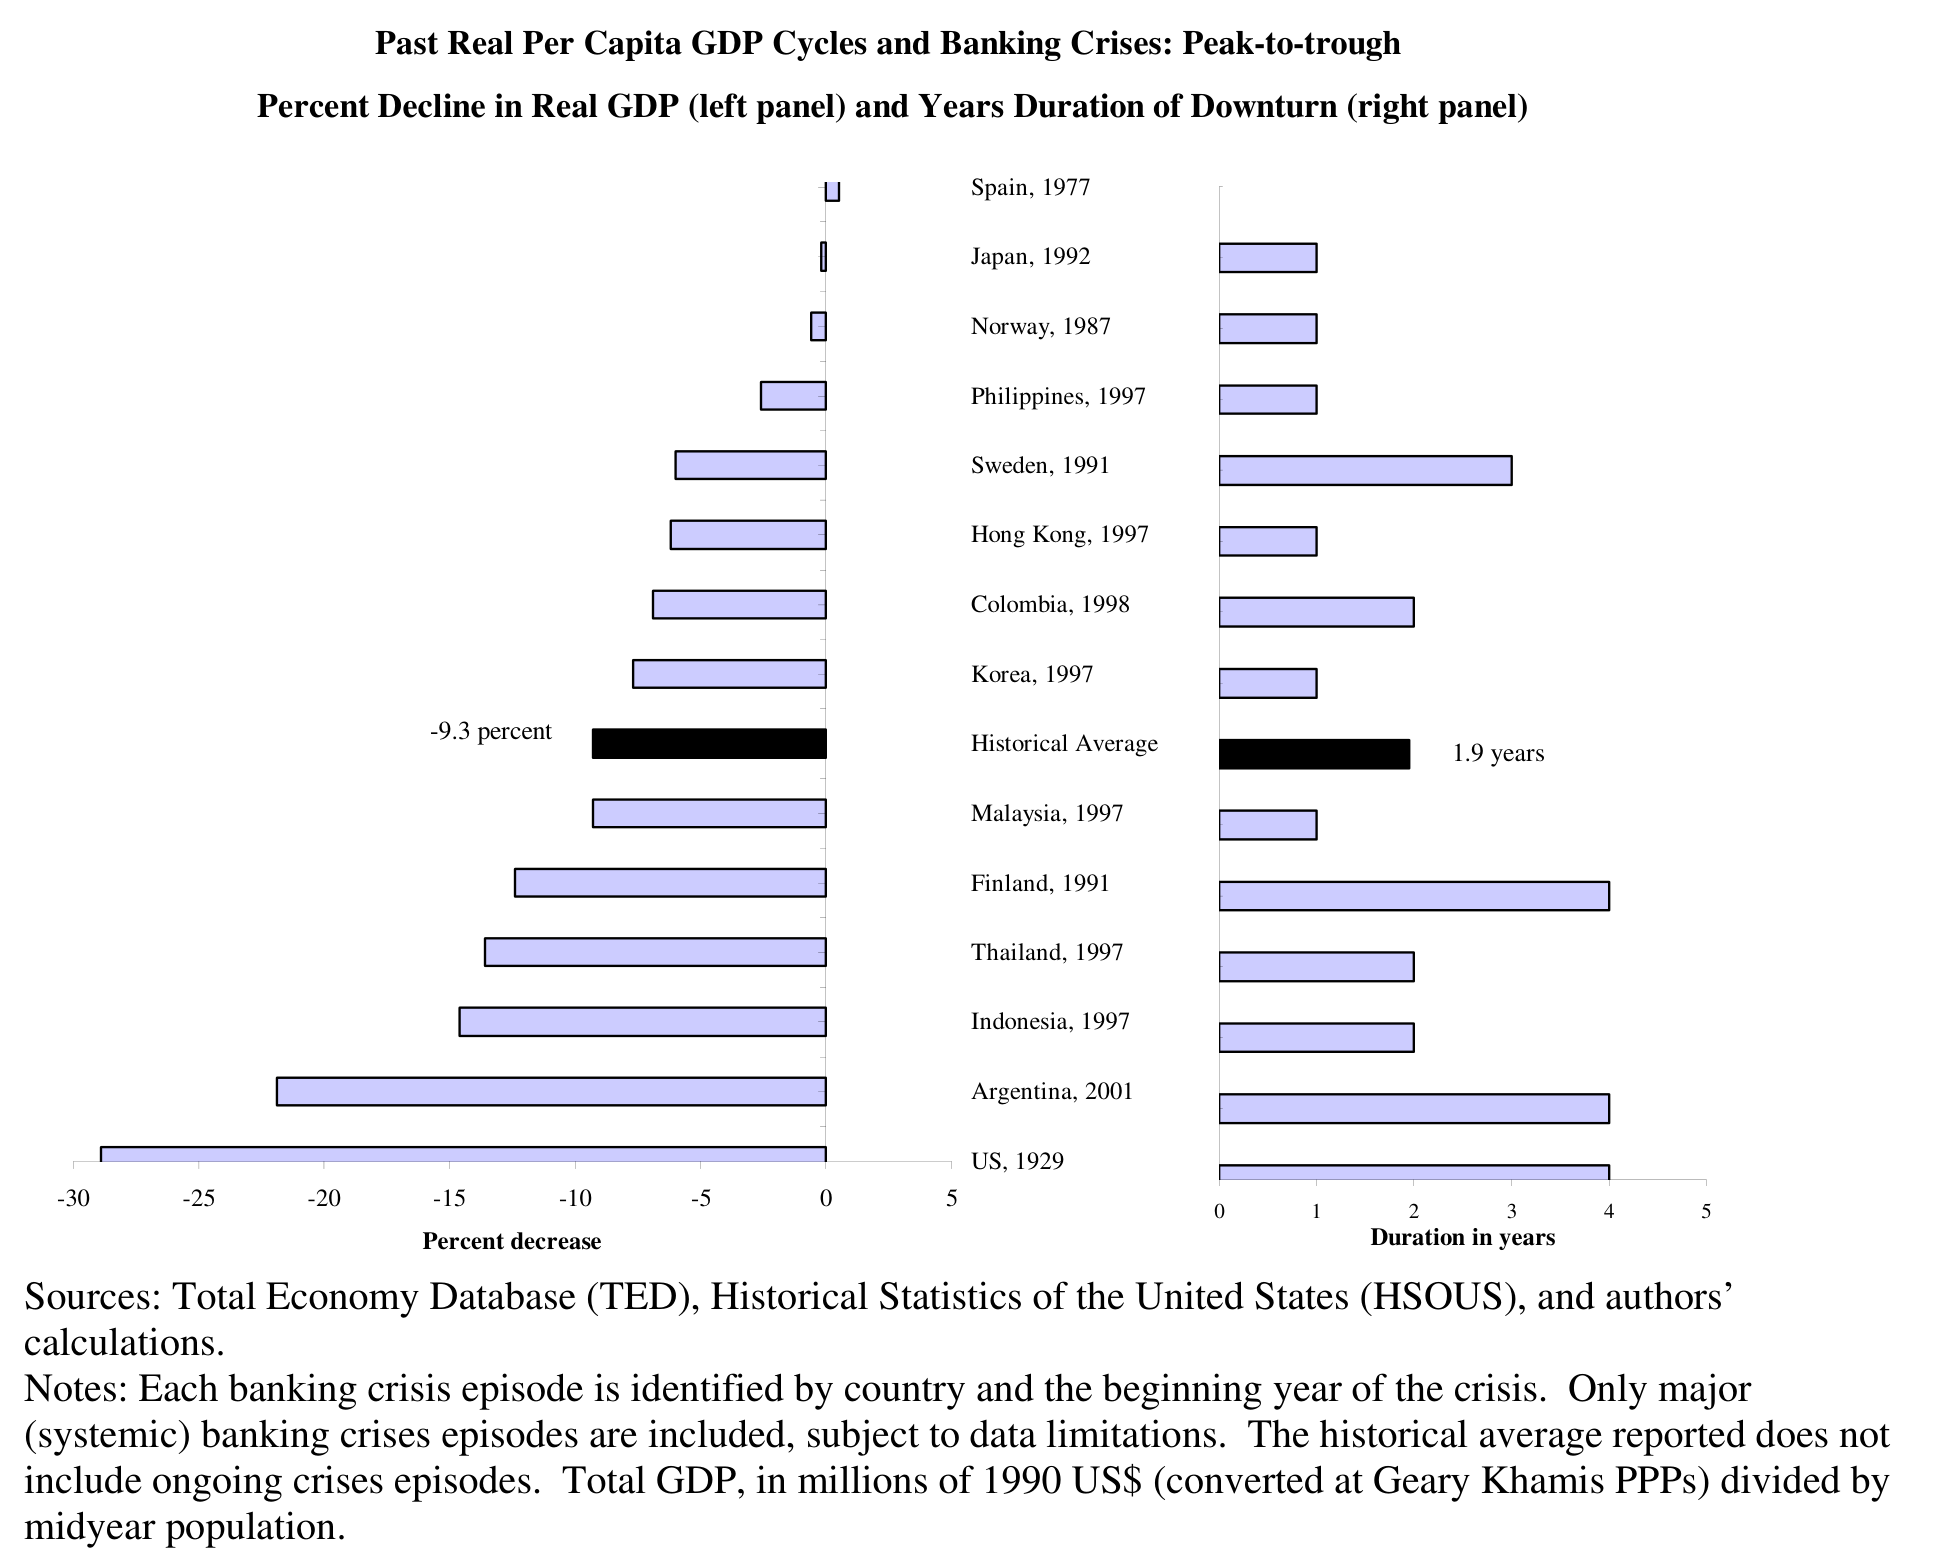
Il debito pubblico aumenta spesso dopo una crisi perché diminuiscono le entrate fiscali, gli stabilizzatori automatici sostengono le famiglie, i governi adottano misure discrezionali e, in alcuni casi, risorse pubbliche sostengono il sistema finanziario. La rappresentazione del debito pone il livello iniziale del debito reale pari a 100; un indice medio successivo di 186.3 indica un aumento dell'86.3% dello stock reale di debito. Questo non significa un aumento di 86.3 punti percentuali del rapporto debito/PIL, che ha un denominatore diverso. Un deterioramento del denominatore può comunque far aumentare anche tale rapporto.
I problemi non appartengono soltanto al passato lontano. Silicon Valley Bank e Signature Bank sono fallite negli Stati Uniti nel marzo 2023, mentre Credit Suisse è stata acquisita da UBS mediante un'operazione d'emergenza. Le circostanze erano diverse, ma evidenziano perché concentrazione del funding, valori delle attività, fiducia e accesso alla liquidità debbano essere valutati congiuntamente. Una banca può essere vulnerabile anche quando le attività detenute sono diverse da quelle al centro della crisi precedente. I capitoli successivi approfondiscono la distinzione tra insolvenza, illiquidità, corse agli sportelli contagiose e interventi pubblici utilizzati per contenerle.
Finanza, salari e disuguaglianza
Lo sviluppo finanziario influisce anche sulla distribuzione del reddito. Le serie storiche statunitensi riportate sotto mostrano che i salari relativi e il livello relativo di istruzione degli occupati nella finanza sono cambiati sensibilmente nel corso del ventesimo secolo. Entrambi erano elevati nei primi decenni, inferiori per gran parte della metà del secolo e sono nuovamente aumentati verso la fine del campione. Le due serie utilizzano scale verticali diverse: un movimento della serie relativa all'istruzione non può essere interpretato come la stessa variazione percentuale di un movimento dei salari relativi.
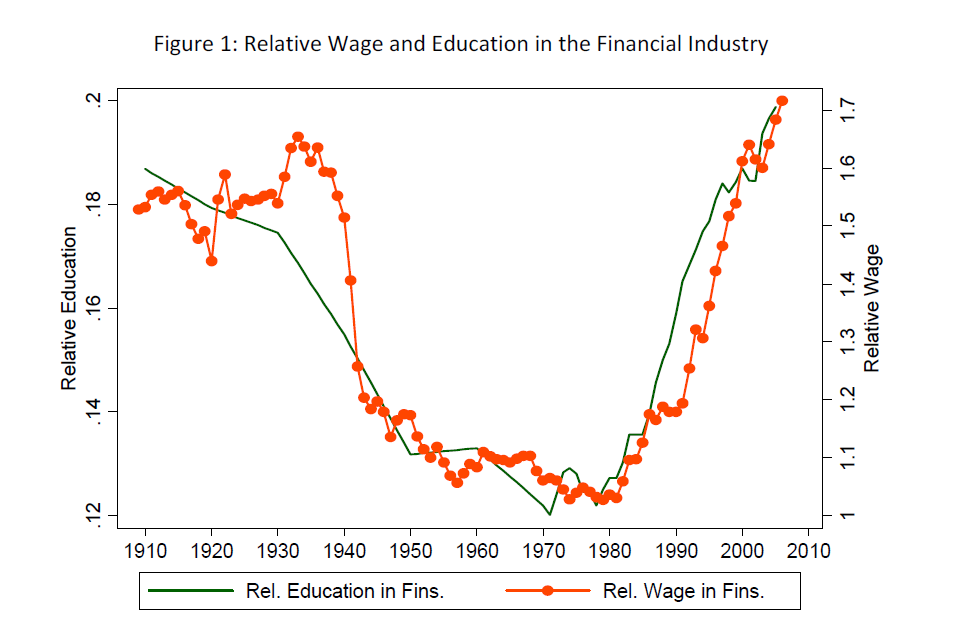
Un premio salariale può riflettere competenze specialistiche, responsabilità impegnative, una compensazione per l'incertezza del reddito o rendite economiche associate al potere di mercato e alla regolamentazione. Il grafico da solo non identifica il contributo di ciascuno di questi fattori. Analogamente, la finanza può ridurre la disuguaglianza ampliando l'accesso al credito e alle assicurazioni, ma anche aumentarla attraverso remunerazioni elevate ai vertici del settore o un accesso diseguale a opportunità di investimento redditizie. Valutarne l'effetto distributivo richiede quindi di esaminare chi riceve i servizi finanziari, chi sopporta le perdite e chi beneficia del reddito generato dall'intermediazione.
Finanza diretta, finanza intermediata e diritti detenuti dagli investitori
Un'unità in surplus dispone di risorse superiori ai propri programmi di spesa correnti; un'unità in deficit cerca risorse superiori al proprio reddito corrente o ai fondi interni. I mercati finanziari le collegano attraverso i titoli. Nella finanza diretta, l'investitore finale detiene un diritto emesso dal prenditore finale di fondi: per esempio, una famiglia o un fondo acquista un'obbligazione societaria oppure un investitore acquista azioni di nuova emissione. Nella finanza indiretta, un intermediario detiene il credito verso il debitore ed emette un diverso diritto verso i propri finanziatori. Un depositante vanta un credito verso la banca, mentre la banca vanta un credito derivante da un prestito a un'impresa.
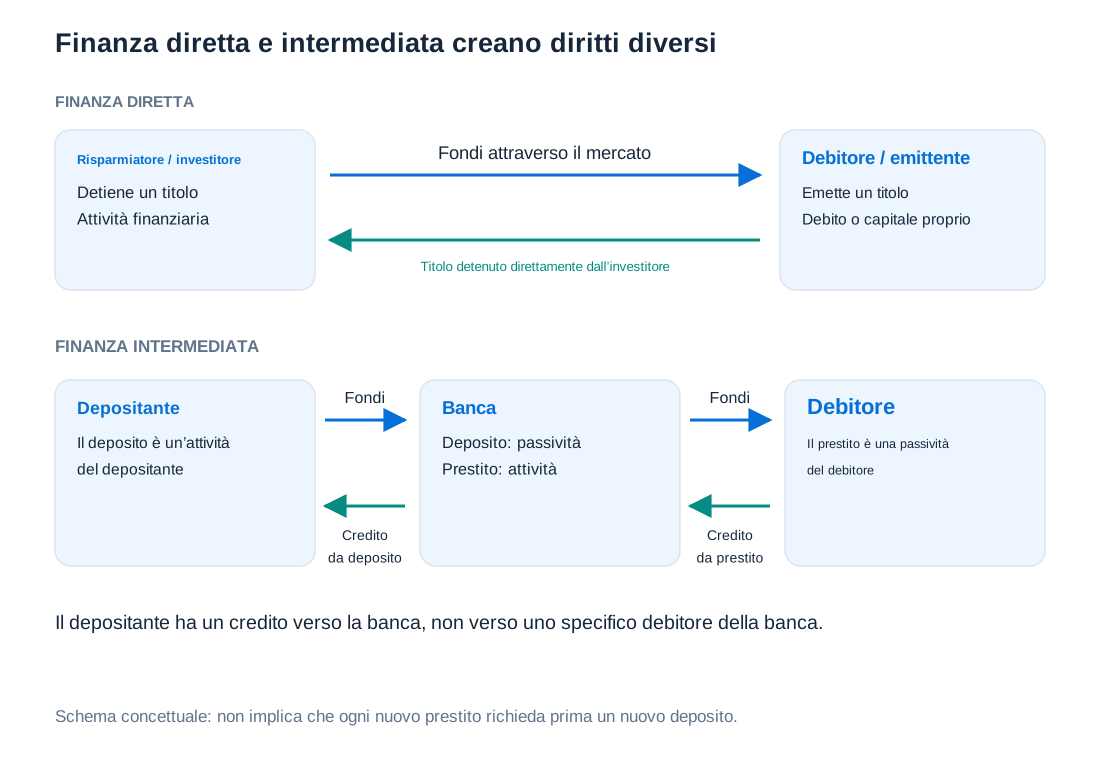
La presenza di un intermediario nell'organizzazione di un'operazione non rende automaticamente il finanziamento indiretto in termini di bilancio. Una banca d'investimento può collocare un'obbligazione presso gli investitori mentre questi rimangono creditori dell'impresa emittente. Un fondo comune raccoglie le risorse degli investitori e acquista titoli; gli investitori sopportano generalmente le variazioni del valore del portafoglio del fondo attraverso il suo valore patrimoniale netto. Una banca commerciale promette invece il rimborso dei depositi secondo le condizioni contrattuali, anche se i debitori finanziati possono risultare inadempienti. Questi assetti differiscono per assunzione del rischio, diritti di rimborso e produzione di informazioni.
Anche le compagnie assicurative e gli enti pensionistici indirizzano il risparmio verso attività finanziarie, generalmente a fronte di obblighi con orizzonti più lunghi. Società d'investimento, hedge fund e imprese fintech offrono ulteriori combinazioni di gestione, incontro tra controparti, assunzione del rischio e servizi transazionali. Le sole denominazioni giuridiche non bastano a classificare un'attività. L'analista dovrebbe chiedersi quale bilancio registri l'esposizione, chi debba rimborsare chi, se sia promesso un valore nominale e come vengano finanziati i prelievi o i rimborsi.
La descrizione dell'allocazione del risparmio non va confusa con l'affermazione che una banca possa prestare soltanto dopo aver trovato un importo identico di depositi preesistenti. Una banca può creare un deposito quando concede un prestito. Ha comunque bisogno di capitale, di un debitore economicamente sostenibile e di un modo per finanziare e regolare i pagamenti quando il saldo appena creato lascia l'istituto. La distinzione tra creazione di moneta e funding viene approfondita nel capitolo sulla moneta; è già importante qui perché l'intermediazione è qualcosa di più del trasferimento fisico di uno stock fisso di valuta da un risparmiatore a un debitore.
Confronto tra i sistemi finanziari dell'area dell'euro e degli Stati Uniti
Il peso relativo di banche e mercati dei titoli varia tra le economie. Le rappresentazioni del dicembre 2024 riportate sotto mostrano un ruolo relativamente maggiore dei bilanci bancari nell'area dell'euro e un ruolo maggiore dei mercati azionari e dei fondi pensione negli Stati Uniti. La prima confronta importi in dollari, mentre la seconda rapporta gli aggregati al PIL nominale. La normalizzazione conta: un'economia più grande può avere mercati finanziari maggiori in termini monetari anche se questi sono più piccoli rispetto alla sua produzione annua.
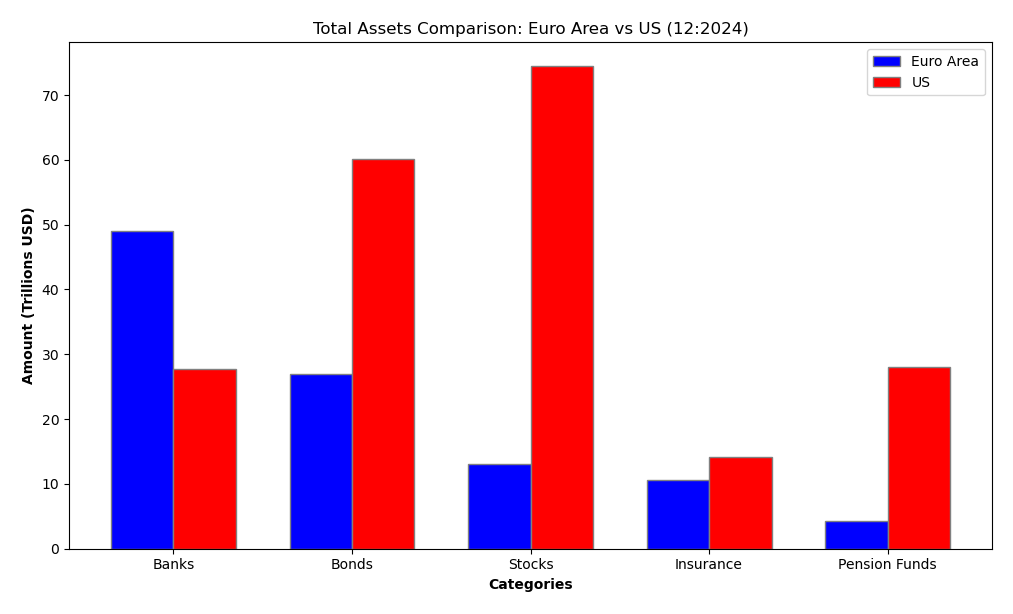
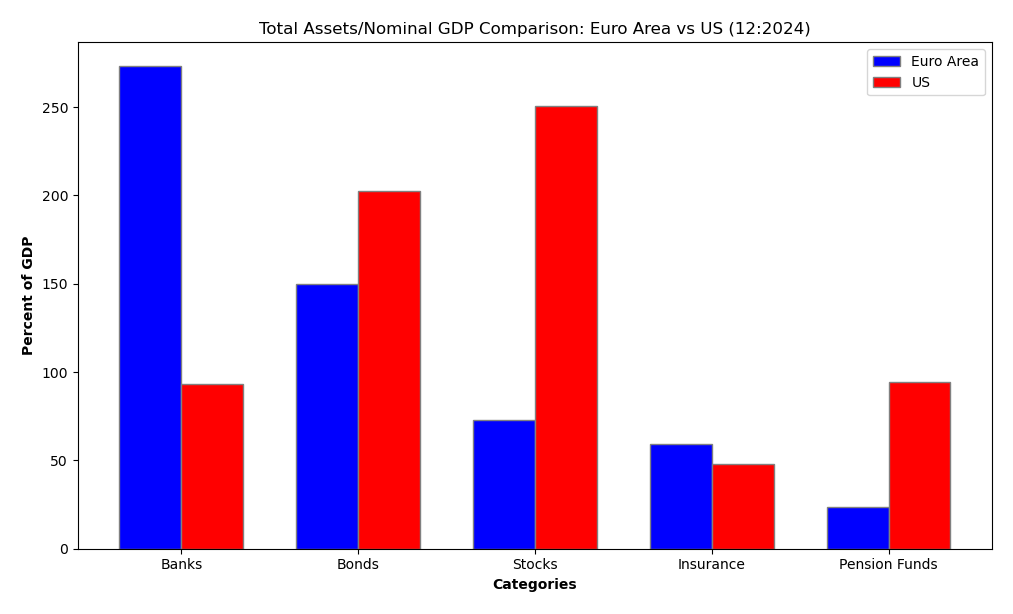
Queste categorie non sono componenti reciprocamente esclusive di un unico totale. Una banca può detenere obbligazioni, un'assicurazione può detenere azioni e un fondo pensione può detenere quote di un fondo d'investimento. Sommare attività bancarie, obbligazioni, capitalizzazione del mercato azionario, attività assicurative e attività pensionistiche comporta quindi il doppio conteggio di molti diritti sottostanti. Inoltre, i titoli in circolazione e le attività totali di un'istituzione sono aggregati concettualmente diversi. I tassi di cambio influenzano il confronto in dollari; i perimetri della contabilità nazionale e le regole di consolidamento influenzano entrambi i confronti. Le rappresentazioni illustrano strutture storiche e non sostituiscono un insieme armonizzato di dati di contabilità finanziaria.
Un sistema orientato alle banche non è intrinsecamente superiore o inferiore a uno orientato ai mercati. Le banche possono sviluppare informazioni riservate sui debitori e negoziare contratti flessibili; i mercati possono distribuire ampiamente il rischio e offrire prezzi trasparenti per diritti standardizzati. In pratica, si completano a vicenda. Un'impresa può prendere prestiti dalle banche, emettere obbligazioni e collocare azioni, mentre le banche stesse utilizzano i mercati per finanziarsi, coprire i rischi e distribuire le esposizioni.
Brokerage e informazioni prima del contratto
Il primo servizio fondamentale di un intermediario è il brokerage: mettere in contatto soggetti con esigenze complementari e aiutarli a effettuare operazioni. In senso economico stretto, un broker agisce come agente, anziché acquistare l'esposizione sottostante per conto proprio. Un dealer, invece, assume una posizione in proprio. La stessa società di intermediazione mobiliare può svolgere entrambi i ruoli in operazioni diverse. Definire un'istituzione broker non dimostra quindi che tutte le sue attività siano prive di rischi di bilancio.
Il brokerage può superare la selezione avversa, un problema informativo presente prima della stipula di un contratto. Un venditore può conoscere la qualità di un'attività meglio di un potenziale acquirente; un debitore può conoscere le proprie prospettive di rimborso meglio del finanziatore. Se la parte meno informata offre condizioni basate sulla qualità media, le controparti di qualità migliore possono trovarle poco attraenti, peggiorando la composizione dei partecipanti. Screening, informativa affidabile e reputazione possono aiutare gli investitori a distinguere tra le opportunità, anziché attribuire un prezzo a ogni operazione come se fosse identica alle altre.
Un investitore al dettaglio che sceglie tra diversi investimenti, un obbligazionista che valuta l'affidabilità creditizia di un emittente e un investitore che considera un'offerta pubblica iniziale affrontano tutti questo problema in forme diverse. Un gestore patrimoniale può analizzare gli investimenti e costruire un portafoglio adeguato. Un'agenzia di rating può produrre una valutazione strutturata del rischio di credito. Una banca d'investimento può organizzare la due diligence, preparare la documentazione dell'offerta e presentare l'emittente agli investitori. Nessuno di questi servizi garantisce un risultato corretto; il loro valore dipende dalla qualità delle informazioni e dagli incentivi del fornitore.
La specializzazione riduce anche la duplicazione dello screening. Supponiamo che 100 investitori spendano ciascuno EUR 200 per produrre una valutazione sostanzialmente identica di un emittente. Il costo complessivo della ricerca sarebbe di EUR 20,000. Se uno specialista può produrre e distribuire una valutazione altrettanto utile per un costo totale di EUR 5,000, il coordinamento fa risparmiare EUR 15,000 anche se lo specialista non è tecnicamente più competente del singolo investitore. Questo esempio costruito isola un risparmio di costi; commissioni, conflitti di interesse e valore di pareri indipendenti aggiuntivi possono ridurre il beneficio. L'affermazione corretta è che il brokerage può creare valore anche quando gli investitori possiedono le competenze necessarie, non che ogni intermediario sia sempre utile.
Monitoraggio, azzardo morale e informazioni riutilizzabili
Dopo la stipula di un contratto, il problema informativo cambia. L'azzardo morale si manifesta quando le azioni successive di una parte sono difficili da osservare o vincolare e alcune conseguenze ricadono su un'altra parte. Un'impresa assicurata può prestare meno attenzione alla prevenzione dei danni; un dirigente può perseguire acquisizioni che ne accrescono il potere personale riducendo il valore per gli azionisti; un debitore può orientarsi verso un progetto più rischioso dopo aver ricevuto un prestito. L'elemento distintivo è un comportamento nascosto o controllato in modo imperfetto dopo il contratto, anziché una qualità del debitore nascosta prima del contratto.
Il monitoraggio risponde a questo problema raccogliendo informazioni su azioni e risultati. Gli azionisti possono ricorrere a consulenze specialistiche nell'esercizio dei diritti di voto. I finanziatori possono richiedere rendiconti finanziari e covenant, indagare i peggioramenti e negoziare interventi correttivi. Un gestore di portafoglio può ridurre l'esposizione verso emittenti il cui comportamento diventa incoerente con gli obiettivi del cliente. Vendere un titolo non elimina di per sé il rischio dell'emittente dal sistema finanziario, ma la possibilità di perdere l'accesso al funding può influenzarne gli incentivi. Il monitoraggio è costoso e un'eccessiva duplicazione tra investitori può nuovamente sprecare risorse.
Le informazioni hanno valore sia tra clienti diversi sia nel tempo. La riutilizzabilità trasversale significa che analizzare un'impresa aiuta l'intermediario a valutarne un'altra: uno specialista di rating che conosce i bilanci assicurativi non deve imparare da capo il modello di attività per ogni assicurazione. La riutilizzabilità intertemporale significa che le interazioni passate migliorano le valutazioni successive: una banca che ha aiutato un'impresa a emettere azioni può comprenderne meglio una successiva emissione obbligazionaria perché ne conosce già il management, i sistemi di rendicontazione e i rischi operativi. Queste economie aiutano a spiegare la persistenza delle relazioni finanziarie, ma creano anche costi di cambiamento dell'intermediario e potenziale potere di mercato. Una relazione ha valore quando la conoscenza accumulata migliora le decisioni, non soltanto perché dura da tempo.
Trasformazione qualitativa delle attività
Il secondo servizio fondamentale è la trasformazione qualitativa delle attività, generalmente abbreviata QAT. Un intermediario acquista attività con determinate caratteristiche e offre ai propri finanziatori diritti con caratteristiche differenti. Un mutuo residenziale può essere di importo elevato, durare decenni, essere scambiato raramente ed esporre il detentore al rischio di default. Una famiglia depositante può desiderare un saldo contenuto e frazionabile, accesso immediato ai pagamenti ed esposizione limitata a ogni singolo mutuo. La banca concilia queste esigenze attraverso un portafoglio di attività, accordi di funding, riserve di liquidità e capitale capace di assorbire perdite.
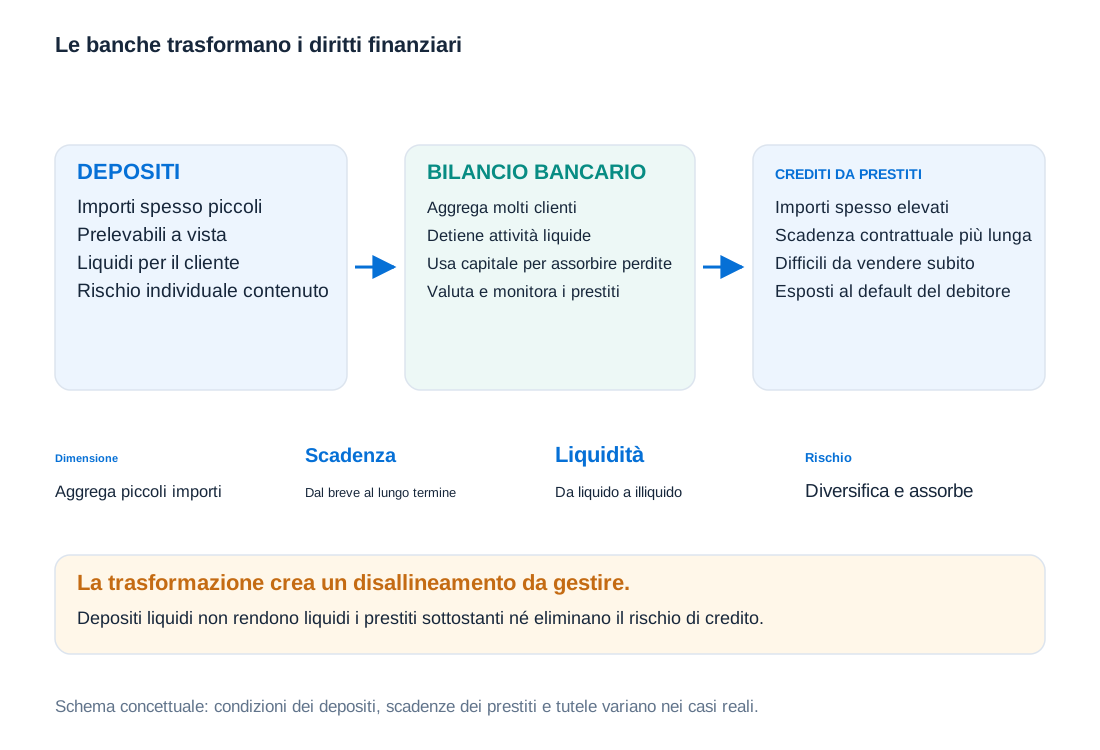
| Trasformazione | Disallineamento colmato dall'intermediario | Implicazione economica |
|---|---|---|
| Importo o taglio | Numerosi piccoli saldi di risparmio sostengono prestiti di importo maggiore | L'aggregazione riduce gli importi minimi di finanziamento e consente la diversificazione |
| Scadenza e revisione dei tassi | Il funding può scadere o subire una revisione del tasso prima delle attività finanziate | Il rischio di rinnovo e il rischio di tasso d'interesse sorgono quando i flussi di cassa reagiscono diversamente |
| Liquidità | I depositanti possono richiedere il pagamento prima che i prestiti possano essere venduti a prezzi ragionevoli | Sono necessarie riserve liquide e un accesso affidabile al funding |
| Rischio e condizionalità | Flussi di cassa rischiosi delle attività sostengono diritti concepiti per essere più prevedibili | Diversificazione, grado di priorità e capitale distribuiscono le perdite anziché eliminarle |
| Valuta | Attività e funding possono essere denominati in valute diverse | L'esposizione ai tassi di cambio e l'accesso alla liquidità nelle singole valute richiedono una gestione specifica |
Scadenza e liquidità sono collegate ma distinte. Un'obbligazione a lungo termine può essere facilmente negoziabile; un prestito privato a breve termine può essere difficile da vendere. Anche la scadenza di revisione del tasso differisce dalla scadenza finale: un prestito decennale a tasso variabile può aggiornare frequentemente il proprio tasso, mentre un prestito più breve a tasso fisso mantiene una cedola invariata fino al rimborso. Identificare il disallineamento rilevante richiede di esaminare i flussi di cassa contrattuali e il comportamento realistico dei clienti, anziché attribuire un'unica scadenza numerica a ogni attività e passività.
La trasformazione espone inevitabilmente il capitale a rischi. La diversificazione riduce l'esposizione al default di un singolo debitore, ma non elimina una recessione comune o uno shock di liquidità esteso all'intero mercato. I depositanti possono detenere crediti relativamente sicuri perché le perdite ricadono inizialmente su altri soggetti e perché possono applicarsi tutele; la sicurezza non si crea semplicemente cambiando l'etichetta di attività rischiose. Il puro brokerage per conto di terzi normalmente non espone l'intermediario al prestito o alla posizione di mercato del cliente, ma comporta comunque rischi operativi, legali, di condotta e reputazionali. La distinzione precisa riguarda l'assenza o la presenza dell'esposizione sottostante in proprio.
Un esempio della distinzione tra liquidità e solvibilità
Consideriamo un'istituzione semplificata che detiene EUR 85 di prestiti a lungo termine ed EUR 15 di attività liquide immediatamente disponibili, finanziati da EUR 100 di depositi. Tralasciamo il patrimonio netto soltanto per isolare il calcolo della liquidità; una banca sostenibile avrebbe normalmente bisogno di una riserva di capitale. Se i depositanti richiedono contemporaneamente EUR 40, le attività immediatamente disponibili coprono soltanto EUR 15, lasciando un fabbisogno di funding di EUR 25. I prestiti potrebbero essere infine rimborsati integralmente, ma l'istituzione non può soddisfare il prelievo senza indebitarsi, vendere attività o ottenere un'altra fonte di liquidità. L'incapacità di pagare puntualmente non dimostra, da sola, che il valore finale delle attività sia inferiore alle passività.
Viceversa, una banca può disporre di cassa sufficiente per pagare i depositanti che prelevano oggi, mentre il valore economico delle attività residue è inferiore alle sue obbligazioni. Questo è un problema di solvibilità. Una vendita forzata può collegare i due fenomeni: un'istituzione inizialmente solvibile può realizzare forti sconti nel reperire liquidità, riducendo il proprio patrimonio netto e rendendo più credibili i dubbi sulla solvibilità. In un bilancio adeguatamente capitalizzato, la prima domanda è quindi se i valori delle attività coprano le passività; la seconda è se gli obblighi di pagamento possano essere soddisfatti alla scadenza. Occorre rispondere a entrambe.
Pagamenti, custodia e infrastruttura finanziaria
Il terzo servizio è la gestione dell'infrastruttura finanziaria. I servizi di cassa comprendono l'accesso agli sportelli automatici e il cambio di valuta estera. I servizi transazionali comprendono bonifici, assegni e pagamenti con carte di debito o di credito. I servizi sui titoli comprendono custodia, compensazione e regolamento. La custodia registra e tutela la proprietà; la compensazione determina gli obblighi tra i partecipanti; il regolamento estingue tali obblighi mediante il trasferimento definitivo di moneta o titoli. Questi processi rendono la finanza utilizzabile nell'attività economica quotidiana, anche quando il fornitore non concede alcun prestito al cliente.
L'infrastruttura genera rischi propri. Un difetto del software di uno sportello automatico può consentire prelievi non autorizzati; un sistema di pagamento può non eseguire le istruzioni; un depositario può perdere traccia della titolarità effettiva o utilizzare impropriamente le attività dei clienti. Contano anche i controlli contro i reati finanziari e sull'applicazione delle sanzioni, perché le reti transazionali collegano controparti di giurisdizioni diverse. Questi rischi non sono misurati adeguatamente da un tasso di default sui prestiti o da un margine d'interesse.
Due casi storici di applicazione delle norme ne mostrano la potenziale portata. Nel 2014, BNP Paribas ha accettato di dichiararsi colpevole e di pagare circa USD 8.9 miliardi in relazione all'elaborazione di operazioni che coinvolgevano paesi soggetti a sanzioni statunitensi. Nel caso MF Global, le azioni delle autorità statunitensi hanno riguardato l'uso improprio di fondi dei clienti segregati, con obblighi di restituzione e sanzioni pecuniarie. La lezione economica è che le attività detenute per i clienti devono rimanere distinguibili dalle risorse proprie dell'intermediario e che l'accesso alle infrastrutture di pagamento comporta responsabilità giuridiche. Nessuno dei due casi è semplicemente un esempio ordinario di mancato rimborso da parte dei debitori.
Documentazione dei casi storici: Dipartimento di Giustizia degli Stati Uniti, accordo BNP Paribas, 30 giugno 2014; CFTC, provvedimento MF Global, 24 dicembre 2014. Contesto dei premi: Premio Nobel per la pace 2006 e premio per l'economia 2022.
Questi tre servizi offrono un metodo pratico per analizzare qualsiasi istituzione finanziaria. Occorre chiedersi innanzitutto quali servizi informativi o di incontro tra controparti fornisca, poi se trasformi diritti finanziari nel proprio bilancio e infine quale infrastruttura gestisca. Una banca universale può svolgerli tutti e tre; una piattaforma specializzata può concentrarsi su uno solo. Le risposte individuano le fonti di ricavo, i rischi da gestire e le tutele necessarie per preservare il valore economico dell'intermediazione.