
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
9. Earnings at Risk e Cash Flow at Risk
Tre diversi oggetti della gestione del rischio
Una posizione finanziaria ha un valore di mercato, produce risultati contabili e genera pagamenti monetari. Queste tre descrizioni sono collegate, ma non intercambiabili. Un'obbligazione può perdere valore di mercato senza modificare la cedola contrattuale; un derivato può generare un immediato versamento di garanzie mentre il beneficio dell'esposizione che copre arriverà anni dopo. Un'analisi utile del rischio specifica quindi che cosa debba rimanere stabile, per chi e su quale orizzonte.
Il Value at Risk riguarda una distribuzione di perdite economiche o di valore di mercato. L'Earnings at Risk riguarda una distribuzione degli utili contabili, dopo l'applicazione delle pertinenti regole di rilevazione e valutazione. Il Cash Flow at Risk riguarda una distribuzione di incassi, pagamenti o del loro importo netto. Ciascuno richiede un orizzonte, un livello di confidenza e un perimetro preciso: gli utili consolidati differiscono dagli utili di una singola controllata e la liquidità disponibile in una valuta o entità giuridica può non esserlo altrove.
Siano gli utili sull'orizzonte , il flusso di cassa netto su tale orizzonte e il quantile inferiore di una variabile casuale . Una convenzione utile di scostamento negativo, qui adottata, misura la distanza da riferimenti specificati e . Al livello di confidenza , si definiscono:
I riferimenti potrebbero essere i risultati attesi o un budget approvato; la scelta deve essere dichiarata. Queste misure sono importi monetari, non probabilità. Un EaR di €6 milioni non significa che gli utili saranno negativi per €6 milioni: significa che il risultato prescelto nella coda inferiore è €6 milioni al di sotto del riferimento dichiarato. Alcune organizzazioni riportano invece direttamente il livello degli utili o del flusso di cassa nella coda inferiore. Riportare sia il livello sia lo scostamento impedisce che questa terminologia oscuri il risultato.
Obiettivi, aspettative sugli utili e incentivi manageriali
Decisori diversi attribuiscono ragionevolmente rilievo a esiti diversi. Un dirigente bancario può dare priorità alla stabilità degli utili contabili, un gestore di fondi al valore disponibile per gli investitori che chiedono il rimborso e una famiglia alla prevedibilità delle rate del mutuo. Un investitore pensionistico con pagamenti nominali noti può accettare oscillazioni dei prezzi delle attività per assicurarsi gli incassi futuri necessari. L'obiettivo corretto dipende dalle passività e dai fabbisogni di prelievo, non soltanto dalla volatilità autonoma dello strumento.
L'importanza attribuita agli utili ricorrenti emerge nelle discussioni pubbliche sulle strategie bancarie. L'enfasi di Morgan Stanley su ricavi più stabili nel gennaio 2023 illustra l'attrattiva di un reddito aziendale prevedibile. I dibattiti sull'obiettivo di rendimento del 25% di Josef Ackermann presso Deutsche Bank illustrano una preoccupazione diversa: un obiettivo di rendimento elevato può incoraggiare la leva o l'assunzione di rischio se il relativo costo del rischio viene ignorato. Utili contabili stabili e rendimento dichiarato elevato non descrivono sufficientemente un modello di attività solido.
Le reazioni del mercato dipendono anche da aspettative che vanno oltre il dato corrente sugli utili. Un'impresa può superare le stime degli analisti mentre il prezzo dell'azione scende perché le indicazioni prospettiche deludono, i tassi di attualizzazione aumentano o il risultato era già atteso. I commenti sul secondo trimestre 2023 descrivevano proprio questa combinazione. Ciò non dimostra che le sorprese positive siano generalmente sgradite. La qualità, la persistenza e il contenuto informativo degli utili contano insieme al loro livello.
Burgstahler ed Eames (2006) esaminano come i manager evitino sorprese negative sugli utili. Le loro evidenze collegano piccole sorprese non negative sia alla gestione degli utili dichiarati sia alla gestione delle aspettative degli analisti, con un ruolo dei flussi di cassa operativi e delle componenti discrezionali di competenza. Per la gestione del rischio, questo solleva un problema di governance: l'incentivo a raggiungere un obiettivo dichiarato può favorire i risultati contabili rispetto alla resilienza economica. Uno strumento che stabilizza un dato contabile può aumentare i fabbisogni di finanziamento altrove.
Le scelte possono quindi comportare compromessi effettivi. Se la strategia A ha un rischio di valore di mercato inferiore ma un rischio di flusso di cassa superiore rispetto alla strategia B, nessuna domina senza informazioni sui vincoli dell'investitore. Se A riduce tutti i rischi rilevanti a parità di rendimento atteso e costo, B è più difficile da giustificare. Una decisione pratica confronta l'intero insieme degli esiti, inclusi costi di transazione, fabbisogni di liquidità e conseguenze degli scenari avversi.
Come la contabilità traduce le variazioni economiche in utili
La contabilità determina quando una variazione economica raggiunge il conto economico. Ai sensi dell'IFRS 9, la classificazione di un'attività finanziaria di debito dipende principalmente dal suo modello di business e dalle caratteristiche dei flussi di cassa contrattuali. Il test SPPI verifica se tali flussi siano esclusivamente pagamenti di capitale e interessi sul capitale residuo. Un'etichetta prudenziale come «portafoglio bancario» non determina di per sé la categoria contabile.
| Modello di business | Condizione sui flussi di cassa contrattuali | Categoria di valutazione usuale |
|---|---|---|
| Detenere attività per incassare i flussi di cassa contrattuali | Condizione SPPI soddisfatta | Costo ammortizzato |
| Incassare i flussi di cassa contrattuali e vendere attività | Condizione SPPI soddisfatta | Fair value con imputazione alle altre componenti di conto economico complessivo (FVOCI) |
| Altri modelli di business, oppure condizione SPPI non soddisfatta | Le combinazioni precedenti non si applicano | Fair value con imputazione a conto economico (FVTPL) |
Anche l'opzione del fair value può essere rilevante quando ne sono soddisfatte le condizioni, inclusa l'eliminazione o la riduzione significativa di un'asimmetria contabile. Gli investimenti azionari richiedono considerazioni di classificazione separate. La tabella è quindi uno schema per le ordinarie attività di debito, non una regola decisionale universale per ogni strumento finanziario.
Il costo ammortizzato non significa che il valore di bilancio rimanga permanentemente uguale al prezzo di acquisto. La maturazione degli interessi effettivi, l'ammortamento di premi o sconti, i rimborsi e le perdite creditizie attese possono modificare l'importo e gli utili rilevati. Ciò che generalmente manca è la rilevazione immediata a conto economico di ogni movimento del prezzo di mercato causato soltanto dalle variazioni dei rendimenti di mercato. Per uno strumento FVTPL, queste variazioni valutative incidono normalmente sugli utili correnti.
Le altre componenti di conto economico complessivo, o OCI, sono esterne al subtotale del risultato economico corrente, ma rimangono parte del conto economico complessivo e del patrimonio netto. Una variazione di valutazione riportata in OCI non è scomparsa economicamente. Può comunque incidere sul capitale, sui vincoli contrattuali o sull'importo ottenibile dalla vendita. I gestori del rischio devono distinguere un risultato economico stabile da uno stato patrimoniale stabile e da una liquidità stabile.
Che cosa cambia con l'hedge accounting
Un derivato rimane valutato al fair value anche quando partecipa a una relazione ammissibile di hedge accounting. L'hedge accounting modifica la rilevazione dei guadagni e delle perdite per rappresentare più fedelmente tale relazione. Richiede una relazione ammissibile, documentazione e il rispetto dei requisiti di efficacia applicabili; chiamare semplicemente un'operazione «copertura» non è sufficiente.
Le tre principali relazioni hanno meccanismi contabili diversi. In una copertura di fair value, le variazioni dello strumento di copertura e quelle dell'elemento coperto attribuibili al rischio designato confluiscono generalmente insieme nel conto economico. In una copertura di flussi di cassa, la componente efficace è inizialmente rilevata in OCI e viene successivamente riclassificata o incorporata nel valore contabile di un'attività quando lo richiedono le regole pertinenti; l'inefficacia incide generalmente sul conto economico. Una copertura di un investimento netto in una gestione estera prevede il trattamento in OCI della componente efficace associata alla conversione valutaria.
Queste distinzioni spiegano perché l'affermazione «le perdite sulle coperture confluiscono nell'OCI» sia troppo generica. L'esito contabile dipende dalla designazione e dall'esposizione sottostante. Inoltre, nessuna regola di rilevazione annulla gli obblighi contrattuali di regolamento o di garanzia di un derivato. Una copertura può migliorare la correlazione degli effetti sul risultato dichiarato e richiedere comunque ingenti disponibilità liquide prima che l'operazione coperta generi incassi.
Fonti contabili: IFRS Foundation, IFRS 9 Financial Instruments, e il principio pubblicato. Riferimento di ricerca: David Burgstahler e Michael Eames (2006), Management of Earnings and Analysts’ Forecasts to Achieve Zero and Small Positive Earnings Surprises.
Un'esposizione obbligazionaria, due modalità di finanziamento e regolamento
Si consideri un'ipotetica esposizione lunga di €100 a un'obbligazione a lunghissimo termine con duration modificata di 30 anni. L'esposizione può essere ottenuta acquistando l'obbligazione oppure assumendo una posizione lunga, opportunamente dimensionata, in un contratto futures obbligazionario. Inizialmente si trascurino le variazioni della base e le altre differenze. Se il rendimento di mercato aumenta di un punto percentuale, l'approssimazione di primo ordine basata sulla duration è:
Qui è il valore iniziale dell'obbligazione, la duration modificata e la variazione del rendimento espressa in forma decimale. La diminuzione del 30% è un'approssimazione; con una duration e uno shock di rendimento così elevati, la convessità può modificare sensibilmente il risultato esatto. Questo è uno scenario di stress, non una stima statistica del VaR, a meno che siano specificati un modello probabilistico e un livello di confidenza.
| Posizione e valutazione | Valore economico | Risultato corrente | Conseguenze sulla liquidità dopo la costituzione della posizione |
|---|---|---|---|
| Obbligazione acquistata al costo ammortizzato | Inferiore di circa €30 | Nessuna perdita automatica di fair value di €30 dovuta al rendimento; continuano ad applicarsi le regole sugli interessi e sulla riduzione di valore | Le cedole contrattuali proseguono, se pagate; una posizione finanziata con liquidità non comporta margini di variazione sui futures |
| Obbligazione acquistata a FVTPL | Inferiore di circa €30 | Perdita da valutazione di circa €30 in questo scenario semplificato | La sola perdita da valutazione non è un pagamento in contanti; la vendita o un finanziamento garantito possono produrre effetti sulla liquidità |
| Futures obbligazionari lunghi, senza i requisiti per l'hedge accounting | Variazione sfavorevole di circa €30 a parità di esposizione | Le perdite sui futures incidono sull'utile o sulla perdita d'esercizio | Il margine di variazione genera pagamenti in contanti al diminuire dei prezzi |
| Futures obbligazionari lunghi in una copertura che soddisfa i requisiti | La perdita economica sui futures permane | La rilevazione dipende dalla relazione di copertura designata | Gli obblighi di garanzia e di regolamento restano esigibili |
L'obbligazione acquistata richiede il pagamento del prezzo d'acquisto all'inizio. Una posizione in futures richiede generalmente un margine iniziale anziché il pagamento dell'intero valore del sottostante, ma a questo minore impegno iniziale di liquidità seguono pagamenti di margini di variazione potenzialmente elevati. L'inserimento dei futures in uno specifico portafoglio gestionale non elimina queste richieste. Se l'obbligazione acquistata è a sua volta finanziata mediante indebitamento a breve termine o pronti contro termine, occorre aggiungere anche i relativi rischi di finanziamento e di garanzia.
Una sensibilità analoga ai tassi d'interesse può quindi coesistere con EaR e CFaR differenti. L'affermazione secondo cui l'obbligazione acquistata direttamente presenta un «rischio dei flussi di cassa nullo» è sostenibile soltanto nell'ipotesi restrittiva di pagamenti contrattuali fissi, assenza di default, di opzionalità e di esigenze di rifinanziamento. Non descrive l'intero stato patrimoniale dell'investitore.
La rendita perpetua: reddito stabile e patrimonio instabile
Si supponga che un pensionato di 60 anni, il signor Rich, investa €10 milioni e desideri un reddito nominale costante per la durata incerta della vita residua. Si ipotizzino un rendimento annuo piatto dell'1% e una rendita perpetua ideale, priva di rischio di default e non rimborsabile anticipatamente dall'emittente. Una rendita perpetua paga lo stesso importo alla fine di ogni anno, per sempre. Il suo valore è:
Il rendimento è annuo ed espresso in forma decimale; è espresso in euro all'anno e in euro. Con queste ipotesi, il pensionato riceve €100,000 ogni anno indipendentemente dai successivi rendimenti di mercato. L'investimento soddisfa l'obiettivo di incassi nominali costanti senza richiedere che sia nota la data del decesso. Non conserva il potere d'acquisto se i prezzi aumentano e i titoli reali possono introdurre rischi di credito, rimborso anticipato, fiscalità e liquidità esclusi dall'idealizzazione.
| Rendimento di mercato | Valore di mercato | Reddito contrattuale annuo | Variazione rispetto al valore iniziale di €10 milioni |
|---|---|---|---|
| 1% | €10,000,000 | €100,000 | €0 |
| 2% | €5,000,000 | €100,000 | −€5,000,000 |
| 5% | €2,000,000 | €100,000 | −€8,000,000 |
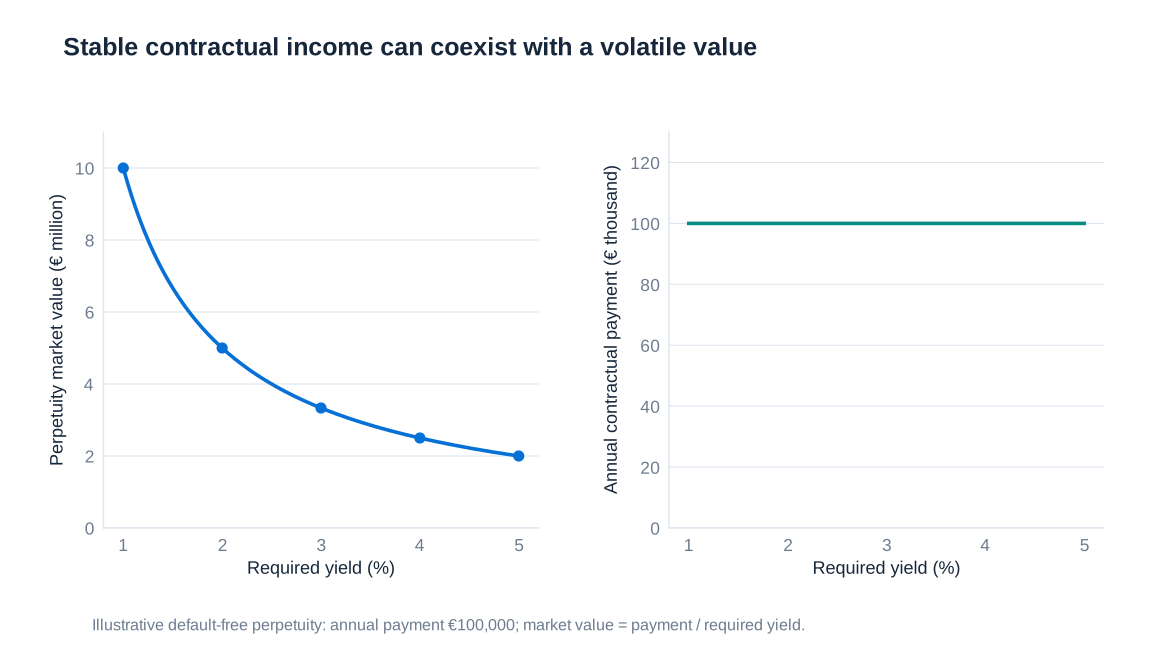
Se la figlia eredita il titolo e lo vende immediatamente dopo che i rendimenti sono saliti al 5%, riceve €2 milioni. Lo stesso titolo è interessante per l'obiettivo di reddito nominale del padre e rischioso per il futuro ricavo di vendita della figlia. La diminuzione del valore di mercato riflette la minore attrattiva della cedola fissa rispetto ai nuovi rendimenti disponibili; non richiede alcuna riduzione della cedola promessa. Un aumento dall'1% al 2% dimezza già il prezzo, mostrando perché le variazioni in punti percentuali vadano interpretate rispetto al rendimento iniziale.
Cedole fisse, tassi variabili e fonti di finanziamento
Un'obbligazione a tasso variabile aggiorna periodicamente la cedola, per esempio ogni sei mesi. Una cedola stilizzata per il periodo è , dove è il capitale, il tasso annuo di riferimento fissato per quel periodo, lo spread annuo contrattuale e la frazione d'anno. Se lo spread di attualizzazione coincide con quello contrattuale e le condizioni creditizie e le altre condizioni restano invariate, il suo valore ex cedola è approssimativamente alla pari alla data di revisione. Tra una revisione e l'altra, e quando gli spread creditizi cambiano, il prezzo può variare.
L'investitore a tasso variabile scambia quindi un valore di mercato relativamente stabile rispetto ai tassi d'interesse con un reddito futuro variabile. L'investitore a tasso fisso compie lo scambio opposto. Un mutuatario che deve pagare le rate con uno stipendio stabile può apprezzare pagamenti nominali fissi; un debitore che prevede un rimborso anticipato può invece interessarsi alle variazioni del valore di mercato e agli oneri contrattuali di estinzione. Nessuna delle due preferenze è universale e l'inflazione modifica il significato di un pagamento nominale «stabile».
La stessa attività può inoltre produrre un diverso rischio di risultato a seconda delle passività che la finanziano. Si supponga che gli interessi passivi sui depositi di una banca reagiscano solo debolmente ai tassi di mercato. Le attività a tasso variabile rendono allora il margine d'interesse sensibile a quei tassi, mentre le attività a tasso fisso possono inizialmente stabilizzarlo. Se in seguito il costo dei depositi si adegua rapidamente, la conclusione può invertirsi. Il comportamento dei depositi, la scadenza e le opzioni dei clienti devono essere modellizzati, anziché considerati stabilmente invariabili.
Un portafoglio al fair value valutato sull'orizzonte del trimestre successivo attribuisce notevole peso alle variazioni dei prezzi. Un portafoglio al costo ammortizzato valutato su dieci anni attribuisce maggiore peso ai margini d'interesse, al reinvestimento e ai costi del credito. L'orizzonte e il criterio di valutazione spiegano gran parte dell'apparente disaccordo sul fatto che un'obbligazione a tasso fisso sia un'attività ad alto o basso rischio. Una passività a lungo termine con sensibilità corrispondente può anche compensare, a livello di portafoglio, il rischio di valore dell'attività.
Costruire le distribuzioni del risultato e dei flussi di cassa
Un modello operativo parte da scenari economici comuni e traduce ogni scenario sia in un conto economico sia in un prospetto dei flussi di cassa. Volumi di vendita, prezzi di vendita, tassi di cambio, tassi d'interesse, perdite su crediti e costi dei fattori produttivi influenzano il risultato. Ritardi negli incassi, acquisti di scorte, investimenti, scadenze del debito e margini sui derivati determinano quando si muove la liquidità. L'ammortamento riduce il risultato contabile senza un pagamento contestuale; l'acquisto di un bene strumentale può assorbire liquidità molto prima che il relativo costo sia interamente rilevato.
Si consideri un modello annuo esplicitamente ipotetico con risultati distribuiti normalmente, media di €20 milioni e deviazione standard di €4 milioni, e flussi di cassa netti distribuiti normalmente, media di €15 milioni e deviazione standard di €6 milioni. Si utilizzi ciascuna media come parametro di riferimento. A un livello di confidenza unilaterale del 95%, il quantile inferiore della normale standard è circa −1.645. I calcoli, in milioni di euro, sono:
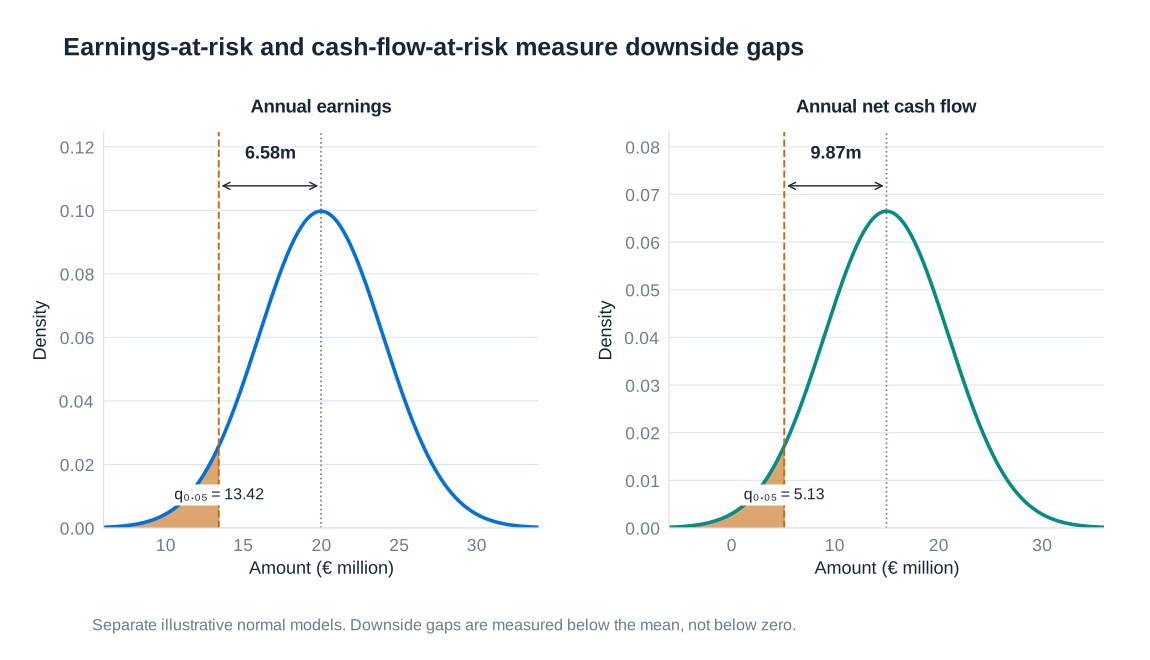
L'esempio assume distribuzioni marginali separate e non formula alcuna ipotesi sulla loro correlazione. Il CFaR più elevato è coerente con una maggiore sensibilità della liquidità, rispetto al risultato, agli shock temporali e di finanziamento. Il quantile inferiore del flusso di cassa rimane positivo; l'importo di €9.87 milioni è uno scostamento negativo dalla media, non una perdita di liquidità di €9.87 milioni. La normalità è un'ipotesi didattica e può non cogliere perdite asimmetriche, default e soglie discrete di attivazione delle garanzie.
Un dato di cassa a fine anno, inoltre, non consente di stabilire che ogni pagamento possa essere onorato durante l'anno. Un'impresa può terminare dicembre con una liquidità cumulata positiva dopo essersi trovata nell'impossibilità di pagare a giugno. Di conseguenza, la simulazione dei flussi di cassa dovrebbe mantenere le date intermedie, i fabbisogni valutari, le riserve accessibili e i finanziamenti irrevocabilmente disponibili. Gli scenari di stress integrano i quantili esaminando combinazioni severe che una distribuzione stimata può sottorappresentare.
Utili delle banche centrali, oro e riserve da valutazione
Le banche centrali mostrano perché la volatilità dell'utile dichiarato non possa essere interpretata come una graduatoria completa del rischio economico. I seguenti dati storici evidenziano ampie oscillazioni nei risultati della Banca nazionale svizzera a fronte di una serie più stabile per la Bundesbank. Sono osservazioni storiche arrotondate in valute diverse, non un confronto delle performance corretto per le dimensioni né una previsione.
| Anno | Bundesbank, miliardi di EUR | Banca nazionale svizzera, miliardi di CHF |
|---|---|---|
| 2013 | 4.6 | −9.1 |
| 2014 | 2.95 | 38.3 |
| 2015 | 3.2 | −23.3 |
| 2016 | 0.4 | 24.5 |
| 2017 | 1.9 | 54.4 |
| 2018 | 2.4 | −14.9 |
| 2019 | 5.8 | 48.9 |
| 2020 | 0 | 21 |
Per il 2019, la SNB ha dichiarato utili per CHF 40.3 miliardi sulle posizioni in valuta estera, plusvalenze da valutazione dell'oro per CHF 6.9 miliardi e CHF 2.1 miliardi sulle posizioni in franchi svizzeri, prima delle restanti voci del risultato complessivo. Queste componenti spiegano la descrizione arrotondata a circa 40, 7 e 2 miliardi. Il confronto storico delle riserve auree, circa 3,374 tonnellate per la Bundesbank e 1,040 tonnellate per la SNB, riguarda consistenze riferite a una specifica data, non le disponibilità attuali.
Il trattamento contabile è cruciale. La Bundesbank valuta l'oro ai prezzi di mercato; non lo mantiene semplicemente per sempre al costo storico d'acquisto. Gli utili non realizzati sono attribuiti a conti di rivalutazione anziché essere immediatamente inclusi nell'utile annuo. Le perdite non realizzate assorbono dapprima il saldo del corrispondente conto di rivalutazione; l'eventuale eccedenza è trattata secondo le regole contabili applicabili. Di conseguenza, un movimento del prezzo dell'oro può modificare la valutazione nello stato patrimoniale senza produrre lo stesso movimento nell'utile annuo dichiarato.
Il dibattito tedesco del 1997, spesso chiamato «Operation Goldfinger», riguardava la rilevazione e la distribuzione degli utili connessi alla rivalutazione dell'oro. La sua lezione duratura è che una valutazione più elevata non è un incasso e che nessuno dei due elementi determina automaticamente un utile distribuibile. Le differenze nei mandati, nella composizione delle attività, nelle valute, nelle dimensioni dello stato patrimoniale e nelle regole di rilevazione devono essere considerate prima di attribuire la volatilità degli utili esclusivamente all'abilità d'investimento o alla propensione al rischio.
I primi tre trimestri del 2022 della SNB offrono un ulteriore esempio: la perdita dichiarata è stata di CHF 142.4 miliardi, di cui CHF 141.0 miliardi sulle posizioni in valuta estera. Si tratta di un risultato infrannuale, non del dato dell'intero esercizio. I movimenti dei tassi d'interesse, dei prezzi azionari e dei tassi di cambio possono più che assorbire i redditi da cedole e dividendi senza rappresentare un equivalente pagamento immediato in contanti.
Una copertura sull'oro potrebbe ridurre parte dell'esposizione economica, ma potrebbe generare fabbisogni di garanzie sui derivati e interferire con la finalità delle riserve. Modificare la sola rappresentazione contabile non è una giustificazione sufficiente. Le responsabilità di politica economica delle banche centrali implicano inoltre che la massimizzazione del profitto propria del settore privato non sia un obiettivo autonomo appropriato.
Contesto storico e verifiche di valutazione: risultato annuo della SNB per il 2019; risultato infrannuale della SNB al 30 settembre 2022; e spiegazione dei rischi di bilancio e dei conti di rivalutazione della Bundesbank.
Quando una copertura economicamente efficace produce una perdita di conto economico
Un'intervista riportata con i responsabili finanziari di Bauer nel novembre 2019 descrive strumenti di copertura del tasso d'interesse con durata decennale e tasso fisso dell'1%. Il successivo calo dei tassi di mercato ha prodotto un fair value negativo e un onere nei conti trimestrali. La finalità dichiarata era stabilizzare i costi futuri dell'indebitamento. Considerare lo strumento inefficace soltanto perché il suo valore è diminuito significa ignorare l'esposizione che avrebbe dovuto compensare.
Nella versione standard di questa strategia, l'indebitamento a tasso variabile è combinato con uno swap su tassi d'interesse in cui si paga il fisso e si riceve il variabile. Se il finanziamento paga il tasso di riferimento più lo spread e lo swap paga il tasso fisso ricevendo , il tasso annuo combinato è approssimativamente . Ciò presuppone la corrispondenza dei tassi di riferimento, dei nozionali e delle date di pagamento. Lo spread creditizio e gli eventuali disallineamenti restano esclusi dalla semplice copertura.
Quando i tassi di mercato scendono, i futuri pagamenti variabili del debitore diventano meno onerosi, mentre l'obbligo esistente di pagare il tasso fisso dello swap diventa meno conveniente. Il valore di mercato negativo dello swap può quindi accompagnare una riduzione del costo del finanziamento sottostante. Se i tempi contabili differiscono, la perdita sul derivato può apparire prima del corrispondente beneficio futuro sugli interessi. Non si può presumere il rispetto dei requisiti per l'hedge accounting e le richieste di garanzie devono essere esaminate separatamente dalla rappresentazione nel risultato.
Coprire riserve non ancora sviluppate e scegliere i vincoli appropriati
Si consideri un ipotetico produttore petrolifero, come Exxon, che acquista un giacimento non ancora sviluppato contenente, per ipotesi, cinque milioni di barili recuperabili. In un calcolo volutamente semplificato e non attualizzato, un aumento di USD 1 del prezzo del petrolio accresce il valore lordo delle riserve di USD 5 milioni. Il valore effettivo del giacimento dipende anche dai costi di estrazione, dagli investimenti, dai tempi di produzione, dalle imposte, dalle quantità recuperabili e dall'attualizzazione. Il calcolo descrive una sensibilità al prezzo, non una valutazione completa.
Una posizione corta in futures sul petrolio può compensare parte della perdita dovuta al calo dei prezzi petroliferi. Tuttavia, se i prezzi aumentano, la posizione in futures perde valore e può richiedere pagamenti immediati di margini di variazione. Il corrispondente aumento di valore del giacimento non fornisce liquidità finché la produzione non è iniziata. Una copertura che riduce l'esposizione ai prezzi nel lungo periodo può quindi creare un problema di finanziamento a breve termine.
Un ulteriore disallineamento emerge se il giacimento resta iscritto al costo mentre le variazioni del derivato confluiscono nel risultato corrente. Gli utili economici sulle riserve possono non essere rilevati contemporaneamente alle perdite sui derivati. Un appropriato hedge accounting, quando ne ricorrono i requisiti, può risolvere alcuni disallineamenti di rilevazione, ma non crea liquidità né elimina l'incertezza sulla produzione futura. Anche le scadenze dei futures e le qualità del petrolio possono differire dai tempi e dalla qualità della produzione effettiva.
Una decisione di copertura solida definisce quindi una gerarchia di vincoli: i pagamenti devono poter essere finanziati; le passività essenziali devono essere coperte; le perdite economiche devono restare tollerabili; il risultato dichiarato deve essere compreso alla luce delle regole applicabili. I requisiti patrimoniali previsti dalla normativa bancaria o assicurativa influenzano il costo di una posizione, ma una riduzione del capitale richiesto non equivale automaticamente a una pari riduzione di ogni rischio economico. Analogamente, un aumento della redditività del capitale proprio ottenuto riducendo il denominatore del patrimonio netto deve essere valutato insieme alla capacità di resistenza.
La decisione finale dovrebbe riguardare l'esposizione e la copertura congiuntamente, sia in condizioni ordinarie sia in condizioni avverse. Gli accordi retributivi, gli obiettivi di risultato e le classificazioni contabili possono influire sulla scelta; la governance dovrebbe quindi rendere esplicite tali influenze. Un'informativa sui rischi utile affianca variazioni del valore di mercato, effetti sul risultato e fabbisogni di cassa alle rispettive scadenze, spiegando quale obiettivo persegua ogni copertura proposta.