
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
6. Modelli di Value at Risk e misurazione del rischio di mercato
Che cosa intende descrivere una misura del rischio di mercato
Il rischio di mercato nasce quando il valore del portafoglio varia al variare di tassi d'interesse, spread creditizi, prezzi azionari, tassi di cambio, prezzi delle materie prime o volatilità implicite. Banche, hedge fund, fondi d'investimento, fondi pensione, assicurazioni, fondi sovrani, banche centrali e tesorerie aziendali affrontano tutti versioni di questo problema. I loro portafogli e obiettivi differiscono, ma ciascuno deve collegare i movimenti dei fattori di mercato alle perdite rilevanti per le proprie decisioni. Una tesoreria aziendale può concentrarsi sulle attività in valuta estera o sulle coperture del carburante; un desk di negoziazione può concentrarsi sulle variazioni giornaliere di valutazione; un fondo pensione deve considerare anche le passività e un orizzonte più lungo.
Misure diverse rispondono a domande diverse. Un importo di esposizione, come EUR 2.5 milioni investiti in attività in dollari, descrive la dimensione, ma non la probabilità o la gravità di una perdita in euro. Una sensibilità, come delta, duration o valore di un punto base, descrive una risposta locale a uno shock specificato. L'analisi di scenario esamina le conseguenze di una particolare combinazione di shock. La varianza di portafoglio sintetizza la dispersione intorno alla media. Il Value at Risk, o VaR, descrive un quantile di una distribuzione delle perdite; l'Expected Shortfall, o ES, descrive la gravità media della coda specificata. Queste misure si completano a vicenda anziché sostituirsi.
La classificazione contabile non elimina il rischio economico di mercato. Le posizioni di negoziazione sono comunemente valutate al fair value con imputazione delle variazioni a conto economico, per cui i cambiamenti dei prezzi possono incidere immediatamente sui risultati di bilancio. Le attività e le passività del portafoglio bancario possono essere valutate al costo ammortizzato o secondo altre categorie contabili, mentre i loro valori economici rimangono sensibili a tassi e spread. L'analisi del rischio di tasso d'interesse nel portafoglio bancario include quindi sia la prospettiva del valore economico sia quella reddituale. È inesatto identificare l'intero portafoglio di negoziazione con una sola regola contabile o l'intero portafoglio bancario con il costo ammortizzato.
VaR come quantile di perdita, non come massima perdita possibile
Si fissino una data di valutazione, un portafoglio, una valuta di rendicontazione e un orizzonte di rischio . Sia il profitto o la perdita su quell'orizzonte e si definisca la perdita positiva come . Con un portafoglio invariato e flussi di cassa espliciti, una possibile definizione è , dove contiene gli incassi rilevanti al netto dei pagamenti. Un calcolo statico di shock istantaneo può escludere deliberatamente flussi di cassa futuri e trascorrere del tempo, ma questa è una convenzione del modello, non una proprietà universale del VaR.
Un VaR giornaliero al 99% di EUR 10 milioni significa che il modello assegna una probabilità di almeno il 99% a una perdita non superiore a EUR 10 milioni. Per una distribuzione continua, la probabilità di superamento è l'1%; con esiti discreti non deve necessariamente essere esattamente l'1%. La misura, da sola, non dice se un superamento comporti una perdita di EUR 10.1 milioni oppure di EUR 100 milioni. Chiamarla «massima perdita attesa» confonde un quantile sia con un limite di caso peggiore sia con un valore atteso.
Il livello di confidenza è la soglia di probabilità scelta per la distribuzione modellizzata. Non è un intervallo di confidenza statistico relativo alla precisione della stima del VaR. Un modello può riportare un VaR al 99% mentre le stime dei suoi parametri restano altamente incerte. Né il 99% implica un solo evento di perdita nell'arco di una carriera: con una modellizzazione giornaliera corretta e indipendente, ci si attenderebbero circa 2.5 superamenti in 250 giorni di negoziazione. Il loro verificarsi non dimostra automaticamente un fallimento del modello; occorre esaminarne frequenza, concentrazione temporale e gravità.
Il VaR ordinario può utilizzare una calibrazione storica recente o una previsione condizionata alle condizioni correnti di mercato. Il VaR sotto stress utilizza invece un periodo o una distribuzione di stress adeguati alle esposizioni del portafoglio. Entrambi rimangono quantili. Una stima sotto stress non deve necessariamente essere maggiore per ogni portafoglio concepibile se l'episodio di stress selezionato incide su fattori di rischio diversi; la scelta deve essere giustificata dalle posizioni effettive. Riportare il VaR senza indicare orizzonte, livello di confidenza, definizione della perdita e periodo di calibrazione rende impossibile un confronto significativo.
Dalle posizioni e dai dati di mercato alla distribuzione delle perdite di portafoglio
Un sistema VaR combina due flussi di informazioni. Il flusso delle posizioni identifica contratti, quantità, termini contrattuali, valute e modelli di valutazione. La mappatura traduce queste posizioni in esposizioni ai fattori di mercato rilevanti. Il flusso dei dati di mercato fornisce prezzi osservati, curve dei rendimenti, spread e superfici di volatilità, dai quali viene stimata o selezionata una distribuzione congiunta degli shock. La rivalutazione dello stesso portafoglio corrente sotto tali shock produce una distribuzione di profitti e perdite ipotetici. Quantili e medie di coda vengono calcolati soltanto dopo questa aggregazione.
Questa architettura spiega perché «sommare il VaR di ciascuno strumento» sia generalmente sbagliato. La distribuzione del portafoglio dipende da quali guadagni e perdite si verificano insieme. Esposizioni compensative possono ridurre il rischio, mentre posizioni con etichette diverse possono condividere lo stesso fattore sottostante. Una singola obbligazione può richiedere diversi punti della curva dei tassi d'interesse, uno spread creditizio e un fattore valutario. Un'opzione richiede inoltre volatilità e valutazione non lineare. Una mappatura inadeguata può omettere rischi rilevanti anche quando il calcolo del quantile è numericamente perfetto.
Le osservazioni di mercato devono essere allineate nel tempo ed espresse secondo convenzioni coerenti. Combinare un rendimento percentuale con una variazione di tasso in punti base senza convertire le sensibilità crea un errore di unità di misura. Prezzi non aggiornati possono ridurre artificialmente la volatilità misurata; osservazioni non sincronizzate possono distorcere le correlazioni stimate. Riconciliazione delle posizioni, operazioni sul capitale, trattamento dei dati mancanti, prezzi indipendenti e valutazione riproducibile fanno quindi parte della misurazione del rischio, anziché essere dettagli amministrativi esterni al modello.
Riferimento storico: MSCI, Return to RiskMetrics.
Quantili normali e calcolo completo del VaR
Se il profitto o la perdita sull'orizzonte ha distribuzione normale con media e deviazione standard , la perdita positiva ha media e la stessa deviazione standard. Indicando con il quantile normale standard si ottiene:
| Livello di confidenza | Probabilità della coda superiore | Quantile normale |
|---|---|---|
| 90% | 10% | 1.2816 |
| 95% | 5% | 1.6449 |
| 97.5% | 2.5% | 1.9600 |
| 99% | 1% | 2.3263 |
| 99.5% | 0.5% | 2.5758 |
Il noto valore 1.96 delimita la coda superiore del 2.5% ed è utilizzato in un intervallo centrale bilaterale al 95%. Un VaR unilaterale al 95% utilizza invece circa 1.645. Confondere le due convenzioni modifica sistematicamente la soglia riportata. Per orizzonti brevi il profitto atteso viene spesso considerato trascurabile, ma questa è un'approssimazione esplicita, non parte della definizione.
Per un portafoglio esemplificativo del valore di EUR 1 milione, con deviazione standard del rendimento sull'orizzonte pari al 9.7% e rendimento atteso nullo, la soglia di perdita normale al 95% è , pari a circa EUR 159,565. Al 99%, utilizzando il quantile più preciso 2.3263479, si ottiene circa il 22.5656%, ossia EUR 225,656. Se il rendimento atteso sullo stesso orizzonte fosse 0.1%, la soglia al 95%, utilizzando il quantile arrotondato 1.645, scenderebbe al 15.8565%, ossia EUR 158,565. Una modifica dell'orizzonte richiede una nuova distribuzione dei rendimenti o una regola di riscalamento giustificata.
Questi sono calcoli basati su rendimenti lineari. Un modello normale dei rendimenti può assegnare probabilità positiva a rendimenti inferiori a −100%, il che lo rende inadeguato come modello letterale di un investimento azionario senza leva e a responsabilità limitata su alcuni orizzonti. Un modello dei rendimenti logaritmici rispetta la positività dei prezzi, ma richiede di convertire in modo non lineare i rendimenti logaritmici in perdite monetarie. La comodità distributiva non dovrebbe essere scambiata per una descrizione universalmente corretta dei payoff economici.
Applicazione svolta: un'obbligazione zero coupon a venti anni
Un'obbligazione zero coupon che paga 100 unità monetarie tra venti anni ha prezzo quando il rendimento annuo effettivo è . Al rendimento visualizzato , il prezzo riproducibile è circa 40.0614. Una quotazione di circa 40.04 può riflettere un rendimento sottostante arrotondato prima della presentazione; i calcoli dovrebbero utilizzare un insieme di input internamente coerente. L'entità positiva della sensibilità dell'obbligazione a un punto base è:
Si assuma una variazione giornaliera del rendimento con media nulla e deviazione standard di 9.7 punti base. Un aumento del rendimento di un punto base produce una perdita di prezzo di circa 0.0765406 unità. In un modello normale delle variazioni dei rendimenti, lo shock avverso al 95% è punti base. Il VaR lineare normale è quindi:
La rivalutazione integrale a produce invece una perdita di circa 1.2019. La convessità positiva dell'obbligazione fa sì che l'approssimazione lineare sovrastimi questa perdita in caso di aumento del rendimento. Entrambi i calcoli utilizzano lo stesso quantile normale dei rendimenti; la differenza deriva dall'approssimazione della valutazione, non da una modifica del livello di confidenza.
Per confronto, un campione empirico separato potrebbe produrre un quantile al 95% delle variazioni dei rendimenti di 15.15 punti base. Applicando lo stesso PVBP si ottiene circa 1.1596. Arrotondare il PVBP a 0.08 prima della moltiplicazione produrrebbe invece 1.212, quindi un arrotondamento intermedio grossolano è inappropriato. Quantili storici e soglie normali non devono necessariamente coincidere, perché i primi utilizzano statistiche d'ordine osservate e le seconde una distribuzione parametrica. La deviazione standard giornaliera di 9.7 punti base qui impiegata non deve inoltre essere sostituita alle statistiche settimanali utilizzate in un diverso esempio obbligazionario.
Simulazione storica e statistiche d'ordine empiriche
La simulazione storica applica le variazioni congiunte passate dei fattori di rischio al portafoglio odierno. Si identificano i fattori che incidono sulle posizioni correnti, si raccoglie una sequenza comune di variazioni storiche, si costruisce uno scenario riferito al mercato corrente da ogni osservazione storica e si rivaluta il portafoglio in ciascuno scenario. La sequenza di perdite risultante è la performance ipotetica del portafoglio odierno, non semplicemente la performance realizzata di un portafoglio le cui posizioni sono cambiate durante il periodo storico.
Per i prezzi, uno scenario potrebbe applicare un rendimento percentuale storico al prezzo corrente; per i tassi, potrebbe applicare una variazione assoluta in punti base alla curva odierna. La scelta deve essere adatta al fattore e ai suoi possibili valori. I movimenti congiunti osservati preservano la dipendenza campionaria soltanto se viene utilizzata la stessa data storica per tutti i fattori. Ricampionare ogni fattore indipendentemente distrugge tale dipendenza e crea un modello diverso.
Siano le perdite di scenario ordinate dalla più piccola alla più grande. Secondo la convenzione dell'inversa della CDF empirica:
Con 500 scenari equiponderati e un livello di confidenza del 99%, il quantile è l'osservazione 495 in ordine crescente, equivalentemente la sesta perdita più elevata. Cinque osservazioni strettamente maggiori rappresentano l'1% del campione in assenza di valori uguali. Un software che interpola tra i ranghi può restituire un numero diverso in un campione finito, quindi la convenzione deve essere documentata anziché modificata senza indicazione.
Un campione esplicitamente illustrativo di venti perdite, in migliaia di EUR, è . Le perdite negative sono guadagni. Il VaR empirico al 95% è la diciannovesima osservazione, 10, e il peggior 5% consiste nell'osservazione finale, 20. Questo esempio chiarisce perché una soglia quantilica e una perdita media di coda comunichino informazioni diverse.
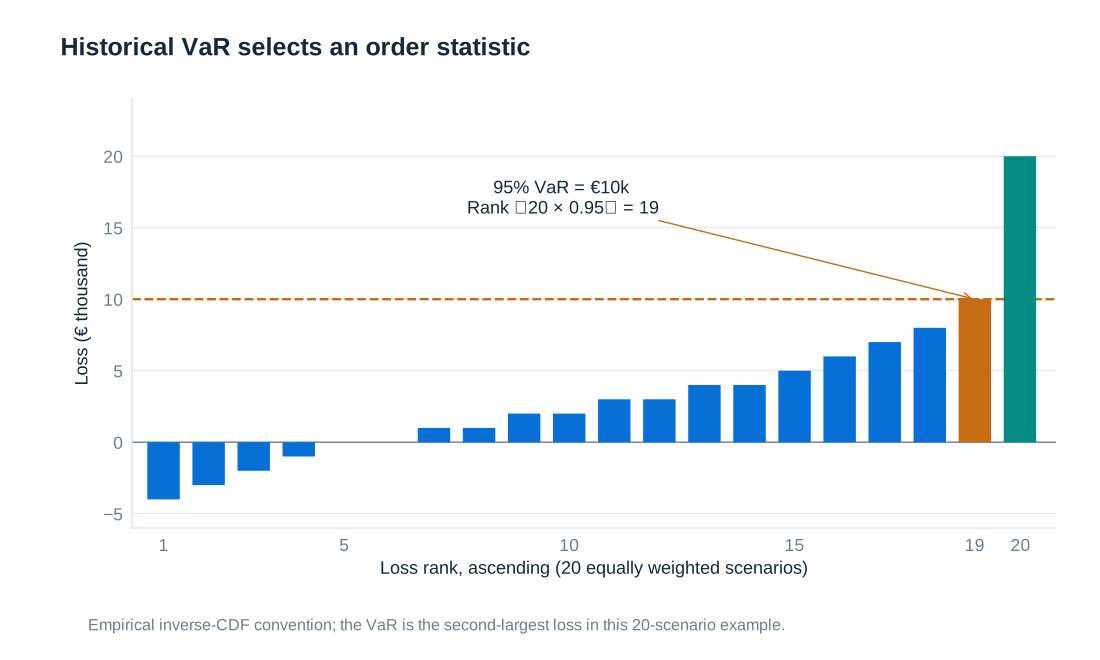
La simulazione storica non richiede una specifica densità parametrica, ma assume comunque che la storia scelta sia informativa sugli shock futuri. Mantiene soltanto asimmetria, code e dipendenza presenti in quel campione. Una finestra breve può omettere una crisi; una finestra lunga può combinare regimi superati e condizioni correnti. Cambiamenti strutturali, nuovi strumenti e assenza di serie storiche dei prezzi possono rendere il campione inaffidabile. La rivalutazione integrale coglie le risposte non lineari delle opzioni; una simulazione storica che utilizza soltanto approssimazioni delta non coglie automaticamente il gamma solo perché i suoi scenari sono storici.
Approcci varianza–covarianza e delta–gamma
Sia un vettore di variazioni dei fattori di rischio, con vettore delle medie e matrice di covarianza . Sia la sensibilità monetaria del profitto di portafoglio al fattore , cosicché l'approssimazione di primo ordine è . Per fattori espressi come rendimenti percentuali, è un'esposizione monetaria per unità di rendimento decimale; per le variazioni dei tassi, deve corrispondere all'unità di misura del tasso. La varianza è:
Gli elementi diagonali di sono le varianze dei fattori; gli elementi fuori diagonale sono le covarianze. Se il vettore dei fattori ha una distribuzione normale multivariata congiunta, una combinazione lineare è normale e il VaR delta normale è . La sola normalità marginale di ciascun fattore non è sufficiente: deve essere specificata la loro dipendenza congiunta. Le correlazioni sono una fonte importante di diversificazione e le loro variazioni possono modificare sostanzialmente il risultato anche se ogni volatilità rimane costante.
Per un portafoglio esemplificativo di due posizioni, si supponga che ciascuna abbia una deviazione standard giornaliera del profitto di EUR 100,000 e una correlazione di 0.5. La deviazione standard del portafoglio è . Con profitto atteso nullo, il VaR normale al 99% è circa EUR 402,935. Se la correlazione diventa 1, la deviazione standard sale a EUR 200,000 e il VaR a EUR 465,270. Il beneficio di diversificazione dipende dalla struttura di dipendenza, non è una proprietà permanente della detenzione di due posizioni.
Un'approssimazione delta–gamma aggiunge la matrice hessiana delle derivate seconde: . Anche quando è congiuntamente normale, questo profitto quadratico non è generalmente normale. Il suo quantile può richiedere una simulazione o un metodo specializzato per forme quadratiche. Aggiungere il gamma e poi moltiplicare meccanicamente una deviazione standard per 2.3263 non produce generalmente un quantile esatto al 99%.
Il metodo delta normale è rapido, trasparente e utile per confrontare coperture perché dispone di un calcolo in forma chiusa senza errore campionario Monte Carlo. I suoi limiti sono l'approssimazione lineare della valutazione e la distribuzione prescelta, le stime di covarianza e la mappatura dei fattori. Eliminare l'errore di simulazione non elimina l'incertezza dei parametri né il rischio di modello. Per grandi portafogli di opzioni, le approssimazioni rapide dovrebbero essere confrontate con una rivalutazione integrale in condizioni di stress significative.
Simulazione Monte Carlo e origine dell'errore di simulazione
La simulazione Monte Carlo specifica un modello probabilistico congiunto, genera numerosi scenari, valuta il portafoglio corrente in ciascuno di essi e ricava il quantile desiderato dalle perdite simulate. Un'esecuzione con 10,000 scenari è un possibile punto di partenza, non una garanzia di stime precise delle code estreme. Il metodo può utilizzare modelli normali, a code pesanti, asimmetrici, a salti o di altro tipo, ove giustificati; la normalità non è intrinseca alla simulazione.
Per un esempio normale multivariato, si estraggano variabili normali standard indipendenti , si scelga una matrice che soddisfi e si ponga . Quando la matrice di covarianza è idonea, può essere utilizzato un fattore di Cholesky. Estrazioni indipendenti delle componenti di non implicano fattori simulati indipendenti: la trasformazione matriciale introduce la dipendenza prescelta. Ciascuno scenario alimenta poi un modello di valutazione coerente, producendo una perdita monetaria di portafoglio.
La valutazione completa può rappresentare opzioni non lineari, mentre gli strumenti dipendenti dal percorso richiedono percorsi simulati anziché soltanto shock finali. Occorre inoltre mantenere concettualmente separati la distribuzione degli scenari e il modello di valutazione: le probabilità del rischio di mercato descrivono generalmente variazioni future nel mondo reale, mentre i valori delle opzioni in ciascuno scenario possono essere calcolati utilizzando ipotesi di valutazione neutrali al rischio. Confondere i due ruoli delle probabilità può distorcere la distribuzione delle perdite.
L'errore di simulazione permane perché il campione di scenari è finito. Al livello di confidenza del 99%, 10,000 estrazioni lasciano soltanto circa 100 osservazioni oltre la soglia stimata. I risultati possono essere verificati attraverso esecuzioni indipendenti o mediante opportune stime dell'incertezza, e un maggior numero di estrazioni può migliorare la precisione. Un seme casuale fisso favorisce la riproducibilità, ma non dimostra l'accuratezza. Errori nella specificazione dei parametri, fattori mancanti e valutazioni errate persistono anche con milioni di scenari. La flessibilità computazionale deve quindi essere accompagnata da calibrazione, validazione e documentazione chiara.
Concentrazione temporale della volatilità, ponderazione, EWMA e GARCH
Le distribuzioni dei rendimenti finanziari presentano spesso code più pesanti e asimmetria rispetto a una distribuzione normale adattata ai dati. Anche i rendimenti elevati in valore assoluto tendono a raggrupparsi nel tempo: periodi turbolenti seguono periodi turbolenti e periodi tranquilli seguono periodi tranquilli. Un'unica deviazione standard incondizionata può quindi non descrivere bene nessuno dei due regimi. Gli istogrammi empirici e le serie storiche dei rendimenti forniscono evidenze di queste caratteristiche, non la prova che un modello alternativo le preveda sempre correttamente.
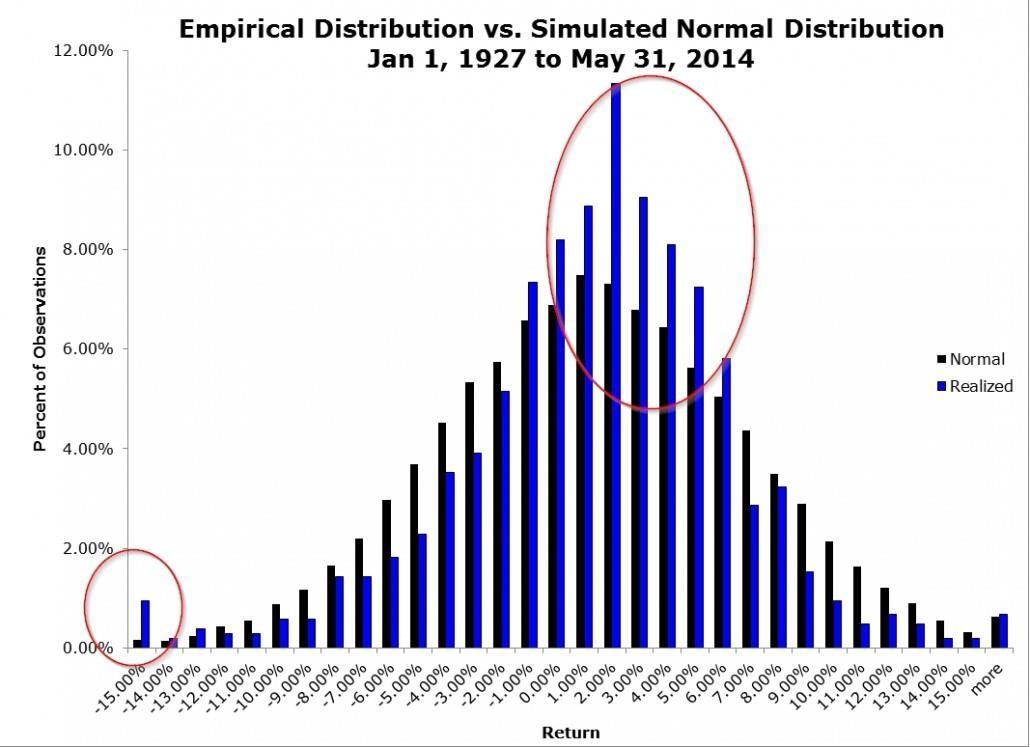
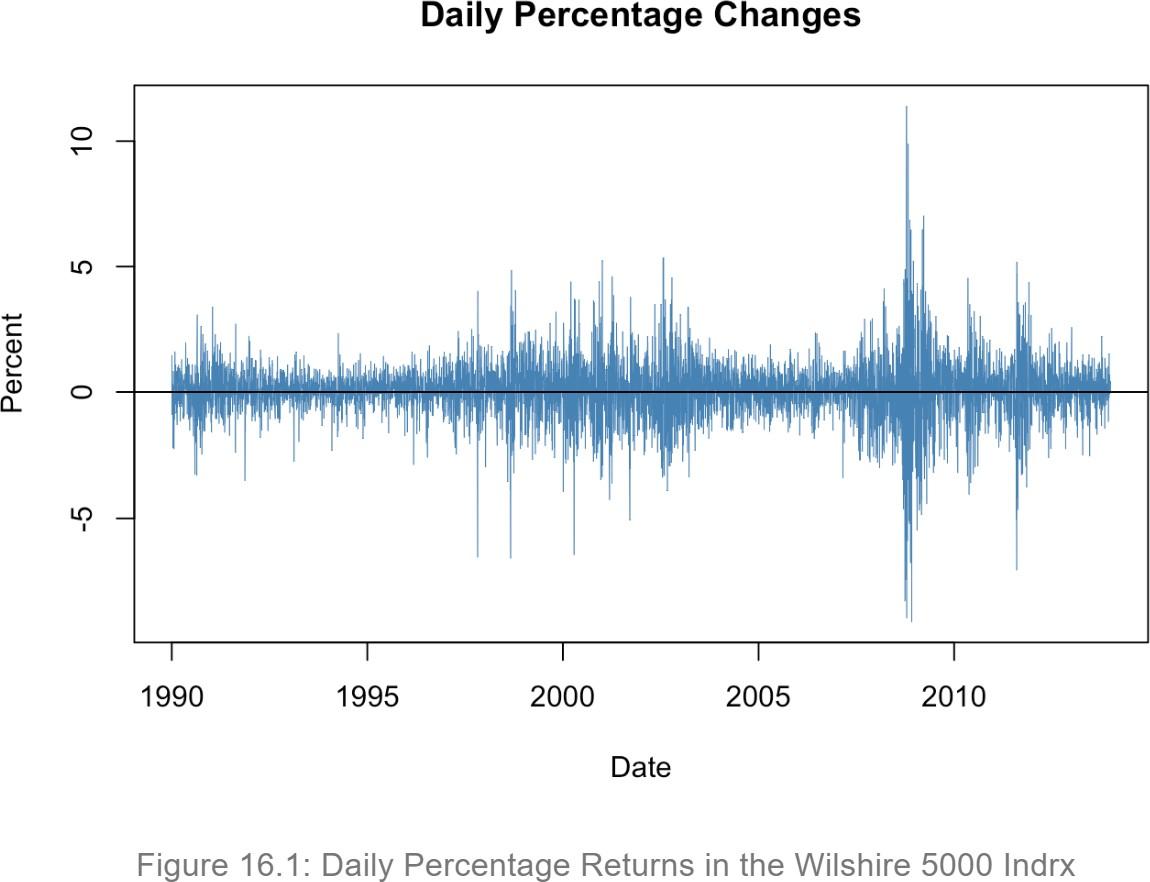
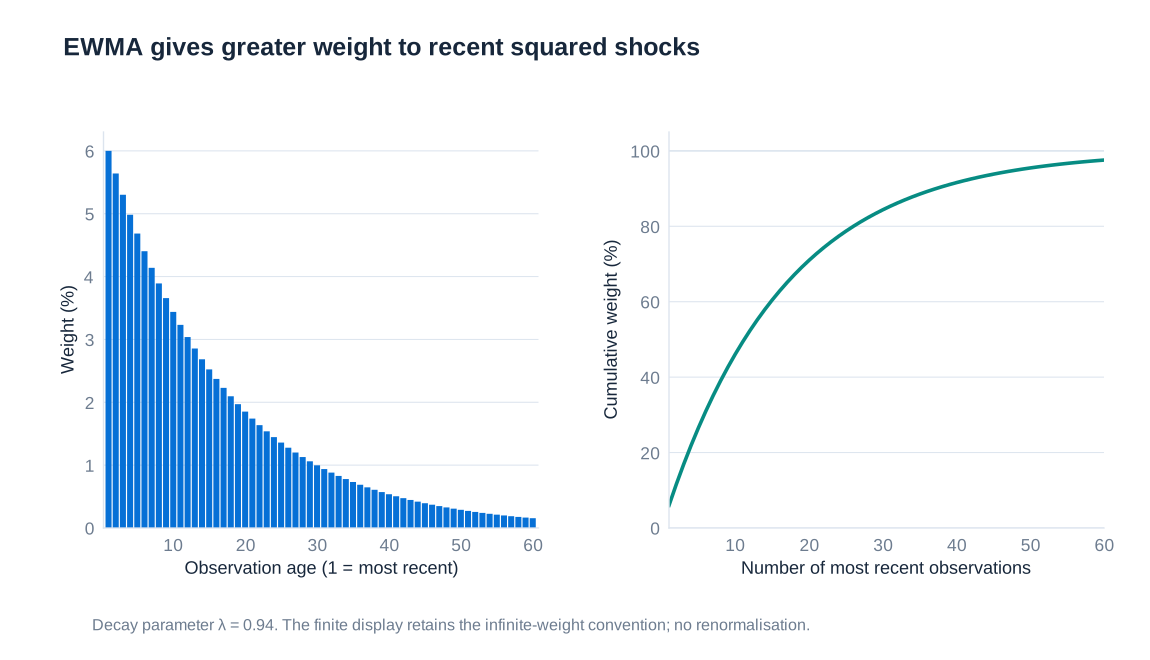
La ponderazione storica attribuisce maggiore influenza alle osservazioni recenti. Per una media mobile esponenzialmente ponderata, o EWMA, un'innovazione a media nulla aggiorna la previsione della varianza come segue:
Un valore minore di reagisce più rapidamente alle nuove osservazioni e dimentica più velocemente gli shock precedenti. In un modello giornaliero esemplificativo con , volatilità corrente dell'1% e ultima innovazione del 3%, la varianza successiva è . La volatilità successiva è quindi circa l'1.2166%, non la media ponderata dell'1% e del 3%. Si stanno aggiornando le varianze, non le deviazioni standard.
Trascurando il termine di inizializzazione per un campione finito, un'osservazione risalente a periodi prima riceve peso . Con 0.94, le venti osservazioni più recenti rappresentano circa il 70.99% del peso della storia infinita e le cinquanta più recenti circa il 95.47%. Una finestra finita richiede una normalizzazione coerente o il mantenimento del contributo della varianza iniziale. I quantili storici ponderati utilizzano i pesi cumulati degli scenari anziché la formula dei ranghi non ponderata.
Un modello GARCH(1,1) aggiunge una costante e separa i coefficienti dello shock e della persistenza:
Per una varianza incondizionata costante e finita nel modello usuale, , da cui . Con valori esemplificativi , , , varianza corrente 0.0001 e innovazione 0.03, la varianza successiva è 0.000164 e la volatilità circa l'1.2806%. La varianza di lungo periodo è 0.0001. L'EWMA corrisponde alla particolare ricorsione con intercetta nulla e coefficienti dello shock e della persistenza la cui somma è uno, quindi non dispone di questa formula per una varianza finita con ritorno alla media.
Questi metodi prevedono la volatilità condizionata; non eliminano automaticamente asimmetrie, salti o code pesanti dalle innovazioni standardizzate. La simulazione storica filtrata riscala gli shock storici standardizzati mediante le previsioni correnti di volatilità, trattando coerentemente dipendenza e riscalamento multivariato. Un modello che si adatta rapidamente alla volatilità può comunque sottostimare un nuovo regime, e le sue previsioni dovrebbero essere confrontate con stress che non siano meccanicamente limitati all'esperienza recente.
Gravità delle perdite di coda, Expected Shortfall e diversificazione
Il VaR può rimanere quasi invariato quando una perdita oltre il quantile prescelto diventa molto più grande. La vendita di una put molto out of the money illustra il problema: la maggior parte dei giorni può mostrare piccoli proventi da premio o variazioni di valutazione modeste, mentre un crollo del sottostante crea una perdita grave. Il premio è un compenso per un'esposizione, non la prova che l'esposizione sia scomparsa. Un campione privo di crolli può riportare un VaR molto basso per una strategia la cui coda economica è rilevante.
Per una distribuzione delle perdite integrabile, l'Expected Shortfall calcola la media dei quantili nella frazione peggiore :
Con una distribuzione continua, questo equivale a nelle usuali condizioni sulla coda. Per una distribuzione discreta con massa di probabilità alla soglia del VaR, la semplice aspettativa condizionata può essere errata: la definizione basata sulla media dei quantili include la frazione appropriata della massa alla soglia. Nell'esempio con venti scenari, il VaR al 95% è 10 mila e l'ES è 20 mila perché il peggior 5% è costituito da una sola osservazione.
Per una perdita normale , , dove è la densità normale standard. Con media nulla e deviazione standard unitaria, il VaR al 99% è circa 2.3263 e l'ES circa 2.6652. L'ES descrive la gravità oltre il quantile; dipende comunque dal modello e non è un limite di caso peggiore.
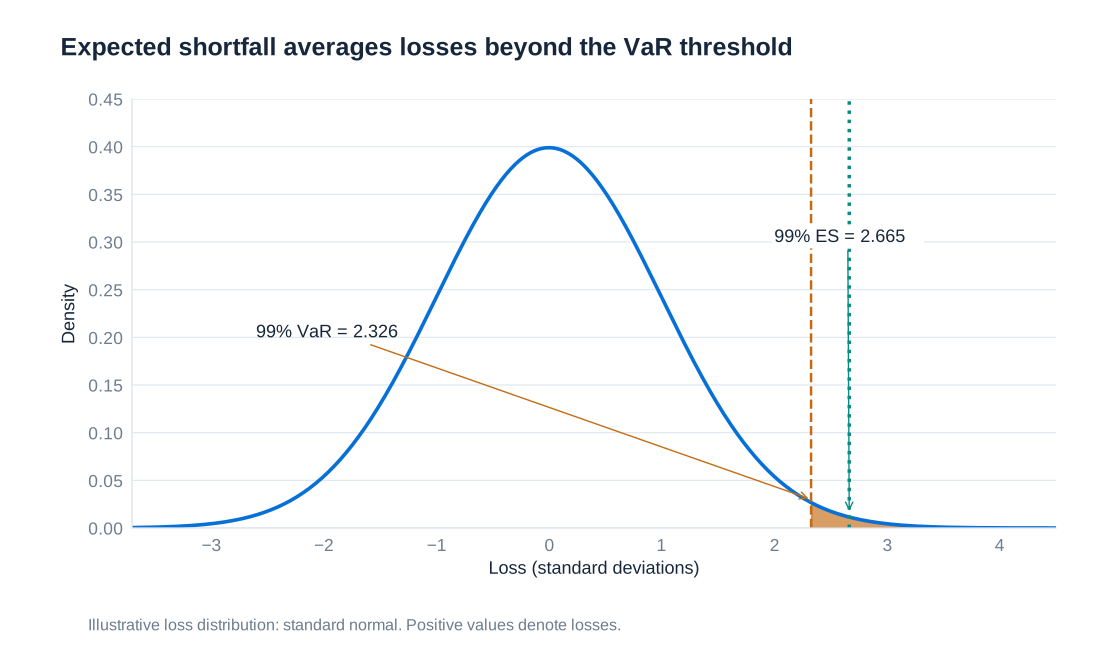
Il VaR non è subadditivo per ogni distribuzione delle perdite. Si considerino due posizioni indipendenti, ciascuna delle quali perde 100 con probabilità del 4% e zero altrimenti. Ciascuna ha VaR al 95% nullo perché una perdita nulla si verifica con probabilità del 96%. Insieme, la probabilità di nessuna perdita è , quindi il VaR combinato al 95% è 100, superiore alla somma dei VaR delle singole posizioni. Questo controesempio non implica che la diversificazione aumenti sempre il VaR; mostra che il VaR non la premia universalmente. L'ES è subadditivo per perdite integrabili e, insieme a monotonicità, omogeneità positiva e proprietà di traslazione monetaria, costituisce una misura coerente di rischio.
Campioni tranquilli, carry trade e caso Niederhoffer
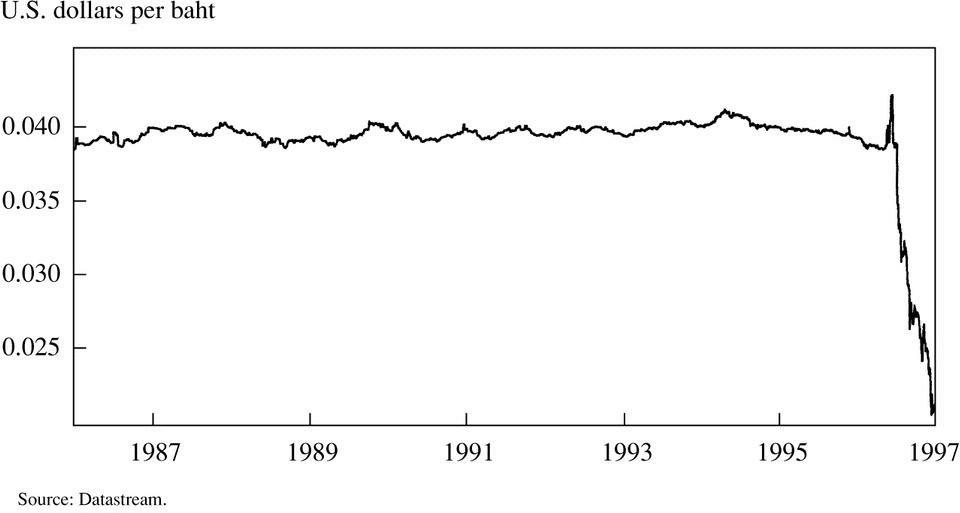
Un carry trade prende a prestito in una valuta a basso tasso d'interesse e investe in una valuta a tasso più elevato senza eliminare completamente l'esposizione al cambio. Un investimento esemplificativo in baht thailandesi finanziato in USD, che rende il 12% mentre il finanziamento costa il 6%, sembra offrire uno spread di 6 punti percentuali se il tasso di cambio rimane invariato. Il differenziale d'interesse non è un arbitraggio privo di rischio. Se il valore in dollari del baht scende del 20% nell'anno, un dollaro preso a prestito produce dollari di ricavo dell'investimento, ma richiede un rimborso di 1.06 dollari, con una perdita di 0.164 dollari prima di altri costi.
La Thailandia lasciò fluttuare il baht il 2 luglio 1997, dopo pressioni sul suo regime di cambio. Questa data deve essere distinta dal forte calo del mercato azionario statunitense del 27 ottobre 1997 e dalla tempistica delle perdite dei singoli fondi. Un tasso di cambio precedentemente stabile può produrre una bassa stima della volatilità storica fino al cambiamento di regime. Una finestra di calibrazione ristretta può quindi scambiare l'assenza di una rottura passata per l'assenza di un rischio valutario futuro.
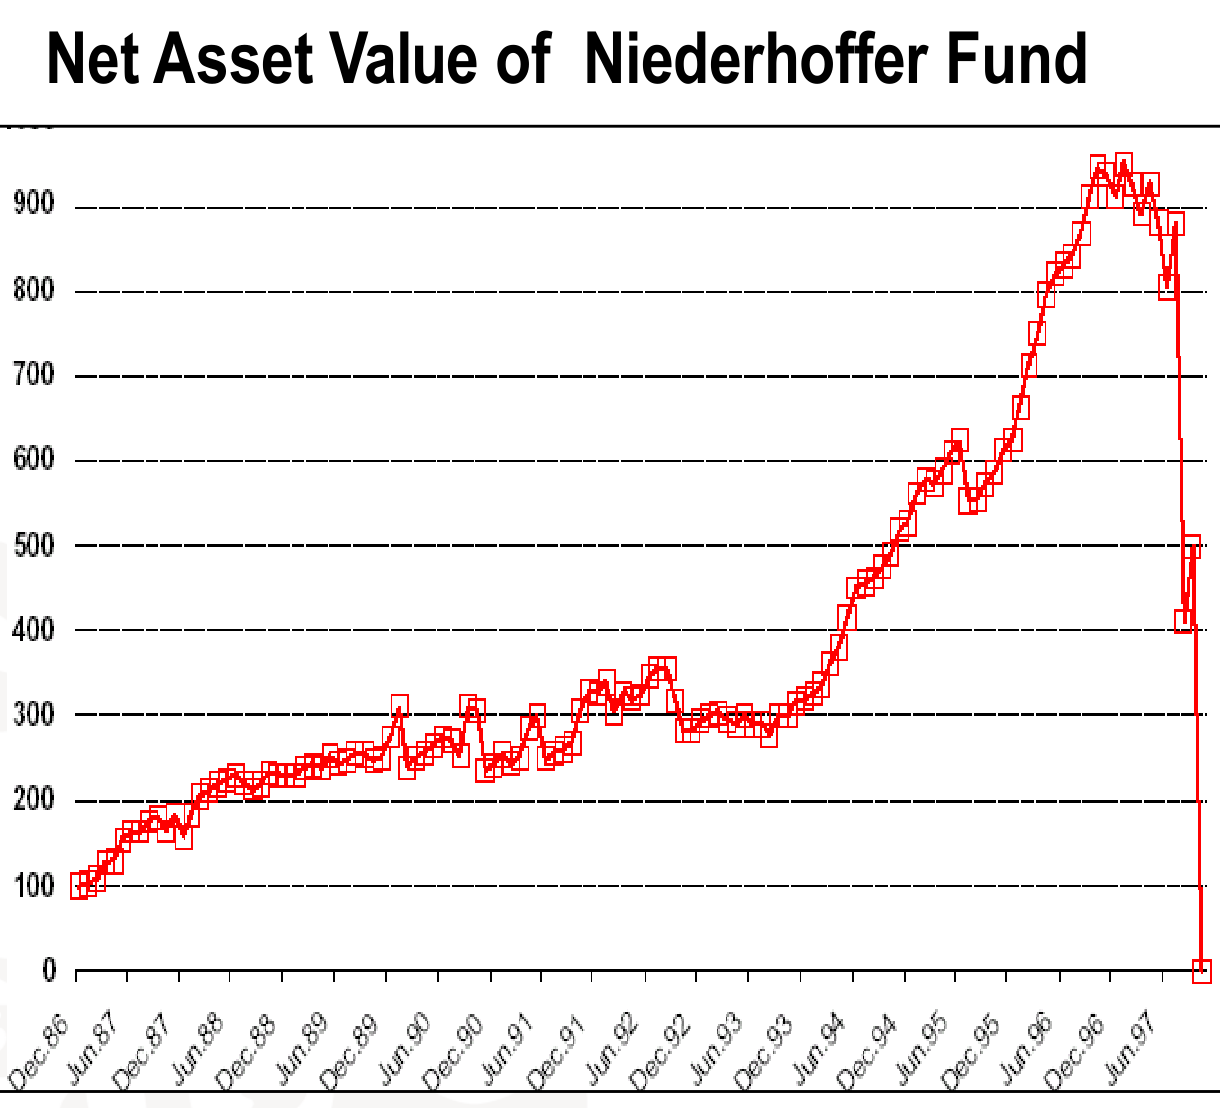
Il dissesto del fondo di Victor Niederhoffer nel 1997 offre un monito analogo sulle strategie caratterizzate da elevati rendimenti storici e da una forte esposizione a movimenti di mercato eccezionali. Non va ricondotto a un unico calcolo elementare di carry valutario: esposizioni in opzioni, leva finanziaria, movimenti di mercato e pressioni sul finanziamento possono interagire. Un elevato indice di Sharpe storico, che confronta il rendimento in eccesso con la volatilità, può essere poco informativo sulle perdite rare quando il periodo di osservazione comprende soprattutto incassi di premi o un regime stabile.
Il problema generale è il rischio di modello su più livelli: le stime di volatilità e correlazione sono incerte; la distribuzione ipotizzata può non cogliere i salti o la dipendenza nelle code; e la valutazione può risultare imprecisa proprio nei mercati sotto stress. La sensibilità a periodi di osservazione, distribuzioni e correlazioni alternativi dovrebbe essere resa evidente. Le prove di stress esaminano l'effetto sul portafoglio di uno scenario grave ma plausibile, anche quando il modello probabilistico stimato gli attribuisce un peso ridotto. Le prove di stress inverse partono da una perdita inaccettabile e individuano le combinazioni di eventi che potrebbero produrla.
Fonte storica: IMF, Thailand stand-by credit release (1997).
Backtesting, controlli sull'implementazione e London Whale
Il backtesting confronta una previsione formulata utilizzando le informazioni disponibili al momento con il risultato successivo. Per un VaR giornaliero al 99%, l'indicatore di eccezione è . Un modello ben calibrato dovrebbe presentare un tasso di eccezioni appropriato, ma la sola frequenza non è sufficiente: eccezioni concentrate durante le crisi rivelano una specificazione condizionale errata anche se il conteggio di lungo periodo appare accettabile. Il profitto effettivo di negoziazione e il profitto ipotetico su un portafoglio invariato rispondono a domande di validazione diverse, perché nuove operazioni, commissioni e decisioni infragiornaliere possono incidere sui risultati realizzati.
L'episodio London Whale verificatosi presso JPMorgan nel 2012 illustra perché l'implementazione e la governance siano importanti quanto la formula statistica. L'indagine del Senato statunitense ha rilevato che un nuovo modello del CIO aveva ridotto il VaR misurato di circa il 50% al momento dell'introduzione, senza che le posizioni fossero per questo diventate più sicure. Ha individuato operazioni manuali, errori di calcolo e implementazione e carenze nella revisione del modello. Il caso, più ampio, riguardava anche le risposte ai limiti di rischio e i controlli di valutazione. Attribuire l'intera perdita a un solo errore di battitura oscurerebbe queste carenze interagenti.
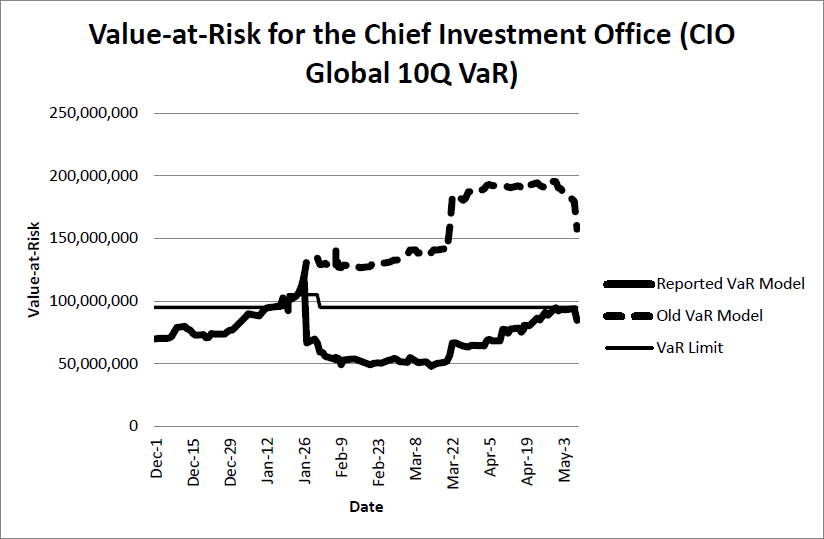
La validazione indipendente dovrebbe verificare che le specifiche matematiche siano implementate fedelmente, confrontare i modelli vecchi e nuovi sulle medesime posizioni, riconciliare i dati di input ed esaminare le riduzioni improvvise delle misure di rischio. Una stima inferiore non dimostra di per sé che il modello sia migliorato. Le modifiche rilevanti ai modelli richiedono una spiegazione economica documentata, un esame critico indipendente e un trattamento chiaro dei limiti esistenti. Analisi di sensibilità, risultati degli stress test e concentrazioni delle posizioni dovrebbero restare disponibili anche quando il modello VaR prescelto produce un valore rassicurante.
Indagine: US Senate, JPMorgan Chase Whale Trades report (2013).
Orizzonti temporali, liquidità ed evoluzione della regolamentazione del rischio di mercato
Se gli incrementi giornalieri del profitto sono indipendenti e identicamente distribuiti, con media e varianza , la loro somma su giorni ha media e varianza . Con incrementi normali ed esposizioni stabili:
Quando la media è trascurabile, il VaR normale a dieci giorni è pari a circa volte il VaR a un giorno, non a dieci volte. L'indipendenza e l'identica distribuzione, da sole, giustificano la scalatura della varianza quando questa esiste; non fanno sì che il quantile di qualsiasi distribuzione scali esattamente con la radice quadrata del tempo. Dipendenza seriale, volatilità variabile, valutazione non lineare, salti, ribilanciamenti e costi di liquidazione possono invalidare questa scorciatoia. Una posizione che non può essere venduta rapidamente resta inoltre esposta oltre un orizzonte nominale di rendicontazione di un giorno.
J.P. Morgan ha lanciato pubblicamente RiskMetrics nel 1994. L'emendamento sui rischi di mercato del Comitato di Basilea del 1996 ha introdotto un quadro che consentiva il calcolo standardizzato dei requisiti patrimoniali per il rischio di mercato e l'impiego di modelli interni approvati. Le riforme successive alla crisi hanno incluso le modifiche del 2009 di Basilea 2.5 e il VaR in condizioni di stress. La Fundamental Review of the Trading Book, o FRTB, ha successivamente incentrato il quadro dei modelli interni sull'ES in condizioni di stress e sul rischio di liquidità. La Targeted Review of Internal Models della BCE, o TRIM, è un'iniziativa distinta di riesame di vigilanza; anche il rischio di tasso di interesse nel portafoglio bancario ha un proprio quadro di vigilanza, anziché essere semplicemente assorbito nel VaR del portafoglio di negoziazione.
Lo standard di Basilea sul rischio di mercato utilizza un ES unilaterale al 97.5% e un orizzonte di base di dieci giorni, con categorie specifiche di orizzonte di liquidità che arrivano a 120 giorni. La seguente corrispondenza sintetizza le categorie di fattori di rischio previste dal quadro; descrive lo standard, senza affermare che ogni giurisdizione applichi ogni disposizione nella medesima data di attuazione. IG indica investment grade e HY high yield.
| Categoria del fattore di rischio | Orizzonte |
|---|---|
| Tassi di interesse: valute specificate e valuta nazionale della banca | 10 |
| Tassi di interesse: altre valute | 20 |
| Volatilità dei tassi di interesse e altri fattori di tasso di interesse | 60 |
| Spread creditizi sovrani: IG | 20 |
| Spread creditizi sovrani: HY | 40 |
| Spread creditizi societari: IG | 40 |
| Spread creditizi societari: HY | 60 |
| Volatilità degli spread creditizi e altri fattori di spread creditizio | 120 |
| Prezzi delle azioni a elevata capitalizzazione | 10 |
| Prezzi delle azioni a bassa capitalizzazione e volatilità delle azioni a elevata capitalizzazione | 20 |
| Volatilità delle azioni a bassa capitalizzazione e altri fattori azionari | 60 |
| Tassi di cambio: coppie valutarie specificate | 10 |
| Tassi di cambio: altre coppie valutarie | 20 |
| Volatilità valutaria e altri fattori valutari | 40 |
| Prezzi dell'energia e delle emissioni di carbonio | 20 |
| Prezzi dei metalli preziosi e non ferrosi | 20 |
| Prezzi delle altre materie prime | 60 |
| Volatilità di energia, emissioni di carbonio, metalli preziosi e non ferrosi | 60 |
| Volatilità delle altre materie prime e altri fattori relativi alle materie prime | 120 |
Le valute specificate per il rischio di tasso includono EUR, USD, GBP, AUD, JPY, SEK e CAD, insieme alla valuta nazionale della banca. L'esatta ammissibilità delle coppie valutarie e gli aggiustamenti di vigilanza richiedono di fare riferimento alle definizioni del quadro. L'ES corretto per la liquidità aggrega le esposizioni assegnate a orizzonti diversi; non si ottiene moltiplicando l'intero portafoglio per il suo orizzonte più lungo. È inoltre necessario modellizzare la disponibilità e la qualità delle osservazioni di mercato, perché prezzi non aggiornati o poco frequenti possono rendere fattori apparentemente precisi inadatti al normale processo di modellizzazione.
Riferimenti normativi: Basel Framework MAR33; Basel Committee, market-risk capital requirements (2019).
Eterogeneità dei modelli e limiti di un unico numero
Anche quando gli intermediari valutano le medesime posizioni, periodi di osservazione dei dati, ipotesi di dipendenza, approssimazioni dei prezzi e scelte di implementazione diversi possono generare stime del capitale sensibilmente differenti. La valutazione della coerenza regolamentare del Comitato di Basilea del 2013 ha riportato i seguenti risultati per un portafoglio di prova diversificato comune. I dati costituiscono evidenze storiche di confronto tra modelli, non requisiti patrimoniali attuali per il portafoglio di un investitore.
| Statistica tra i modelli | Valore riportato |
|---|---|
| Minimo | EUR 13,414,208 |
| Massimo | EUR 34,165,014 |
| Mediana | EUR 17,781,481 |
| Media | EUR 20,521,469 |
| Deviazione standard | EUR 6,344,392 |
| Deviazione standard divisa per la media | 31%, arrotondato |
Il massimo è più del doppio del minimo. Questa dispersione è un motivo per approfondire le scelte di modello, non la prova che la stima più bassa o quella più alta sia automaticamente corretta. Gli incentivi legati al capitale regolamentare possono creare pressioni a favore di un rischio misurato basso, rendendo particolarmente importante una governance indipendente. Definizioni armonizzate, validazione, confronti di riferimento e alternative standardizzate credibili aiutano a contenere le differenze ingiustificate.
Un rapporto sul rischio utile affianca quindi a VaR ed ES le perdite da stress, le sensibilità, le ipotesi sulla liquidità, le concentrazioni e i limiti del modello. Il VaR offre un linguaggio comune basato su soglie; l'ES aggiunge la gravità delle perdite di coda; nessuno dei due elimina la necessità di comprendere le posizioni. La qualità dei dati di mercato, della valutazione, dell'implementazione e delle procedure di segnalazione ai livelli superiori determina se i numeri risultanti sostengano le decisioni o diano soltanto una falsa precisione.
Confronto storico: Basel Committee, analysis of market-risk weighted assets (2013).