
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
7. Rischio di credito: misurazione, rating e gestione del portafoglio
Il rischio di credito nasce ogni volta che una parte dipende dall'adempimento di un'obbligazione da parte di un'altra. Il portafoglio prestiti di una banca è l'esempio più evidente, ma la medesima esposizione si manifesta nei crediti commerciali, nelle carte di credito, nel leasing, negli acquisti rateali e nei derivati. Un viaggiatore che paga un biglietto aereo prima della partenza concede credito alla compagnia aerea; un operatore di telecomunicazioni che fornisce un telefono prima di incassare tutti i pagamenti mensili concede credito al cliente. Investitori obbligazionari, locatori e fornitori affrontano quindi versioni diverse dello stesso problema: i flussi di cassa promessi possono arrivare in ritardo, arrivare soltanto in parte oppure non arrivare mai.
Default, deterioramento e definizione della perdita
Un default può comportare insolvenza, un pagamento rilevante che rimane scaduto oppure una ristrutturazione in situazione di difficoltà che riduce il diritto economico del creditore. Le definizioni regolamentari considerano anche se sia improbabile che il debitore paghi senza l'escussione delle garanzie. Una soglia di 90 giorni di scaduto è ampiamente utilizzata, ma la sua applicazione precisa dipende dal quadro applicabile, dalle soglie di rilevanza e dalla categoria di esposizione. Il fallimento in senso giuridico non è quindi né l'unico evento di default né una condizione necessaria per ogni perdita creditizia. Un rating D o la classificazione come credito deteriorato comunica uno stato connesso al default, mentre un prestito in bonis può già presentare un rischio di credito rilevante.
Il deterioramento del credito conta già prima del default. Un declassamento del rating, un aumento della probabilità di default stimata internamente o un ampliamento dello spread creditizio di mercato possono ridurre il valore attuale di un credito anche quando tutti i pagamenti sono regolari. Rischio di default, rischio di migrazione e rischio di spread si sovrappongono economicamente, ma non sono categorie di misurazione intercambiabili. Un portafoglio di negoziazione può rilevare le variazioni degli spread attraverso misure di rischio di mercato, mentre un portafoglio bancario utilizza misure di default e di riduzione di valore. Definire un'esposizione come «rischio di credito» non ne determina di per sé il trattamento contabile o la classificazione prudenziale.
La misurazione deve quindi specificare l'orizzonte, la base di valutazione e il livello di aggregazione. L'importo che alla fine rimane insoluto su un prestito è diverso dalla perdita corrente di valore di mercato di un'obbligazione, ed entrambi differiscono dalla perdita inattesa di un portafoglio diversificato. I rating interni ed esterni descrivono la qualità creditizia; la perdita attesa descrive un ammanco monetario medio; il capitale economico descrive un cuscinetto per le perdite di coda; e le attività ponderate per il rischio sono un denominatore regolamentare utilizzato per determinare i requisiti patrimoniali. Considerare queste grandezze come sostitutive nasconde la decisione che ciascuna sostiene.
PD, LGD ed EAD
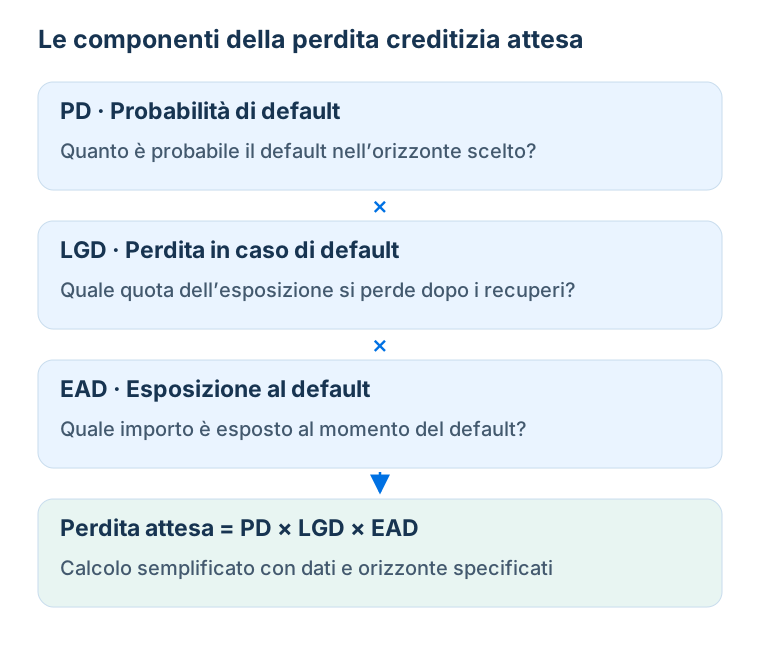
Le tre componenti centrali sono la probabilità di default, o PD; l'esposizione al momento del default, o EAD; e la perdita in caso di default, o LGD. La PD è la probabilità che si verifichi un determinato evento di default su un orizzonte specificato. L'EAD è l'importo esposto quando si verifica il default, comprensivo degli utilizzi o degli importi maturati rilevanti, e non coincide necessariamente con il capitale residuo odierno. La LGD è la frazione di tale esposizione perduta dopo aver considerato i recuperi e i relativi costi e tempi. Se il recupero è immediato, privo di costi e misurato sulla stessa base di esposizione, la LGD è uguale a uno meno il tasso di recupero.
Con EAD deterministica e LGD media condizionata definita in modo appropriato, la consueta relazione uniperiodale è
PD e LGD entrano in forma decimale, mentre l'EAD è un importo monetario: la perdita attesa ha quindi la medesima unità monetaria. Si consideri un prestito di €100 con probabilità di default del 10% e recupero atteso di €50 in caso di default. La perdita condizionata è €50, la LGD è 50% e la perdita attesa è euro. Il debitore non genera una perdita «attesa» di €5 in ogni esito: la distribuzione semplificata prevede una perdita di €50 con probabilità del 10% e nessuna perdita con probabilità del 90%.
| Esito | Probabilità | Perdita creditizia | Contributo alla perdita attesa |
|---|---|---|---|
| Assenza di default | 90% | €0 | €0 |
| Default con recupero di €50 | 10% | €50 | €5 |
| Totale | 100% | Dipendente dall'esito | €5 |
La scomposizione in fattori richiede cautela quando esposizione e recupero sono casuali. Con un indicatore di default , la grandezza generale è , non automaticamente . Un debitore può utilizzare il credito disponibile immediatamente prima del default, mentre i valori delle garanzie diminuiscono nella stessa fase recessiva. Una linea revolving con €60 utilizzati e €40 non utilizzati, per esempio, ha un'EAD di €80 se il fattore di conversione ipotizzato sulla parte non utilizzata è 50%. Si tratta di un'ipotesi di modello, non di un fattore di conversione universale. L'opponibilità giuridica, la liquidità delle garanzie e i costi di recupero possono rendere la LGD sensibilmente superiore all'apparente differenza tra il capitale del prestito e la valutazione odierna della garanzia.
Per un'esposizione pluriennale, le perdite in date e scenari economici diversi devono essere combinate senza contare ripetutamente il medesimo default. Siano la probabilità marginale del primo default nell'anno nello scenario , la probabilità dello scenario e un fattore di attualizzazione coerente con lo scopo della misurazione. Una rappresentazione semplificata è
I pesi degli scenari sommano a uno. La gravità della perdita dovrebbe incorporare coerentemente i tempi dei recuperi, evitando di applicare due volte l'attualizzazione. La perdita creditizia attesa contabile, un prezzo di mercato e la perdita attesa prudenziale possono utilizzare concetti di probabilità, orizzonti e input prescritti diversi. La condivisione delle etichette PD, LGD ed EAD non rende identiche le stime risultanti.
Riduzioni di valore, cancellazioni contabili e perdite di fair value
Nel modello generale di impairment dell'IFRS 9, lo Stage 1 rileva ordinariamente le perdite creditizie attese a 12 mesi. Si tratta dell'ammanco di cassa lungo l'intera vita associato ai default che potrebbero verificarsi nei successivi 12 mesi, non semplicemente dei pagamenti mancati durante quei mesi. Un aumento significativo del rischio di credito porta l'esposizione nello Stage 2 e alla rilevazione delle perdite creditizie attese lungo l'intera vita. Lo Stage 3 riguarda le attività deteriorate e utilizza anch'esso le perdite attese lungo l'intera vita; gli interessi attivi sono generalmente calcolati sul valore contabile netto. Esistono approcci particolari ed eccezioni, quindi questi tre stadi descrivono il modello generale e non ogni attività finanziaria.
Una svalutazione modifica il fondo rettificativo e il risultato economico; non significa necessariamente che il debitore sia già in default. Una cancellazione contabile riduce direttamente il valore contabile lordo quando non vi è alcuna ragionevole aspettativa di recuperare tutta o parte dell'attività. Non occorre attendere la conclusione formale della procedura concorsuale. Se la perdita era già interamente coperta dal fondo, la successiva cancellazione utilizza principalmente il fondo esistente, anziché generare una seconda volta lo stesso costo. Le variazioni di fair value costituiscono un canale distinto per gli strumenti valutati al fair value.
Il modello statunitense delle perdite creditizie attese correnti, CECL, appartiene agli US GAAP e non è un altro nome dell'IFRS 9. Per le attività finanziarie al costo ammortizzato che rientrano nel suo ambito, rileva generalmente le perdite creditizie attese lungo l'intera vita fin dalla rilevazione iniziale. Entrambi i sistemi guardano al futuro, ma differiscono nei criteri di rilevazione. Confrontare banche soggette a sistemi contabili diversi richiede quindi più di un confronto delle parole «perdita attesa» presenti nei loro rapporti.
Riferimenti contabili: ESRB comparison of European and US expected-loss approaches; IFRS 9 impairment review, including write-offs; Federal Reserve CECL guidance.
Perdita attesa, perdita inattesa e capitale economico
A livello di portafoglio, la perdita è una variabile casuale . La sua media descrive la perdita attesa; un quantile descrive un esito di coda. Si definisce come il più piccolo livello di perdita raggiunto con probabilità cumulata almeno pari a . Una convenzione comune per il capitale economico è , ossia la perdita di coda eccedente la media. In questo manuale, la perdita inattesa è la deviazione standard . Alcuni intermediari utilizzano invece tale termine per la differenza tra quantile e media; esplicitare la convenzione è essenziale perché queste grandezze differiscono.
Le perdite creditizie attese sono ordinariamente considerate nella determinazione dei prezzi, negli accantonamenti e nel reddito operativo. Il capitale fornisce capacità di assorbimento degli scostamenti avversi e degli altri rischi. Il livello di confidenza del capitale economico è una scelta gestionale collegata all'obiettivo di solvibilità dell'intermediario; 99%, 99.9% e 99.98% non sono standard universali intercambiabili. Il capitale regolamentare è determinato da un insieme distinto di regole. Le attività ponderate per il rischio, o RWA, non sono né perdite monetarie né il capitale stesso: un coefficiente patrimoniale applica una percentuale richiesta al denominatore costituito dalle RWA.
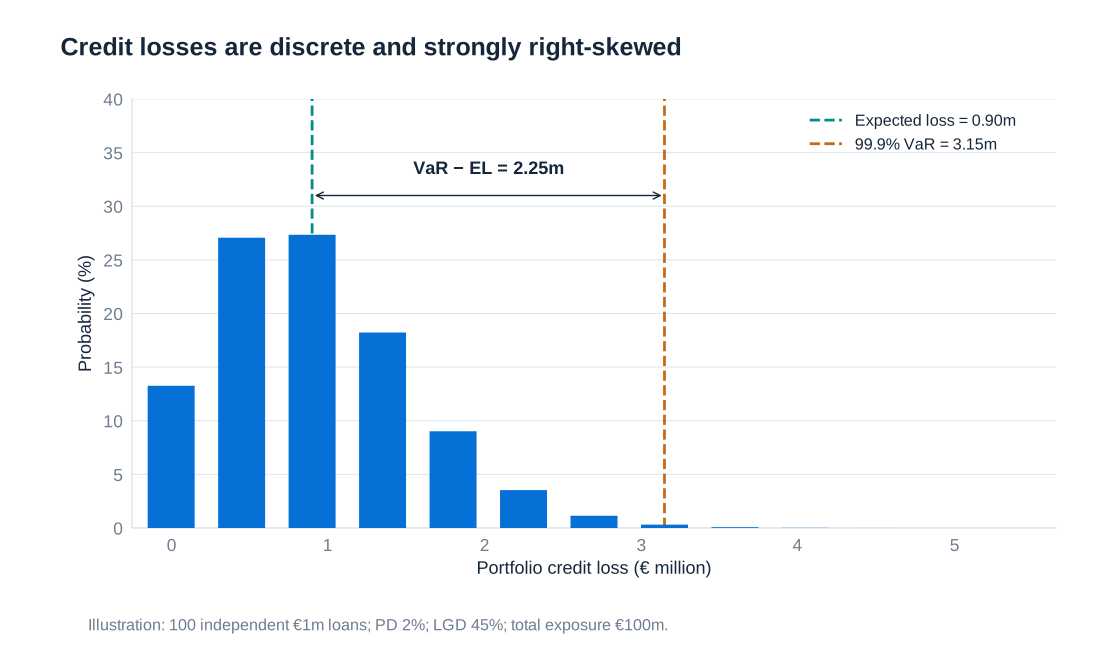
Si consideri un portafoglio illustrativo di 100 prestiti indipendenti, ciascuno con EAD di €1 milione, PD annua del 2% e LGD deterministica del 45%. Il numero di default segue una distribuzione binomiale con parametri 100 e 0.02, e la perdita totale è milioni di euro. La perdita attesa è €0.9 milioni. La deviazione standard è milioni di euro. Il quantile esatto della perdita al 99.9% corrisponde a sette default, ossia €3.15 milioni; il capitale economico è quindi €3.15 milioni meno €0.9 milioni, pari a €2.25 milioni. Il quantile è determinato dalla distribuzione cumulata binomiale, non da un'approssimazione normale. Questo esempio stilizzato isola la diversificazione tra debitori indipendenti; i portafogli reali possono avere code molto più gravi perché i default sono dipendenti.
Il rischio di credito prevale spesso nelle allocazioni di rischio delle banche, ma la quota dipende dal modello di attività e dalla base di misurazione. Esempi storici indicano il rischio di credito come il 49.6% di €77 miliardi di capitale economico per cinque grandi banche tedesche, con circa €38 miliardi allocati al rischio di credito; l'esposizione creditizia totale era €1,938 miliardi e la clientela al dettaglio e le piccole imprese rappresentavano il 29.3%. Un altro esempio storico relativo alle casse di risparmio alloca circa il 78% al rischio di credito, il 20% al rischio di mercato e l'1% al rischio operativo, con arrotondamenti. Questi dati ne illustrano la rilevanza, senza fornire un riferimento attuale per il settore bancario, e le allocazioni di capitale economico non devono essere rietichettate come RWA.
La logica economica della formula patrimoniale IRB
L'approccio basato sui rating interni, IRB, collega il capitale regolamentare per il credito a PD, LGD, EAD, scadenza e una funzione prescritta di correlazione degli attivi. Il modello asintotico a un fattore sottostante assume un portafoglio altamente granulare: gli shock dei singoli debitori si diversificano, ma resta un fattore sistematico comune. Uno stato gravemente avverso di tale fattore aumenta il tasso di default condizionato. Per un'ordinaria esposizione verso imprese non in default, l'espressione centrale può essere scritta
Qui è la funzione di distribuzione cumulata normale standard, la sua inversa, la correlazione degli attivi prescritta, la scadenza effettiva in anni e un coefficiente patrimoniale prima della moltiplicazione per l'EAD. Per la funzione di correlazione di base delle imprese, prima degli aggiustamenti applicabili,
La radice quadrata nel coefficiente di esposizione al fattore sistematico è essenziale. Il termine è un tasso di perdita condizionato in condizioni di stress; sottrarre elimina la perdita attesa dalla componente centrale di perdita inattesa. Il fattore 12.5 converte il capitale in RWA a un coefficiente patrimoniale di riferimento dell'8%. Le RWA non sono quindi uguali al quantile della perdita di portafoglio al 99.9%. L'aggiustamento per la scadenza modifica il requisito in funzione della scadenza effettiva; il quadro ordinario vincola comunemente la scadenza tra uno e cinque anni, con specifiche eccezioni. Le classi di attività, gli aggiustamenti per le imprese minori e alcune esposizioni verso istituzioni finanziarie richiedono un proprio trattamento prescritto.
Il moltiplicatore di scala 1.06 previsto dal precedente Basilea II è stato eliminato dal quadro di Basilea rivisto. Analogamente, il vecchio limite minimo di PD dello 0.03% non è una regola attuale universale: il quadro rivisto utilizza generalmente lo 0.05% per le esposizioni verso imprese e banche, con eccezioni per i soggetti sovrani e disposizioni distinte per il dettaglio. Un numero osservato di default pari a zero non dimostra l'assenza di rischio di credito. Calibrazione di lungo periodo, requisiti sui dati, prudenza e soglie minime applicabili affrontano il problema dei campioni con pochi default.
Gli standard di Basilea vengono attuati attraverso la legislazione specifica di ciascuna giurisdizione. Nell'UE, il CRR3 ha introdotto il pacchetto finale di Basilea III dal 2025, incluso un output floor che passa gradualmente dal 50% al 72.5% nel 2030. Questo limita la riduzione dei requisiti patrimoniali aggregati ottenibile con i modelli interni rispetto ai calcoli standardizzati; non è un limite minimo alla PD di ciascun prestito. Alle esposizioni sovrane non viene assegnato universalmente un peso di rischio nullo: il trattamento preferenziale dipende dall'approccio e dalle condizioni applicabili, comprese le pertinenti disposizioni sulla valuta nazionale. Un peso regolamentare nullo non significherebbe comunque impossibilità economica di default.
Riferimenti prudenziali: Basel CRE31 risk-weight functions; CRE32 risk components; eliminazione del moltiplicatore 1.06; Regolamento (UE) 2024/1623; transizione dell'output floor nell'UE.
Probabilità di default implicite nei prezzi di mercato
La valutazione del credito può utilizzare bilanci, informazioni gestionali, storici dei pagamenti, rating esterni e prezzi di mercato. I prezzi di obbligazioni e CDS forniscono informazioni prospettiche, ma prezzano il rischio sotto una misura neutrale al rischio. Una PD neutrale al rischio è un input valutativo che riproduce i prezzi di mercato con un'appropriata attualizzazione; non coincide automaticamente con la frequenza fisica con cui debitori comparabili andranno in default.
Si considerino obbligazioni zero coupon annuali con valore nominale di €100. Il rendimento privo di rischio è 5%, da cui un prezzo di euro. Un'obbligazione rischiosa ha un rendimento promesso del 10%, da cui un prezzo di euro. Si supponga che il suo pagamento alla scadenza sia €100 in assenza di default e €50 dopo il default. Con probabilità di default neutrale al rischio ,
Il rendimento promesso del 10% non è il rendimento realizzato atteso. I pagamenti attesi neutrali al rischio, attualizzati al 5%, riproducono il prezzo. La PD fisica può essere inferiore quando gli investitori richiedono un compenso per il rischio sistematico di default, ma non esiste una differenza fissa universale tra le due probabilità. Liquidità, avversione al rischio, imposte, caratteristiche contrattuali e frizioni di mercato possono anch'esse incidere sugli spread, perciò una semplice conversione dello spread in PD può attribuire erroneamente al rischio di default componenti che non vi attengono.
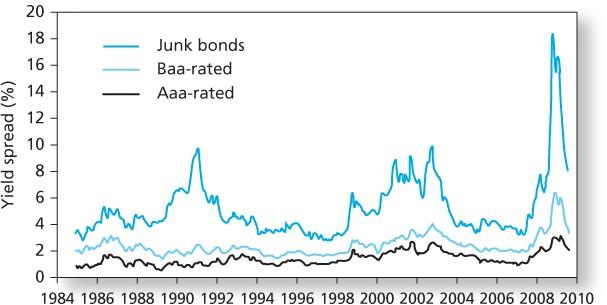
Gli spread obbligazionari storici si ampliano sensibilmente nelle fasi recessive, soprattutto per il debito di grado speculativo. Tale movimento può riflettere contemporaneamente un peggioramento dei flussi di cassa attesi, prospettive di recupero inferiori, un prezzo maggiore per l'assunzione del rischio e un deterioramento della liquidità di mercato. Uno spread in aumento è quindi un segnale di allarme, non l'osservazione diretta di una PD fisica identificata univocamente.
Rischio di credito strutturale: il modello di Merton
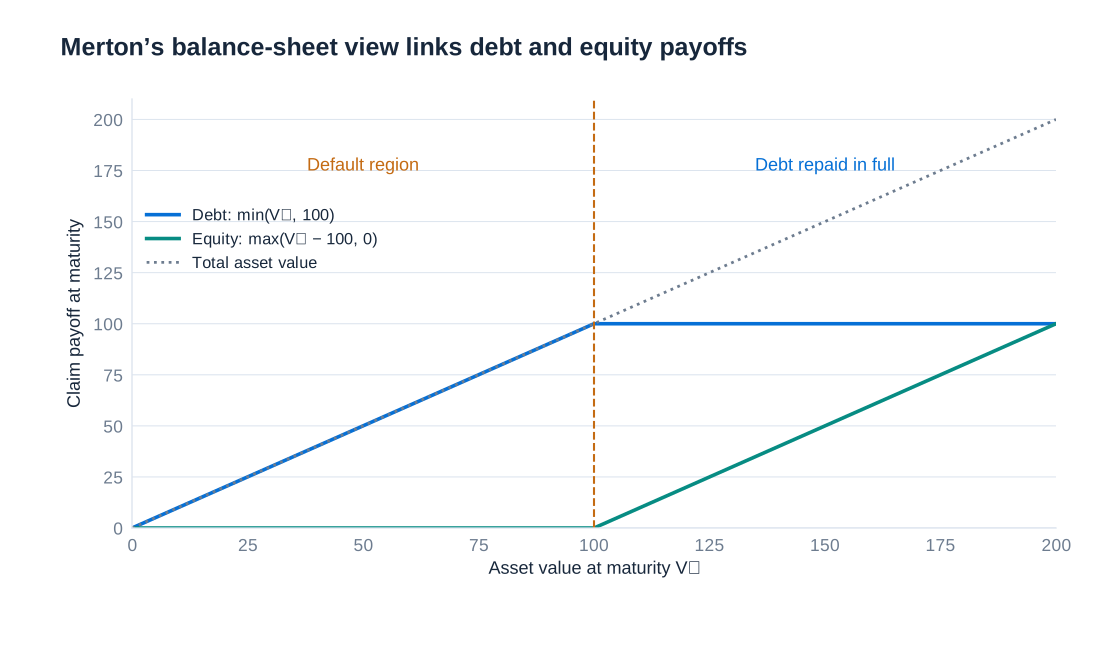
Un modello strutturale collega il default al valore degli attivi del debitore. Nell'impostazione più semplice di Merton, l'impresa ha un valore degli attivi e un'unica obbligazione di debito zero coupon con valore nominale in scadenza al tempo . Il default si verifica alla scadenza quando . Con responsabilità limitata, il capitale azionario riceve , quindi rappresenta un'opzione call sugli attivi dell'impresa. Il debito riceve , equivalente a un pagamento privo di rischio di meno il payoff di un'opzione put.
Con moto browniano geometrico neutrale al rischio, volatilità costante degli attivi , tasso privo di rischio costante a capitalizzazione continua e nessuna distribuzione dagli attivi, il valore del capitale azionario è
La probabilità fisica di default sostituisce il drift neutrale al rischio con il rendimento atteso fisico degli attivi nell'espressione della distanza dal default. Una leva più elevata riduce la distanza tra il valore degli attivi e la soglia del debito; una maggiore volatilità degli attivi aumenta l'esposizione agli stati sfavorevoli. Poiché gli attivi aziendali non sono normalmente negoziati direttamente, l'implementazione deve inferirne valore e volatilità dai titoli osservati e dalle informazioni di bilancio. L'ipotesi di default soltanto a un'unica scadenza è restrittiva: le imprese reali hanno più scadenze del debito, clausole contrattuali, vincoli di liquidità e possibili default anticipati.
I modelli strutturali e i modelli statistici di scoring basati sui dati contabili non devono essere confusi. Un approccio di frequenza attesa di default basato sul mercato può utilizzare l'intuizione strutturale e una calibrazione empirica, mentre uno score per imprese non quotate basato su indici contabili stima il rischio statisticamente. Il nome del prodotto o del fornitore del rating non stabilisce quale modello venga utilizzato. Le domande rilevanti riguardano i suoi input, l'evento obiettivo, l'orizzonte, la misura di probabilità e le prestazioni di validazione.
Rating esterni e loro significato
I rating esterni ordinano gli emittenti o le obbligazioni in base al merito creditizio. La soglia investment grade è BBB− per S&P e Fitch e Baa3 per Moody's; le categorie inferiori sono di grado speculativo. Un notch è un gradino di questa scala ordinata. Il rating dell'emittente e quello dell'emissione possono differire perché uno specifico credito dispone di garanzie reali, garanzie personali o subordinazione. Anche i simboli di rating hanno definizioni specifiche per ciascuna agenzia; una corrispondenza tra agenzie è un confronto generale, non una garanzia che i rischi o le metodologie sottostanti siano identici.
| S&P | Fitch | Moody’s | Categoria generale |
|---|---|---|---|
| AAA | AAA | Aaa | Investment grade |
| AA+ | AA+ | Aa1 | Investment grade |
| AA | AA | Aa2 | Investment grade |
| AA− | AA− | Aa3 | Investment grade |
| A+ | A+ | A1 | Investment grade |
| A | A | A2 | Investment grade |
| A− | A− | A3 | Investment grade |
| BBB+ | BBB+ | Baa1 | Investment grade |
| BBB | BBB | Baa2 | Investment grade |
| BBB− | BBB− | Baa3 | Investment grade |
| BB+ | BB+ | Ba1 | Grado speculativo |
| BB | BB | Ba2 | Grado speculativo |
| BB− | BB− | Ba3 | Grado speculativo |
| B+ | B+ | B1 | Grado speculativo |
| B | B | B2 | Grado speculativo |
| B− | B− | B3 | Grado speculativo |
| CCC+ | CCC+ | Caa1 | Grado speculativo |
| CCC | CCC | Caa2 | Grado speculativo |
| CCC− | CCC− | Caa3 | Grado speculativo |
| CC | CC | Ca | Grado speculativo |
| C | C | C | Grado speculativo |
Nella parte inferiore della scala, S&P utilizza designazioni connesse al default, tra cui D e SD, mentre Fitch distingue D e RD. Moody's non utilizza D come ordinaria categoria di rating a lungo termine; la sua categoria C può includere obbligazioni in default. Le metodologie di rating differiscono anche per l'enfasi relativa attribuita alla probabilità di default, alla gravità della perdita e alle caratteristiche creditizie delle specifiche obbligazioni. «Through the cycle» descrive il tentativo di guardare oltre le condizioni temporanee, non la promessa che un rating non cambi mai durante un ciclo o corrisponda a una PD annua fissata per sempre.
Dal rischio aziendale e finanziario al rating di riferimento
Un rating societario combina il rischio aziendale con il rischio finanziario. Il rischio aziendale riflette le condizioni del paese e del settore e la posizione competitiva dell'impresa. Il rischio finanziario si basa sulla generazione di cassa, sull'onere del debito e sugli indici di copertura dopo rettifiche contabili che migliorano la comparabilità. Un rating iniziale di riferimento viene poi modificato per diversificazione, struttura del capitale, politica finanziaria, liquidità, gestione e governance, e analisi comparativa dei rating. Il sostegno del gruppo o del governo può modificare la valutazione finale dell'emittente rispetto al profilo creditizio autonomo.
Nell'esempio storico del processo, il rischio paese ha punteggio 2 (basso), il rischio settoriale 4 (moderatamente elevato), la loro valutazione combinata paese-settore è 4 e la posizione competitiva è 3 (soddisfacente). Il profilo di rischio aziendale risultante è 3 (soddisfacente). Si tratta di punteggi di categoria interni a quella metodologia, non di probabilità o di grandezze di cui calcolare meccanicamente la media. La valutazione finanziaria e i successivi fattori correttivi sono comunque necessari prima di determinare il rating dell'emittente.
Un esempio storico relativo a Daimler mostra perché il debito dichiarato non coincida necessariamente con il debito utilizzato nell'analisi creditizia. I leasing operativi e le obbligazioni per benefici successivi al pensionamento aumentano gli impegni rettificati, mentre la liquidità eccedente e gli aggiustamenti relativi all'attività finanziaria possono ridurre la misura del debito industriale. I seguenti dati storici sono espressi in milioni di EUR. A indica dati effettivi; P ed E indicano colonne previsionali o stimate. I valori previsionali ripetuti sono mantenuti come riportati, senza interpretarli come risultati successivamente realizzati.
| Rettifica | 2012A | 2013A | 2014P | 2015E | 2016E |
|---|---|---|---|---|---|
| Debito dichiarato | 76,251 | 77,738 | 77,738 | 77,738 | 77,738 |
| Leasing operativi | 1,672 | 1,501 | 1,501 | 1,501 | 1,501 |
| Obbligazioni per benefici successivi al pensionamento | 10,324 | 9,109 | 9,109 | 9,109 | 9,109 |
| Meno liquidità eccedente | −12,837 | −13,848 | −13,848 | −13,848 | −13,848 |
| Meno rettifica per la finanziaria captive | −64,272 | −67,497 | −67,497 | −67,497 | −67,497 |
| Altre rettifiche | 120 | 454 | 454 | 454 | 454 |
| Debito interamente rettificato | 11,258 | 7,457 | 7,457 | 7,457 | 7,457 |
Il debito rettificato è pari a circa €11,258 milioni per il 2012 e a €7,457 milioni per le colonne successive. Piccole differenze di riconciliazione possono derivare dall'arrotondamento delle singole rettifiche esposte. Il perimetro contabile conta: separare il debito della finanziaria captive dal debito industriale non fa scomparire le obbligazioni della società finanziaria dal gruppo consolidato e non ne elimina i rischi economici.
La successiva griglia storica traduce gli indici in categorie di rischio finanziario. FFO indica i fondi generati dalla gestione, EBITDA il risultato prima di interessi, imposte e ammortamenti, OCF il flusso di cassa operativo, FOCF il flusso di cassa operativo libero, mentre DCF significa qui flusso di cassa discrezionale, non flusso di cassa attualizzato. Gli indici sono misure rettificate dall'agenzia. Le soglie dipendono dalla metodologia e dal settore; questa griglia risalente al 2014 spiega il processo di rating e non è un insieme di regole universali attuali.
| Rischio finanziario | FFO/debito (%) | Debito/EBITDA (×) | FFO/interessi pagati (×) | EBITDA/interessi (×) | OCF/debito (%) | FOCF/debito (%) | DCF/debito (%) |
|---|---|---|---|---|---|---|---|
| Minimo | >60 | <1.5 | >13 | >15 | >50 | >40 | >25 |
| Modesto | 45–60 | 1.5–2 | 9–13 | 10–15 | 35–50 | 25–40 | 15–25 |
| Intermedio | 30–45 | 2–3 | 6–9 | 6–10 | 25–35 | 15–25 | 10–15 |
| Significativo | 20–30 | 3–4 | 4–6 | 3–6 | 15–25 | 10–15 | 5–10 |
| Aggressivo | 12–20 | 4–5 | 2–4 | 2–3 | 10–15 | 5–10 | 2–5 |
| Leva molto elevata | <12 | >5 | <2 | <2 | <10 | <5 | <2 |
La combinazione delle valutazioni aziendale e finanziaria produce la seguente matrice storica dei rating di riferimento. I simboli minuscoli identificano riferimenti analitici intermedi. Un profilo aziendale soddisfacente con rischio finanziario minimo produce, in questo esempio, un riferimento a/a−; una liquidità debole o una politica finanziaria aggressiva possono comunque modificare il rating finale. Una matrice non può sostituire la valutazione delle definizioni sottostanti alle sue righe e colonne.
| Rischio aziendale | Minimo | Modesto | Intermedio | Significativo | Aggressivo | Leva molto elevata |
|---|---|---|---|---|---|---|
| Eccellente | aaa/aa+ | aa | a+/a | a− | bbb | bbb−/bb+ |
| Forte | aa/aa− | a+/a | a−/bbb+ | bbb | bb+ | bb |
| Soddisfacente | a/a− | bbb+ | bbb/bbb− | bbb−/bb+ | bb | b+ |
| Discreto | bbb/bbb− | bbb− | bb+ | bb | bb− | b |
| Debole | bb+ | bb+ | bb | bb− | b+ | b/b− |
| Vulnerabile | bb− | bb− | bb−/b+ | b+ | b | b− |
Probabilità di default su diversi orizzonti
Un rating diventa più utile per la misurazione quando viene collegato a una frequenza di default e a un orizzonte chiaramente definiti. La tabella storica seguente riporta i tassi medi cumulati di default delle imprese per rating iniziale, misurati in percentuale, nel periodo di osservazione 1981–2014. Un tasso cumulato include i default verificatisi in qualsiasi momento prima dell'orizzonte indicato. Le righe sono medie storiche per diverse coorti di rating iniziale; non sono previsioni per un emittente attuale e non devono essere combinate come se ogni categoria avesse lo stesso numero di osservazioni.
| Rating iniziale | 1 anno | 2 anni | 3 anni | 4 anni | 5 anni | 6 anni | 7 anni | 8 anni | 9 anni | 10 anni | 11 anni | 12 anni | 13 anni | 14 anni | 15 anni |
|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|---|
| AAA | 0.00 | 0.03 | 0.14 | 0.24 | 0.36 | 0.47 | 0.53 | 0.61 | 0.67 | 0.74 | 0.77 | 0.80 | 0.84 | 0.91 | 0.98 |
| AA | 0.02 | 0.07 | 0.13 | 0.24 | 0.35 | 0.46 | 0.56 | 0.65 | 0.73 | 0.82 | 0.90 | 0.97 | 1.05 | 1.12 | 1.19 |
| A | 0.07 | 0.16 | 0.27 | 0.41 | 0.57 | 0.75 | 0.95 | 1.13 | 1.32 | 1.51 | 1.69 | 1.84 | 2.00 | 2.15 | 2.32 |
| BBB | 0.20 | 0.57 | 0.96 | 1.46 | 1.95 | 2.43 | 2.84 | 3.26 | 3.66 | 4.06 | 4.49 | 4.84 | 5.17 | 5.50 | 5.84 |
| BB | 0.76 | 2.35 | 4.23 | 6.06 | 7.71 | 9.28 | 10.59 | 11.75 | 12.80 | 13.74 | 14.52 | 15.18 | 15.75 | 16.24 | 16.77 |
| B | 3.88 | 8.80 | 12.97 | 16.22 | 18.70 | 20.72 | 22.37 | 23.69 | 24.82 | 25.91 | 26.82 | 27.57 | 28.26 | 28.88 | 29.49 |
| CCC/C | 26.38 | 35.58 | 40.67 | 43.77 | 46.28 | 47.24 | 48.27 | 49.06 | 50.03 | 50.73 | 51.28 | 51.94 | 52.72 | 53.38 | 53.38 |
| Investment grade | 0.11 | 0.29 | 0.50 | 0.76 | 1.03 | 1.29 | 1.54 | 1.78 | 2.01 | 2.24 | 2.46 | 2.65 | 2.83 | 3.01 | 3.20 |
| Grado speculativo | 3.87 | 7.58 | 10.79 | 13.39 | 15.49 | 17.23 | 18.69 | 19.90 | 20.98 | 21.97 | 22.79 | 23.49 | 24.13 | 24.68 | 25.22 |
| Tutti i soggetti con rating | 1.50 | 2.95 | 4.23 | 5.31 | 6.20 | 6.97 | 7.62 | 8.18 | 8.68 | 9.15 | 9.56 | 9.90 | 10.21 | 10.49 | 10.78 |
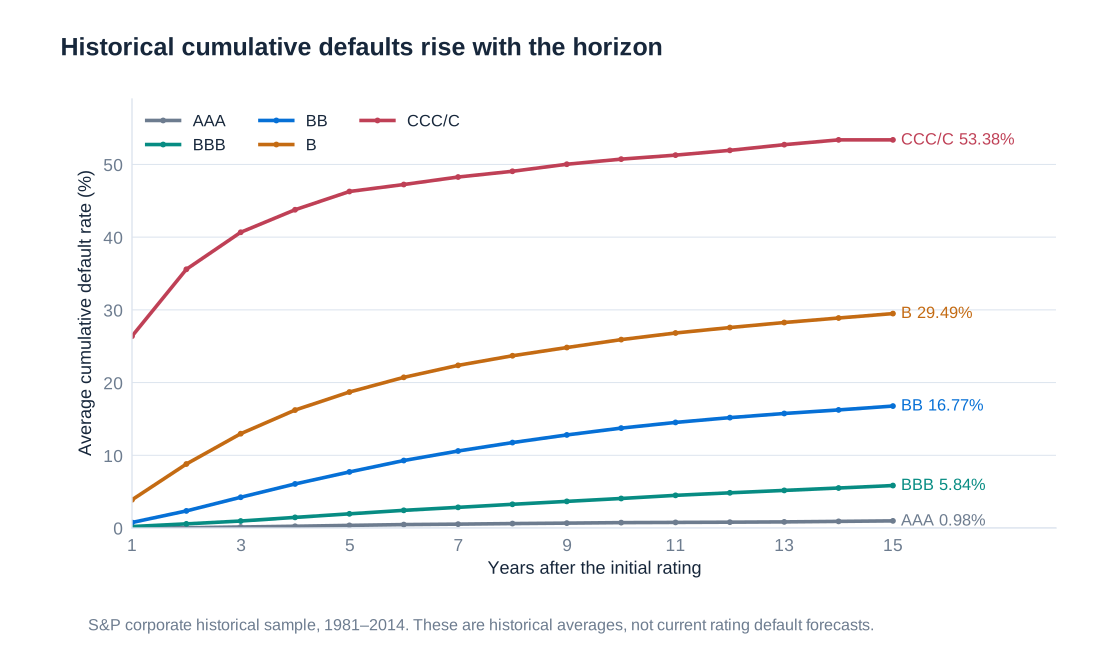
Per esempio, il tasso storico BBB è 0.20% a un anno e 1.95% a cinque anni, mentre i corrispondenti tassi B sono 3.88% e 18.70%. La probabilità cumulata di default cresce con l'orizzonte, ma gli incrementi annuali non devono necessariamente essere costanti. Un debitore inizialmente solido ha il tempo di deteriorarsi; anche una coorte inizialmente debole cambia composizione quando le imprese vulnerabili vanno in default e rimangono quelle sopravvissute. Di conseguenza, moltiplicare un tasso annuale per il numero di anni non è generalmente un metodo corretto per stimare una PD pluriennale.
Si indichi con la probabilità cumulata di default, con tempo di default e . La probabilità incondizionata di default durante l'anno è . La probabilità condizionata alla sopravvivenza fino all'inizio di tale anno è
Per le osservazioni BBB, l'incremento incondizionato del secondo anno è . La corrispondente probabilità condizionata è . Queste grandezze sono vicine per una coorte a basso rischio, ma differiscono sensibilmente quando i tassi cumulati di default diventano elevati. Con probabilità condizionata annua costante , la sopravvivenza per anni è e la PD cumulata è .
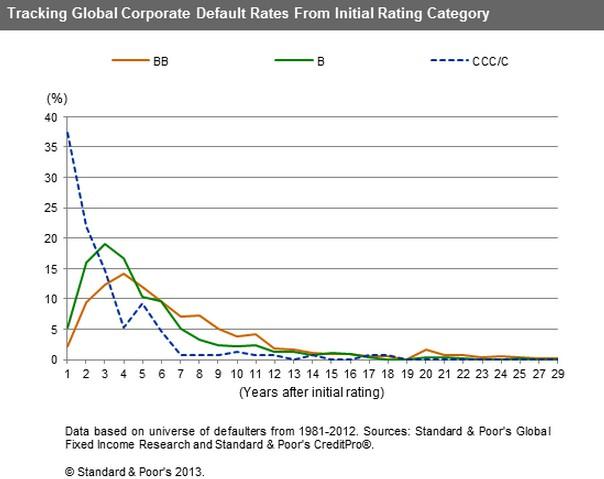
Il grafico storico sottostante sulla tempistica ha un denominatore diverso: segue i tempi del default tra le imprese che sono infine andate in default nel campione 1981–2012, raggruppate per rating iniziale. Mostra quanto rapidamente i soggetti poi risultati insolventi siano arrivati al default. Le sue percentuali non devono essere interpretate come PD annue incondizionate per tutte le imprese a cui era stato inizialmente assegnato un rating, né utilizzate in modo intercambiabile con la tabella dei tassi cumulati.
Score interni, indici di bilancio e classificazione
Un rating interno parte da informazioni quantitative e qualitative su un debitore. Uno score di base può poi essere modificato da segnali di allarme, circostanze eccezionali, sostegno di una controllante o di un garante e una rettifica discrezionale documentata. La classe del debitore risultante va distinta dalla valutazione di una specifica linea di credito: garanzie e rango di priorità possono modificare sensibilmente la LGD senza migliorare la capacità del debitore di evitare il default. Uno score è ordinale se si limita a ordinare i debitori; diventa una misura metrica del rischio soltanto dopo la calibrazione a una probabilità o a una grandezza di perdita attesa.
Uno score lineare ha la forma , dove sono le caratteristiche del debitore e i coefficienti stimati. Redditività e leva incidono spesso sul merito creditizio in direzioni opposte, ma occorre specificare la convenzione del segno dello score. Se un valore maggiore di indica un credito più solido, un coefficiente di redditività può essere positivo e uno di leva negativo. Combinare queste dimensioni crea un confine tra le classificazioni; non dimostra che i soli indici prescelti causino il default futuro.
Il seguente esempio storico utilizza uno score modificato di tipo Altman:
dove è il capitale circolante diviso per il totale dell'attivo, gli utili portati a nuovo divisi per il totale dell'attivo, l'EBIT diviso per il totale dell'attivo e il valore di mercato del capitale azionario diviso per le passività contabili. Questa è la specifica utilizzata nell'esempio, non una formula universale di Altman: le varianti pubblicate dello Z-score differiscono per coefficienti, definizioni del capitale proprio e popolazione per cui sono state sviluppate. Mescolare gli input di una variante con le soglie di un'altra invalida l'interpretazione.
| Input o risultato | BMW | Daimler |
|---|---|---|
| Capitale circolante | −0.25 | 3.18 |
| Utili portati a nuovo | 20.42 | 19.36 |
| EBIT | −0.22 | 3.48 |
| Valore di mercato del capitale azionario | 19.28 | 25.46 |
| Ricavi di vendita (non utilizzati in questa formula) | 51.42 | 87.49 |
| Totale attività | 101.86 | 127.28 |
| Passività contabili | 79.70 | 96.67 |
| Score Z calcolato | 4.13 | 4.37 |
| Classe illustrativa associata allo score | B | B+ |
Gli input esposti producono per BMW e per Daimler. Le etichette B e B+ appartengono alla corrispondenza tra score e classi di questo esempio, non a un'affermazione verificata sul rating effettivamente assegnato dalle agenzie a ciascuna società nel 2008. La scala monetaria della fonte è ambigua, quindi la tabella conserva gli input su scala comune e li tratta esplicitamente come dati per costruire rapporti, anziché come importi in euro sottoposti a revisione. I ricavi di vendita sono mostrati per completezza, ma non entrano in questa specifica formula a quattro indici. Riscalare tutti gli input monetari del medesimo fattore lascia invariati tutti gli indici e lo score.
Ogni soglia di classificazione crea due tipi di errore: un debitore successivamente va in default dopo essere stato classificato come accettabile, oppure un debitore che rimborserebbe viene classificato come inaccettabile. Talvolta questi errori sono chiamati di Tipo I e Tipo II, ma le convenzioni di denominazione differiscono. Esplicitare l'evento è più sicuro. Allentare i criteri di approvazione può aumentare i prestiti e gli interessi attivi, ammettendo però più futuri default. Irrigidire i criteri riduce tale esposizione, ma esclude alcuni buoni debitori redditizi. La soglia appropriata dipende da perdite, margini, costi operativi e vincoli, non soltanto dall'accuratezza della classificazione.
Modelli logistici e informazioni sulla clientela al dettaglio
Un modello logistico trasforma un indice lineare in un numero compreso tra zero e uno:
Il logaritmo delle odds soddisfa . Un coefficiente positivo aumenta la PD quando cresce la variabile associata, mantenendo ferme le altre; il suo effetto sulla probabilità è non lineare e dipende dalla PD iniziale. Come esempio puramente matematico, supera il 50% in corrispondenza di . Qui è un indice di stress illustrativo adimensionale. Questi coefficienti non sono presentati come un modello creditizio stimato o validato e non devono essere utilizzati per approvare un prestito.
La valutazione del credito al dettaglio può utilizzare informazioni su reddito e spese fornite al finanziatore, attività e passività esistenti, stabilità occupazionale, caratteristiche contrattuali del prestito e comportamento di pagamento osservato. L'andamento del conto può rivelare scoperti persistenti, afflussi irregolari o mancati pagamenti. Le centrali rischi possono aggiungere informazioni sulle obbligazioni verso altri intermediari e sugli eventi di pagamento negativi. Nessuna singola variabile sostituisce una valutazione documentata della capacità di rimborso, e uno score di una centrale rischi non coincide con il calcolo della sostenibilità effettuato dal finanziatore.
Gli elenchi storici dei potenziali input di modello includono caratteristiche demografiche, luogo di residenza e variabili comportamentali indirette. La disponibilità di un attributo non ne rende appropriato l'utilizzo. Pertinenza e accuratezza dei dati, liceità del trattamento, effetti discriminatori e possibilità che variabili apparentemente neutrali approssimino caratteristiche protette richiedono una valutazione separata. Le informazioni raccolte per la valutazione creditizia necessitano inoltre di una politica di conservazione definita e di un modo per correggere gli errori; un esempio storico di periodo di conservazione non è una regola applicabile oggi a ogni registrazione.
SCHUFA offre un utile esempio di sistema tedesco di informazioni creditizie. I suoi archivi possono comprendere informazioni identificative, rapporti di credito e di conto, richieste e irregolarità nei pagamenti. Il nuovo score introdotto nel marzo 2026 utilizza 12 criteri e una scala da 100 a 999. Questi criteri riguardano le irregolarità nei pagamenti; l'anzianità del contratto bancario e della carta di credito più vecchi; la permanenza all'indirizzo; l'anzianità della linea revolving più recente; le richieste o i contratti bancari e non bancari recenti; i prestiti rateali recenti e la loro maggiore scadenza residua; lo stato creditizio; i mutui; e le verifiche di identità. SCHUFA afferma di non conoscere il reddito, il patrimonio, lo stato civile o la religione di una persona.
Descrizione attuale: i dodici criteri dello score di SCHUFA e informazioni non detenute da SCHUFA. La data di introduzione dello score e i suoi criteri sostituiscono descrizioni precedenti non coerenti.
Un esempio giornalistico del dicembre 2025 relativo al cambio di fornitore di una carta di credito illustra perché i consumatori possano interrogarsi sulle variazioni di uno score di centrale rischi anche quando il loro reddito non è cambiato. Il caso riguarda un contesto storico di scoring e non dimostra gli effetti di ogni cambio di carta nel modello successivo. Il punto analitico generale è che uno score statistico risponde alle informazioni e alla struttura di quel modello, mentre la capacità effettiva di rimborso dipende anche da circostanze esterne ad esso.
Calibrazione, capacità discriminante e validazione
Un modello può ordinare bene i debitori producendo però probabilità inaccurate, oppure produrre una media ragionevole di portafoglio ordinando male i singoli soggetti. La calibrazione verifica se le PD previste concordano con le frequenze di default osservate nell'orizzonte rilevante. La capacità discriminante verifica se i futuri soggetti in default ricevono score peggiori dei sopravvissuti. La stabilità verifica se queste proprietà persistono nel tempo, tra settori e popolazioni di debitori. La validazione deve esaminarle tutte e tre, senza considerare sufficiente una sola statistica di bontà dell'adattamento.
Per i portafogli di imprese, gli indici finanziari quantitativi sono integrati da previsioni, qualità della gestione, posizione competitiva e condizioni settoriali. Un rating basato sui dati contabili non deve necessariamente reagire immediatamente agli spread di mercato; un modello implicito nei prezzi di mercato risponde più rapidamente, ma incorpora anche premi per il rischio e liquidità. Un sistema through-the-cycle e un sistema point-in-time possono legittimamente comportarsi in modo diverso. La calibrazione richiede una definizione di default, una popolazione di riferimento, un orizzonte e dati rappresentativi, comprese le fasi recessive quando disponibili. Gli standard regolamentari IRB impongono requisiti sulla profondità storica dei dati e sulla prudenza. Per stimare la PD delle imprese, il periodo storico di osservazione deve coprire almeno cinque anni; vanno utilizzate le serie storiche pertinenti più lunghe disponibili. Cinque anni di storia non equivalgono a cinque osservazioni di debitori, e il solo rispetto di un periodo minimo non rende affidabile un modello.
Riferimento sulla profondità storica dei dati: Basel CRE36 minimum requirements for IRB models.
Si considerino due classificazioni illustrative di un portafoglio della stessa dimensione, composto da 100 prestiti con 20 default successivi. Le classi sono ordinate dal rischio più alto al più basso. Nell'esempio A, i tassi di default sono 60%, 40%, 20% e 8%; l'esempio B modifica le dimensioni delle prime due classi e i relativi numeri di default. Mantenere distinti gli esempi è importante perché i loro indici di accuratezza sono simili, ma non identici.
| Classe di rischio | A: prestiti | A: default | A: tasso di default | B: prestiti | B: default | B: tasso di default |
|---|---|---|---|---|---|---|
| 1 (rischio massimo) | 10 | 6 | 60% | 5 | 4 | 80% |
| 2 | 10 | 4 | 40% | 15 | 6 | 40% |
| 3 | 30 | 6 | 20% | 30 | 6 | 20% |
| 4 (rischio minimo) | 50 | 4 | 8% | 50 | 4 | 8% |
| Totale | 100 | 20 | 20% | 100 | 20 | 20% |
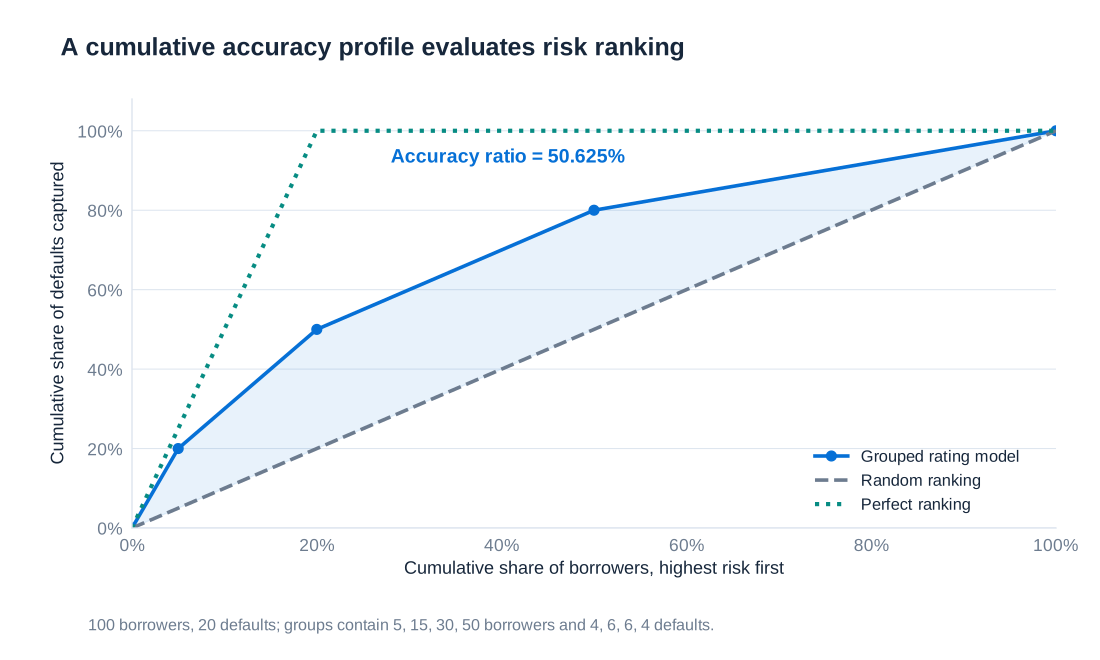
Un profilo di accuratezza cumulata, o CAP, rappresenta la proporzione di tutti i default successivi individuati in funzione della proporzione di debitori selezionati, partendo dagli score più rischiosi. Un ordinamento casuale segue la diagonale. Un ordinamento perfetto colloca per primi tutti i 20 default, raggiunge il 100% dei default dopo il 20% dei debitori e rimane poi piatto. L'indice di accuratezza è l'area compresa tra la curva del modello e la diagonale casuale divisa per la corrispondente area dell'ordinamento perfetto.
Per l'esempio B, i punti della CAP sono , , , e . Congiungendo linearmente questi punti, l'area sotto la curva è 0.7025. L'area casuale è 0.5 e quella perfetta è 0.9, quindi
L'esempio A produce un'area di 0.7000 e un indice di accuratezza del 50%. Questi valori misurano la capacità di ordinamento nei campioni costruiti; non significano che il modello preveda ciascun default con accuratezza del 50%. Una buona validazione verifica anche la calibrazione per classe, l'incertezza dovuta ai piccoli campioni, le rettifiche discrezionali, la qualità dei dati e le prestazioni fuori campione. Un ordinamento retrospettivo perfetto può riflettere un sovraadattamento anziché una capacità previsionale utilizzabile.
Deterioramento del credito, perdite contabili e pressioni sul capitale
La crisi finanziaria ha rivelato debolezze nei rating delle cartolarizzazioni, negli incentivi dei modelli interni, nella valutazione delle controparti e nell'affidamento su attività sovrane apparentemente sicure. Strutture complesse potevano concentrare esposizioni sistematiche pur apparendo diversificate. Gli intermediari potevano inoltre rinviare il riconoscimento dei crediti deboli mediante ripetuti rifinanziamenti o ristrutturazioni incapaci di ripristinare una capacità di rimborso sostenibile. Una nuova scadenza contrattuale non risolve di per sé un problema creditizio economico.
Le risposte di politica regolamentare hanno incluso modifiche ai requisiti patrimoniali del portafoglio di negoziazione e delle cartolarizzazioni, un trattamento più rigoroso delle esposizioni deteriorate, limiti alla variabilità dei modelli interni, prove di stress e obblighi di garanzia o compensazione centrale per i derivati ammissibili. Questi interventi affrontano canali diversi: una regola patrimoniale aumenta la capacità di resistere alle perdite, una prova di stress studia scenari avversi e una garanzia riduce l'esposizione non garantita alla controparte. Nessuno rende impossibili i default dei debitori sottostanti. Il termine storico Basilea 2.5 si riferisce a un precedente insieme di riforme del portafoglio di negoziazione, mentre il CRR3 attua revisioni successive nell'UE.
Anche la valutazione al fair value richiede cautela. Il Livello 1 utilizza prezzi quotati in mercati attivi per attività o passività identiche; il Livello 2 utilizza altri input osservabili; il Livello 3 utilizza input non osservabili significativi. La gerarchia riguarda gli input di valutazione, non una classificazione permanente di intere tipologie di titoli. Un aggiustamento valutativo può riflettere il rischio di credito della controparte (CVA), il proprio rischio di credito (DVA), gli effetti del finanziamento (FVA) o ipotesi di liquidità talvolta indicate come LVA. Queste etichette non giustificano la somma meccanica di sconti sovrapposti: il metodo di valutazione e le regole contabili applicabili devono evitare duplicazioni.
Per la gerarchia degli input, si veda IFRS 13 Fair Value Measurement.
Uno shock creditizio diffuso può colpire una banca simultaneamente attraverso più canali. Nuovi default e recuperi rivisti aumentano le perdite creditizie; il deterioramento delle esposizioni in bonis può richiedere maggiori fondi per perdite attese; le attività creditizie negoziate possono perdere fair value; e PD e LGD più elevate o rating peggiori possono aumentare le RWA. Utili e capitale possono quindi diminuire mentre il requisito patrimoniale cresce. I tentativi di molte banche di ridurre contemporaneamente i prestiti possono amplificare una recessione attraverso una stretta creditizia.
Un esempio storico di Credit Suisse relativo al primo trimestre 2020 rende concrete queste distinzioni. I dati originali sono in milioni di CHF, non in euro, e il trattamento dei fondi fa riferimento al CECL degli US GAAP anziché all'IFRS 9. Gli accantonamenti per perdite creditizie non si limitano alle perdite sui prestiti già in default. La seguente riconciliazione mantiene separati i movimenti dei fondi e le rettifiche di fair value prima di riprodurre la più ampia misura dichiarata di incremento delle riserve.
| Componente | Importo | Interpretazione |
|---|---|---|
| Accantonamenti per perdite creditizie | 568 | Onere a conto economico; include le perdite attese |
| Cancellazioni nette e altri movimenti del fondo | −55 | Altre variazioni del fondo |
| Effetto dell'adozione del CECL | 72 | Effetto della transizione incluso nell'aumento del fondo |
| Aumento del fondo per perdite creditizie | 585 | 568 − 55 + 72 |
| Rettifiche di fair value della finanza a leva | 284 | Componente distinta di valutazione ai prezzi di mercato |
| Rettifiche di fair value dei finanziamenti Asia-Pacifico | 160 | Componente distinta di valutazione ai prezzi di mercato |
| Rettifiche totali di fair value | 444 | 284 + 160 |
| Incremento totale delle riserve dichiarato | 1,029 | 585 + 444 |
| Di cui: componente relativa al CECL | 376 | 72 per adozione + 304 di incremento aggiuntivo; già inclusi sopra |
| Altra componente dell'incremento dichiarato delle riserve | 653 | 1,029 − 376; non un onere aggiuntivo |
La componente di CHF 376 milioni relativa al CECL consiste nell'effetto di adozione di CHF 72 milioni e in CHF 304 milioni di incremento aggiuntivo del fondo; è parte del totale, non un ulteriore importo da aggiungere a CHF 1,029 milioni. I restanti CHF 653 milioni completano tale rappresentazione. Questo esempio mostra perché un dato sintetico sull'incremento delle riserve debba essere riconciliato con le sue componenti prima di essere interpretato come perdite realizzate da default o come un unico onere contabile di accantonamento.
Perdita di portafoglio, dipendenza e capitale economico
Un modello di portafoglio combina le caratteristiche delle singole esposizioni con il modo in cui default, migrazioni e recuperi si muovono congiuntamente. Piccole esposizioni indipendenti si diversificano più efficacemente di poche grandi esposizioni o di molti debitori collegati allo stesso settore, regione o fattore economico. La perdita attesa si somma tra debitori indipendentemente dalla dipendenza, ma la coda della distribuzione della perdita totale può cambiare drasticamente. Un portafoglio può quindi avere la stessa EL di un altro e richiedere molto più capitale per assorbire esiti avversi.
Si scriva la perdita del debitore come , dove è uguale a uno dopo il default e a zero altrimenti. La perdita totale è . La sua varianza include sia le varianze individuali sia i termini di covarianza tra coppie:
L'indipendenza elimina i termini di covarianza, ma è un'ipotesi forte. Una recessione può aumentare simultaneamente le probabilità di default, ridurre i prezzi delle garanzie e allungare le procedure di recupero. Questo crea una dipendenza sfavorevole tra tassi di default e LGD, per cui l'ipotesi di recupero costante può sottostimare le perdite gravi. Controparti, catene di fornitura e fonti di finanziamento comuni possono aggiungere concentrazione oltre le ampie etichette settoriali.
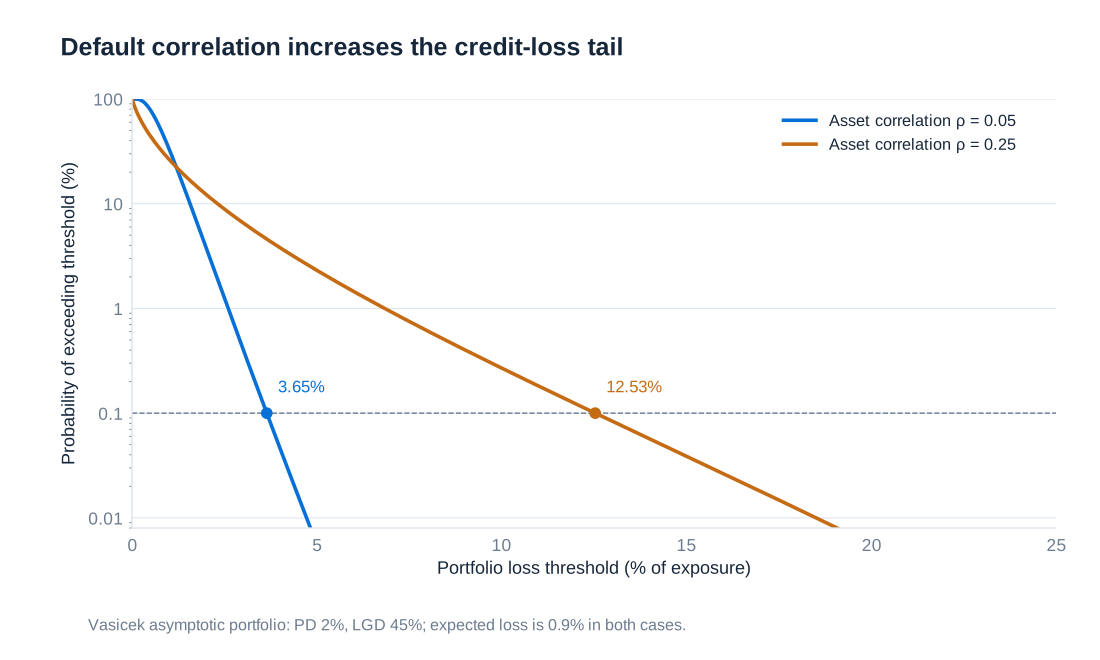
In un modello gaussiano a un fattore, un rendimento latente degli attivi è , dove il fattore sistematico e gli shock idiosincratici sono variabili normali standard indipendenti. Il debitore va in default se . Condizionatamente a , la sua PD è . Il parametro è una correlazione attivo-fattore, non la correlazione stessa tra gli indicatori di default.
Per un portafoglio omogeneo infinitamente granulare con LGD costante, il quantile del tasso di perdita del modello è
Con PD del 2%, LGD del 45% e livello di confidenza del 99.9%, aumentare da 0.05 a 0.25 fa salire il quantile da circa il 3.6465% al 12.5323% dell'esposizione totale, benché l'EL rimanga 0.9%. Si tratta di un modello asintotico diverso dal precedente portafoglio finito di 100 prestiti indipendenti. Il grafico confronta le probabilità di superamento su una scala verticale logaritmica: una probabilità di coda dello 0.1% identifica il quantile al 99.9%.
La simulazione Monte Carlo implementa versioni più elaborate estraendo ripetutamente fattori comuni ed esiti dei debitori, applicando esposizioni e recuperi e raccogliendo le perdite totali o le variazioni di valore. La perdita simulata media stima l'EL; un quantile prescelto stima il VaR; la loro differenza misura il capitale economico basato sul quantile secondo la convenzione dichiarata. Un livello di confidenza del 99.98% è una possibile scelta interna, non un requisito universale. Un livello di confidenza maggiore rende inoltre più impegnativa la stima della coda, soprattutto quando le perdite estreme sono rare.
CreditMetrics e rischio di migrazione
Un modello limitato al default ignora le perdite derivanti dal peggioramento della qualità creditizia prima del default. I modelli di tipo CreditMetrics consentono invece a ogni debitore di migrare tra stati di rating nel corso di un orizzonte. A ciascuno stato diverso dal default viene attribuito un valore all'orizzonte ottenuto attualizzando i flussi di cassa residui con tassi appropriati a quello stato. Allo stato di default viene attribuito un valore di recupero. La distribuzione risultante include guadagni da miglioramenti del rating, perdite da declassamenti e perdite da default.
Una matrice di transizione indica le probabilità di passare da ciascun rating iniziale a ciascun rating finale. La matrice storica seguente è un esempio rettificato tratto dal documento tecnico CreditMetrics, basato sulle informazioni di transizione di S&P e aggiustato per riflettere le probabilità di lungo periodo. Non è una matrice attuale né una stima Moody's non rettificata. I valori sono percentuali; la riga del default assorbente è aggiunta esplicitamente come 100%, non 1%. Piccoli scostamenti della somma di una riga dal 100% riflettono gli arrotondamenti esposti.
| Rating iniziale | AAA | AA | A | BBB | BB | B | CCC | Default |
|---|---|---|---|---|---|---|---|---|
| AAA | 87.74 | 10.93 | 0.45 | 0.63 | 0.12 | 0.10 | 0.02 | 0.02 |
| AA | 0.84 | 88.23 | 7.47 | 2.16 | 1.11 | 0.13 | 0.05 | 0.02 |
| A | 0.27 | 1.59 | 89.05 | 7.40 | 1.48 | 0.13 | 0.06 | 0.03 |
| BBB | 1.84 | 1.89 | 5.00 | 84.21 | 6.51 | 0.32 | 0.16 | 0.07 |
| BB | 0.08 | 2.91 | 3.29 | 5.53 | 74.68 | 8.05 | 4.14 | 1.32 |
| B | 0.21 | 0.36 | 9.25 | 8.29 | 2.31 | 63.89 | 10.13 | 5.58 |
| CCC | 0.06 | 0.25 | 1.85 | 2.06 | 12.34 | 24.86 | 39.97 | 18.60 |
| Default | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 0.00 | 100.00 |
Ogni riga è condizionata al rating iniziale, quindi leggere la tabella per colonne risponde a una domanda diversa. Per esempio, la riga BBB assegna l'84.21% alla permanenza in BBB e lo 0.07% al default nell'orizzonte del modello. La tabella da sola non può prevedere la composizione iniziale di un portafoglio o la quota di default provenienti da BBB. Nell'impiego numerico, le piccole discrepanze di arrotondamento vanno gestite in modo trasparente, per esempio normalizzando la riga esposta entro la sua tolleranza di arrotondamento.
Se si assume che il meccanismo di transizione sia stazionario e markoviano, una matrice di transizione pluriperiodale è una potenza della matrice uniperiodale: . Questa ipotesi afferma che il rating corrente contiene le informazioni rilevanti per la migrazione e che le probabilità rimangono stabili. La storia dei rating, il ciclo economico e i mutamenti delle condizioni di mercato possono violarla. Moltiplicare matrici è quindi un'operazione di modellizzazione, non un'affermazione fattuale secondo cui le transizioni storiche si ripeteranno.
L'implementazione a livello di portafoglio richiede la dipendenza tra migrazioni oltre alle probabilità di transizione individuali. CreditMetrics utilizza un quadro a variabili latenti in cui soglie di rating e correlazioni dei rendimenti degli attivi generano stati congiunti; quando appropriate, le informazioni sui rendimenti azionari possono essere utilizzate come proxy. Ogni esito congiunto simulato viene quindi rivalutato. Ipotesi di recupero, concentrazione e sensibilità dei valori nei diversi stati ai tassi di interesse e agli spread creditizi possono tutte incidere sulla coda. Il confronto tra modelli dovrebbe mantenere coerenti l'orizzonte, la base di valutazione e il livello di confidenza.
Matrice storica e metodologia: CreditMetrics Technical Document, Tabella 6.11. L'esempio è conservato come illustrazione storica di un modello.
Gestire l'esposizione e i suoi rischi residui
La gestione del rischio di credito inizia prima della concessione del prestito: istruttoria, limiti di esposizione, determinazione del prezzo, definizione delle clausole e diversificazione settoriale determinano il rischio iniziale. Il monitoraggio segue poi il deterioramento finanziario, i mancati pagamenti e gli altri segnali di allarme. Una garanzia reale può ridurre la gravità della perdita se è giuridicamente escutibile e conserva valore nello scenario di default. Una garanzia personale trasferisce l'esposizione al garante e deve essere valutata alla luce della sua capacità e dell'eventuale correlazione con il debitore.
Gli strumenti contrattuali possono includere clausole di cambiamento sostanziale sfavorevole, diritti di revisione o revoca per le linee non impegnate e periodi di rifinanziamento più brevi. Il loro effetto pratico dipende dal contratto e dal diritto applicabile. Possono limitare i finanziamenti futuri, ma non recuperano automaticamente il denaro già erogato. Il ritiro della liquidità può inoltre peggiorare la posizione del debitore, rendendo il monitoraggio tempestivo e una ristrutturazione ordinata più utili di una risposta puramente meccanica a uno score.
La compensazione riduce l'esposizione soltanto quando i relativi accordi sono giuridicamente efficaci e coprono le obbligazioni interessate. La protezione tramite derivati introduce rischio di controparte; una cartolarizzazione può lasciare tranche trattenute, obblighi di gestione dei crediti o linee di liquidità contingenti. L'esperienza storica IKB/Rhineland illustra perché un veicolo apparentemente separato possa far ritornare il rischio alla banca promotrice attraverso impegni di sostegno o tensioni sul finanziamento. Un'etichetta fuori bilancio non è quindi sufficiente a dimostrare il trasferimento economico del rischio.
I CDS e le strutture garantite da attività offrono ulteriori strumenti per modificare la distribuzione dell'esposizione creditizia. Il loro valore risiede nel preciso trasferimento contrattuale che realizzano, non nell'eliminazione del rischio di credito dal sistema finanziario. Il prossimo capitolo ne segue i flussi di cassa, identifica chi sopporta ciascuna perdita e distingue la protezione creditizia dagli effetti di finanziamento, liquidità e controparte.