
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
4. Rischio di tasso d'interesse, duration ed esposizione del portafoglio bancario
I tassi d'interesse influenzano sia il valore attuale dei flussi di cassa promessi sia il reddito conseguito quando il denaro viene reinvestito o il finanziamento viene rinnovato. Un'obbligazione a tasso fisso può perdere valore di mercato quando i rendimenti salgono, anche se i suoi pagamenti contrattuali non sono cambiati. Un risparmiatore che rinnova depositi a breve termine può invece essere danneggiato dal calo dei tassi futuri, mentre una banca affronta il riprezzamento congiunto di attività, passività e derivati. La gestione del rischio di tasso d'interesse inizia quindi specificando i flussi di cassa, la convenzione di valutazione e l'orizzonte sul quale si valuta il rischio.
Rischio di valore di mercato e rischio di reinvestimento
Il rischio di valore di mercato è la possibilità che una variazione dei tassi di attualizzazione riduca il valore corrente di un'attività o aumenti il valore corrente di una passività. Per un'obbligazione convenzionale a tasso fisso, rendimenti richiesti più elevati riducono il valore attuale perché gli stessi pagamenti futuri vengono attualizzati maggiormente. Il rischio di reinvestimento riguarda l'incertezza sui tassi disponibili quando cedole, rimborsi di capitale o altri incassi devono essere nuovamente investiti. Questi rischi possono muoversi in direzioni opposte: un calo dei tassi aumenta il prezzo corrente di un'obbligazione a tasso fisso, ma riduce il reddito disponibile sui reinvestimenti futuri.
Si supponga che un investitore acquisti ripetutamente strumenti a un anno lungo un orizzonte di risparmio di 30 anni. Trascurando costi e insolvenza, il patrimonio finale derivante da un importo iniziale è , dove è il tasso a un anno disponibile per l'anno . Il primo tasso può essere noto, ma quelli successivi non lo sono. Una scadenza contrattuale breve non elimina quindi l'incertezza sul patrimonio a lungo termine. Un ente pensionistico deve mettere in relazione i tempi e gli importi delle proprie attività con i tempi e gli importi degli obblighi di prestazione.
L'obiettivo rilevante potrebbe essere il valore di liquidazione di domani, il margine d'interesse del prossimo anno o il finanziamento di un pagamento previsto tra diversi decenni. Lo stesso titolo può apparire relativamente sicuro rispetto a un obiettivo e rischioso rispetto a un altro. Inflazione, rischio di credito e liquidità possono aggiungere ulteriore incertezza anche quando un pagamento nominale contrattuale è fisso. Il calcolo della duration isola una specifica sensibilità ai tassi d'interesse; non rappresenta una descrizione completa di tutti i rischi connessi alla detenzione di un'obbligazione.
Valutazione delle obbligazioni zero coupon e rendimento a scadenza
Un'obbligazione zero coupon priva di rischio d'insolvenza effettua un unico pagamento alla scadenza. Sia il suo valore nominale, la sua vita residua in anni e il suo rendimento effettivo annuo a scadenza. Con capitalizzazione annuale, il suo prezzo è
Il rendimento è il tasso di attualizzazione che uguaglia il valore attuale del pagamento contrattuale al prezzo osservato. È quotato come tasso annuo, mentre nella formula è un numero decimale: 4.68% viene inserito come 0.0468. Per un pagamento di 100 tra 20 anni a un tasso esattamente pari al 4.68%, il calcolo fornisce , ossia 40.06 con due decimali. Viceversa, un prezzo di 40.04 corrisponde a un rendimento di circa 4.68279%, che viene anch'esso visualizzato come 4.68% quando il rendimento è arrotondato a due cifre decimali percentuali. Il mantenimento della precisione spiega questa discrepanza altrimenti apparente.
Il prezzo diminuisce all'aumentare del rendimento e la relazione è convessa. Con rendimenti del 2%, 4% e 6%, lo stesso pagamento a 20 anni di 100 vale rispettivamente circa 67.2971, 45.6387 e 31.1805. A parità di altre condizioni, scadenze più lunghe determinano generalmente una maggiore sensibilità percentuale del prezzo alla stessa variazione del rendimento. Un pagamento zero coupon a un mese è molto meno sensibile di un pagamento a 20 anni perché l'attualizzazione agisce su un periodo molto più breve.
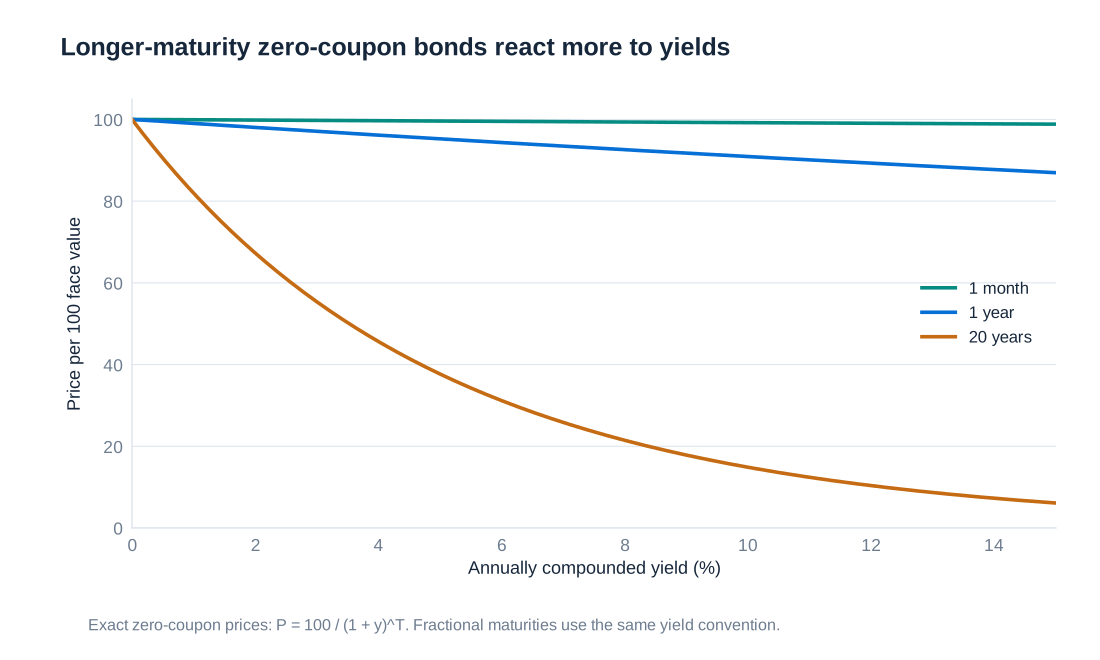
Un unico rendimento a scadenza sintetizza il prezzo di uno strumento. Non va confuso con l'ipotesi che ogni scadenza del mercato abbia lo stesso tasso di attualizzazione. Per flussi di cassa fissi più generali, la valutazione utilizza fattori di sconto a ciascuna data di pagamento; il rendimento a scadenza è l'unico tasso che riproduce il prezzo complessivo risultante secondo una convenzione di capitalizzazione prescelta.
Obbligazioni con cedola, valori alla pari e struttura per scadenza
Un'obbligazione con cedola distribuisce parte del proprio valore prima della data di rimborso finale. Per cedole annuali di importo , valore nominale e scadenza intera , la formula di prezzo basata su un unico rendimento è
Ogni cedola e il capitale devono essere attualizzati. Quando il tasso cedolare è uguale al rendimento richiesto secondo la stessa convenzione di pagamento, un'obbligazione convenzionale è scambiata alla pari. Un tasso cedolare inferiore al rendimento richiesto determina un prezzo sotto la pari; un tasso cedolare superiore determina un prezzo sopra la pari. Lo sconto o il premio compensa l'investitore per la differenza tra il reddito cedolare contrattuale e il rendimento richiesto dal mercato.
| Tasso cedolare annuo | Cedola annuale | Prezzo calcolato | Prezzo rispetto alla pari |
|---|---|---|---|
| 3% | 3 | 95.5482 | Sotto la pari |
| 4% | 4 | 100.0000 | Alla pari |
| 5% | 5 | 104.4518 | Sopra la pari |
Con una struttura per scadenza non piatta, la rappresentazione più generale è , dove è il flusso di cassa al tempo e è il corrispondente fattore di sconto. Un'obbligazione quinquennale con cedola annuale può essere trattata come un portafoglio di cinque crediti zero coupon: i primi quattro pagano le cedole e il quinto paga la cedola più il capitale. Questa scomposizione diventa importante quando parti diverse della curva dei rendimenti si muovono in misura diversa.
Duration di Macaulay come media dei tempi ponderata per i valori attuali
La duration di Macaulay misura il tempo medio in cui si riceve il valore di un'obbligazione, utilizzando i valori attuali come pesi. Sia il valore attuale del pagamento , sia e si definisca . Allora
Per un'obbligazione con flussi di cassa positivi, la somma dei pesi è pari a uno, e la duration è misurata in anni quando i tempi dei pagamenti sono misurati in anni. Un'obbligazione zero coupon decennale ha una duration di Macaulay di dieci anni perché tutto il suo valore viene ricevuto alla data finale. Un'obbligazione con cedola ha normalmente una duration di Macaulay inferiore alla scadenza finale perché alcuni flussi di cassa arrivano prima.
La duration di portafoglio è una media ponderata per i valori di mercato, secondo convenzioni coerenti. Investimenti di uguale valore di mercato in obbligazioni zero coupon a sei e dieci anni producono anni di duration di Macaulay. Valori nominali uguali non producono generalmente pesi uguali in termini di valore di mercato. La distinzione è rilevante perché la sensibilità al rischio dipende dai valori economici odierni, anziché semplicemente dagli importi nominali indicati sugli strumenti.
L'interpretazione temporale è particolarmente utile per mettere in relazione attività e passività. Allineare la duration di un portafoglio alla sensibilità temporale di un'obbligazione futura può ridurre l'esposizione di primo ordine a una piccola variazione parallela dei tassi. Ciò non assicura che ogni flusso di cassa si verifichi alla data corretta, non elimina l'incertezza di reinvestimento per ogni possibile andamento dei tassi e non protegge da cambiamenti arbitrari della forma della curva.
Duration modificata e valore di un punto base
La duration modificata converte la distribuzione temporale dei flussi di cassa in una sensibilità di primo ordine del prezzo. Per un rendimento annuo nominale capitalizzato volte all'anno,
Qui è il numero di periodi cedolari o di capitalizzazione nell'anno, è espresso come tasso annuo decimale e è una variazione assoluta di quel tasso. Un aumento dal 4% al 5% è , non 1 e neppure una variazione relativa del rendimento del 25%. Il segno negativo indica che un'attività con duration positiva perde valore quando il suo rendimento aumenta.
Un punto base, abbreviato bp, equivale a 0.01 punti percentuali, ossia 0.0001 in unità di tasso decimali. L'entità positiva della perdita approssimativa derivante da un aumento del rendimento di un punto base viene spesso chiamata PVBP, DV01 o valore di un punto base:
Per l'esempio dello zero coupon a 20 anni a un tasso esattamente pari al 4.68%, e unità monetarie per bp. Un aumento di dieci punti base implica quindi una perdita approssimativa di 0.7654. Alcuni sistemi riportano una sensibilità PV01 con segno anziché l'entità positiva della perdita; la convenzione deve essere verificata prima di combinare posizioni o calcolare quantità di copertura.
Convessità e limiti di un'approssimazione lineare
La duration rappresenta la pendenza della tangente alla relazione prezzo–rendimento in corrispondenza del rendimento corrente. Diventa meno precisa all'aumentare della variazione del tasso perché la stessa pendenza cambia. La convessità del prezzo, indicata con , è la derivata seconda del prezzo divisa per il prezzo. Un'approssimazione di secondo ordine è
Per un'obbligazione zero coupon con capitalizzazione annuale, . L'esempio a 20 anni ha una convessità pari a circa 383.2850. Per flussi di cassa fissi convenzionali positivi, la convessità è positiva: rispetto all'approssimazione tangente, il prezzo esatto è più elevato sia dopo uno shock del rendimento al rialzo sia dopo uno shock al ribasso. La sola duration sovrastima quindi la perdita derivante da un rialzo e sottostima il guadagno derivante da un ribasso, a parità di shock in valore assoluto.
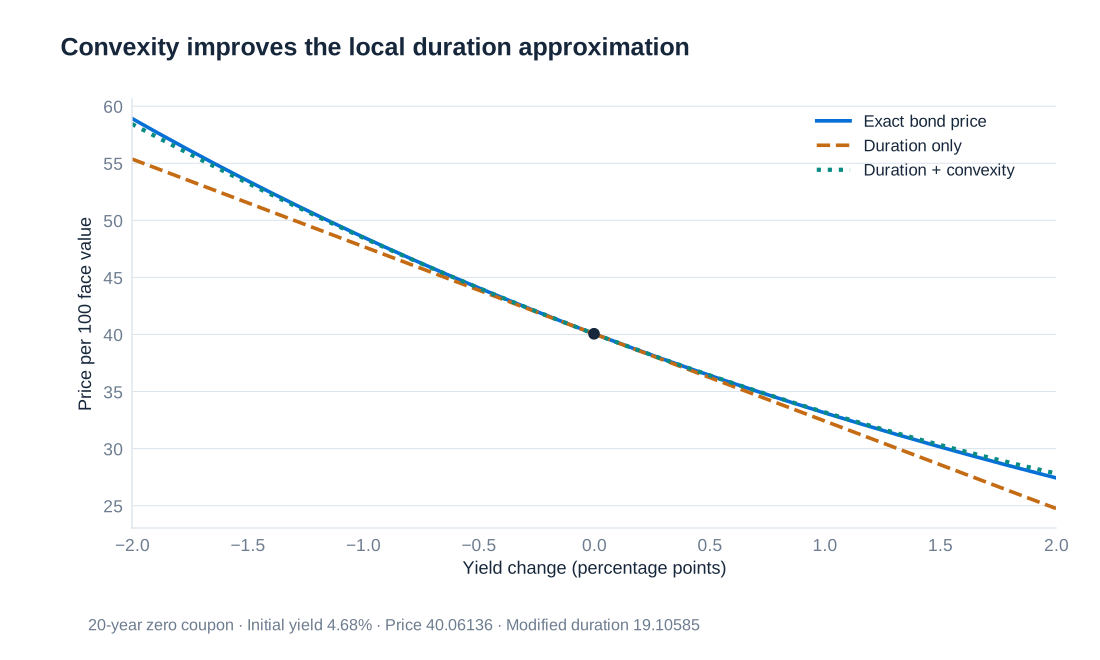
| Variazione del rendimento | Nuovo rendimento | Valore esatto ricalcolato | Approssimazione con la duration | Approssimazione con duration e convessità |
|---|---|---|---|---|
| +0.01 | 5.68% | 33.124086 | 32.407300 | 33.175047 |
| −0.01 | 3.68% | 48.540051 | 47.715425 | 48.483171 |
Il calcolo di secondo ordine è qui notevolmente più vicino al valore esatto, ma rimane un'approssimazione. Gli strumenti con opzioni possono presentare una curvatura diversa perché i loro flussi di cassa attesi cambiano al variare dei tassi. Inoltre, una misura di duration e una di convessità descrivono il movimento lungo una specifica direzione dei rendimenti. Non rilevano automaticamente torsioni, aumenti della pendenza o variazioni degli spread creditizi.
Copertura di un portafoglio obbligazionario mediante futures
Si consideri un portafoglio di obbligazioni societarie del valore di USD 10 milioni con duration modificata di nove anni. Un aumento parallelo di un punto base dei rendimenti richiesti produce una variazione approssimativa del valore di dollari. Si supponga che un contratto futures lungo su Treasury bond perda circa USD 90 per il corrispondente aumento di un punto base. Una copertura compensativa richiede
Il segno meno indica 100 contratti futures corti. Se si verifica il movimento dei tassi ipotizzato, i futures corti guadagnano circa USD 9,000 mentre il portafoglio obbligazionario perde circa USD 9,000. Ciò neutralizza la sensibilità di primo ordine specificata a un movimento parallelo dei tassi. Non rende l'intero portafoglio privo di rischio né assicura profitti e perdite nulli per ogni variazione di mercato.
Gli spread delle obbligazioni societarie possono variare rispetto ai rendimenti governativi; il portafoglio e i futures possono presentare convessità ed esposizioni alle scadenze diverse; inoltre, la curva dei rendimenti può muoversi in modo non parallelo. La sensibilità dei futures può a sua volta dipendere dalle condizioni di consegna e dall'obbligazione che si prevede sarà la più conveniente da consegnare. I rapporti di copertura richiedono quindi monitoraggio e ribilanciamento. Il regolamento dei futures crea inoltre flussi di cassa prima che le obbligazioni siano vendute, rendendo necessaria una liquidità sufficiente anche quando le variazioni di valore economico si compensano.
Definire il Value at Risk obbligazionario e l'orizzonte del modello
Il Value at Risk, o VaR, è un quantile prescelto di una distribuzione delle perdite definita su un orizzonte specificato. Se indica una perdita positiva e è il livello di confidenza, allora . Un VaR al 95% non rappresenta la peggiore perdita possibile: il modello assegna il 5% degli esiti a perdite superiori a quella soglia. Devono essere precisati i flussi di cassa, la data di valutazione, il periodo di detenzione e il trattamento del carry.
Si possono illustrare quattro semplici metodi utilizzando la stessa funzione di prezzo dello zero coupon. È possibile modellizzare le variazioni dei rendimenti oppure direttamente le variazioni obbligazionarie ottenute dal ricalcolo dei prezzi, e utilizzare quantili empirici oppure un'approssimazione mediante distribuzione normale. Queste scelte incidono sul risultato in modo indipendente. Una funzione di prezzo non lineare può trasformare una distribuzione simmetrica dei rendimenti in una distribuzione asimmetrica delle variazioni di prezzo.
| Metodo | Ipotesi sulla distribuzione | Conversione in perdita |
|---|---|---|
| Quantile storico del rendimento | Distribuzione empirica delle variazioni dei rendimenti | Quantile avverso del rendimento moltiplicato per il PVBP |
| Modello normale dei rendimenti | Variazioni dei rendimenti con distribuzione normale | Quantile normale, volatilità dei rendimenti e PVBP |
| Rivalutazione integrale storica | Scenari empirici dei rendimenti applicati all'obbligazione odierna | Quantile di perdita degli scenari rivalutati |
| Modello normale delle variazioni di prezzo | Approssimazione normale delle variazioni di prezzo ricalcolate | Quantile normale moltiplicato per la volatilità delle variazioni di prezzo |
L'esempio numerico utilizza variazioni settimanali e quindi un orizzonte di una settimana. Associare una volatilità settimanale a un VaR indicato come giornaliero modifica il significato del risultato. I semplici calcoli di shock riportati di seguito mantengono fissa la vita residua mentre applicano una variazione del rendimento, isolando il rischio di tasso di mercato. Una valutazione completa su un periodo di detenzione di una settimana dovrebbe anche ridurre la vita residua e includere eventuali flussi di cassa o finanziamenti della settimana; tali rettifiche devono essere applicate coerentemente a tutti i metodi.
Shock storici dei rendimenti e calcolo della perdita basato sulla duration
Si supponga che il 95° percentile empirico delle variazioni settimanali dei rendimenti sia un aumento di 9.77 bp e che il 5° percentile sia −8.60 bp. Per una posizione lunga in un'obbligazione con duration positiva, la coda superiore dei rendimenti è la direzione avversa. Utilizzando il PVBP calcolato si ottiene
Il calcolo equivalente mediante duration utilizza . La perdita frazionaria approssimativa del prezzo è , ossia circa l'1.8666%. Moltiplicando per il prezzo 40.061363 si ottiene la stessa perdita di circa 0.748. Inserire 0.00977 significherebbe uno shock di 97.7 bp e renderebbe la perdita di primo ordine dieci volte troppo elevata.
Questa stima combina una distribuzione empirica dei rendimenti con un'approssimazione lineare del valore. Dipende dal periodo storico selezionato, dalla qualità dei dati e dalla convenzione adottata per i quantili. Una modifica di tali input può modificare il risultato senza alcun cambiamento dell'obbligazione stessa. La coda avversa rilevante si invertirebbe per una posizione corta, e un portafoglio con opzioni potrebbe non avere una risposta globalmente monotona allo stesso fattore di rendimento.
Shock normali dei rendimenti e rivalutazione integrale storica
Per un modello normale a media nulla delle variazioni settimanali dei rendimenti con deviazione standard , il VaR di primo ordine al 95% è
Con una deviazione standard settimanale di 5.443 bp, il risultato è unità monetarie. Il fattore 1.645 è un quantile normale unilaterale al 95%; utilizzare 1.96 corrisponderebbe invece a una diversa probabilità di coda. Se viene inclusa una variazione attesa non nulla, questa deve essere mantenuta nel modello di perdita anziché omessa senza indicazione.
La rivalutazione integrale storica evita l'approssimazione mediante duration. Per ciascuno shock osservato o specificato , si calcola , quindi si determinano la variazione di prezzo e la perdita . Gli scenari seguenti utilizzano variazioni dei rendimenti espresse in bp; sono calcoli di valutazione, non un'affermazione che queste poche righe costituiscano l'intero campione di stima.
| Shock del rendimento, bp | Rendimento dello scenario | Prezzo dello scenario | Variazione di prezzo |
|---|---|---|---|
| −5.0 | 4.630% | 40.4460 | +0.3846 |
| +2.3 | 4.703% | 39.8857 | −0.1756 |
| +5.1 | 4.731% | 39.6730 | −0.3884 |
| +4.0 | 4.720% | 39.7564 | −0.3049 |
| −3.1 | 4.649% | 40.2994 | +0.2380 |
| +13.1 | 4.811% | 39.0717 | −0.9896 |
| −1.0 | 4.670% | 40.1380 | +0.0766 |
| −6.2 | 4.618% | 40.5389 | +0.4775 |
| −3.7 | 4.643% | 40.3456 | +0.2843 |
| −1.8 | 4.662% | 40.1994 | +0.1380 |
| +1.7 | 4.697% | 39.9315 | −0.1299 |
| −2.9 | 4.651% | 40.2840 | +0.2226 |
| +8.5 | 4.765% | 39.4163 | −0.6451 |
| +6.2 | 4.742% | 39.5897 | −0.4716 |
| −8.2 | 4.598% | 40.6942 | +0.6328 |
| −11.8 | 4.562% | 40.9753 | +0.9140 |
| −1.7 | 4.663% | 40.1917 | +0.1303 |
| +4.8 | 4.728% | 39.6957 | −0.3656 |
| −13.5 | 4.545% | 41.1088 | +1.0474 |
| +5.8 | 4.738% | 39.6200 | −0.4414 |
Per lo stesso shock avverso di 9.77 bp utilizzato nel modello lineare, la rivalutazione integrale fornisce . La convessità positiva spiega perché questa perdita sia leggermente inferiore a 0.747802. Con una funzione di prezzo monotona a scadenza fissa, un quantile superiore empirico dei rendimenti definito coerentemente si traduce nel corrispondente quantile superiore delle perdite, fatta salva la convenzione di interpolazione. Un valore significativamente diverso non dovrebbe essere interpretato come effetto della convessità senza verificare la corrispondenza tra campioni e segni.
Un modello normale delle variazioni di prezzo e coerenza numerica
Il quarto metodo stima la deviazione standard delle variazioni obbligazionarie ottenute dal ricalcolo dei prezzi e poi impone un'approssimazione normale direttamente a tali variazioni. Se la loro deviazione standard è 0.417 unità monetarie e la media viene trascurata, il VaR al 95% è . I modelli con rendimenti normali e quelli con variazioni di prezzo normali possono fornire risultati simili per piccoli shock, ma si basano su ipotesi diverse perché il prezzo dell'obbligazione è una funzione non lineare del rendimento.
Un confronto esemplificativo basato su osservazioni settimanali del 2024 riporta valori arrotondati di VaR pari a 0.75 dal quantile empirico dei rendimenti, 0.68 dal modello normale dei rendimenti, 0.66 da un quantile empirico delle perdite di prezzo e 0.69 dal modello normale delle variazioni di prezzo. Le statistiche sintetiche delle variazioni di prezzo sono un 5° percentile di −0.66, un 95° percentile di +0.72 e una deviazione standard di 0.417. Si tratta di statistiche sintetiche riportate separatamente, che non forniscono informazioni sufficienti a ricostruire un campione comune completo. In particolare, la perdita empirica di 0.66 non può essere riprodotta applicando il quantile avverso dichiarato di 9.77 bp a questa obbligazione a scadenza fissa; il calcolo coerente fornisce circa 0.741.
L'insegnamento utile è il confronto tra metodi, insieme alla necessità di riconciliare gli input. Un quantile di perdita al 95% è l'opposto del quantile al 5% delle variazioni di prezzo, non il quantile positivo al 95% delle variazioni di prezzo. Piccole variazioni intorno a 0.685 possono inoltre essere arrotondate a 0.68 oppure a 0.69 quando gli input sottostanti sono già stati arrotondati. Un calcolo solido mantiene prezzi e sensibilità non arrotondati, allinea la frequenza delle osservazioni e le date del campione e applica una convenzione comune per le perdite prima di confrontare i risultati dei modelli.
Fattori multipli della curva dei rendimenti e opzionalità degli strumenti
Un'obbligazione con cedola non ha un solo tasso d'interesse economicamente rilevante. I pagamenti che la compongono dipendono dai fattori di sconto a scadenze diverse. La simulazione storica può applicare una variazione congiunta osservata dei tassi a uno, due, tre, quattro e cinque anni a un'obbligazione quinquennale, per poi rivalutare tutti i pagamenti. Le variazioni dei tassi devono provenire dalla stessa osservazione storica, in modo da preservarne la dipendenza.
Per un modello parametrico di primo ordine, sia un vettore di variazioni decimali dei tassi della curva prescelti, sia il vettore contenente le corrispondenti sensibilità monetarie e sia la matrice di covarianza di tali variazioni. Allora
Sommare i rischi delle singole scadenze senza i termini di covarianza farebbe perdere il modo in cui i movimenti della curva si rafforzano o si compensano reciprocamente. Le sensibilità ai tassi chiave rendono visibile questa struttura. Metodi analoghi di valutazione e di scenario si applicano a swap e futures su tassi d'interesse, con flussi di cassa e convenzioni di regolamento specifici per ciascun contratto. Le obbligazioni rimborsabili anticipatamente, le obbligazioni convertibili e le opzioni su obbligazioni richiedono ulteriori modelli perché le decisioni di esercizio o altri fattori di rischio possono modificare i flussi di cassa stessi.
Orizzonti di rischio, convergenza alla pari e riduzione della duration
Un'obbligazione zero coupon priva di rischio d'insolvenza paga il proprio valore nominale alla scadenza indipendentemente dall'andamento intermedio dei rendimenti di mercato. Con l'avvicinarsi della scadenza, la duration residua diminuisce e il prezzo converge a quel pagamento. A parità di distribuzione degli shock dei rendimenti, la sensibilità del prezzo ai tassi d'interesse nel breve periodo quindi diminuisce. Si tratta di un'esposizione che cambia, non di un motivo per applicare meccanicamente la stessa stima di volatilità a ogni data futura.
Se l'orizzonte coincide esattamente con la data di scadenza, il flusso nominale di rimborso è certo nell'ipotesi di assenza di rischio d'insolvenza. La dispersione di quel pagamento finale dovuta esclusivamente all'incertezza sui tassi d'interesse è nulla. Non ne consegue che ogni definizione di perdita d'investimento o il rischio di ogni investitore sia nullo: il parametro di confronto, il prezzo d'acquisto, l'inflazione e le esigenze di liquidità restano rilevanti. Un'obbligazione con cedola crea inoltre incertezza sul reinvestimento dei pagamenti ricevuti prima dell'orizzonte.
Un operatore di breve periodo può avere bisogno di conoscere la perdita di liquidazione di domani, mentre un risparmiatore interessato al patrimonio pensionistico nel 2065 necessita di un modello dei flussi di cassa e del reinvestimento su un periodo molto più lungo. L'orizzonte dovrebbe seguire la decisione economica. Estendere un VaR di breve periodo mediante una regola della radice quadrata senza considerare la riduzione della vita residua, le variazioni delle sensibilità e i flussi di cassa può produrre risultati fuorvianti per obbligazioni detenute a lungo.
Valore economico del patrimonio netto e duration gap del portafoglio bancario
Il rischio di tasso d'interesse nel portafoglio bancario, abbreviato IRRBB, riguarda l'effetto dei movimenti dei tassi sul valore economico e sul reddito di una banca al di fuori delle attività di negoziazione. Siano e i valori attuali di attività e passività e sia il patrimonio netto economico. Se e sono le rispettive duration modificate rispetto a un piccolo shock parallelo comune dei rendimenti, allora
Il termine relativo alle passività deve essere sottratto perché il patrimonio netto è pari alle attività meno le passività. Un calo del valore economico di una passività beneficia il patrimonio netto, a parità di altre condizioni, mentre un calo del valore delle attività lo riduce. Ponendo si ottiene l'espressione equivalente .
Per una banca esemplificativa con attività pari a 100, passività pari a 90 e patrimonio netto pari a 10, si assumano una duration delle attività di cinque anni e una duration delle passività nulla. Un rialzo parallelo di 200 bp, ossia 0.02, fornisce , pari in valore assoluto al patrimonio netto iniziale. Si tratta di uno stress di primo ordine sul valore economico, non dell'affermazione che debba essere immediatamente contabilizzata una perdita esattamente pari a 10. Se invece la duration delle passività fosse di due anni, la variazione approssimativa sarebbe .
Il quadro IRRBB di Basilea considera sia misure di valore economico sia misure reddituali e include scenari di tasso d'interesse paralleli e non paralleli. Un singolo shock di 200 bp è utile ai fini espositivi e per i confronti storici, ma non costituisce un quadro moderno completo di stress. Aumenti e riduzioni della pendenza, così come movimenti concentrati sulle scadenze brevi, possono rivelare esposizioni nascoste da un duration gap aggregato contenuto.
Riferimento regolamentare: Basel Framework SRP98, indicazioni sul rischio di tasso d'interesse nel portafoglio bancario.
Comportamento dei depositi ed evidenze storiche sulle banche tedesche
La sensibilità effettiva dei depositi al dettaglio è difficile da dedurre dalla sola scadenza legale. Un deposito a vista può essere ritirato immediatamente, ma una quota stabile dei saldi aggregati può rimanere presso la banca per anni. Al tempo stesso, il tasso corrisposto ai depositanti può adeguarsi lentamente o rapidamente alle variazioni dei tassi di mercato. La stabilità dei saldi, i diritti contrattuali di prelievo e il riprezzamento dei tassi sui depositi sono questioni di modellizzazione collegate ma distinte. Un periodo medio storico di permanenza non coincide automaticamente con la duration corretta.
Assumere una lunga duration comportamentale dei depositi può ridurre il duration gap stimato rispetto ad attività a lungo termine a tasso fisso. Se, durante una fase di tensione, i clienti ritirano fondi, chiedono tassi più elevati o passano dai depositi a vista ai depositi vincolati, la protezione ipotizzata può indebolirsi. Le ipotesi comportamentali devono quindi essere sottoposte a verifica nei diversi scenari e collegate alla strategia di raccolta della banca, anziché essere accettate soltanto perché i saldi passati apparivano stabili.
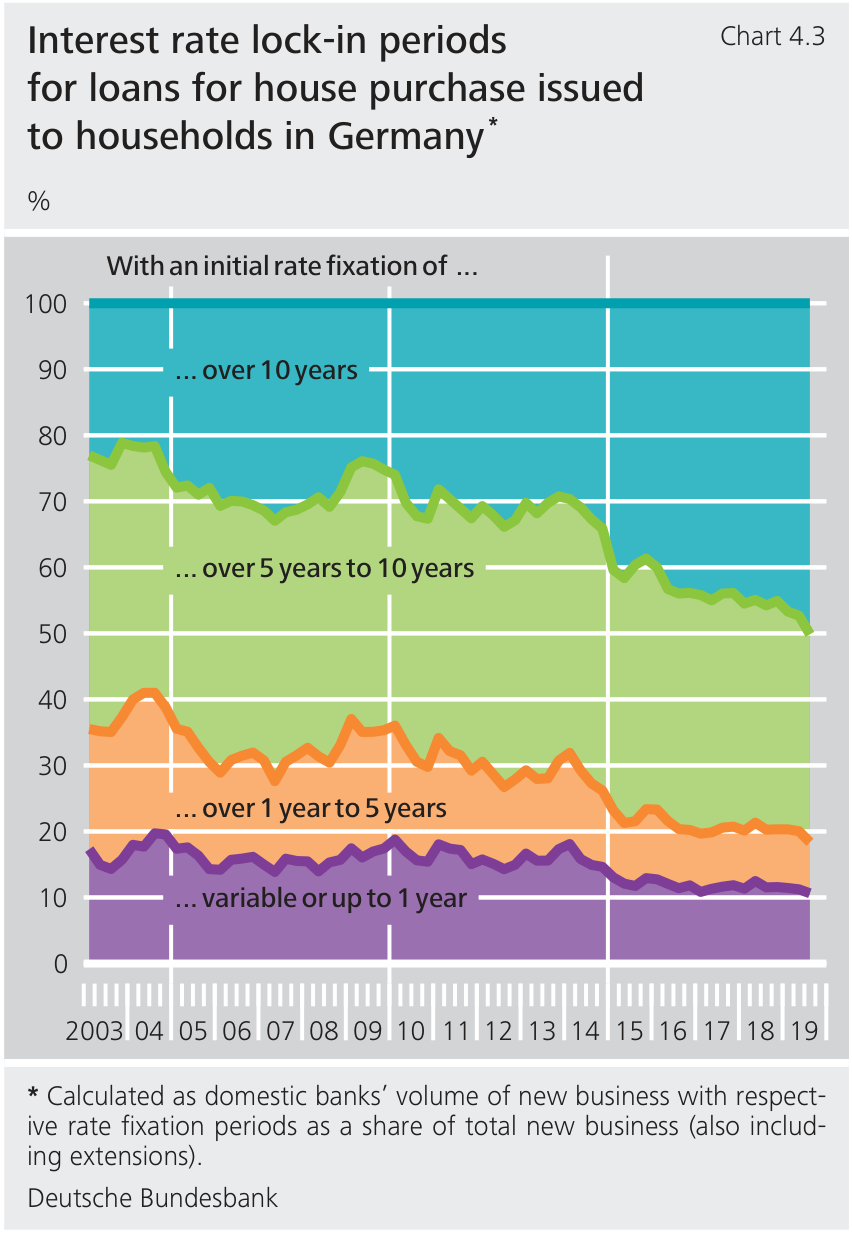
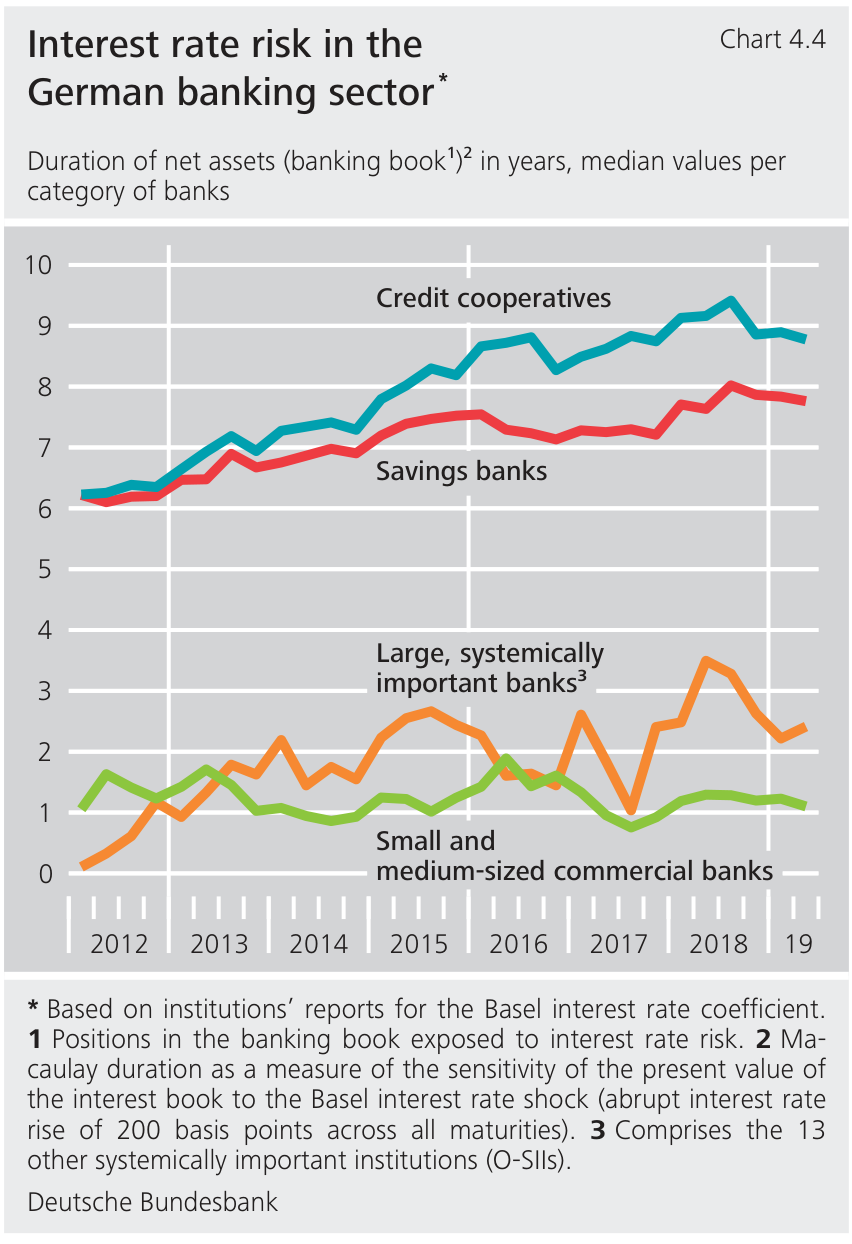
Le evidenze storiche sui mutui tedeschi mostrano, nel periodo 2003–2019, una quota crescente dei nuovi prestiti alle famiglie per l'acquisto di abitazioni con periodo iniziale di fissazione del tasso superiore a dieci anni. Le misure del settore bancario che le accompagnano mostrano che l'esposizione in termini di duration differiva sostanzialmente tra banche di credito cooperativo, casse di risparmio e gruppi di banche commerciali. La composizione dei nuovi prestiti non coincide con la duration dell'intero bilancio esistente, ma aiuta a spiegare come condizioni prolungate di bassi tassi potessero aumentare l'esposizione ad attività a tasso fisso.
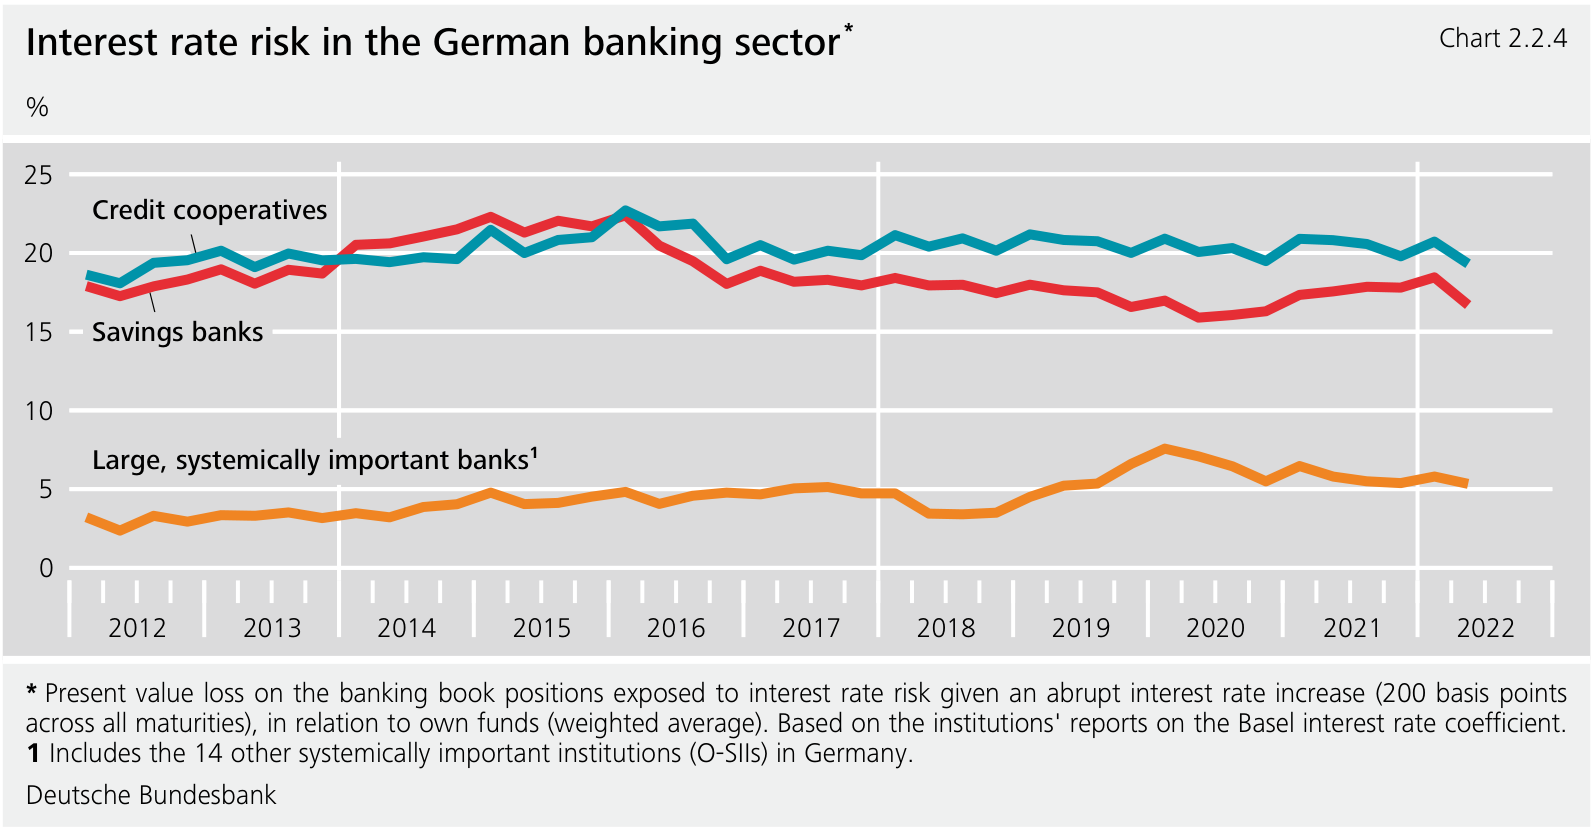
Il confronto storico del 2022 della Bundesbank esprime la perdita di valore attuale derivante da uno shock al rialzo di 200 bp come percentuale dei fondi propri. In quella serie, le casse di risparmio e le banche di credito cooperativo presentavano rapporti segnalati più elevati rispetto al gruppo delle grandi banche di rilevanza sistemica. Si tratta di misure per categoria, con specifiche convenzioni di ponderazione e segnalazione, non equivalenti al tasso di perdita sulle attività né a una conclusione valida per ogni istituto di ciascun gruppo.
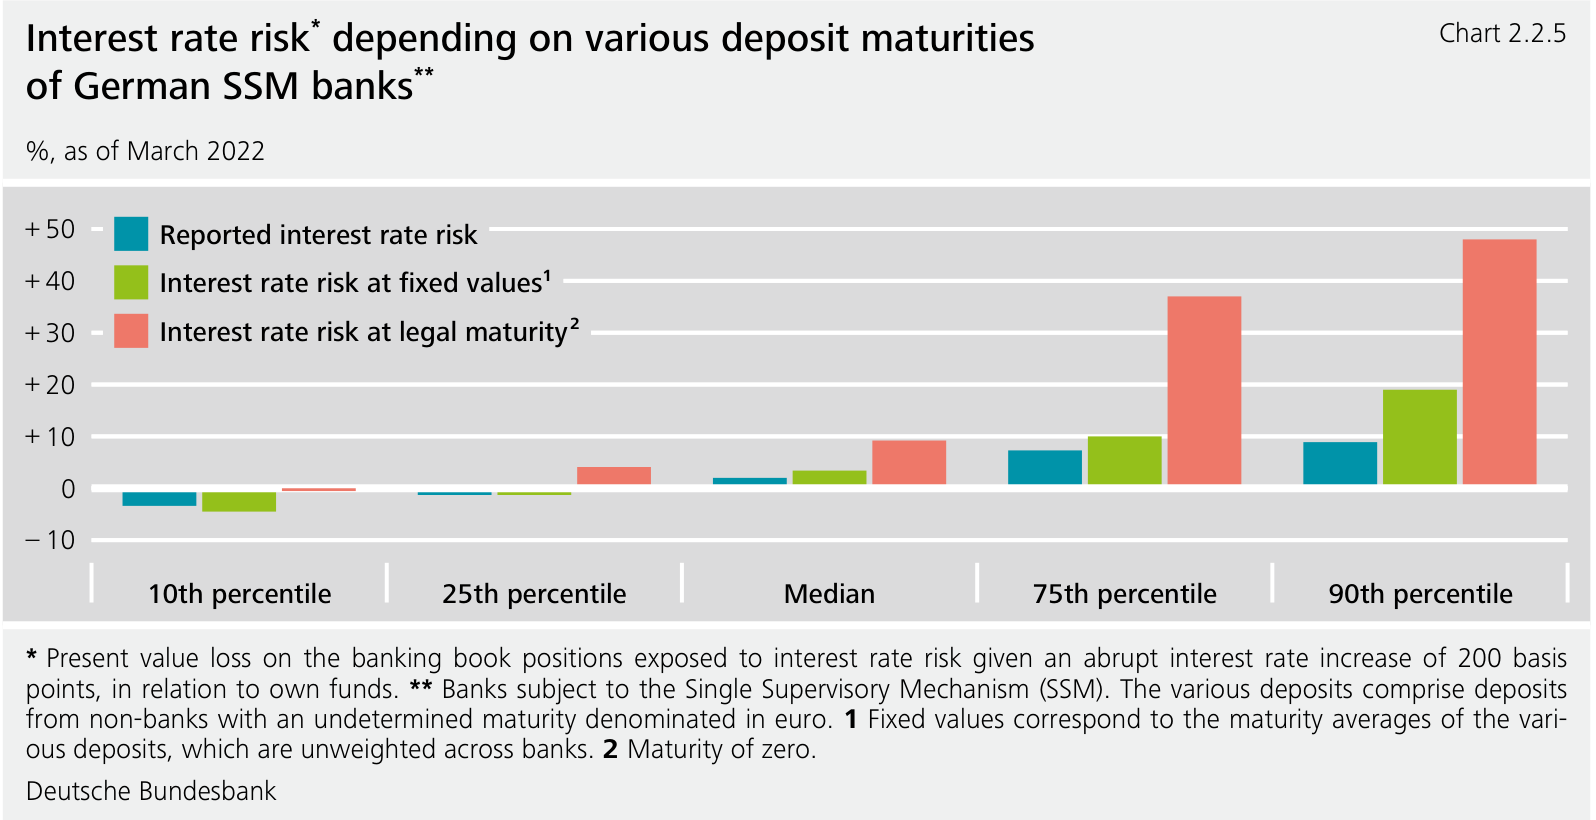
Un confronto separato di marzo 2022, relativo alle banche tedesche soggette al Meccanismo di vigilanza unico, contrappone le ipotesi segnalate sui depositi a scadenze medie fisse e a una scadenza legale nulla per i depositi in euro di soggetti non bancari considerati. I percentili superiori del rischio misurato aumentano sostanzialmente adottando il trattamento basato sulla scadenza legale. Il confronto dimostra la sensibilità al modello: la stima del valore economico dipende non soltanto dai prezzi di mercato osservati, ma anche dalle ipotesi sul comportamento dei saldi dei depositi.
Gap di riprezzamento e margine d'interesse
Il valore economico è una misura del valore attuale dei flussi di cassa futuri; il margine d'interesse, o NII, è dato dagli interessi attivi meno gli interessi passivi di un periodo. Una banca può subire un calo del valore di mercato delle attività a lungo termine a tasso fisso mentre il suo margine d'interesse corrente inizialmente migliora perché alcuni tassi attivi si adeguano più rapidamente del costo dei depositi. Viceversa, i costi della raccolta possono aumentare prima che il reddito delle attività a tasso fisso si adegui. Le prospettive del valore e del reddito sono complementari, non intercambiabili.
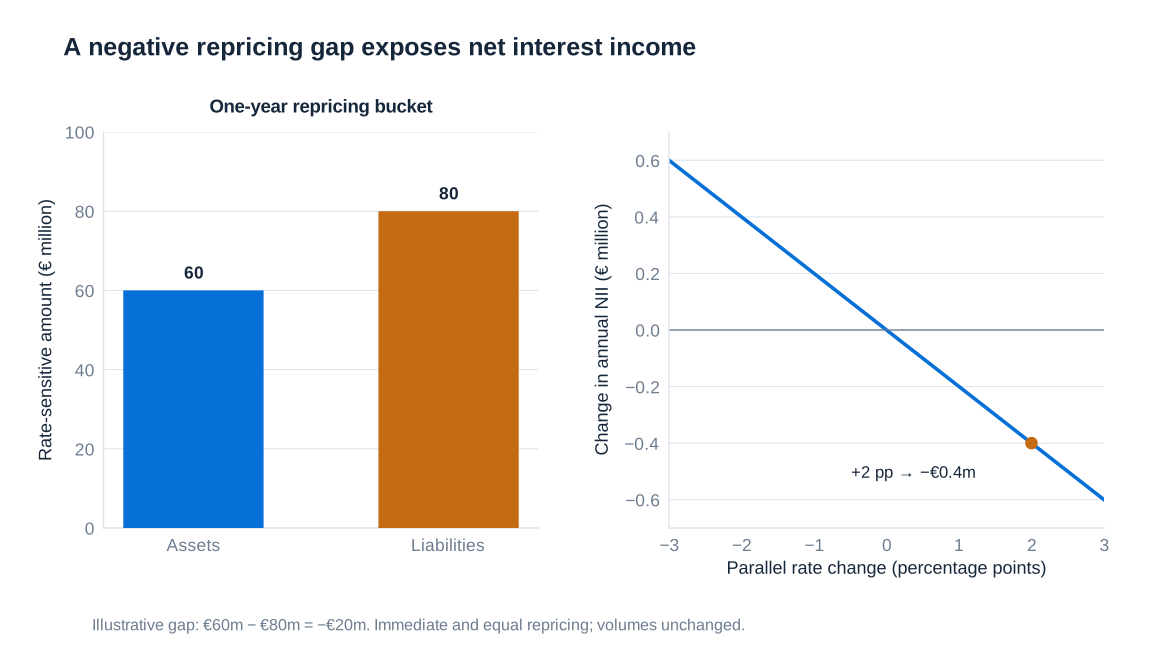
In un modello semplificato di riprezzamento a un periodo, sia l'ammontare delle attività i cui tassi vengono ridefiniti entro l'orizzonte e sia quello delle passività corrispondenti. Se entrambe si adeguano immediatamente e integralmente alla stessa variazione del tasso, l'effetto approssimativo annualizzato sul reddito è
Per attività sensibili ai tassi ipotetiche di EUR 60 milioni e passività di EUR 80 milioni, il gap è EUR −20 milioni. Un aumento di due punti percentuali implica una variazione annualizzata del NII di milioni di euro. Gli effetti effettivi nell'arco dell'anno dipendono dalle date di revisione, dalla trasmissione delle variazioni dei tassi, dai limiti minimi e dai volumi di attività. Questo gap è misurato in valuta e differisce dal duration gap utilizzato per approssimare le variazioni del valore economico.
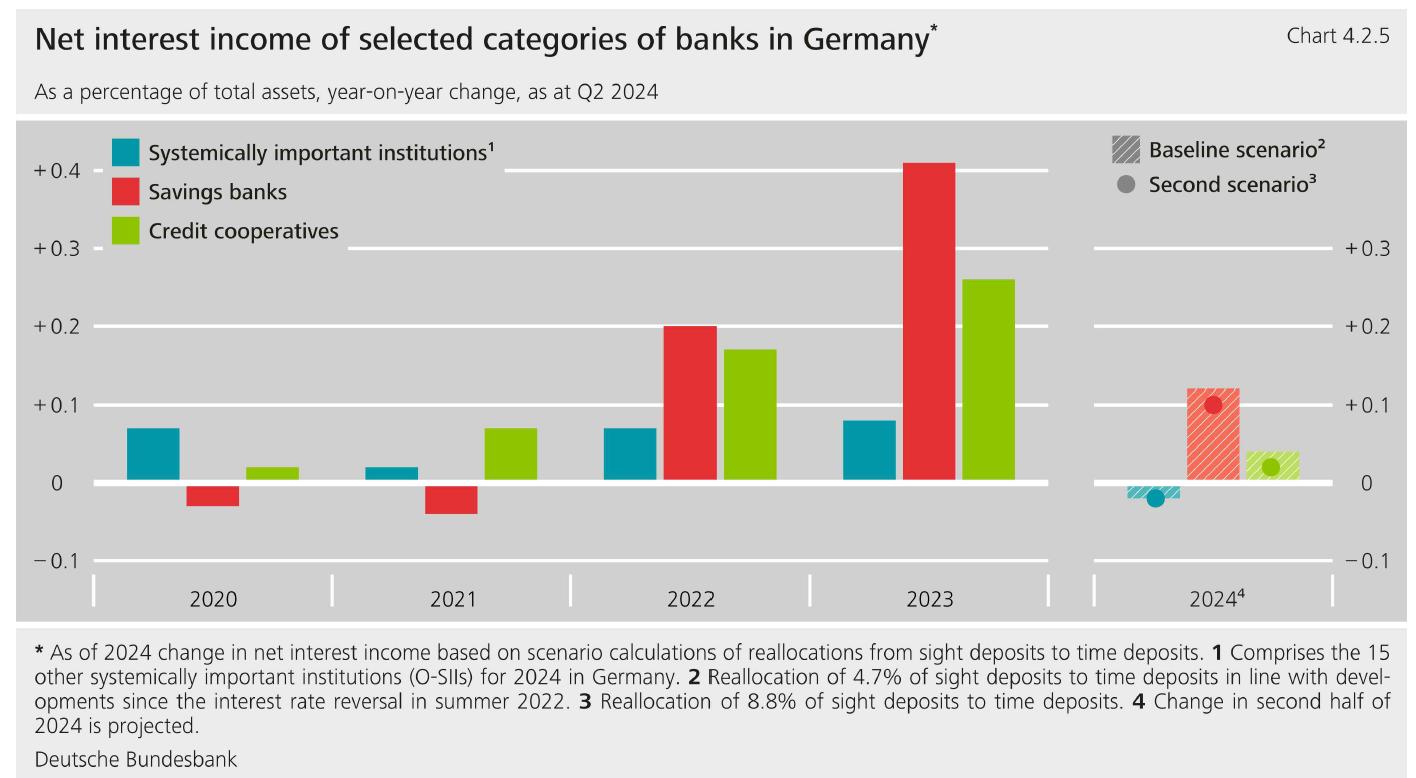
Il confronto della Bundesbank fino al secondo trimestre del 2024 distingue le variazioni annue realizzate del margine d'interesse dai calcoli di scenario per il 2024. Mostra miglioramenti più marcati per le casse di risparmio e le banche di credito cooperativo dopo l'inversione dei tassi d'interesse, mentre l'effetto previsto dipende dal trasferimento dei fondi dei clienti dai depositi a vista a depositi vincolati maggiormente remunerati. Le barre degli scenari non dovrebbero essere lette come risultati successivamente realizzati.
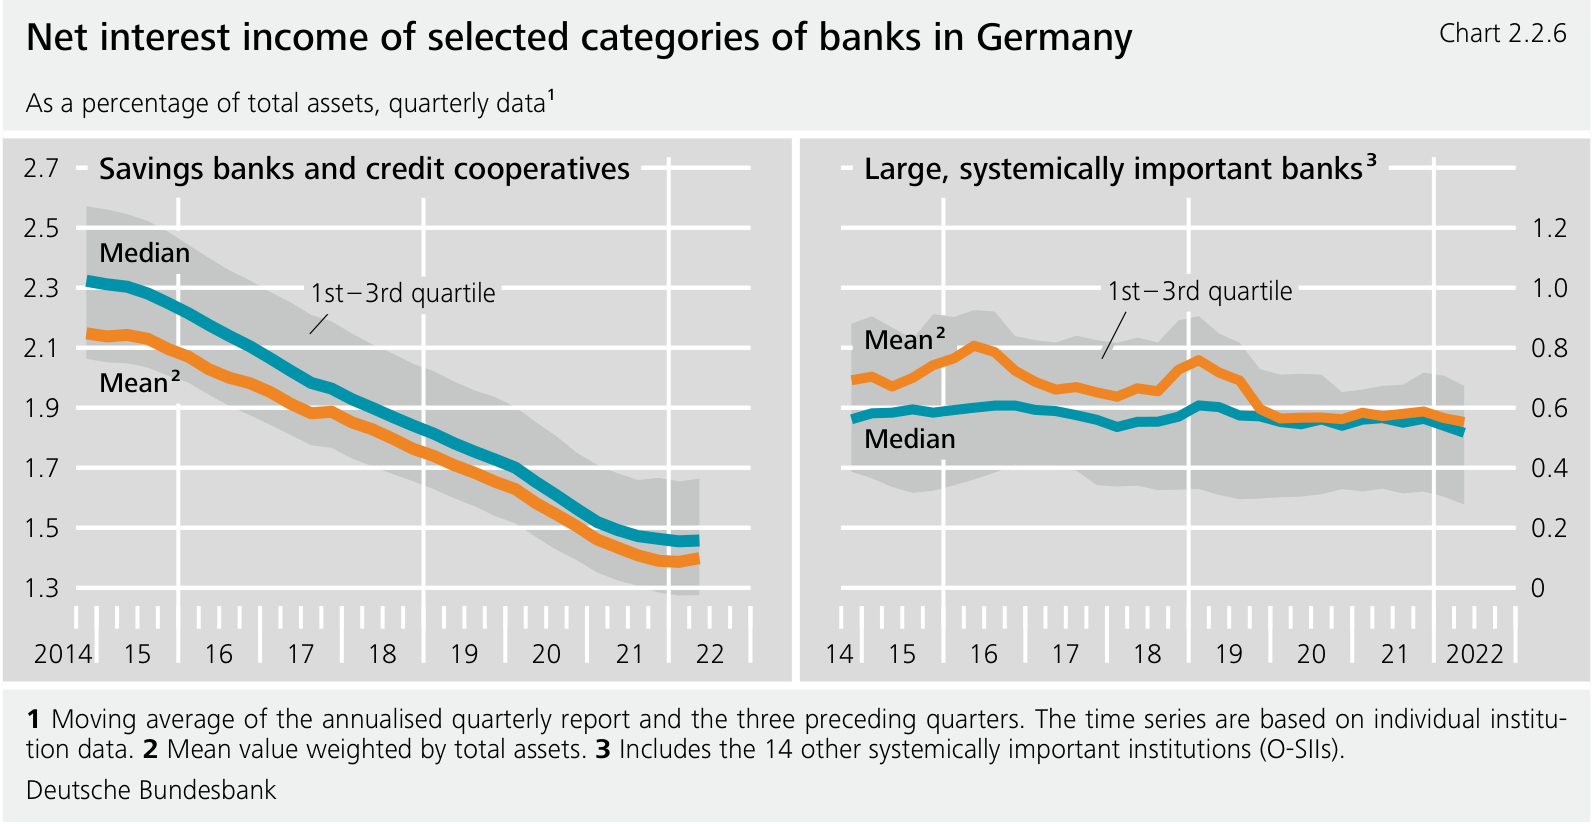
La serie più lunga 2014–2022 mostra un calo del NII in rapporto al totale delle attività per le casse di risparmio e le banche di credito cooperativo durante gran parte del periodo di bassi tassi. Le grandi banche di rilevanza sistemica sono rappresentate su una scala separata e presentano una diversa composizione delle attività. La mediana, la media ponderata per le attività e l'intervallo interquartile sintetizzano caratteristiche diverse della distribuzione; confrontare l'altezza delle linee senza verificare gli assi o la ponderazione può condurre a una conclusione fuorviante.
Costo ammortizzato, riserve latenti e perdite non realizzate
I valori contabili e i valori di mercato rispondono a domande diverse. Il valore contabile di uno strumento valutato al costo ammortizzato non viene generalmente adeguato al fair value corrente dopo ogni variazione dei tassi di mercato. Il suo valore economico può comunque cambiare in misura significativa. Un valore di mercato superiore al pertinente valore contabile crea una plusvalenza non realizzata, spesso descritta in questo contesto come riserva latente; un valore di mercato inferiore crea una minusvalenza non realizzata. Le riserve latenti non sono un altro nome per le perdite.
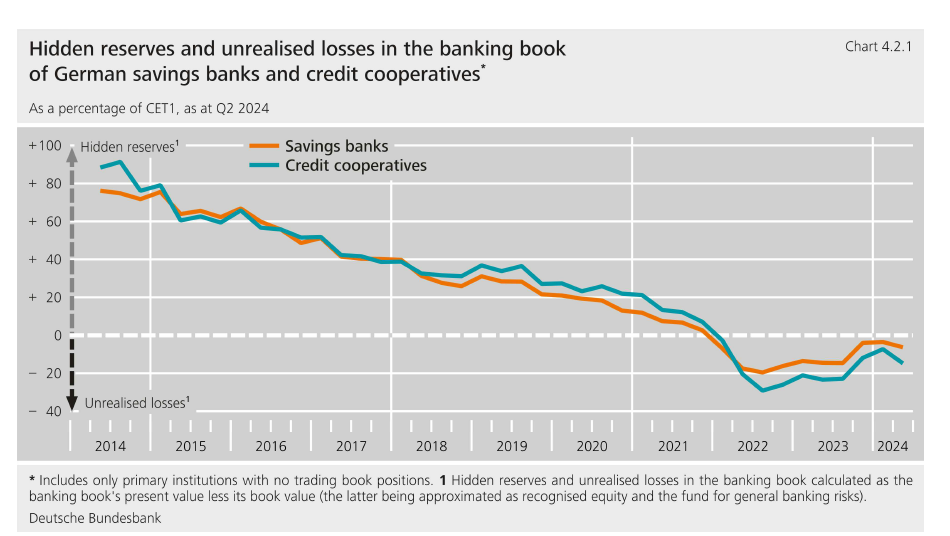
La serie storica della Bundesbank relativa alle casse di risparmio e alle banche di credito cooperativo tedesche, espressa in rapporto al capitale Common Equity Tier 1 ed estesa fino al secondo trimestre del 2024, mostra differenze precedentemente positive divenire negative intorno all'aumento dei tassi del 2022. La sua definizione confronta il valore attuale del portafoglio bancario con un'approssimazione del suo valore contabile. Il grafico illustra uno scarto di valutazione secondo la metodologia dichiarata, non una deduzione automatica dell'intero importo dal capitale regolamentare segnalato.
Se una banca può detenere le attività e finanziarle come previsto, una perdita di mercato non realizzata non richiede necessariamente una liquidazione immediata. Se i depositi defluiscono o aumenta il fabbisogno di garanzie, le vendite possono cristallizzare le perdite e rivelare il collegamento tra rischio di tasso d'interesse e liquidità della raccolta. Una gestione efficace combina quindi prove di stress sul valore economico, proiezioni reddituali, analisi comportamentale dei depositi e capacità di sostenere i flussi di cassa. L'etichetta «portafoglio bancario» o «costo ammortizzato» non elimina la sensibilità economica sottostante.