
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
8. Credit Default Swap e titoli garantiti da attività
Il rischio di credito può essere trasferito mediante un contratto derivato oppure attraverso la cessione e il finanziamento di attività. Un credit default swap separa una determinata esposizione creditizia dalla proprietà dell'obbligazione o del prestito sottostante. Una cartolarizzazione colloca le attività o i relativi rischi in una struttura che distribuisce flussi di cassa e perdite tra gli investitori. Entrambi possono cambiare chi sopporta le perdite creditizie, ma nessuno le elimina dall'economia. Comprendere i contratti richiede di seguire i flussi di cassa, l'allocazione delle perdite e le obbligazioni che rimangono dopo l'operazione.
Il contratto di credit default swap
Un credit default swap, o CDS, è un contratto in base al quale un acquirente di protezione paga un premio a un venditore di protezione in cambio di un pagamento qualora uno specifico evento creditizio colpisca un'entità o un'obbligazione di riferimento. L'analogia economica con l'assicurazione è utile: l'acquirente paga per la protezione e ordinariamente non riceve alcun pagamento per evento creditizio quando l'evento coperto non si verifica. Un CDS è tuttavia un derivato con un proprio quadro contrattuale e giuridico; non si deve presumere che abbia tutte le caratteristiche di una normale polizza assicurativa.
Il contratto identifica l'entità di riferimento, le obbligazioni ammissibili, l'importo nozionale, la valuta, la scadenza, le condizioni del premio, le definizioni di evento creditizio e il metodo di regolamento. Un evento creditizio può includere il mancato pagamento, il fallimento o una ristrutturazione qualificata, a seconda delle condizioni concordate. Una diminuzione del prezzo dell'obbligazione, da sola, non attiva necessariamente il regolamento. L'entità di riferimento il cui rischio di credito viene trasferito è distinta dal venditore di protezione, la cui capacità di adempiere genera rischio di controparte.
L'importo nozionale è un riferimento per il calcolo dei premi e del regolamento. Non è generalmente una somma che l'acquirente presta al venditore all'inizio. Il tasso del premio è quotato su base annua, spesso in punti base: un punto base equivale a 0.01 punti percentuali o a 0.0001 in forma decimale. La frequenza dei pagamenti e la convenzione di conteggio dei giorni determinano l'importo pagato a ciascuna data. Un esempio quinquennale con pagamenti semestrali è utile per l'apprendimento, ma la frequenza e le convenzioni di mercato devono essere ricavate dal contratto effettivo.
Un esempio di protezione quinquennale
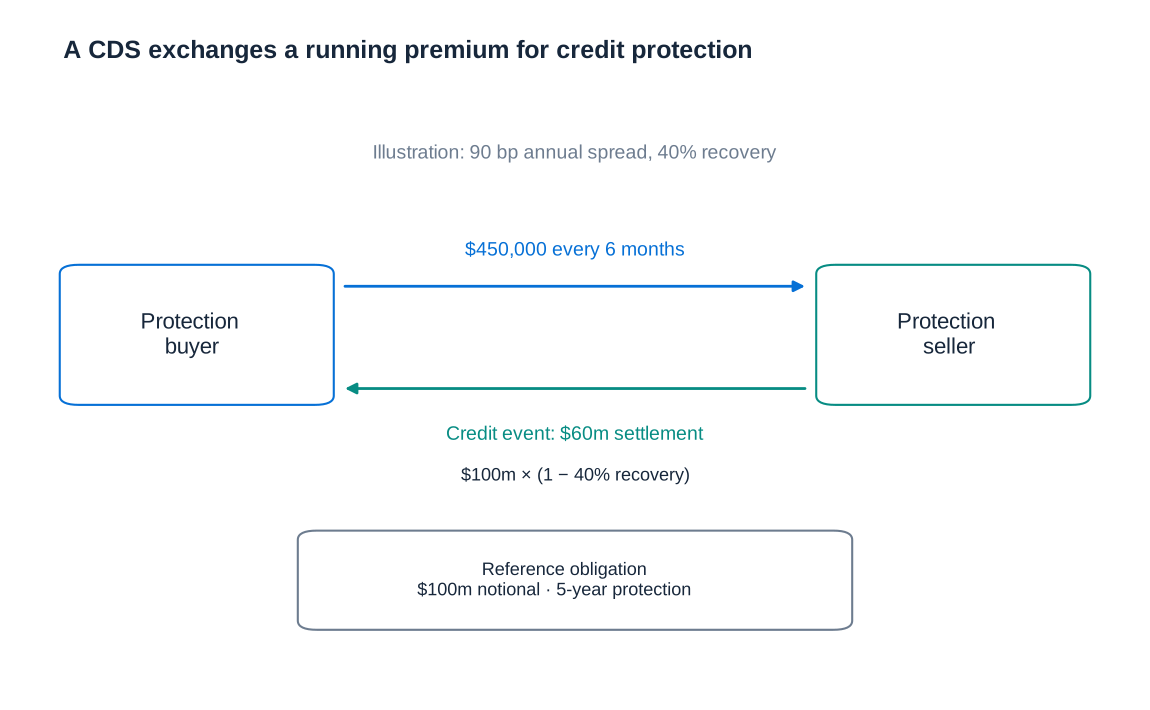
Si consideri un CDS riferito a IBM, con nozionale di USD 100 milioni, scadenza a cinque anni e premio di 90 punti base annui. È un esempio numerico, non una quotazione di mercato attuale di IBM. Poiché 90 punti base equivalgono allo 0.90%, il premio annuo è dollari. Assumendo pagamenti relativi a semestri esatti, ciascun premio semestrale è USD 450,000.
| Grandezza | Valore | Significato |
|---|---|---|
| Nozionale | USD 100 milioni | Importo di riferimento per premi e protezione |
| Tasso annuo del premio | 90 bps = 0.90% = 0.009 | Tasso contrattuale annualizzato |
| Premio annuo | USD 900,000 | 100,000,000 × 0.009 |
| Premio semestrale | USD 450,000 | 900,000 × 0.5 |
| Numero di pagamenti in assenza di evento creditizio | 10 | Cinque anni con due pagamenti all'anno |
| Totale non attualizzato in assenza di evento creditizio | USD 4.5 milioni | 10 × 450,000; esclude importi iniziali e commissioni |
Se non si verifica alcun evento creditizio prima della scadenza, l'acquirente paga i premi previsti e non riceve alcun regolamento per default. I premi sono il prezzo della protezione già fornita; non vengono restituiti perché l'entità di riferimento sopravvive. Se un evento qualificato si verifica prima, i premi futuri previsti generalmente cessano, mentre il premio maturato fino all'evento rimane dovuto secondo il contratto. Un default tra due date di pagamento non può quindi essere analizzato semplicemente ignorando il periodo incompleto.
Regolamento fisico e per contanti
Con il regolamento fisico, l'acquirente di protezione consegna un'obbligazione ammissibile in default e riceve dal venditore di protezione l'importo nominale concordato. Nell'esempio di USD 100 milioni, un acquirente che consegna obbligazioni ammissibili con valore nominale di USD 100 milioni riceve USD 100 milioni. Le obbligazioni consegnate hanno un valore residuo, quindi la perdita economica del venditore è inferiore al pagamento lordo in contanti ogni volta che il recupero è positivo. L'ammissibilità, le disposizioni sulle obbligazioni consegnabili e i meccanismi di regolamento sono dettagli contrattuali rilevanti.
Con il regolamento per contanti, il venditore paga la differenza tra l'importo contrattuale di riferimento e il valore stabilito per l'obbligazione in default. Con nozionale e frazione di recupero , il pagamento semplificato della protezione è . Se il recupero è 40%, il regolamento per contanti su USD 100 milioni è USD 60 milioni. In un regolamento fisico equivalente, l'acquirente trasferisce obbligazioni del valore di USD 40 milioni e riceve USD 100 milioni, generando nuovamente un importo netto di protezione economica di USD 60 milioni prima dei premi e degli altri costi.
È l'acquirente di protezione, non il venditore, ad avere diritto al pagamento per default. Il pagamento compensa la perdita creditizia di riferimento specificata; non rimborsa necessariamente ogni perdita su un'attività detenuta separatamente. Differenze di scadenza, valuta, priorità, obbligazioni consegnabili o definizioni contrattuali dell'evento creditizio possono lasciare un rischio di base. Un finanziatore che copre un prestito deve quindi verificare che la protezione CDS risponda effettivamente agli scenari che minacciano quel prestito.
Gamba dei premi, gamba di protezione e valore di mercato
All'inizio, un CDS ideale alla pari senza pagamento iniziale ha valori attuali uguali per la gamba dei premi e quella di protezione. Siano la probabilità neutrale al rischio che l'entità di riferimento sopravviva fino al tempo , il fattore di attualizzazione, una data di pagamento del premio, la relativa frazione d'anno, il tasso annuo del premio e il nozionale. Con frazione di recupero deterministica , una rappresentazione utile è
Il termine è il valore atteso attualizzato della frazione di premio maturata pagata quando il default si verifica tra le date previste. Entrambe le espressioni sono in unità monetarie. La gamba di protezione integra la probabilità del primo default in ogni istante; non deve conteggiare la stessa entità come se andasse ripetutamente in default. Lo spread alla pari risolve . La valutazione effettiva richiede inoltre il contratto esatto, le convenzioni di attualizzazione e il trattamento pertinente della controparte o delle garanzie.
In un modello a premio continuo con intensità di default neutrale al rischio costante e recupero costante, la relazione semplice è . Essa offre un'intuizione: una maggiore intensità di default o una maggiore gravità della perdita richiedono un premio più alto. A 90 punti base e con LGD del 60%, l'intensità implicita è , ossia 1.5% annuo. Con queste ipotesi, la PD cumulata quinquennale neutrale al rischio è . Lo spread annuo del CDS non coincide quindi né con la PD annua né con quella quinquennale.
Questa probabilità è neutrale al rischio perché viene inferita dai prezzi. Non è una previsione non distorta dei default nel mondo reale. Gli spread di mercato possono riflettere il compenso per il rischio di default e la liquidità, oltre alla perdita attesa. La relazione semplificata dell'intensità astrae inoltre dalle strutture a termine, dai premi discreti e da diversi effetti contrattuali. Va utilizzata come approssimazione trasparente, non come un'esatta estrazione della PD fisica da una quotazione osservata.
Dopo la stipula, un CDS può acquisire un valore di mercato positivo o negativo. Se lo spread di mercato aumenta mentre l'acquirente continua a pagare un tasso contrattuale precedente più basso, quella protezione acquista valore per l'acquirente. Approssimativamente, il valore per l'acquirente è , dove è l'annualità rischiosa dei premi, espressa in anni e comprensiva di sopravvivenza e attualizzazione. Il venditore ha il valore opposto prima degli effetti di controparte e delle altre asimmetrie. Se gli spread diminuiscono, la posizione dell'acquirente generalmente perde valore. Ciò consente a una posizione CDS di generare guadagni o perdite prima che si verifichi qualsiasi default.
Alcuni contratti di mercato utilizzano cedole periodiche standardizzate con un importo iniziale che riconcilia tale cedola con lo spread di mercato corrente. «Nessuno scambio iniziale del nozionale» non significa quindi «nessun fabbisogno iniziale di cassa»: possono sorgere un importo iniziale, un margine iniziale e costi di transazione.
Per la distinzione tra cedola standard, importo iniziale e valore di mercato, si veda la spiegazione ISDA delle garanzie dei CDS e delle convenzioni di prezzo.
Copertura, diversificazione e assunzione di esposizione creditizia
Una banca può acquistare protezione per ridurre l'esposizione verso un debitore o un settore mantenendo il rapporto sottostante con il cliente. Può anche vendere protezione per assumere esposizione creditizia in un settore in cui concede pochi prestiti diretti. Questo può diversificare alcuni rischi, ma la diversificazione va valutata rispetto all'intero bilancio della banca: esposizioni che appaiono non correlate in condizioni ordinarie possono diventare correlate durante una recessione.
Un investitore non bancario che vende protezione riceve premi in cambio dell'assunzione di una perdita creditizia eventuale. Nella direzione dell'esposizione, ciò assomiglia all'assunzione di una posizione creditizia finanziata, ma il venditore deve essere in grado di soddisfare le richieste di margine e un pagamento di regolamento potenzialmente elevato. Il premio è un compenso per il rischio, non un rendimento garantito privo di un'obbligazione corrispondente.
Acquistare protezione senza possedere l'obbligazione di riferimento crea una posizione che può beneficiare del deterioramento o del default. Economicamente assomiglia a una posizione corta sul credito, benché le sue caratteristiche di finanziamento, contrattuali e giuridiche differiscano dalla vendita allo scoperto di un'obbligazione. Una previsione direzionale redditizia può comunque essere compromessa dal default della controparte, da variazioni della liquidità, dai costi di transazione o da un disallineamento tra l'evento atteso e l'effettiva condizione di attivazione del contratto.
Esposizione di controparte prima e dopo un evento creditizio
I CDS trasferiscono il rischio creditizio di riferimento creando al contempo un'esposizione alla controparte contrattuale. Se il venditore di protezione va in default dopo un evento creditizio coperto ma prima di pagare, l'acquirente può ritrovarsi con un credito non garantito per l'importo di regolamento, ridotto dalle garanzie disponibili e dalla compensazione giuridicamente efficace. L'entità di riferimento e il venditore di protezione possono fallire nello stesso contesto di stress. Una copertura che dipende da un venditore debole può quindi venire meno proprio quando vale di più.
Prima di un evento creditizio di riferimento, l'esposizione dell'acquirente è il valore positivo di sostituzione del contratto, non automaticamente l'intero nozionale. Si supponga che la protezione di mercato sia diventata più costosa del premio contrattuale. Se il venditore fallisce, sostituire quel contratto a premio basso richiede di pagare il prezzo corrente più elevato. La perdita risultante è associata al valore attuale della differenza tra i premi, tenendo conto delle condizioni di chiusura, del recupero, delle garanzie e della compensazione.
Anche il venditore può avere un'esposizione di controparte. Se gli spread di mercato sono scesi al di sotto del premio che ha diritto a ricevere, il contratto esistente ha valore. Un default dell'acquirente di protezione può costringere il venditore a sostituirlo con un contratto che paga un premio inferiore. La perdita dei premi lordi futuri non è di per sé la misura corretta dell'esposizione, perché il venditore cessa anche di sopportare l'obbligo originario di protezione futura; la valutazione riguarda la posizione netta di sostituzione.
Il wrong-way risk nasce quando il merito creditizio della controparte peggiora mentre aumenta l'esposizione verso di essa. Un venditore di protezione fortemente esposto allo stesso settore dell'entità di riferimento è un esempio evidente. Default correlati possono invalidare un semplice calcolo che moltiplica una PD della controparte stimata indipendentemente per un'esposizione media. Una gestione efficace del rischio esamina quindi scenari di stress congiunti e la solidità degli accordi di garanzia e chiusura.
Garanzie, margini e compensazione centrale
Il margine di variazione copre le variazioni del valore di mercato corrente di un derivato. Quando il contratto acquista valore per una parte, l'altra trasferisce garanzie secondo il relativo accordo. Il margine iniziale copre le possibili variazioni dell'esposizione nel periodo necessario a chiudere o sostituire le posizioni dopo un default. Entrambe le parti possono avere obblighi di garanzia. La marginazione riduce l'esposizione non garantita, ma introduce fabbisogni di liquidità: un intermediario può dover consegnare rapidamente contanti o titoli ammissibili anche se l'entità di riferimento non è in default.
La protezione offerta dalle garanzie dipende da tempestività della valutazione, regolamento, opponibilità giuridica, segregazione ove richiesta, garanzie ammissibili e scarti di garanzia. Uno scarto riduce il valore riconosciuto della garanzia per tenere conto di movimenti sfavorevoli o costi di liquidazione. Garanzie strettamente legate alle condizioni finanziarie della controparte possono creare wrong-way risk. Controversie, salti di mercato e ritardi fanno sì che la collateralizzazione non elimini meccanicamente ogni possibile perdita.
La compensazione centrale sostituisce un rapporto bilaterale con obbligazioni compensate che coinvolgono una controparte centrale, o CCP. La CCP gestisce le esposizioni mediante margini, procedure di gestione dei default e risorse finanziarie. La compensazione centrale è distinta dalla negoziazione in borsa: un contratto OTC può essere compensato centralmente. Una CCP non è priva di rischio e non va descritta come titolare di un fittizio rating «AAAA». La compensazione concentra importanti funzioni di gestione del rischio e genera propri requisiti operativi, di liquidità e di gestione dei default.
Nell'UE, EMIR prevede obblighi di compensazione per determinate classi di derivati OTC e pertinenti categorie di controparti, insieme a requisiti di mitigazione del rischio per i contratti non compensati. L'applicabilità dipende dalla classe di strumenti, dallo status della controparte, dalle soglie e dalle esenzioni; è errato affermare che ogni CDS debba essere negoziato in borsa o compensato centralmente. I requisiti precisi delle operazioni vanno verificati rispetto alle regole e ai registri applicabili.
Riferimento normativo: ESMA sulla compensazione e sulla mitigazione del rischio dei contratti non compensati ai sensi di EMIR.
Cartolarizzazione con cessione effettiva e società veicolo
Un titolo garantito da attività, o ABS, è finanziato dai flussi di cassa di un insieme definito di attività. I portafogli tipici contengono prestiti, mutui, leasing o crediti commerciali e al consumo. In una struttura tradizionale con cessione effettiva, il cedente vende o trasferisce le attività a una società veicolo, o SPV. Il veicolo raccoglie finanziamenti emettendo titoli destinati agli investitori e utilizza i proventi per pagare le attività. I pagamenti dei debitori sostengono poi i titoli, al netto dei costi contrattuali e degli altri crediti prioritari.
La SPV separa le attività e le obbligazioni dell'operazione dall'attività ordinaria del cedente, ma conta l'efficacia giuridica di tale separazione. L'isolamento dal fallimento non significa che i debitori sottostanti non possano andare in default. Gli investitori dipendono anche dalla gestione dei crediti, dai conti di incasso, dalla documentazione e dalla disponibilità di fornitori sostitutivi qualora una controparte di servizio fallisca. Un diagramma che mostra un trasferimento di attività è l'inizio dell'analisi, non la prova che ogni rischio abbia lasciato il cedente.
Il cedente continua spesso a operare come servicer, incassando i pagamenti e gestendo il rapporto con il debitore in cambio di una commissione. I debitori possono continuare a pagare attraverso gli stessi canali, ma il trasferimento giuridico, la notifica, il trattamento dei dati e i requisiti contrattuali possono comunque avere rilevanza. Non si dovrebbe descrivere la cartolarizzazione come un'operazione che necessariamente non cambia nulla per ogni debitore. Il processo operativo e la titolarità dell'esposizione creditizia sono questioni separate.
Titoli pass-through e tempistica dei flussi di cassa
Una struttura pass-through distribuisce agli investitori i flussi di cassa disponibili del portafoglio in proporzione alle rispettive quote, al netto delle commissioni e delle altre deduzioni specificate. È più semplice di una struttura con diverse priorità, ma trasmette comunque i rischi insiti in quei flussi. I default riducono gli incassi, i recuperi possono tardare e i rimborsi anticipati cambiano i tempi di restituzione del capitale agli investitori.
Il rischio di rimborso anticipato è particolarmente importante per le attività i cui debitori possono rimborsare prima della scadenza. Se i debitori si rifinanziano quando i tassi diminuiscono, gli investitori possono ricevere indietro il capitale quando i rendimenti di reinvestimento sono più bassi. Viceversa, rimborsi più lenti del previsto possono allungare la duration dell'investimento. Perdita creditizia, rimborso anticipato e rischio di estensione sono distinti, e anche un portafoglio di debitori di elevata qualità può produrre una tempistica incerta dei flussi di cassa. La scadenza attesa del titolo non deve necessariamente coincidere con la sua scadenza legale finale.
Suddivisione in tranche, subordinazione e cascata dei pagamenti
La suddivisione in tranche divide un portafoglio in titoli con priorità diverse. I crediti senior vengono pagati prima dei crediti junior o mezzanine secondo la cascata dei pagamenti prevista, mentre la componente equity o di prima perdita riceve il residuo. L'allocazione delle perdite procede ordinariamente in senso inverso: l'equity assorbe per prima le perdite, seguita dai crediti mezzanine e infine da quelli senior. Le strutture effettive possono avere cascate separate per interessi e capitale, conti di riserva e soglie di performance, quindi la sequenza è disciplinata dalla documentazione dettagliata.
Si consideri un portafoglio semplificato con capitale iniziale di 100 unità monetarie. L'equity copre le prime 20 unità di perdita, la mezzanine le successive 20 e i titoli senior le rimanenti 60. La fascia mezzanine può essere ulteriormente divisa in una fascia inferiore che copre perdite da 20 a 30 e una superiore che copre perdite da 30 a 40. Gli esempi storici talvolta attribuiscono a queste fasce le etichette BB e BBB e ai titoli senior AAA. Tali etichette sono esiti illustrativi di un processo di rating, non una conseguenza garantita dal solo disegno delle soglie.
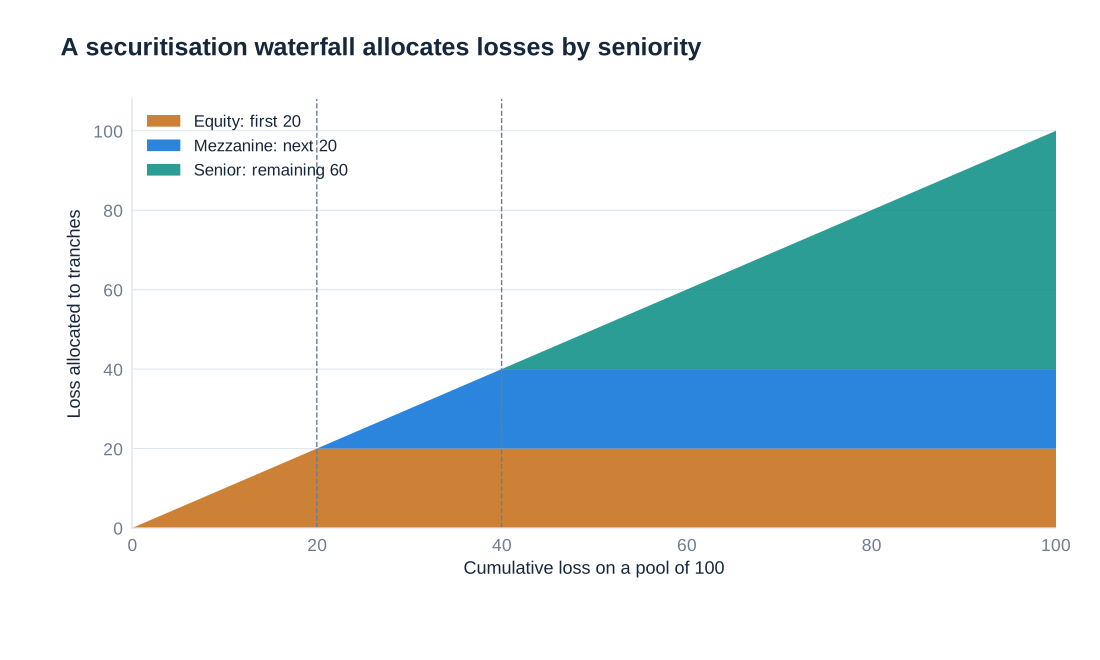
Per una tranche con soglia di attivazione e soglia di esaurimento , entrambe misurate nelle unità monetarie del portafoglio, e perdita cumulata del portafoglio , la perdita semplificata di capitale è
Dividere tale importo per il capitale originario della tranche fornisce la sua frazione di perdita. La formula assume un portafoglio statico, nessuna variazione del rafforzamento creditizio e un'allocazione sequenziale diretta delle perdite di capitale realizzate. Spiega la subordinazione in modo trasparente senza pretendere di riprodurre ogni caratteristica di una cartolarizzazione effettiva.
| Perdita del portafoglio | Perdita equity: fascia 0–20 | Perdita mezzanine: fascia 20–40 | Perdita senior: fascia 40–100 | Frazione di perdita senior |
|---|---|---|---|---|
| 0 | 0 | 0 | 0 | 0% |
| 5 | 5 | 0 | 0 | 0% |
| 25 | 20 | 5 | 0 | 0% |
| 45 | 20 | 20 | 5 | 8.33% |
| 80 | 20 | 20 | 40 | 66.67% |
| 100 | 20 | 20 | 60 | 100% |
Una perdita del portafoglio di 25 azzera quindi la componente equity e un quarto della tranche mezzanine di 20 unità, lasciando intatto il capitale senior in questo modello. Una perdita del portafoglio di 45 raggiunge i titoli senior ed elimina 5 delle loro 60 unità, ossia l'8.33%. Una tranche può essere protetta dalle piccole perdite frequenti, restando esposta a grandi perdite poco frequenti. Rating, perdite attese e gravità delle perdite di coda descrivono quindi aspetti diversi del suo rischio.
Finanziamento, trattamento patrimoniale e interessenze trattenute
La cartolarizzazione può fornire finanziamento, diversificare le fonti di raccolta, trasferire esposizioni creditizie selezionate e modificare la scadenza o il profilo di rischio del bilancio del cedente. I proventi monetari possono essere utilizzati per rimborsare debiti esistenti, riducendo la leva secondo la misura pertinente. Tuttavia, emettere titoli attraverso una SPV non aumenta automaticamente la redditività o il rendimento del capitale proprio. Commissioni, costi di finanziamento, spese dell'operazione, rischio trattenuto e utilizzo dei proventi influenzano tutti il risultato.
Cessione effettiva sul piano giuridico, eliminazione contabile, consolidamento e riduzione dei requisiti patrimoniali regolamentari sono valutazioni separate. Un trasferimento di attività non le elimina necessariamente dal bilancio consolidato, e la sola eliminazione contabile non dimostra un trasferimento prudenziale sufficiente del rischio. La riduzione dei requisiti patrimoniali dipende dai requisiti applicabili di trasferimento significativo del rischio e dal trattamento delle posizioni trattenute o comunque esposte. Affermare che le RWA debbano diminuire dell'intero importo delle attività trasferite ignorerebbe tali condizioni.
Il cedente può trattenere l'equity, la mezzanine o una quota proporzionale dell'operazione. Trattenere una tranche di prima perdita può preservare una rilevante esposizione creditizia anche quando viene ceduta la maggior parte del valore nominale. È inoltre errato presumere che soltanto i titoli senior possano essere collocati presso gli investitori: il collocamento dipende da prezzo, struttura, condizioni di mercato e mandati degli investitori. Linee di liquidità, garanzie o altre forme di sostegno possono creare esposizioni aggiuntive al di fuori dei titoli trattenuti.
Le regole dell'UE richiedono generalmente che il cedente, il promotore o il prestatore originario mantenga almeno il 5% di un interesse economico netto rilevante, secondo i metodi e le eccezioni specificati dal regolamento. Il mantenimento può assumere forme diverse, tra cui una quota verticale delle tranche o una posizione ammissibile di prima perdita; non è un'istruzione universale a conservare l'intera tranche equity. Il requisito mira a mantenere una partecipazione economica e non stabilisce che il soggetto che la conserva sopporti ogni possibile perdita.
Riferimenti: EBA sul trasferimento significativo del rischio; Articolo 6 del regolamento UE sulle cartolarizzazioni.
Ricartolarizzazione e limiti dei rating
Una collateralised debt obligation, o CDO, può detenere crediti che includono tranche di altre cartolarizzazioni. Riconfezionare ABS mezzanine in una nuova struttura crea un ulteriore livello di crediti senior, junior ed equity. Questo rialloca le perdite sulle tranche acquistate; non rende più sicuri i debitori originari. Il rischio della struttura esterna dipende dalle soglie di attivazione e dalle distribuzioni delle perdite delle strutture interne, oltre che dalla loro dipendenza.
La correlazione è particolarmente importante. In un modello favorevole, le perdite di portafogli diversi possono verificarsi raramente insieme, per cui una nuova tranche senior appare ben protetta. Uno shock comune immobiliare o di finanziamento può far perdere valore simultaneamente a molte tranche mezzanine, esaurendo tale protezione. Due livelli di modellizzazione possono amplificare gli errori nelle probabilità di default, nei recuperi, nella dipendenza e nella selezione delle attività. La complessità rende inoltre più difficile per gli investitori individuare esposizioni sottostanti sovrapposte.
Un rating elevato non può quindi sostituire l'analisi del portafoglio, della cascata dei pagamenti, delle ipotesi del modello e degli scenari di stress. La liquidità di mercato di una tranche può deteriorarsi anche in assenza di perdite di capitale realizzate, e una perdita da valutazione ai prezzi di mercato può essere molto maggiore di una perdita attesa da default a breve termine. L'esperienza della crisi creditizia con i prodotti strutturati illustra l'importanza di distinguere una priorità contrattuale da una garanzia incondizionata di sicurezza.
Confronto tra titoli finanziati e posizioni CDS
Acquistare un ABS sensibile al credito e vendere protezione comportano entrambi un'esposizione a esiti creditizi avversi, mentre acquistare protezione assume la direzione opposta. Le loro caratteristiche economiche complessive sono diverse. L'acquirente di ABS paga ordinariamente un prezzo di acquisto e riceve i flussi di cassa del titolo. Un venditore di CDS riceve premi, ma assume obblighi eventuali di regolamento e garanzia. Costi di finanziamento, esposizione ai tassi di interesse, liquidità, rischio di controparte e base contrattuale possono far comportare diversamente le due posizioni anche quando il credito di riferimento è strettamente collegato.
| Posizione | Principale impegno monetario | Effetto del peggioramento del credito di riferimento | Ulteriori rischi da valutare |
|---|---|---|---|
| Posizione lunga in ABS | Prezzo di acquisto, generalmente finanziato all'inizio | Possibile diminuzione del prezzo e perdite creditizie allocate | Finanziamento, liquidità, rimborso anticipato, gestione dei crediti e struttura |
| Vendita di protezione CDS | Margini o importi iniziali ove applicabili; pagamento eventuale per default | Generalmente una perdita di valore di mercato e una maggiore esposizione potenziale di regolamento | Esposizione di controparte, liquidità per i margini e base contrattuale |
| Acquisto di protezione CDS | Premi e importi iniziali o margini applicabili | Generalmente un guadagno di valore di mercato; pagamento dopo un evento qualificato | Default del venditore, copertura imperfetta e condizioni di regolamento |
Anche la contabilizzazione dipende dalle regole di classificazione, non da una scelta senza vincoli tra esporre guadagni e nascondere perdite. I derivati sono generalmente valutati al fair value con imputazione a conto economico, salvo che un trattamento di hedge accounting ammissibile modifichi la presentazione degli effetti. La valutazione di un titolo di debito dipende dai pertinenti test sul modello di business e sui flussi di cassa contrattuali, che possono portare al costo ammortizzato, al fair value con imputazione alle altre componenti di conto economico complessivo oppure al fair value con imputazione a conto economico. Uno strumento strutturato non si qualifica automaticamente per il costo ammortizzato soltanto perché l'investitore intende detenerlo.
Riferimento contabile: IFRS 9 Financial Instruments.
Il confronto appropriato parte da un orizzonte e da uno scenario comuni: identificare chi paga, chi riceve, quale evento attiva ciascuna obbligazione, come vengono allocate le perdite e quali garanzie o finanziamenti sono necessari nel percorso. Questo rende visibile l'esposizione creditizia trasferita, mantenendo distinti i rischi creati dallo strumento prescelto.