
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
5. Rischi legati alle opzioni e greche
Valore di mercato, payoff finale e profitto
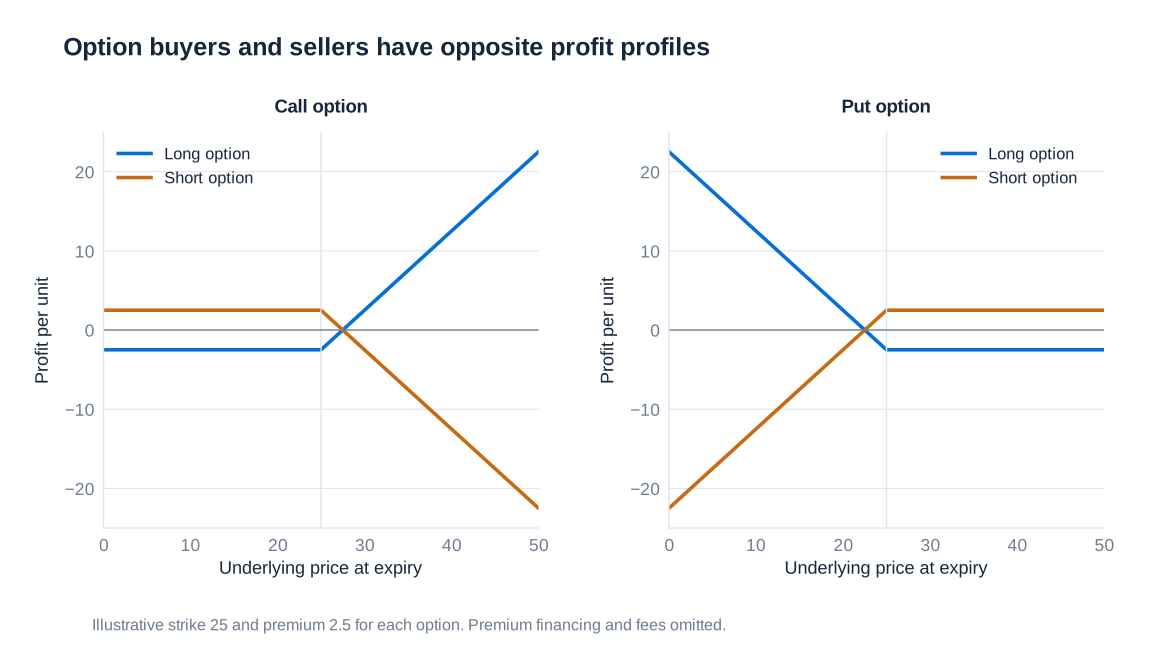
Un'opzione crea per l'acquirente un diritto condizionato anziché un'obbligazione incondizionata. Una call attribuisce al possessore il diritto di acquistare il sottostante al prezzo di esercizio; una put attribuisce il diritto di vendere. Il venditore incassa il premio e assume l'obbligazione corrispondente. Sia il prezzo del sottostante al tempo , il prezzo di esercizio, la data di scadenza e o il valore di mercato di una call o di una put. Tutti i prezzi e i premi di un dato esempio sono espressi nella stessa valuta per unità di sottostante. I moltiplicatori contrattuali convertono questi importi unitari nell'esposizione monetaria dei contratti effettivi.
Il payoff finale è l'importo contrattuale ricevuto alla scadenza. Il profitto tiene conto anche del premio e, in un calcolo completo dell'investimento, del finanziamento, dei costi di transazione e di ogni altro flusso di cassa. Salvo diversa indicazione, gli esempi di profitto finale riportati di seguito sottraggono il premio iniziale senza capitalizzare gli interessi. Questa convenzione rende trasparente la geometria del payoff; non afferma che il finanziamento sia gratuito nella negoziazione effettiva.
Una call con prezzo di esercizio EUR 25 acquistata per EUR 2.50 può perdere valore di mercato prima della scadenza anche se il sottostante rimane sopra EUR 25. Il suo prezzo di rivendita dipende dal sottostante, dal tempo residuo, dalla volatilità implicita e dai tassi d'interesse. Se la call scade con , il suo payoff è nullo e l'acquirente perde il premio di EUR 2.50. Se , paga EUR 1, ma l'acquirente registra comunque una perdita netta di EUR 1.50. Trascurando il finanziamento, il pareggio è a EUR 27.50. Un'opzione che termina in the money non rappresenta quindi necessariamente un investimento redditizio.
Il valore intrinseco è il valore dell'esercizio immediato, per una call e per una put. La differenza tra valore di mercato e valore intrinseco viene convenzionalmente chiamata valore temporale. Per le opzioni con diritto di esercizio immediato è non negativa nelle usuali condizioni di assenza di arbitraggio; per le opzioni europee, l'attualizzazione e i vincoli di esercizio richiedono cautela nel confronto con il valore intrinseco immediato. Una vita residua positiva non dovrebbe mai essere considerata una garanzia di un determinato segno del valore temporale per ogni contratto.
| Posizione | Profitto per unità | Perdita massima | Profitto massimo |
|---|---|---|---|
| Call lunga | Illimitato se il prezzo del sottostante non ha un limite superiore | ||
| Call corta | Illimitato se il prezzo del sottostante non ha un limite superiore | ||
| Put lunga | quando | ||
| Put corta | quando |
Qui e sono i premi pagati dagli acquirenti e incassati dai venditori; i limiti delle put assumono un prezzo del sottostante non negativo. Per un sottostante che può diventare negativo, tali limiti devono essere riesaminati. «Naked», o scoperta, descrive una posizione in opzioni priva della pertinente esposizione compensativa. Una call corta coperta da azioni presenta un profilo di rischio complessivo diverso da quello di una call corta scoperta, anche se la componente in opzioni è identica.
Bull call spread: costruire una posizione con risultati limitati
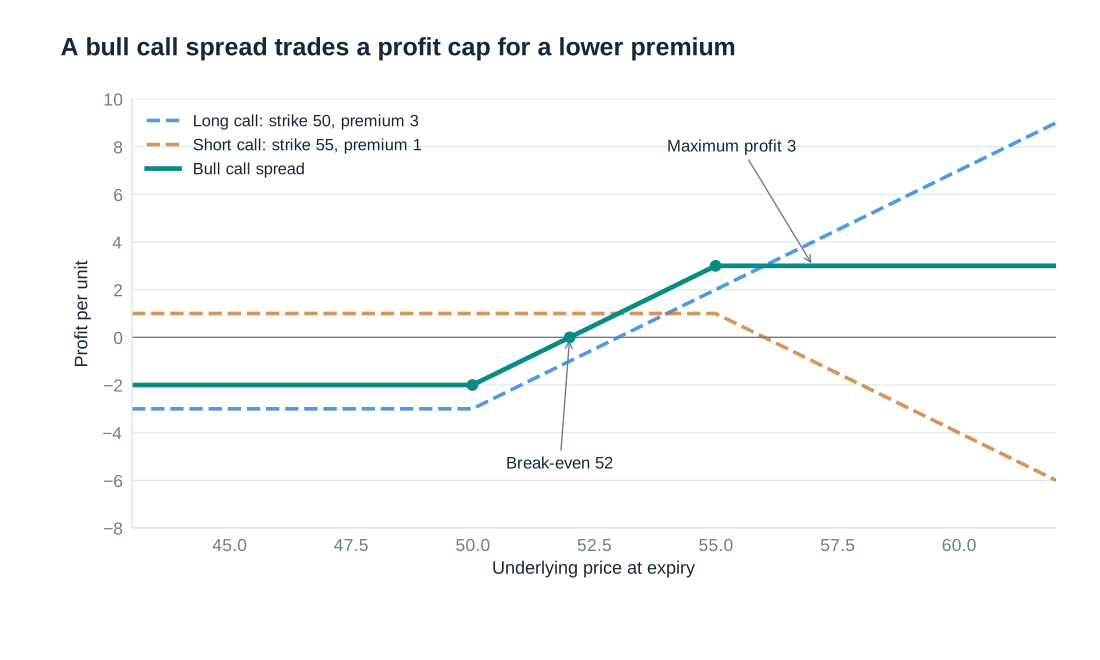
Un bull call spread esprime una visione moderatamente rialzista, limitando sia il premio a rischio sia il beneficio derivante da un forte aumento dei prezzi. Si acquista una call con prezzo di esercizio inferiore e si vende una call con prezzo di esercizio superiore , utilizzando lo stesso sottostante, la stessa scadenza e la stessa quantità unitaria. Se i premi sono e , il premio netto pagato è . Il profitto finale è:
Si consideri un'azione inizialmente scambiata a USD 50. Una call con prezzo di esercizio 50 costa USD 3, mentre una call con prezzo di esercizio 55 può essere venduta per USD 1. L'esborso iniziale è USD 2. Al di sotto del prezzo di esercizio inferiore, entrambe le call scadono senza valore; tra i due prezzi di esercizio paga soltanto la call acquistata; sopra il prezzo di esercizio superiore, i due valori di esercizio aumentano esattamente allo stesso ritmo, per cui la loro differenza smette di crescere.
| Prezzo finale dell'azione | Payoff della call lunga | Payoff della call corta | Profitto netto |
|---|---|---|---|
| USD 45 | USD 0 | USD 0 | −USD 2 |
| USD 50 | USD 0 | USD 0 | −USD 2 |
| USD 52 | USD 2 | USD 0 | USD 0 |
| USD 53 | USD 3 | USD 0 | USD 1 |
| USD 55 | USD 5 | USD 0 | USD 3 |
| USD 60 | USD 10 | −USD 5 | USD 3 |
La perdita massima è USD 2, il profitto massimo è dollari e il prezzo di pareggio è dollari. Il payoff massimo è USD 5, diverso dal profitto massimo. Questi importi sono unitari: uno spread che utilizza contratti riferiti a 100 azioni comporta un esborso iniziale di USD 200 e un profitto finale massimo di USD 300, prima di commissioni e finanziamento.
Il limite finale non descrive ogni esposizione operativa. Se una call corta di tipo americano viene assegnata anticipatamente, l'investitore può assumere un obbligo di consegna delle azioni prima che la call lunga sia esercitata o venduta. Finanziamento, dividendi e costi di transazione possono allora influenzare i risultati realizzati. Lo spread economico dovrebbe essere analizzato nel suo insieme, mentre gli obblighi di esercizio e di regolamento devono essere gestiti anche per ciascuna singola componente.
Profili equivalenti e bull put spread
Un bull put spread acquista la put con prezzo di esercizio inferiore e vende quella con prezzo di esercizio superiore. Il suo payoff finale in opzioni è . Questo è il payoff del bull call spread meno la costante . Di conseguenza, le due combinazioni di opzioni non hanno payoff monetari lordi identici. I loro profili dipendenti dal rischio sono uguali, mentre la differenza è spiegata da un pagamento fisso e dal relativo finanziamento.
Per opzioni europee con scadenza comune, la parità put–call collega i prezzi iniziali. Con un tasso costante a capitalizzazione continua , l'esborso del call spread è uguale all'esborso del put spread più , assumendo la data di valutazione pari a zero. Una corrispondente posizione monetaria priva di rischio converte quindi una strategia nell'altra. Confrontare soltanto i nomi «call» e «put» nasconde questa equivalenza; confrontare soltanto i profitti finali senza una convenzione di finanziamento può inoltre nascondere un'effettiva differenza nei flussi di cassa.
Con interessi nulli, il call spread con prezzi di esercizio 50/55 che costa 2 corrisponde a un bull put spread che riceve un credito di 3. Sotto 50 il put spread paga −5, producendo un profitto di −2 dopo il credito iniziale; sopra 55 paga zero e conserva un profitto di 3. Ne derivano gli stessi prezzi di pareggio e gli stessi profitti o perdite massimi. L'esempio dimostra perché l'analisi del rischio di portafoglio debba aggregare flussi di cassa contrattuali e premi prima di stabilire se una posizione sia rialzista, ribassista o abbia risultati limitati.
Straddle, butterfly e prezzo della convessità
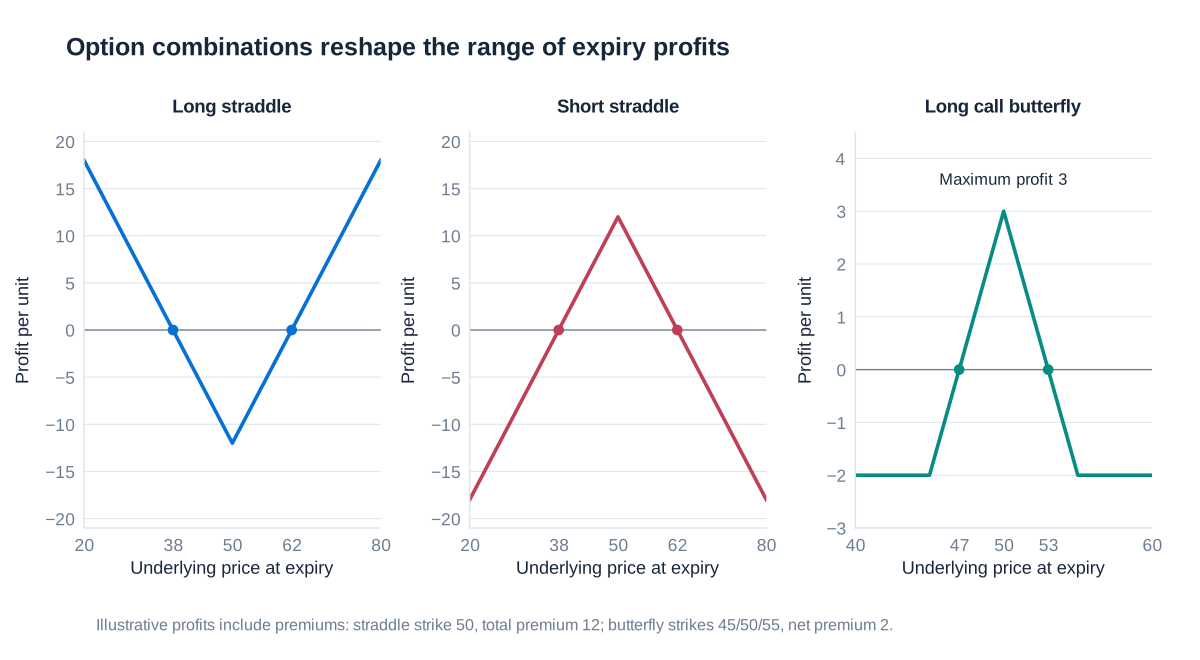
Uno straddle lungo acquista una call e una put con lo stesso prezzo di esercizio e la stessa scadenza. Il suo payoff finale è e il suo profitto è . L'acquirente beneficia di un movimento sufficientemente ampio in entrambe le direzioni, non semplicemente di un movimento qualsiasi. Con un premio complessivo , i prezzi di pareggio sono e , purché quello inferiore sia possibile per il sottostante. La perdita massima è il premio e si verifica quando il prezzo finale è uguale al prezzo di esercizio.
Come esempio esplicitamente illustrativo, si assumano e un premio complessivo di 12. I prezzi di pareggio sono 38 e 62. Una scadenza a 40 produce comunque una perdita di 2 perché il payoff di 10 non recupera il premio. Una scadenza a 70 produce un profitto di 8. Prima della scadenza, il valore può aumentare quando sale la volatilità implicita, anche se il prezzo del sottostante si muove appena; l'eventuale profitto finale dipende anche dall'entità del movimento già incorporato nel prezzo delle opzioni.
Uno straddle corto inverte questi profitti. Il venditore conserva il premio complessivo quando il sottostante termina al prezzo di esercizio, ma subisce perdite in caso di movimenti sufficientemente ampi. Per un prezzo azionario non negativo, la perdita derivante dal ribasso è limitata da , mentre quella derivante dal rialzo è illimitata. Un campione storico tranquillo può far apparire interessante questa strategia, anche se un raro movimento ampio genera perdite gravi. Le richieste di margine possono imporre la liquidazione prima che si raggiunga il payoff finale.
Un butterfly lungo con call acquista una call a , ne vende due a e ne acquista una a , con prezzi di esercizio equidistanti e scadenza comune. Il suo payoff è:
Il payoff è nullo al di fuori dei due prezzi di esercizio esterni e raggiunge in corrispondenza di quello centrale. Per ottenere il profitto si sottrae l'esborso netto. Con prezzi di esercizio esemplificativi di 45, 50 e 55 ed esborso 2, la perdita massima è 2, il profitto massimo 3 e i prezzi di pareggio 47 e 53. Le opzioni esterne acquistate limitano le perdite di coda rispetto a una posizione corta di volatilità non protetta. Aggiungere opzioni esterne appropriate a uno straddle corto produce una struttura iron butterfly; un butterfly con call è una struttura affine con risultati limitati, non letteralmente uno straddle lungo con due opzioni aggiuntive arbitrarie.
Le greche come sensibilità locali
I diagrammi finali mantengono fissa la data di scadenza e variano il prezzo finale del sottostante. La gestione quotidiana del rischio pone una domanda diversa: di quanto cambierà il valore corrente dell'opzione quando si muovono gli input di mercato? Si scriva , dove è la volatilità implicita annualizzata, il tasso rilevante e il tempo di calendario. Uno sviluppo locale di Taylor separa le principali fonti di profitto e perdita:
| Greca | Definizione | Interpretazione |
|---|---|---|
| Delta | Variazione di primo ordine del valore per variazione unitaria del prezzo del sottostante | |
| Gamma | Variazione del delta per variazione unitaria del prezzo del sottostante; determina la curvatura locale | |
| Vega | Sensibilità del valore alla volatilità implicita nelle unità di volatilità prescelte | |
| Rho | Sensibilità del valore all'input di tasso d'interesse prescelto | |
| Theta | Variazione del valore dovuta al trascorrere del tempo di calendario, mantenendo fissi gli altri input |
Il simbolo è utilizzato sia per una greca sia, quando precede una variabile, per indicare una variazione; il prodotto significa delta dell'opzione moltiplicato per la variazione di prezzo. Se invece l'input di valutazione è il tempo a scadenza , il theta rispetto al tempo di calendario è . Confondere queste convenzioni inverte il segno riportato. Anche un theta calcolato su base annua deve essere convertito coerentemente prima di applicare una variazione di un giorno.
Una volatilità del 20% è 0.20 in forma decimale. Un aumento al 21% equivale a un punto percentuale, ossia , non 1. Una derivata vega grezza di EUR 500 per unità decimale di volatilità implica circa EUR 5 per quella variazione. I sistemi di negoziazione riportano spesso il vega direttamente per punto percentuale e il rho per punto base o punto percentuale. Le unità devono quindi accompagnare ogni numero. Le opzioni su cambi possono richiedere sensibilità sia al tasso d'interesse domestico sia a quello estero. Se è il tasso estero, lo sviluppo aggiunge con . I portafogli complessi richiedono fasce della struttura per scadenza e della superficie di volatilità, anziché un unico tasso o un'unica volatilità universale.
Lo sviluppo omette potenze superiori e derivate incrociate, comprese le interazioni tra prezzo e volatilità. La sua precisione peggiora in presenza di grandi shock, in prossimità di discontinuità e quando mancano input importanti. Il gamma migliora l'approssimazione rispetto al solo delta, ma delta–gamma rimane comunque un'approssimazione. La rivalutazione integrale in scenari congiunti è il confronto appropriato per valutare se l'approssimazione locale rimanga utile.
Aggregare le greche in un report di rischio utilizzabile
Le greche di portafoglio si sommano tra posizioni quando si riferiscono allo stesso fattore di rischio, alle stesse unità e alle stesse convenzioni di valutazione. Per quantità con segno e moltiplicatori contrattuali , il delta di portafoglio è , ed espressioni analoghe valgono per le altre greche. Posizioni lunghe e corte possono compensarsi in una sensibilità e rafforzarsi in un'altra. Un delta aggregato prossimo a zero è compatibile con un'esposizione rilevante al gamma o al vega.
Si consideri un portafoglio esplicitamente esemplificativo del valore di EUR 150 milioni con 120 posizioni in azioni, indici e materie prime. Per rendere interpretabile un report aggregato di scenario, si definiscano uno shock parallelo comune dei prezzi relativi , uno shock di volatilità , uno shock dei tassi e un tempo trascorso in giorni. Si tratta di coordinate di scenario standardizzate, non di affermazioni secondo cui sottostanti diversi si muovono sempre insieme. I seguenti coefficienti locali sono espressi in milioni di EUR:
| Sensibilità | Valore riportato | Significato nell'approssimazione di scenario |
|---|---|---|
| Delta di prezzo | 10 | Guadagno di primo ordine di EUR 10 milioni per un aumento parallelo dei prezzi dell'1% |
| Gamma di prezzo | 2 | Derivata seconda rispetto a ; contribuisce per milioni |
| Vega | 5 | Guadagno di EUR 5 milioni per un aumento della volatilità di un punto percentuale |
| Theta | −1 | Perdita di EUR 1 milione al giorno dovuta al trascorrere del tempo |
| Rho | 3 | Guadagno di EUR 3 milioni per un aumento dei tassi di un punto percentuale |
Un calo parallelo dei prezzi del 5% corrisponde a : il contributo del delta è −50 milioni e quello del gamma è +25 milioni, con una stima locale delta–gamma di −25 milioni. Riportare soltanto −50 milioni è un calcolo di primo ordine, non un calcolo che incorpora il gamma dichiarato. Un aumento della volatilità di dieci punti percentuali produce un guadagno basato sul solo vega di 50 milioni, mentre un aumento relativo del 10%, da una volatilità del 20% al 22%, produce soltanto 10 milioni. Un aumento del tasso di mezzo punto percentuale produce 1.5 milioni. Questi calcoli isolati mantengono fissi gli altri input; grandi stress congiunti richiedono una rivalutazione integrale.
Un report operativo separa inoltre sottostanti, scadenze e fasce di volatilità, individua le principali concentrazioni e mostra l'effetto delle coperture proposte. Il numero di posizioni e il valore di mercato aiutano a descrivere la dimensione, ma non misurano da soli il rischio. Riportare una greca semplicemente come importo monetario, senza specificare la normalizzazione dello shock, può produrre errori maggiori dell'apparente precisione del calcolo.
Copertura delta ed esposizione gamma residua
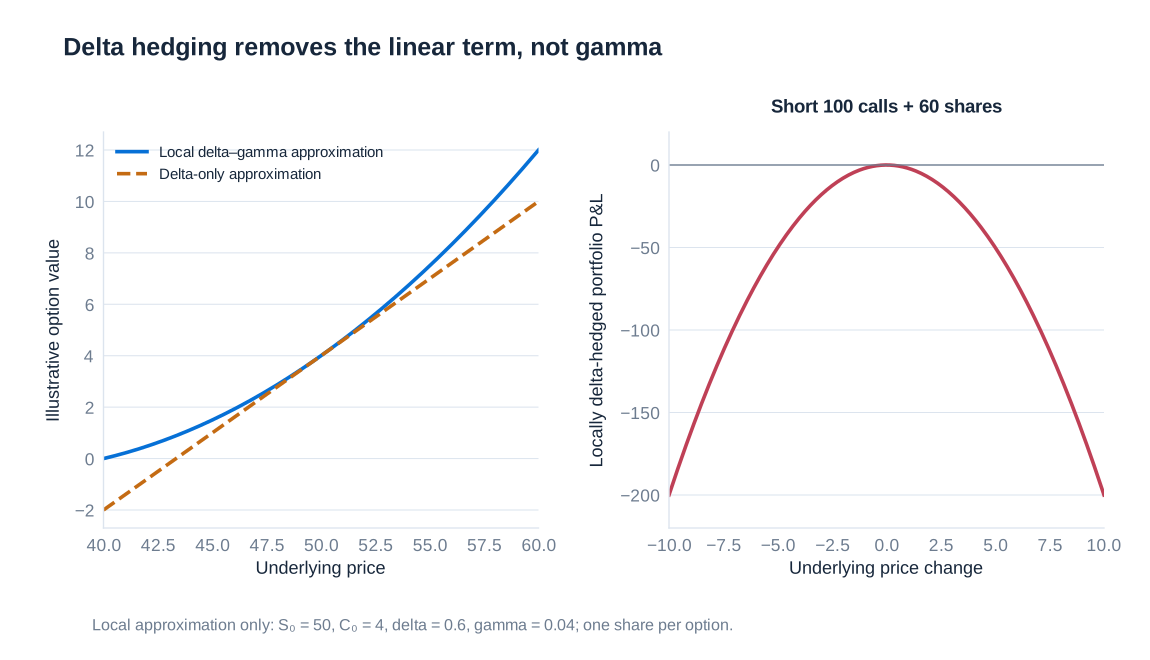
Si supponga che una call acquistata abbia delta 0.6 e si riferisca a un'azione. Un aumento di USD 1 del prezzo azionario produce un guadagno della call di circa USD 0.60. Vendere allo scoperto 0.6 azioni crea una perdita di circa USD 0.60 sulla componente azionaria, annullando l'effetto di primo ordine. La copertura si inverte per una call corta: il venditore dell'opzione acquista azioni. Si tratta di una copertura locale al prezzo corrente, non dell'affermazione che tutti i possibili movimenti dei prezzi abbiano ora conseguenze nulle.
Un operatore corto di 100 call su SAP, ciascuna riferita a un'azione e con delta 0.6, ha un delta delle opzioni pari a −60. Detenere 60 azioni SAP rende nullo il delta combinato. Se invece ogni contratto effettivo si riferisce a 100 azioni, la posizione azionaria richiesta è di 6,000 azioni. Prima di eseguire una copertura devono essere riconciliate le convenzioni relative al numero di contratti e alle unità di sottostante.
Le azioni hanno gamma nullo, quindi non possono eliminare la curvatura della posizione in opzioni. Una call convenzionale corta ha gamma negativo. In un esempio locale esplicitamente illustrativo, il valore di una call lunga intorno a è approssimato da . Il portafoglio di 100 call corte più 60 azioni presenta quindi una variazione dovuta al prezzo pari a:
Un movimento di +1 oppure −1 produce una perdita approssimativa di 2 unità monetarie; un movimento di +5 oppure −5 produce una perdita approssimativa di 50. L'espressione quadratica è un'approssimazione locale, anziché un prezzo dell'opzione valido globalmente. Isola il gamma ignorando theta, finanziamento e variazioni della volatilità. Un'opzione lunga con una posizione azionaria corta compensativa ha la curvatura locale opposta.
Dopo un rialzo del sottostante, il delta di una call può aumentare da 0.6 a 0.9. Chi copre 100 call corte deve allora aumentare la posizione azionaria da 60 a 90 azioni. Dopo un ribasso, generalmente vende azioni mentre il delta diminuisce. Questo schema di acquisti dopo i rialzi e vendite dopo i ribassi spiega l'onere di ribilanciamento del gamma corto. Costi di transazione, salti di mercato, intervalli discreti di copertura e illiquidità impediscono a una copertura dinamica di costituire una garanzia incondizionata. La copertura delta lascia inoltre rischi di volatilità, tasso, base e modello, a meno che non siano gestiti separatamente.
Opzioni sul carburante: protezione economica ed esborso monetario
Una compagnia aerea che acquista carburante è esposta all'aumento dei suoi prezzi. Acquistare call può porre un limite al prezzo pagato preservando il beneficio di prezzi in calo, al costo di un premio iniziale. Si consideri un fabbisogno trimestrale semplificato di 100 barili, coperto mediante call su esattamente 100 barili con prezzo di esercizio USD 25 e premio USD 1.20 per barile. Si assuma che le opzioni siano regolate quando il carburante viene acquistato, che il sottostante corrisponda esattamente al prezzo del carburante e che non vi siano costi di finanziamento o di transazione.
| Prezzo del carburante per barile | Costo dell'acquisto fisico | Incasso dell'opzione | Premio | Esborso netto |
|---|---|---|---|---|
| USD 20 | USD 2,000 | USD 0 | USD 120 | USD 2,120 |
| USD 25 | USD 2,500 | USD 0 | USD 120 | USD 2,620 |
| USD 40 | USD 4,000 | USD 1,500 | USD 120 | USD 2,620 |
Al di sopra del prezzo di esercizio, l'incasso dell'opzione compensa ogni dollaro aggiuntivo pagato per la quantità di carburante coperta. Al di sotto del prezzo di esercizio, l'opzione scade senza valore, ma il carburante fisico diventa meno costoso. Definire l'opzione scaduta una copertura fallita ignora la posizione combinata. Il premio acquista protezione; non ci si attende di recuperarlo in ogni stato del mondo.
L'esborso netto di cassa non coincide automaticamente con un costo di competenza del periodo contabile. Il carburante può essere inizialmente iscritto tra le rimanenze, i premi possono essere pagati in precedenza e la contabilizzazione delle coperture può differire o riclassificare alcune componenti. Questo semplice esempio non coglie neppure il rischio di base effettivo del carburante per aerei quando la copertura si riferisce al greggio, le date di consegna non coincidono o i volumi di carburante sono incerti. Una compagnia aerea deve valutare separatamente l'esposizione economica abbinata e i disallineamenti residui.
Valore temporale e risultati di bilancio: l'esempio Lufthansa
Una call acquistata sul carburante può guadagnare valore intrinseco all'aumentare dei prezzi del carburante, perdendo al contempo valore temporale con l'avvicinarsi della scadenza o con il calo della volatilità implicita. Il valore complessivo del derivato è la somma di queste componenti, ma le regole contabili possono rilevarne le variazioni in voci o periodi diversi. In una designazione storica di copertura dei flussi finanziari secondo lo IAS 39 che separava valore intrinseco e valore temporale, la componente efficace designata poteva essere differita nelle altre componenti di conto economico complessivo, o OCI, mentre le variazioni escluse del valore temporale confluivano nell'utile o perdita d'esercizio. L'OCI fa parte del conto economico complessivo e del patrimonio netto; non coincide con l'utile netto del periodo corrente.
Per un raccordo contabile esemplificativo, si supponga che la componente di valore intrinseco aumenti di EUR 575 milioni mentre il valore temporale diminuisce di EUR 289 milioni. Il valore netto del derivato aumenta di EUR 286 milioni, ma una designazione ammissibile limitata al valore intrinseco potrebbe mostrare il guadagno efficace di 575 milioni nell'OCI e la perdita di valore temporale di 289 milioni nell'utile o perdita d'esercizio, al lordo delle imposte e di altre rettifiche. Questi importi esemplificativi descrivono il meccanismo; non devono essere confusi con regolamenti monetari, utile complessivo della compagnia aerea o un bilancio trimestrale verificato.
La relazione annuale 2011 di Lufthansa fornisce un esempio storico documentato: riportava EUR 96 milioni di variazioni negative del valore temporale delle opzioni nel risultato finanziario, principalmente derivanti dalle coperture del carburante, mentre i guadagni realizzati sulle coperture del carburante riducevano i costi del carburante di EUR 694 milioni. Sono dati dell'intero esercizio. Il principio contabile descritto distingueva le variazioni del valore intrinseco rilevate a patrimonio netto da quelle del valore temporale rilevate nel risultato finanziario. La valutazione economica richiedeva quindi di considerare sia la spesa per il carburante sia le componenti di copertura, non un costo isolato del derivato.
Il trattamento storico non dovrebbe essere applicato meccanicamente ai bilanci correnti. L'IFRS 9 prevede il trattamento come costo della copertura per il valore temporale delle opzioni escluso che soddisfa i requisiti, con modalità di rilevazione dipendenti dalla copertura e dal suo riferimento a un'operazione oppure a un periodo. La relazione del primo trimestre 2018 di Lufthansa descrive un cambiamento nella rilevazione dei valori temporali delle opzioni all'adozione dell'IFRS 9. Le entità possono inoltre scegliere di mantenere i requisiti di contabilizzazione delle coperture dello IAS 39 secondo l'opzione contabile consentita dall'IFRS 9. Designazione, efficacia, documentazione e specifico elemento coperto rimangono quindi essenziali.
L'insegnamento per la gestione del rischio è distinguere la protezione economica dei flussi di cassa, le variazioni del fair value dei derivati e i risultati di bilancio. Una copertura può raggiungere il proprio obiettivo economico creando al tempo stesso volatilità contabile; viceversa, una serie regolare di risultati di bilancio non dimostra che tutte le esposizioni economiche siano coperte. I report di rischio dovrebbero spiegare il raccordo e i periodi in cui i guadagni delle coperture, i costi del carburante e i premi delle opzioni incidono sui conti.
Riferimenti contabili e del caso: Lufthansa Annual Report 2011; Lufthansa Interim Report, first quarter 2018; Panoramica dell'IFRS 9; IFRS 9, paragrafo 6.5.15.