
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
1. Rischio finanziario, governance ed esposizione al mercato azionario
La gestione del rischio finanziario collega gli esiti incerti alle decisioni di investimento, finanziamento e sopravvivenza di un'istituzione. Il suo scopo è comprendere quali rischi un'impresa assume, se i potenziali rendimenti li giustificano e se le perdite possono essere assorbite quando le condizioni peggiorano. Eliminare ogni rischio significherebbe eliminare anche molte attività produttive. L'obiettivo pratico è scegliere consapevolmente le esposizioni, misurarle adeguatamente e mantenere la capacità finanziaria e organizzativa di resistere a esiti avversi.
Riconoscere le diverse fonti di rischio
Il rischio di mercato nasce quando le variazioni dei prezzi o dei tassi modificano il valore di una posizione. Prezzi azionari, tassi di interesse, tassi di cambio e prezzi delle materie prime sono fattori di mercato distinti, ma una singola operazione può esporre un'impresa a diversi di essi. Un'obbligazione denominata in dollari detenuta da un investitore che opera in euro presenta un'esposizione ai tassi di interesse e un'esposizione valutaria; se l'emittente può risultare insolvente, presenta anche un'esposizione creditizia. Descriverla semplicemente come un'obbligazione non identifica i rischi che ne determinano il valore.
Il rischio di credito riguarda il mancato incasso dei pagamenti contrattuali e il deterioramento della capacità di pagamento di una controparte. Conta la probabilità di insolvenza, ma contano anche l'importo dovuto al momento dell'insolvenza, il recupero ottenibile, la concentrazione su particolari debitori o settori e le condizioni del paese che possono ostacolare il rimborso. Liquidare le garanzie può richiedere tempo e produrre un ricavo inferiore al loro valore contabile. Anche un numero elevato di prestiti può costituire un portafoglio concentrato quando i debitori dipendono dalle stesse condizioni economiche.
Il rischio di liquidità ha due dimensioni connesse. La liquidità di finanziamento è la capacità di effettuare i pagamenti e rifinanziare le obbligazioni alla scadenza. La liquidità di mercato è la capacità di vendere o coprire un'attività senza concedere uno sconto eccessivo sul prezzo. Un'istituzione apparentemente solvibile può fallire se non riesce a reperire liquidità abbastanza rapidamente. Viceversa, le vendite forzate effettuate per ottenere liquidità possono realizzare perdite e indebolire il capitale. La distinzione tra una perdita di valore e una carenza di denaro immediatamente disponibile è quindi fondamentale.
Il rischio operativo comprende le carenze di processi, persone, tecnologie e controlli interni, oltre agli eventi esterni. Le violazioni legali e di conformità possono produrre sanzioni, obblighi risarcitori e restrizioni all'attività. Il rischio strategico o d'impresa riguarda la sostenibilità del modello di business, la posizione competitiva e le scelte relative a prodotti e mercati. Il danno reputazionale può amplificare ciascuno di questi rischi, compromettendo la fiducia di clienti, investitori o controparti. Le categorie organizzano l'analisi; non implicano che le perdite effettive rispettino i confini organizzativi.
Il rischio sistemico riguarda le perturbazioni del sistema finanziario, anziché soltanto il dissesto di una singola istituzione. Esposizioni comuni, rapporti di credito interconnessi e tentativi simultanei di vendere attività possono trasmettere i problemi tra le imprese. Il rischio di modello nasce quando le decisioni si basano su un modello inadeguato, dati di input inaffidabili o ipotesi che non descrivono più il contesto. Il rischio legato agli incentivi nasce quando chi decide trae beneficio dall'assunzione di rischi i cui costi ricadono su altri. Gli azionisti di un'impresa in difficoltà possono preferire una scommessa che offre una possibilità di ripresa, trasferendo al contempo gran parte delle conseguenze negative a creditori, assicuratori dei depositi o contribuenti. È la logica della scommessa per la sopravvivenza, o gambling for resurrection.
Il ciclo di gestione del rischio e la scelta della risposta
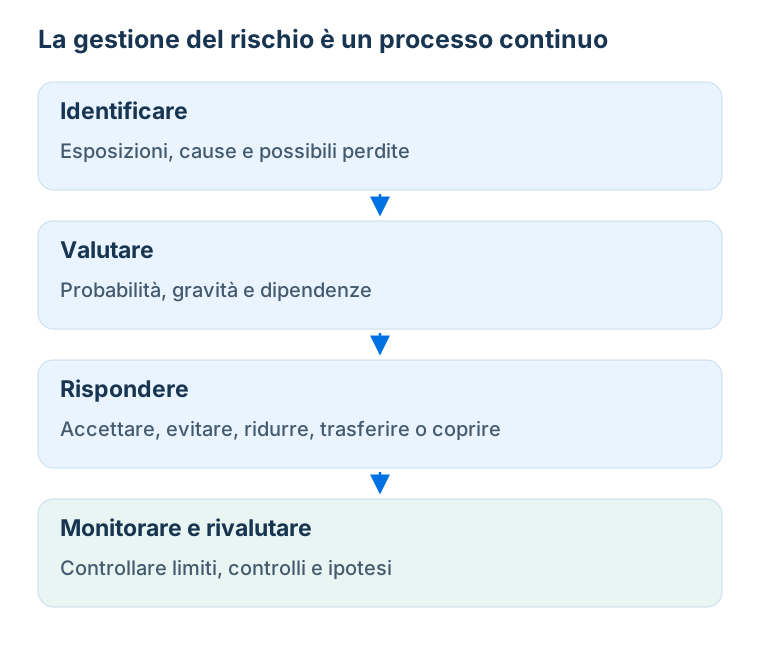
Un processo utile di gestione del rischio inizia dall'identificazione: che cosa potrebbe andare storto, attraverso quale meccanismo e per chi? Incidenti interni, dissesti esterni e autovalutazioni strutturate aiutano a individuare esposizioni che non emergono dal bilancio. La valutazione collega poi le cause alle conseguenze finanziarie, identifica l'importo esposto e stima la frequenza e la gravità delle perdite quando la quantificazione è attendibile. Una perdita rara capace di minacciare la sopravvivenza merita attenzione anche se il suo costo annuo atteso appare modesto.
L'istituzione sceglie quindi controlli e limiti coerenti con la propria propensione al rischio. Un limite di esposizione vincola l'importo a rischio; un limite di concentrazione impedisce la dipendenza da un'unica fonte di rimborso; un limite di perdita o di capitale circoscrive le conseguenze degli scenari avversi. Infine, il monitoraggio verifica se i controlli funzionano, se i limiti vengono rispettati e se le ipotesi iniziali restano valide. Le nuove informazioni dovrebbero alimentare nuovamente l'identificazione e la valutazione. Una politica scritta una volta e mai sottoposta a riesame non costituisce un sistema completo di gestione del rischio.
Il rischio può essere mantenuto quando la sua entità è accettabile e l'istituzione può assorbirlo. Il mantenimento dovrebbe essere una decisione consapevole, anziché il risultato accidentale della mancata misurazione di un'esposizione. L'eliminazione del rischio rimuove l'attività che lo genera, per esempio abbandonando un mercato o chiudendo una linea di attività. La riduzione modifica la probabilità o la gravità di una perdita: sistemi informativi migliori riducono gli errori di elaborazione, mentre le garanzie possono ridurre la perdita associata all'insolvenza di un debitore.
Il trasferimento del rischio ne rialloca le conseguenze attraverso assicurazioni, indennizzi contrattuali, esternalizzazione o altri accordi. Esternalizzare un processo non elimina la responsabilità di sorvegliarlo, e l'assicurazione introduce a sua volta esclusioni, limiti e dipendenza dalla controparte. La copertura utilizza posizioni finanziarie compensative, come futures, opzioni o derivati creditizi. Può ridurre la sensibilità di un portafoglio a uno specifico fattore di rischio, introducendo però rischio di base, esigenze di garanzie o esposizione alla controparte. La domanda rilevante è come si comporta la posizione complessiva, non se la copertura in sé possa mai perdere denaro.
Un responsabile della gestione dei rischi non deve necessariamente programmare personalmente ogni calcolo, ma deve comprendere che cosa misura il modello, specificare l'analisi necessaria e interpretarne i limiti. Software specialistici e strumenti di IA possono aiutare nei calcoli e nelle spiegazioni, ma i loro risultati devono comunque essere verificati rispetto a definizioni, unità di misura, esempi noti e fonti affidabili. Una formula o un grafico apparentemente plausibili possono essere errati. La riproduzione indipendente di un risultato rilevante è particolarmente preziosa quando la conclusione incide sul capitale, sui limiti o sulle decisioni di investimento.
Governance, controllo indipendente e tre linee
Il modello delle tre linee assegna responsabilità diverse a chi assume rischi, a chi ne esamina criticamente la gestione e a chi fornisce un'assurance indipendente. La prima linea comprende la direzione operativa e le unità aziendali che avviano le operazioni. Queste sono responsabili dei rischi delle proprie attività e devono mantenere controlli quotidiani efficaci. La seconda linea comprende le funzioni di gestione dei rischi e di conformità, che definiscono i quadri di riferimento, monitorano le esposizioni e sottopongono le decisioni a esame critico. Queste funzioni richiedono autorità, competenze e accesso alle informazioni sufficienti per dissentire dai gruppi che generano ricavi.
La revisione interna costituisce la terza linea. Valuta se governance, gestione dei rischi e controlli sono progettati e funzionano efficacemente, e riferisce in modo indipendente all'organo di governo o al suo comitato per il controllo. Il consiglio di amministrazione sovrintende alla strategia e alla propensione al rischio; l'alta direzione le attua. La revisione esterna e la vigilanza forniscono ulteriori verifiche, ma nessuna delle due sostituisce le linee di responsabilità proprie dell'istituzione. Un diagramma con tre riquadri è inefficace se il personale non può segnalare i problemi ai livelli superiori o se i dirigenti possono alterare le informazioni presentate al consiglio.
L'indipendenza conta soprattutto quando i risultati sono premiati attraverso i profitti di breve periodo. Un trader può ottenere un rendimento interessante vendendo protezione contro una catastrofe poco frequente: i profitti appaiono stabili finché non si verifica l'evento avverso. Se il trader determina anche il rischio comunicato e può modificare gli scenari di perdita, sia il rendimento apparente sia il rischio apparente possono essere fuorvianti. I controlli dovrebbero quindi proteggere la valutazione, la validazione dei modelli e la comunicazione delle informazioni sui rischi dalle manipolazioni delle persone di cui si valutano i risultati.
Una supervisione efficace richiede anche di comprendere la finalità economica di un'operazione. Una perdita su un derivato può essere coerente con una copertura riuscita se l'esposizione sottostante aumenta di valore. Allo stesso modo, una posizione in derivati redditizia può nascondere un pericoloso aumento del rischio non coperto. I consigli di amministrazione necessitano di relazioni che integrino esposizioni, coperture, fabbisogni di finanziamento ed esiti degli scenari di stress, con spiegazioni chiare delle ipotesi e delle eccezioni.
Riferimento normativo: Legge bancaria tedesca, articolo 54a.
Obbligazioni catastrofali e distinzione tra un evento e una perdita da valutazione
Le obbligazioni catastrofali illustrano perché la conoscenza dei rischi conta anche al di fuori delle sale operative e delle banche. Questi titoli trasferiscono agli investitori perdite specifiche legate a catastrofi. Le loro condizioni definiscono eventi di attivazione, come una particolare perdita assicurata, una misura delle perdite del settore o una caratteristica fisica di un uragano o terremoto. Gli investitori ricevono una remunerazione per accettare la possibilità che interessi o capitale vengano ridotti quando si verifica l'evento contrattuale di attivazione. Prima di interpretare la cedola come rendimento dell'investimento occorre comprendere l'esatta condizione di attivazione e le attività che garantiscono l'obbligazione.
L'assenza di un evento di attivazione non garantisce un prezzo di mercato stabile. Gli investitori possono rivedere la probabilità stimata di una catastrofe, richiedere un premio per il rischio maggiore, rivalutare la qualità dei modelli catastrofali o dover vendere in un mercato illiquido. Un'obbligazione può quindi perdere valore di mercato senza aver ancora subito una riduzione contrattuale del capitale. Un'istituzione che investe denaro necessario per impegni futuri prevedibili deve considerare questo rischio di valutazione e liquidità, oltre alla probabilità di attivazione.
La stessa distinzione vale per attività bancarie apparentemente sicure. Un titolo di Stato può mantenere un'elevata probabilità di rimborso alla scadenza e al tempo stesso perdere considerevole valore di mercato quando i tassi di interesse salgono. La possibilità per il detentore di attendere la scadenza dipende dalle sue passività e dalla liquidità disponibile. Una promessa di rimborso futuro non risolve un problema immediato di finanziamento.
Un dissesto bancario non deve necessariamente manifestarsi come un ordinario fallimento societario. Una banca può essere sottoposta a risoluzione, venduta, incorporata o sostenuta attraverso un sistema di tutela istituzionale. Un articolo del giugno 2025 su Raiffeisenbank im Hochtaunus descriveva un onere di sostegno previsto di EUR 1.2 miliardi per il sistema di tutela delle banche cooperative e lo indicava come un ulteriore caso nel settore. L'insegnamento rilevante è che un intervento può evitare una chiusura disordinata, pur rivelando gravi perdite e debolezze nella gestione dei rischi dell'istituzione in dissesto.
Silicon Valley Bank: rischio di tasso di interesse, liquidità e incentivi
Il dissesto di Silicon Valley Bank del marzo 2023 dimostra come diversi rischi si rafforzino reciprocamente. La rapida crescita dei depositi aveva finanziato un ampio portafoglio di titoli con duration più lunga. Quando i tassi di interesse sono saliti, il valore di mercato di quei titoli è diminuito. La banca dipendeva inoltre fortemente da depositi concentrati e non assicurati, i cui titolari potevano ritirare rapidamente i fondi. Un portafoglio che appare gestibile nell'ipotesi di una raccolta stabile diventa molto più vulnerabile quando la raccolta defluisce e occorre monetizzare le attività.
L'analisi della Federal Reserve del 2023 ha rilevato debolezze nella governance, nella pianificazione della liquidità e nella gestione del rischio di tasso di interesse. Ha descritto l'attenzione della dirigenza agli utili di breve periodo, il superamento dei limiti del rischio di tasso di interesse a più lungo termine e la rimozione, durante il 2022, di coperture che avrebbero contribuito a proteggere dai rialzi dei tassi. Realizzare un guadagno su una copertura non crea protezione contro il successivo movimento avverso: una volta chiusa la posizione, l'esposizione che essa compensava rimane, salvo che un altro intervento la sostituisca.
La remunerazione faceva parte di questo problema di governance. Le autorità di vigilanza hanno rilevato che le decisioni sugli incentivi dipendevano fortemente dai risultati finanziari e attribuivano un peso insufficiente alle carenze nella gestione dei rischi. Ciò sostiene un insegnamento sugli incentivi e sulla responsabilizzazione. Non dimostra però l'affermazione più forte secondo cui determinati dirigenti avrebbero eliminato specifici swap al solo scopo di ottenere un determinato bonus, o che i bonus da soli avrebbero causato il dissesto. Una spiegazione accurata distingue le debolezze documentate da una motivazione personale dedotta.
La crisi immediata ha comportato una perdita di fiducia dei depositanti, una vendita di titoli che ha realizzato perdite e prelievi eccezionalmente rapidi. La banca è stata chiusa il 10 marzo 2023. L'insegnamento più generale è che rischio di tasso di interesse, concentrazione della raccolta, perdite non realizzate e misure di emergenza inadeguate non possono essere analizzati isolatamente. Le classificazioni contabili possono influire sul momento in cui le perdite compaiono negli utili dichiarati, ma non eliminano né la perdita economica né il denaro necessario per soddisfare i prelievi.
Fonti primarie: Analisi della Federal Reserve su SVB, gestione dei rischi (2023); Analisi della Federal Reserve sulla remunerazione incentivante (2023).
Mandati di investimento, condotte illecite e interventi di vigilanza
L'ente previdenziale dei dentisti di Berlino, VZB, offre un diverso contesto di governance. Le promesse pensionistiche richiedono decisioni di investimento coerenti con il fabbisogno di liquidità, la diversificazione e il mandato dell'istituzione. Le notizie dell'epoca descrivevano perdite molto ingenti ed esposizioni contestate a investimenti rischiosi e illiquidi. Le pretese avanzate nei confronti di ex dirigenti, consulenti, revisori o organi di vigilanza riguardano doveri diversi e richiedono prove distinte. Una relazione sui rischi prodotta da un fornitore esterno non dimostra, da sola, che l'organo di governo abbia adempiuto alle proprie responsabilità.
Il Tribunale del lavoro di Berlino ha confermato nel luglio 2026 che VZB chiedeva circa EUR 50 milioni di risarcimento al suo ex direttore e che restavano questioni procedurali da esaminare. Si tratta di una domanda confermata, non di un accertamento definitivo della responsabilità. Le percentuali di portafoglio riportate, le stime delle perdite complessive e il numero delle persone indagate non dovrebbero essere trattati come fatti giudiziari definitivamente accertati. L'insegnamento del caso riguarda il pericolo di lasciare divergere il mandato di investimento, il rischio effettivo del portafoglio e la supervisione indipendente, insieme all'importanza di distinguere accuse, valutazioni e responsabilità accertate giudizialmente.
Il caso Allianz Global Investors US Structured Alpha ha riguardato una frode documentata nella quale gli investitori sono stati ingannati sulla protezione dalle perdite e sul rischio. Informazioni sui rischi alterate e pratiche di copertura rappresentate in modo falso hanno impedito agli investitori di comprendere le esposizioni che accettavano. Dopo una dichiarazione di colpevolezza, la sentenza del luglio 2023 ha incluso oltre USD 463 milioni di confisca, USD 3.23 miliardi di restituzioni e USD 2.33 miliardi di sanzioni pecuniarie. Descrivere l'intera definizione del caso come un'unica sanzione per la violazione di uno schema a tre linee è inesatto: contano le condotte illecite sottostanti e le categorie delle sanzioni finanziarie.
N26 illustra come le carenze di conformità possano limitare la crescita dell'attività. BaFin ha imposto misure relative ai controlli antiriciclaggio, disposto un monitoraggio speciale e limitato l'acquisizione di clienti. La restrizione storica alla crescita è iniziata nel 2021 ed è stata rimossa con effetto dal giugno 2024, secondo l'annuncio di N26. Distinte sanzioni di EUR 4.25 milioni nel 2021 e di EUR 9.2 milioni annunciate nel 2024 riguardavano ritardi nelle segnalazioni di operazioni sospette. Il costo economico di controlli carenti comprende le spese di rimedio e le opportunità commerciali perse, oltre alla sanzione stessa.
La normativa bancaria tedesca rende inoltre determinate carenze nella governance dei rischi potenzialmente rilevanti ai fini della responsabilità penale. L'articolo 54a KWG prevede la reclusione fino a cinque anni o una sanzione pecuniaria nelle circostanze che definisce. Il reato richiede più di una perdita su investimenti: collega specifici doveri gestionali, un ordine vincolante dell'autorità di vigilanza di porre rimedio alle carenze e una conseguente minaccia alla continuità dell'istituzione. La causazione colposa del pericolo specificato è disciplinata separatamente. La gestione del rischio è quindi sia una disciplina economica sia un insieme di responsabilità le cui conseguenze giuridiche dipendono dai fatti e dalle disposizioni applicabili.
Documentazione dei casi: US Department of Justice, Structured Alpha sentencing (2023); Berlin Labour Court, pension-fund proceedings (2026); BaFin, N26 restrictions (2021); N26, fine disclosure (2024); N26, removal of the growth restriction (2024).
Insegnamenti ricorrenti dai dissesti storici
La storia finanziaria contiene esempi ripetuti di esposizioni note che interagiscono con leva finanziaria, liquidità e controlli deboli. La crisi statunitense delle savings and loan ha rivelato la vulnerabilità delle istituzioni che finanziavano attività a lungo termine con passività il cui costo poteva crescere molto più rapidamente. Le difficoltà petrolifere di Metallgesellschaft del 1993 hanno mostrato che una copertura può generare rilevanti fabbisogni intermedi di liquidità quando le scadenze e le modalità di regolamento dei derivati differiscono da quelle dei contratti commerciali coperti. L'insegnamento non è che ogni copertura sia pericolosa, ma che il suo finanziamento è parte della sua progettazione.
Nel 1998 Long-Term Capital Management combinava posizioni a leva con ipotesi sulle relazioni di mercato e sulla liquidità che sono diventate inaffidabili in condizioni di stress. Gli episodi riguardanti Nick Leeson alla Barings nel 1995 e Jérôme Kerviel alla Société Générale nel 2008 illustrano l'importanza della verifica delle operazioni, dei limiti di posizione e della separazione dei compiti. Le perdite del London Whale di JPMorgan nel 2012 hanno coinvolto derivati creditizi complessi e debolezze nella supervisione e nella rendicontazione dei rischi. Il risultato numerico di un modello non può sostituire una comprensione chiara della posizione che descrive.
Il fallimento di Lehman Brothers nel 2008 ha intensificato una crisi finanziaria globale già in corso; non ha avviato da solo ogni aspetto di quella crisi. L'esposizione ad attività legate ai mutui, la leva finanziaria e la fragilità della raccolta erano problemi centrali. Le operazioni cum-ex, invece, illustrano il rischio legale e di condotta derivante da strutture associate a rimborsi fiscali indebiti. Questi casi non dovrebbero essere ridotti a un unico racconto intercambiabile sulla volatilità. Il loro elemento comune è che una visione ristretta del profitto dichiarato o di una singola misura di rischio non coglieva tutte le conseguenze dell'attività.
Distribuzioni delle perdite, Value at Risk ed Expected Shortfall
Sia la perdita monetaria su un orizzonte specificato, con valori positivi che rappresentano perdite e valori negativi che rappresentano guadagni. Una misura di rischio sintetizza una caratteristica della sua distribuzione. La varianza misura la dispersione intorno alla media; tratta simmetricamente gli scostamenti favorevoli e avversi. La perdita massima possibile individua il peggior esito consentito dal payoff della posizione. Può essere limitata per un investimento lungo senza leva, ma illimitata, in un modello idealizzato, per determinate posizioni corte. Nessuna delle due grandezze è intercambiabile con un quantile della perdita a elevato livello di confidenza.
Il Value at Risk al livello di confidenza è il quantile della perdita:
Un VaR giornaliero al 99% di USD 1 milione significa che il modello assegna una probabilità di circa l'1% a una perdita superiore a USD 1 milione in un giorno. Non è la perdita massima che può verificarsi. Il numero deve essere accompagnato dall'orizzonte temporale, dal livello di confidenza, dalla convenzione di valutazione e dalle ipotesi sul portafoglio. Un VaR annuo al 95% e un VaR giornaliero al 99% rispondono a domande diverse e non possono essere confrontati semplicemente osservandone gli importi monetari.
L'Expected Shortfall, chiamato anche ES o CVaR, misura la perdita media nella coda peggiore. Una definizione che gestisce anche distribuzioni con masse di probabilità discrete è:
Per una distribuzione continua delle perdite, questa è la perdita attesa condizionata al superamento della soglia VaR. L'ES distingue portafogli con lo stesso VaR ma perdite molto diverse negli scenari estremi. Richiede inoltre informazioni su una parte della distribuzione in cui i dati sono scarsi e le ipotesi di modellizzazione hanno conseguenze rilevanti. Una stima di coda apparentemente precisa dovrebbe quindi essere letta insieme agli stress test e ai limiti del modello.
Uno stress test esamina come si comporta un portafoglio o un'istituzione in uno specifico scenario avverso: per esempio, una recessione accompagnata da maggiori insolvenze, diminuzione dei valori delle garanzie e tensioni sulla raccolta. Non deve necessariamente assegnare a tale scenario una probabilità precisa. Un risultato di stress della vigilanza che mostra un coefficiente patrimoniale ridotto è condizionato allo scenario e alla metodologia, non è una previsione che la banca fallirà con quel coefficiente. Le graduatorie pubblicate hanno significato soltanto dopo aver compreso la situazione iniziale, le perdite previste e le ipotesi dello scenario.
Per esempio, l'esercizio 2025 pubblicato da LBBW riportava un coefficiente CET1 transitorio del 6.82% alla fine dello scenario avverso 2027, a fronte di un coefficiente iniziale rideterminato del 16.85%. Il coefficiente avverso a regime era del 5.54%, su una diversa base regolamentare. Sono esiti di scenario soggetti a specifiche regole patrimoniali, non osservazioni alternative di un effettivo coefficiente patrimoniale futuro. Mescolare dati transitori e dati a regime, o ignorare la rideterminazione della situazione iniziale, produce confronti fuorvianti.
Il drawdown massimo fornisce una misura complementare basata sul percorso. Se è il valore del portafoglio e il suo massimo precedente, il drawdown percentuale è e il drawdown massimo è la maggiore diminuzione di questo tipo nell'intervallo osservato. Dipende dalla sequenza dei valori, diversamente da un singolo quantile del rendimento finale. Il drawdown massimo storico è il peggior calo da un massimo a un minimo in quella serie storica, non un limite alle perdite che potrebbero verificarsi in futuro.
Perdita attesa, perdita inattesa e capitale economico
Per una semplice esposizione creditizia, la perdita attesa è comunemente rappresentata come:
PD è la probabilità di insolvenza sull'orizzonte scelto, LGD è la quota dell'esposizione persa condizionatamente all'insolvenza, ed EAD è l'esposizione monetaria al momento dell'insolvenza. L'espressione è esatta quando LGD ed EAD sono dati condizionati fissi. Con esposizioni e recuperi stocastici, la dipendenza deve essere trattata coerentemente anziché moltiplicare medie incondizionate non correlate. A livello di portafoglio, la perdita attesa è .
Il termine perdita inattesa è utilizzato in più modi. Qui indica la deviazione standard delle perdite creditizie di portafoglio. Misura la dispersione intorno alla perdita attesa. Il capitale economico è una grandezza distinta basata sulla coda: il cuscinetto destinato ad assorbire le perdite superiori all'importo atteso fino a un livello di confidenza scelto:
Con una confidenza del 99.95%, il modello assegna una probabilità dello 0.05% alle perdite oltre la soglia scelta. Quella percentuale non è la deviazione standard e non dovrebbe essere chiamata importo di perdita inattesa senza specificare la convenzione. Il capitale economico è inoltre un concetto di modellizzazione e gestione; non deve necessariamente coincidere con il capitale regolamentare.
Le perdite creditizie attese dovrebbero essere incorporate nei prezzi dei prestiti, negli accantonamenti e nella valutazione della redditività. Il capitale è poi destinato ad assorbire gli scostamenti avversi oltre la perdita già attesa e considerata. Questa è la logica economica dell'affermazione secondo cui i clienti finanziati pagano la perdita attesa attraverso tassi di interesse corretti per il rischio. Non garantisce che le perdite attese siano già state incassate in denaro o integralmente coperte da accantonamenti. Prezzi insufficienti, variazioni inattese del rischio di insolvenza e tempi di rilevazione contabile possono lasciare un deficit effettivo.
Attività ponderate per il rischio e ruolo del capitale regolamentare
Le attività ponderate per il rischio, o RWA, traducono diverse esposizioni soggette a regolamentazione in un denominatore comune per i coefficienti patrimoniali. I rischi di credito, di mercato e operativo contribuiscono attraverso i rispettivi calcoli regolamentari; gli impegni fuori bilancio e i derivati non possono essere semplicemente omessi perché non sono ordinari prestiti iscritti in bilancio. Il coefficiente Common Equity Tier 1 è:
Il CET1 è una categoria regolamentare definita di capitale di elevata qualità dopo le rettifiche pertinenti, non ogni voce descritta come patrimonio netto nei conti. Coefficienti minimi, riserve e requisiti aggiuntivi determinano come viene valutato il coefficiente risultante. Gli RWA non sono una previsione delle perdite monetarie e non coincidono con il totale delle attività. RWA misurati più bassi possono riflettere cambiamenti nella composizione delle attività o nel trattamento regolamentare senza una riduzione proporzionale di ogni rischio economico.
Per il rischio di credito, un metodo standardizzato applica trattamenti prescritti che possono dipendere dal tipo di esposizione e dai rating esterni ammissibili. I metodi basati sui rating interni utilizzano stime bancarie consentite all'interno di un quadro e di una formula di vigilanza. Il seguente esempio storico di rating mostra la logica dell'assegnazione di pesi diversi; non è un prospetto corrente per il calcolo del capitale. Prima di utilizzare nella pratica i pesi regolamentari occorre verificare i precisi confini delle classi di rating, le definizioni delle esposizioni, l'attuazione nazionale e la versione applicabile.
| Categoria di esposizione | Classe di rating più elevata | Fascia A | Fascia BBB | Classe BB/B | Classe di rating più bassa | Senza rating |
|---|---|---|---|---|---|---|
| Sovrani | 0% | 20% | 50% | 100% | 150% | 100% |
| Banche, opzione storica 1 | 20% | 50% | 100% | 100% | 150% | 100% |
| Banche, opzione storica 2 | 20% | 50% | 50% | 100% | 150% | 50% |
| Banche, trattamento storico a breve termine | 20% | 20% | 20% | 50% | 150% | 20% |
| Imprese | 20% | 50% | 100% | 100% | 150% | 100% |
Lo stesso esempio storico assegnava il 35% alla categoria residenziale indicata, il 100% alla categoria commerciale e il 75% alle altre esposizioni al dettaglio ammissibili. Questi valori illustrano l'uso di classi di esposizione, anziché un principio universale secondo cui ogni attività residenziale sarebbe sempre ponderata al 35%. L'intestazione “senza rating” non significa che tutte le esposizioni al dettaglio rientrino in un unico trattamento privo di condizioni.
Una precedente espressione IRB per le imprese rende più esplicito il rapporto tra perdita attesa e capitale. Indicando con la funzione di distribuzione cumulata normale standard e con la sua inversa, una specificazione storica è:
Qui è un requisito patrimoniale per unità di esposizione, è il parametro prescritto di correlazione delle attività, è la scadenza effettiva in anni e è la funzione prescritta di aggiustamento per la scadenza. PD e LGD mantengono il loro significato relativo al rischio di credito. La parentesi misura una perdita condizionata in condizioni di stress al netto della perdita attesa; la frazione finale aggiusta per la scadenza. La corrispondente conversione in ponderazione per il rischio è , quindi in questa rappresentazione. Il fattore 12.5 è il reciproco dell'8%. Il fattore storico 1.06 è stato rimosso nel quadro definitivo di Basilea III; riportarlo meccanicamente in un calcolo attuale sarebbe errato. Questa introduzione spiega la struttura, mentre una modellizzazione dettagliata del rischio di credito richiede i parametri e le regole applicabili.
Riferimenti regolamentari e storici: Basel III reform summary; LBBW, 2025 stress-test results.
Rischio, incertezza e forma delle distribuzioni
Il termine rischio è spesso usato per situazioni nelle quali le probabilità possono essere stimate con una certa attendibilità; l'incertezza descrive situazioni nelle quali i meccanismi o le probabilità rilevanti non sono conosciuti in modo affidabile. Nella tradizione associata a Frank Knight, la distinzione conta perché aggiungere decimali a un modello non risolve l'ignoranza sul processo che genera le perdite. Insolvenze creditizie note possono essere rappresentate da un modello statistico. Una nuova perturbazione geopolitica può richiedere scenari con probabilità incerte. Un meccanismo di dissesto non riconosciuto richiede resilienza e capacità di risposta alle emergenze, oltre alla misurazione.
La media è il valore atteso, . La varianza è il secondo momento centrale, , e la deviazione standard ne è la radice quadrata. Nelle applicazioni finanziarie, volatilità significa solitamente deviazione standard dei rendimenti su un orizzonte specificato oppure il suo equivalente annualizzato. È essenziale dichiarare la definizione del rendimento, la frequenza e il periodo di stima: la volatilità dei rendimenti semplici giornalieri non è automaticamente intercambiabile con la volatilità dei rendimenti logaritmici annui.
Asimmetria e curtosi descrivono caratteristiche che la sola varianza non coglie:
Un'asimmetria negativa indica una coda sinistra più lunga o più influente, mentre un'asimmetria positiva indica la direzione opposta. Quando i rendimenti bassi rappresentano perdite, l'asimmetria negativa segnala che gli esiti avversi possono essere più gravi di quanto suggerisca un'approssimazione simmetrica. Tuttavia, l'asimmetria da sola non determina matematicamente ogni quantile VaR: contano le distribuzioni complete e il livello di confidenza.
Una distribuzione normale ha curtosi pari a 3, o curtosi in eccesso nulla quando si sottrae 3. Una curtosi superiore a 3 segnala un quarto momento standardizzato più elevato e spesso si accompagna a osservazioni più estreme di quelle previste da un modello normale. È un utile avvertimento per la modellizzazione sensibile alle code, ma non una descrizione completa della coda né una graduatoria universale di tutti i quantili estremi. Alcune distribuzioni a code pesanti non possiedono nemmeno un quarto momento finito. L'analisi di stress è particolarmente preziosa quando i dati storici sono troppo scarsi per stimare attendibilmente tali caratteristiche.
Rendimento di portafoglio, covarianza e diversificazione
L'analisi di portafoglio di Markowitz valuta combinazioni di rendimento atteso e varianza. Un portafoglio si trova sulla frontiera efficiente quando nessuna alternativa ammissibile offre un rendimento atteso superiore a parità di rischio, o un rischio inferiore a parità di rendimento atteso. L'avversione al rischio non implica la scelta isolata dell'attività con la volatilità più bassa. Significa scegliere una combinazione efficiente appropriata, dati l'obiettivo e i vincoli dell'investitore.
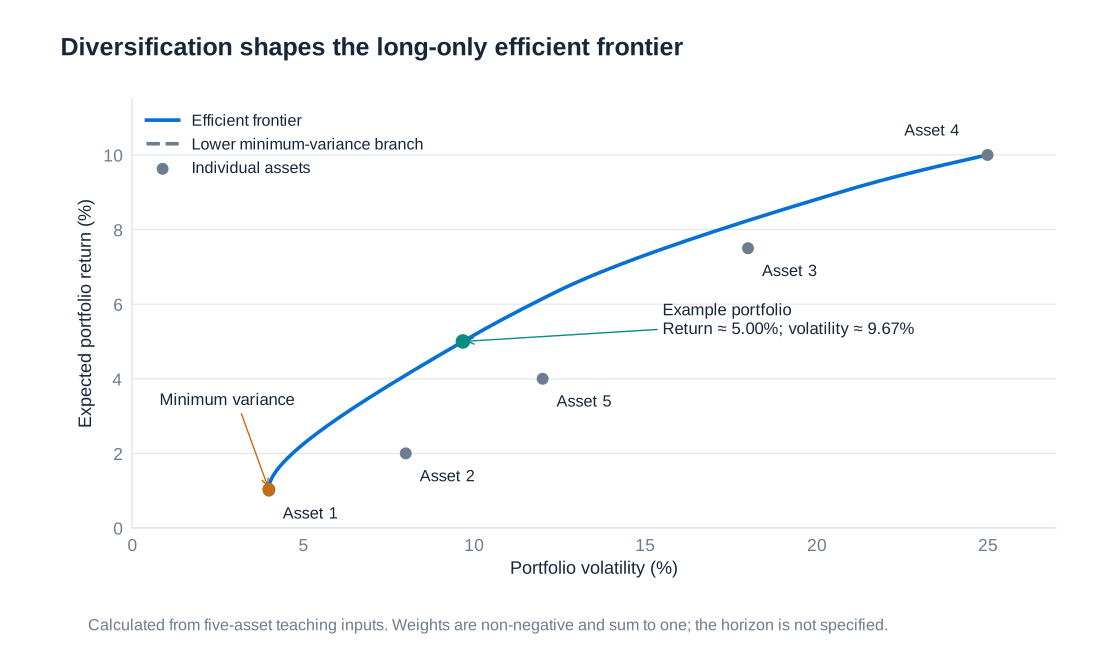
Sia la frazione del valore del portafoglio investita nell'attività , con , e sia il suo rendimento. Per pesi fissi durante il periodo di misurazione, il rendimento del portafoglio è . Se e , allora:
Il vettore contiene i pesi e la matrice contiene le covarianze. I suoi elementi diagonali sono le varianze individuali. Gli elementi fuori diagonale soddisfano , dove è la correlazione dei rendimenti. Il rischio di portafoglio non è quindi una semplice media ponderata delle volatilità individuali. La diversificazione dipende da come le attività si muovono insieme, e una correlazione stimata in condizioni tranquille potrebbe non descrivere un mercato in condizioni di stress.
| Attività | Rendimento atteso | Volatilità | Peso |
|---|---|---|---|
| 1 | 1.00% | 4.00% | 3.10% |
| 2 | 2.00% | 8.00% | 21.48% |
| 3 | 7.50% | 18.00% | 23.77% |
| 4 | 10.00% | 25.00% | 11.52% |
| 5 | 4.00% | 12.00% | 40.13% |
Le correlazioni a coppie sono , , , , , , , , e . Le correlazioni sono simmetriche e ogni attività ha correlazione 1 con se stessa. Convertendo i rendimenti percentuali in decimali prima di moltiplicare si ottiene la seguente matrice di covarianza.
| Attività | 1 | 2 | 3 | 4 | 5 |
|---|---|---|---|---|---|
| 1 | 0.001600 | 0.001600 | 0.001440 | 0.003000 | 0.002400 |
| 2 | 0.001600 | 0.006400 | 0.005760 | 0.006000 | 0.000960 |
| 3 | 0.001440 | 0.005760 | 0.032400 | 0.031500 | 0.003240 |
| 4 | 0.003000 | 0.006000 | 0.031500 | 0.062500 | 0.006000 |
| 5 | 0.002400 | 0.000960 | 0.003240 | 0.006000 | 0.014400 |
Per esempio, . Moltiplicando i rendimenti attesi per i loro pesi si ottiene , circa il 5.00%. La forma quadratica restituisce una varianza di 0.0093482194 e una deviazione standard di 0.0966862, circa il 9.7%. Questi numeri si riferiscono allo stesso orizzonte dei dati di input. Un'implementazione su foglio di calcolo utilizza una somma ponderata per la media e la moltiplicazione matriciale per ; la matrice dovrebbe essere simmetrica e semidefinita positiva. Arrotondare eccessivamente i suoi elementi può distorcere il risultato.
Quantili normali e calcolo del VaR di portafoglio
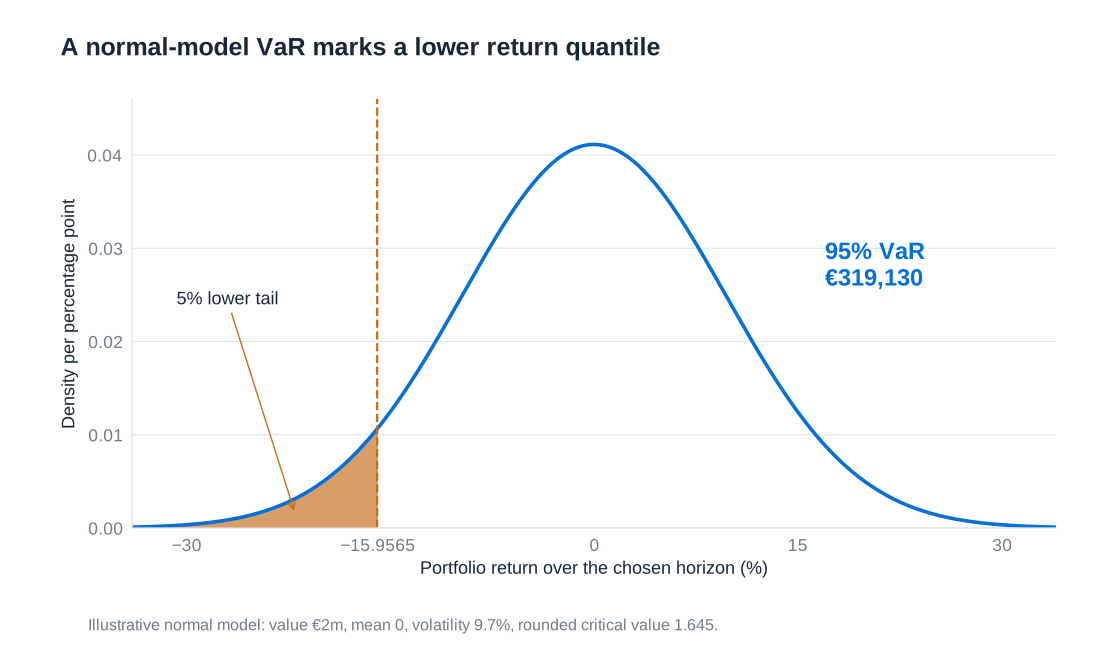
Se il vettore dei rendimenti delle attività è congiuntamente normale, ogni combinazione lineare fissa è normale. Non basta che ciascuna attività abbia individualmente una distribuzione marginale normale: conta anche la struttura di dipendenza congiunta. Nell'ipotesi di normalità congiunta, . Se , allora . Circa il 5% delle osservazioni normali standard si trova al di sotto di −1.645 e il 5% al di sopra di 1.645.
Il quantile inferiore al 5% del rendimento di portafoglio è quindi . Per un valore iniziale e un rendimento semplice sull'orizzonte scelto, il corrispondente quantile normale della perdita è:
Qui la perdita è misurata rispetto al valore iniziale. Un sistema di rischio che misura le perdite rispetto al valore atteso adotterebbe una convenzione diversa. La formula può anche produrre un quantile di perdita negativo quando i guadagni attesi prevalgono sulla soglia scelta; i sistemi di rendicontazione talvolta impongono al VaR un minimo di zero, ma tale convenzione dovrebbe essere dichiarata, anziché modificare implicitamente la matematica.
| Livello di confidenza | Quantile positivo, approssimativo |
|---|---|
| 50% | 0.000 |
| 84.13% | 1.000 |
| 95% | 1.645 |
| 99% | 2.326 |
| 99.90% | 3.090 |
| 99.99% | 3.719 |
Si supponga di investire EUR 2 milioni e di assumere come volatilità sull'orizzonte di rischio il valore arrotondato del 9.7%. Con rendimento atteso ipotizzato nullo per questo distinto esempio di VaR, il quantile inferiore del rendimento associato al 95% di confidenza è . La soglia di perdita è quindi euro, circa il 15.96% del valore. Questo calcolo utilizza deliberatamente una volatilità arrotondata e una media nulla; non utilizza contemporaneamente il rendimento atteso del 5% del portafoglio di cinque attività.
L'orizzonte non può essere dedotto dall'importo finale. Se il 9.7% è la volatilità annua, il risultato è un calcolo su orizzonte annuale; se descrive un altro orizzonte, si applica quell'orizzonte. Scalare la volatilità mediante la radice quadrata del tempo richiede ipotesi di incrementi indipendenti e varianza stabile. Code spesse, volatilità variabile e payoff non lineari possono rendere inadeguata l'approssimazione normale anche quando l'aritmetica è corretta.
Copertura del rischio azionario sistematico con futures su indici
L'esposizione sistematica di un portafoglio azionario può essere misurata dal beta, , dove è il rendimento di mercato. Un beta di 0.8 significa che un movimento del mercato di un punto percentuale è associato, nella relazione stimata, a un movimento del portafoglio di circa 0.8 punti percentuali. È una sensibilità, non la garanzia che ogni rendimento realizzato segua l'indice. Restano possibili eventi specifici delle imprese e cambiamenti nelle relazioni.
Un gestore che detiene azioni può ridurre questa esposizione vendendo futures su indici azionari appropriati. Una posizione corta in futures guadagna quando l'indice scende e perde quando sale. La copertura tramite indice può essere più rapida e meno costosa della vendita di ogni partecipazione o della copertura separata di ciascun titolo. L'indice pertinente deve assomigliare all'esposizione di mercato del portafoglio: usare un contratto legato al DAX per un'esposizione azionaria tedesca e un contratto legato all'S&P 500 per un'esposizione statunitense sono esempi del principio di corrispondenza, non prescrizioni universali.
Per un contratto con prezzo futures e moltiplicatore , l'esposizione nozionale per contratto è . Il numero di contratti da vendere basato sul beta è:
dove è il valore corrente del portafoglio e il beta residuo desiderato. Un valore positivo di indica contratti venduti. Per la neutralità al mercato, . L'arrotondamento dei contratti, le differenze tra l'indice a pronti e il prezzo futures e le variazioni della base impediscono a questa formula di costituire una promessa di protezione esatta.
Si consideri un portafoglio di USD 30 milioni con beta 0.8. La sua esposizione di mercato corretta per il beta è di USD 24 milioni. Utilizzando un livello illustrativo del future E-mini S&P 500 di 8,000 e un moltiplicatore di USD 50 si ottiene un nozionale di USD 400,000 per contratto, quindi la copertura vende 60 contratti. Un calo dell'indice del 10% implica una perdita sistematica approssimativa di portafoglio di USD 2.4 milioni e un guadagno uguale sui futures corti. L'esposizione sistematica complessiva è milioni di dollari.
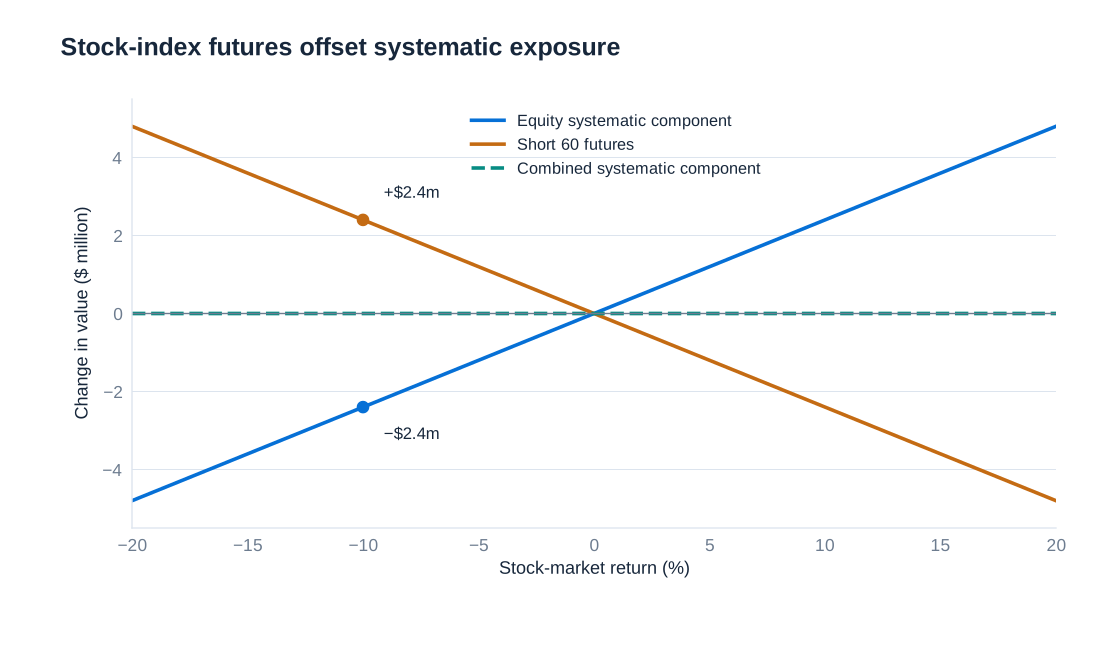
Il moltiplicatore di USD 50 identifica la specifica contrattuale utilizzata in questo esempio; altri contratti hanno dimensioni diverse. Un rialzo di dieci punti genera un guadagno di USD 500 per la parte lunga e una perdita uguale per la parte corta. I futures regolati per contanti non richiedono la consegna delle azioni sottostanti e i guadagni e le perdite vengono regolati mediante margini di variazione giornalieri. Il consueto ciclo trimestrale di scadenze utilizza contratti di marzo, giugno, settembre e dicembre. Mantenere la copertura richiede liquidità per i movimenti avversi dei margini anche quando l'investimento complessivo si comporta come previsto.
Neutralità al mercato non significa assenza di rischio. Il portafoglio conserva rischio idiosincratico, rischio di modello e di stima del beta, rischio di base e potenzialmente rischio di liquidità. Il beta può cambiare al variare delle posizioni, dei prezzi e delle condizioni aziendali. Un gestore deve inoltre decidere se ribilanciare, rinnovare un contratto in scadenza o tollerare un disallineamento temporaneo. La copertura ha successo quando realizza la riduzione dell'esposizione desiderata a un costo complessivo accettabile, non quando la sua componente derivata riporta sempre un profitto.
Moto browniano geometrico e prezzi positivi delle attività
Il moto browniano geometrico, o GBM, è un modello trattabile per il prezzo positivo di un'attività. Descrive variazioni proporzionali, anziché aggiungere al prezzo un importo distribuito normalmente indipendentemente dal suo livello. La sua specificazione in tempo continuo è:
Qui è il prezzo o il valore del portafoglio al tempo , è la deriva annualizzata, è la volatilità annualizzata e è un moto browniano standard. Un incremento su anni soddisfa , dove . L'approssimazione su un intervallo breve è quindi . Il termine casuale scala con la radice quadrata del tempo, non con il tempo stesso.
La transizione esatta su un orizzonte finito è:
Equivalentemente, il logaritmo del prezzo è normale con media e varianza . Il prezzo è lognormale, rimane positivo ed è asimmetrico a destra. In questo modello, i rendimenti semplici su orizzonti finiti non sono esattamente normali; la normalità si applica ai rendimenti logaritmici, mentre la formula della variazione proporzionale su un intervallo breve è un'approssimazione. Utilizzare l'aggiornamento esponenziale esatto evita i prezzi simulati negativi che un'approssimazione additiva grossolana potrebbe generare.
Il GBM è utile perché la sua distribuzione e i suoi quantili possono essere calcolati direttamente e perché costituisce la base di una versione elementare della teoria di valutazione delle opzioni. Rimane un'ipotesi. Volatilità costante, traiettorie continue e incrementi browniani indipendenti omettono la concentrazione temporale della volatilità, i salti, le correlazioni variabili e alcune caratteristiche delle perdite estreme. Nella simulazione del rischio nel mondo reale, la deriva rappresenta il processo dei rendimenti ipotizzato sotto la probabilità fisica. Nella valutazione dei derivati neutrale al rischio, la deriva viene modificata coerentemente con il quadro di valutazione; il rendimento atteso dell'investimento e la deriva di valutazione pari al tasso privo di rischio non dovrebbero essere scambiati.
Simulazione Monte Carlo e interpretazione di una previsione di rischio
La simulazione Monte Carlo estrae ripetutamente input casuali e applica il modello per generare molti esiti possibili. Si supponga che un portafoglio parta da EUR 10,000, con deriva annua del 9% e volatilità del 15%, e venga proiettato su cinque anni. Una simulazione di 10,000 traiettorie può utilizzare intervalli mensili, , e la transizione esatta del GBM. A ogni passo, ciascuna traiettoria riceve una nuova estrazione normale standard indipendente. Il risultato è una distribuzione di esiti ipotetici del modello, non 10,000 previsioni che ci si aspetta siano seguite dal mercato.
Servizi di investimento digitali come Scalable Capital hanno utilizzato rappresentazioni basate su distribuzioni per spiegare ai clienti i possibili esiti degli investimenti. L'aspetto utile è la rappresentazione dell'incertezza intorno a una traiettoria centrale, anziché di un unico valore futuro apparentemente certo. La qualità di tale comunicazione dipende dalla spiegazione delle ipotesi di rendimento e volatilità e della differenza tra un quantile del modello e un risultato di investimento promesso.
I quantili analitici del GBM forniscono una verifica diretta della simulazione:
La mediana corrisponde a , mentre il valore atteso è . I due differiscono perché la distribuzione lognormale è asimmetrica. Una previsione centrale etichettata “quantile 50%” è una mediana, non automaticamente la media. Il confronto seguente mantiene separati i valori analitici dalle stime prodotte da una singola simulazione illustrativa di 10,000 traiettorie.
| Orizzonte | Quantile analitico al 5% | Quantile simulato illustrativo al 5% | Mediana analitica | Quantile analitico al 95% |
|---|---|---|---|---|
| 1 mese | EUR 9,373.84 | EUR 9,361.98 | EUR 10,065.84 | EUR 10,808.92 |
| 1 anno | EUR 8,453.72 | EUR 8,470.94 | EUR 10,819.34 | EUR 13,846.92 |
| 3 anni | EUR 8,260.54 | EUR 8,293.35 | EUR 12,664.91 | EUR 19,417.61 |
| 5 anni | EUR 8,538.92 | EUR 8,550.38 | EUR 14,825.30 | EUR 25,739.73 |
La stessa simulazione illustrativa ha prodotto un quantile quinquennale al 95% di EUR 25,644.96. La differenza rispetto al valore analitico è dovuta alla variabilità campionaria, non a una nuova ipotesi economica. Un maggior numero di traiettorie simulate riduce generalmente il rumore Monte Carlo, ma non corregge un modello inadeguato. Un'implementazione documentata dovrebbe registrare i parametri, la convenzione temporale e il seme casuale, e confrontare momenti e quantili simulati con risultati noti, quando disponibili.
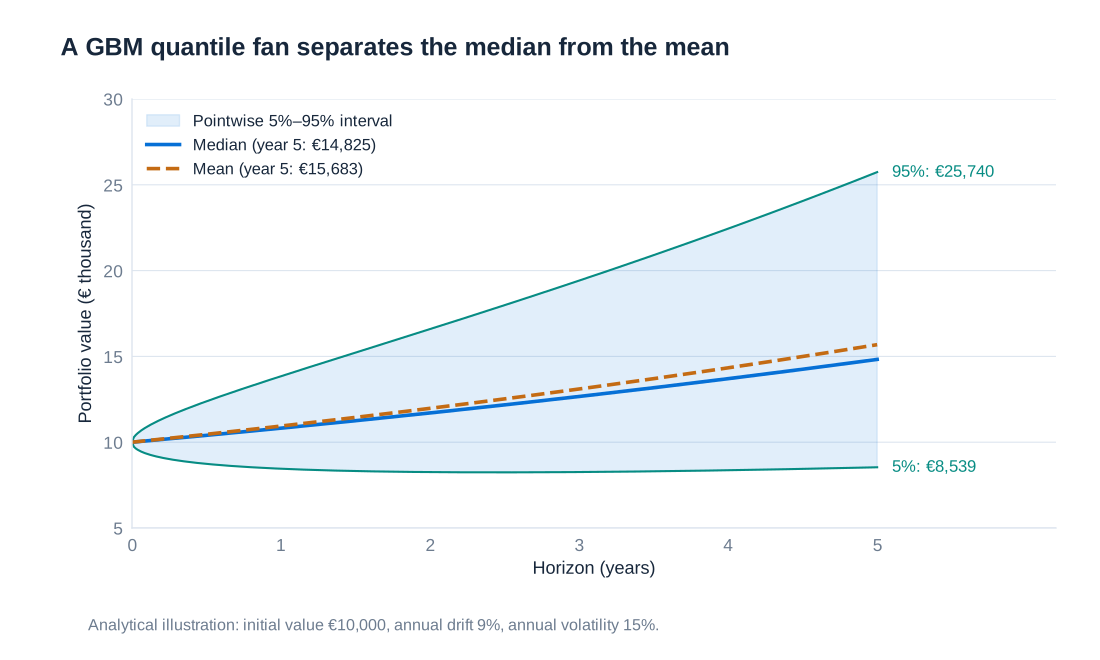
Un ventaglio di quantili al 5%, 50% e 95% descrive la distribuzione a ogni data rappresentata. Non è una garanzia al 90% che un'intera traiettoria rimanga entro la fascia in tutte le date intermedie. Né il risultato simulato più basso è la massima perdita possibile. Distinguere quantili riferiti a un singolo istante, perdite dipendenti dal percorso e incertezza del modello è essenziale quando si comunicano previsioni di rischio a clienti investitori o decisori.
Performance corretta per il rischio e incentivi
Rendimenti elevati non dimostrano di per sé abilità. Un portafoglio può guadagnare di più perché assume più rischio, impiega maggiore leva o accetta una grande perdita poco frequente. La misurazione della performance corretta per il rischio confronta la remunerazione con l'esposizione rilevante e aiuta a valutare unità aziendali, gestori e compensi. La misura scelta deve corrispondere alla decisione: volatilità totale, rischio sistematico di mercato e assorbimento di capitale rispondono a domande diverse.
Sotto le ipotesi del capital asset pricing model, i portafogli efficienti che combinano un'attività priva di rischio e il portafoglio di mercato si trovano sulla retta del mercato dei capitali:
Qui è il rendimento privo di rischio sullo stesso periodo, e sono il rendimento atteso e la volatilità del mercato, e è la volatilità del portafoglio. L'indice di Sharpe misura il rendimento in eccesso per unità di volatilità totale: . Con un rendimento di mercato illustrativo del 10%, un rendimento privo di rischio del 3% e una volatilità del 20%, è pari a . È un esempio, non un indice di Sharpe empirico permanente garantito dall'investimento nel mercato.
La retta del mercato dei titoli mette invece in relazione il rendimento atteso con il beta:
Nel CAPM si applica ai singoli titoli e ai portafogli, compresi quelli inefficienti, perché in quel modello il rischio diversificabile non è remunerato. L'indice di Treynor divide il rendimento in eccesso per il beta, . L'alfa di Jensen misura il rendimento superiore al riferimento del CAPM:
Sharpe è appropriato quando l'investitore sopporta il rischio totale del portafoglio; Treynor e alfa si concentrano sul rischio sistematico e dipendono dal modello di riferimento. Treynor diventa difficile da interpretare quando il beta è prossimo a zero o negativo. L'alfa stimato ex post è incerto e può riflettere un fattore di rischio omesso anziché abilità. Confrontare gli indici richiede inoltre orizzonti, ipotesi di finanziamento e definizioni di rendimento coerenti.
Per un'unità operativa bancaria, il rendimento del capitale corretto per il rischio, o RAROC, confronta comunemente il reddito corretto per il rischio con il capitale economico allocato. Il numeratore dovrebbe specificare il trattamento delle perdite attese, dei costi operativi e delle imposte; il denominatore dovrebbe identificare la convenzione di capitale. Confrontare il RAROC con un rendimento richiesto sul capitale collega la performance al valore per gli azionisti. Una remunerazione basata su questo schema può essere più informativa di un bonus legato soltanto ai profitti correnti, ma richiede comunque misurazione indipendente del rischio, limiti, responsabilizzazione e attenzione alle perdite che emergono dopo il periodo di misurazione.