
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
3. Rischio di prezzo delle materie prime e copertura a minima varianza
Il rischio delle materie prime nasce perché cambiano i prezzi, le quantità e le condizioni di consegna degli input e degli output fisici. Una compagnia aerea acquista carburante, un produttore petrolifero vende petrolio e un'impresa manifatturiera può essere esposta su entrambi i lati attraverso costi energetici e prezzi dei prodotti. La loro esposizione è l'effetto sull'intera attività, non semplicemente il movimento di un singolo prezzo quotato di una materia prima. Un derivato può compensare tale esposizione, ma la sua efficacia dipende dall'allineamento della materia prima, della quantità, della scadenza e dei tempi dei flussi di cassa. La protezione del prezzo può quindi coesistere con rischio di base, rischio di controparte o un forte fabbisogno di liquidità.
Remunerazioni della negoziazione, esposizioni operative e scopo di una copertura
Nel dicembre 2023, le notizie sul trader di Goldman Sachs Ed Emerson stimavano la sua remunerazione triennale vicino a USD 100 milioni, illustrando le potenziali remunerazioni della negoziazione di materie prime. Questi esempi devono essere distinti dall'obiettivo di un programma aziendale di copertura. Un trader può guadagnare fornendo liquidità, intermediando le operazioni dei clienti o accettando deliberatamente un'esposizione di mercato. Un'impresa operativa normalmente si copre per stabilizzare un costo degli input, un prezzo di vendita, un flusso di cassa o un valore di bilancio. Il fatto che un derivato perda denaro non dimostra che la copertura abbia fallito: quella perdita può accompagnarsi a un guadagno economicamente prezioso nell'attività sottostante.
Un produttore che prevede di vendere una quantità nota è esposto negativamente alla diminuzione dei prezzi; un consumatore che prevede di acquistarla è esposto negativamente all'aumento dei prezzi. Il produttore necessita generalmente di una copertura corta sul prezzo e il consumatore di una copertura lunga. Questa regola direzionale si applica all'esposizione specificata, non automaticamente al nome o al settore dell'impresa. Un distributore di petrolio che ha promesso consegne a prezzo fisso ma non ha ancora acquistato il petrolio è esposto all'aumento dei costi di acquisto, anche se alla fine venderà la materia prima ai clienti.
L'obiettivo di gestione del rischio dovrebbe specificare quantità, luogo di consegna, qualità, valuta e date dell'esposizione, insieme alla misura della perdita e all'orizzonte temporale. Coprire un prezzo per barile non copre di per sé un numero incerto di barili. Allo stesso modo, un contratto sul petrolio greggio non copre esattamente il carburante per aerei, che incorpora gli effetti della raffinazione e quelli del mercato specifico del prodotto. Queste distinzioni spiegano perché una copertura apparentemente semplice uno a uno possa lasciare un rischio sostanziale.
Contratti a termine, futures e obblighi di regolamento
Una posizione lunga in un contratto a termine impegna il titolare ad acquistare uno specifico sottostante a un prezzo di consegna concordato oggi; una posizione corta lo impegna a vendere. Siano la data dell'accordo, la data di consegna, il prezzo a pronti alla consegna e il prezzo di consegna concordato per unità. Ignorando costi e insolvenza, i payoff economici finali sono
In caso di consegna fisica, la parte lunga paga e riceve un'attività del valore di . Il regolamento per contanti paga la differenza economicamente equivalente quando il contratto lo prevede. Questi payoff sono lineari: un aumento di un'unità del prezzo finale aumenta di un'unità il payoff lungo e riduce di un'unità quello corto. Per unità del sottostante, si moltiplica il payoff per .
Un contratto a termine stipulato al prezzo di consegna equo corrente ha normalmente valore di mercato iniziale nullo. Valore iniziale nullo non significa rischio nullo, obbligazione futura nulla o accesso illimitato ai finanziamenti. Un contratto concordato a un prezzo diverso da quello equo ha un valore non nullo, e gli accordi di garanzia possono richiedere liquidità prima della scadenza. I contratti a termine bilaterali espongono inoltre ciascuna parte alla possibilità che la controparte di una posizione in the money non adempia.
I futures negoziati in borsa sono contratti standardizzati sostenuti da un sistema di compensazione e margini. Il margine iniziale è un deposito a garanzia dell'adempimento; il margine di variazione trasferisce guadagni e perdite man mano che il contratto viene valutato ai prezzi di mercato. La struttura di compensazione riduce sostanzialmente l'esposizione bilaterale alla controparte, ma non elimina ogni rischio relativo ai membri compensatori, operativo, di liquidità o di insolvenza estrema. I futures possono concludersi con consegna fisica o regolamento per contanti. Chiudere una posizione prima della scadenza richiede un'operazione di segno opposto sul contratto pertinente, non semplicemente la decisione di smettere di rilevarne il valore.
| Caratteristica | Contratto a termine | Futures |
|---|---|---|
| Condizioni contrattuali | Solitamente negoziate bilateralmente | Standardizzate dalla sede di negoziazione |
| Valore iniziale e finanziamento | Fair value normalmente nullo alla stipula; possono essere richieste garanzie | Viene versato un margine iniziale |
| Regolamento durante la durata del contratto | Dipende dagli accordi sulle garanzie e dalle condizioni contrattuali | Il margine di variazione regola i guadagni e le perdite valutati ai prezzi di mercato |
| Principale conseguenza per la gestione del rischio | Contano l'esposizione alla controparte e le condizioni contrattuali delle garanzie | Possono emergere fabbisogni immediati di liquidità nonostante un'esposizione economicamente compensativa |
Come un contratto a termine abbinato fissa un costo di acquisto
Si supponga che un consumatore debba acquistare un'unità al tempo e assuma una posizione lunga a termine con unità monetarie. L'acquisto fisico costa , mentre il contratto a termine produce . Il costo netto dopo la copertura è quindi
Se il prezzo sale a 100, il costo fisico è 100 e il guadagno sul derivato è 20. Se il prezzo scende a 60, il costo fisico è 60 e la perdita sul derivato è 20. Entrambi i casi danno un costo netto di 80. Valutare soltanto il derivato nel secondo caso non coglierebbe il risparmio compensativo sull'acquisto effettivo. Un produttore che vende un'unità combinerebbe invece il ricavo della vendita con una posizione corta a termine, ottenendo .
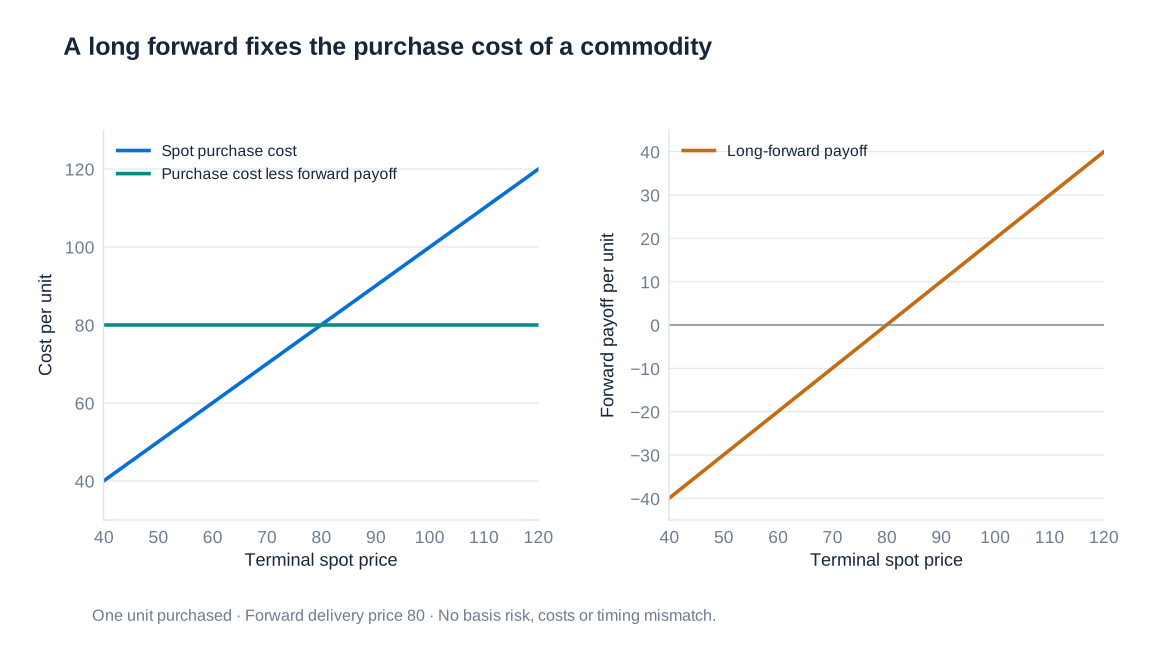
La compensazione richiede che l'acquisto e la copertura riguardino lo stesso sottostante, la stessa quantità e la stessa data, e presuppone l'adempimento delle controparti. Un esempio simile è un pagamento di USD 1 milione dovuto tra tre mesi, coperto con un contratto a termine trimestrale che fornisce esattamente quell'importo in dollari. L'esposizione al tasso di cambio di quel pagamento può essere eliminata, anche se rimangono rischi di finanziamento, di credito e operativi. In un'impresa che opera nelle materie prime queste condizioni di corrispondenza sono spesso più difficili da realizzare.
Determinazione del prezzo mediante cash and carry e relative ipotesi
Per un'attività liberamente negoziabile che non paga redditi e non ha costi di stoccaggio, i prezzi a pronti e a termine sono collegati dal finanziamento. Siano il prezzo a pronti corrente, il prezzo equo di consegna a termine, un tasso di finanziamento annuo a capitalizzazione continua e il tempo residuo in anni. Acquistare oggi l'attività e finanziarla fino alla consegna costa al tempo . Equivalentemente, un contratto a termine lungo equo insieme a un investimento che cresce fino all'importo da pagare alla consegna produce la stessa attività finale. L'assenza di arbitraggio richiede quindi
Se un prezzo a termine fosse superiore a questo prezzo a pronti corretto per il finanziamento, un investitore in grado di indebitarsi, acquistare e immagazzinare l'attività potrebbe venderla a termine e bloccare una differenza. L'operazione inversa richiede la capacità di vendere allo scoperto o altrimenti ottenere il sottostante. Costi di transazione, limiti di credito e restrizioni alle vendite allo scoperto possono quindi creare, nella pratica, un intervallo di valori anziché una relazione esatta.
Per esempio, con un prezzo a pronti di EUR 80, un tasso di finanziamento annuo a capitalizzazione continua del 5% e sei mesi alla consegna, il calcolo senza redditi e senza stoccaggio è , ossia circa EUR 82.03. La differenza rispetto al prezzo a pronti è una compensazione per il finanziamento, non automaticamente una previsione che il futuro prezzo a pronti aumenterà di quell'importo. I prezzi a termine e i prezzi a pronti futuri attesi non devono necessariamente coincidere perché possono contare i premi per il rischio e altre forze economiche.
Valutare un contratto a termine esistente prima della scadenza
Il prezzo di consegna di un contratto esistente rimane fisso mentre il prezzo equo di consegna per i nuovi contratti cambia. Si supponga che un precedente contratto a termine lungo abbia prezzo di consegna . A una data successiva , si può stipulare un contratto a termine corto di segno opposto con lo stesso sottostante e la stessa scadenza al nuovo prezzo equo . Alla scadenza, gli obblighi fisici si compensano e il payoff complessivo è . Sotto le semplici ipotesi di tassi deterministici, il valore corrente del contratto a termine lungo originario è
Se il prezzo di consegna originario era USD 10 e il nuovo prezzo a termine è USD 11, la compensazione blocca USD 1 per unità alla scadenza. Il suo valore oggi è il dollaro attualizzato, non automaticamente esattamente USD 1. La compensazione elimina l'esposizione al prezzo, ma non necessariamente estingue entrambi i contratti o elimina i relativi obblighi di controparte e di garanzia. Gli accordi di chiusura e compensazione determinano il risultato contrattuale.
Le variazioni dei prezzi a termine sono quindi un'approssimazione utile delle variazioni del valore dei contratti a termine quando gli effetti dell'attualizzazione nell'intervallo sono modesti. Il margine di variazione dei futures, invece, viene pagato o ricevuto durante la vita del contratto. Con tassi di interesse deterministici e condizioni altrimenti identiche, i prezzi standard dei contratti a termine e dei futures coincidono; con tassi stocastici, la relazione tra i flussi di cassa di regolamento e i tassi può produrre una differenza. La tempistica dei guadagni e delle perdite è economicamente rilevante anche quando l'esposizione finale al prezzo appare simile.
Costi di stoccaggio, rendimento di disponibilità e curva a termine
Le scorte fisiche possono essere costose da finanziare, assicurare e immagazzinare, ma possederle può anche offrire un beneficio operativo. Una raffineria con greggio disponibile può continuare a produrre durante un'interruzione delle forniture; un'impresa senza scorte può perdere una vendita o interrompere la produzione. Il rendimento di disponibilità, o convenience yield, rappresenta questo beneficio non monetario derivante dalla detenzione fisica della materia prima. Con costi proporzionali di stoccaggio e rendimento di disponibilità , entrambi espressi come tassi annui continui, una rappresentazione comune del costo di mantenimento è
Finanziamento e stoccaggio tendono ad aumentare il prezzo a termine rispetto a quello a pronti, mentre il rendimento di disponibilità tende a ridurlo. Il contango descrive comunemente un prezzo a termine superiore a quello a pronti oppure una curva crescente rispetto alle scadenze; la backwardation descrive la configurazione opposta. Questi usi correlati dovrebbero essere dichiarati chiaramente. Un elevato rendimento di disponibilità può sostenere la backwardation nonostante costi positivi di finanziamento e stoccaggio. Quando un contratto con consegna raggiunge la scadenza, il suo prezzo converge al corrispondente valore di consegna a pronti secondo le regole di consegna e regolamento del contratto.
La formula è più informativa quando le ipotesi sulle scorte sottostanti e sull'arbitraggio sono attendibili. L'elettricità è difficile da immagazzinare economicamente su larga scala, i prodotti agricoli presentano stagionalità e deterioramento, e il bestiame comporta produzione biologica e mantenimento. I vincoli di localizzazione, qualità e trasporto segmentano ulteriormente i mercati. I prezzi a pronti e a scadenza differita possono quindi reagire in modo diverso alla stessa notizia. Questo non significa che i mercati siano letteralmente scollegati; significa che una semplice operazione immediata di stoccaggio potrebbe non imporre un legame stretto tra i prezzi.
Per prezzi osservati positivi, è sempre possibile calcolare un convenience yield implicito come . Tuttavia, se questa incognita viene scelta esclusivamente per riprodurre il prezzo forward osservato, l'equazione diventa una scomposizione anziché una previsione indipendente. Un crollo della domanda corrente di petrolio può deprimere i prezzi delle scadenze più vicine più di quelli delle scadenze differite, mentre le scorte si accumulano e la capacità di stoccaggio diventa scarsa. Per una copertura rinnovata periodicamente, la variazione della forma della curva diventa allora altrettanto importante della variazione del livello generale dei prezzi.
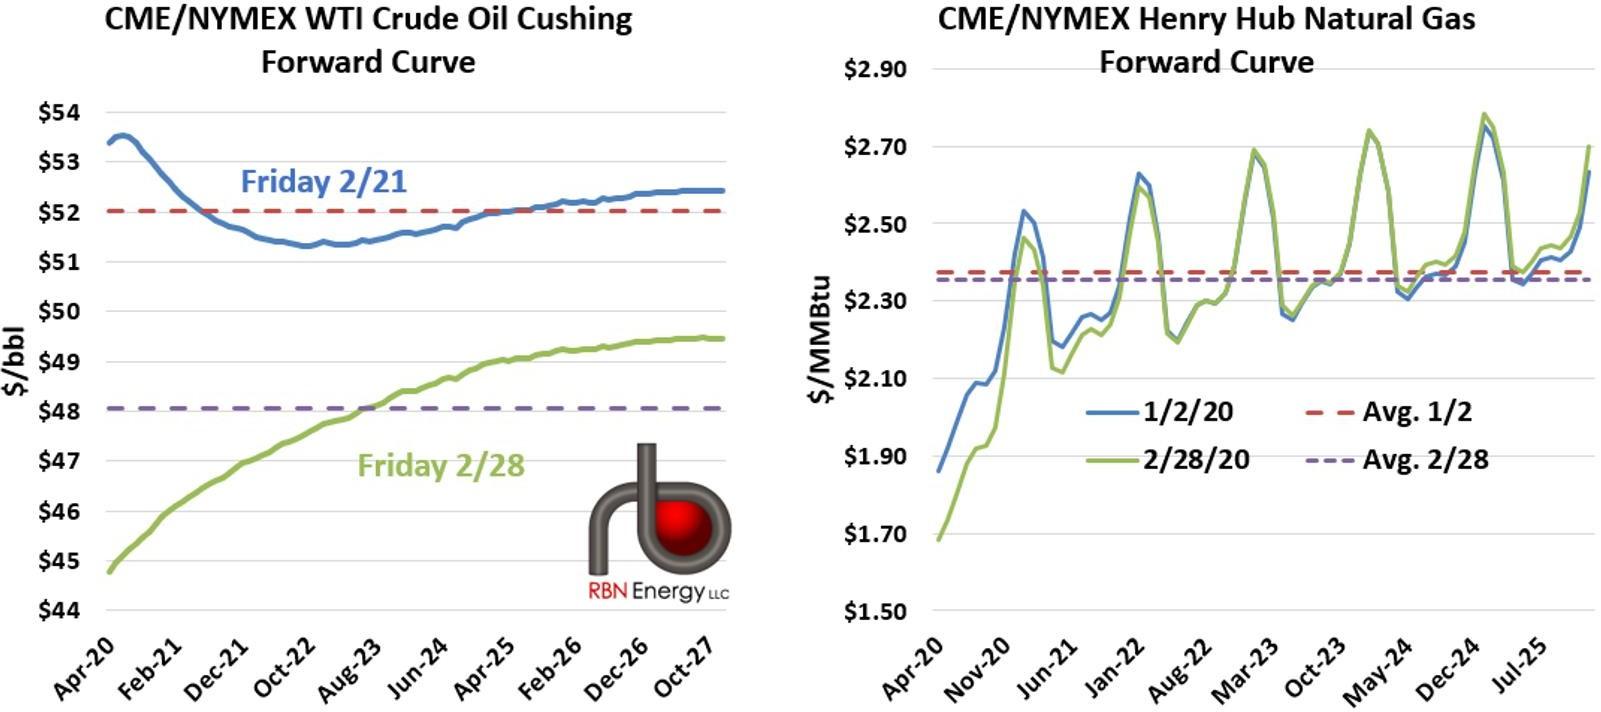
Il confronto tra le curve del petrolio di febbraio 2020 illustra questa distinzione: si sono mossi sia i prezzi WTI delle scadenze più vicine sia quelli delle scadenze differite, ma l'entità del calo dipendeva dal mese di consegna. Il confronto tra curve complete rivela cambiamenti della struttura per scadenza che una singola osservazione del prezzo spot nasconderebbe. Si tratta di osservazioni di mercato riferite a date specifiche, non di una previsione di come ogni futuro shock della domanda debba incidere sulla curva.
Rischio di base e copertura a varianza minima
Una copertura incrociata utilizza uno strumento collegato all'esposizione, ma non identico a essa. Ne è un esempio la copertura del carburante per aerei mediante futures sul petrolio greggio: la spesa per il carburante e i futures sul greggio reagiscono generalmente a fattori energetici comuni, ma risentono anche di influenze distinte. Una copertura può inoltre presentare un rischio di base legato alle scadenze quando contratti a breve termine vengono rinnovati a fronte di un'esposizione a lungo termine. La relazione rilevante è quella tra le variazioni nell'effettivo orizzonte di rischio, non semplicemente tra i livelli dei prezzi nel lungo periodo.
Sia la variazione non coperta del valore dell'esposizione aziendale, espressa in valuta, e sia il profitto di un contratto futures lungo nello stesso intervallo, anch'esso espresso in valuta. Sia il numero di contratti con segno: positivo indica una posizione lunga e negativo una posizione corta. La variazione del valore coperto e la sua varianza sono
dove , e . Derivando rispetto a si ottiene . Se il contratto di copertura ha varianza positiva, l'unico minimo è
dove è la correlazione tra le variazioni dell'esposizione e i profitti del contratto lungo. Il segno meno fa sì che la posizione compensi l'esposizione. Una posizione lunga in scorte presenta generalmente una covarianza positiva con un future lungo sulla materia prima e richiede quindi una copertura corta. Il costo di un acquisto futuro entra nel valore aziendale con segno negativo; l'esposizione avversa che ne deriva richiede generalmente una copertura lunga. È possibile definire l'esposizione come costo anziché come valore, ma in tal caso il payoff della copertura deve essere sottratto anziché sommato.
Dimensione del contratto, stima mediante regressione e rischio residuo
Se l'esposizione è costituita da unità di scorte al prezzo spot e ogni contratto futures copre unità al prezzo futures , allora e . Il numero ottimale con segno è
Questo distingue un rapporto di copertura dei prezzi, adimensionale, dal numero effettivo di contratti. Per scorte esemplificative di 10,000 unità, una dimensione contrattuale di 100 unità, una correlazione di 0.8 e una deviazione standard delle variazioni spot pari a 1.25 volte quella delle variazioni futures, il rapporto di copertura dei prezzi è . La posizione ottimale è quindi di contratti. Arrotondamenti, costi di transazione e limiti operativi possono far sì che la posizione realizzabile differisca dall'ottimo continuo.
La regressione di su un'intercetta e su stima il coefficiente angolare . Quando la covarianza è positiva, questo rappresenta il coefficiente positivo di dimensionamento della copertura; la copertura con segno delle scorte è il suo opposto dopo la conversione delle quantità. L'intercetta rileva una variazione media e, di per sé, non riduce la varianza. Le stime dovrebbero utilizzare osservazioni pertinenti all'orizzonte previsto ed essere verificate alla luce dei cambiamenti delle condizioni di mercato, anziché essere considerate costanti permanenti.
Sostituendo la copertura ottimale nell'espressione della varianza si ottiene
Con un solo regressore e un'intercetta, il valore della regressione è uguale a e misura la quota di varianza eliminata nel campione. Una correlazione di 0.5 elimina soltanto il 25% della varianza; una correlazione nulla non offre alcuna riduzione della varianza. Una correlazione perfetta, positiva o negativa, consente una varianza residua nulla in questo modello lineare ideale, se è possibile assumere la copertura in entrambe le direzioni. Con una correlazione di 0.7 rimane il 51% della varianza originaria e la deviazione standard residua è approssimativamente il 71.41% del suo livello originario.
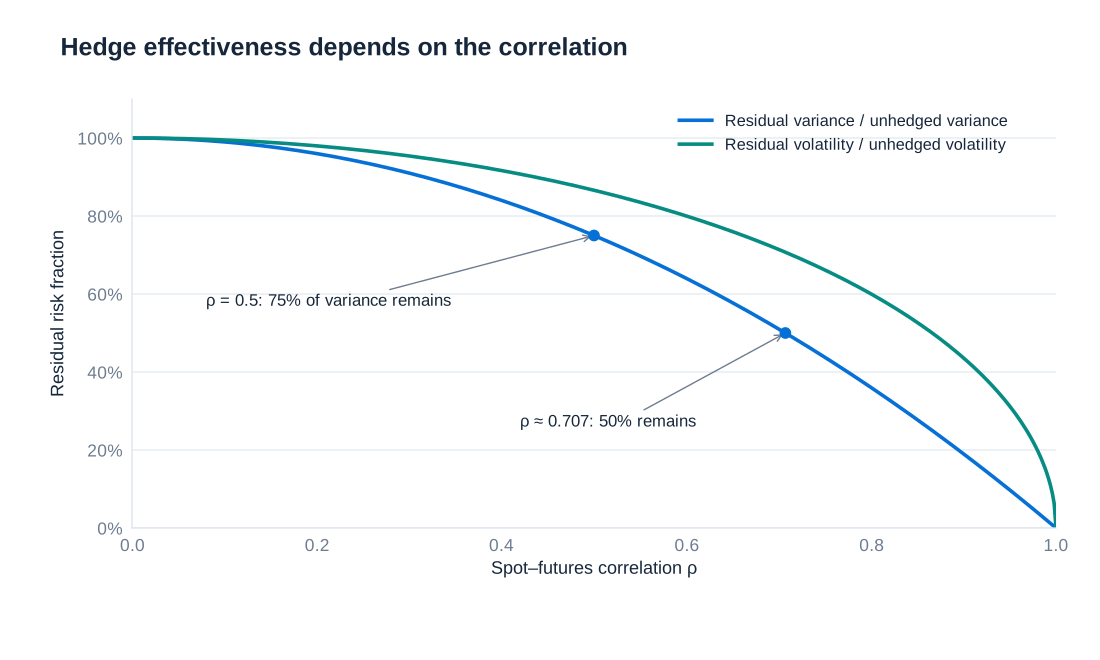
Se , come in una copertura esemplificativa di un singolo titolo azionario mediante futures su indice, rimane metà della varianza, ma la deviazione standard residua è , ossia circa il 70.7%, non il 50%. Questa distinzione è essenziale anche nella valutazione delle coperture sulle materie prime. L'efficienza in termini di varianza misura uno specifico obiettivo relativo al rischio di prezzo; non misura la capacità di finanziare le richieste di margine né garantisce che una relazione stimata rimanga valida durante una crisi.
Quando l'attività sottostante viene meno: Lufthansa nel 2020
Un acquisto previsto non equivale a un'obbligazione incondizionata. Il crollo dell'attività aerea legato alla pandemia ha ridotto il fabbisogno di carburante e di valuta di Lufthansa, lasciando alcune coperture precedentemente designate prive delle operazioni previste che avrebbero dovuto compensare. Il calo dei prezzi del carburante poteva quindi generare perdite sui derivati senza un corrispondente risparmio sul carburante che non veniva più acquistato. Una copertura eccessiva diventava un'esposizione aperta distinta.
La rendicontazione 2020 di Lufthansa ha individuato EUR 758 milioni di oneri realizzati sulle coperture del carburante ed EUR 28 milioni di proventi realizzati sulle coperture valutarie relativi a derivati autonomi giunti a scadenza, con un risultato netto di EUR −730 milioni. Questi importi riguardano quella specifica categoria di derivati, non la perdita annua complessiva della compagnia aerea né l'intero risultato delle sue coperture. La lezione è che le previsioni sui volumi, gli impegni contrattuali e le quantità coperte devono essere riesaminati congiuntamente. Anche una decisione sull'opportunità di mantenere, ridurre o chiudere una copertura eccedente richiede di considerare le conseguenze sul valore di mercato e sui flussi di cassa.
Fonte primaria: Lufthansa Annual Report 2020, pagina 213.
Metallgesellschaft: impegni a lungo termine e fabbisogni di cassa a breve termine
La crisi petrolifera del gruppo industriale Metallgesellschaft, con sede a Francoforte, si sviluppò nel 1993–94 e condusse a una ricapitalizzazione d'emergenza della capogruppo tedesca, anziché a un semplice fallimento concluso. Il problema economico centrale riguardava contratti di consegna di prodotti petroliferi a lungo termine a prezzo fisso e ingenti posizioni in derivati a breve termine. La crisi combinò esposizione ai prezzi, disallineamento delle scadenze, fabbisogni di finanziamento e carenze nei controlli; non può essere compresa osservando soltanto il payoff finale di un singolo contratto futures.
Un impegno di consegna semplificato chiarisce la direzione dell'esposizione. Se un distributore promette un barile al mese per dieci anni a un prezzo di vendita fisso, si è impegnato a consegnare 120 barili futuri. Prezzi di acquisto più elevati ridurrebbero il suo margine sulle consegne. Futures lunghi sul petrolio possono quindi compensare la direzione avversa dei prezzi. Tuttavia, detenere futures a breve scadenza per tutti i 120 barili concentra l'esposizione nella parte iniziale della curva, mentre le consegne fisiche avvengono in 120 mesi distinti. I contratti a breve termine devono essere rinnovati e adeguati man mano che avvengono le consegne.
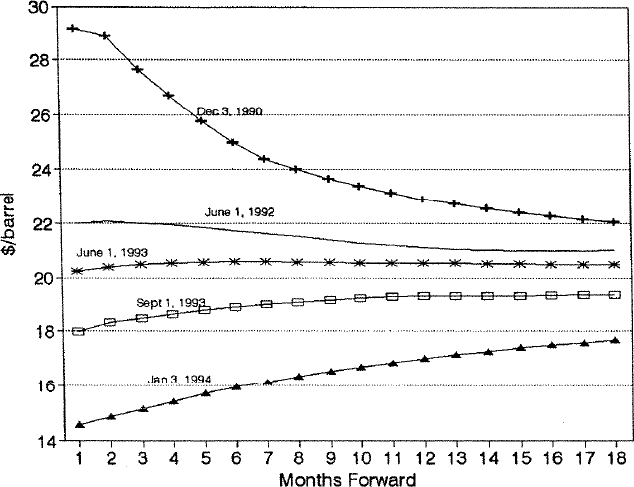
Quando i prezzi del petrolio scesero e la curva si orientò verso il contango, i futures lunghi a breve termine generarono perdite che richiedevano liquidità immediata. Le vendite a prezzo fisso ai clienti potevano acquistare valore perché il petrolio avrebbe potuto essere acquistato in seguito a prezzi inferiori, ma quei benefici erano distribuiti sulle consegne future e non equivalevano a liquidità disponibile per la richiesta di margine odierna. Inoltre, le diverse scadenze si mossero di importi diversi: una direzione economicamente compensativa non implicava quindi una compensazione equivalente in termini di valore attuale.
Il rinnovo introduce un ulteriore disallineamento. Una posizione lunga viene chiusa nel contratto in scadenza e riaperta su una scadenza più lontana. In contango, il nuovo contratto può essere più costoso di quello precedente, modificando la convenienza economica del mantenimento dell'esposizione. Questa differenza non costituisce necessariamente un pagamento immediato dell'intero nozionale dei futures: i futures sono contratti soggetti a marginazione. Tuttavia, l'evoluzione dei prezzi, i regolamenti ripetuti e il finanziamento delle garanzie determinano l'andamento effettivo dei flussi di cassa. Una copertura che richiede finanziamenti non ottenibili dall'impresa può essere impossibile da mantenere.
Analisi storica: Frankel and Palmer, Federal Reserve International Finance Discussion Paper 560 (1996).
Valutare la dimensione della copertura e il budget complessivo di rischio
Le stime di regressione storiche collegate al dibattito su Metallgesellschaft illustrano perché far coincidere il totale dei barili con un rapporto uno a uno non minimizzi necessariamente la varianza. La tabella mette in relazione le variazioni dei prezzi futures a scadenza più lontana con quelle del prezzo futures a un mese più vicino nel periodo 1990–1992. I coefficienti angolari stimati inferiori a uno indicano che una variazione unitaria del prezzo a breve termine era associata a una variazione più contenuta del contratto a scadenza più lontana; la relazione variava inoltre per prodotto e scadenza.
| Scadenza del contratto | Gasolio da riscaldamento: coefficiente angolare | Gasolio da riscaldamento: R² | Benzina: coefficiente angolare | Benzina: R² |
|---|---|---|---|---|
| Due mesi | 0.735 | 0.84 | 0.740 | 0.80 |
| Tre mesi | 0.625 | 0.79 | 0.650 | 0.75 |
| Sei mesi | 0.513 | 0.80 | 0.562 | 0.76 |
| Nove mesi | 0.492 | 0.79 | 0.520 | 0.72 |
Per esempio, il coefficiente angolare di 0.513 del gasolio da riscaldamento a sei mesi implica un'esposizione compensativa al prezzo a breve termine inferiore a quella di una posizione uno a uno, date le unità di misura e le ipotesi di quella regressione. Il suo di 0.80 implica una varianza residua del 20% e una deviazione standard residua di circa il 44.72% nel modello a un fattore stimato. Queste stime storiche relative a scadenze brevi non determinano, da sole, la copertura ottimale di un programma di consegne decennale. Dimostrano la necessità di stimare la relazione di prezzo rilevante anziché presumere sensibilità uguali.
Una copertura richiede anche responsabilità chiare per il monitoraggio delle posizioni, l'approvazione delle eccezioni e la predisposizione delle garanzie prima che un mercato in tensione precluda l'accesso al finanziamento. Una politica di copertura completa combina la misurazione dell'esposizione, una dimensione contrattuale giustificabile, prove di stress sui cambiamenti della curva e sulle interruzioni dei volumi, nonché un piano di finanziamento per andamenti avversi dei margini. L'opzionalità delle consegne a lungo termine e il rischio di credito dei clienti richiedono analisi separate. La varianza minima è un obiettivo utile, ma la direzione può invece dover proteggere livelli minimi di cassa o evitare un grave deficit di finanziamento. Tali obiettivi possono giustificare una copertura inferiore all'ottimo di varianza non vincolato, una diversa struttura delle scadenze o uno strumento diverso.