
Le figure riprodotte dalle fonti conservano le etichette originali; le didascalie, le tabelle e le spiegazioni sono tradotte in italiano.
2. Esposizione valutaria e copertura aziendale
Il rischio di cambio è la possibilità che i movimenti valutari modifichino i flussi di cassa, la situazione patrimoniale dichiarata o il valore competitivo di un'impresa. La valuta indicata in fattura è soltanto il punto di partenza. Un'impresa può avere una rilevante esposizione valutaria senza sottoscrivere un contratto in quella valuta, e una copertura che stabilizza un dato contabile può creare un nuovo problema di flussi di cassa. Una gestione efficace inizia definendo l'esposizione, l'obiettivo e la quotazione del tasso di cambio prima di scegliere uno strumento.
Quotazioni dei tassi di cambio ed esposizione da transazione
Sia il numero di unità di valuta domestica necessarie per acquistare un'unità di valuta estera al tempo . Per un'impresa che opera in euro e riceve dollari, indica euro per dollaro statunitense. Un aumento di questo tasso significa apprezzamento del dollaro rispetto all'euro; una diminuzione significa deprezzamento del dollaro. Se una fonte quota invece dollari per euro, l'interpretazione economica di un aumento si inverte. I due tassi sono reciproci, quindi le loro variazioni percentuali non sono esattamente uguali e opposte per movimenti ampi.
Un incasso fisso in valuta estera previsto al tempo ha valore in valuta domestica . La sua sensibilità al tasso di cambio è , e un movimento ne modifica il valore di . Questa relazione è esatta quando l'importo incassato rimane fisso. Un pagamento in valuta estera ha l'esposizione opposta dal punto di vista del pagatore: un apprezzamento della valuta estera ne aumenta il costo in valuta domestica. Una vendita prevista aggiunge incertezza sull'importo e sul momento dell'incasso, non soltanto sul tasso di conversione.
Si supponga che un produttore tedesco pianifichi di vendere 1,000 automobili negli Stati Uniti e si attenda USD 100 milioni da tali vendite. Al cambio di EUR 0.90 per dollaro, la conversione attesa è di EUR 90 milioni. Se il dollaro scende a EUR 0.82, lo stesso importo in dollari si converte in EUR 82 milioni, con una riduzione di EUR 8 milioni. I ricavi di vendita in dollari non sono cambiati; è cambiato il loro valore in euro. Viceversa, un acquirente che opera in euro e deve pagare USD 100 milioni beneficia del tasso inferiore. La direzione del rischio deve quindi essere determinata a partire dal flusso di cassa effettivo.
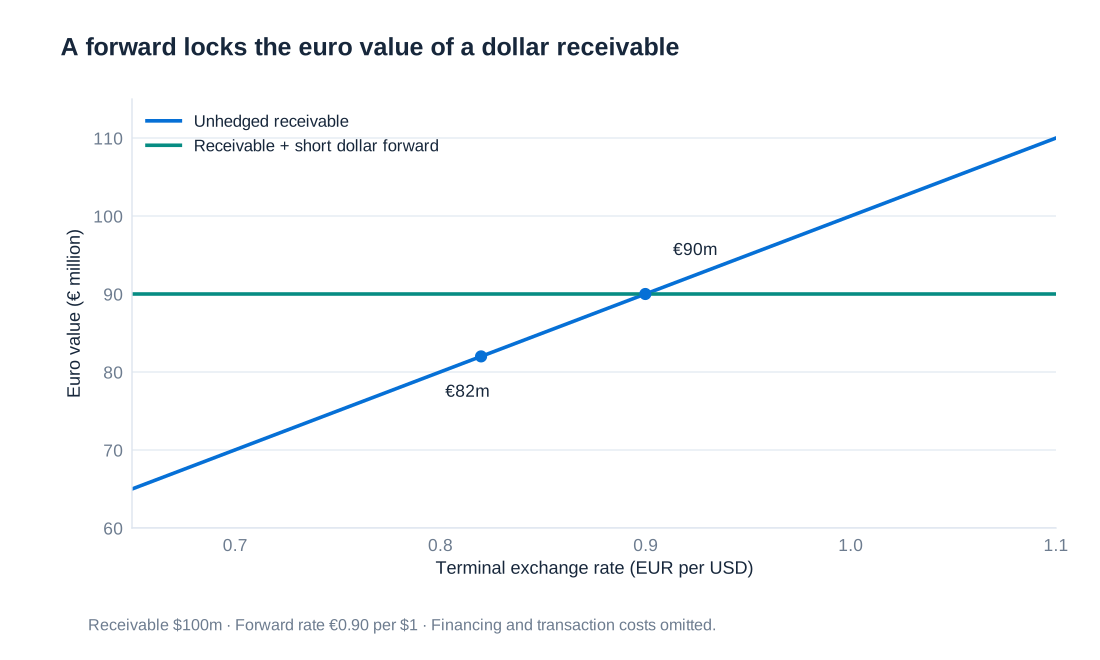
L'esposizione da transazione comprende crediti e debiti contrattuali, oltre a operazioni pianificate sufficientemente identificate. La distinzione conta ai fini della copertura. Un derivato che copre un credito fisso compensa un importo nominale noto. Un derivato che copre vendite previste può diventare una posizione valutaria priva di sottostante se le vendite non si verificano. Compensare entrate e uscite nella stessa valuta e nello stesso periodo può ridurre l'importo che richiede una copertura esterna, ma la compensazione dovrebbe rispettare le scadenze, le entità giuridiche e l'accesso alla liquidità pertinente.
Le scelte operative prima dei derivati
Si consideri un esempio stilizzato di Porsche nel quale il produttore realizza le automobili in Germania, sostiene i costi operativi in euro e vende sia nell'area dell'euro sia negli Stati Uniti. Un dollaro più debole riduce il valore in euro degli incassi statunitensi se i prezzi in dollari e le quantità rimangono fissi. Una risposta è smettere di servire il mercato statunitense, evitando l'esposizione al costo di rinunciare a ricavi e opportunità strategiche. Un'altra è aumentare i prezzi in dollari quanto basta per preservare i ricavi in euro per automobile.
Trasferire le variazioni valutarie ai clienti non elimina necessariamente il rischio d'impresa. Prezzi in dollari più elevati possono ridurre le vendite quando la domanda è sensibile al prezzo o i concorrenti non aumentano i propri prezzi. Un'impresa può quindi sostituire il rischio di cambio per unità con un rischio di quantità. I contratti che fissano i prezzi per lunghi periodi rendono l'aggiustamento più lento; una forte differenziazione o il potere di mercato possono facilitarlo. L'esposizione dipende dall'interazione tra valuta, prezzi e volumi.
Una copertura naturale abbina ricavi in valuta estera a costi o finanziamenti nella stessa valuta. Produzione, approvvigionamento, attività di vendita o spese di ricerca negli Stati Uniti possono generare costi in dollari a fronte di incassi in dollari. L'indebitamento in dollari crea pagamenti di interessi e capitale in dollari che compensano anch'essi parte delle entrate. Queste decisioni hanno conseguenze ulteriori rispetto al rischio valutario: la localizzazione degli stabilimenti incide sulla produttività e sulle catene di fornitura, mentre l'indebitamento incide sulla leva, sulla struttura delle scadenze e sul rischio di credito. Dovrebbero essere valutate come scelte aziendali, anziché come sostituti senza costo dei derivati.
Le coperture finanziarie, tra cui contratti a termine, futures, opzioni e swap valutari, possono poi intervenire sull'esposizione residua senza spostare la produzione. Una copertura sul mercato monetario può creare una compensazione economica simile mediante operazioni di prestito e impiego nelle valute interessate. La combinazione appropriata dipende dalla certezza dei flussi di cassa, dall'orizzonte, dall'accesso al mercato, dai costi di transazione e dalla capacità dell'impresa di finanziare le garanzie o il regolamento.
Esposizione da transazione, da conversione ed economica
L'esposizione da transazione si concentra sul valore in valuta domestica degli incassi e dei pagamenti futuri. È spesso misurata sul trimestre o sull'anno successivo perché contratti e previsioni di vendita sono più identificabili su orizzonti brevi. L'esposizione da conversione riguarda l'effetto dei tassi di cambio sui bilanci quando i saldi in valuta estera o i conti delle attività estere sono espressi nella valuta di presentazione. L'esposizione economica, o operativa, riguarda l'effetto dei movimenti valutari sulla futura posizione competitiva e sul valore dell'impresa.
| Esposizione | Oggetto della misurazione | Esempio | Difficoltà principale |
|---|---|---|---|
| Da transazione | Incassi e pagamenti in valuta domestica | Un'impresa che opera in euro prevede un credito fisso in dollari | Allineare importo e data di regolamento, soprattutto per le operazioni previste |
| Da conversione | Attività, passività, patrimonio netto e risultati dichiarati | Le attività nette di una controllata estera vengono convertite in euro | Le variazioni contabili potrebbero non generare liquidità disponibile per finanziare una copertura |
| Economica o operativa | Flussi di cassa a più lungo termine, competitività e valore dell'impresa | I costi di un concorrente diminuiscono quando la valuta della sua produzione si indebolisce | Prezzi, quantità e risposte aziendali cambiano insieme |
Le categorie possono sovrapporsi. Una controllata estera genera flussi di cassa operativi, detiene posizioni di bilancio e incide sulla strategia competitiva del gruppo. Rimane utile separare gli obiettivi perché una copertura concepita per stabilizzare gli utili in euro dell'anno successivo potrebbe non proteggere il valore dell'impresa nel lungo periodo o un coefficiente patrimoniale regolamentare. Una politica che si limita a dire “coprire il rischio valutario” lascia indefinita la decisione più importante.
Perché le politiche di copertura differiscono tra le imprese
Le evidenze storiche dell'indagine di M. Glaum sulle società non finanziarie tedesche illustrano la diversità delle prassi. Le percentuali seguenti descrivono il campione citato, anziché frequenze universali attuali. La maggior parte dei rispondenti dichiarava una copertura flessibile, mentre altri utilizzavano una copertura integrale, una quota fissa o nessuna copertura. La distinzione ha significato economico: una copertura basata su regole stabilizza un'esposizione definita, mentre una politica flessibile può incorporare cambiamenti nelle previsioni, nei costi o nelle opinioni della dirigenza.
| Politica | Quota dichiarata |
|---|---|
| Non coprire mai | 11% |
| Coprire sempre il 100% | 22% |
| Coprire una percentuale fissa | 12% |
| Copertura secondo la situazione o flessibile | 54% |
| Cercare un profitto aggiuntivo attraverso la speculazione | 1% |
| Politica sull'orizzonte | Quota dichiarata |
|---|---|
| Tre mesi | 19% |
| Dodici mesi | 39% |
| Tre anni | 2% |
| Oltre tre anni | 2% |
| Nessuna regola fissa | 39% |
Le percentuali degli orizzonti sommano al 101% perché i valori riportati sono arrotondati. Non dovrebbero essere riscalate e presentate come se fossero disponibili informazioni più precise. Più sostanzialmente, una copertura a cinque anni può essere inappropriata quando la quantità delle vendite fra cinque anni è altamente incerta. Il problema è la stima dell'esposizione, anche se è possibile ottenere un derivato con scadenza sufficientemente lunga.
I proprietari differiscono per diversificazione e preferenze di rischio. Una famiglia il cui patrimonio è concentrato in un'unica impresa può attribuire un valore diverso alla stabilità dei flussi di cassa rispetto a un fondo diversificato globalmente. Anche i dirigenti la cui remunerazione dipende dagli utili dichiarati possono non gradire sorprese sugli utili legate ai cambi. Il rischio valutario può essere rilevante per un'impresa e trascurabile rispetto ad altri rischi per un'altra. Differenze nell'elasticità della domanda, nella frequenza di aggiustamento dei prezzi, nei costi esteri e nella capacità di previsione rendono improbabile che percentuali di copertura identiche siano adatte a ogni impresa.
Quando la copertura aziendale può creare valore
In un mercato dei capitali ideale e privo di frizioni, modificare la struttura valutaria dei pagamenti dell'impresa non deve necessariamente creare valore per gli azionisti. Gli investitori che possono riprodurre autonomamente la copertura allo stesso costo possono scegliere la propria esposizione. Un'impresa con proprietari distribuiti nel mondo non ha inoltre un'unica valuta che rappresenti i consumi o le passività di ogni azionista. Utili stabili in euro possono comunque essere volatili in dollari per un investitore statunitense. La copertura non è quindi giustificata semplicemente affermando che tutta la volatilità è indesiderabile.
Le frizioni del mondo reale modificano l'argomento. Le difficoltà finanziarie sono costose, e una perdita valutaria può causare la violazione di un covenant, un declassamento del rating o un finanziamento forzato a condizioni sfavorevoli. Stabilizzare i flussi di cassa operativi può aiutare a preservare il finanziamento degli investimenti con valore attuale netto positivo quando la finanza esterna è costosa. È la motivazione legata al finanziamento degli investimenti associata a Froot, Scharfstein e Stein: la copertura protegge la capacità di intraprendere progetti di valore, non semplicemente l'apparenza di utili regolari.
Anche le imposte possono contare quando i pagamenti fiscali attesi sono una funzione convessa del reddito, sebbene l'effetto dipenda dal sistema tributario effettivo, dalla compensazione delle perdite e da altre circostanze. Le imprese possono eseguire coperture a costi inferiori rispetto ai piccoli azionisti grazie alla scala e all'accesso al mercato. Dirigenti e azionisti con patrimoni concentrati possono essere scarsamente diversificati, creando sia ragioni per ridurre le difficoltà finanziarie sia problemi di agenzia legati a coperture eccessive volte a proteggere le proprie posizioni. Il valore di una copertura deve quindi essere valutato rispetto ai suoi costi e al suo effetto sulle decisioni reali dell'impresa.
Contratti a termine, opzioni e meccanismo di compensazione
Un contratto a termine fissa oggi il tasso al quale le valute saranno scambiate in una data futura. Un'impresa che prevede di ricevere dollari può accordarsi per venderli contro euro alla scadenza. Combinando l'incasso con la posizione a termine corta in dollari si ottiene:
Con USD 100 milioni e euro per dollaro, l'importo complessivo è di EUR 90 milioni. Se il cambio a pronti all'incasso è 0.82, il credito si converte in EUR 82 milioni e il contratto a termine contribuisce per EUR 8 milioni. Se il dollaro si rafforza a 0.98, il credito si converte in EUR 98 milioni e il contratto a termine perde EUR 8 milioni. La copertura elimina tanto il potenziale guadagno quanto la potenziale perdita intorno al cambio contrattuale. Una perdita sul derivato nel secondo scenario è il costo della certezza scelta in precedenza, non la prova che la copertura abbia fallito.
Un debito in valuta estera richiede la direzione opposta: un acquisto a termine di valuta estera. Il suo payoff è , che compensa l'aumento del pagamento non coperto . Un'opzione call sulla valuta estera offre il diritto di acquistare a un cambio di esercizio e pone quindi un tetto al pagamento, preservando il beneficio di una valuta estera meno cara. L'acquirente dell'opzione paga un premio per questa asimmetria. Un credito in valuta estera può invece essere protetto con una put su quella valuta.
I futures sono standardizzati e regolati attraverso la marginazione giornaliera; i contratti a termine sono generalmente accordi personalizzati fuori mercato, le cui condizioni di garanzia dipendono dal contratto. Entrambi possono creare fabbisogni di finanziamento prima del regolamento dell'esposizione commerciale. Le opzioni presentano un diverso profilo di premi e potenziali requisiti di margine a seconda che l'impresa le acquisti o le venda. Una politica di copertura dovrebbe distinguere l'acquisto di un'opzione che limita le perdite dalla vendita di opzioni che può aggiungere esposizioni che l'impresa non intendeva mai assumere.
Determinazione dei cambi a termine, coperture sul mercato monetario e costo di mantenimento
Un tasso di cambio a termine non è generalmente uguale al cambio a pronti odierno e non è semplicemente una previsione del futuro cambio a pronti. In un quadro semplificato di assenza di arbitraggio con capitalizzazione continua, tasso di interesse domestico , tasso di interesse estero e scadenza anni, la parità coperta dei tassi di interesse fornisce:
La quotazione rimane valuta domestica per valuta estera. Il differenziale dei tassi di interesse determina l'aggiustamento a termine perché detenere valuta estera comporta un costo di finanziamento o un rendimento di investimento in valuta estera. La formula ipotizza opportunità coerenti di indebitamento e investimento e prescinde da costi di transazione, effetti creditizi e base tra valute. Queste ipotesi spiegano il riferimento economico; le quotazioni osservate possono riflettere ulteriori frizioni di mercato.
Una copertura sul mercato monetario riproduce la stessa logica. Per coprire un incasso in valuta estera al tempo , si prende a prestito il suo valore attuale in valuta estera, si converte oggi tale importo in valuta domestica e si investe il ricavato domestico fino a . L'incasso effettivo rimborsa il prestito estero. Utilizzando i tassi continui indicati, il ricavato domestico è . La strategia utilizza capacità di indebitamento e modifica il bilancio, quindi un'equivalenza economica non rende ogni modalità di attuazione ugualmente conveniente.
Il principio correlato del costo di mantenimento si applica a un'attività di investimento che non genera redditi. Se può essere acquistata a e finanziata al tasso a capitalizzazione continua , un riferimento semplice è . Per un valore a pronti di EUR 80, un tasso di finanziamento annuo del 5% e consegna tra sei mesi, euro. Questo esempio esclude i redditi dell'attività, i costi di stoccaggio e i benefici della disponibilità fisica. Non deve essere confuso con la formula valutaria, nella quale il tasso di interesse estero svolge il ruolo di rendimento dell'attività detenuta.
Esposizione da conversione e costo di liquidità della copertura
Un'attività estera può tenere la propria contabilità in una valuta funzionale diversa dalla valuta di presentazione del gruppo. Convertire quei conti può modificare attività, passività e patrimonio netto dichiarati anche quando non avvengono vendite o trasferimenti di denaro. Se le attività nette denominate in dollari perdono valore in euro quando il dollaro si indebolisce, il patrimonio netto dichiarato del gruppo può diminuire. L'effetto conseguente sulla leva o su un covenant può contare anche se l'operatività locale della controllata resta invariata.
Secondo lo IAS 21, l'ordinaria conversione di un'attività estera in una diversa valuta di presentazione colloca generalmente le differenze di cambio risultanti nelle altre componenti di conto economico complessivo, o OCI, alle condizioni previste dal principio. Ciò è distinto dalla rideterminazione di un credito monetario in valuta estera nella valuta funzionale dell'entità stessa, nella quale le differenze di cambio confluiscono generalmente nell'utile o nella perdita d'esercizio. Trattare ogni variazione contabile in valuta estera come lo stesso tipo di esposizione da conversione oscura questa distinzione.
Coprire un investimento netto può creare un disallineamento tra liquidità realizzata e guadagni contabili non realizzati. Si supponga che l'apprezzamento del dollaro aumenti di EUR 1 miliardo il valore convertito in euro delle attività nette di una controllata. Una copertura corta in dollari destinata a compensare tale aumento può richiedere un regolamento in denaro o garanzie, anche se la controllata non ha distribuito alcuna liquidità. La compensazione contabile può essere efficace mentre la capogruppo affronta un fabbisogno di liquidità. Questo è uno dei motivi per cui alcune esposizioni da conversione rimangono non coperte.
Affermare che l'esposizione da conversione non incida mai sugli utili o non venga mai coperta è eccessivo. Dismissioni, saldi da transazioni, diverse circostanze relative alla valuta funzionale e relazioni di copertura designate possono modificare il trattamento contabile. Soprattutto, un'impresa può voler proteggere un coefficiente patrimoniale o la capacità di indebitamento anziché il profitto corrente. La decisione dovrebbe identificare l'obiettivo rilevante e la liquidità necessaria a sostenere la copertura durante movimenti valutari avversi.
Perché abbinare attività e passività estere non stabilizza ogni rapporto
Indebitarsi nella valuta delle attività estere può ridurre la sensibilità delle attività nette. Se attività e passività in dollari sono di uguale importo, una variazione del loro comune tasso di conversione in euro lascia pressoché invariato il loro contributo netto al patrimonio. Tuttavia, gli importi lordi di bilancio possono comunque espandersi. Mantenendo costante il patrimonio netto, un aumento delle attività totali accresce la leva misurata come rapporto attività/patrimonio netto e riduce il coefficiente patrimoniale misurato come rapporto patrimonio netto/attività.
Questa distinzione si applica anche al coefficiente di leva finanziaria regolamentare. In quel contesto il numeratore è il capitale Tier 1 definito normativamente e il denominatore è una misura regolamentare dell'esposizione, non semplicemente le attività contabili. Una valuta estera più forte può aumentare il denominatore anche quando attività e passività abbinate si compensano economicamente. È quindi essenziale dichiarare se “maggiore leva” significhi un multiplo attività/capitale più elevato oppure un rapporto capitale/esposizione più basso.
Un esempio storico è la rendicontazione di Deutsche Bank del primo trimestre 2015: l'esposizione per la leva finanziaria era di EUR 1,549 miliardi al 31 marzo 2015, con un aumento di EUR 104 miliardi rispetto alla fine del 2014, attribuito quasi interamente ai movimenti dei tassi di cambio. I dati illustrano come la conversione valutaria possa incidere su un denominatore regolamentare. Non mostrano che la banca abbia subito una perdita di EUR 104 miliardi e non dovrebbero essere interpretati come una misura di bilancio attuale.
Strumenti in valuta estera e valutazione contabile
La classificazione contabile determina come le variazioni dei prezzi e le differenze di cambio entrano nei prospetti, ma le etichette di portafoglio bancario e portafoglio di negoziazione non risolvono da sole ogni questione di valutazione. Secondo gli IFRS, uno strumento detenuto per la negoziazione è normalmente valutato al fair value con imputazione a conto economico. Il suo valore in valuta domestica può cambiare a causa del prezzo dello strumento in valuta estera e del tasso di cambio. Entrambe le componenti contano anche quando il pagamento contrattuale dell'emittente rimane invariato.
Un titolo di Stato in valuta estera che soddisfa i requisiti per il trattamento al costo ammortizzato secondo l'IFRS 9 è diverso. Una pura variazione dei rendimenti di mercato non ridetermina di per sé il suo valore contabile al nuovo prezzo di mercato. Continuano ad applicarsi la contabilizzazione al tasso di interesse effettivo, i requisiti sulle perdite creditizie attese e la rideterminazione valutaria. In quanto elemento monetario, è normalmente convertito al cambio di chiusura secondo lo IAS 21, con differenze di cambio generalmente rilevate a conto economico, fatte salve specifiche eccezioni. “Detenuto fino alla scadenza” non è quindi un motivo per ignorare i movimenti dei tassi di cambio.
I bilanci bancari tedeschi redatti secondo l'HGB richiedono un'analisi separata. L'articolo 340e(3) richiede che gli strumenti finanziari nel portafoglio di negoziazione siano valutati al fair value al netto di una deduzione per il rischio. Ciò è diverso da una regola generale che rileva tutte le perdite ma mai i guadagni non realizzati. Per le altre attività, contano la classificazione e le disposizioni di valutazione pertinenti. La conversione valutaria deve poi essere considerata separatamente: l'articolo 256a prevede una regola basata sul cambio a pronti di chiusura, mentre l'articolo 340h contiene disposizioni specifiche per le banche relative a posizioni appositamente coperte nella stessa valuta.
Un'affermazione generale secondo cui un'obbligazione estera a lungo termine di una banca tedesca non sarebbe influenzata dalle variazioni dei tassi di cambio, salvo una perdita durevole di valore, è quindi inaffidabile. Valutazione dell'attività, conversione valutaria, scadenza e corrispondenza delle valute sono parti separate dell'analisi. Il risultato contabile dovrebbe inoltre essere distinto dall'esposizione economica: un valore contabile stabile non significa che la posizione possa essere venduta a quell'importo o che i suoi flussi di cassa futuri siano privi di rischio in valuta domestica.
Riferimenti contabili: IAS 21; HGB articolo 340e; HGB articolo 256a; HGB articolo 340h.
Esposizione economica e flessibilità operativa
L'esposizione economica riguarda i cambiamenti nei flussi di cassa futuri e nel valore dell'impresa causati dai movimenti valutari, compresi gli effetti non collegati a un credito o debito contabilizzato. Un produttore europeo di motociclette può essere esposto allo yen anche se vende poche motociclette in Giappone e fattura quasi nulla in yen. I concorrenti giapponesi sostengono costi importanti in yen. Il deprezzamento dello yen può migliorare la loro capacità di ridurre i prezzi all'estero, mettendo sotto pressione i volumi o i margini del produttore europeo. L'apprezzamento dello yen può invertire parte di tale vantaggio competitivo.
L'esempio delle motociclette BMW illustra questo meccanismo al mutare delle condizioni competitive: una base di costi prevalentemente domestica non elimina l'esposizione alle valute dei concorrenti esteri. Una ricostruzione storica completa considererebbe anche tecnologia, qualità del prodotto e strategia di mercato, quindi i tassi di cambio non dovrebbero essere presentati come l'unica spiegazione di decenni di risultati competitivi. La distinzione essenziale è tra flussi di cassa valutari diretti e sensibilità competitiva indiretta.
La copertura operativa modifica la struttura dell'impresa. La produzione e i costi del lavoro possono essere localizzati più vicino ai mercati che generano ricavi. Gli approvvigionamenti possono spostarsi verso fornitori nella valuta rilevante, e contratti di fornitura più brevi possono preservare la flessibilità. Mantenere la capacità di trasferire la produzione tra sedi crea un'opzione reale: la dirigenza può reagire alle condizioni future anziché impegnarsi irrevocabilmente in un'unica struttura di costo. Tale flessibilità ha costi, tra cui capacità inutilizzata e complessità organizzativa.
Anche il finanziamento può essere abbinato a entrate operative durature attraverso debito in valuta estera o swap valutari. Tuttavia, un derivato finanziario è solitamente legato a un importo nominale e a un orizzonte fissi, mentre l'esposizione economica dipende da prezzi, quantità e risposte competitive mutevoli. Una copertura ampia basata su una previsione di vendite a lungo termine poco solida può aumentare il rischio anziché ridurlo. L'analisi di scenario dovrebbe quindi esaminare la risposta dell'impresa, non limitarsi a convertire meccanicamente una previsione fissa di flussi di cassa a tassi diversi.
Restrizioni ai trasferimenti e cambiamenti dei regimi valutari
La convertibilità della valuta e la possibilità di trasferire denaro sono distinte dal tasso di cambio stesso. Una controllata può ottenere profitti all'estero mentre controlli sui capitali, restrizioni amministrative o decisioni politiche ne impediscono la distribuzione alla capogruppo. Le preoccupazioni riportate sul trasferimento dei profitti dalla Cina illustrano questa distinzione. Un derivato che fissa il tasso di conversione non fornisce necessariamente accesso legale alla liquidità sottostante né il permesso di rimpatriarla.
Anche i regimi valutari possono cambiare bruscamente. La storia del franco svizzero illustra sia la domanda di beni rifugio durante le tensioni finanziarie sia il rischio di presumere che una politica ufficiale di cambio persista. La rimozione, da parte della Banca nazionale svizzera, del tasso di cambio minimo rispetto all'euro nel gennaio 2015 ha causato un brusco adeguamento dei prezzi. Un periodo di bassa volatilità osservata sotto un determinato regime di politica valutaria può quindi sottostimare le perdite possibili quando quel regime cambia.
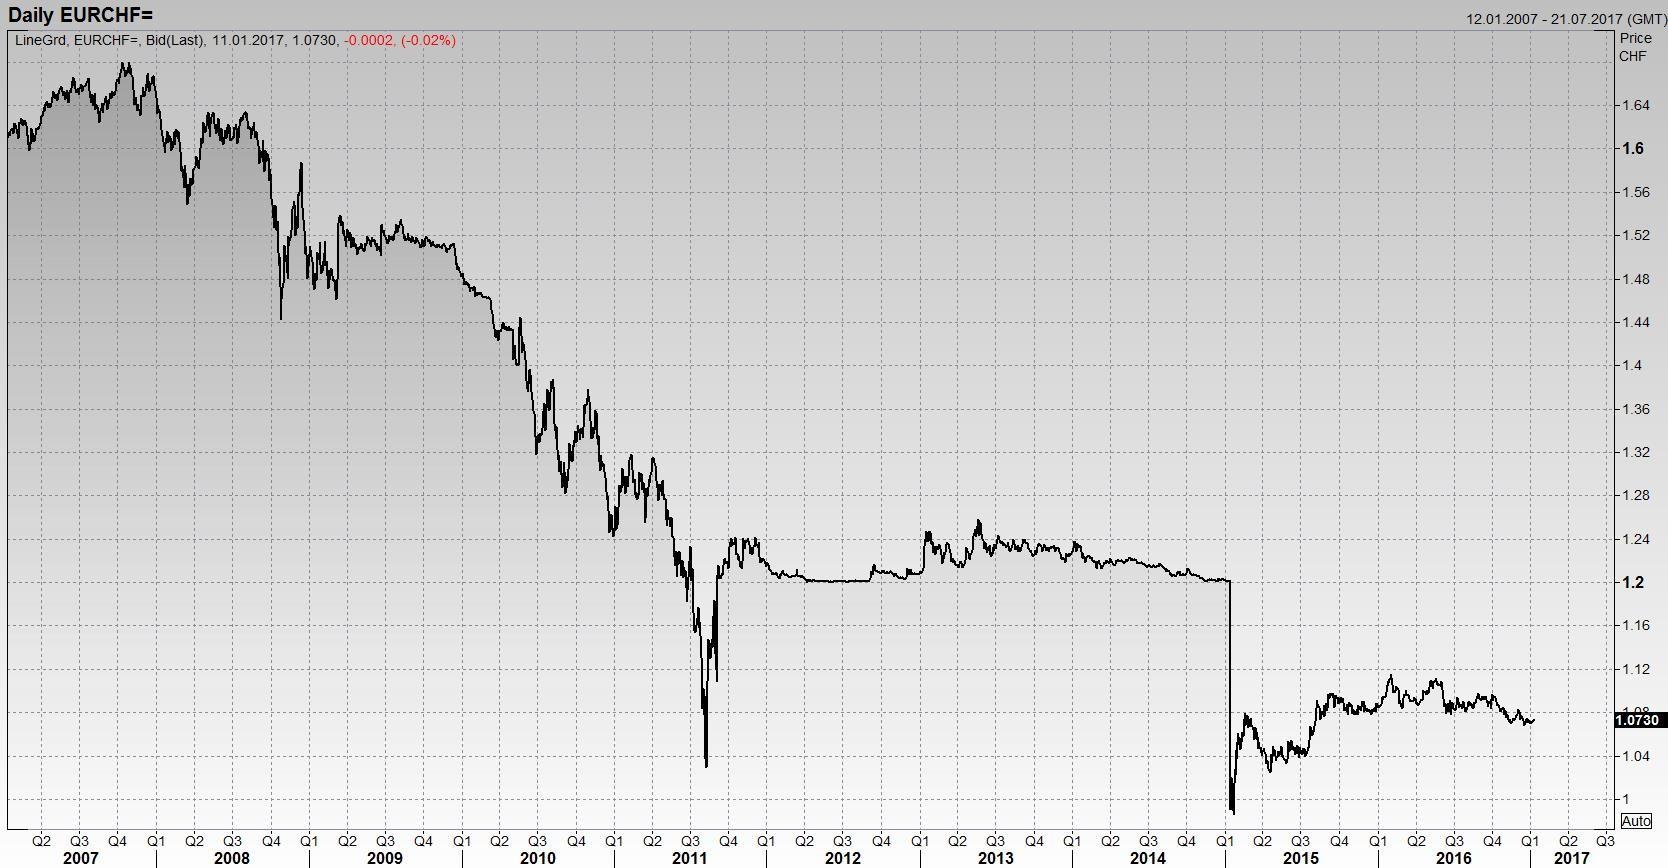
Questi rischi richiedono controlli ulteriori rispetto a una stima statistica basata sui rendimenti recenti. La tesoreria dovrebbe considerare l'accesso alle valute, le entità giuridiche, i canali di regolamento e la possibilità che i mercati diventino discontinui. La pianificazione della liquidità deve prevedere richieste avverse di garanzie o la necessità di ottenere valuta quando non sono disponibili condizioni ordinarie di negoziazione.
Fonte storica: SNB, discontinuation of the minimum exchange rate, 15 January 2015.
La decisione di Lufthansa sull'acquisto di aeromobili
Il caso Lufthansa riguarda una decisione presa nel gennaio 1985 di acquistare 20 Boeing 737 per USD 500 milioni, pagabili circa un anno dopo. Il dollaro si era apprezzato considerevolmente rispetto al marco tedesco. La questione centrale era come gestire il costo in marchi di un pagamento fisso in dollari preservando la capacità della compagnia aerea di finanziare i propri aeromobili. Ritenere che il dollaro apparisse caro non garantiva che sarebbe sceso prima del regolamento.
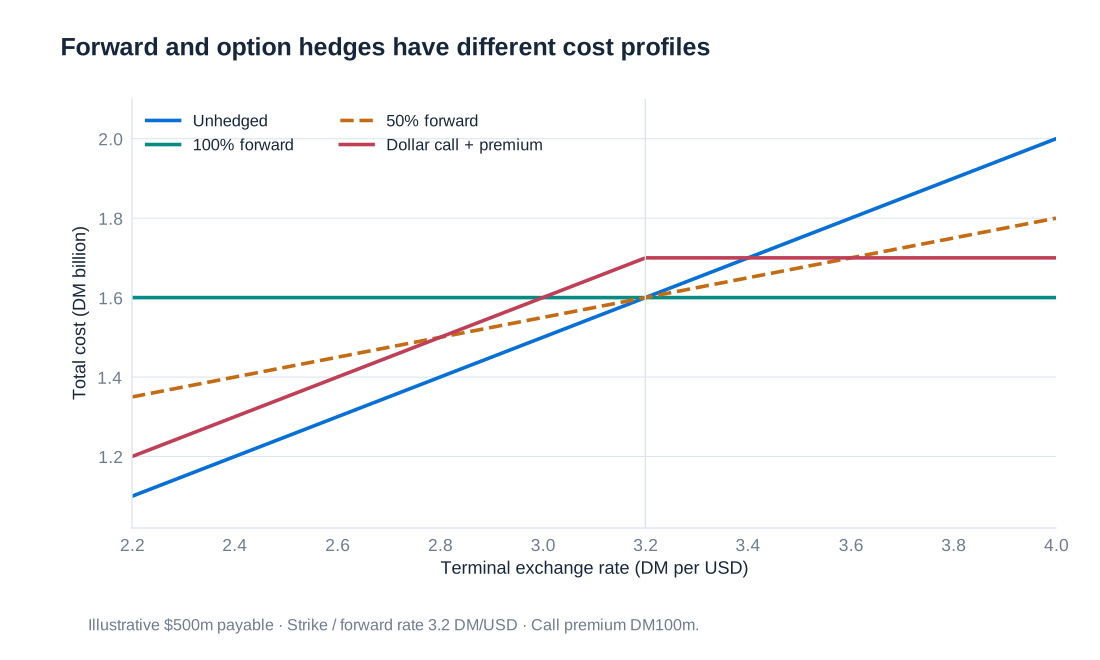
Per un confronto numerico trasparente, sia il tasso di cambio finale in marchi tedeschi per dollaro, si assuma un cambio a termine di DM 3.2 per dollaro e si confrontino quattro strategie: nessuna copertura, copertura integrale a termine, copertura per metà a termine e un'opzione call sui dollari. Per l'esempio con l'opzione, si assumano un prezzo di esercizio di DM 3.2 e un premio totale di DM 100 milioni. Il premio è un dato illustrativo esplicito; il suo costo di finanziamento viene ignorato affinché il confronto dei payoff rimanga chiaro.
Con milioni di dollari, il pagamento non coperto è . Una copertura integrale a termine lo fissa a milioni di marchi. Una copertura per metà fissa USD 250 milioni a 3.2 e acquista i restanti USD 250 milioni a pronti. Una call sul dollaro consente l'acquisto al minore tra il cambio a pronti e il prezzo di esercizio, ma richiede il premio. In miliardi di DM, i quattro costi totali sono:
| Cambio finale DM per USD | Non coperto | Copertura integrale a termine | Copertura per metà a termine | Opzione call comprensiva del premio |
|---|---|---|---|---|
| 2.2 | 1.10 | 1.60 | 1.35 | 1.20 |
| 2.4 | 1.20 | 1.60 | 1.40 | 1.30 |
| 2.6 | 1.30 | 1.60 | 1.45 | 1.40 |
| 2.8 | 1.40 | 1.60 | 1.50 | 1.50 |
| 3.0 | 1.50 | 1.60 | 1.55 | 1.60 |
| 3.2 | 1.60 | 1.60 | 1.60 | 1.70 |
| 3.4 | 1.70 | 1.60 | 1.65 | 1.70 |
| 3.6 | 1.80 | 1.60 | 1.70 | 1.70 |
| 3.8 | 1.90 | 1.60 | 1.75 | 1.70 |
| 4.0 | 2.00 | 1.60 | 1.80 | 1.70 |
La copertura integrale a termine elimina l'incertezza del cambio in questo calcolo semplificato. La copertura per metà lascia metà della pendenza della curva del costo non coperto. L'opzione pone un tetto al totale di DM 1.7 miliardi, mantenendo i guadagni derivanti da un dollaro meno caro, tenuto conto del premio. La protezione sul dollaro è una call sui dollari, che equivale a una put sui marchi nella descrizione valutaria reciproca; chiamarla put sul dollaro invertirebbe la protezione.
Protezione ex ante e rimpianto ex post
Il dollaro è successivamente sceso da circa DM 3.2 a DM 2.2. Acquistare USD 500 milioni al nuovo cambio a pronti sarebbe costato DM 1.1 miliardi anziché DM 1.6 miliardi. Una copertura per metà a termine a 3.2 genera una perdita sul derivato di milioni di marchi rispetto al cambio a pronti, lasciando un costo complessivo di DM 1.35 miliardi. La copertura rinuncia a metà del movimento valutario favorevole in cambio della protezione di metà del pagamento contro un movimento sfavorevole.
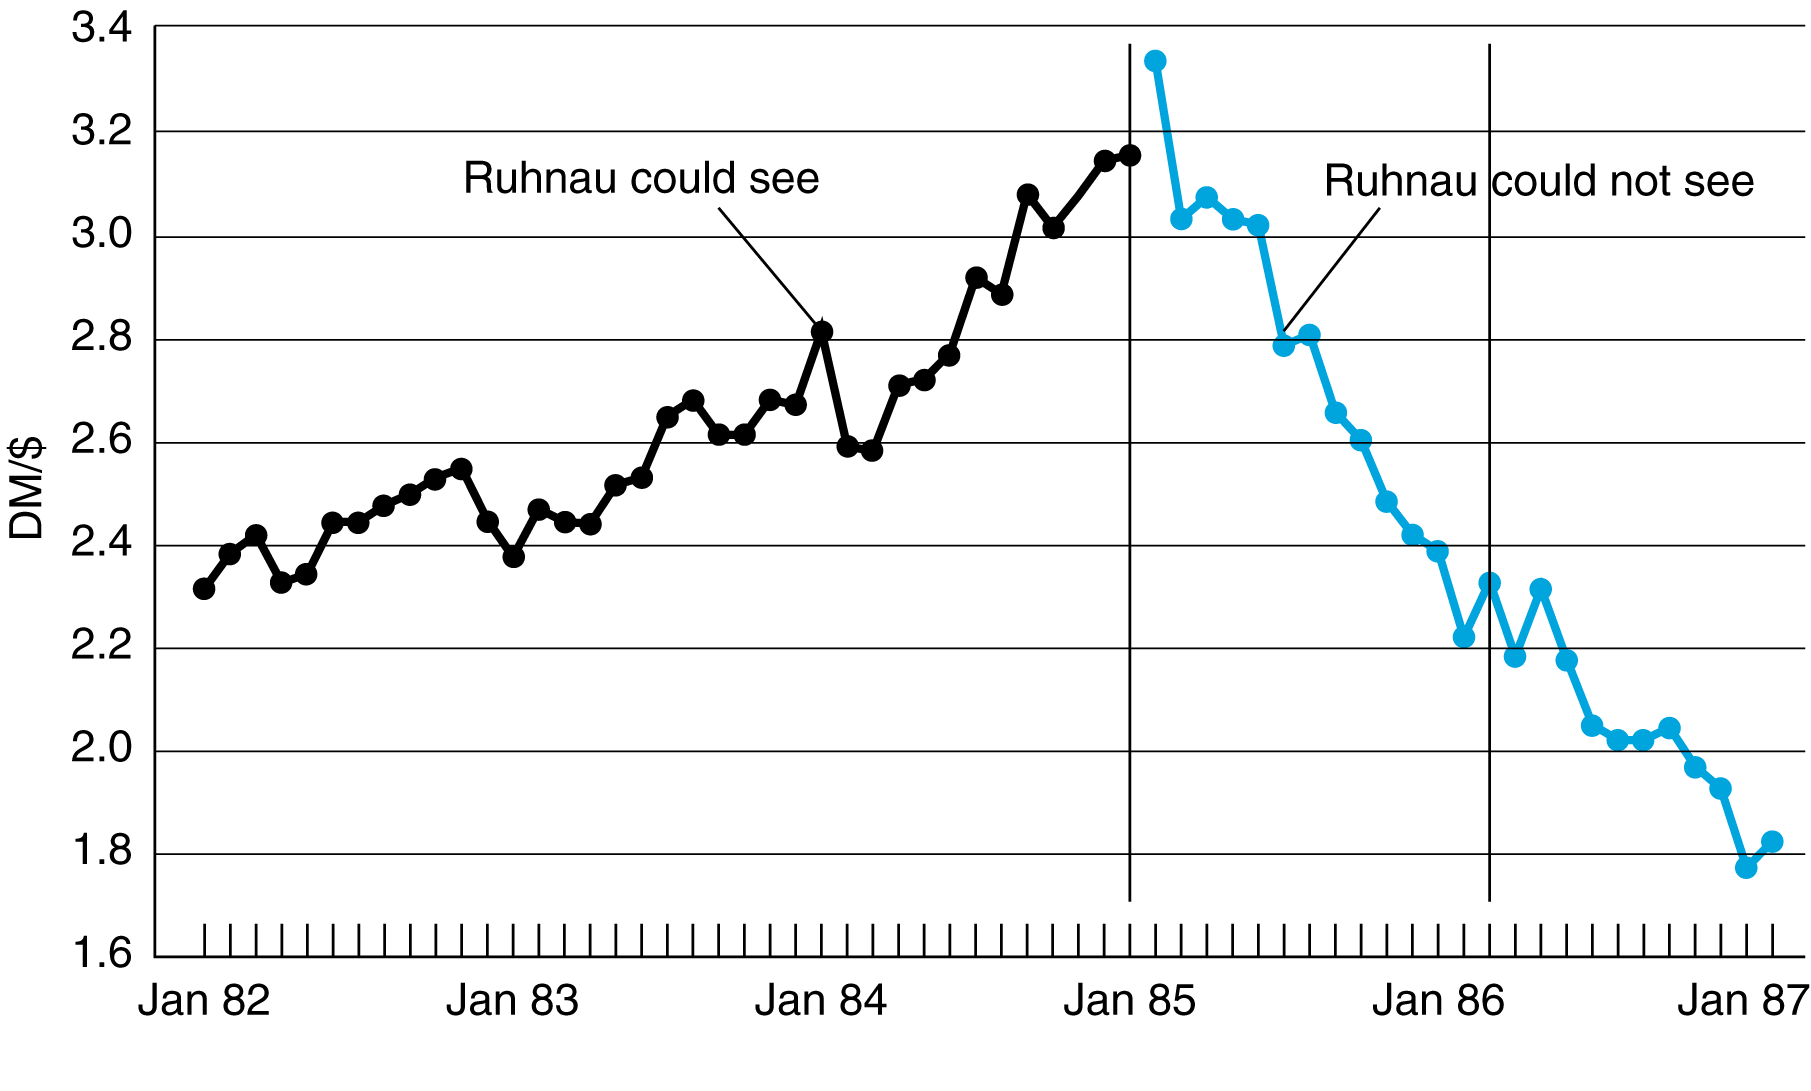
Una critica basata soltanto sulla perdita realizzata sul contratto a termine ignora lo scopo originario della decisione. Se il dollaro fosse salito a DM 4, la copertura per metà avrebbe guadagnato DM 200 milioni e ridotto il costo a pronti di DM 2 miliardi a DM 1.8 miliardi. Una valutazione ex ante appropriata esamina se l'esposizione, la certezza e il costo scelti fossero adatti agli obiettivi della compagnia aerea utilizzando le informazioni disponibili all'epoca. La strategia non deve necessariamente essere ottimale soltanto perché era una copertura, ma il senno di poi sulla direzione del dollaro non è un criterio di performance sufficiente.
Il caso mette in evidenza anche la governance. La dirigenza e il consiglio di sorveglianza devono concordare se l'obiettivo sia fissare un budget di investimento, proteggere i flussi di cassa, stabilizzare gli utili contabili o esprimere un'opinione sulla valuta. Una copertura parziale può essere sensata nell'ambito di una politica definita, ma appare arbitraria quando nessuno sa spiegare perché sia stata scelta quella proporzione. Una rendicontazione chiara dovrebbe distinguere il risultato del derivato, il costo dell'acquisto sottostante e l'esito complessivo.
Perché gli aeromobili e la copertura possono incidere diversamente sugli utili
L'acquisto di un aeromobile scambia normalmente liquidità con un'attività non finanziaria rilevata al costo di acquisto. In un esempio semplificato di rilevazione iniziale, tale operazione non produce immediatamente un utile o una perdita operativa. Un aeromobile meno caro lascia più liquidità e un costo dell'attività iscritto più basso; non crea necessariamente un guadagno contabile del periodo corrente pari al risparmio valutario. L'ammortamento e gli effetti delle valutazioni successive si verificano in seguito.
| Voce | Prima dell'acquisto | Acquisto a DM 4 per USD | Acquisto a DM 2 per USD |
|---|---|---|---|
| Liquidità | 2 | 0 | 1 |
| Nuovi aeromobili | 0 | 2 | 1 |
| Altre attività | 8 | 8 | 8 |
| Totale attività | 10 | 10 | 10 |
| Debiti | 5 | 5 | 5 |
| Patrimonio netto | 5 | 5 | 5 |
Questo stato patrimoniale esclude deliberatamente il regolamento dei derivati e il successivo ammortamento. Una copertura a termine del 50% di USD 500 milioni a 3.2 produce un guadagno di DM 0.2 miliardi se il cambio finale è 4, e una perdita di DM 0.3 miliardi se è 2. Senza un trattamento contabile che allinei adeguatamente la copertura all'esposizione, il risultato del derivato può entrare negli utili mentre la differenza nel prezzo di acquisto si riflette nel valore contabile degli aeromobili. La compensazione economica e i tempi degli utili dichiarati possono quindi differire.
La moderna contabilizzazione delle operazioni di copertura affronta specifici disallineamenti quando sono soddisfatti i requisiti di designazione, documentazione ed efficacia; non è automatica semplicemente perché la dirigenza definisce un'operazione come copertura. Né si dovrebbe utilizzare un caso storico per affermare che nel 1986 non esistesse in nessun luogo alcuna forma di contabilizzazione delle coperture. L'insegnamento duraturo è analizzare sia la protezione economica sia la rappresentazione contabile prima di stipulare l'operazione.
Costruire una politica valutaria complessiva
Una politica valutaria aziendale parte dalle decisioni operative che generano rischio: mercati serviti, localizzazione delle attività e valute utilizzate per prezzi e finanziamenti. Definisce poi quali esposizioni da transazione, da conversione ed economiche contano, con quale attendibilità possono essere previste, gli orizzonti da coprire e le percentuali di copertura consentite. La scelta degli strumenti segue questi obiettivi anziché precederli.
I limiti possono essere espressi attraverso esposizioni nominali, Value at Risk, Cash Flow at Risk o Earnings at Risk, a seconda della grandezza che l'impresa cerca di proteggere. Coperture operative, indebitamento in valuta estera, operazioni sul mercato monetario e derivati dovrebbero essere considerati insieme. La tesoreria necessita inoltre di un processo per aggiornare le esposizioni, finanziare le garanzie, gestire i limiti di controparte e le eccezioni. Una politica che riduce la volatilità valutaria dichiarata creando al contempo un fabbisogno di cassa ingestibile ha risolto il problema sbagliato.
L'esposizione da transazione è spesso la più semplice da coprire perché importo e data possono essere identificati. L'esposizione da conversione richiede particolare attenzione alla differenza tra guadagni contabili e liquidità disponibile. L'esposizione economica è spesso rilevante, ma si abbina meno direttamente a derivati con nozionale fisso. L'obiettivo complessivo è una relazione coerente tra l'operatività dell'impresa, la sua capacità finanziaria e il rischio valutario scelto, con una posizione complessiva comprensibile ai responsabili della supervisione.