
Regimi finanziari, capitalizzazione e tassi
Regime dell’interesse semplice
Il regime dell’interesse semplice è caratterizzato dall’ipotesi che l’interesse maturato sia proporzionale al capitale impiegato e alla durata dell’impiego, cioè si suppone di adottare per le operazioni di scambio la seguente legge
- I rappresenta l’interesse maturato,
- i è una costante di proporzionalità,
- C esprime l’ammontare del capitale impiegato,
- t è la durata dell’impiego.
Per t =1, cioè per un periodo di tempo di ampiezza unitaria, e C =1 euro si ha che la costante di proporzionalità i rappresenta proprio l’interesse. Pertanto, la costante di proporzionalità i ha le caratteristiche di un tasso unitario di interesse. Si osservi che nel paragrafo precedente si è indicato con i il tasso di rendimento che si ottiene impiegando il capitale C dall’epoca iniziale 𝑡0=0 fino all’epoca finale t. Le due grandezze, pur presentando evidenti analogie, non vanno confuse. Se si opera con un tasso di interesse unitario i espresso su base annua, anche il tempo t deve essere espresso in anni. Se il tempo è invece espresso in mesi (m), si ha t =m/12 e l’espressione per il calcolo degli interessi diviene:
Se il tempo è espresso in giorni (g), si ha t = g/365 e l’espressione per il calcolo degli interessi diviene
365 se si adotta la convenzione dell’anno civile (detta anche regola attuale/attuale).
360 se si adotta la convenzione dell’anno commerciale (detta anche regola 30/360). A volte viene anche utilizzata una regola del tipo attuale/360.
Dalla relazione 𝑰 = 𝑪 𝒊 𝒕 con calcoli elementari si può trovare il montante M del capitale impiegato C, il valore attualizzato del montante, V, e lo sconto D sul montante:
1 + 𝑖𝑡 Queste due ultime relazioni sono dette rispettivamente legge di capitalizzazione e di attuazione semplice
Dall’equazione M = 𝐶 (1 + 𝑖𝑡) si osserva che il montante nel regime di interesse semplice si evolve nel tempo lungo una retta di intercetta C e coefficiente angolare Ci. Andamento del montante di interesse semplice al tasso di interesse annuo del 10%.
Regime dell’interesse composto
Il regime finanziario più importante e più utilizzato è il regime dell’interesse composto. Per comprendere come agisce tale regime, si supponga di impiegare per n anni un capitale C in regime di interesse semplice al tasso annuo i. Si supponga anche di poter ritirare il capitale o depositarne altro sul medesimo conto in qualsiasi momento alle stesse condizioni. Confrontiamo le due seguenti strategie alternative relative all’impiego dello stesso capitale iniziale C:
- si lascia tale capitale impiegato fino alla scadenza, senza interruzioni temporali, in regime dell’interesse semplice;
- si ritira il montante del proprio capitale alla fine di ogni anno per reimpiegarlo immediatamente per un altro anno allo stesso tasso di interesse.
- Con prelevamento e reimpiego immediato:
Si osservi che dopo alcuni anni la differenza fra i montanti ottenuti con le due strategie può diventare anche molto rilevante.
Ad esempio, dopo 10 anni, se C =10000 euro e il tasso di interesse è del 10% la prima strategia fornisce un montante di 20000 euro mentre con la seconda strategia il montante è di 25937.42 euro. La motivazione di questa differenza è evidente: con la seconda strategia alla fine di ogni periodo gli interessi vengono capitalizzati (uniti al capitale), e in tal modo dal giorno successivo iniziano a loro volta a produrre interessi, mentre nel regime dell’interesse semplice che dà origine alla prima strategia gli interessi in ogni periodo sono sempre calcolati sul capitale iniziale.
Il regime dell’interesse composto prevede che il montante di un capitale C, impiegato per un periodo di tempo t al tasso annuo i, sia calcolato mediante la legge ed è caratterizzato dalla proprietà che l’interesse viene capitalizzato alla fine di ciascun periodo e produce a sua volta interesse nei periodi successivi. Il calcolo dell’interesse e del valore attuale è immediato:
L’ equazione 𝑀= 𝐶 (1 + 𝑖)𝑡 evidenzia che il montante nel regime di interesse composto è una funzione esponenziale del tempo di base 1+i.
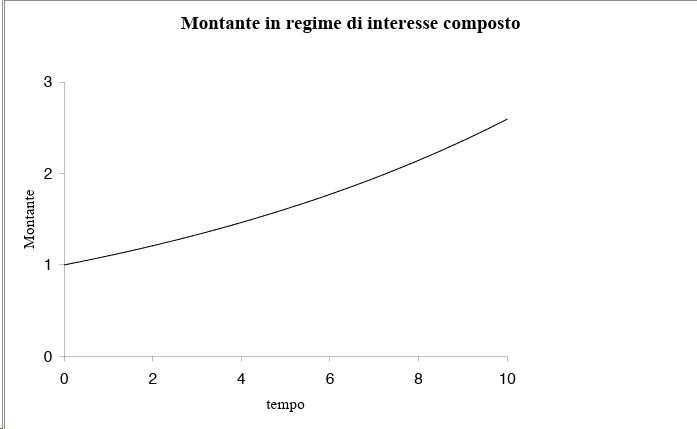
euro in regime di interesse composto al tasso di interesse annuo del 10%.
Capitalizzazione mista
Nella pratica bancaria viene spesso utilizzata una legge di capitalizzazione di tipo misto, in cui gli interessi sono capitalizzati periodicamente in corrispondenza di epoche fisse (ad esempio, nel caso di capitalizzazione annua, il 31 dicembre di ciascun anno), indipendentemente dall’epoca in cui l’operazione ha avuto inizio, mentre all’interno di ciascun periodo viene utilizzata la capitalizzazione semplice.
Confronto tra regimi finanziari
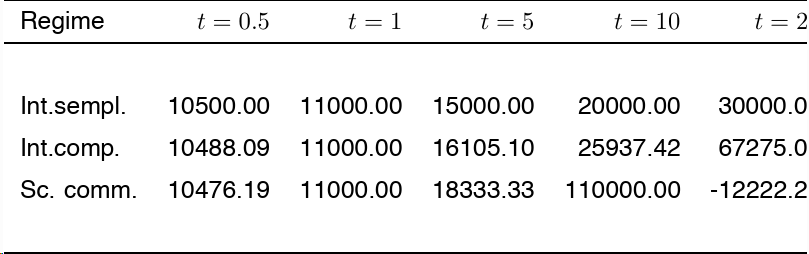
Analizziamo ora se per il creditore o per il debitore sia più vantaggiosa l’applicazione di una legge finanziaria piuttosto di un’altra, a parità di tasso uniperiodale di interesse o di sconto. La tabella 1.2 riporta il montante che si ottiene con i regimi di interesse semplice, di interesse composto e di sconto commerciale in corrispondenza di alcune epoche temporali; in questo esempio il capitale iniziale è di 10000 euro e il tasso di interesse è il 10% su base annua. Si osservi che il tasso di sconto utilizzato nel regime dello sconto commerciale è il tasso di sconto corrispondente a i =10%, cioè 𝑑 = 𝑖/(1 + 𝑖) = 0.1/1.1= 9.09091%.
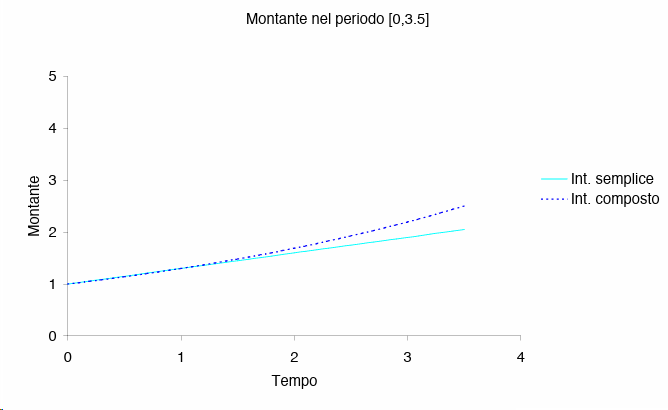
Dall’esempio riportato nella tabella si può osservare che il montante di importo più elevato non si ottiene sempre con lo stesso regime. Si può inoltre osservare che le differenze sono abbastanza lievi per durate brevi e divengono più marcate per durate più lunghe. L’interesse semplice per tempi brevi è più alto di quello composto, tale differenza viene meno all’aumentare del tempo. Cominciamo con il confrontare il montante nel caso delle capitalizzazioni semplice e composta. Le funzioni che descrivono il montante nel regime di interesse semplice e in quello di interesse composto sono:
Tali funzioni coincidono per t =0 e per t =1. La funzione 𝑀𝑆(𝑡) è lineare affine, mentre 𝑀𝐶(𝑡) è di tipo esponenziale con base maggiore di uno e quindi convessa. Pertanto
Confronto tra valori attuali
Passando poi a considerare il valore attuale di un montante M a parità di tasso annuo di sconto, sviluppando argomentazioni del tutto simili alle precedenti, si può provare che:
𝑉𝑆(𝑡), 𝑉𝐶(𝑡),𝑉𝐷(𝑡) rappresentano le funzioni valori attuali nei tre regimi finanziari dell’interesse semplice, dell’interesse composto e dello sconto commerciale.
Tassi equivalenti
Talvolta in un’operazione di scambio invece di specificare il tasso annuo di interesse (o di sconto) viene concordato fra le parti un tasso di interesse relativo a un periodo diverso dall’anno, normalmente relativo a una frazione di anno. Indicato con r il tasso di interesse annuo, il tasso di interesse relativo a 1-simo di anno viene rappresentato con 𝑟𝑚. Ad esempio, con 𝑟2 si indica il tasso semestrale (oppure 𝑟𝑠), con 𝑟4 il tasso trimestrale (oppure 𝑟𝑞) e con 𝑟12 il tasso mensile. Due tassi di interesse 𝑟𝑚 e 𝑟𝑛 si dicono equivalenti se in corrispondenza dello stesso intervallo temporale, ad esempio in un anno, producono lo stesso interesse.
Frequenze di capitalizzazione
Supponiamo di investire un importo C per un anno e di capitalizzare gli interessi periodicamente (e reinvestire gli interessi) m volte durante l’anno a un tasso effettivo: 𝑟𝑚 𝑚 dove 𝑟𝑚 è il tasso nominale annuo capitalizzato m volte. Il valore terminale di questo investimento è: 𝐶(1 + 𝑟𝑚 𝑚) 𝑚
Qual è il tasso annuo equivalente 𝑟1 capitalizzato una sola volta? Dobbiamo imporre 𝐶(1 + 𝑟𝑚 𝑚) 𝑚
che darà
𝑟𝑚 𝑚) 𝑚 −1 In generale, se vogliamo confrontare la capitalizzazione 𝑚1 rispetto a 𝑚2 volte durante l’anno, dobbiamo imporre: 𝐶(1 + 𝑟𝑚1 𝑚1) 𝑚1
Il tasso annuo capitalizzato 𝑚1 volte equivalente a un tasso annuo capitalizzato 𝑚2 volte dato da
Nota che per 𝑚1 = 1 questo si riduce al caso precedente.
Considera ora il caso di un investimento che paga un tasso r, capitalizzato m volte durante l’anno. Il valore terminale è
Il tasso limite 𝑟∞ per 𝑚→∞ è chiamato tasso di capitalizzazione continua e indicato come 𝑟𝑐. Quindi per trovare un tasso 𝑟𝑐 capitalizzato continuamente equivalente ad un tasso 𝑟𝑚 capitalizzaro m volte in un anno dobbiamo imporre
Anatocismo: concetto finanziario
Per anatocismo si intende la produzione di interessi su interessi già maturati. Dal punto di vista matematico il fenomeno è collegato alla capitalizzazione composta e alla periodicità con cui gli interessi vengono incorporati nel capitale. La disciplina giuridica dei rapporti bancari è cambiata più volte nel tempo; il manuale mantiene quindi il concetto finanziario senza presentare come attuale una specifica regola normativa storica.