
Fondamenti di matematica finanziaria
Definizioni fondamentali
Di cosa si occupa la matematica finanziaria? La matematica finanziaria è una branca della matematica che si occupa di modellizzare e risolvere problemi finanziari utilizzando strumenti matematici e statistici. La matematica finanziaria gioca un ruolo cruciale nel fornire strumenti analitici e metodologie per prendere decisioni finanziarie informate e per gestire efficacemente i rischi nei mercati finanziari.
Principali concetti e strumenti
- Valutazione degli investimenti: valutazione della redditività degli investimenti attraverso concetti come il valore attuale netto (VAN), il tasso di rendimento interno (TIR) e il periodo di recupero dell’investimento.
- Ammortamento finanziario: procedimento con cui un debito viene rimborsato nel tempo mediante rate composte da quota capitale e quota interessi. È distinto dall’ammortamento contabile dei beni strumentali.
- Rendite: calcolo del valore attuale di una rendita, nonché nel calcolo della rata periodica dei pagamenti in base al tasso di interesse e alla durata della rendita. Questi calcoli sono utilizzati per valutare le pensioni, le rate di mutuo, i leasing, gli investimenti a reddito fisso e molti altri strumenti finanziari che coinvolgono flussi di cassa periodici nel tempo
- Teoria del portafoglio: Questa area si occupa di come diversificare gli investimenti per ridurre il rischio e massimizzare il rendimento, utilizzando tecniche matematiche come l’allocazione ottimale degli asset.
- Derivati finanziari: La matematica finanziaria è fondamentale per la valutazione e la gestione dei derivati finanziari come futures e swap. Questi strumenti richiedono una comprensione avanzata della teoria dei prezzi e delle probabilità.
- Gestione del rischio: La matematica finanziaria fornisce strumenti per valutare e gestire il rischio finanziario attraverso l’utilizzo di modelli probabilistici come la teoria delle probabilità e l’analisi del valore in rischio (VaR).
Valore del denaro nel tempo: considerazioni introduttive
La Matematica Finanziaria si occupa della formulazione e dei calcoli connessi con le operazioni di scambio di importi monetari esigibili in epoche diverse: scambio e preferibilità fra importi monetari. Il vantaggio che deriva dal possesso di un bene e in particolare di una somma di denaro è strettamente collegato con l’epoca in cui tale bene è effettivamente disponibile. Per poter confrontare due importi di denaro, che supporremo siano espressi nella stessa unità di moneta, è necessario conoscere con esattezza gli istanti temporali in cui tali somme sono disponibili.
Prestazioni finanziarie
Il confronto viene effettuato non tanto fra somme di denaro, ma piuttosto fra prestazioni (situazioni) finanziarie, cioè fra coppie del tipo (S, t) nelle quali
- S rappresenta un importo monetario
- t rappresenta il preciso istante in cui tale importo è disponibile. Il grado di soddisfazione (utilità) di una situazione finanziaria dipende sia dalla consistenza dell’importo monetario, sia dall’epoca in cui tale importo è disponibile. Per convenzione S rappresenta la somma di denaro sia nel caso di entrata sia nel caso di uscita:
- S > 0 rappresenta un’entrata di importo S
- S < 0 rappresenta un’uscita di importo |S|
Ipotesi sulle preferenze
Supporremo che gli operatori prendano le proprie decisioni in conformità con le seguenti ipotesi fondamentali:
- la prestazione finanziaria (0, t) non fornisce alcuna “utilità” in qualunque epoca t; in altri termini, in qualunque epoca una somma di denaro nulla non produce alcun beneficio;
- (𝑺𝟏, t) è preferibile a (𝑺𝟐, t) per 𝑆1 > 𝑆2 (principio di non sazietà): “più denaro c’è meglio è”; in altri termini fra due prestazioni finanziarie che si riferiscono a due capitali esigibili alla stessa epoca si preferisce la prestazione con importo monetario maggiore;
- Sia 𝒕𝟏 < 𝒕𝟐 allora se S>0 (S, 𝒕𝟏) è preferibile a (S, 𝒕𝟐) pertanto fra due prestazioni finanziarie che si riferiscono ad uno stesso importo di denaro in entrata si preferisce quella che per prima prevede la disponibilità di tale importo, mentre le preferenze si invertono se gli importi si riferiscono a dei pagamenti; 4. qualsiasi somma di denaro comporta un grado di soddisfazione del tutto trascurabile se la sua disponibilità è molto lontana nel tempo
Operazione finanziaria semplice
Un’operazione finanziaria semplice consiste nello scambio tra due prestazioni finanziarie. Se si considerano ad esempio le prestazioni finanziarie (C, 𝑡0 =0) e (M, t>0), un’operazione finanziaria può prevedere che la somma C disponibile all’epoca 𝑡0=0 venga ceduta per un periodo di tempo di durata t e dia luogo all’introito della somma M all’epoca t. (C, 0) ↔︎ (M, t). L’importo M si dice valore capitalizzato o montante di C (il capitale).
Interesse
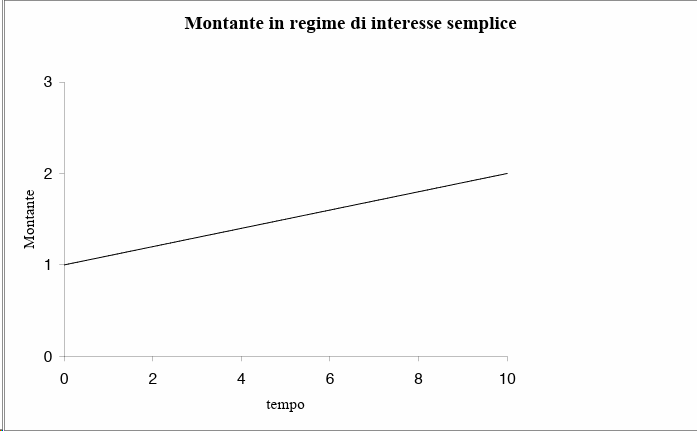
Se si richiede che l’impiego di un importo monetario debba essere remunerato (postulato di rendimento del denaro), come avviene in assenza di ogni fonte di rischio, si ha M > C cioè dove l’importo I > 0 rappresenta l’interesse (il rendimento) che si ottiene impiegando il capitale C dall’epoca iniziale 𝑡0 =0 fino all’epoca finale t. Il tasso d’interesse indica la grandezza della differenza tra montante e Equazione (2). è il tasso di interesse (o tasso di rendimento) dell’operazione finanziaria in oggetto relativamente all’intervallo temporale [0, t]. i è quindi a reddittività dell’operazione dato l’investimento iniziale.
Fattore di capitalizzazione
Equazione (3). rappresenta il fattore di capitalizzazione (o di montante). Il montante
Equazione (4). risulta proporzionale al capitale impiegato, il fattore di proporzionalità essendo rappresentato dal fattore di capitalizzazione che è il montante prodotto dal capitale unitario.
Tasso di interesse
Si noti che se
- i > 0, allora si ha M> C, I > 0, u > 1
- se i =0, allora si ha M = C, I =0, u =1.
- Se si accettano le ipotesi 1) – 4) non si può avere i < 0.
Operazioni di investimento e finanziamento
Un’operazione finanziaria semplice prevede lo scambio di prestazioni finanziarie ad epoche diverse tra due controparti:
- per una delle parti, quella che all’epoca iniziale cede la somma C di cui dispone, si tratta di un’operazione di investimento;
- per l’altra, che all’epoca iniziale riceve a prestito tale somma, si tratta di un’operazione di finanziamento.
L’ operazione di investimento in cui la somma C all’epoca 𝑡0 =0 viene ceduta in cambio del montante M
all’epoca t > 0 (C,0) ↔︎ (M, t)
è simmetrica rispetto all’operazione di finanziamento che prevede il prestito all’epoca iniziale 𝑡0=0 della somma C in cambio della restituzione del montante M all’epoca t > 0.
La somma C che il debitore riceve a prestito all’epoca 𝑡0=0 coincide con la somma investita dall’investitore, e analogamente il montante finale M che l’investitore riceve alla scadenza t coincide con il montante che in tale data deve restituire il debitore. Tuttavia, una tradizione consolidata indica con una diversa terminologia le somme in gioco, a seconda che l’operazione finanziaria sia analizzata come un’operazione di investimento o invece come un’operazione di finanziamento.
Valore attuale
L’ operazione finanziaria semplice che prevede lo scambio delle prestazioni finanziarie (C, 0) e (M, t > 0) è stata in precedenza studiata come un’operazione di investimento; analizziamola ora come operazione di finanziamento. La somma che il debitore deve restituire alla scadenza t > 0 viene detta montante e indicata con la lettera M, mentre la somma che il debitore riceve in prestito all’epoca 𝑡0 = 0 viene detta valore attuale o valore scontato di M e viene indicata con la lettera V. Quindi si ha V = C.
Sconto
La differenza 𝐷= 𝑀 − 𝑉 viene detta sconto e rappresenta la diminuzione di valore derivante dal valutare
Poiché si ha V = C, è chiaro che lo sconto coincide con l’interesse (D = I).
Tasso di sconto
𝑽 𝑴 rappresenta il tasso di sconto relativo all’intervallo temporale [0, t]. Il rapporto è detto fattore di anticipazione (o fattore di sconto o di attualizzazione).
Operazioni di investimento e finanziamento
I fattori di attualizzazione v e di capitalizzazione u si dicono associati e si ha: 𝑢𝑣= 1
Leggi finanziarie
Le funzioni numeriche che caratterizzano i regimi finanziari debbono verificare alcune condizioni che traducono sia le ipotesi 1) –4) sulle preferenze degli operatori sia alcune consuetudini presenti nella pratica finanziaria. In particolare, se ci si riferisce al calcolo del montante finale si richiede che le funzioni che definiscono i regimi finanziari siano:
- crescenti rispetto alla durata dell’impiego t;
- crescenti in modo lineare rispetto all’importo iniziale C.