
Forward, futures e copertura dei rischi
Forward e futures
La Natura dei Derivati I derivati sono strumenti il cui valore dipende dal valore di altre più fondamentali variabili sottostanti. Contratti a pronti e a termine I contratti per l’acquisto di un bene possono prevedere che la consegna e il pagamento del bene abbiano luogo immediatamente; in tal caso si parla di contratto a pronti (spot contract). In alternativa, il contratto può prevedere che il pagamento e la consegna avvengano in un’epoca futura, ma a un prezzo che viene concordato all’epoca corrente (contratto a termine). Nei contratti a termine le regole vengono stabilite in anticipo rispetto all’epoca in cui avviene lo scambio. I primi contratti future (mercati ufficiali) I contratti future inizialmente si svilupparono per venire incontro alle necessità degli agricoltori e dei mercanti. Il primo contratto ufficiale di tipo future trovò attuazione a Chicago nel 1848. Gli agricoltori volevano fissare un limite al prezzo al quale poter vendere i loro raccolti; i commercianti volevano vincolare il prezzo da pagare per venire in possesso dei raccolti. Stipulando un contratto future agricoltori e commercianti raggiungono contemporaneamente i propri obiettivi. Sviluppo dei mercati Attualmente sono numerose le Borse che trattano i contratti future e di varia natura sono i beni sottostanti i contratti. I mercati dei contratti future hanno avuto negli ultimi decenni uno straordinario successo attirando l’attenzione di moltissimi operatori che si sono avvicinati a tali contratti soprattutto con scopi di protezione da varie forme di rischio. Secondo stime della Bank for International Settlements, alla fine del
2010 il valore dei contratti OTC in essere era oltre 10 volte superiore al valore dei contratti stipulati nei mercati ufficiali e superava i 21 mila miliardi di dollari. Esempio Un risparmiatore desidera investire 100 mila euro. È convinto che il titolo GGG che attualmente quota
𝑆0 = 10 euro aumenti più degli altri nei prossimi mesi. Il risparmiatore fissa il suo orizzonte temporale di investimento in T = 6 mesi ed acquista 10 mila azioni GGG esaurendo in tal modo la sua disponibilità.
Indicato con 𝑆𝑇 la quotazione del titolo azionario fra 6 mesi, la funzione di profitto (o perdita) è
Guadagni e perdite. Titolo azionario
Se fra 6 mesi il titolo azionario non cambia di valore (𝑆𝑇= 𝑆0 =10), allora l’investimento si chiude, ovviamente, in pareggio. Se fra 6 mesi il titolo GGG vale 12 euro, il risparmiatore guadagna il 20% del suo capitale iniziale in quanto
Se l’intuizione del risparmiatore non è corretta e ad esempio l’azione all’epoca T quota 7.50 euro, il risparmiatore subisce una perdita di 25000 euro. Investimento con contratto future In alternativa all’acquisto azionario il risparmiatore, sempre convinto che il titolo GGG si rivaluterà nei prossimi 6 mesi, può stipulare un contratto future sul titolo GGG assumendo una posizione lunga con scadenza fra 6 mesi (il terzo venerdì di dicembre).
Supponiamo che prezzo di consegna del contratto future sia 𝐹0,𝑇 = 𝐾0,𝑇 = 10.20 𝑒𝑢𝑟𝑜 (superiore del 2%
rispetto alla quotazione corrente 𝑆0) e i margini iniziali siano di 1 euro per ogni azione GGG coinvolta nel contatto future. Investendo tutti i 100 mila euro la posizione lunga consente di “controllare” 100 mila azioni GGG. Future alla scadenza Se fra 6 mesi il titolo azionario non cambia di valore rispetto alla quotazione iniziale, allora l’investimento si chiude con una “piccola” perdita per ogni azione GGG coinvolta (la perdita complessiva è di 0.2 · 100000 =
20000 euro).
Se fra 6 mesi il titolo azionario GGG vale 12 euro (𝑆𝑇 = 12 euro), cioè se la quotazione è aumentata del 20%, il guadagno del risparmiatore è (𝑆𝑇−𝐹0,𝑇)·100000 = 180000 euro. In termini percentuali il guadagno è del
180%. Intuizione non corretta Se l’intuizione del risparmiatore non è corretta e l’azione all’epoca T vale 7.50 euro, il risparmiatore subisce una perdita di (𝑆𝑇−𝐹0,𝑇)·100000 = 270000 euro. In termini percentuali la perdita è del 270%. Il risparmiatore non solo perde tutto il capitale iniziale, ma per onorare gli impegni presi si indebita per 170 mila euro. Guadagni e perdite per l’investimento in titoli azionari e future su tali titoli 𝑆𝑇 𝜖 [9.00; 11.10]
Rischi dei derivati
I derivati incorporano una specie di scommessa sull’andamento delle quotazioni future di determinati beni. Se utilizzati in modo adeguato, la loro funzione fondamentale è di proteggere l’operatore da varie forme di rischio. Se vengono utilizzati senza le opportune conoscenze, i derivati diventano delle scommesse ad alto rischio, soprattutto se negoziati al di fuori dei mercati ufficiali. Prima del 2008, i mercati dei derivati OTC erano in gran parte non regolamentati. Le banche agivano da market makers, quotando «denaro» (bid) e «lettera» (ask). In genere, i contratti OTC venivano regolati in via bilaterale e richiedevano la preventiva sottoscrizione di un «contratto quadro» (master agreement) che definiva le linee generali delle condizioni contrattuali. Solo poche transazioni venivano regolate da una «controparte centralizzata» (central counterparty - CCP), che si interponeva tra le parti in modo simile alle clearinghouses di borsa. In seguito alla crisi e al fallimento di Lehman Brothers, sono state emanate norme volte ad accrescere la trasparenza dei mercati OTC, migliorarne l’efficienza e ridurre il rischio sistemico. Tra le modifiche normative figurano le seguenti:
- i derivati standard negoziati nei mercati OTC statunitensi devono essere trattati nelle «piattaforme per l’esecuzione degli swaps» (swap execution facilities - SEFs), che sono organismi simili alle borse;
- le istituzioni finanziarie di molti Paesi devono regolare la maggior parte dei derivati OTC standard attraverso una central counterparty (CCP);
- tutte le negoziazioni devono essere comunicate a un «registro centralizzato» (central repository). Lehman Brothers era una delle banche più attive sul mercato dei derivati OTC. Il suo fallimento (15 settembre 2008) è stato causato dall’ elevato utilizzo della «leva finanziaria» (leverage); da investimenti rischiosi e da problemi di liquidità. Quand’è fallita, Lehman aveva centinaia di migliaia di transazioni in essere con circa 8.000 controparti. L’accertamento di «chi doveva cosa a chi» è stato un vero e proprio incubo. Pericoli Alcune delle forti perdite su derivati si sono verificate perché gli operatori delegati a operare come hedgers o arbitraggisti si sono trasformati in speculatori. Un esempio è dato dalle operazioni effettuate da Jérôme Kerviel a Société Générale. Per evitare il tipo di problemi incontrati da Société Générale è molto importante che le istituzioni finanziarie e non finanziarie predispongano i necessari controlli per assicurarsi che i derivati vengano usati per i fini prestabiliti. Hedge Funds
Gli hedge funds non sono soggetti alle regole dei mutual funds e non offrono al pubblico le loro quote. Nel caso dei mutual funds:
- le politiche d’investimento devono essere dichiarate;
- gli investitori possono chiedere il rimborso in ogni momento;
- l’utilizzo del leverage deve essere molto contenuto;
- non possono essere assunte posizioni allo scoperto. Gli hedge funds non sono soggetti a queste regole. Attuano strategie sofisticate e utilizzano i derivati per fini di copertura, speculazione e arbitraggio. La dimensione del contratto Un’importante decisione che spetta alla Borsa in cui il future viene scambiato riguarda la dimensione (size) del contratto, cioè l’esatto ammontare di attività sottostanti che si debbono consegnare alla scadenza per ogni contratto stipulato. Una dimensione troppo grande scoraggia gli investitori che desiderano coprirsi con un’esposizione relativamente piccola. Una dimensione troppo piccola può comportare un costo di negoziazione elevato dato che ad ogni contratto stipulato viene associato un costo. Alcune Borse e fra queste anche quella italiana, con lo scopo di attirare l’interesse dei piccoli investitori hanno creato i contratti “mini” caratterizzati da una dimensione ridotta. L’open interest Un elemento fondamentale per l’analisi degli strumenti finanziari derivati e in particolare modo dei contratti future è l’open interest su ciascun contratto, cioè il numero complessivo di posizioni lunghe (e quindi corte) aperte sul contratto. Solamente le quotazioni che si riferiscono a contratti caratterizzati da ampi volumi si possono ritenere attendibili. Il volume degli scambi giornalieri può superare l’open interest; tale fenomeno sta a significare che gli operatori chiudono le loro posizioni prima del termine delle contrattazioni. Regolamentazione per cassa (cash settlement) Non sempre il contratto future ha termine con la consegna fisica del bene sottostante. Ad esempio i future sugli indici azionari vengono liquidati per contanti (cash settlement), in quanto non è conveniente o risulta praticamente impossibile la consegna materiale del bene. Nel contratto future sull’indice azionario S&P 500 (uno dei contratti future più scambiati a livello mondiale), la consegna del bene sottostante richiederebbe di costituire un portafoglio formato da 500 titoli azionari, con una composizione ben precisa. Il bene sottostante
- Se il bene sottostante a un contratto future è una merce questa può presentare caratteristiche diverse e può richiedere un aggiustamento del prezzo in funzione della qualità. Un fattore rilevante, soprattutto se il bene oggetto del contratto è una merce, è la specificazione del luogo e delle modalità di consegna.;
- se il bene è una valuta estera non possono sorgere dei dubbi sulle sue caratteristiche;
- se il bene sottostante è un titolo di Stato a lungo termine, l’operatore che è impegnato nella consegna dei titoli può scegliere fra un insieme di obbligazioni che rispettano determinati vincoli e presentano caratteristiche ben precise. La chiusura del contratto
La chiusura della posizione può essere effettuata a) stipulando un contratto di segno opposto (la posizione lunga viene controbilanciata da una posizione corta e viceversa) rispetto al contratto originale; b) versando alla controparte, prima della scadenza del contratto, una somma di denaro concordata. OSSERVAZIONE. Un prezzo future una volta concordato non cambia e rimane tale fino alla scadenza; con il trascorrere del tempo vengono fissati nuovi prezzi future sullo stesso bene e con la stessa scadenza; questi nuovi prezzi future sono diversi dai prezzi iniziali dato che le condizioni del mercato variano nel tempo.
Margini nei futures
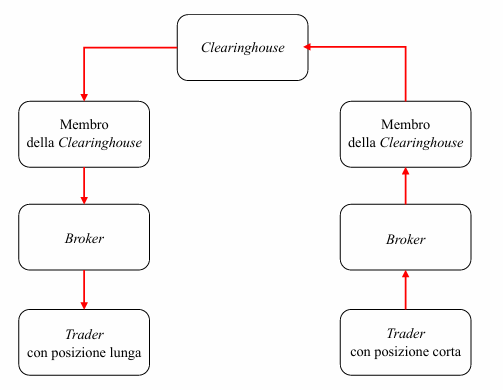
La clearing house è la controparte centrale che garantisce e regola le posizioni sui futures; la negoziazione avviene sul mercato regolamentato. il suo compito principale è di organizzare le negoziazioni in modo da minimizzare le insolvenze. Per ogni contratto future stipulato viene richiesto il deposito di un margine di garanzia (margini iniziali) e si provvede giornalmente alla rivalutazione (nel conto deposito) del contratto per tenere conto dei profitti realizzati o delle perdite subite (margini giornalieri di mantenimento), in base all’evoluzione del prezzo del bene sottostante.
Depositi di garanzia
Depositi di garanzia tra traders e brokers: il trader può prelevare l’eccedenza rispetto al margine iniziale; se il saldo del conto scende al di sotto del margine di mantenimento, il trader riceve una «richiesta di integrazione» (margin call) e il giorno successivo deve riportare il saldo del conto al livello iniziale; il versamento integrativo è detto margine di variazione; se il cliente non lo effettua, il broker chiude la posizione. Depositi di garanzia tra soci e clearinghouse: i soci non sono soggetti al margine di mantenimento, ma i loro conti di deposito vengono accreditati o addebitati alla fine di ogni giorno lavorativo, nello stesso modo dei conti dei traders; tuttavia, per ogni tipo di contratto, il saldo dei conti deve essere sempre pari al margine iniziale. Margini: Aumento dei Prezzi Futures
Mercati dei derivati
Mercati regolamentati
- in passato, i derivati sono stati negoziati esclusivamente con il «sistema delle aste alle grida» (openoutcry system), ma negli ultimi anni molte borse sono passate alle «contrattazioni elettroniche» (electronic trading)
- i contratti negoziati sono standardizzati e la compensazione centrale riduce fortemente il rischio di controparte, senza renderlo concettualmente nullo
Mercati over-the-counter (OTC)
- i mercati «paralleli» (over-the-counter markets) sono «reti» (networks) di «mediatori» (dealers) collegati tra loro per mezzo di telefoni e computers
- i contratti negoziati possono essere fuori standard e comportano un certo rischio di credito
Aspetti contabili e fiscali: nota introduttiva
Se un contratto viene usato per fini
- di copertura: i profitti o le perdite vengono riconosciuti nello stesso momento in cui si riconoscono i profitti o le perdite sulla voce che si intende proteggere;
- speculativi: i profitti o le perdite vengono riconosciuti sulla base del marking to market. Questo è il trattamento previsto per i futures negli Stati Uniti e in molti altri Paesi. Terminologia➔ La parte che ha deciso di comprare ha una posizione lunga mentre la parte che ha deciso di vendere ha una posizione corta.
Vendite allo scoperto
La vendita allo scoperto consiste nel vendere titoli che non si possiedono. I titoli vengono presi in prestito attraverso un broker e vengono venduti nel modo consueto. A volte occorre pagare un tasso d’interesse per il prestito dei titoli. Chi vende allo scoperto dovrà prima o poi ricomprare i titoli per restituirli al broker da cui li ha presi in prestito; dovrà pagare i dividendi e gli altri eventuali proventi al legittimo proprietario dei titoli.
Simbologia per forward e futures
𝑆0: prezzo spot dell’azione al tempo 0. 𝐹0: prezzo forward o futures dell’azione al tempo 0. T: scadenza del contratto forward o futures. r: tasso d’interesse privo di rischio per la scadenza T.
Contratti futures
I contratti futures sono: accordi per acquistare o vendere un’attività ad una certa data futura, ad un certo prezzo. Simili ai contratti forward ma negoziati in borsa (diversamente dai contratti forward che sono negoziati nei mercati over the counter).
Differenze tra forward e futures
I prezzi dei contratti forward e future presentano ovviamente stretti legami con prezzo spot dell’attività sottostante. I prezzi dei contratti forward sono più facili da valutare in quanto prevedono un unico pagamento alla scadenza. Si può dimostrare che, quando il tasso di rendimento dei titoli finanziari privi di rischio è costante per tutte le scadenze, i prezzi dei contratti future e forward con la stessa data di consegna coincidono. Con tassi di interesse variabili i prezzi teorici forward offrono “una buona” approssimazione dei corrispondenti prezzi future.
Valore alla stipula
Quando si stipula un contratto (t = 0) forward o future il prezzo di consegna 𝐾0,𝑇 viene fissato uguale al
La scelta del prezzo di consegna viene effettuata in modo che non ci siano scambi (iniziali) di denaro fra i due operatori.
Indicato con 𝑓𝑡 (t ϵ [0, T]) il valore del contratto in posizione lunga si ha pertanto 𝑓0 = 0 cioè inizialmente il valore del contratto è nullo per costruzione.
Valore alla scadenza
All’epoca di scadenza, T, l’operatore “lungo” deve acquistare il bene al prezzo 𝐹0,𝑇 e avrà un utile se 𝑆𝑇> 𝐹0,𝑇, cioè se il bene viene acquistato a un prezzo inferiore al prezzo di mercato. Il valore del contratto alla scadenza per la posizione lunga è
Graficamente il valore del contratto alla scadenza è rappresentato da una retta con pendenza unitaria. Valore finale di un contratto forward lungo

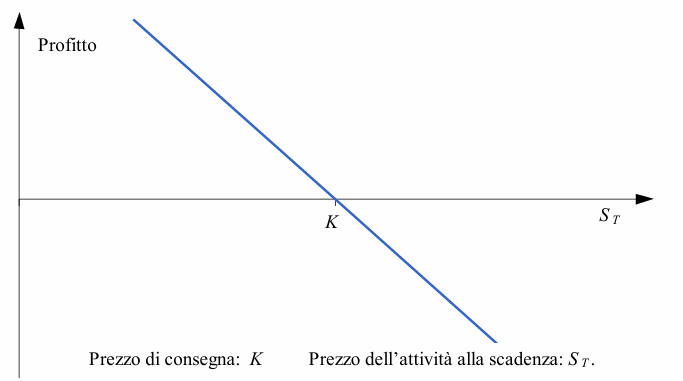
Valore finale di un contratto forward corto
Valore in un’epoca intermedia
In un’epoca intermedia t 𝜖 (0, T) il valore del contratto a termine (posizione lunga), attivato all’epoca t = 0, è dato da dove con 𝐾𝑡,𝑇 si è indicato il prezzo di consegna di un contratto attivato all’epoca t sullo stesso bene e con la stessa scadenza T e (1 + 𝑖)−(𝑇− 𝑡) rappresenta l’attualizzazione dall’epoca di scadenza all’epoca di valutazione. La giustificazione della relazione precedente è immediata se si considera che l’apertura all’epoca t di una posizione contraria (corta in questo caso) rispetto a quella iniziale avviene a costo nullo. Utilità dei modelli teorici Il poter disporre di un modello teorico per il prezzo di un contratto a termine è utile per almeno i seguenti motivi:
- Per moltissimi contratti a termine non sono disponibili le quotazioni di mercato: un modello teorico permette di calcolare la consistenza patrimoniale delle posizioni intraprese;
- La presenza di una quotazione teorica offre al potenziale investitore un’indicazione dell’ammontare “corretto” della spesa che sta per sostenere.
- Di fronte a differenze significative tra quotazioni di mercato e quotazione teoriche si possono trarre interessanti conclusioni sulle strategie da attivare.
Modelli di arbitraggio
Nel seguito vengono riportati alcuni modelli per i prezzi teorici dei contratti a termine. Tali modelli differiscono in relazione al bene sottostante considerato. Sono noti come modelli di non arbitraggio in quanto la loro validità è collegata con l’ipotesi che sul mercato non esistono opportunità di arbitraggio (“no free lunch”). In letteratura sono stati proposti anche modelli basati sullo studio della dinamica dei prezzi dei beni sottostanti ma non sono formalmente semplici. I modelli di non arbitraggio sono basati su numerose ipotesi semplificatrici che difficilmente trovano pieno riscontro nella realtà operativa. Di seguito le ipotesi principali:
- Non ci sono costi di transazione o di commissione,
- Le negoziazioni avvengono ad un unico prezzo (no bid-ask) e non influenzano i prezzi di mercato,
- Non ci sono tasse,
- I mercati dei contratti future e dei beni sottostanti sono sincroni,
- Gli operatori possono chiedere o cedere a prestito denaro allo stesso tasso (costante) di interesse,
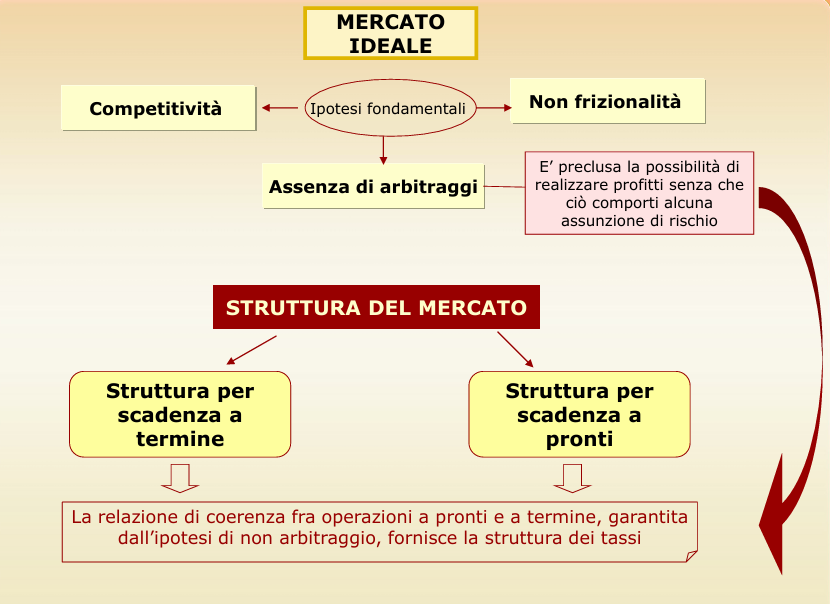
- Gli operatori sfruttano le eventuali opportunità di arbitraggio non appena queste si presentano.
Prezzo forward: modello base
Se il bene sottostante è un titolo obbligazionario che non paga dividendi (obbligazione a capitalizzazione integrale o zero coupon bond) e ha un prezzo a pronti 𝑆𝑡 il modello che mette in relazione la quotazione future con quella a pronti (forward-spot parity) afferma che:
cioè, nel modello base, il prezzo forward è collegato al prezzo spot attraverso il costo di finanziamento fino alla scadenza.
Principio di non arbitraggio
Un contratto forward standard viene impostato in modo che, al momento della stipula, il suo valore sia nullo:
Il prezzo di consegna viene quindi fissato uguale al prezzo forward teorico . Alla scadenza, il payoff della posizione lunga è:
mentre quello della posizione corta è l’opposto. Il principio di non arbitraggio non significa che l’operazione sia “senza rischio”: significa che i prezzi devono essere coerenti in modo da impedire strategie che generino un profitto certo senza investimento netto e senza rischio.
Forward su valute
Nel caso di valuta estera 𝑆𝑡 rappresenta in valuta nazionale (ad esempio l’euro) il prezzo all’epoca t di una unità di valuta estera (ad esempio di 1 dollaro). Il modello di valutazione diviene:
dove e sono i tassi esteri. Questa è la ben nota relazione di parità fra i tassi di interesse che viene applicata in molti problemi di finanza internazionale.
Indice azionario e singola azione
Se si suppone che il pagamento dei dividendi si verifichi con continuità a un tasso istantaneo costante q (dividend yield), in analogia a quanto visto nel caso dei forward su valuta estera, si può affermare che il prezzo forward su un indice azionario è:
All’epoca t = 0, il prezzo di un contratto future su un titolo azionario che durante la vita del contratto, alla data 𝑡∗ < 𝑇, stacca un dividendo di entità nota D è dato da
D è il valore del dividendo ricevuto al tempo t*.
Futures su beni di consumo
Per i futures su beni di consumo si ha
dove U è il valore attuale dei costi di immagazzinamento dell’attività sottostante. In alternativa,
dove u è il costo di immagazzinamento per unità di tempo, espresso in proporzione al valore dell’attività sottostante.
Cost of carry e convenience yield
Per i beni d’investimento si ha:
dove c è il «costo di trasferimento» (cost of carry), ossia il costo di immagazzinamento più le spese per interessi meno il reddito percepito. Per i beni di consumo si ha:
dove y è il «tasso di convenienza» (convenience yield).
Contango e backwardation
Si parla di contango quando il prezzo futures è superiore al prezzo spot, cioè . Si parla di backwardation quando il prezzo futures è inferiore al prezzo spot, cioè . La forma della curva dei futures dipende da costi di finanziamento e stoccaggio, redditi o benefici connessi al possesso dell’attività, aspettative e condizioni specifiche del mercato: non è quindi corretto attribuire in modo assoluto contango o backwardation a una determinata categoria di attività.
Coperture lunghe e corte
Una copertura lunga mediante futures è appropriata quando si sa di dover acquistare un’attività in futuro e si vuole bloccare il prezzo di acquisto. Una copertura corta mediante futures è appropriata quando si sa di dover vendere un’attività in futuro e si vuole bloccare il prezzo di vendita. In genere, le società non hanno particolari capacità o esperienze per prevedere variabili quali i tassi d’interesse, i tassi di cambio e i prezzi delle merci. È ragionevole che esse si coprano dai rischi associati con queste variabili. Si potranno allora concentrare sulle loro principali attività. Gli azionisti possono, se lo desiderano, coprirsi da soli, non hanno bisogno che la società lo faccia per loro. L’utile di una società che si copre, quando le imprese concorrenti non lo fanno, può essere soggetto ad ampie oscillazioni. Può essere difficile spiegare un’operazione di hedging in presenza di perdite sulla copertura e di guadagni sull’attività sottostante. Problemi di Liquidità All’inizio degli anni ’90, una società tedesca, Metallgesellschaft, seguì la strategia di stack and roll per coprire le sue posizioni corte su heating oil e gasoline. Metallgesellschaft si trovò in difficoltà perché la discesa dei prezzi di questi prodotti comportò perdite immediate sulle posizioni lunghe sui futures, mentre i profitti sulle posizioni corte erano solo “sulla carta”. Il disallineamento temporale tra i pagamenti sulla copertura e i pagamenti sulle posizioni corte causarono problemi di liquidità che non fu possibile gestire.
Rischio di base
La base misura lo scarto tra prezzo spot e prezzo futures secondo la convenzione adottata nel corso. Il rischio di base nasce dal fatto che tale scarto può cambiare tra l’apertura e la chiusura della copertura.
- Copertura lunga: si assume una posizione futures lunga quando si prevede di acquistare in futuro l’attività e si vuole ridurre l’incertezza sul prezzo di acquisto.
- Copertura corta: si assume una posizione futures corta quando si prevede di vendere in futuro l’attività e si vuole ridurre l’incertezza sul prezzo di vendita.
Se la copertura non coincide perfettamente con attività, quantità o scadenza dell’esposizione reale, il rischio di base impedisce in genere di bloccare con assoluta precisione il risultato economico.
Cenno alle opzioni
- Una call attribuisce al compratore il diritto, ma non l’obbligo, di acquistare l’attività sottostante a un prezzo di esercizio prefissato entro o alla data stabilita dal contratto.
- Una put attribuisce al compratore il diritto, ma non l’obbligo, di vendere l’attività sottostante a un prezzo di esercizio prefissato entro o alla data stabilita dal contratto.
Si distinguono quindi call lunga, call corta, put lunga e put corta. A differenza di un forward o di un futures, che impone alle parti gli obblighi previsti dal contratto, l’opzione attribuisce al compratore una facoltà e comporta normalmente il pagamento di un premio.