
Ammortamento dei prestiti
Ammortamenti
Ammortamento di un debito
Quando un operatore finanziario riceve in prestito da un altro operatore una somma di denaro S, nel contratto stipulato vengono normalmente precisate le modalità che regolano sia la restituzione dell’importo monetario mutuato, sia la corresponsione degli interessi, calcolati in base a un assegnato tasso di remunerazione. Il caso più semplice è quello in cui la restituzione del capitale e la corresponsione degli interessi avvengono in un’unica soluzione, al momento della scadenza. Quando l’importo mutuato è rilevante, tuttavia, è usuale che la restituzione venga frazionata nel tempo mediante il pagamento di diverse rate. L’insieme di queste rate rappresenta un esempio di rendita. In tal caso l’ammortamento del debito viene frazionato nel tempo con la seguente modalità: il capitale mutuato S viene ripartito in quote di ammortamento (dette anche quote di capitale) da corrispondersi in epoche generalmente (ma non necessariamente) equintervallate; in queste stesse epoche vengono di norma corrisposti gli interessi. Rate Le rate di ammortamento 𝑅𝑘 che il debitore è tenuto a versare possono quindi essere scisse nella somma di due termini
𝐶𝑘 è la quota capitale e 𝐼𝑘 è la quota interesse. I pagamenti per la restituzione di un prestito vengono riportati in un prospetto, chiamato piano di ammortamento, che evidenzia le grandezze più significative per la gestione dei prestiti.
Equivalenza finanziaria nell’ammortamento
L’equazione seguente stabilisce l’equivalenza finanziaria fra la prestazione (𝑆,0) del mutuante e l’insieme
L’equivalenza finanziaria richiede inoltre che sussista il seguente vincolo di chiusura sulle quote capitali
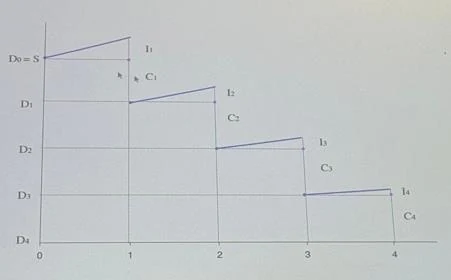
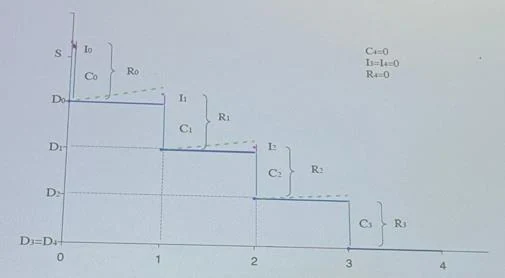
Debito residuo Indichiamo con 𝐷𝑘 il debito residuo in corrispondenza delle epoche intere k, definito come la somma delle quote di capitale ancora da corrispondere subito dopo il pagamento della rata 𝑅𝑘
Il debito residuo coincide con la differenza tra l’importo mutuato e la somma delle quote capitali già restituite. Andamento nel tempo del montante di un debito e del debito residuo in un ammortamento progressivo
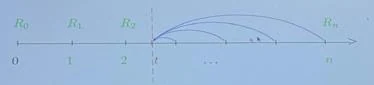
Valore residuo del prestito Un problema importante è quello della valutazione degli impegni futuri, cioè del calcolo del valore attuale degli importi ancora da corrispondere sia a titolo di capitale, sia a titolo di interessi. Una corretta valutazione del prestito consente di fornire in ogni epoca, compresa fra la data di stipulazione e la scadenza, un’indicazione dell’effettiva consistenza economica del prestito stesso e può far fronte a eventuali esigenze di accertamenti patrimoniali o di negoziazioni. Il valore attuale delle rate ancora da corrispondere è detto valore residuo o corso dell’ammortamento. Il valore residuo del prestito o corso dell’ammortamento viene calcolato in base a un tasso di valutazione che normalmente risulta diverso dal tasso tecnico di remunerazione del prestito ed è legato ai tassi di interesse in vigore nel mercato al momento della valutazione del prestito. Formalmente, indicato con 𝑽𝒕 il valore residuo del prestito all’epoca t, si ha dove 𝒊𝟏 è il tasso di valutazione del prestito, scelto sulla base dei tassi di mercato vigenti all’epoca t.
Nuda proprietà e usufrutto Nel calcolo del valore residuo si possono distinguere due componenti:
- Il valore attuale delle quote di capitale ancora da corrispondere, detto nuda proprietà
- Il valore attuale delle quote di interesse future, detto usufrutto
Tale suddivisione non è dettata esclusivamente da esigenze di natura concettuale, ma può essere una richiesta effettiva derivante dal fatto che il capitale mutuato viene affidato in proprietà e in uso a operatori diversi. Vale ovviamente la condizione
Ammortamenti a rate equiintervallate
L’ammortamento progressivo di un prestito prevede che l’importo mutuato S venga ripartito in quote capitale, che sommate alle quote interessi danno luogo a un insieme di rate il cui valore complessivo all’epoca t = 0 coincide con il valore attuale di una rendita. Supponiamo, com’è usualmente il caso, che le rate siano equintervallate e che l’unità di misura temporale venga fatta coincidere con il periodo della rendita (generalmente l’anno o un suo sottomultiplo). Nel seguito analizzeremo in dettaglio
- Il caso in cui le rate sono posticipate, cioè sono, pagate alla fine di ciascun periodo,
- quello in cui le rate sono pagate in via anticipata, ovvero all’inizio di ciascun periodo,
- e quello che prevede quote di ammortamento posticipate con anticipazione delle quote interessi.
Ammortamenti a rate posticipate
Nell’ammortamento a rate posticipate si conviene che le rate 𝑅𝑘 vengano pagate alla fine di ciascun periodo
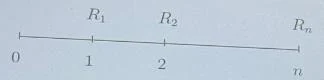
Ogni rata 𝑅𝑘, con 1≤𝑘≤𝑛, è la somma di una quota interessi 𝐼𝑘 e di una quota capitale 𝐶𝑘
Per quanto riguarda l’attualizzazione delle rate, deve essere soddisfatto il vincolo di equivalenza finanziaria fra le prestazioni del mutuante e l’insieme di prestazioni del mutuatario.
dove tutti gli importi sono valutati all’epoca t=0
Le quote di capitale 𝐶𝑘 devono soddisfare il vincolo di chiusura
Il debito residuo in corrispondenza di epoche intere è:
La quota interessi pagata all’epoca 𝑘,𝐼𝑘, è proporzionale al debito residuo in essere all’inizio del periodo
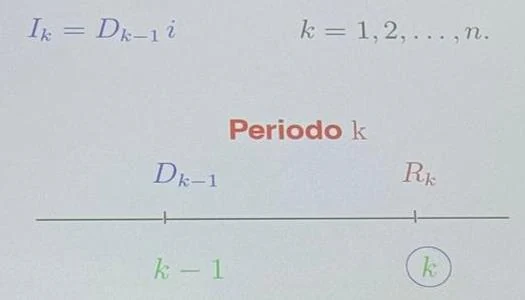
[𝑘−1,𝑘], cioè al debito residuo 𝐷𝑘−1, relativo all’epoca 𝑘−1.
Dalle equazioni viste si ottiene un sistema
Dalle equazioni del sistema si può ottenere la seguente relazione tra i debiti residui e le rate
Ammortamenti a rate anticipate
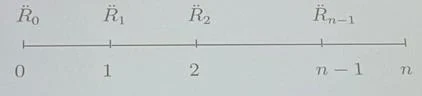
Nell’ammortamento a rate anticipate la rata 𝑅̈𝑘 relativa al periodo [𝑘, 𝑘+ 1], con 𝑘= 0,1,… ,𝑛−1 viene pagata all’inizio del periodo, cioè all’epoca k.
Negli ammortamenti a rata anticipata si ha pertanto 𝑅̈𝑛= 0, mentre ogni rata 𝑅̈𝑘, con 0≤𝑘≤𝑛−1, è la somma di una quota di interessi 𝐼̈𝑘 e di una quota capitale 𝐶̈𝑘
L’equivalenza finanziaria richiede che le rate soddisfino la relazione
Mentre per le quote di capitale sussiste il vincolo di chiusura
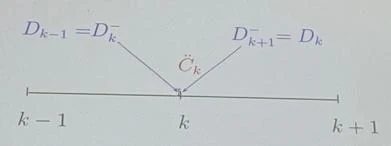
Nella pratica finanziaria è usuale valutare il debito residuo immediatamente prima, anziché dopo, il pagamento delle rate in scadenza. Indichiamo con 𝐷𝑘 − debito residuo valutato immediatamente prima dell’epoca k (e quindi prima del pagamento della quota capitale 𝐶𝑘). Il debito residuo calcolato immediatamente prima del pagamento della rata che scade all’epoca k, 𝐷𝑘 −, coincide con il debito residuo calcolato immediatamente dopo il pagamento della rata che scade all’epoca 𝑘−1, 𝐷𝑘−1 𝐷𝑘
La situazione, osservata al momento in cui scade la rata 𝑅̈𝑘 e quindi viene pagata la quota capitale 𝐶̈𝑘, può essere rappresentata graficamente come segue.
Poiché la quantità 𝐷0 − è calcolata prima del pagamento della prima rata, si ha 𝐷0
non riceva mai a prestito l’intera somma S che formalmente costituisce l’importo del prestito. Infatti, la somma che il debitore effettivamente riceve all’epoca t = 0, detratta la prima rata che scade nel momento stesso in cui egli riceve il prestito, è pari a 𝑆− 𝑅0 La quota interessi pagata all’epoca k, 𝐼̈𝑘, si riferisce agli interessi relativi al periodo [k, k + 1] ed è quindi proporzionale al debito residuo in essere all’inizio del periodo, cioè al debito residuo 𝐷𝑘= 𝐷𝑘+1
− , relativo all’epoca k (quello calcolato immediatamente dopo il pagamento della rata che scade all’epoca k o, equivalentemente, prima che scada la rata pagata all’epoca k + 1). Gli interessi relativi al periodo [k, k + 1]
−𝑖 Tuttavia, questi interessi scadrebbero alla fine del periodo; poiché vengono invece pagati all’inizio del periodo, cioè un periodo prima della loro scadenza “naturale”, il loro importo va attualizzato per un periodo. La quota interessi 𝐼̈𝑘, Con 𝑖 = 0, 1,. .. ,𝑛 − 1, è quindi pari a
Dalle equazioni viste si ottiene un sistema di 3𝑛 equazioni in 4𝑛 incognite che può essere risolto sequenzialmente, a cominciare da k = 1 e incrementando poi via via l’indice k, una volta fissate a priori nelle clausole contrattuali n grandezze (ad esempio le n quote capitali 𝐶̈𝑘 o le n rate 𝑅̈𝑘). In corrispondenza delle epoche intere k (subito prima del pagamento delle rate 𝑅̈𝑘), il debito residuo 𝐷𝑘 − soddisfa la relazione
Da cui si ottiene
Ricordando che vale la relazione
Si trova quindi
−− 𝑅̈𝑘) (1 + 𝑖) Da quest’ultima relazione si può ottenere l’espressione delle rate in funzione dei debiti residui.
Ammortamenti con interessi anticipati
Gli ammortamenti con anticipazioni degli interessi prevedono che le quote di capitale siano pagate in via posticipata, cioè alla fine di ciascun periodo, mentre le quote interessi vanno versate in via anticipata, e quindi all’inizio di ogni periodo. Pertanto le rate 𝑅𝑘 ∗ sono la somma di una quota interessi 𝐼𝑘 ∗ pagata in via anticipata (in corrispondenza delle
∗ pagata in via posticipata (in corrispondenza delle
Per le rate intermedie, relative alle epoche da 1 a 𝑛−1, si ha 𝑅𝑘
∗+ 𝐼𝑘
Ammortamento a quote capitale costanti
Un modello di ammortamento progressivo molto utilizzato è quello che considera quote di ammortamento costanti pagate in via posticipata. Le quote di ammortamento sono:
La quota interessi può essere corrisposta sia in forma posticipata che in forma anticipata.
Ammortamento italiano
Nel caso in cui sia le quote capitali che gli interessi sono posticipati (ammortamento italiano) si ha, per 𝑘=
Le relazioni (43)—(46) consentono di scrivere direttamente le singole voci che compaiono nel piano di ammortamento, senza dover utilizzare le relazioni, ricorsive descritte nel sistema (14).
Ammortamento a quote capitale costanti: andamento
Nell’ammortamento con quote di capitale costanti le quote di debito residuo si presentano in progressione aritmetica decrescente di ragione −𝑆/𝑛. Allo stesso modo si comportano sia le quote interessi, sia le rate, che si evolvono secondo una progressione aritmetica decrescente e di ragione −𝑖𝑆/𝑛 se gli interessi sono pagati in via posticipata e di ragione −𝑑𝑆/𝑛 se gli interessi sono pagati in via anticipata.
Ammortamento francese
Un altro tipo di ammortamento molto utilizzato è l’ammortamento a rate costanti posticipate, detto anche ammortamento francese. Nell’ammortamento a rate costanti posticipate la somma S che all’epoca t = 0
passa dal creditore al debitore può essere intesa come il valore attuale di una rendita a rate costanti posticipate di importo R. L’equivalenza finanziaria richiede che per le rate valga la relazione:
Da questa relazione si ottiene immediatamente l’importo della rata
L’ammortamento francese è caratterizzato da quote di capitale crescenti in progressione geometrica di ragione (1 + 𝑖), cioè fra due quote di capitale successive vale la relazione 𝐶𝑘 𝐶𝑘−1
Per dimostrare questa proprietà osserviamo che la rata che si deve all’epoca k è
Mentre la rata che si deve pagare all’epoca k+1 è
Dal momento che le rate sono di importo costante R, si deve avere
Semplificando si ottiene
Che implica proprio che le quote di capitali si evolvono secondo una progressione geometrica di ragione 1+i
Ammortamento tedesco
Nel caso in cui le quote di capitale sono posticipate ma gli interessi sono anticipati (si parla in tal caso di ammortamento tedesco) le relazioni (43) per le quote di capitale e (44) per i debiti residui continuano a valere, mentre le quote di interesse sono espresse da 𝐼𝑘
E le rate sono date da
Ammortamento americano a due tassi
Una variante all’ammortamento con un’unica quota di capitale versata alla scadenza è l’ammortamento in cui il debitore si impegna a ricostituire in capo a n anni il capitale mutuato S mediante versamenti annui costanti detti quote di accumulazione. Tali pagamenti vengono effettuati direttamente al creditore o vengono depositati presso un istituto di credito che funge da garante. Si parla in tal caso di ammortamento a due tassi o di ammortamento americano.
Ammortamento americano
L’aggettivo americano è dovuto al fatto che questo sistema di ammortamento viene tuttora praticato in molti degli Stati d’America. La dizione a due tassi è giustificata dal fatto che normalmente il tasso di interesse i* in base al quale vengono capitalizzate le quote di accumulazione (tasso di accumulazione) è diverso dal tasso tecnico di remunerazione i che viene utilizzato per il calcolo delle quote di interesse del prestito. A carico del debitore gravano ogni anno:
- le quote di interesse, che (se supposte posticipate) ammontano a 𝐼𝑘= 𝐼= 𝑆𝑖 con 𝑘= 1,2,… ,𝑛
- e le quote di accumulazione (sinking-fund) 𝑄𝑘= 𝑄, con 𝑘= 1,2, …, 𝑛 che sono per ipotesi costanti e tali da consentire alla scadenza la ricostituzione del capitale mutuato S.
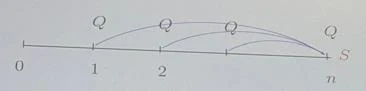
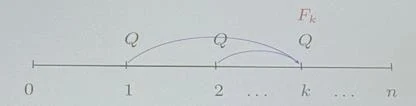
Pertanto si deve avere e le quote di accumulazione Q sono di importo
Alla fine di ogni periodo il debitore paga quindi complessivamente la somma
Si chiama fondo di ammortamento in un dato istante l’insieme delle quote di accumulazione già versate assieme con i rispettivi interessi maturati
All’epoca k, subito dopo il pagamento della k-esima rata, la consistenza del fondo di ammortamento 𝐹𝑘 è pari a
In un’epoca t non intera, con 𝑘 < 𝑡 < 𝑘+ 1, la consistenza del fondo di ammortamento 𝐹𝑡 è