
Obbligazioni e titoli di Stato
Classificazione delle obbligazioni
Quando una società necessita di un finanziamento di importo molto elevato, oppure quando il potenziale creditore giudica troppo rischioso impegnarsi da solo nel soddisfare le richieste del debitore, si ricorre al frazionamento del prestito in un certo numero di quote. Questi prestiti “divisi” si chiamano prestiti obbligazionari e ciascuna quota costituisce un titolo di credito chiamato obbligazione.
Titoli di Stato
Il debito pubblico è il debito che lo Stato contrae con altri soggetti (privati, banche, soggetti stranieri, ecc.) emettendo dei titoli obbligazionari per coprire il suo fabbisogno finanziario. Parliamo di prestito obbligazionario, cioè un’operazione di scambio monetario con cui aziende o istituzioni pubbliche si finanziano indebitandosi nei confronti degli investitori, ossia i sottoscrittori di tale prestito. Un titolo obbligazionario (o obbligazione) è un contratto in cui due parti si impegnano a scambiarsi importi in date distinte, e che obbliga l’ente emittente e debitore (short side) a rimborsare alla data stabilita il sottoscrittore e creditore (long side). I titoli di Stato italiani sono emessi dal Ministero dell’Economia e delle Finanze con caratteristiche diverse per durata e struttura dei flussi. Tra le principali famiglie si distinguono:
- BOT: titoli a breve termine senza cedola, emessi sotto la pari e rimborsati al valore nominale;
- BTP: titoli a medio-lungo termine con cedole periodiche;
- BTP Italia e altri titoli indicizzati: strumenti in cui capitale e/o cedole sono collegati a un indice di inflazione secondo le regole della singola emissione;
- CCTeu: titoli a tasso variabile indicizzati a un parametro di mercato previsto dal regolamento del titolo.
Le modalità di emissione e le scadenze disponibili possono cambiare nel tempo. Il trattamento fiscale dei titoli di Stato va verificato secondo la disciplina vigente al momento dell’investimento.
La crisi dei debiti sovrani europei del 2010-2012
Tra il 2010 e il 2012 l’Europa fu interessata da una grave crisi dei debiti sovrani, che coinvolse in misura diversa numerosi Paesi, sia fuori dall’area Euro (Islanda) che dentro (soprattutto la Grecia, ma anche Portogallo, Irlanda fino a lambire Italia e Spagna). Nata probabilmente in conseguenza della crisi dei mutui subprime negli USA, la crisi ha colpito gli Stati europei sia sui fondamenti dell’Economia (contrazione del PIL e scarsa crescita, aumento della disoccupazione…) che sulla possibilità di rimborsare i propri titoli di debito pubblico. Il mancato rispetto degli obblighi di pagamento sul debito determina un default sovrano o una ristrutturazione del debito; per uno Stato non si parla propriamente di “fallimento” nello stesso senso utilizzato per un’impresa. Tra i casi più recenti e clamorosi di default ci sono sia degli Stati (Argentina), che delle grandi aziende (Parmalat). Un default o una ristrutturazione possono assumere forme diverse: rinvio delle scadenze, riduzione di interessi o capitale, scambio dei titoli con nuovi strumenti o altre modifiche delle condizioni originarie. Con haircut si indica, in senso generale, una riduzione del valore economico della pretesa del creditore. Alla Grecia, e poi al Portogallo e all’Irlanda, sono stati concessi prestiti dal Fondo Monetario Internazionale, a patto di controllare il processo di rientro su una traiettoria di debito sostenibile (tramite una serie di riforme più o meno imposte), e nel frattempo l’Europa ha predisposto due fondi salva-stati, l’EFSF (European Financial Stability Facility), e poi l’ESM (European Stability Mechanism). Dall’esplosione della crisi in poi, tutti i giornali e i telegiornali hanno dato grande importanza alla cronaca finanziaria, e in particolare è stata utilizzata una nuova parola che è prepotentemente entrata nel nostro linguaggio: lo spread. Cos’è esattamente lo spread? Fondamentalmente, è una differenza di rendimento tra due titoli obbligazionari. Nel caso delle obbligazioni di Stato, tanto più risulta alto il rischio, tanto più deve essere alto il rendimento. Come dire che uno Stato meno sicuro (sicurezza vuol dire sicurezza di rimborso) per poter vendere le proprie obbligazioni è costretto a offrire dei rendimenti più alti. Mediaticamente, per spread si intende lo spread tra il titolo con cedole italiano (BTP) e quello analogo tedesco (Bund), intendendo che il titolo tedesco venga preso come titolo più sicuro dell’area Euro. Se molti investitori vendono BTP, diffondono un segnale di sfiducia, i BTP vengono considerati più rischiosi e al momento dell’asta l’Italia dovrà offrire rendimenti maggiori per venderli. Se al contrario vengono comprati, il segnale è di distensione, i BTP vengono percepiti come meno rischiosi e il loro rendimento scende. Un rendimento di mercato più elevato può essere vantaggioso per chi acquista un titolo a prezzi più bassi, ma aumenta il costo di finanziamento per l’emittente sulle nuove emissioni. Prezzo e rendimento di un’obbligazione si muovono in senso opposto: quando il prezzo scende, a parità di flussi futuri, il rendimento richiesto dal mercato aumenta. Per uno Stato, rendimenti persistentemente elevati possono rendere più oneroso rifinanziare il debito e sono spesso associati a una maggiore percezione del rischio sovrano.
Obbligazioni strutturate
Le Obbligazioni sono titoli semplici sotto il profilo finanziario (ossia in termini della sequenza dei flussi di cassa associati). Si parla di titoli ”Plain Vanilla”. Le obbligazioni strutturate emesse da intermediari finanziari sono titoli finanziariamente innovativi e più complessi rispetto a quelli tradizionali in quanto alle caratteristiche tipiche di questi ultimi abbinano una componente derivata (opzione finanziaria). Le obbligazioni strutturate possono essere ”agganciate” a:
- tassi di mercato
- azioni / panieri di azioni
- indici azionari / panieri di indici azionari
- fondi / panieri di fondi
- rischio di credito
- indici reali
- valute
- materie prime o panieri di materie prime
Obbligazioni Convertibili: sono titoli che attribuiscono al detentore la facoltà di tramutare (in base ad un tasso di conversione e in un periodo di tempo prefissati all’atto dell’emissione del prestito) la sua posizione di obbligazionista in quella di azionista di una determinata società. Obbligazioni con Warrant: sono titoli che attribuiscono al detentore la facoltà di acquistare ad un prezzo prefissato una o più azioni di una determinata società od altri valori mobiliari o beni della stessa società; il warrant (o buono d’acquisto) normalmente circola e viene negoziato separatamente dall’obbligazione immediatamente dopo l’emissione. Reverse Convertible: sono titoli che offrono agli investitori la possibilità, assumendo una posizione su un’ attività finanziaria sottostante (solitamente un titolo azionario), di incassare una cedola normalmente superiore ai tassi di mercato di pari durata.
Classificazione delle obbligazioni
Una prima classificazione dei prestiti obbligazionari distingue le obbligazioni senza cedola e le obbligazioni con cedola. Le cedole sono dei pagamenti periodici effettuati dal debitore che vengono incassati dal creditore mediante lo stacco materiale della cedola dal titolo di credito. L’investitore riceve quindi parte dell’interesse periodicamente e non tutto alla fine. La cedola è determinata dalle condizioni contrattuali del titolo. Il credit spread incide invece sul rendimento richiesto dal mercato e quindi sul prezzo del titolo; non coincide con una probabilità di default. Le obbligazioni senza cedola, dette obbligazioni a capitalizzazione integrale o zero coupon bond, prevedono che il prezzo di restituzione comprenda sia l’ammontare mutuato, sia tutti gli interessi accumulati.
Valutazione delle obbligazioni con cedola
Indichiamo con:
- 𝐹 il valore facciale (nominale) dell’obbligazione. Tale valore è stampato sul titolo ed è spesso l’ammontare monetario che viene restituito al possessore del titolo al momento della scadenza. F è la somma monetaria di riferimento per il calcolo delle cedole e in generale non rappresenta la quotazione dell’obbligazione. Normalmente, per motivi di praticità, i prezzi delle obbligazioni sono quotati in funzione di un valore facciale pari a 100 unità monetarie.
- 𝑃𝑡 il prezzo (la quotazione) del titolo obbligazionario all’epoca t.
- 𝐸 il prezzo di emissione, cioè la somma che viene pagata per l’acquisto del titolo al momento della sua emissione.
- 𝐶 il prezzo di rimborso, cioè la somma che viene rimborsata al possessore dell’obbligazione alla sua scadenza. Tale prezzo coincide molto spesso con il valore facciale, ma può risultare superiore e in tal caso si dice che il rimborso avviene sopra la pari, o essere inferiore e in tal caso si dice che il rimborso avviene sotto la pari.
- 𝑟 il tasso cedolare, cioè il tasso usato per determinare l’ammontare delle cedole.
- Se le cedole sono distribuite annualmente, allora 𝑟𝑎 è un tasso annuo, se sono distribuite semestralmente 𝑟𝑠 è un tasso nominale convertibile due volte all’anno.
- 𝐹 𝑟 è pertanto l’ammontare delle singole cedole (annue), che supporremo costante, mentre 𝐹 𝑟/2 è l’ammontare di ciascuna cedola semestrale.
Valutazione delle obbligazioni
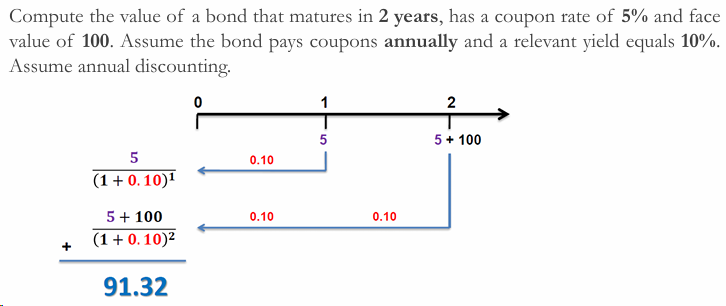
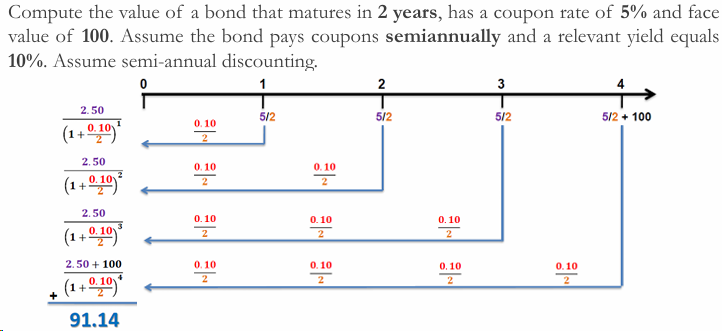
Il prezzo dell’obbligazione è l’importo che un investitore dovrebbe essere disposto a pagare oggi per ricevere tutti i flussi di cassa futuri generati dall’obbligazione. Per calcolare il prezzo di un’obbligazione si devono contare i flussi di cassa futuri al presente utilizzando un tasso di sconto appropriato. Il tasso di sconto utilizzato è tipicamente il tasso di interesse di mercato prevalente per i bond con caratteristiche di rischio simili. Il prezzo del bond riflette il valore temporale del denaro e l’ambiente prevalente dei tassi di interesse. Se assumiamo che la maturità è di T anni, che le cedole sono pagate annualmente, e gli interessi sono capitalizzati una volta l’anno:
Se assumiamo che la maturità è di T anni, che le cedole sono pagate ogni sei mesi, e gli interessi sono capitalizzati due volte l’anno:
Se assumiamo che la maturità è di T anni, che le cedole sono pagate due volte all’anno e gli interessi sono capitalizzati continuamente:
Yield to Maturity (rendimento a scadenza)
Tasso di rendimento alla scadenza: è il tasso di sconto unico al quale il valore attuale di tutti i pagamenti futuri sarebbe uguale al prezzo attuale di un bond. Anche chiamato Tasso Interno di Rendimento. Se la scadenza è T, i coupon sono pagati semestralmente e il rendimento è composto semestralmente:
Bond cedola zero
Per un bond a cedola zero, il rendimento, composto annualmente, coincide con il tasso spot composto annualmente della stessa scadenza:
Valore attuale e valore futuro delle cedole
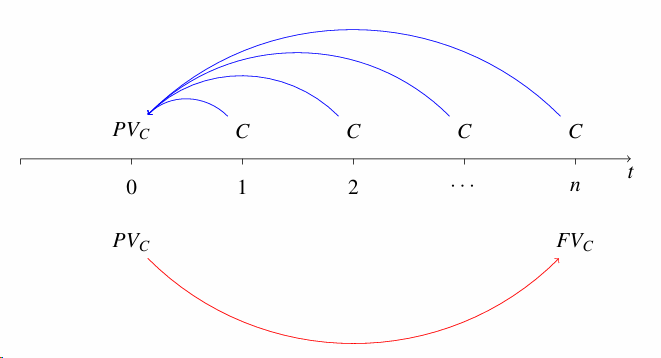
Qual è il valore attuale di tutte le cedole? Assumiamo cedole costanti Ricordiamo che:
Adesso prendiamo
Valore futuro delle cedole
Il valore futuro del pagamento dei coupon è:
Interesse sugli interessi: 𝐹𝑉𝐶(𝑡) è la somma del totale delle cedole, pari a 𝑛𝐶, più gli interessi sulle cedole.
𝑦𝑠 2 :
Quindi gli interessi sugli interessi sono:
Obbligazioni alla pari, sopra la pari e sotto la pari
Se il tasso di cedola è uguale al rendimento richiesto, allora il bond si vende alla pari (ossia il prezzo è pari al valore nominale). Se 𝐶 = 𝑦𝑠/2𝐹 dalla formula precedente ricaviamo:
Se il prezzo è più alto del valore nominale, il bond si vende a premio, se il prezzo è più basso del valore nominale, il bond si vende a sconto. In entrambi i casi, il prezzo cambia nel tempo. I prezzi convergono al valore nominale alla scadenza. Per un bond scontato, il prezzo aumenta man mano che ci avviciniamo alla scadenza, per un bond con premio, il prezzo diminuisce man mano che ci avviciniamo alla scadenza. Se un bond vende alla pari possiamo ricavare una formula esplicita per il bond yield 𝑦𝑠. In generale se l’obbligazione paga m cedole per anno, se A è il valore di un annuity che paga un’unità di moneta ad ogni data di pagamento della cedola e se d è il valore di un’unità di moneta pagata alla maturità dell’obbligazione il par yield:
Esempio 1:
Esempio 2:
Quotazioni delle obbligazioni
Interesse maturato: Quando si vende il bond ad una data t tra due date di cedola, chi vende ha diritto all’interesse accumulato fino a quella data.
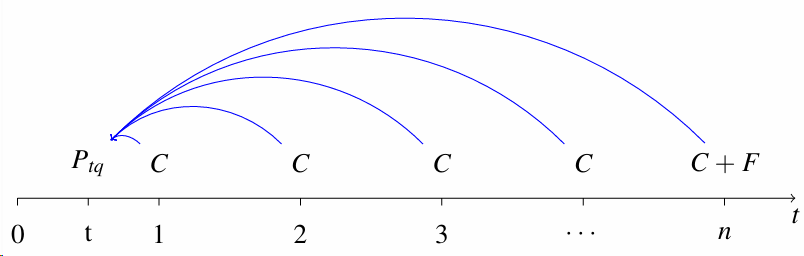
- Corso tel quel: valore attuale dell’obbligazione alla data t
- Corso Secco (per chi decimi di interesse
Le regole per calcolare il numero di giorni cambiano da obbligazione a obbligazione
- Actual/actual (for U.S. Treasury bonds)
- 30/360 (for U.S. corporate and municipal bonds)
- Actual/360 (for U.S. Treasury bills and other money market instruments)
Tassazione dei titoli obbligazionari
L’equazione di valutazione lorda non considera la fiscalità. In presenza di imposte occorre distinguere i flussi lordi dai flussi netti percepiti dall’investitore. L’aliquota e le modalità di tassazione dipendono dal tipo di titolo, dall’emittente, dalla natura del reddito e dalla normativa applicabile; per questo, nel modello matematico, conviene indicare con un’aliquota fiscale generica invece di incorporare nel testo un valore destinato a cambiare nel tempo.
Se una cedola lorda è pari a , in un modello semplificato con aliquota il flusso netto è:
Anche eventuali plusvalenze o altri componenti reddituali possono essere soggetti a tassazione secondo regole specifiche. Nelle valutazioni finanziarie, quindi, il rendimento netto deve essere calcolato utilizzando i flussi effettivamente disponibili dopo le imposte.
Nota editoriale: gli appunti originali riportavano aliquote e riferimenti temporali datati. Sono stati sostituiti con una formulazione generale, più corretta per un manuale di matematica finanziaria; per applicazioni fiscali concrete va sempre verificata la normativa vigente.
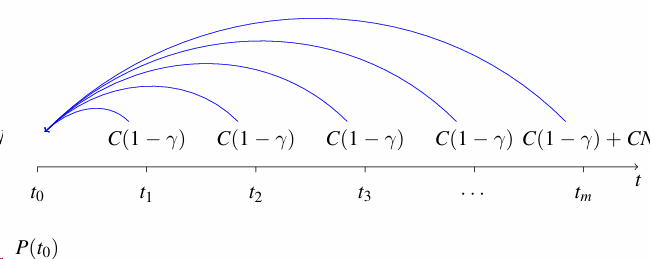
Rendimento a scadenza al netto della tassazione calcolato al tempo 𝑡0 al momento dell’emissione o immediatamente dopo lo stacco di una cedola semestrale, con m cedole ancora da pagare, e con scadenza al tempo 𝑇 = 𝑡𝑚, invertendo
Valutazione delle obbligazioni con cedola
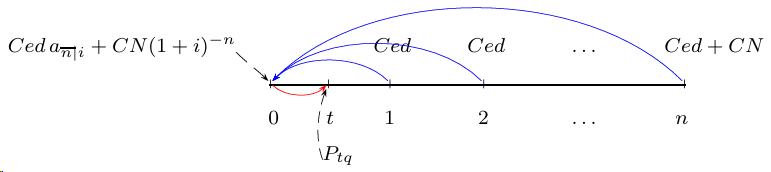
Nell’ipotesi che le cedole siano distribuite annualmente in forma posticipata, al momento dell’emissione o in corrispondenza di un istante immediatamente successivo allo stacco di una cedola (all’epoca t =0) si ha:
Ricordando che: si ha
La quantità entro parentesi quadra esprime il valore attuale di una rendita annua unitaria, posticipata, immediata e temporanea ed è indicata con il simbolo: che si legge “a figurato n al tasso i”
Corso secco e corso tel quel
Richiamo: ricerca degli zeri di una funzione
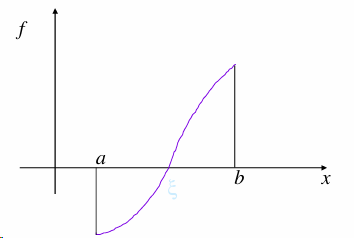
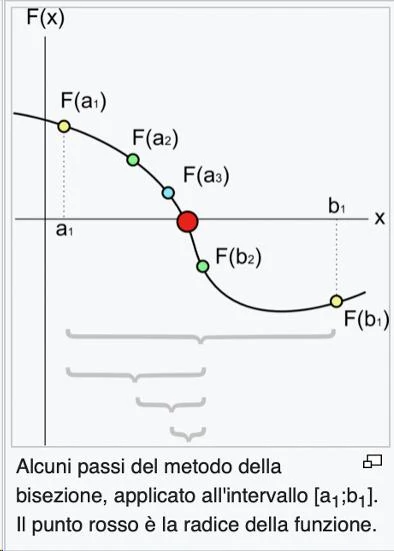
Ricerca delle (eventuali) radici reali di una funzione che si supporrà definita e continua in un certo intervallo dell’asse x La ricerca delle radici approssimate è composta da:
- separazione delle radici ➔ determinare degli intervalli a, b contenenti una sola radice
- calcolo di un valore approssimato della radice e miglioramento di tale valore fino ad ottenere la precisione desiderata (iterazione) Funzioni continue – proprietà Se una funzione continua 𝑓(𝑥) assume in due punti a e b valori di segno opposto, esiste almeno un valore
(o un numero dispari di punti) compresa fra a e b in cui 𝑓(𝑥) = 0
Rischi delle obbligazioni
L’acquisto di titoli obbligazionari è stato considerato per molti anni un tipico esempio di investimento in attività finanziarie a reddito fisso. È abbastanza diffusa l’opinione che le obbligazioni consentano di ottenere un rendimento di entità “certa” da contrapporre all’acquisto di azioni, titoli rischiosi per antonomasia. In effetti l’investimento in titoli obbligazionari può risultare tutt’altro che privo di rischio. Il rischio complessivo connesso con l’acquisto di un’obbligazione è determinato da numerosi fattori, fra i quali si possono elencare: Il rischio di insolvenza (rischio di default) o rischio di credito. Riguarda la possibilità che qualche cedola e/o il valore nominale non vengano rimborsati al creditore. I rischi di insolvenza vengono valutati dalle agenzie di rating, che periodicamente classificano le più importanti emissioni obbligazionarie sulla base di un criterio ordinale, mediante l’assegnazione di simboli letterali e numeri che corrispondono a una prefissata classe di rischio. Per i titoli nelle classi di rischio più elevate vengono richiesti dal mercato tassi di rendimento più elevati, che incorporano anche un premio per il rischio che gli investitori si assumono. Il rischio di tasso di cambio. È sempre presente per le obbligazioni emesse in valuta estera. Per tali titoli, infatti, non è nota a priori la consistenza dei flussi di cassa in quanto dipende dall’andamento in futuro del tasso di cambio fra la valuta nazionale e la valuta in cui è stato emesso il prestito.
Il rischio di prezzo o rischio di tasso di interesse. Questa importante forma di rischio riguarda le obbligazioni che vengono rivendute prima della loro scadenza e verrà ripresa ed esaminata in dettaglio nel seguito. Il rischio di inflazione. Il rendimento realizzato dall’investimento obbligazionario può non essere sufficiente a controbilanciare la perdita del potere d’acquisto della moneta causata dall’inflazione. Per evitare questo tipo di rischio sono state emesse obbligazioni a cedola indicizzata. Il rischio di liquidità. Può colpire le obbligazioni che non trovano un acquirente a causa, ad esempio, di mancanza di incontro tra domanda e offerta. L’ indicatore fondamentale di tale tipo di rischio è rappresentato dalla differenza fra il prezzo denaro (bid, prezzo a cui il mercato è disposto ad acquistare dall’investitore) e prezzo lettera (ask, prezzo a cui il mercato è disposto a vendere all’investitore). Il rischio di liquidità è soprattutto rilevante per chi deve vendere prima della scadenza; mantenere il titolo fino a scadenza riduce l’esposizione a questo specifico rischio di mercato, ma non elimina gli altri rischi dell’obbligazione. Il rischio di rimborso anticipato. Il regolamento di alcuni prestiti prevede che l’emittente possa rimborsare il prestito prima della scadenza. Sfruttando questa clausola l’emittente si avvale del diritto di approfittare di un’eventuale caduta dei tassi di mercato a un livello inferiore rispetto ai tassi cedolari. Il diritto di rimborso anticipato, pertanto, è assimilabile al possesso di un’opzione che consente all’ente emittente di rifinanziarsi a condizioni più vantaggiose.
Fattori che influenzano il prezzo di un’obbligazione
- Il bond si sta avvicinando alla scadenza, il prezzo cambia ma non il rendimento.
- Il rating di credito dell’emittente può cambiare e quindi il rendimento cambia
- I tassi di interesse di mercato cambiano e quindi il rendimento cambia
- Inclusione di opzioni (come bond callable o bond convertibili)
- Liquidità prevista.
Duration
Per analizzare il rischio di tasso di interesse e cioè come varia il prezzo di un’obbligazione in seguito a una variazione del tasso di rendimento alla scadenza si può utilizzare l’indicatore durata media finanziaria (duration). La durata media finanziaria è un indice numerico che dà una misura della sensitività del prezzo di un’obbligazione rispetto a variazioni del tasso di mercato. La duration di Macaulay è la media ponderata delle scadenze dei flussi di cassa; la duration modificata misura, in prima approssimazione, la sensibilità percentuale del prezzo a variazioni del rendimento, è solitamente inferiore alla maturità (anche se tende ad essa).
Sensibilità del prezzo, duration e convessità
Come cambia il prezzo di un bond quando cambia il rendimento? Chiamiamo volatilità il valore assoluto della variazione percentuale del prezzo. Supponiamo che il rendimento sia composto continuamente e che i coupon siano pagati annualmente:
Espandiamo il valore del bond fino al secondo ordine in Taylor fermandoci allo sviluppo al primo ordine troviamo: calcoliamo: dove abbiamo definito D come:
è chiamato durata, perché è una media pesata dei tempi in cui le cedole vengono pagate, ponderate con dei pesi che sono pari alla proporzione del valore attuale della cedola relativamente al prezzo del bond. Sostituendo troviamo:
La duration ha l’effetto di amplificare o smorzare le variazioni delle quotazioni di un’obbligazione dovute ai cambiamenti dei tassi di mercato. In tal senso appare ragionevole considerare la durata media finanziaria come un indicatore della volatilità dei corsi obbligazionari. Notate che la durata per un bond a cedola è inferiore alla scadenza perché i pagamenti sono effettuati prima della scadenza. Alcune obbligazioni più complesse possono avere durata maggiore della scadenza del titolo. Se consideriamo il secondo ordine:
Dove abbiamo definito la convessità C come:
A parità delle altre condizioni, una maggiore duration implica una maggiore sensibilità ai tassi; la convessità migliora l’approssimazione della relazione prezzo-rendimento rispetto alla sola duration. Inoltre l’aumento del prezzo originato da una diminuzione dei tassi di rendimento supera in valore assoluto la diminuzione del prezzo originata da un aumento di pari entità dei tassi.
Fattori che influenzano la sensibilità dei bond
- Tempo alla scadenza: la durata è maggiore se la scadenza è più lunga. Quindi una scadenza più lunga implica una maggiore volatilità.
- Livello del rendimento: più alto è il rendimento, più bassa è la volatilità (vedere il grafico del prezzo del bond in funzione del rendimento). Questo implica anche che la volatilità è asimmetrica rispetto alla direzione del cambiamento del rendimento (per un grande cambiamento).
- Tasso di cedola: per un dato rendimento e scadenza, più basso è il tasso di cedola, maggiore è la volatilità del prezzo.