
Criteri di scelta degli investimenti
Criteri di scelta tra investimenti certi
Scelta tra alternative di investimento
Prendere una decisione significa operare una scelta fra azioni che si presentano in alternativa e che comportano conseguenze diverse. Le scelte di un decisore razionale mirano a ottenere il profitto più elevato e vengono effettuate in base a un criterio o principio di valutazione che ha lo scopo di individuare l’alternativa più vantaggiosa.
VAN/REA e TIR
Un progetto finanziario discreto e certo è caratterizzato da un insieme di situazioni finanziarie cioè da un insieme di movimenti di denaro e dalle epoche temporali in cui tali movimenti si manifestano.
Indichiamo con 𝑃0,𝑃1, … ,𝑃𝑛 gli importi di tali situazioni finanziarie, che rappresentano delle entrate se positivi e degli esborsi se negativi. Siano, inoltre, 𝑡0 = 0, 𝑡1,… ,𝑡𝑛= 𝑇 le rispettive scadenze.
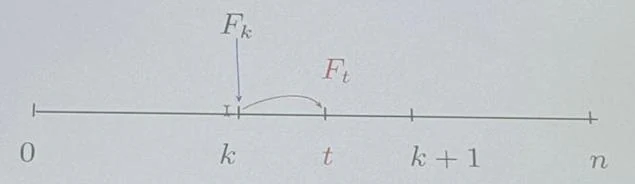
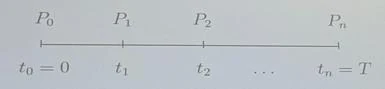
La differenza 𝑇−𝑡0 = 𝑇 rappresenta la durata dell’operazione
Risultato economico attualizzato (REA)
La funzione che esprime la somma degli importi 𝑃𝑘 attualizzati all’epoca iniziale 𝑡= 0 in regime di interesse composto al tasso i.
È detta Risultato Economico Attualizzato (REA) o Valore Attuale Netto (VAN) o Discounted Cash Flow (DCF). Tasso Interno di Rendimento (TIR) Si dice invece Tasso Interno di Rendimento (TIR) o Tasso Implicito o Internal Rate of Return (IRR) la soluzione i*, se esiste ed è unica (e maggiore di -1), dell’equazione:
Criterio del TIR
Tra due operazioni di investimento (finanziamento) dotate di TIR, è conveniente scegliere quella con il tasso interno di rendimento maggiore (risp. di costo minore). Il criterio del TIR appena enunciato, data la sua semplicità, non ha bisogno di particolari commenti; inoltre, in generale, possiamo asserire che: Una operazione di investimento (finanziamento) dotata di TIR può essere eseguita se il suo tasso interno di rendimento è maggiore (risp. minore) di un tasso di riferimento prefissato, al quale si ritiene di poter altrimenti investire le proprie disponibilità (risp. al quale si ritiene di potersi altrimenti finanziare).
VAN/REA e TIR
Il tasso interno di rendimento e il risultato economico attualizzato sono i due indicatori più usati per esprimere la redditività di un’operazione e per confrontare due operazioni con caratteristiche non molto diverse fra di loro. L’omogeneità delle operazioni finanziarie Qualunque criterio si utilizzi per valutare la convenienza economica delle operazioni finanziarie, occorre che queste siano omogenee fra loro per poter essere confrontate. per essere omogenei gli investimenti devono avere stessa durata e stesso input inziale, per esempio se prendiamo in considerazione questi investimenti:
- anche se entrambi hanno stessa durata, ovvero tre anni, l’input iniziale è diverso. Quindi i due investimenti NON sono omogenei.
Valore Attuale Netto (VAN)
Il criterio del VAN per la scelta tra due o più investimenti ha due limiti principali alla sua applicazione:
- la scelta del tasso di valutazione j, essendo legata a considerazioni non del tutto oggettive, condiziona fortemente il risultato;
- l’ipotesi di un tasso di valutazione costante nel periodo di osservazione è troppo restrittiva se pensiamo che nella realtà le variazioni di tasso possono essere rilevanti nel tempo. Il secondo può essere risolto, come vedremo, mediante l’uso dei tassi a termine, cioè considerando la presenza di tassi diversi per le diverse scadenze.
Tasso Interno di Rendimento (TIR)
La ricerca del tasso interno di rendimento si riduce alla soluzione di un’equazione e quindi non lascia spazio all’intervento del decisore. Tale equazione, però, per certe operazioni finanziarie risulta impossibile o presenta più di una soluzione, dando luogo a situazioni che inducono a riflettere sulla validità del TIR.
Tasso Interno di Rendimento (TIR): esistenza e limiti
È opportuno notare che un’operazione finanziaria potrebbe non essere dotata di TIR; ciò avviene quando l’equazione del TIR non ammette soluzioni reali positive oppure ne ammette più di una. Esiste un teorema (Norstrom) che fornisce una condizione sufficiente per l’esistenza del TIR:
l’operazione finanziaria possiede un unico TIR positivo
Sostanzialmente se il primo pagamento è inferiore alla somma dei successivi incassi, quindi mi sto finanziando, il TIR esiste ed è significativo (unico). Teorema di Cartesio: il numero delle radici reali positive di un polinomio, contate con molteplicità, è uguale al numero delle variazioni di segno dei coefficienti oppure è inferiore a esso di un numero pari. Il criterio fornisce quindi un limite al numero di radici positive, non l’identità generale N = h.
In particolare, se non vi sono variazioni di segno non vi sono radici positive; se vi è una sola variazione di segno, può esserci al massimo una radice positiva e, quando le ulteriori condizioni dell’operazione ne garantiscono l’esistenza, il TIR positivo è unico. Si è ottenuto il seguente risultato:
Condizione sufficiente affinché l’equazione del TIR ammetta un’unica soluzione positiva è che gli importi 𝑥0,… , 𝑥𝑛 cambino segno solo una volta. In sostanza è il caso del pagamento seguito dagli incassi (investimento in senso stretto) oppure dell’incasso seguito dai pagamenti (finanziamento in senso stretto). Nell’esempio precedente il TIR coincide esattamente col tasso cedolare in quanto, per come abbiamo definito l’operazione x/t, il prezzo d’acquisto del titolo era alla pari. Nella più comune ipotesi in cui il prezzo non è alla pari, il TIR fornisce l’effettivo rendimento del titolo, a prescindere dal tasso percentuale delle cedole, tenendo conto dell’aggio o del disaggio sull’acquisto iniziale. In generale, per un titolo obbligazionario: Acquisto sopra la pari ↔︎ TIR < tasso cedolare
Acquisto alla pari ↔︎ TIR = tasso cedolare
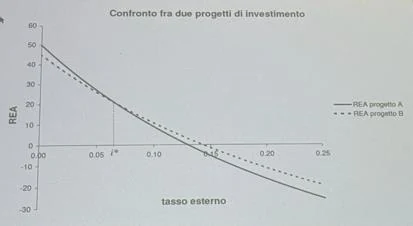
Acquisto sotto la pari ↔︎ TIR > tasso cedolare Nel secondo enunciato del criterio del TIR viene implicitamente messa in risalto l’esistenza di un tasso unico costante per una durata anche notevole, con cui il valutatore opera la scelta. Ciò, purtroppo, rappresenta un limite in quanto il tasso di riferimento è arbitrario; inoltre è ipotizzato costante per tutta la durata dell’operazione. Questi limiti sono gli stessi già visti per il VAN. Osservazione. Se due operazioni di investimento A e B hanno rispettivamente un TIR del 4% e 5%, perché possiamo preferire la B, supponendole nello stesso contesto finanziario? In altre parole, a parità di altre condizioni, nello stesso ambiente finanziario è difficile pensare che coesistano due operazioni con TIR differenti: quella sconveniente non avrebbe modo di esistere. Esistono, però, casi in cui effettivamente il TIR può essere d’aiuto. Inoltre, è vero che vi sono numerosi risultati teorici che garantiscono l’esistenza e l’unicità del TIR nel caso di particolari classi di operazioni finanziarie, tuttavia, anche quando vi è un solo TIR possono sorgere dei seri dubbi sulla significatività di tale tasso. L’esistenza e l’unicità del TIR sono condizioni solo necessarie per il suo impiego. Il fatto che il TIR esista e sia unico non consente certo di affermare che il suo valore rappresenta una misura corretta della redditività di un progetto finanziario. Confronto fra progetti di investimento Supponiamo che un risparmiatore desideri confrontare due progetti di investimento, che indichiamo con le lettere A e B.
Siano 𝑅𝐸𝐴𝐴(𝑖) e 𝑅𝐸𝐴𝐵(𝑖) le funzioni che esprimono i valori attuali dei due progetti e 𝑇𝐼𝑅𝐴, 𝑇𝐼𝑅𝐵 i corrispondenti tassi interni, che supponiamo esistere. Ci proponiamo di far vedere come la scelta del progetto con tasso interno maggiore non costituisca necessariamente la politica ottima che il risparmiatore deve seguire. Consideriamo i due progetti: A: (curva con tratto continuo)➔ {(-100, 0), (25, 1), (25, 2), (25, 3), (25, 4), (25, 5), (25, 6)} B: (curva tratteggiata)➔ {(-100, 0), (40, 1), (30, 2), (20, 3), (20, 4), (20, 5), (15, 6)}. Si ha:
- 𝑇𝐼𝑅𝐴≅0,1298
- 𝑇𝐼𝑅𝐵≅0,1432 Per i* ≅0.0656 i due REA coincidono
Limiti del TIR: esempi
Agendo in maniera opportuna sul flusso dei costi e dei ricavi si possono ottenere dei TIR davvero sorprendenti. Si considerino le seguenti operazioni finanziarie, tutte caratterizzate da ricavi di 1000 euro al mese per 18 mesi e dai seguenti costi: A: 2670 euro dopo 3 mesi e 12 500 euro dopo 8 mesi; B: 0.05 euro subito, 2670 euro dopo 3 mesi e 12500 euro dopo 8 mesi; C: 67 euro subito, 2670 euro dopo 3 mesi e 12430 euro dopo 8 mesi, D: 2700 euro dopo 2 mesi e 12700 euro dopo 6 mesi; E: 33 euro subito, 2670 euro dopo 2 mesi e 12470 euro dopo 8 mesi. → Per quanto riguarda i TIR si ha:
A: non esiste alcun TIR in quanto l’equazione 𝑅𝐸𝐴(𝑖) = 0 non ha soluzioni per 𝑖 ≥ −1;
B: ne esiste uno solo e vale 4.09895027 × 1053 %; C: ne esiste uno solo e vale 2.37552278 × 10¹⁶ %; D: ne esistono due e valgono rispettivamente: 66.1989% e 75 656.48955 %; E: ne esistono tre e valgono rispettivamente: 431.1216 %,570.6911% 𝑒 2.95774086 × 10¹⁹ %. Si osservi che le operazioni considerate sono molto simili tra loro; altrettanto non si può dire dei loro tassi interni di rendimento. La giustificazione di tali stranezze e in gran parte collegata con il fatto che tutte e cinque le operazioni finanziarie precedenti presentano dei costi e dei ricavi temporalmente mescolati e non hanno le caratteristiche di un puro investimento, anche se apparentemente potrebbero essere considerate tali.
Tasso di rendimento modificato (TRM/MIRR)
Riflettendo sugli esempi e sui risultati riportati nei paragrafi precedenti appare evidente che i criteri di valutazione proposti si basano su ipotesi che difficilmente trovano pieno riscontro nella realtà. Assegnato un progetto di investimento, quello che effettivamente interessa è riuscire a quantificare una misura della ricchezza che si accumulerà in corrispondenza dell’epoca di scadenza T con il progetto in esame. Generalizzazione 1
Se sono noti i tassi di interesse 𝑖𝑘 con 𝑘= 0,1, …, 𝑛 vigenti alle epoche 𝑡𝑘, un semplice indicatore della ricchezza finale originata dal progetto è:
L’ipotesi su cui si fonda tale indicatore è che a ogni importo, sia positivo che negativo, sia collegato un tasso di interesse che si mantiene costante per tutto il periodo di tempo che manca alla conclusione dell’operazione. Più precisamente si suppone che un ricavo possa essere impiegato a un tasso che varia in relazione al momento in cui tale ricavo è percepito e che tale tasso rimanga inalterato fino alla scadenza dell’operazione. Analogamente, si suppone che un costo possa essere finanziato a un tasso che dipende dal momento in cui si deve far fronte a tale costo, ma che da quel momento fino alla scadenza dell’operazione il tasso si mantenga costante. Generalizzazione 2: il criterio T.R.M. Un altro indicatore di ricchezza finale si può ottenere considerando la procedura 𝑇. 𝑅.𝑀.; la sigla è l’acronimo dei cognomi dei tre studiosi (Teichroew, Robichek e Montalbano) che hanno proposto il criterio. Il metodo 𝑇.𝑅.𝑀. si basa sull’ipotesi che i tassi da utilizzare siano diversi in relazione al fatto che i montanti (saldi) parziali alle varie scadenze siano positivi o negativi. Si indichi con 𝑖+, il tasso di interesse che si applica se il montante in corrispondenza delle singole scadenze è positivo e con 𝑖− il tasso per montanti negativi.
Tasso di rendimento modificato (TRM/MIRR)
Alle epoche 𝑡0 = 0, 𝑡1,𝑡2, …,𝑡𝑛 i montanti sono dati da
Pagamenti rateizzati: T.A.N. e T.A.E.G. È usuale che nelle offerte di vendita con pagamenti rateizzati (si pensi ad esempio alla vendita di automobili e motorini) vengano evidenziati due diversi indicatori del costo dell’operazione finanziaria connessa alla dilazione di pagamento, denominati T.A.N. e T.A.E.G. II T.A.E.G., in particolare, dal 1992 deve per legge essere indicato negli annunci pubblicitari e nei contratti proposti alla clientela (art. 20 legge 142/92, in applicazione di una direttiva C.E.E.). Il tasso annuo nominale (T.A.N.) rappresenta il tasso interno di costo dell’operazione calcolato sul prezzo di listino senza considerare le eventuali spese aggiuntive previste dal contratto, quali commissioni e spese per l’apertura della pratica. Il tasso annuo effettivo globale (T.A.E.G.) è invece il tasso interno dell’operazione che tiene conto delle spese aggiuntive previste dal contratto.
Si supponga, ad esempio, che il contratto preveda un prezzo di listino S relativo all’epoca 𝑡0 = 0, il pagamento alle epoche 𝑡1,𝑡2,…, 𝑡𝑛 di n rate di importo rispettivamente 𝑅1,𝑅2,… , 𝑅𝑛 e un costo di apertura pratica di importo C corrisposto in via anticipata all’epoca 𝑡0 = 0.
Tasso Annuo Nominale (TAN)
Allora il T.A.N. è il TIR dell’operazione finanziaria in cui si pone
Cioè la radice positiva dell’equazione
Altri criteri di scelta Oltre ai criteri del REA e del TIR sono stati proposti in letteratura numerosi altri criteri per la valutazione della redditività (o onerosità) di un progetto e per la scelta fra progetti alternativi. Criterio del tempo di recupero (pay-back time) Uno di questi è il criterio del tempo di recupero (pay-back time). Per comprendere la filosofia di tale criterio consideriamo un progetto di investimento che prevede un unico esborso iniziale 𝑃0 e un insieme di introiti
Siano
I saldi cumulati di cassa Nell’ipotesi che risulti 𝐴𝑛 > 0, cioè che la somma degli introiti superi l’esborso iniziale 𝑃0, esiste ed è unica l’epoca 𝑡𝑐 in corrispondenza della quale gli elementi dell’insieme dei saldi cumulati di cassa presentano un’inversione di segno (𝐴𝑐−1 < 0,𝐴𝑐≥0). Tale epoca 𝑡𝑐 rappresenta il tempo necessario per recuperare la somma inizialmente investita. Tanto minore è il tempo di recupero tanto più redditizio viene considerato l’impiego.
È chiaro che di fronte a un progetto di finanziamento i saldi cumulati di cassa 𝐴𝑘, con 𝑘 = 0,1, … ,𝑛
misurano i costi dell’operazione, di modo che risulta naturale fra due progetti di finanziamento scegliere quello con tempo di recupero più lontano. Il criterio del tempo di recupero si basa su fondamenti logici piuttosto ingenui e in molti casi può suggerire conclusioni del tutto inaccettabili. Limiti del PBP (payback period)
- Non tiene conto dell’aspetto temporale dell’operazione finanziaria: è come se il tasso di valutazione fosse nullo.
- Non considera gli importi successivi al PBP: una operazione finanziaria con PBP breve e incassi futuri “minimi” viene preferita ad una con PBP più lungo ma incassi futuri “ingenti”.
Per superare almeno il primo limite si può calcolare il cumulo degli importi attualizzati all’epoca t=0
secondo un tasso di valutazione prestabilito; poco o nulla si può fare in merito alle quantità successive al PBP, in quanto il criterio è di tipo “temporale” e non quantitativo.
Rapporto benefici/costi
Un criterio che presenta analogie con il REA è il criterio del rapporto benefici/costi secondo il quale, assegnato un insieme di progetti in cui i ricavi e i costi si accavallano temporalmente e scelto un opportuno tasso di attualizzazione, si deve calcolare il rapporto fra il valore attuale dei ricavi e quello dei costi. Si sceglie il progetto che presenta il rapporto più elevato.
Rendimento del primo periodo
Un altro criterio che può essere utilizzato quando si ha un solo esborso iniziale 𝑃0 e un insieme di introiti 𝑃𝑘
con 𝑘 = 1, .. ., 𝑛, in corrispondenza di epoche successive è il criterio del rendimento del primo anno o del primo periodo. Calcolati i rapporti del tipo 𝑃1 −𝑃0 la scelta cade sul progetto con rapporto più elevato. Tale criterio, se si tralascia il caso di ricavi costanti, risulta piuttosto grossolano e di scarsa utilità in quanto si limita a misurare solo la redditività del primo periodo.