
Teoria della tassazione e struttura delle imposte
TEORIA DELLA TASSAZIONE
Lo Stato ha bisogno di entrate per finanziare la propria attività. Esse possono essere pensate come contropartita dell’offerta di beni e servizi pubblici. Le entrate pubbliche ne rappresentano il «prezzo» effettivo di quei beni e servizi? Dipende. Il legame tra entrate e prezzo di un bene/servizio è sufficientemente labile perché La definizione del prezzo si distanzia da quello realizzato nell’ambito di un rapporto di scambio (privato), in cui le parti liberamente fanno domanda dei servizi, e si avvicina a un prelievo coercitivo (nella ripartizione del costo del servizio emerge l’elemento della coazione). Lo stato nel momento in cui va a ripartire il costo tra i cittadini che compongono una collettività ha la possibilità di utilizzare un comportamento coercitivo. Questo allontanamento della definizione dei prezzi dei beni/servizi offerti dal settore pubblico si allontana dai meccanismi tipi del mercato privato, quanto più:
cresce dell’indivisibilità dei vantaggi (analogie con non escludibilità) crescono le finalità per le quali tali beni e servizi vengono offerti riflettano un interesse collettivo (analogie con esternalità e beni meritori) → obiettivo dello stato non è di massimizzare il profitto ma di salvaguardare un interesse collettivo e massimizzare il consumo di determinati beni che ritiene rilevanti.
Classificazione delle entrate pubbliche
Al crescere dell’interesse pubblico e dell’indivisibilità dei vantaggi del servizio, ci si allontana sempre più del criterio di fissazione del prezzo di mercato. Una delle possibili modalità di classificazione delle entrate considera la loro maggiore o minore vicinanza ai prezzi di mercato ed è stata proposta da Einaudi nel 1941.
- Prezzo privato
- Prezzo quasi-privato
- Prezzo pubblico (o tariffa)
- Tassa
- Contributo speciale
- Imposta
Prezzi di mercato (prezzi privati)
Sono quanto l’amministrazione pubblica ricava dalla vendita di beni e servizi prodotti dal settore pubblico secondo criteri di efficienza.
l’obiettivo è la massimizzazione profitto nel punto in cui ricavo marginale=costo marginale area di attività assai ridotta l’assenza di un interesse pubblico mal giustificherebbe l’intervento dello Stato
Prezzi quasi privati
Sono il corrispettivo delle vendite di beni e servizi prodotti dal settore pubblico per perseguire un obiettivo politico o sociale.
prezzo privato ma comportamento di regolazione del flusso di offerta che ha una finalità pubblica. Esempio: legname venduto dalle aziende forestali per tutelare l’ambiente.
Prezzo pubblico (tariffa)
Si applica quando l’operatore pubblico promuove la produzione di beni e servizi con l’esplicito intento di allargare il più possibile il loro consumo. Lo Stato potrebbe offrire beni o servizi a prezzi inferiori a quelli di mercato, rinunciando al profitto (ipotizzando che operi come monopolista), ma deve fare in modo che i costi complessivi siano completamente coperti dalla somma complessiva delle entrate.
Caratteristiche essenziali del prezzo pubblico:
- Libera domanda da parte del cittadino
- Il complesso dei vantaggi del servizio è coperto dal complesso delle entrate, poiché
i vantaggi affluiscono solo a coloro che ne hanno fatto domanda. Esempio di prezzo pubblico: biglietto dei trasporti pubblici.
Il prezzo pubblico è individuato dalla condizione P=Costo Medio (i ricavi coprono i costi e la quantità prodotta è maggiore di quella che si realizzerebbe nel mercato privato). Lo Stato può discriminare il prezzo praticato ai diversi consumatori (es. prezzo abbonamento per giovani, prezzo biglietti x famiglie numerose…)
Tassa
È un corrispettivo per un servizio fornito dal settore pubblico di cui usufruiscono i cittadini interessati (domanda volontaria), i cui vantaggi non rimangono limitati agli utenti, ma si estendono all’intera collettività (indivisibilità dei vantaggi). Viene pagata solo in quanto corrispettivo di un servizio richiesto. Il servizio in questione deve essere in qualche modo appropriabile, per cui è possibile l’identificazione di chi ne usufruisce.
Si fissa un prezzo del servizio inferiore costo medio (P<Costo Medio), lasciando ad altre entrate la copertura del disavanzo (es: tasse universitarie degli studenti non copro i costi distruzione universitaria). Il disavanzo è finanziato dalla collettività con la tassazione generale. La scelta di quanta parte del costo sia finanziata dalla tassa dovrebbe coincidere con la valutazione che lo Stato dà delle esternalità del servizio. La quantità prodotta è maggiore di quella corrispondente alle precedenti forme di entrata.
Contributo speciale (non serve!)
è la forma di entrata rilevante nel caso di servizi offerti indipendentemente dalla domanda dei cittadini e i cui vantaggi non sono divisibili, quando sia possibile individuare un gruppo di individui che trae vantaggio dall’erogazione della spesa pubblica.
A differenza della tassa, non vi è la domanda da parte del cittadino. Lo Stato decide autonomamente la quantità del servizio prodotto e impone, coattivamente, l’onere al gruppo che ne ha tratto vantaggio.
L’imposta
È dovuta indipendentemente da benefici individuabili e non ha corrispondenza diretta con la prestazione di un servizio specifico. È una prestazione obbligatoria di denaro che lo Stato preleva al di fuori di qualsiasi schema contrattuale, utilizzando il suo potere coercitivo.
È la forma di finanziamento appropriata per servizi offerti indipendentemente dalla domanda dei cittadini (assenza di domanda volontaria privata) e i cui vantaggi sono indivisibili Il vantaggio, indivisibile, dei servizi prodotti corrisponde a un interesse generale Ricorda: Ci si discosta nella classificazione dei prezzi di mercato quanto più aumenta l’interesse collettivo rispetto a determinati beni e servizi e quanto maggiore è l’indivisibilità dei vantaggi. Contestualmente più ci muoviamo dai prezzi di mercato di beni privati verso beni e servizi finanziati da imposte, più viene ad essere assente la domanda volontaria da parte dei cittadini.
Finalità delle imposte
- Copertura dei costi sostenuti dallo Stato nell’offerta di beni e servizi
- Finanziamento di beni pubblici e “beni di merito” (es. istruzione)
- Redistribuzione delle risorse tra i cittadini
- Stabilizzazione
- Incentivo (spese fiscali): incentivare produzione, investimenti
- Correzione di distorsioni o inefficienze
I criteri di ripartizione del carico tributario
- Principio del beneficio o della controprestazione
- Principio della capacità contributiva
Si differenziano in base:
Alla finalità che si assegna al tributo Alla concezione di equità cui si aderisce
Principio del beneficio (o della controprestazione)
Imposta commisurata al beneficio che il contribuente riceve dai beni e servizi pubblici, e ne costituisce il prezzo (teoria dello scambio volontario). L’imposta dovrebbe rappresentare il prezzo da cui i cittadini traggono vantaggio. Visione in linea con l’economia del benessere (prezzo rappresenta il beneficio marginale che arriva al consumatore dall’utilizzo di un determinato bene).
- Finalità: è esclusivamente quella di finanziare l’offerta di servizi e beni da parte
dello Stato (funzione allocativa)
- Equità: nello scambio (L’imposizione fiscale è equa se è equo lo “scambio” tra
quanto versato dal contribuente e il beneficio ottenuto dalla spesa pubblica)
- Vantaggi: collegamento tra decisioni di spesa e prelievo tributario (es: tassa sui
rifiuti solidi urbani)
- Applicazione: campo di applicazione molto ridotto→può essere applicato quando
si possono individuare i gruppi o i singoli che ottengono benefici in modo esclusivo, ovvero nel caso di esplicita domanda individuale di beni e servizi. Tuttavia:
Beni pubblici puri: free riding (gli individui non hanno l’incentivo a rivelare il beneficio che traggono dalla fruizione del bene) Esternalità positive e beni di merito (al di là di domanda volontaria) Fattibilità di un sistema di contributi personalizzati (applicare un prezzo diverso a ciascun contribuente) Necessità di utilizzare indici del “beneficio” di specifici beni/servizi pubblici Ha rilevanza nel contesto della fornitura di beni e servizi pubblici locali.
Principio della capacità contributiva
Imposta commisurata alla capacità contributiva degli individui, ovvero alla loro capacità di pagare le imposte (ability to pay). Assenza di collegamento tra imposta pagata dal contribuente e i vantaggi che egli deriva dall’attività dello Stato.
- Finalità: non solo finanziare la produzione pubblica di beni e servizi, ma anche
finanziare l’attività di redistribuzione del reddito e della ricchezza
- Equità: garantita se l’imposta è commisurata alla capacità contributiva
Capacità contributiva: l’ammontare d’imposta dovrebbe riflettere la capacità di contribuire al finanziamento della spesa pubblica – non c’è collegamento fra imposte versate e beneficio ricevuto dalla spesa pubblica. Principio prevalente nei sistemi fiscali del mondo occidentale. Costituzione italiana, art. 53 “Tutti sono tenuti a concorrere alle spese pubbliche in ragione della loro capacità contributiva. Il sistema tributario è informato a criteri di progressività.” L’equità si articola in tre assunti fondamentali (limite: è valutata indipendentemente dalla distribuzione dei benefici della spesa pubblica):
§ Equità orizzontale: individui con la stessa capacità contributiva devono essere
sottoposti allo stesso carico fiscale § Equità verticale: individui con una maggiore capacità contributiva devono essere
sottoposti a un maggior carico fiscale (ma non richiede necessariamente la progressività). N.B.: se c’è progressività è sicuramente garantita equità verticale ma non viceversa § No re-ranking vincolo all’equità verticale: aliquota marginale <100%: le posizioni
relative dei contribuenti nella scala distributiva non vanno ribaltate Aspetto critico: andare a misurare la misura della capacità contributiva
Imposte dirette e indirette
- Dirette: colpiscono manifestazioni immediate di capacità contributiva (reddito,
patrimonio, profitto) Sono più adeguate a realizzare obiettivi redistributivi; ma sono un disincentivo alla produzione di reddito perché già nel momento in cui c’è reddito bisogna pagare un’imposta su quel reddito. (danno per la crescita economica). In Italia c’è una forte pressione fiscale sui redditi da lavoro.
- Indirette: colpiscono manifestazioni mediate di capacità contributiva (atti di
consumo o trasferimento che portano a desumere una capacità contributiva) Aspetti di equità critici→ propensione al consumo decrescente al crescere del reddito. Imposta sul consumo va generalmente a colpire i redditi più bassi. Scarsa visibilità/trasparenza→ imposte che andando a colpire direttamente il consumo non sono di chiara attribuzione per il contribuente.
Imposte reali e personali
Un altro criterio per distinguere le imposte dirette è quello di considerare se l’imponibile è definito con riferimento alle caratteristiche del contribuente o meno.
- imposte reali: si riferiscono in modo esclusivo a un oggetto imponibile, non
considerano le caratteristiche del soggetto tassato (contribuente) (non ha rilevanza chi sia il soggetto che paga) storicamente diffuse semplicità amministrativa (tassazione alla fonte) ad esempio, tassazione di molti ‘redditi da capitale’
- imposte personali: sono quelle che colpiscono un oggetto imponibile non in quanto
tale, ma riferendolo alla situazione personale del contribuente. di più recente introduzione adatte a realizzare obiettivi di equità (ad esempio, tramite progressività) ad esempio, imposta personale sul reddito (Irpef)
L’imposta: elementi costitutivi
Presupposto d’imposta
Situazione di fatto da cui per legge sorge l’obbligo di pagamento dell’imposta (esempio: reddito, profitto, plusvalenza, proprietà, eredità, consumo) Soggetto passivo: l’individuo che, secondo la legge, è tenuto a pagare l’imposta (contribuente di diritto)
Base Imponibile 3
Traduzione quantitativa del presupposto d’imposta, quantità su cui si basa il calcolo del debito d’imposta. (Solitamente il reddito)
Aliquota 4
Quanto è dovuto dal contribuente per ogni unità di base imponibile
Imposta ‘Ad valorem’
base imponibile espressa in termini monetari aliquota espressa come percentuale (che si applica sulla base imponibile) e.g. 5 = 6eddito < = 20%
Accisa o imposta specifica
base imponibile espressa in termini fisici (unità) aliquota espressa in termini monetari e.g. 5 = litri di benzina < = $0.65 Cer Ditro
Debito d‘imposta
Ammontare d’imposta dovuta dal contribuente E (5) = 5 ×<
Gettito
Debito d’imposta a livello aggregato (tutti i contribuenti)
Deduzione e detrazione
- Deduzione
E =< × (5– FEF)
Abbattimento della base imponibile, prima dell’applicazione dell’aliquota (per il calcolo del debito d’imposta)
- Detrazione
E = (< × 5) – FTR
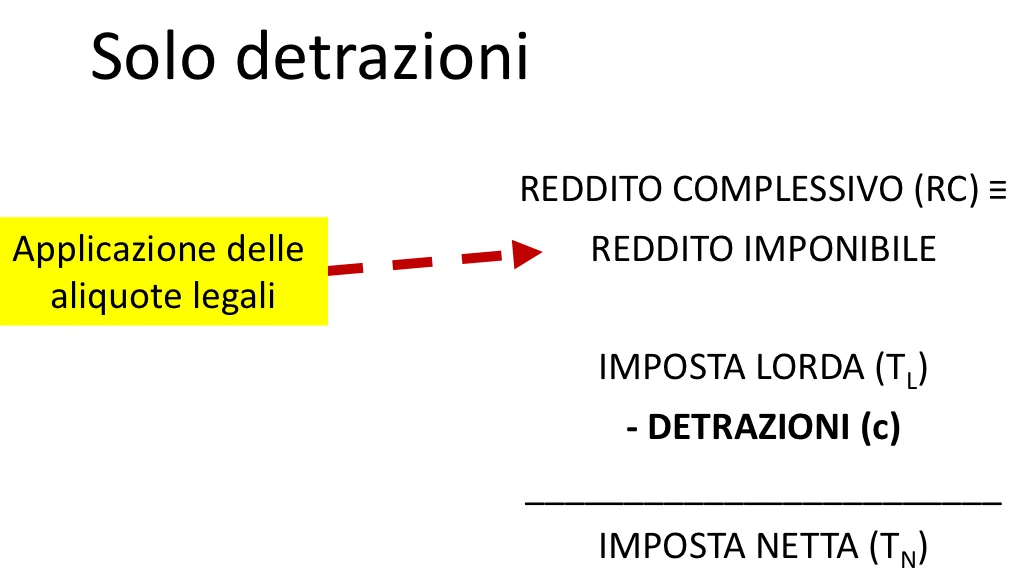
Abbattimento del debito d’imposta. Applico la base imponibile sull’aliquota, ottengo il debito d’imposta, decurto il debito d’imposta di un ammontare pari alla detrazione. La detrazione può essere:
rimborsabile (trasferimento in caso di incapienza) non rimborsabile Finalità delle due dizioni e delle detrazioni Vengono usate con diverse finalità:
contribuire al disegno della progressività→ Utilizzando lo strumento possiamo rendere progressiva un’imposta che di partenza non lo sarebbe Personalizzare l’imposta→andare ad adeguare l’imposta alle caratteristiche personali del contribuente (es: detrazioni per figli a carico)
Sovvenzionare spese relative a bisogni su cui lo Stato pone particolare attenzione (es: spese mediche→ calcolo per onere d’imposta IRPEF si tiene conto delle detrazioni per eventuali spese mediche) Incentivare specifici impieghi di reddito
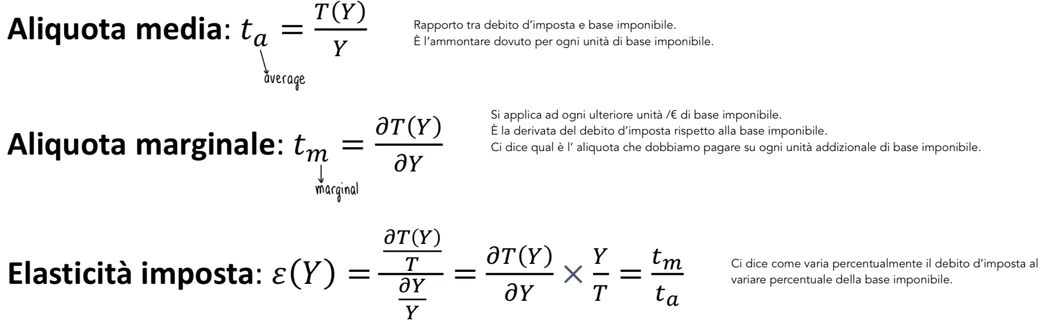
Aliquota media, aliquota marginale ed elasticità dell’imposta alla base imponibile
Date E l’imposta pagata dall’individuo, 5 la base imponibile e E(5) la funzione dell’imposta (cioè la relazione tra base imponibile e imposta), definiamo:
Tipologia di sistema tributario
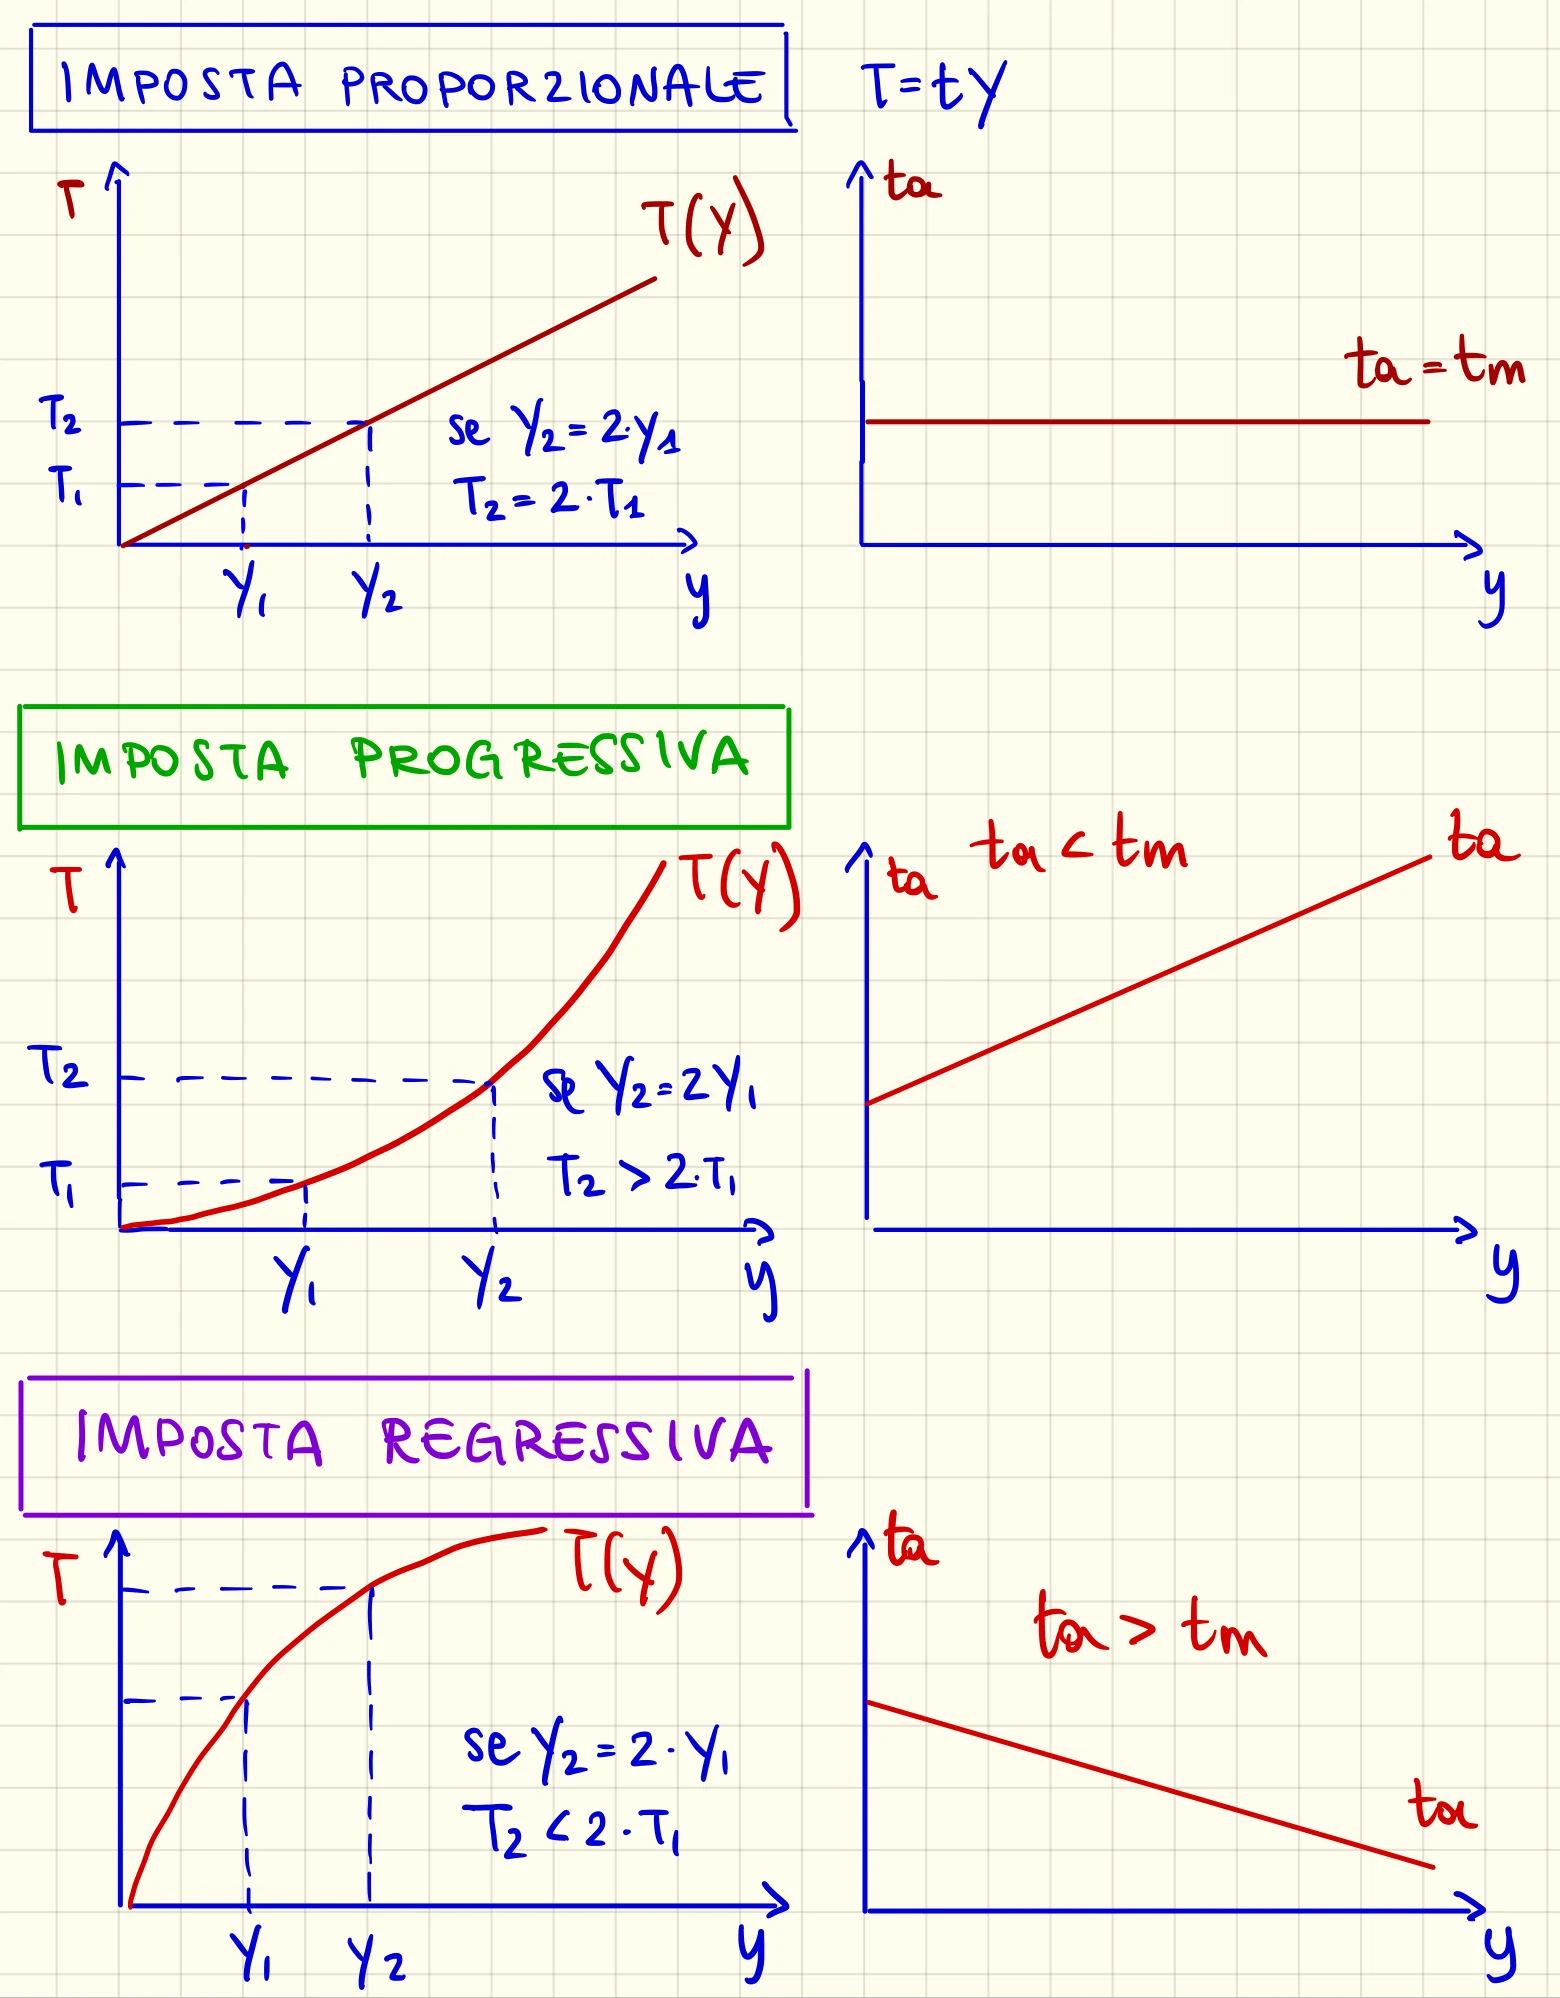
L’equità verticale suggerisce una tassazione progressiva.
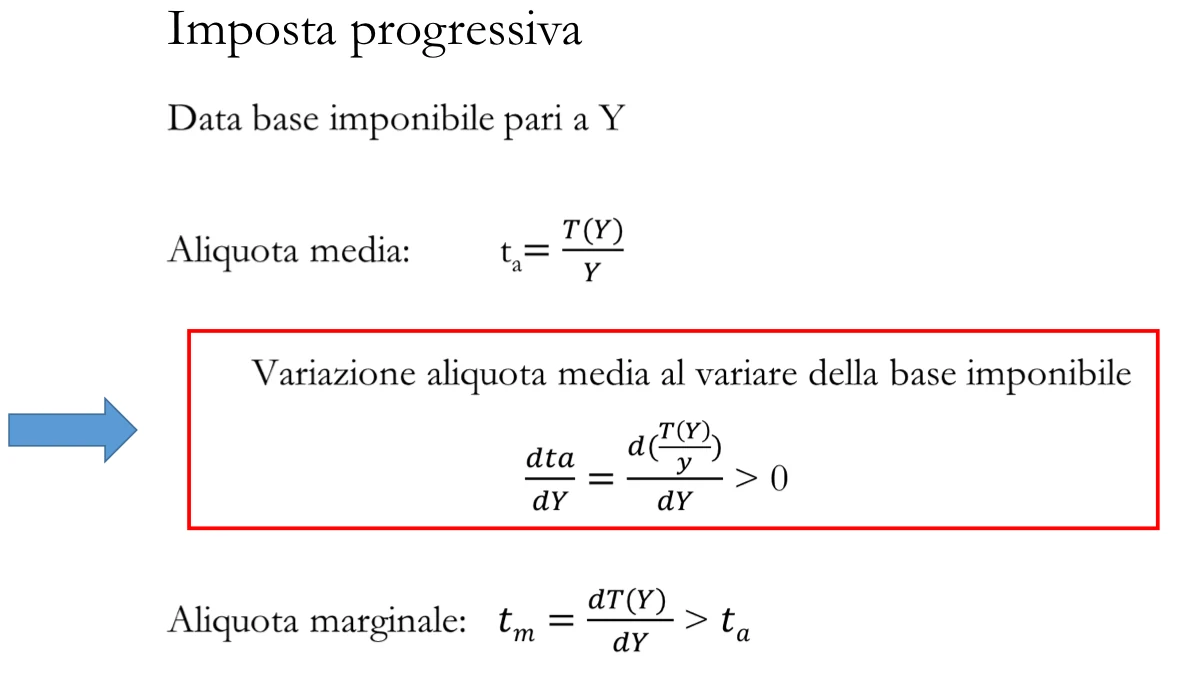
- Progressività: caratteristica di un sistema tributario in cui al crescere del reddito il
debito d’imposta cresce più che proporzionalmente → 4” < 4#
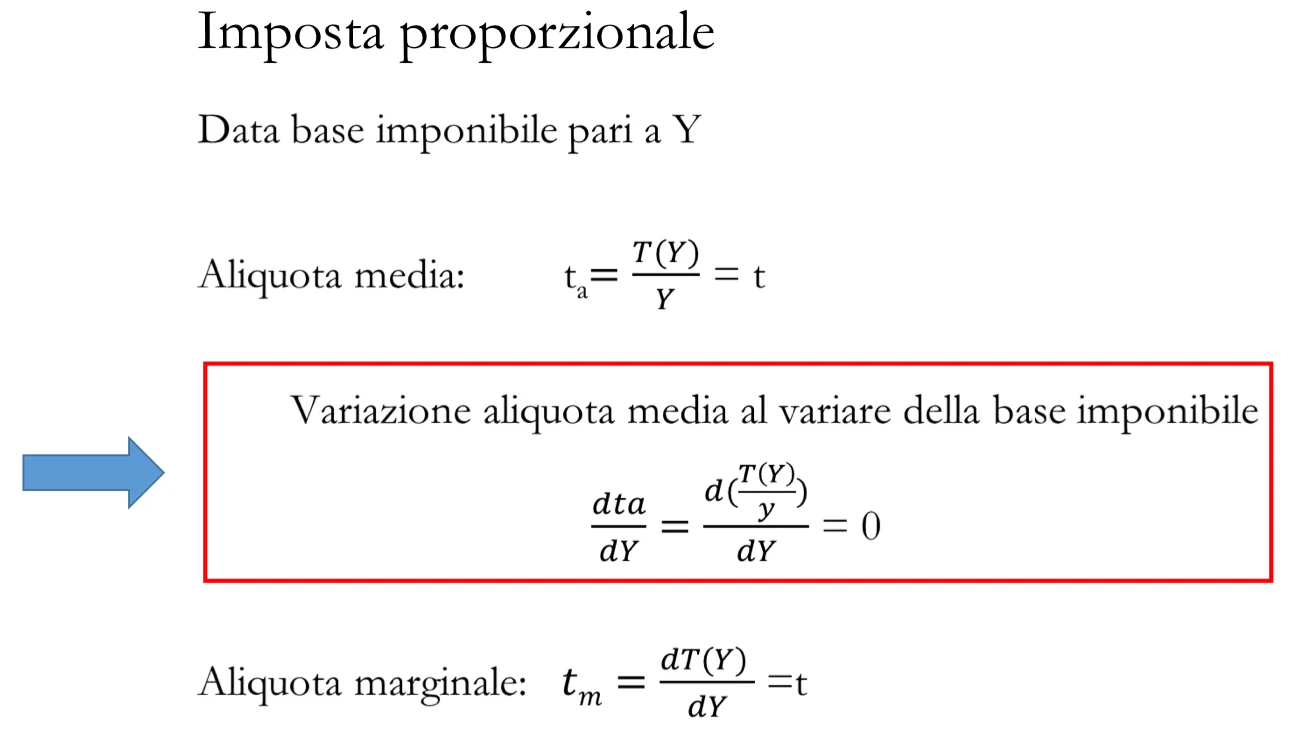
- Sistema proporzionale: sistema in cui aliquote medie effettive non cambiano con il
reddito: tutti i contribuenti pagano la stessa quota del loro reddito → 4” = 4# Il debito d’imposta cresce in maniera proporzionale rispetto al reddito.
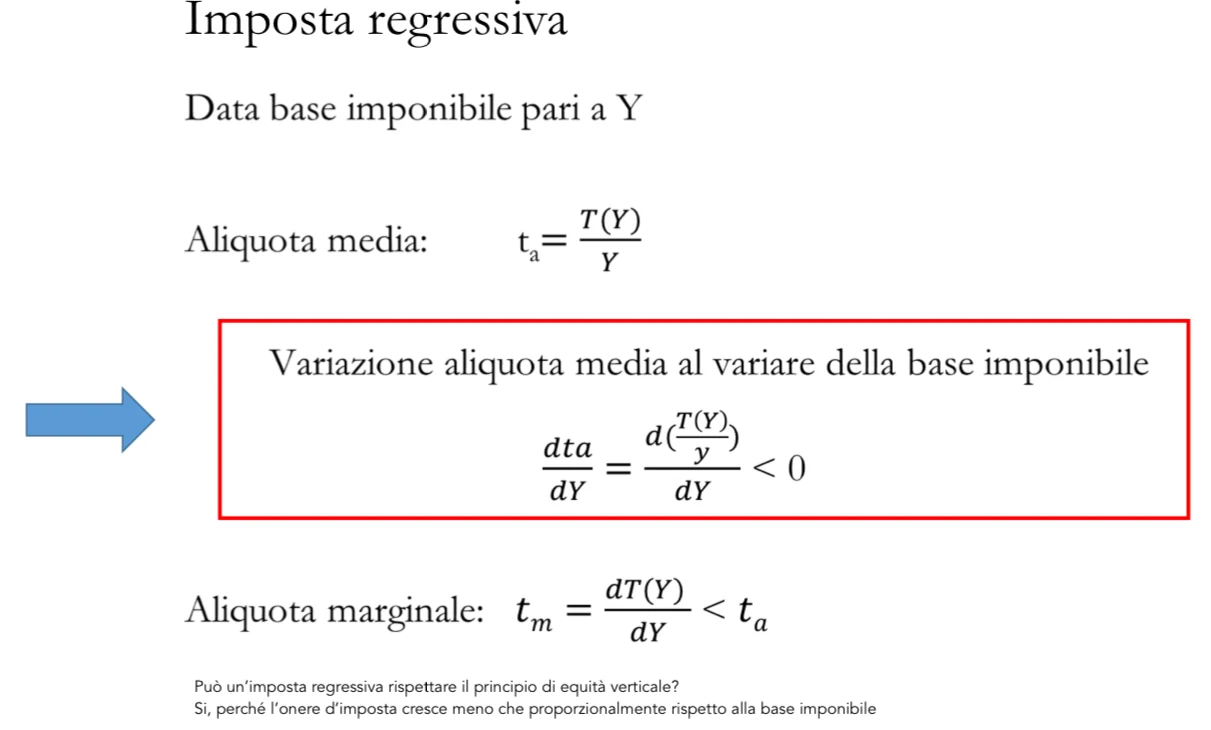
- Sistema regressivo: imposta le cui aliquote medie effettive diminuiscono
all’aumentare del reddito. All’aumentare della base imponibile, il debito d’imposta aumenta meno che proporzionalmente (ma comunque aumenta) → 4” > 4#
Progressività del sistema contributivo
Ci sono modi diversi per imporre la progressività:
- Progressività per classi
- Progressività per scaglioni
- Progressività per deduzioni
- Progressività per detrazioni
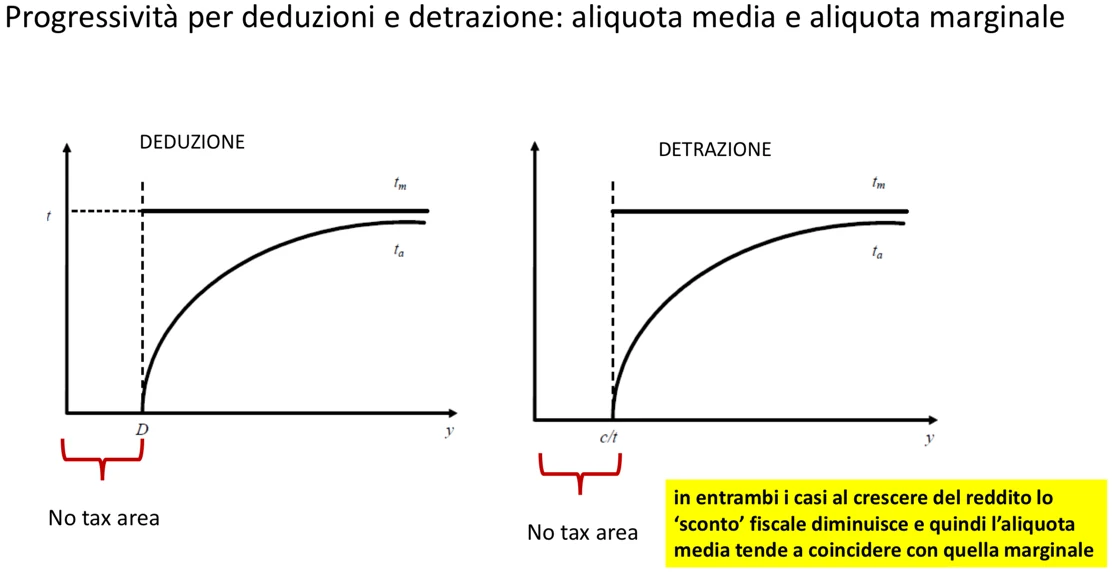
Progressività per deduzione e detrazione sono equivalenti solo se l’aliquota è costante.
Progressività per classi
Progressività per classi: i redditi sono distinti a seconda della classe a cui appartengono e per ciascuna classe è prevista un’aliquota diversa. L’intero reddito viene quindi identificato da una classe e si applica l’aliquota corrispondente. In pratica è come se all’interno di ogni classe si applicasse un’imposta proporzionale.
Esempio: reddito complessivo 30.000; T= 30.000*0.4=12.000
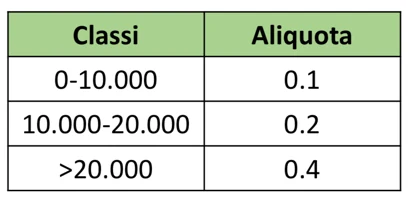
Questo sistema non è generalmente adottato perché mette a rischio il no re-ranking.
Progressività per scaglioni
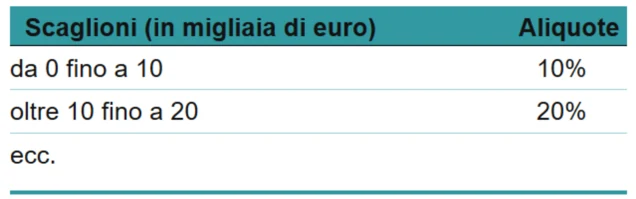
Progressività per scaglioni: «spalmo» il reddito negli scaglioni e applico le aliquote relative. esempio: Reddito complessivo: 15.000; T = 10.0000,1 + 5.0000,2 = 2.000
Progressività per deduzione o detrazione
La progressività per deduzione e detrazione ci impone di dare una ulteriore definizione
Aliquota legale: quanto è dovuto dal contribuente per ogni unità di reddito imponibile (ammontare su cui si applicano le aliquote) Aliquota effettiva: quanto è dovuto dal contribuente per ogni unità di reddito complessivo
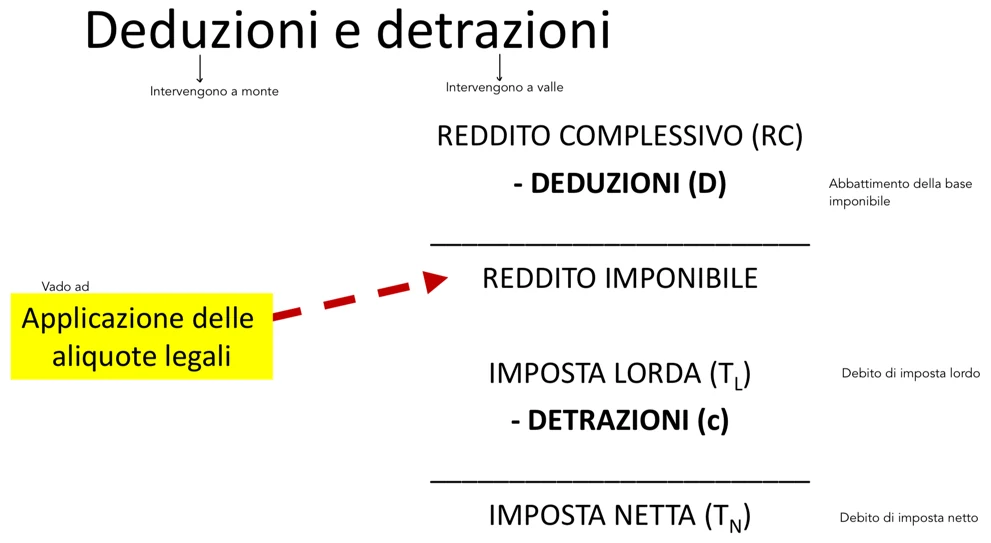
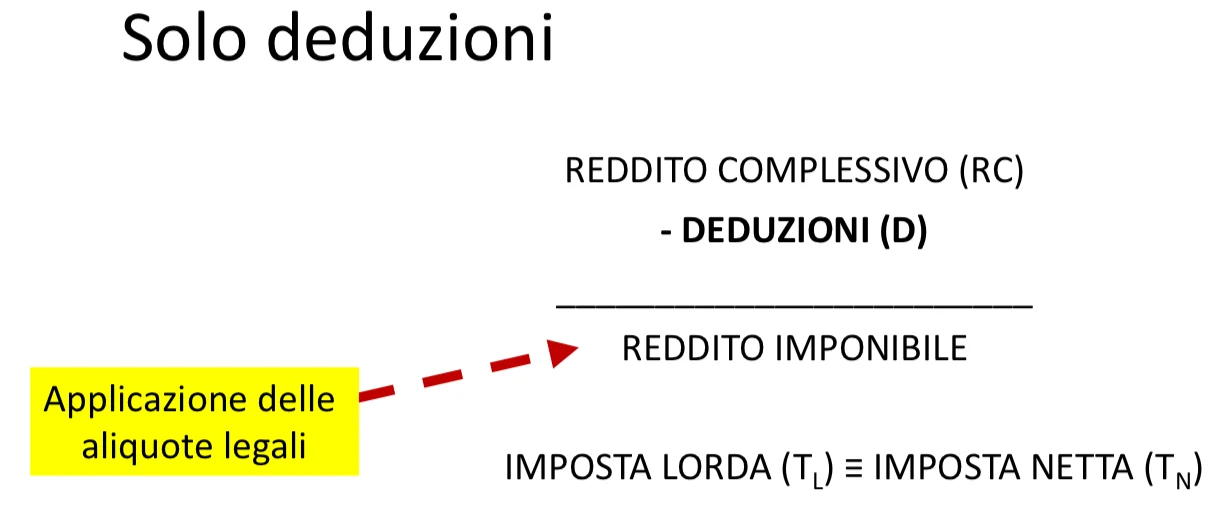
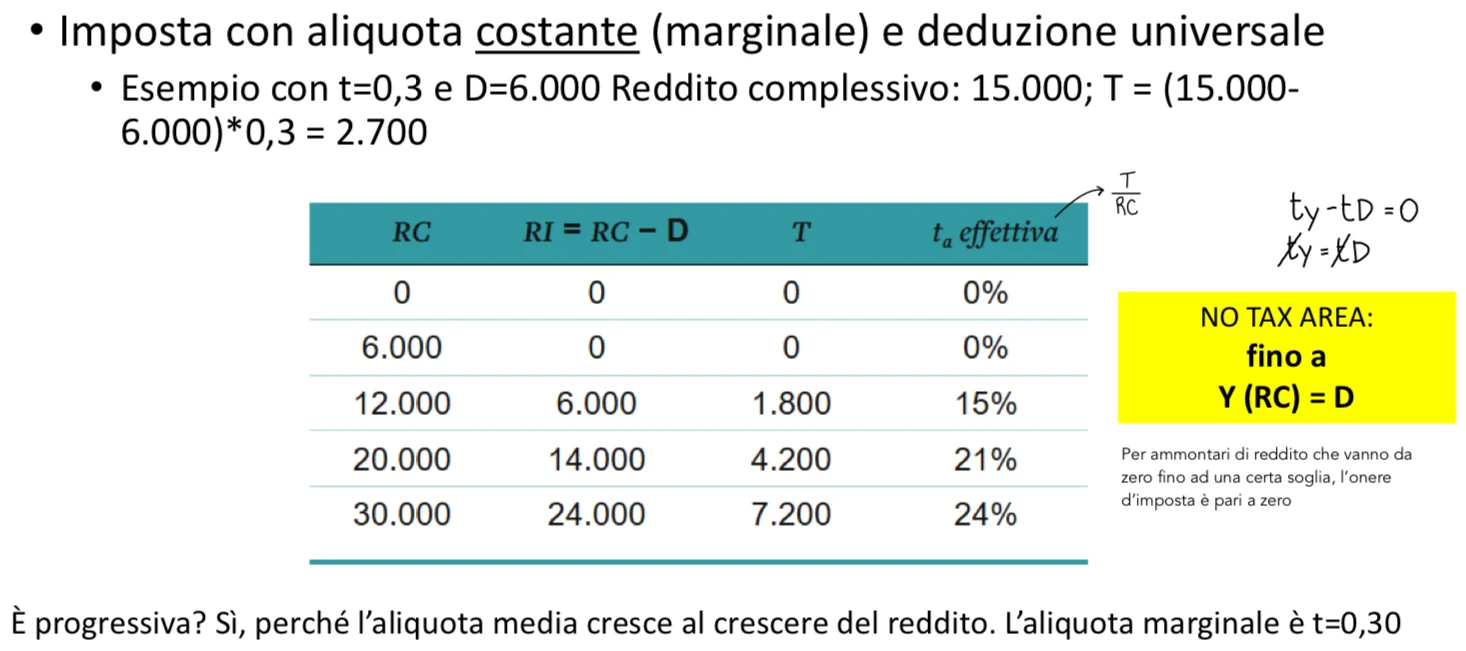
Progressività per deduzione: T = t (Y – D)
Progressività per detrazione: T = tY – c
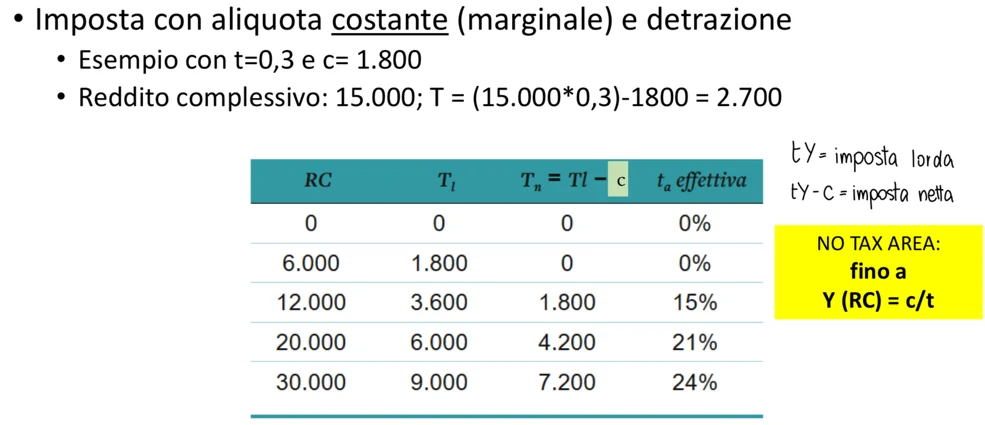
Se l’aliquota è costante (i.e. non dipende dalla base imponibile) allora deduzioni e detrazioni sono equivalenti (in termini di ammontare del debito d’imposta rispetto alla base imponibile) quando è soddisfatta la seguente condizione:
Detrazione = Deduzione * aliquota costante
Nel nostro esempio t=0,3 e D=6.000 quindi c = 0,36.000 = 1.800 In caso di deduzione abbiamo che: T=(Y-DED) t In caso di detrazione abbiamo che: T=Yt –DTR Quindi possiamo scrivere: (Y-DED) t= Yt –DTR DTR=DEDt DED=DTR/t Se invece l’aliquota è funzione della base imponibile (come nel caso dell’imposta progressiva per scaglioni che prevede aliquote marginali crescenti al crescere della base imponibile) allora, in presenza di una deduzione, basi imponibili più elevate ottengono un risparmio d’imposta maggiore.
Con la deduzione, il risparmio d’imposta cresce al crescere dell’aliquota marginale che si sarebbe applicata alle unità di reddito non più tassate Con la detrazione, il risparmio d’imposta è lo stesso per qualsiasi livello di base imponibile (va a ridurre sempre dello stesso ammontare qualsiasi imposta lorda)
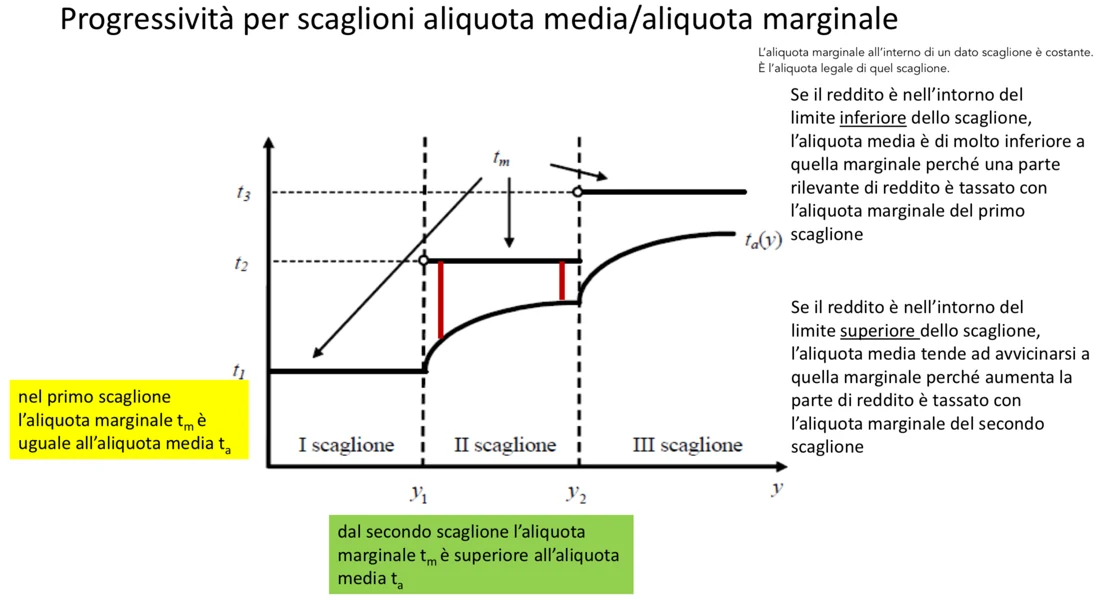
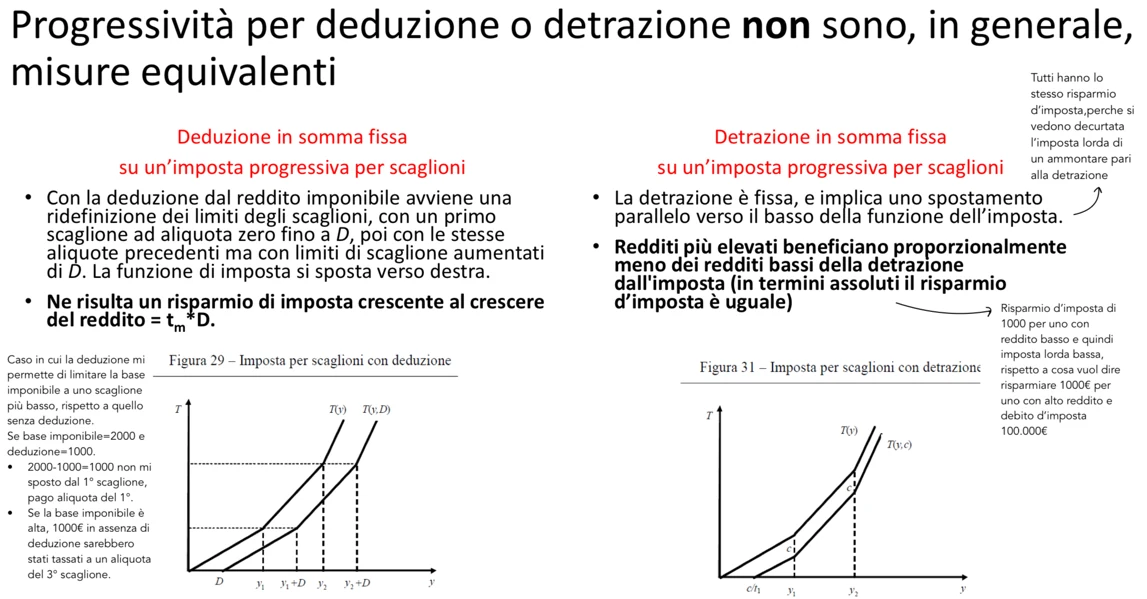
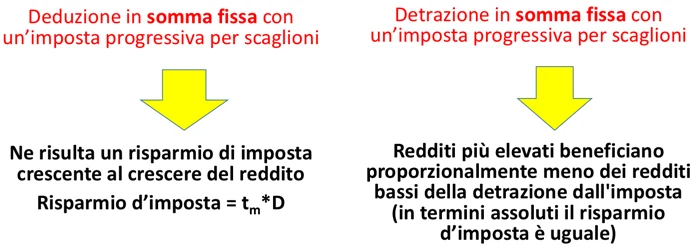
perché cresce l’aliquota marginale a cui sarebbe stato tassato quel reddito andato in deduzione. Come misuro risparmio d’imposta? Lo misuro andando ad applicare in deduzione l’aliquota marginale dello scaglione in cui sarebbe stato tassato il reddito.
Schema riassuntivo
Imposta proporzionale
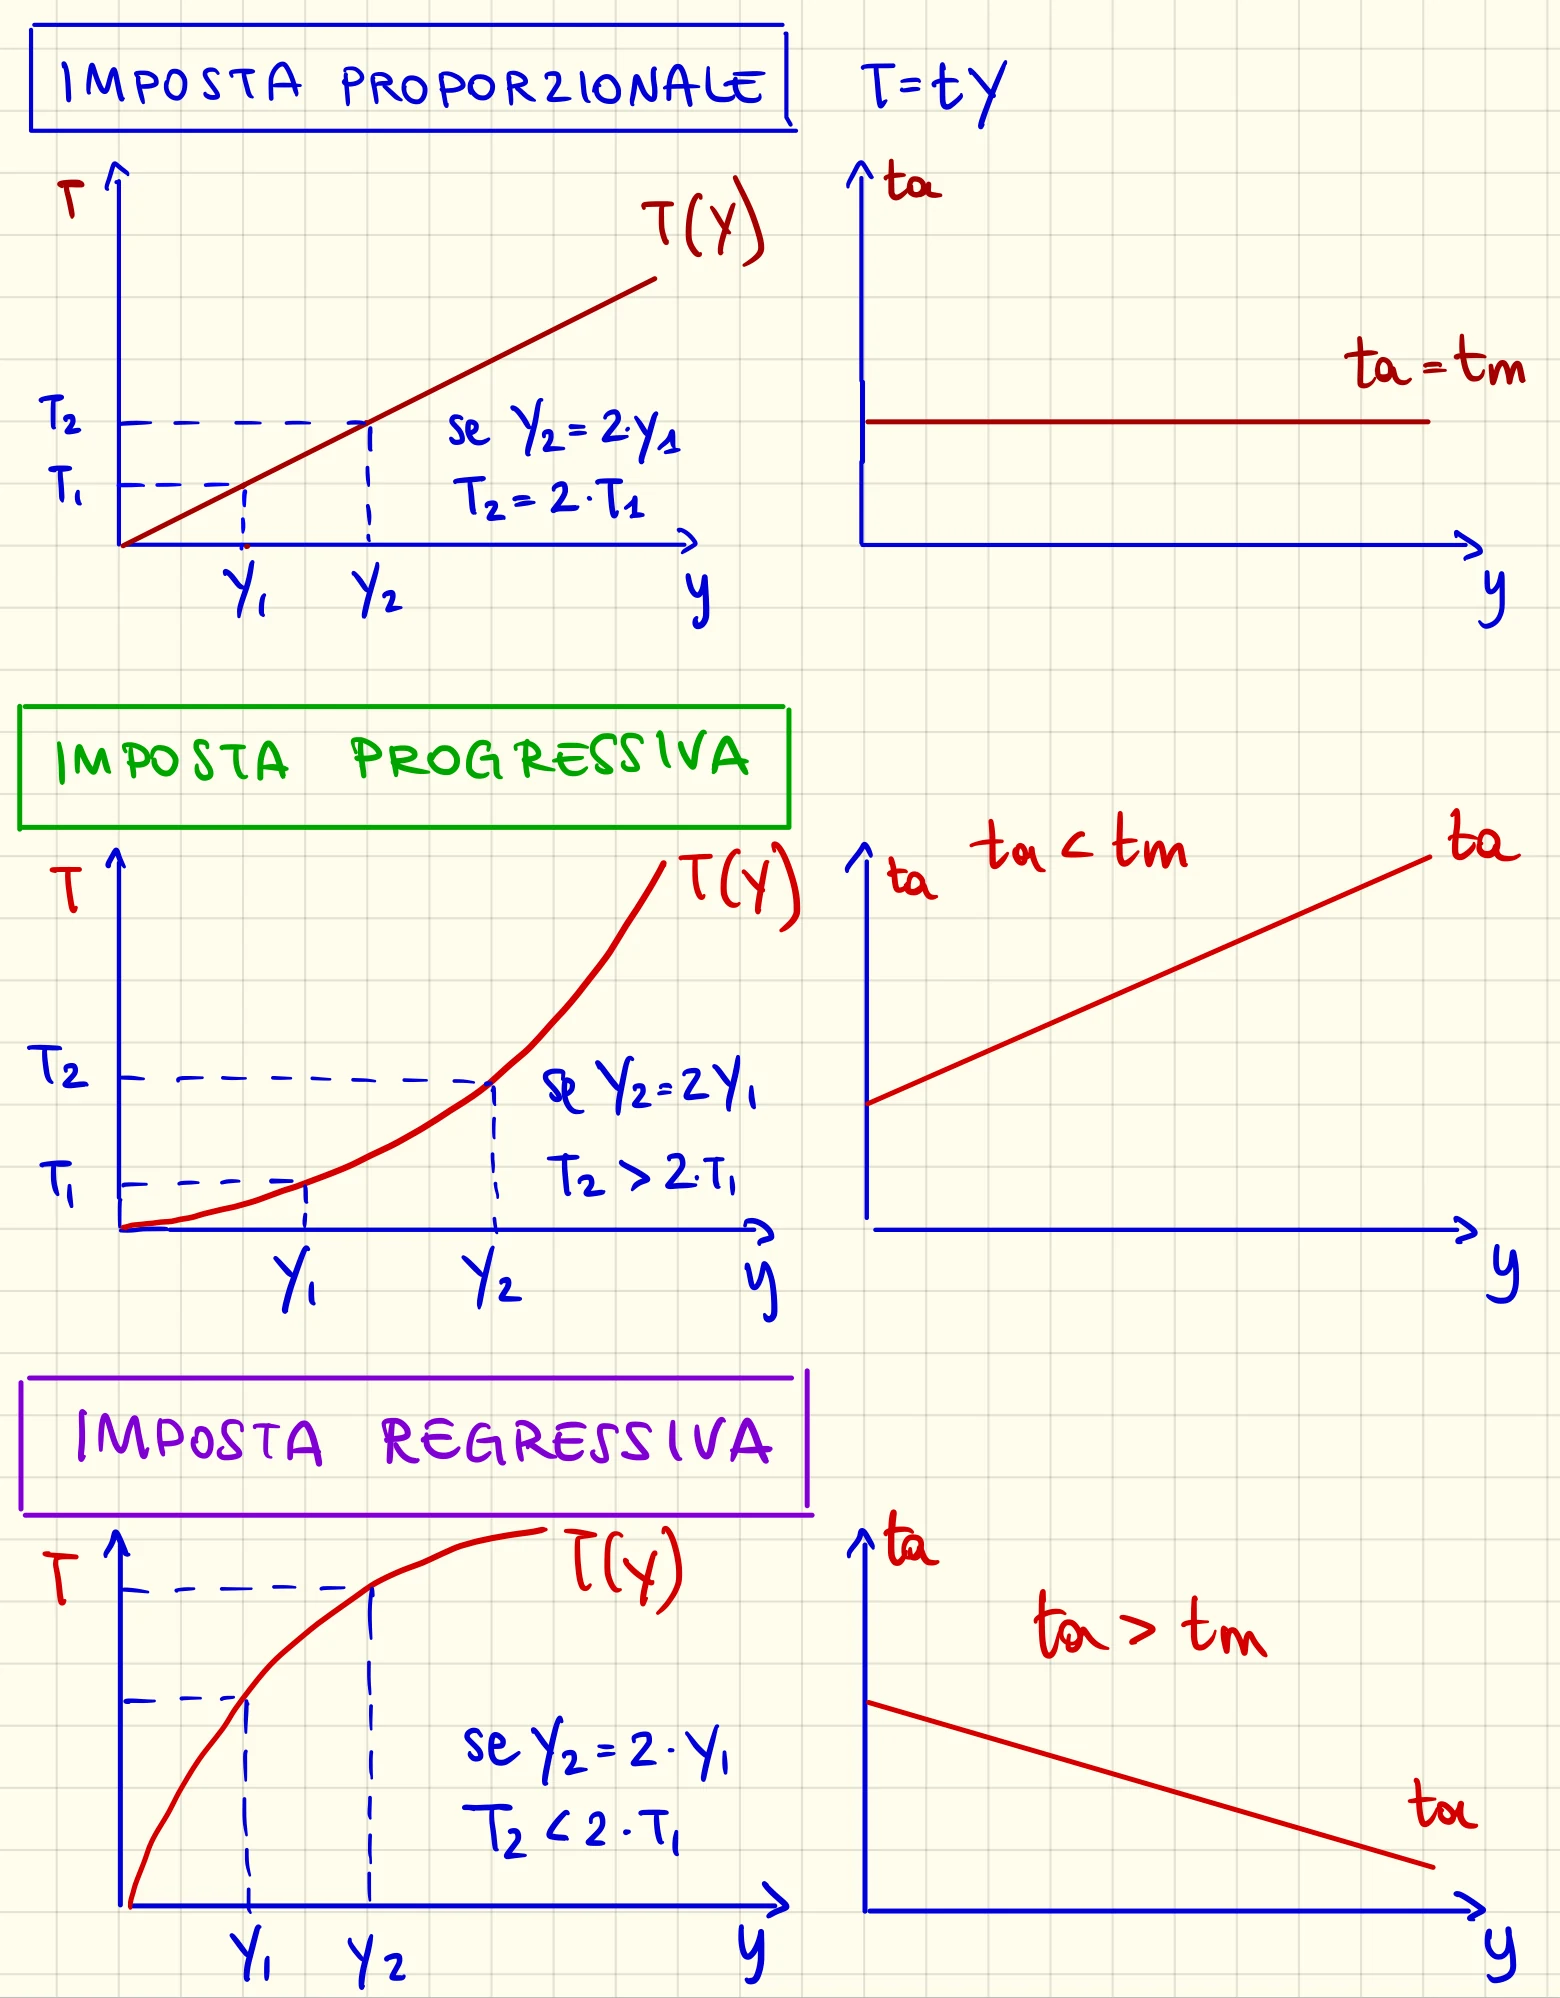
Imposta progressiva
Imposta regressiva
Flat rate tax
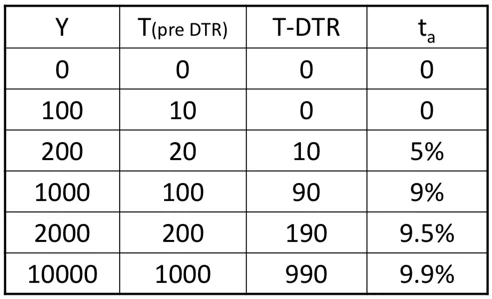
Aliquota costante in combinazione con deduzione/detrazione Ne risulta un’imposta fortemente progressiva per livelli bassi della base imponibile che tende alla proporzionalità per livelli più alti di base imponibile. Esempio: t=10%; DED=100
Progressività decrescente, tende a un sistema proporzionale al crescere della base imponibile. Se non adeguo DED/DETR alla base imponibile. 10–> 100*10% 5–>10/200
Flat tax rate
Esempio con detrazione t=10%; DTR=10 (non rimborsabile)

Per quali finalità usiamo deduzioni e detrazioni?
1) Contribuire al disegno della progressività
Esempio: rendere progressiva un’imposta ad aliquota legale costante t

L’aliquota media sta sempre sotto all’aliquota marginale.
2) Personalizzare l’imposta
Ad esempio: tener conto dei carichi familiari nel misurare la capacità contributiva di un soggetto è realizzare obiettivi di equità orizzontale ed equità verticale del prelievo). Esempio: deduzione per ogni figlio minore a carico DED= 150 Aliquote: 10% fino a 1000, poi 25%.
Minor carico fiscale per B, a motivo della sua minor capacità contributiva, rispetto ad A, sia pur a parità di reddito. Se tenessimo considerazione solo di Y dovrebbero essere uguali.
3) Incentivo rispetto a particolari usi del reddito, a causa di
Esternalità positive (spese di istruzione)
Beni di merito (donazione a ente culturale)
Esempio: Individuo A, con YA= 750, effettua una donazione culturale di 100. Il sistema fiscale prevede:
Imposta sul reddito progressiva per scaglioni S T 0-500 20% 500-1000 25% 1000+ 50% Possibilità di dedurre l’ammontare versato in donazione, fino a un massimo di 250 Effettuando la donazione, A ottiene un risparmio d’imposta poiché il debito d’imposta grazie alla DED si riduce di:
Questa donazione è costata solo 75 ad A, a fronte dei 100 ricevuti dall’ente culturale (spendendo 100, c’è uno SGRAVIO di 25). I restanti 25 ottenuti dall’ente culturale sono di fatto a carico del resto della collettività in termini di minori entrate fiscali (e dunque necessità di reperire gettito alternativo per il finanziamento della spesa pubblica). 25→ “spesa fiscale” implicita, come minor entrata Implicazioni dell’uso di “spese fiscali” (Esempio: spese di ristrutturazione, interessi sul mutuo per abilitazione principale…)
Scarsa trasparenza di spesa, rispetto a spesa esplicita “Voce” nel destinare gettito a usi alternativi a chi ha risorse da spendere per le finalità individuiate Profilo distributivo spesso regressivo rispetto al reddito 8vantaggio proporzionalmente maggiore per soggetti piu abbienti) Efficacia nell’ incentivare usi del reddito? (o sarebbero stati scelti comunque, in quella quantità, anche in assenza di sgravio fiscale? Possibile spesa inefficiente)