Incidenza e traslazione delle imposte
INCIDENZA DELLE IMPOSTE
Incidenza legale, incidenza economica e traslazione dell’imposta
L’incidenza legale indica il soggetto che è giuridicamente tenuto al pagamento dell’imposta. L’incidenza legale non fornisce alcuna indicazione su chi sopporta effettivamente l’onere dell’imposta Al contrario, l’incidenza economica dell’imposta rappresenta la variazione nella distribuzione del reddito determinata dalla sua introduzione, ovvero chi ne sopporta effettivamente l’onere. Il soggetto passivo dell’imposta, determinato dalle leggi tributarie, non coincide necessariamente con chi realmente sopporta l’onere dell’imposta (incidenza legale ed economica non necessariamente coincidono) e la capacità del contribuente di diritto (soggetto passivo) di trasferire l’onere d’imposta dipende dall’elasticità della curva di domanda e di offerta. In molti casi abbiamo un contribuente di diritto che non è necessariamente il contribuente di fatto, su cui grava l’onere d’imposta. Contribuente di diritto è diverso da contribuente di fatto (che sostiene l’imposta). Il contribuente di diritto ha in molti casi la possibilità di traslare l’onere d’imposta.
L’incidenza delle imposte in equilibrio parziale
Soggetto passivo (legalmente) = soggetto percosso, contribuente di diritto Soggetto che sostiene l’effettivo onere d’imposta = soggetto inciso, contribuente di fatto Traslazione dell’imposta: il soggetto percosso può non corrispondere al soggetto inciso, ovvero colui che ne sopporta l’onore economico. Abbiamo 2 tipi di traslazione:
Traslazione all’indietro
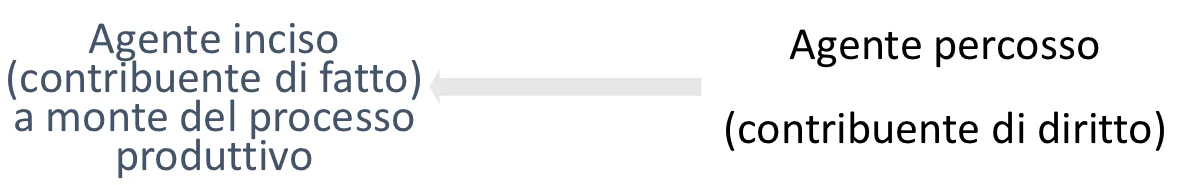
Quando l’agente percosso è in grado di trasferire a monte una parte dell’onere del carico dell’imposta su un soggetto diverso che non sarebbe tenuto per legge a pagare l’imposta ma che si trova a sopportare l’onere.
Traslazione in avanti
Quando il contribuente di diritto si trova a monte ed è in grado di far traslare l’onere d’imposta a valle del processo produttivo. Es: produttore trasla al consumatore un’imposta formalmente a carico del produttore.
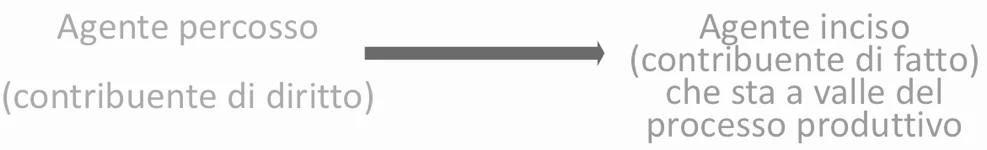
Esempio 1a: la traslazione di un’accisa
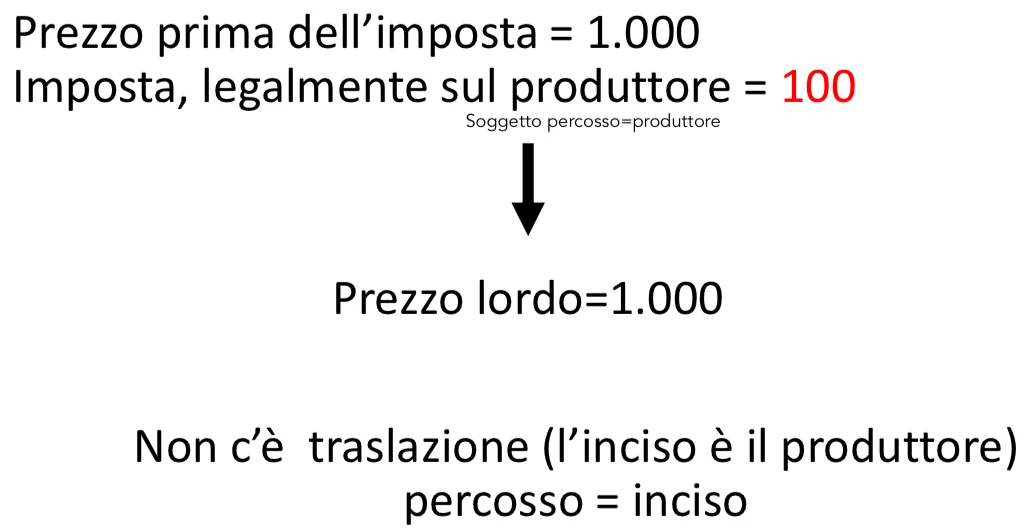
Esempio 1b: la traslazione di un’accisa
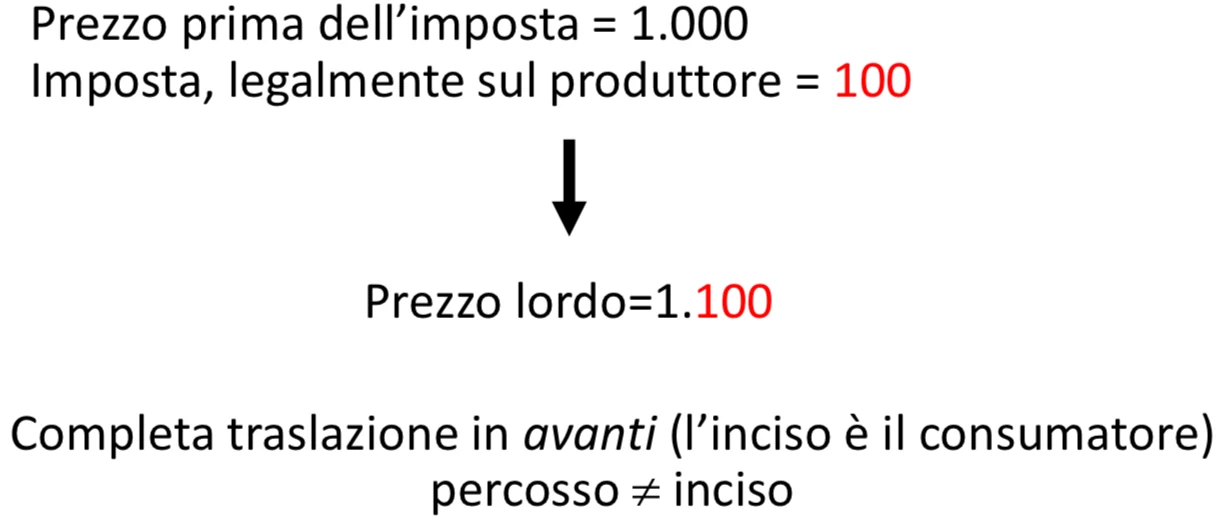
Il contribuente di fatto è stato in grado di far assumere l’onere d’imposta totalmente al consumatore, il prezzo include interamente l’ammontare dell’accisa.
Esempio 1c: la traslazione di un’accisa
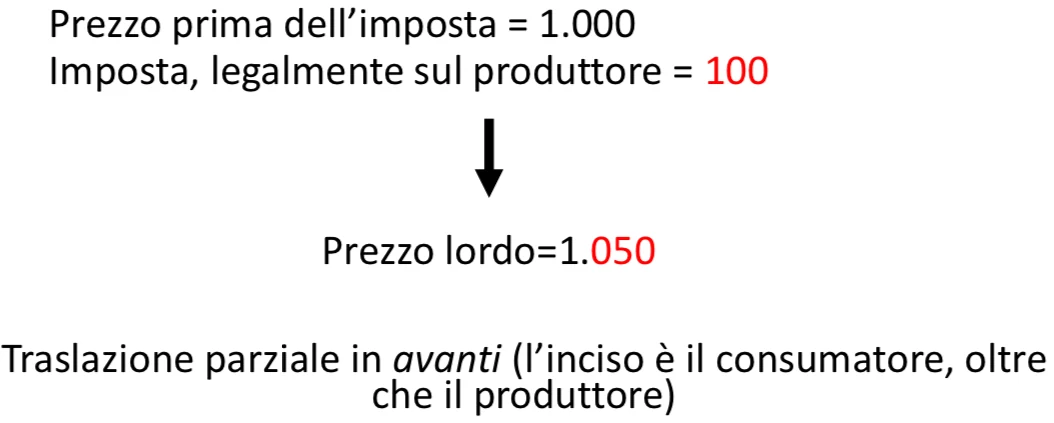
Il produttore è stato in grado di traslare un carico pari alla metà dell’accisa sul consumatore. Prezzo netto al netto dell’accisa→950 Invece di fronteggiare un aumento dei costi pari all’intero ammontare dell’accisa, il consumatore fronteggia solamente 50.
Esempio 2°: la traslazione di un’accisai
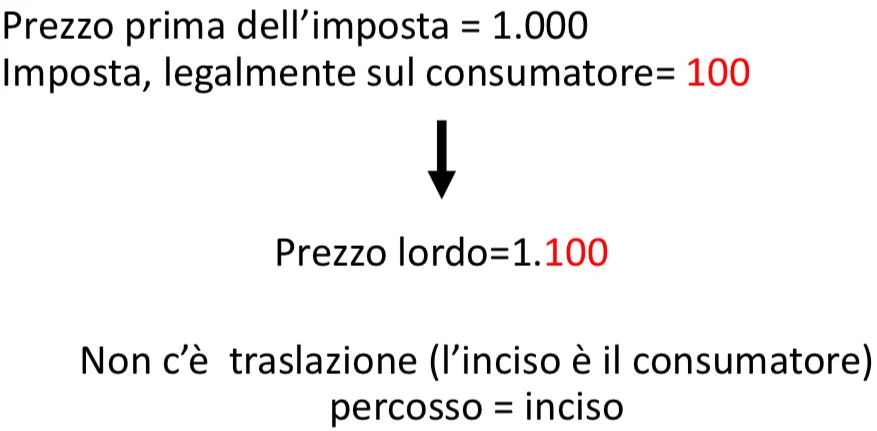
Per il produttore non cambia nulla
Esempio 2b: la traslazione di un’accisa
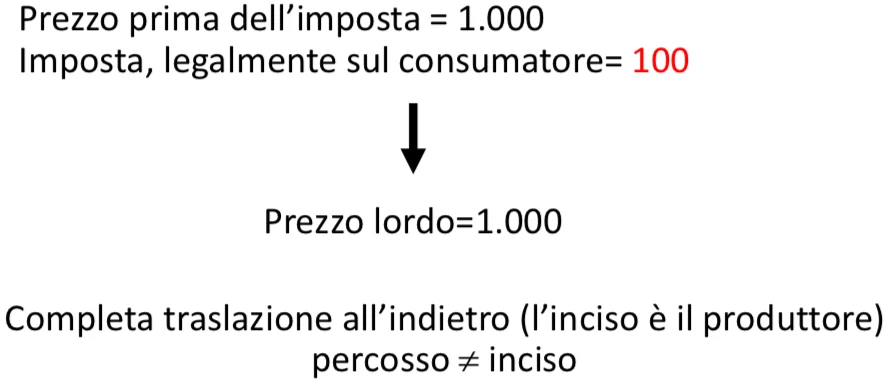
Imposta specifica a carico del produttore (soggetto percosso/contribuente di diritto)
Come conseguenza dell’introduzione dell’imposta, il costo di ogni unità di bene aumenta di un importo pari all’imposta unitaria (che in questo caso è pari all’aliquota <), aumentano i costi marginali di un ammontare pari < e di conseguenza la curva di offerta si contrae; lo spostamento della curva di offerta è parallelo ed è pari all’aliquota d’imposta. Il produttore interiorizzerà il fatto di dover pagare un’imposta specifica e di dover fronteggiare un aumento dei costi di produzione, si troverà ad avere dei costi marginali di produzione più alti parti a t. La curva di offerta si contrae→si abbassa di un ammontare pari a t. Avere un’imposta specifica→allo Stato arriva un gettito.
Imposta specifica a carico del produttore
Aumentano i costi marginali, il produttore interiorizza il fatto di dover pagare un’imposta per ogni unità di bene venduto. Sarà ancora disposto il produttore a vendere una quantità Q0 ad un prezzo P0? No, perché il costo marginale è più alto a causa dell’introduzione dell’imposta specifica. Graficamente la curva di offerta traslerà di un ammontare pari all’aliquota dell’imposta specifica— >offerta si contrae. Equilibrio cambia→ quantità nuova Q’, il prezzo lordo pagato dai consumatori è Pc. I produttori ricevono un prezzo lordo pari a Pc ma devono pagare l’imposta, il prezzo netto che ricevono i produttori per una quantità pari a Q’ è Pp.
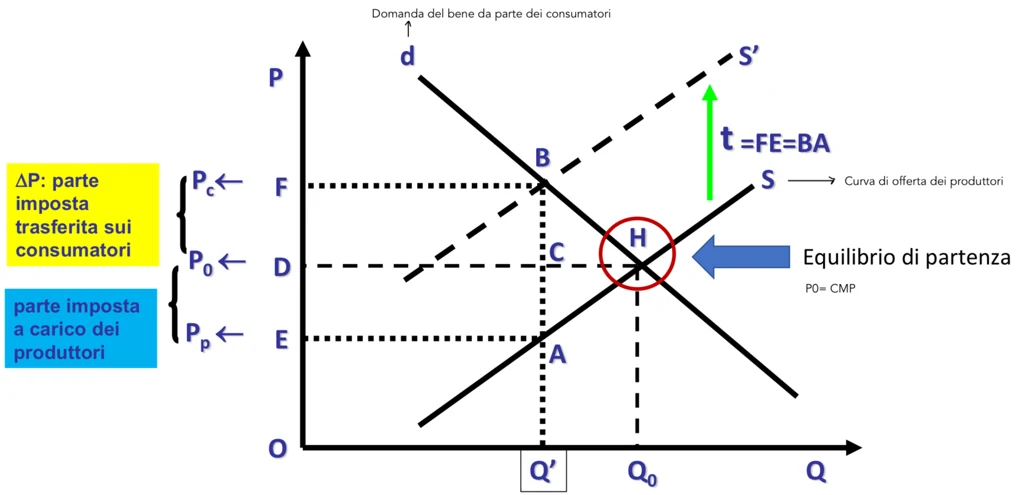
Accade che l’introduzione di un’imposta specifica a carico del produttore genera un cuneo tra il prezzo lordo pagato dai consumatori e il prezzo netto al netto dell’imposta specifica ricevuto dai produttori. Il prezzo è aumentato di un ammontare pari a Pc-P0–>differenza di prezzo per il consumatore a seguito dell’introduzione dell’imposta. Il produttore in assenza di imposta riceveva un prezzo pari a P0 che era lo stesso prezzo pagato dal consumatore→ Pc= Pp=P0*. Prezzo al lordo dell’imposta pari a Pc ma deve pagare l’imposta su ogni unità del bene. P0-Pp→ differenza nel prezzo (netto) ricevuto dal produttore a seguito dell’introduzione dell’imposta. (Pc-t). Il prezzo ricevuto dal produttore diminuisce di un ammontare inferiore a t, rispetto al caso di assenza d’imposta, con l’introduzione di un’imposta il produttore continua a ricevere un prezzo superiore a P0-t → il produttore ha traslato in parte sul consumatore l’onere d’imposta (l’ha fatto obbligando il consumatore a pagare un prezzo più alto). La differenza tra Pc e Pp è t. L’onere dell’imposta è ripartito tra consumatore e produttore, di quella differenza (cuneo) tra Pc e Pp, ill consumatore si fa carico di un ammontare pari alla differenza tra Pc e P0, il produttore si fa carico del resto. La diminuzione del prezzo ricevuto dal produttore è inferiore all’ammontare dell’imposta. È avvenuta una traslazione in avanti→ il soggetto percosso ha traslato l’onere dell’imposta a valle del processo produttivo sul consumatore. La differenza tra il prezzo di mercato prima dell’imposta e il prezzo netto ricevuto dal produttore a seguito dell’introduzione dell’imposta è la quota dell’imposta che rimane a carico del produttore (colui che legalmente è dovuto a pagarla). Un contribuente di diritto ma due contribuenti di fatto. In parte l’onere grava sul produttore ma in parte il contribuente di fatto è anche il consumatore che si trova a fronteggiare un prezzo di mercato più alto.
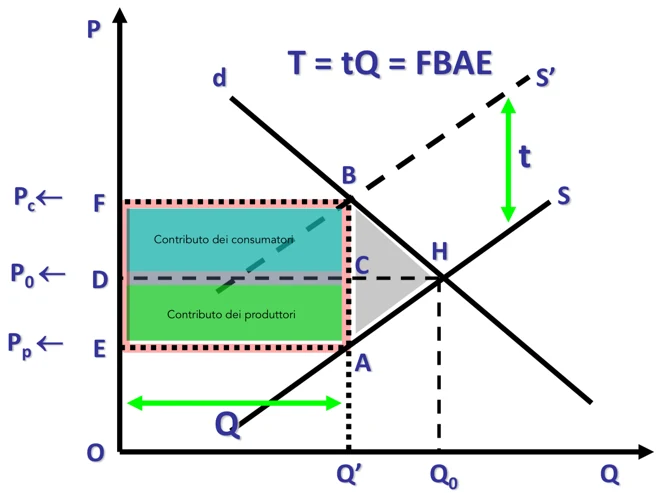
Il gettito dell’imposta
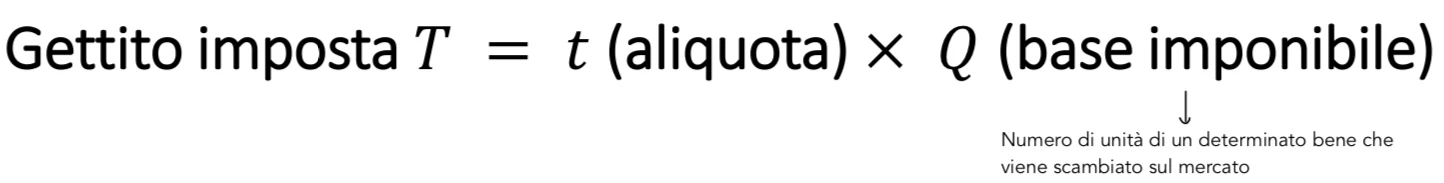
entrate per lo Stato a seguito dell’introduzione dell’imposta specifica
Esempio numerico
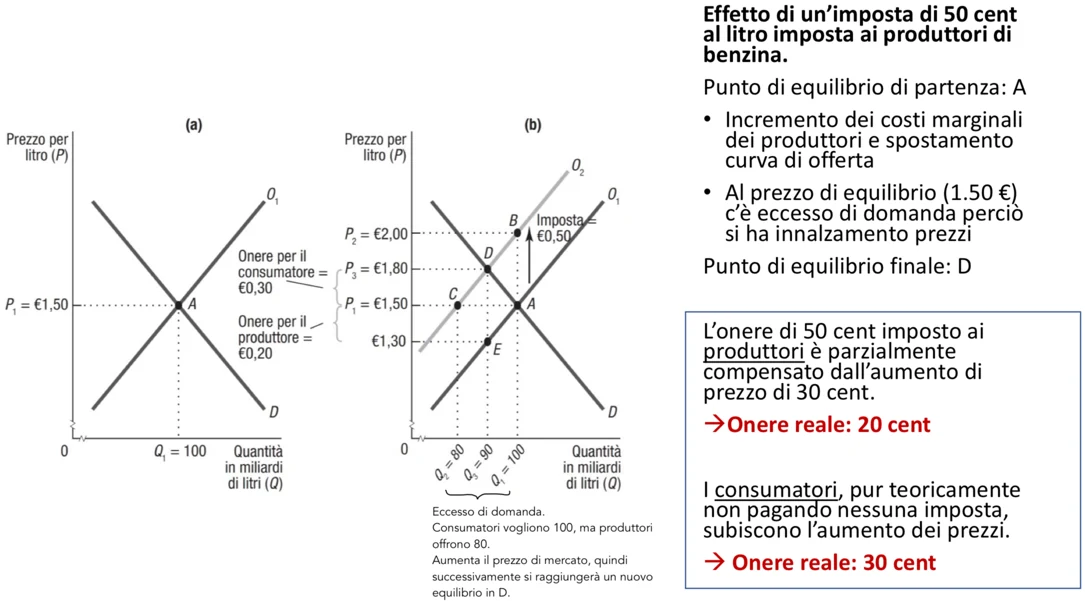
L’imposta ha creato un cuneo tra il prezzo pagato dai consumatori e il netto ricevuto dai produttori, ma quest’ultimo è diminuito di un ammontare inferiore all’ammontare dell’imposta. I produttori vedono ridursi il prezzo netto che ricevono solamente di 0;20€. I restanti 0,30€ è scaricato su i consumatori che si vedono aumentare il prezzo. Dal punto di vista legale i consumatori non sono tenuti a pagare nulla ma di fatto l’aumento dei prezzi conseguente all’introduzione dell’imposta fa si che parte dell’onore è sostenuto dai consumatori. In questo caso l’onere sostenuto dai produttori è inferiore a quello sostenuto dai consumatori. I produttori sono riusciti a traslare in avanti un importo consistente dell’onore d’imposta.
Imposte equivalenti
Imposte che insistono sulla stessa base imponibile → medesimo effetto economico, indipendentemente dall’identificazione ‘legale’ del contribuente (indipendentemente che il soggetto percosso sia produttore o consumatore) Esempio: I contributi sociali formalmente a carico - del lavoratore - del datore di lavoro insistono di fatto sulla stessa base imponibile: la remunerazione del lavoro (al lordo di imposte e contributi), ovvero il cosiddetto ‘costo del lavoro’ [La mancanza di trasparenza sull’incidenza economica influenza l’opinione pubblica e il supporto politico a favore o contro determinate proposte di riforma]
Imposte equivalenti grafico
Cosa accede se l’imposta specifica sia formalmente a carico del consumatore? Se introduciamo un’imposta specifica, sempre di un ammontare pari a t a carico del consumatore, egli interiorizzerà il fatto di dover pagare l’imposta su ogni unità del bene, quindi la sua massima disponibilità a pagare per una determinata quantità del bene diminuirà. Graficamente la sua curva di domanda si sposterà verso il basso parallelamente di un ammontare pari a t. Per i produttori non cambia nulla perché l’imposta è a carico dei consumatori. Avviene uno spostamento dell’equilibrio di mercato in Q’ dove la curva di offerta dei produttori, rimasta invariata, incontra la nuova curva di domanda dei consumatori. Quindi, avremo un cuneo tra il prezzo pagato dai consumatori e il prezzo netto ricevuto dai produttori. A parità di aliquota (t) non cambia assolutamente nulla dal punto di vista economico; il cuneo che si andrà ad instaurare sarà lo stesso (pari a t). Il gettito ricevuto allo stato non cambia. In questo caso il consumatore vede aumentare il prezzo per ogni unità di bene di un ammontare inferiore all’imposta. I consumatori sono riusciti a traslare in parte l’aumento dei prezzi sui produttori che si trovano a sostenere un onere d’imposta pari alla differenza tra prezzo netto senza imposta e prezzo netto dopo l’introduzione d’imposta. Il prezzo che ricevono i produttori è inferiore a quello che avrebbero ricevuto senza imposta. L’effetto è lo stesso perché l’imposta specifica va a gravare sulla stessa base imponibile. In questi due casi l’onere d’imposta è quasi ugualmente ripartito tra produttori e consumatori.
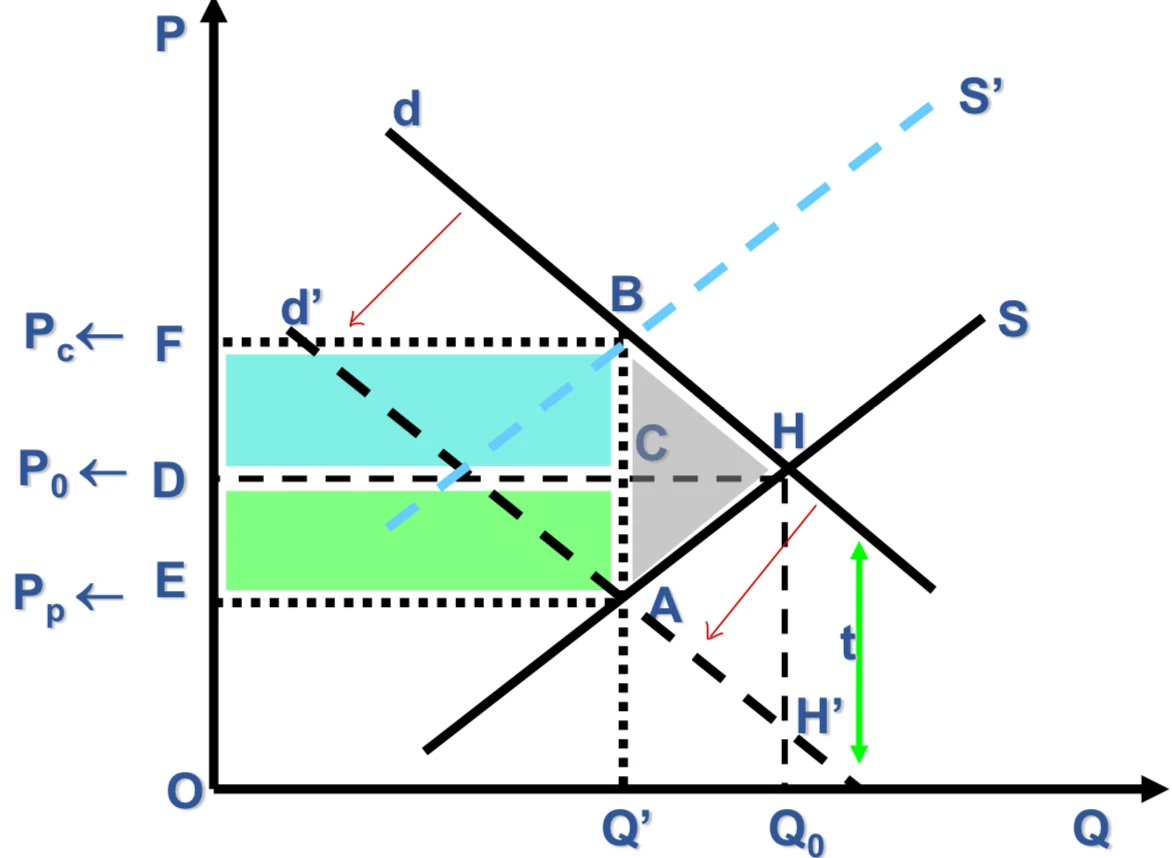
Cosa succede se a parità di soggetto percosso (produttore) cambia l’elasticità della domanda?
Il fatto che i consumatori abbiano una domanda tendenzialmente rigida fa sì che si trovino a sopportare quasi interamente l’onere d’imposta perché il prezzo per il consumatore aumenta di un ammontare quasi pari all’intera imposta.
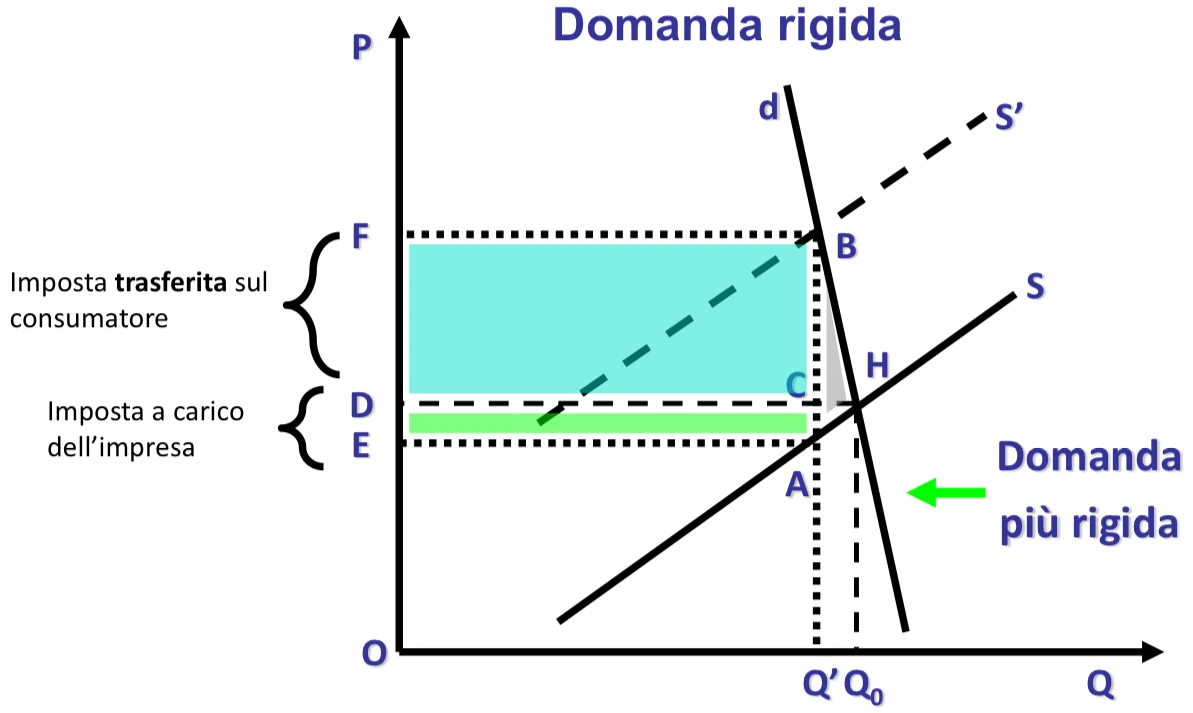
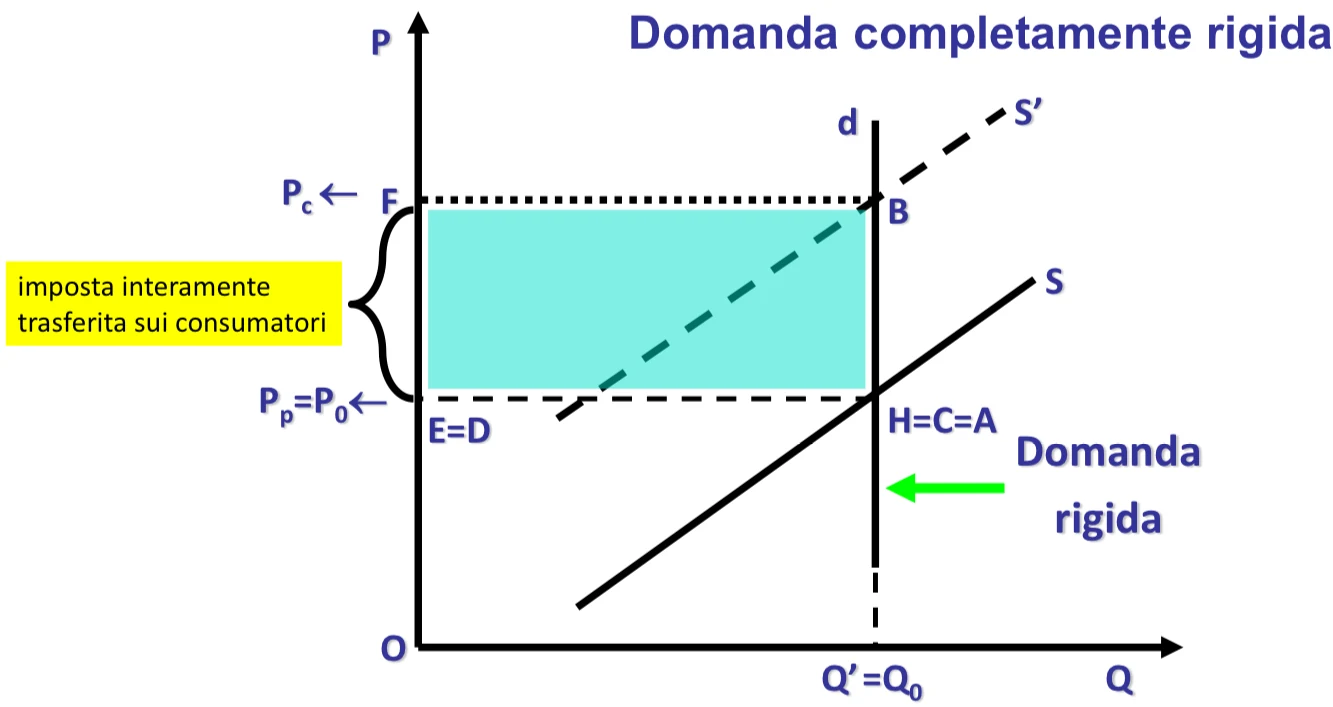
Curva di domanda verticale ineslatica. Traslazione completa in avanti dell’onore dell’imposta, in questo caso non varia il prezzo netto ricevuto dal produttore, ma il prezzo pagato dal consumatore è pari all’imposta specifica. Una maggiore elasticità dell’offerta permette una maggiore traslazione in avanti dell’onere d’imposta. È aumentata la capacità dei produttori di trasferire l’onere d’imposta sui consumatori.
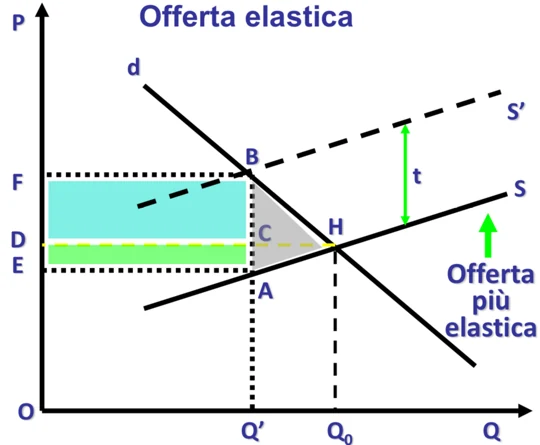
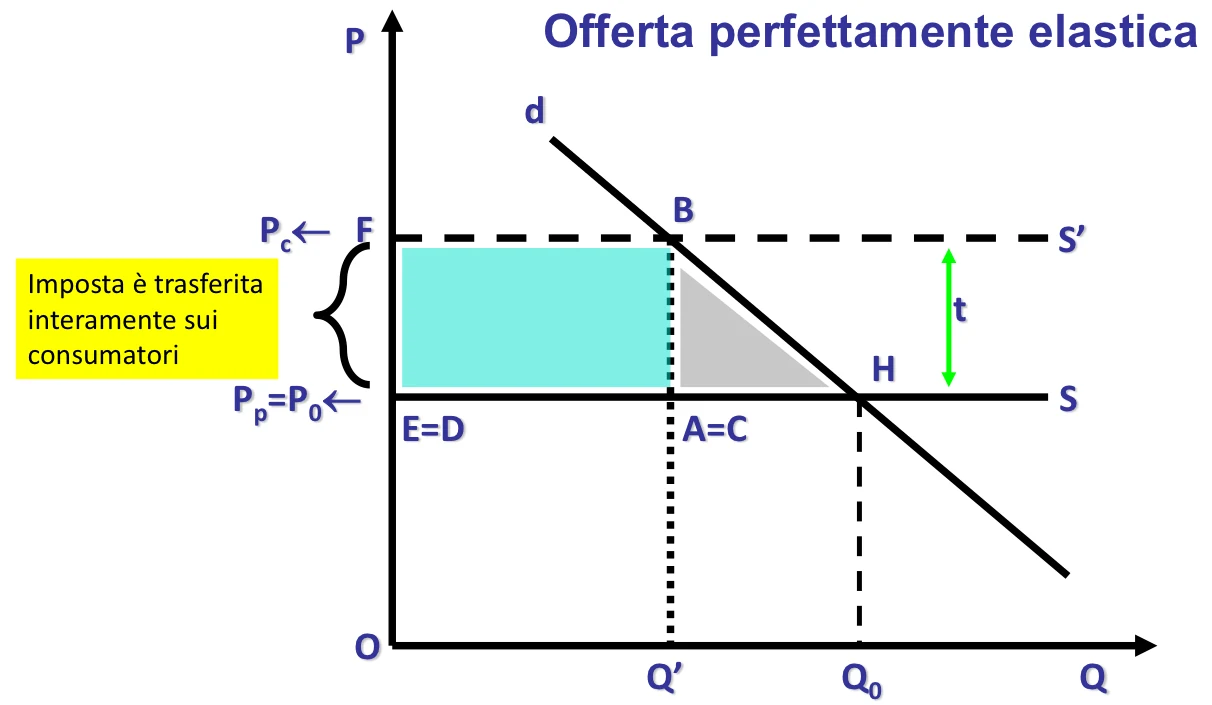
L’imposta permette di trasferire completamente in avanti l’onere dell’imposta sui consumatori. La traslazione dell’imposta dipende dalle elasticità relative della domanda e dell’offerta. In particolare:
- l’imposta cade principalmente sul compratore (consumatore o impresa che acquista
fattore produttivo quale lavoro o capitale) al decrescere di +d/+s
- l’imposta cade principalmente sul venditore (produttore o agente che vende un
fattore produttivo quale lavoro o capitale) al crescere di +d/+s Tassazione dei redditi da lavoro: in caso di offerta di lavoro (lavoratori) relativamente anelastica rispetto a domanda di lavoro (imprese), presumibile incisione dei lavoratori.
Imposta ad valorem a carico del produttore
come conseguenza dell’introduzione dell’imposta, il costo di ogni unità di bene aumenta di un importo pari all’imposta unitaria (che in questo caso è pari all’aliquota tp), aumentano i costi marginali di tp e di conseguenza la curva di offerta si contrae; lo spostamento della curva di offerta non è parallelo in quanto pari all’aliquota d’imposta (t) moltiplicata per p.

Dal punto di vista degli effetti economici non cambia nulla. In caso di imposta ad valorem il prezzo fronteggiato dai consumatori aumenterà. Pur avendo un’imposta a formalmente al carico dei produttori, i consumatori pagheranno una parte dell’imposta a causa dell’aumento dei prezzi. Anziché avere una traslazione parallela di un ammontare pari a t, la traslazione è pari a P0*t. Differenza tra le due tipologie di imposte:
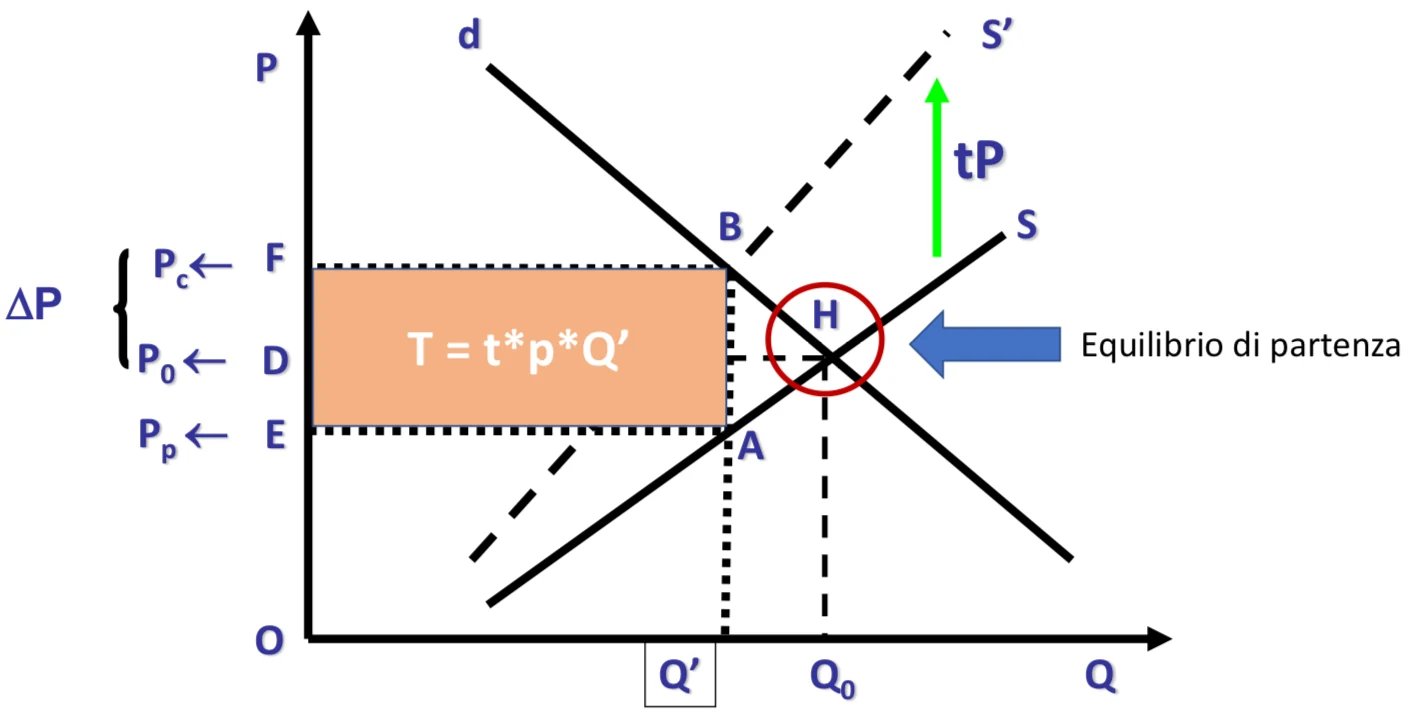
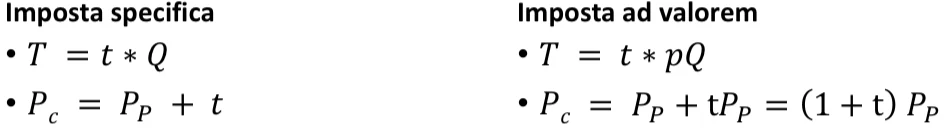
Il prezzo fronteggiato dai consumatori aumenterà e i consumatori vedranno ridotto il prezzo netto che ricevono.
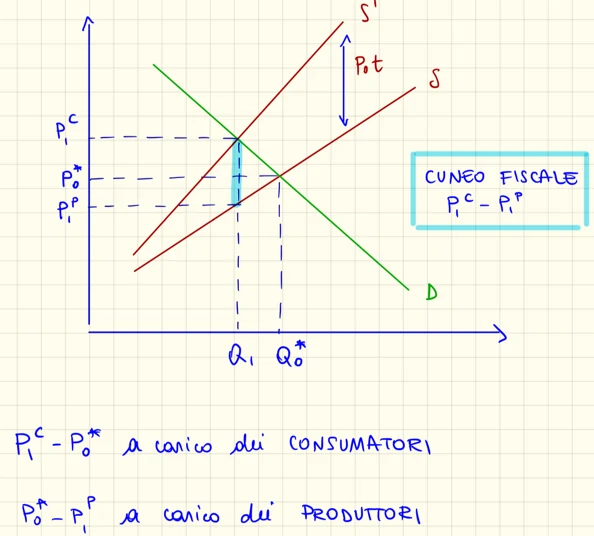
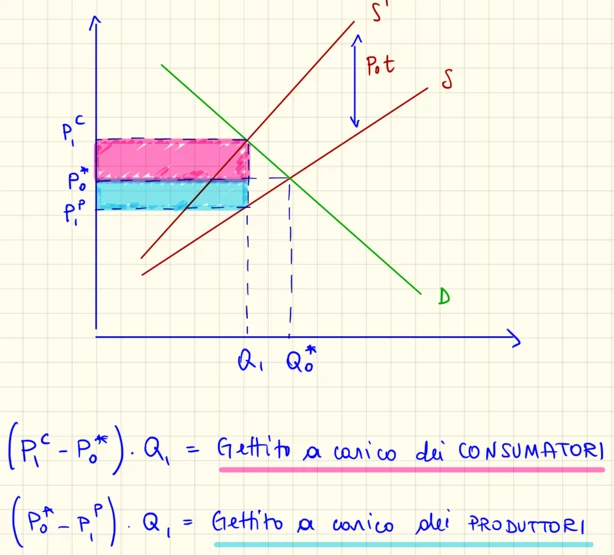
La differenza tra il prezzo pagato dal consumatore e il prezzo ricevuto dal produttore è definito cuneo fiscale.
Imposta ad valorem formalmente a carico dei consumatori
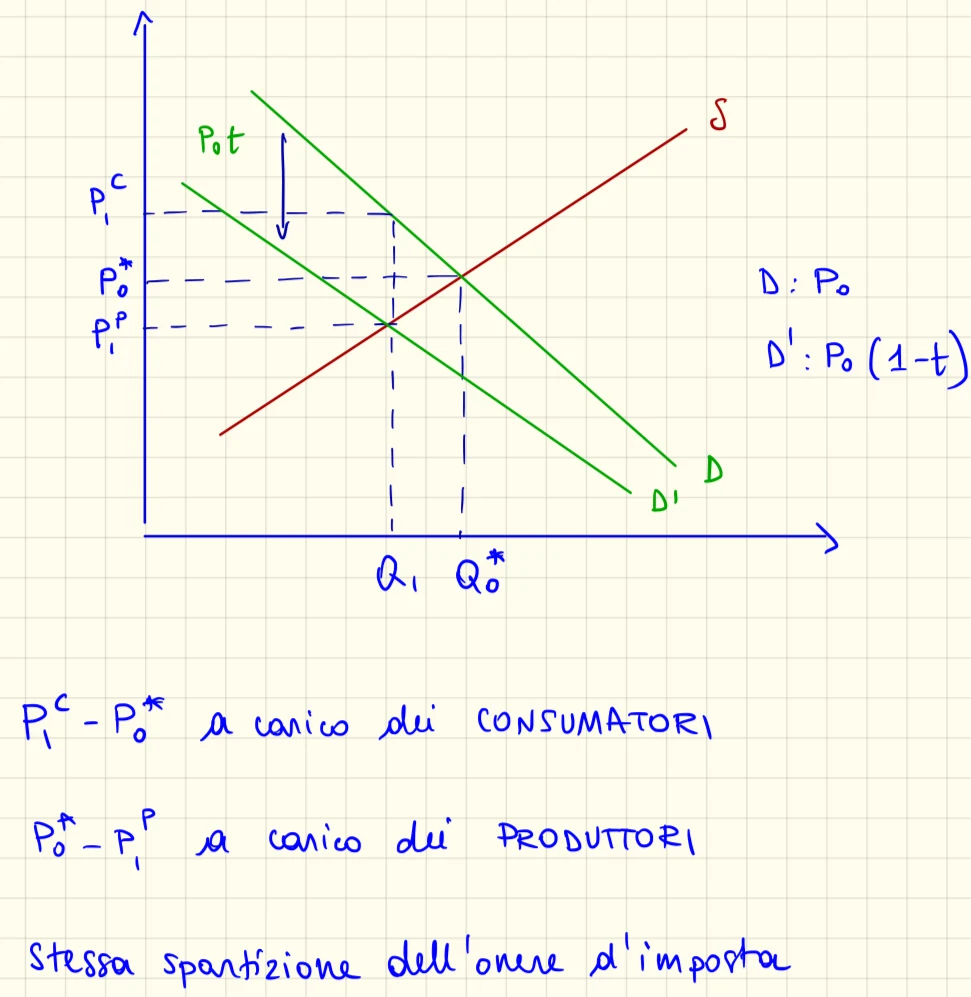
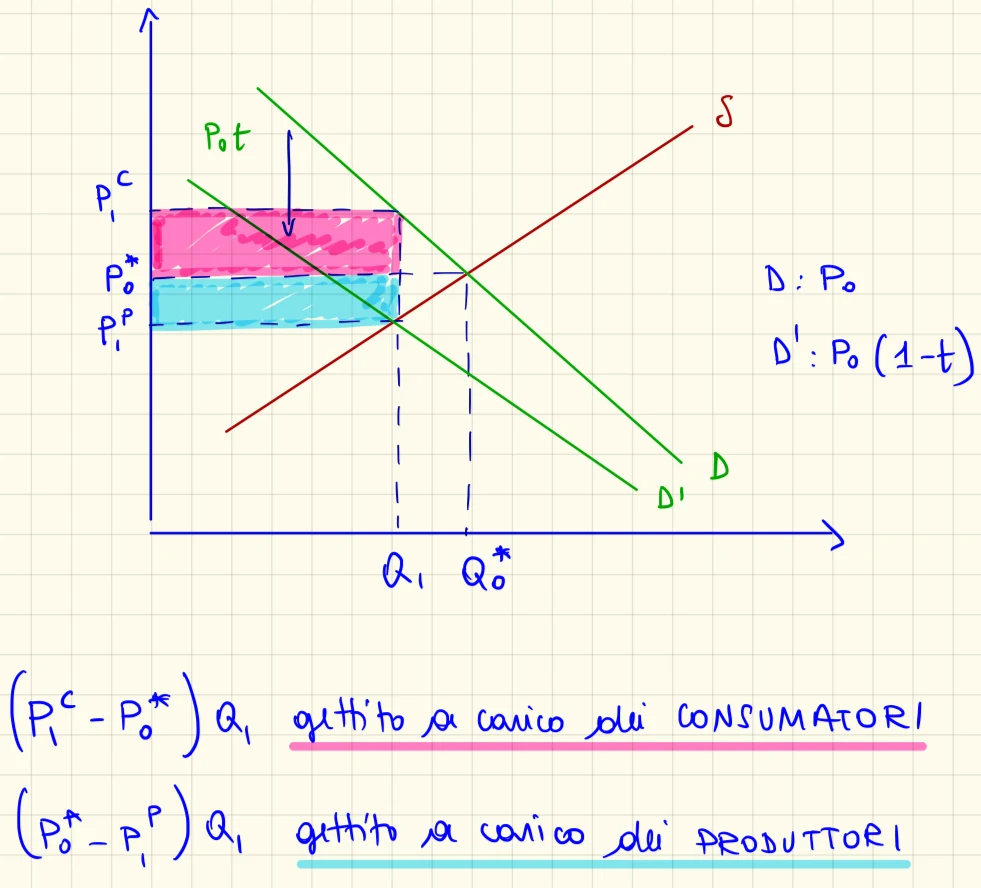
Se fosse a carico dei produttori si contrarrà la domanda determinando una traslazione della domanda non più parallela ma pari a P* (1-t). Visto che la base imponibile è la stessa, a fronte dI una stessa aliquota dell’imposta ad valorem, la ripartizione dell’onore d’imposta é identica sia nel caso in cui il contribuente di fatto sia il consumatore o il produttore.
Mercato del lavoro
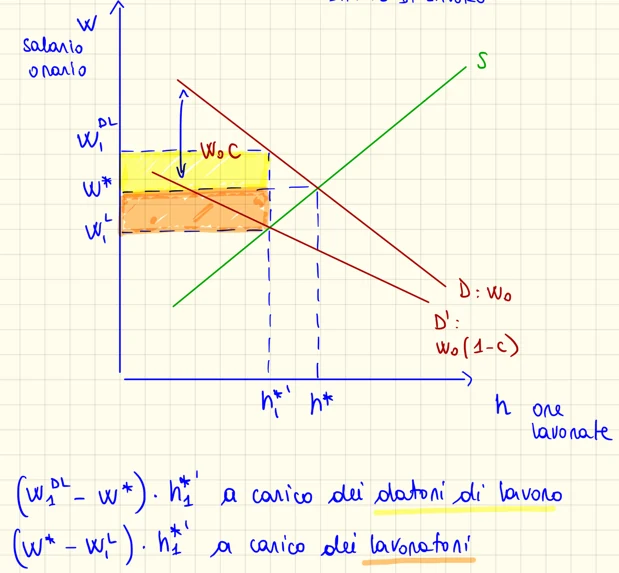
È introdotto un contributo sociale (imposta ad valorem sull’ammontare di salario w) a carico del datore di lavoro con aliquota C. Chi sopporta l’onere economico dei contributi sociali? I datori di lavoro o il lavoratore, a seconda di chi è a carico del contributo sociale, pagano una percentuale fissa della retribuzione come contributi sociali (imposta applicata alla base imponibile della retribuzione del lavoro.
Mercato del lavoro: contributo sociale a carico del datore di lavoro
Se è a carico del datore di lavoro: si sposterà la curva di domanda di lavoro da parte dei lavoratori.
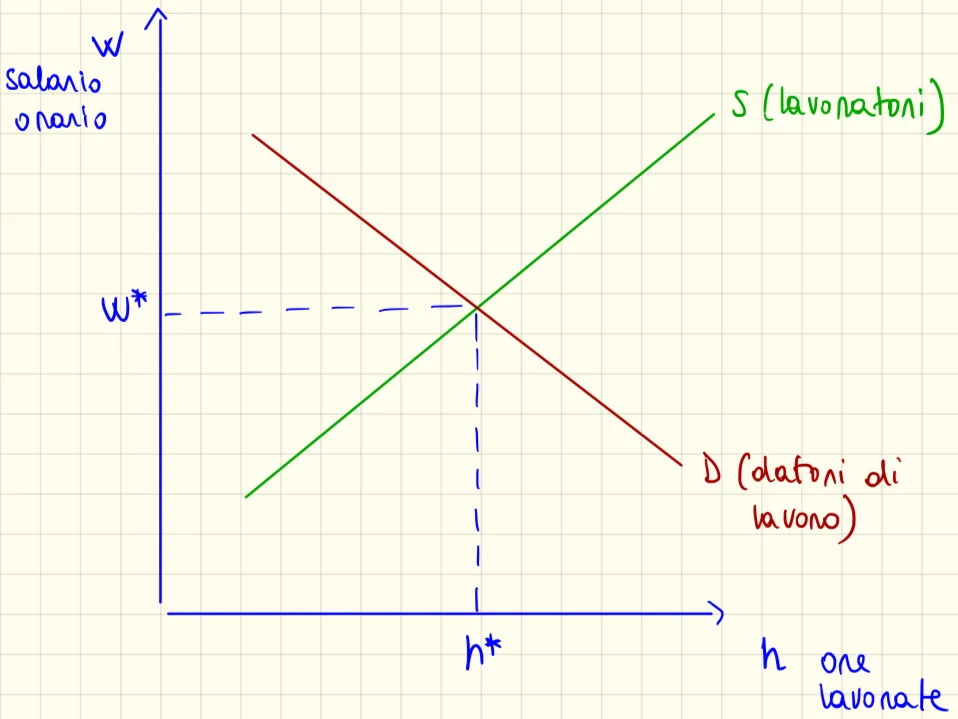
I contributi sociali sono commisurati al valore del salario su cui vanno a gravare. Introduzione di contributi sociali→ cuneo tra retribuzione lorda (prezzo che il datore di lavoro deve pagare per poter impiegare i lavoratori) e il salario (retribuzione) netto (prezzo al netto dei contributi sociali a cui viene pagata l’offerta di lavoro ai lavoratori). Cuneo→ differenza tra i prezzi, in particolare parliamo di cuneo fiscale (differenza tra retribuzione lorda e netta). Nonostante i contributi siano formalmente a carico del datore di lavoro; l’onere dei contributi è in parte a carico del datore di lavoro e in parte dei lavoratori.