
Eccesso di pressione ed effetti distorsivi
Mercato del lavoro: contributo sociale a carico del lavoratore
I lavoratori dovendo versare un contributo aumenteranno le loro richieste e contrarranno la propria offerta di lavoro. A parità di salario pre imposta saranno disposti a lavorare un numero inferiore di ore. A parità di aliquota contributiva, è del tutto irrilevante quale sia il lato del mercato su cui grava l’imposta.
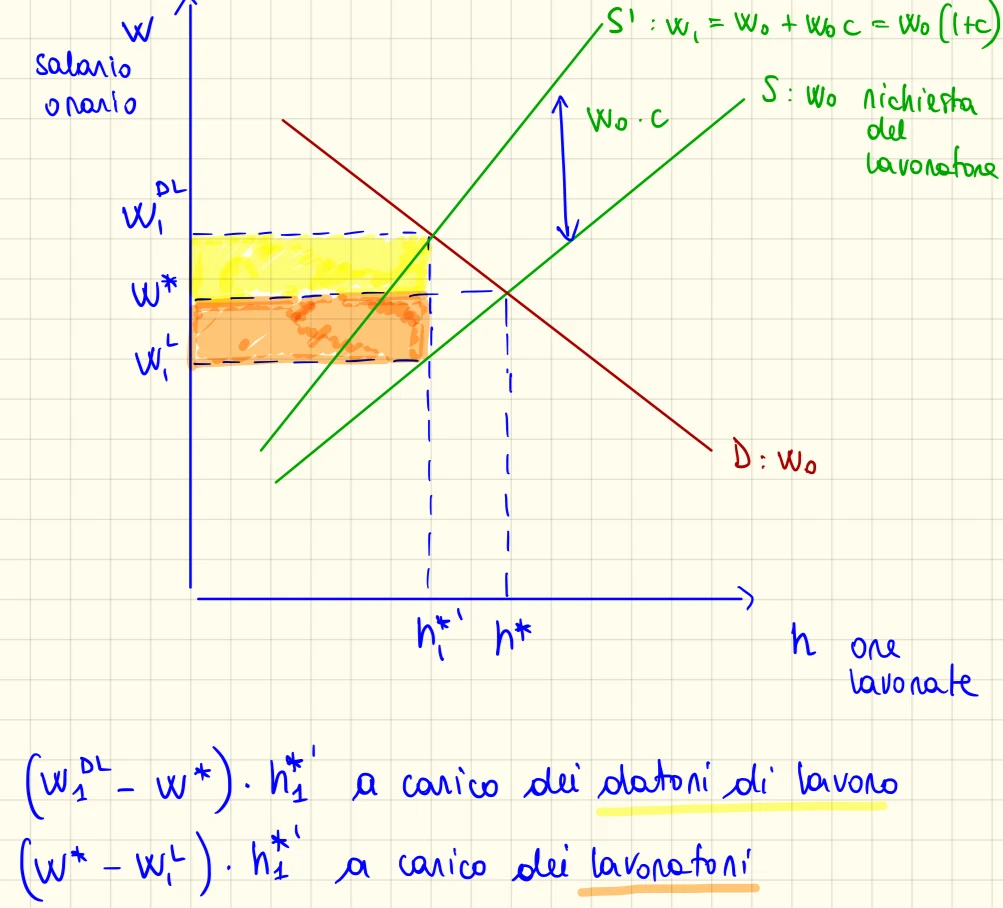
ECCESSO DI PRESSIONE
Effetti dell’imposta dal punto di vista del benessere
- L’imposta genera un divario tra i due prezzi (prezzo al consumatore && e prezzo al
produttore &’) e comporta la riduzione della quantità scambiata (riduzione della dimensione del mercato).
- Il benessere di consumatori e produttori si misura con il surplus del consumatore e
del produttore.
- Il beneficio dell’amministrazione pubblica derivante dall’imposizione fiscale è il
gettito fiscale. L’introduzione dell’imposta genera gettito Gettito→ risorse extra che arrivano allo stato, beneficio che arriva allo stato dopo l’imposizione fiscale.
- Il beneficio delle entrate fiscali non «appartiene» all’amministrazione pubblica che le
preleva, ma ai cittadini che ricevono il beneficio delle spese che tali imposte finanziano
- Le imposte servono a finanziare servizi i cui benefici ricadono sui cittadini. Quindi si
assume che il gettito fiscale venga redistribuito ai contribuenti. Ora confrontiamo il benessere, in termini di surplus dei consumatori e surplus dei produttori, prima e dopo l’imposta.
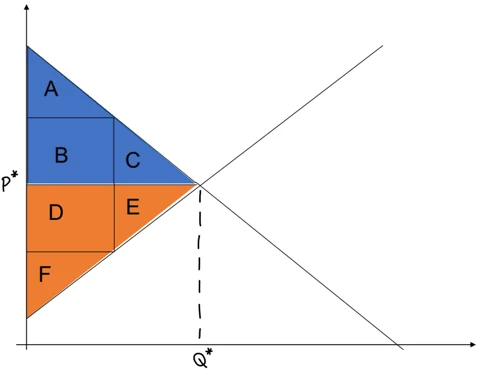
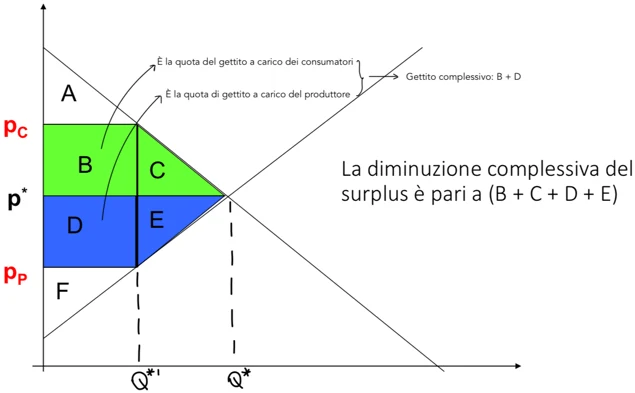
Prima dell’imposta il benessere del consumatore è misurato dal surplus del consumatore ed è pari all’area sotto la curva di domanda e sopra il prezzo: A + B + C Prima dell’imposta il benessere del produttore è misurato dal surplus del produttore ed è pari all’area sopra la curva d’offerta e sotto il prezzo: D + E + F
Come varia il benessere introducendo l’imposta?
Si genera un cuneo tra prezzo per il consumatore e prezzo per il produttore. Al contempo si contrae la dimensione del mercato e verrà scambiata una quantità del bene inferiore a Q*.
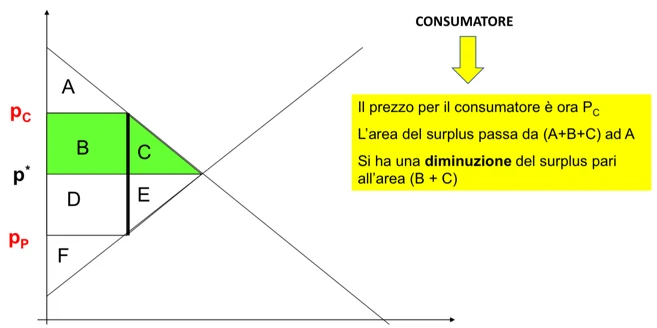
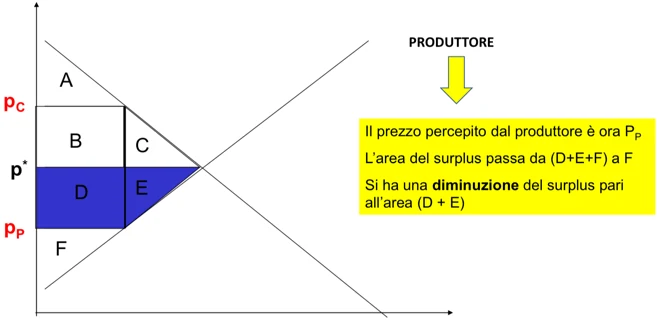
Come varia il benessere
complessivo?
Ricordiamoci però che il gettito fiscale, pari all’area B+D, viene restituito a consumatori e produttori.
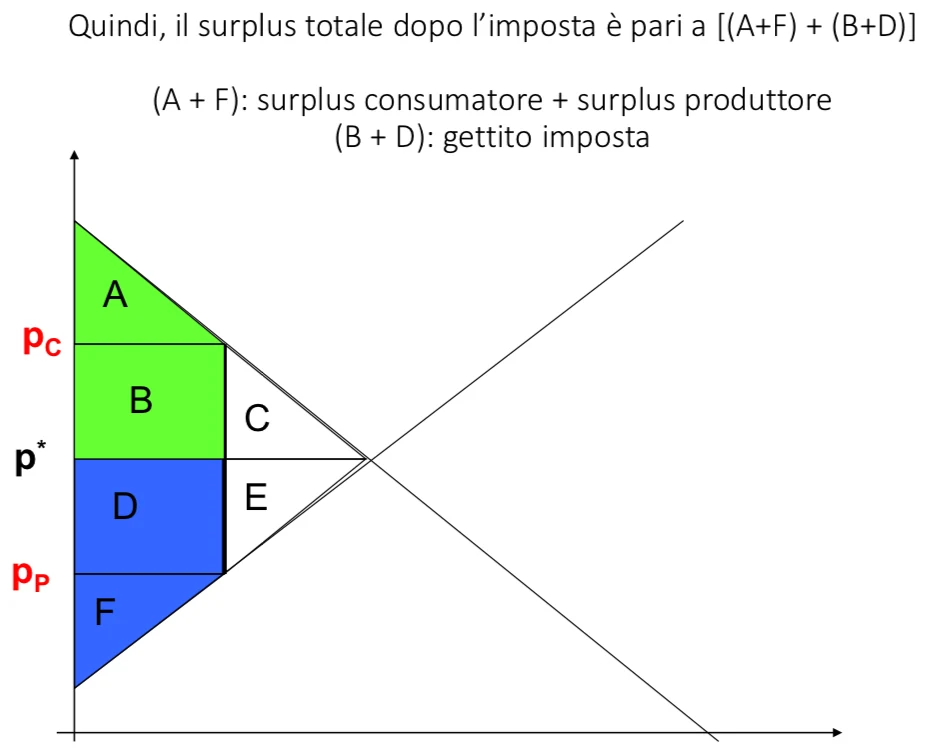
Quindi il surplus totale dopo l’imposta è pari a [(A+F) + (B+D)] (A+F): surplus consumatore + surplus produttore (B+D): gettito imposta
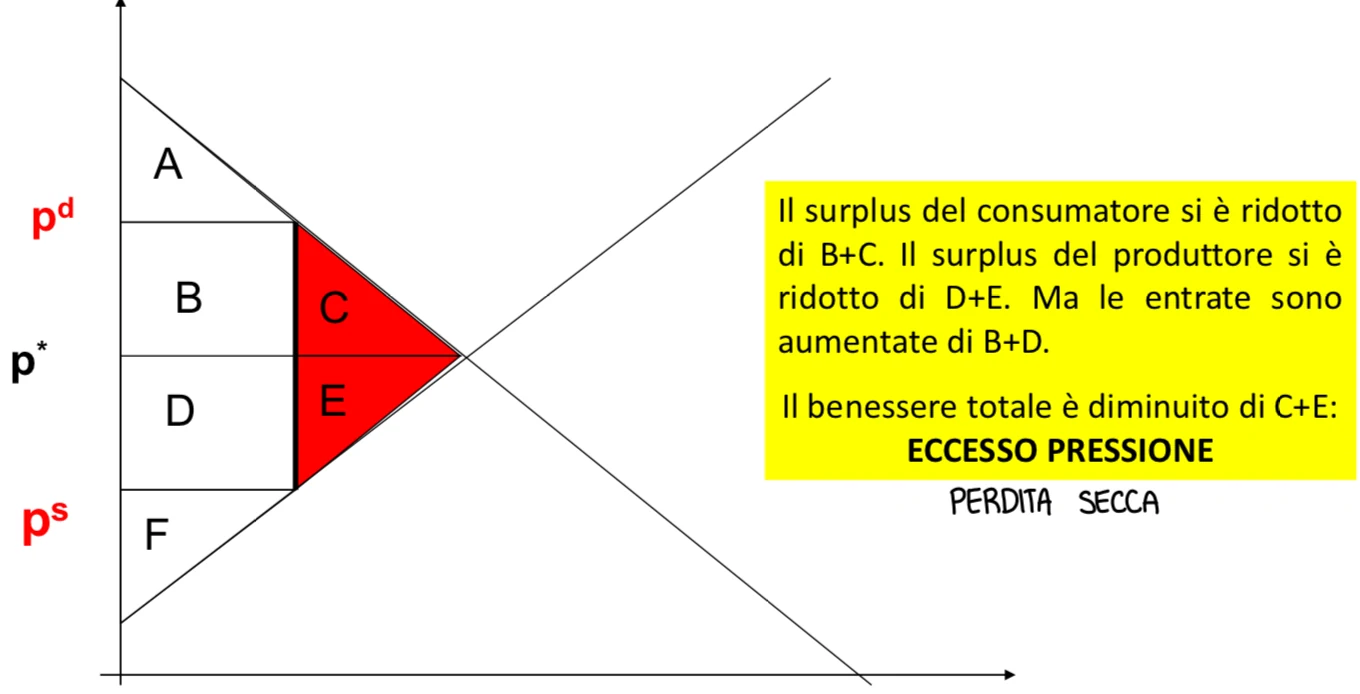
La perdita secca o eccesso di pressione
È una perdita che non si trasforma in gettito per lo Stato→ irrecuperabile
Perché esiste l’eccesso di pressione?
- L’imposta fa aumentare il prezzo pagato dai consumatori e li induce ad acquistare
di meno
- L’imposta fa diminuire il prezzo percepito dai venditori e li induce a produrre di
meno Quindi: l’imposta determina una contrazione della dimensione di mercato (si riducono le quantità scambiate) e sposta il sistema verso un’allocazione non più efficiente delle risorse. (Perdita complessiva di benessere→ sia consumatori che produttori stanno peggio) In assenza di imposte: prezzo = beneficio sociale marginale = costo sociale marginale L’imposta introduce un cuneo tra BSM e CSM, impedendo la conclusione di scambi reciprocamente vantaggiosi. L’eccesso di pressione misura il surplus non realizzato a causa dell’imposta
EFFETI DISTRORTIVI DELLE IMPOSTE
Gli effetti delle imposte sui contribuenti
Le imposte sottraggono risorse ai contribuenti, riducendone il benessere. Due effetti:
- Effetto reddito
- Effetto sostituzione —-→ effetto distorsivo (Risposta di produttori o consumatori alla
variazione dei prezzi relativi→ modifica le scelte di consumo e di produzione. Se c’è un effetto di sostituzione c’è anche un effetto distrosivo).
Effetto reddito
Le imposte sottraggono risorse al contribuente, comportandogli una perdita di benessere: il contribuente ha meno risorse, dopo aver versato l’imposta. A fronte di questo sacrificio, vi è un’entrata pubblica: le risorse sottratte al contribuente sono trasferite allo Stato, sotto forma di gettito. Un trasferimento di risorse dal contribuente allo Stato di per sé non comporta alcuna perdita di efficienza: le scelte economiche del contribuente (di consumo fra più beni, di lavoro, di risparmio, ecc.) possono ancora essere compiute sulla base dei prezzi relativi (salario, tasso di interesse, ecc.), che si avrebbero in assenza di imposta. N.B.: Il solo effetto reddito non determina una perdita secca perché non va a modificare le scelte di consumo dei consumatori e nemmeno le scelte ottimali dei produttori perché non si modificano i prezzi relativi. Graficamente→ spostamento parallelo del vincolo di bilancio. Quando c’è un’imposta abbiamo anche un effetto di reddito (perché diminuiscono le mie risorse).
Effetto sostituzione
Interviene quando l’imposta va a modificare i prezzi. Cosa accede se si modificano i prezzi relativi? Sostituzione del bene diventato relativamente più caro con quello più conveniente. Il contribuente avrà l’incentivo a sostituire il bene (l’attività) che è maggiormente tassato con un bene che o non è tassato oppure è soggetto a minor tassazione. L’imposta è distorsiva→ non è neutrale rispetto alla scelta tra due alternative. È in grado di modificare le scelte economiche degli agenti che interagiscono sul mercato. Questo comporta una perdita di efficienza del sistema (effetto allocativo): il bene (l’attività) tassato viene sostituito perché l’imposta inserisce un cuneo fra: - il prezzo lordo sopportato da chi lo compra - il prezzo netto ottenuto da chi vende
Imposte non distorsive/neutrali
Determinano solo un effetto reddito, sono efficienti perché non vanno a creare perdita secca. Uniche imposte non distorsive sono quelle che generano solamente un effetto reddito→ imposte lump sum (in somma fissa). Sono neutrali perché l’onere d’imposta non dipende dalle scelte del contribuente, ma è commisurato a una caratteristica esogena che il contribuente non ha il potere di cambiare. Esempi: imposta su QI, colore degli occhi –→ scelte non praticabili; Poll Tax nel Regno Unito.
Imposte distorsive
Determinano anche un effetto sostituzione, sono inefficienti (non neutrali). Distorcono le scelte del contribuente, poiché il debito d’imposta dipende dal comportamento del contribuente, che sarà portato a modificare tale comportamento al fine di minimizzare il proprio debito d’imposta. Il sacrificio di utilità per il contribuente imputabile all’esistenza di effetti di sostituzione è detto Eccesso di pressione →Rappresenta il sacrificio di utilità per il contribuente in eccesso rispetto a quello, inevitabile, imputabile al mero trasferimento di risorse dal contribuente allo Stato.
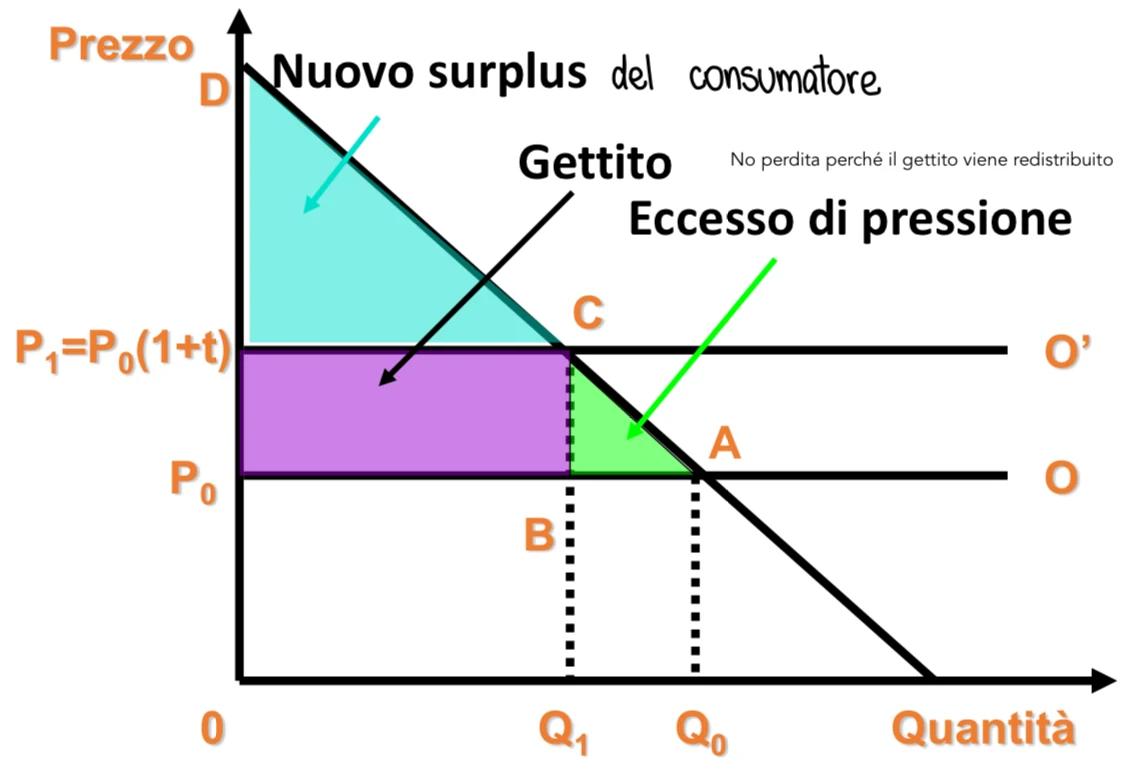
Introduzione di un’imposta ad valorem con offerta perfettamente elastica
Nel mercato la quantità scambiata si contrae, il consumatore sostiene l’onere d’imposta. I produttori sono stati in grado di traslare in avanti l’onere d’imposta. L’imposta riduce il surplus dei consumatori→ si genera un gettito per lo Stato→ la riduzione del surplus è pero superiore al gettito
Eccesso di pressione
Misurare l’eccesso di pressione
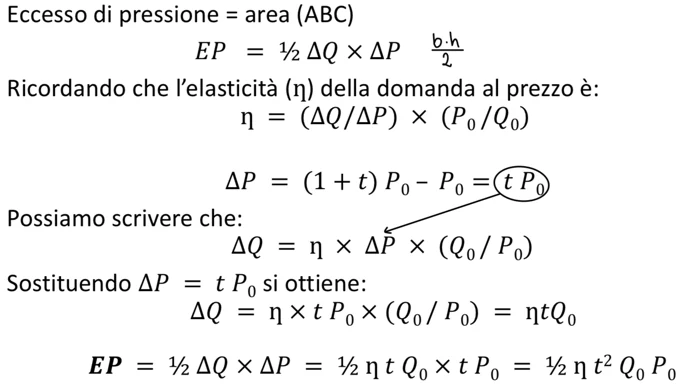
L’eccesso di pressione dipende positivamente dall’elasticità della domanda rispetto al prezzo. Se aumenta l’elasticità della domanda aumenta anche l’eccesso di pressione.
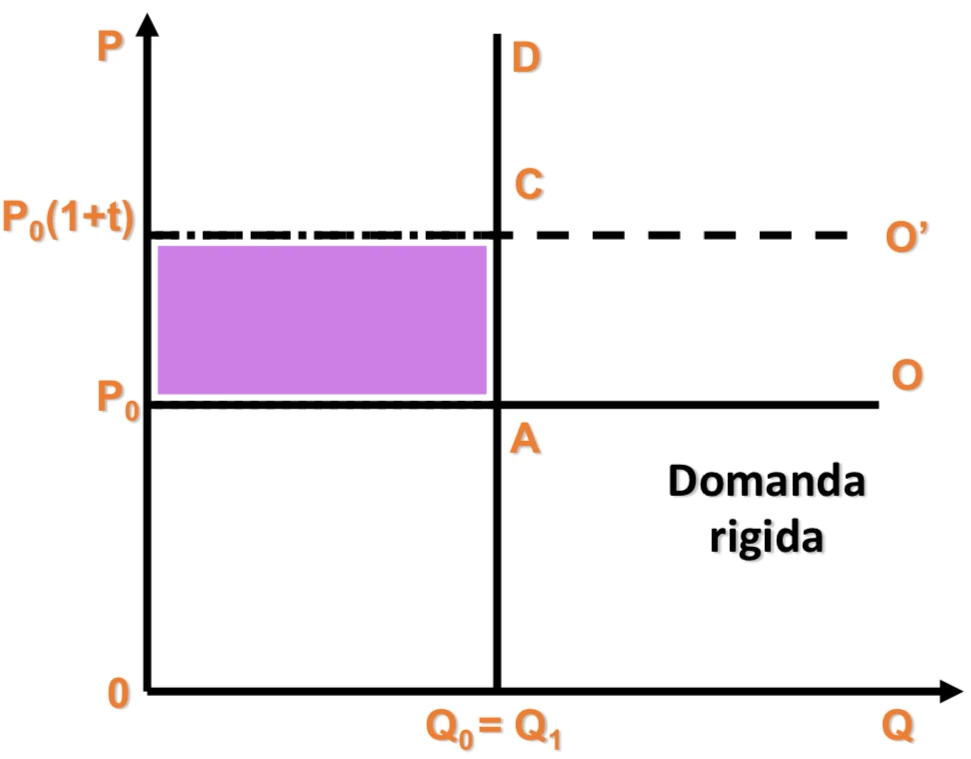
Se la domanda è rigida ho un’elasticità della domanda pari a 0, non vi è eccesso di pressione. Perdita di surplus si trasforma interamente in gettito per lo Stato.
Il ruolo dell’elasticità
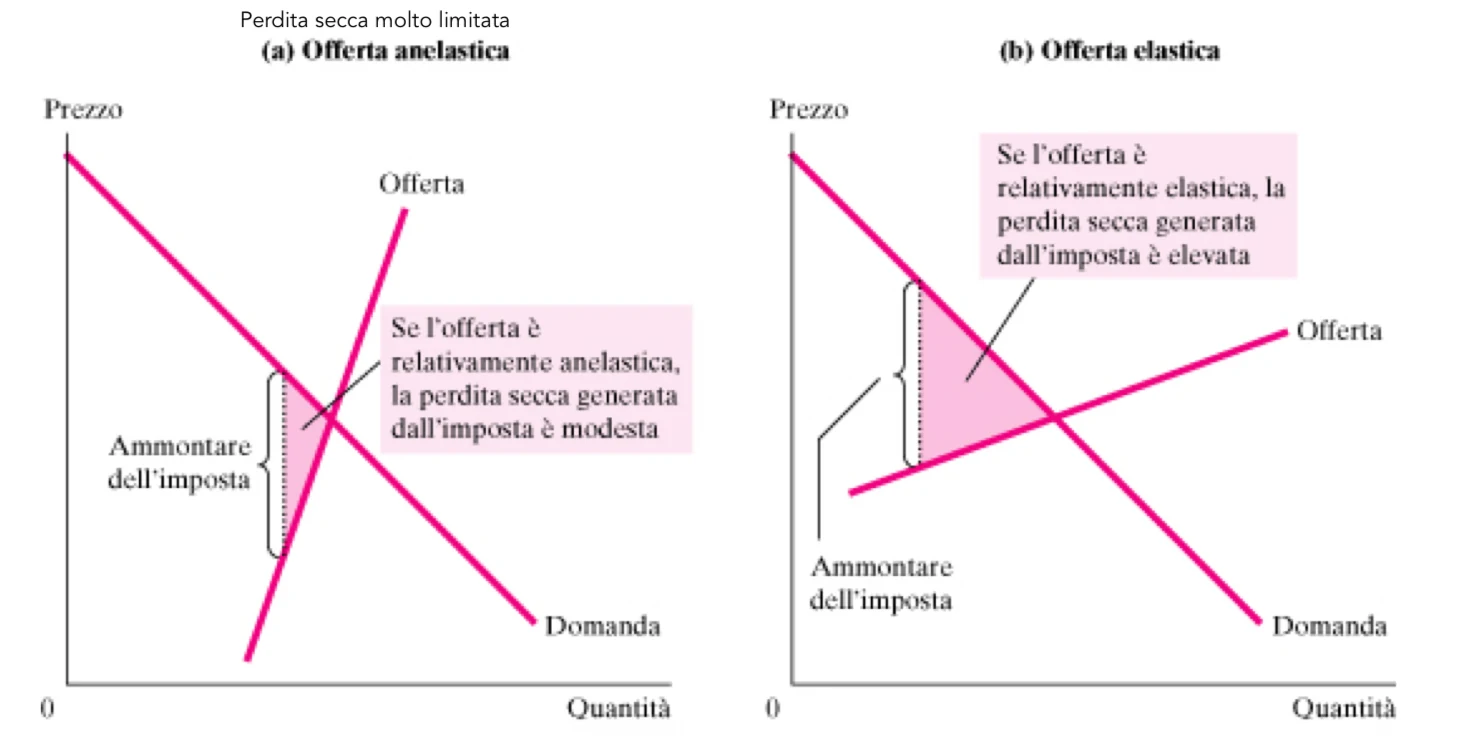
A parità di cuneo tra Pc e Pp, l’eccesso di pressione è maggiore nel caso di offerta relativamente elastica. a) Offerta relativamente rigida, area della perdita secca (EP) più piccola b) Offerta relativamente elastica, area della perdita secca (EP) più grande a parità di imposta
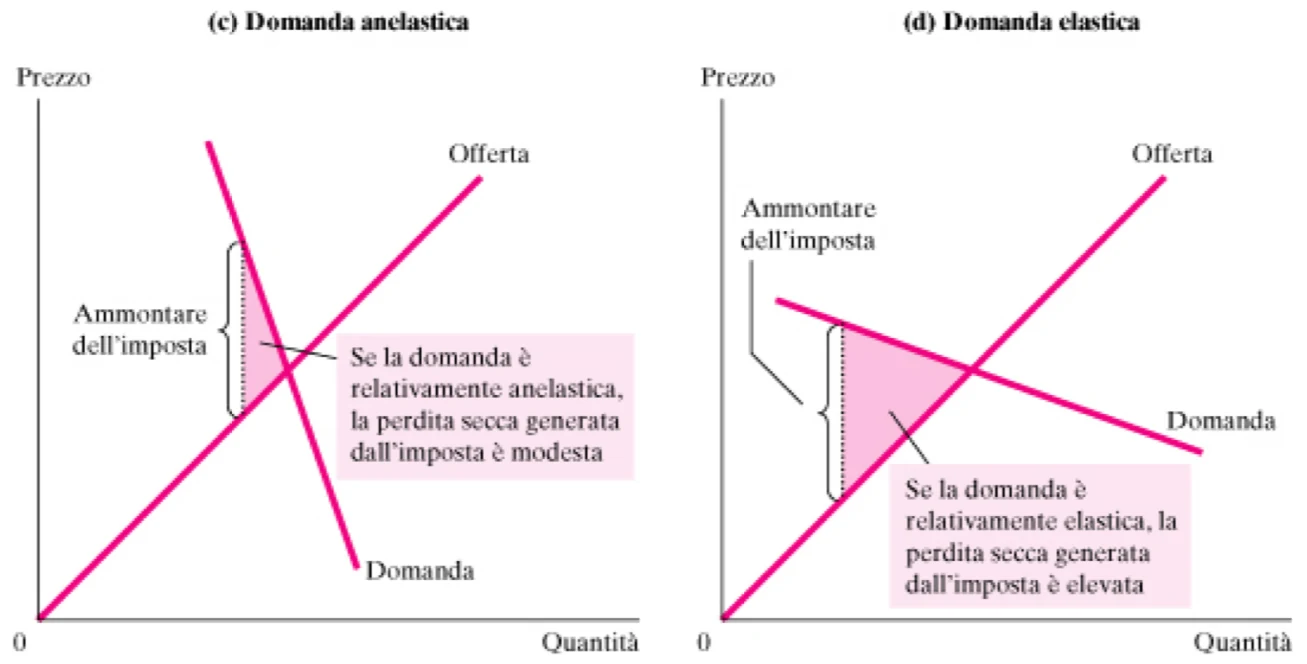
- Domanda relativamente rigida, area della perdita secca (EP) più piccola d) Domanda relativamente elastica, area della perdita secca (EP) più grande a parità di imposta
Implicazioni di policy
Se voglio avere un’allocazione efficiente devo ridurre al minimo la perdita secca o meglio eliminarla. Cosa devo fare?
- Tassare di più i beni a domanda rigida e meno quelli a domanda elastica (Ramsey
rule) →efficienza Regola elasticità inversa→ Per raggiungere una tassazione efficiente che vada a ridurre la perdita secca occorre andare a tassare due beni in modo inversamente proporzionale alla loro elasticità. Aliquote più alte sui beni con domanda più rigida. Però abbiamo dei problemi di equità… I beni a domanda rigida sono quelli di prima necessita→ il prelievo su di essi è regressivo rispetto al reddito (va a colpire di più coloro con un reddito più basso).
Trade offf equità-efficienza
(Perseguire una pura logica di efficienza ci direbbe di andare a sacrificare l’equità).
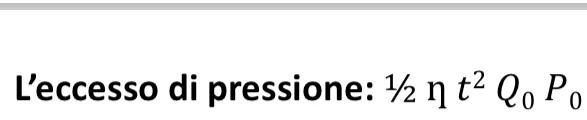
Aumenta più che proporzionalmente all’aumentare dell’aliquota marginale d’imposta (t) che grava sulle ‘ultime’ unità di base imponibile (quelle a cui si rinuncia se ci sono effetti di sostituzione) o sul consumo di un bene. È importante perché le imposte generano un effetto reddito ma tendono ad avere effetti distorsivi, se pensiamo alle ultime unita di base imponibile sono esattamente quelle a cui si rinuncia nel momento in cui cambiano i prezzi relativi.
Eccesso di pressione e gettito
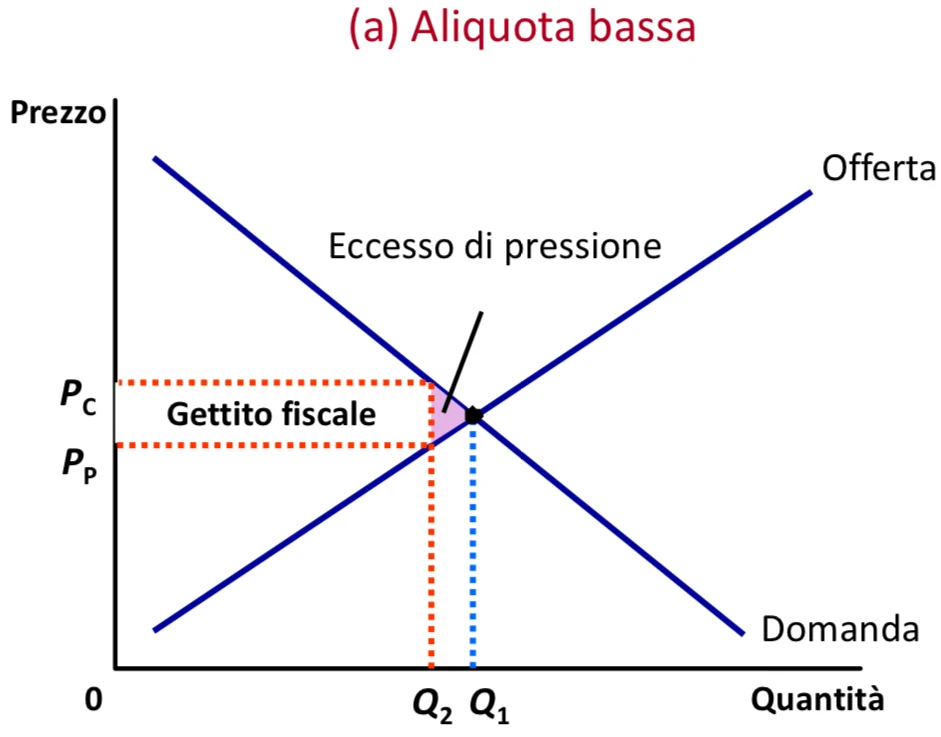
Minore è l’aliquota, minore è il cuneo e di conseguenza minore è la perdita in termini di utilità per il consumatore e minore sarà il sacrificio in termini di profitti per il produttore, minore sarà il gettito fiscale e di conseguenza la perdita secca.