Disegno dell’imposta personale sui redditi
Implicazioni di policy
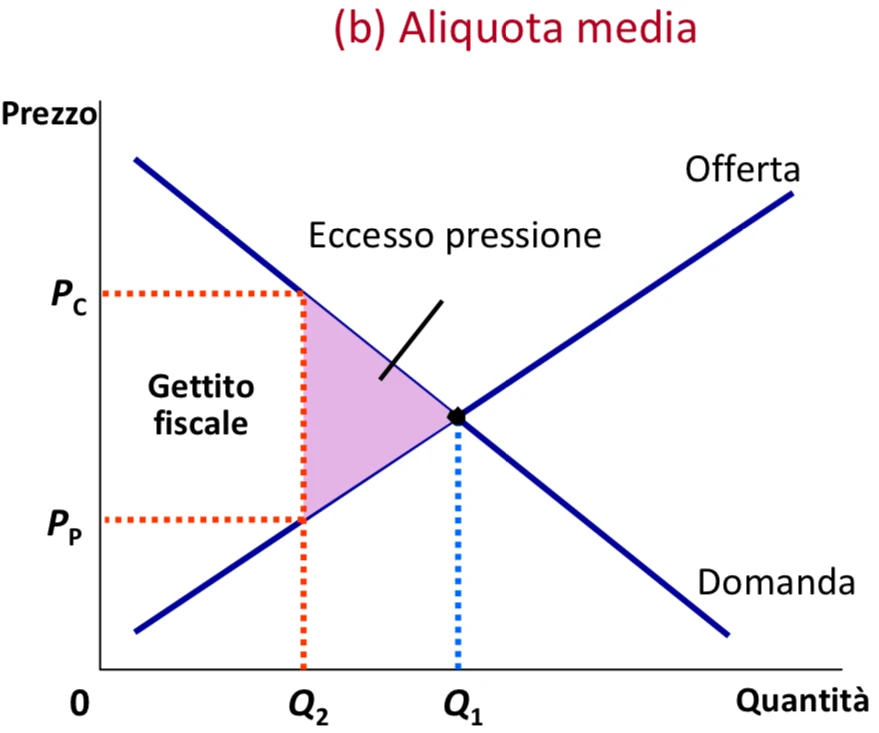
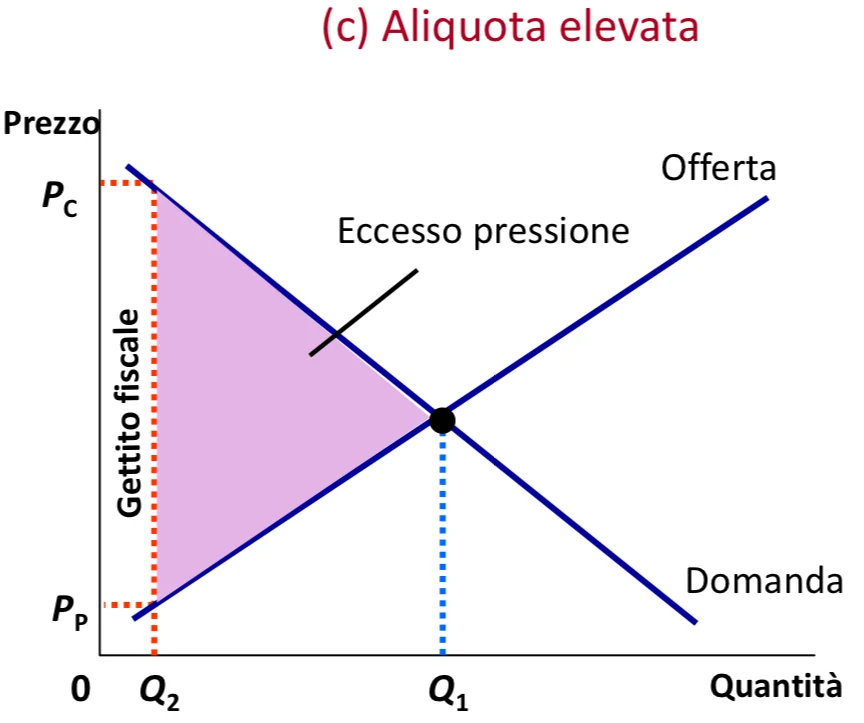
Per migliorare l’efficienza bisognerebbe evitare imposte con elevate aliquote marginali (è preferibile ampliare la base imponibile). Nell’ambito delle imposte sul reddito è preferibile ottenere la progressività con deduzioni o detrazioni (le associamo alla flat rate tax). Meglio ampliare la base su cui l’imposta va a gravare piuttosto che alzare l’aliquota. Problemi di equità: la flat rate tax confina la progressività ai soli livelli bassi di reddito ed è più proporzionale a livelli più alti di reddito.
Trade off equità-efficienza
IL DISEGNO DELL’IMPOSTA PERSONALE SUI REDDITI
Definizione della base imponibile
La nostra scelta può seguire 2 criteri: Profilo di efficienza: Valutare gli effetti economici (distorsione delle scelte) del ricorso a una definizione piuttosto che a un’altra Profilo equitativo: Individuare il concetto di reddito che meglio riflette la capacità contributiva del soggetto La classificazione tradizionale dei redditi si distingue in termini di:
Fonti Usi Redditi di lavoro Redditi che destiniamo al consumo Redditi di capitale Redditi che destiniamo al risparmio Plusvalenze nette (redditi che arrivano da att. Finanziarie)
Entrate straordinarie occasionali
La scelta della base imponibile
L’imposta personale sul reddito è un’imposta diretta che si applica in base al principio della capacità contributiva. Assumiamo che il reddito sia una buona approssimazione della capacità contributiva.
Reddito prodotto
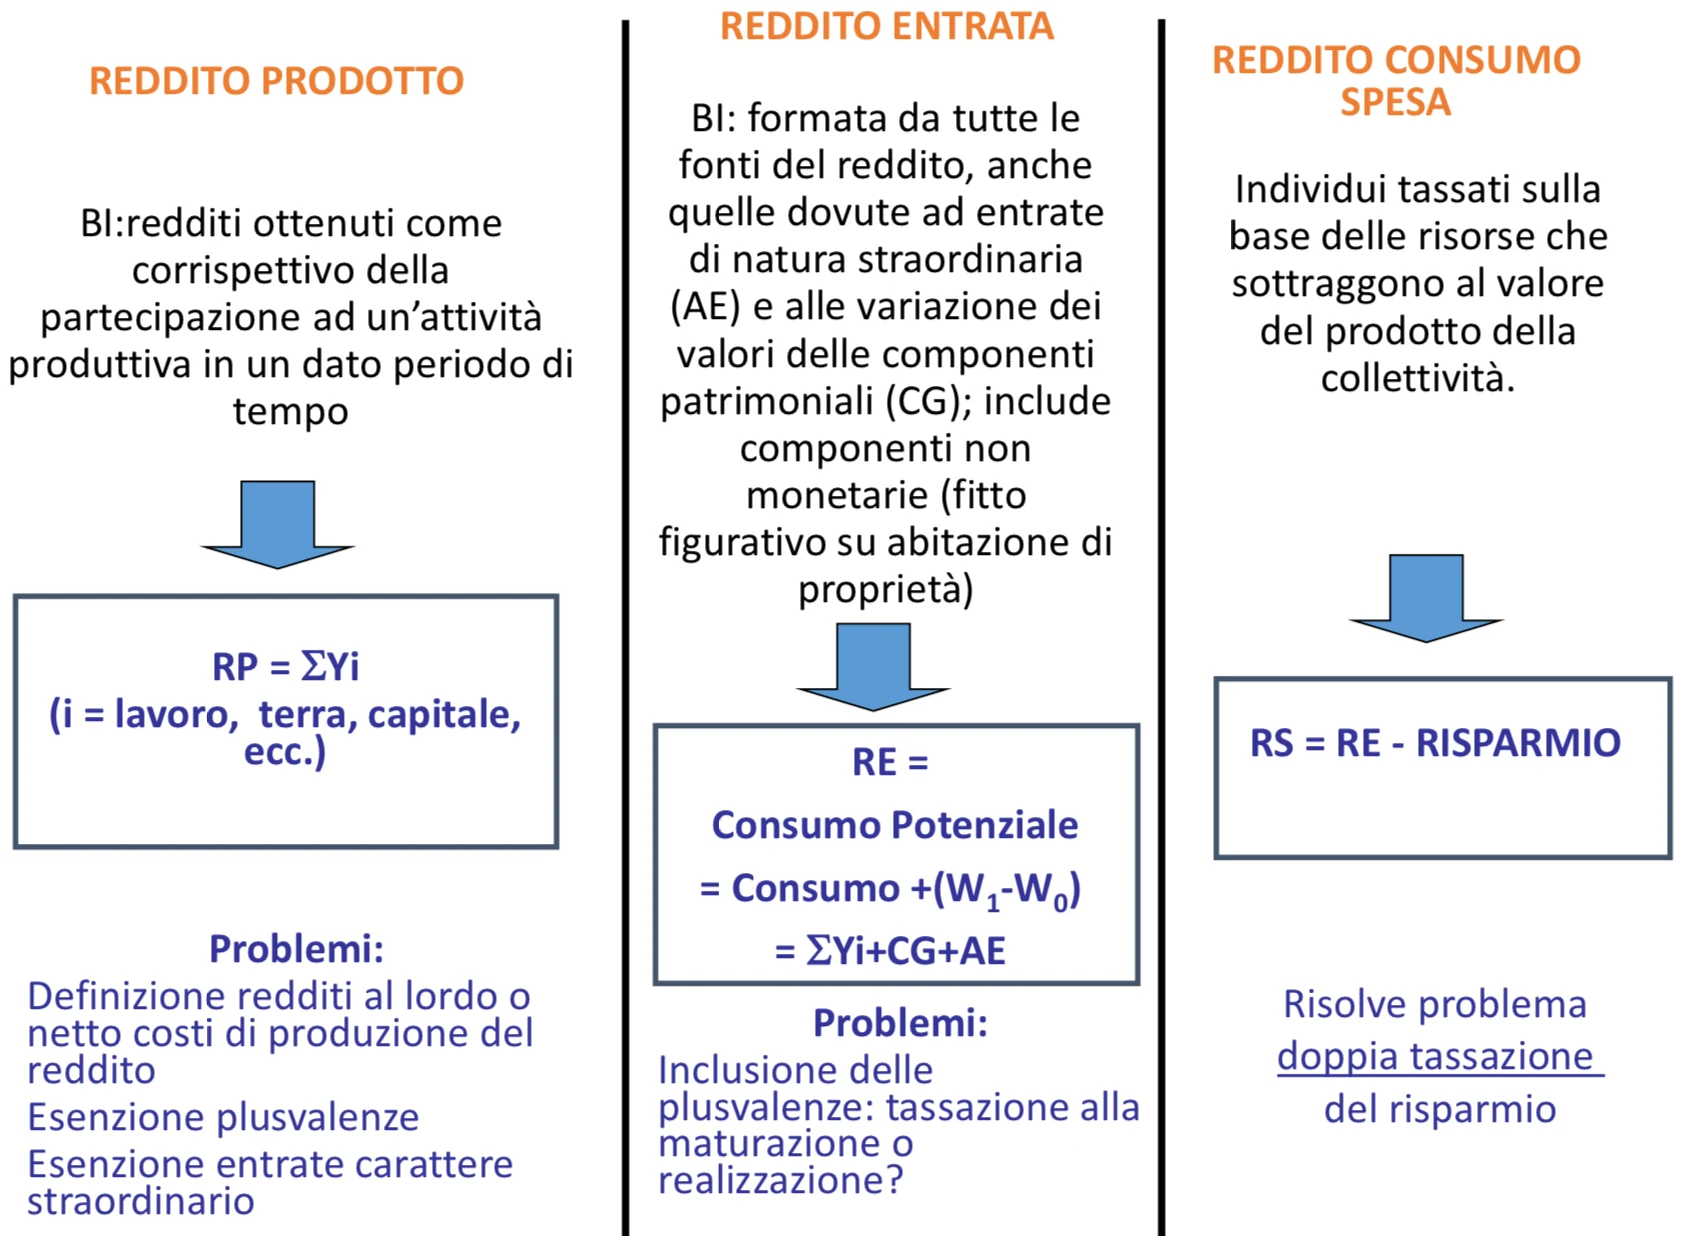
Legislazioni dell’Ottocento Concetto sistematizzato in modo coerente da De Viti de Marco (1934) Sono sottoposti a tassazione tutti i redditi ottenuti come corrispettivo della partecipazione a un’attività produttiva. RP = ΣYi (i = lavoro, terra, capitale) Sono tassate le principali fonti di reddito ma non tutte. Problemi: Profilo equitativo
- Non considerazione delle plusvalenze nette
- Non considerazione di altre entrate straordinarie o occasionali
Incentivo di elusione fiscale Dato che le plusvalenze non sono tassate ci sarà l’Incentivo a trasformare redditi di capitale (tassati), quindi togliergli dalla base imponibile, in plusvalenze (non tassate). Es. prodotti finanziari
Reddito entrata
Schanz (1896), Haig (1921), Simons (1939) Il reddito di un individuo è pari all’ammontare massimo di risorse che egli può consumare in un periodo senza ridurre il proprio patrimonio W. RE = Wt-Wt-1 + Ct
consumo potenziale o accrescimento del potere economico (potere di disporre delle risorse) RE = redditi di lavoro + redditi di capitale + plusvalenza nette + entrate straordinarie o occasionali + redditi non monetari (fitto figurativo) Tutte le fonti di reddito Problemi: La tassazione alla maturazione (differenza tra valore maturato a fine anno e valore a inizio anno) delle plusvalenze (in quanto potenzialmente traducibili in consumo)
Richiede di conoscere il valore di mercato di tutte le attività patrimoniali al 31 dicembre di ogni anno (valore che spesso non è valutabile con certezza in assenza di transazioni) Può creare al contribuente problemi di liquidità. La tassazione alla realizzazione
Determina effetti di immobilizzo (lock in effect), imputabili alla volontà di differire l’imposta Incentiva attività elusive: realizzazione immediata delle minusvalenze (deducibili), differimento della realizzazione delle plusvalenze (tassate) Sia reddito prodotto che reddito entrata prendono come riferimento le fonti dei redditi.
Reddito consumo spesa
Hobbes (1600); Mill (1852), Fisher (1942), Einaudi (1958), Kaldor (1955); Rapporto Meade (1978) Prende come riferimento gli usi dei redditi. Tassare gli individui solo per le risorse che sottraggono alla collettività: la base imponibile è rappresentata dal consumo annuale del contribuente RC = Ct Il riferimento è quindi agli usi del reddito: - il consumo è tassato - il risparmio è esentato Non si pone il problema di valutare le plusvalenze: sono tassate solo se si traducono in consumo. Profili di equità In ottica pluriperiodale: tesi della doppia tassazione del risparmio. La tassazione secondo il reddito sottopone il risparmio a tassazione due volte:
- nel momento in cui è prodotto e
- nel momento in cui dà frutto sotto forma di redditi di capitale
L’imposta sulla spesa (equivalente a un’imposta sul reddito che esenti però i redditi di capitale) garantisce che l’imposizione, nel ciclo vitale, sia indipendente dalle decisioni di consumo e risparmio degli individui. Reddito consumo – equità, efficienza, applicabilità Comporta la tassazione dei soli redditi di lavoro (problema distributivo ulteriore: risparmiano di più gli individui ad alto reddito). Il profilo intertemporale di un’imposta sulla spesa comporta una concentrazione del gettito nei periodi in cui il consumo è una percentuale più elevata del reddito: - quando si è giovani - e quando si è anziani
L’imposta sulla spesa è più efficiente dell’imposta sul reddito in quanto non distorce le scelte intertemporali di consumo. Ma non vi è chiara evidenza empirica sull’esistenza di effetti distorsivi significativi. Non esistono applicazioni concrete. Problema di monitoraggio del risparmio (conti registrati di tutte le transazioni che coinvolgono i diversi tipi di patrimonio). Tuttavia, Il trattamento fiscale del risparmio previdenziale pubblico, ma in larga misura anche privato, è generalmente coerente con la tassazione sulla spesa.
Evoluzione storica
Dal reddito prodotto a concezioni di reddito più ampie in direzione di basi onnicomprensive. Interesse per il modello di reddito entrata negli anni ’80: allargamento delle basi imponibili con riduzione delle aliquote → stesso gettito e minori effetti di disincentivo (minore perdita secca). In epoca recente: nuovo interesse per l’imposta sulla spesa realizzata con esenzione dei redditi di capitale Anche come reazione di difesa nei confronti di fenomeni di competizione fiscale, a seguito della liberalizzazione valutaria.
La Dual income tax
Modello di tassazione che ha ispirato le riforme fiscali dei paesi nordici fine anni ’80, inizio anni ’90 (Svezia, Norvegia, Finlandia, Danimarca). È un modello che condivide gli obiettivi di equità e di efficienza dell’imposta sulla spesa. Prevede di tassare in modo diverso i redditi da capitale e i redditi da lavoro. Invece di esentare i redditi di capitale li assoggetta a un prelievo agevolato.
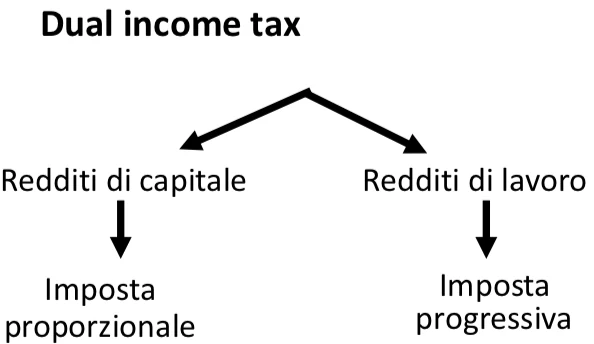
Per ridurre le distorsioni e migliorare l’efficienza→l’aliquota dell’imposta proporzionale è pari all’aliquota del primo scaglione dell’imposta progressiva sui redditi di lavoro. Profili di efficienza È efficiente tassare meno i redditi delle attività più mobili: i capitali, specie finanziari. Un’imposta elevata potrebbe generare fughe di capitali, e quindi sostituzione fra redditi prodotti internamente e redditi prodotti all’estero. È efficiente tassare tutti i redditi di capitale e tassarli tutti allo stesso modo.
Regimi ibridi
I regimi fiscali che si sono storicamente determinati non sono mai pienamente coerenti con uno dei modelli proposti. Sono regimi ibridi.
Ciò ha conseguenze sull’equità ed efficienza del sistema e crea ampie possibilità di elusione fiscale.
Imponibile reale o nominale
I sistemi tributari sono in genere definiti su base nominale: - non correggono per inflazione Se l’imposta è progressiva: - l’applicazione della scala delle aliquote a un imponibile che cresce per effetto dell’inflazione implica un aumento dell’onere dell’imposta (aliquota media) superiore all’inflazione - l’onere tributario cresce in termini reali (fiscal drag) Esempio:
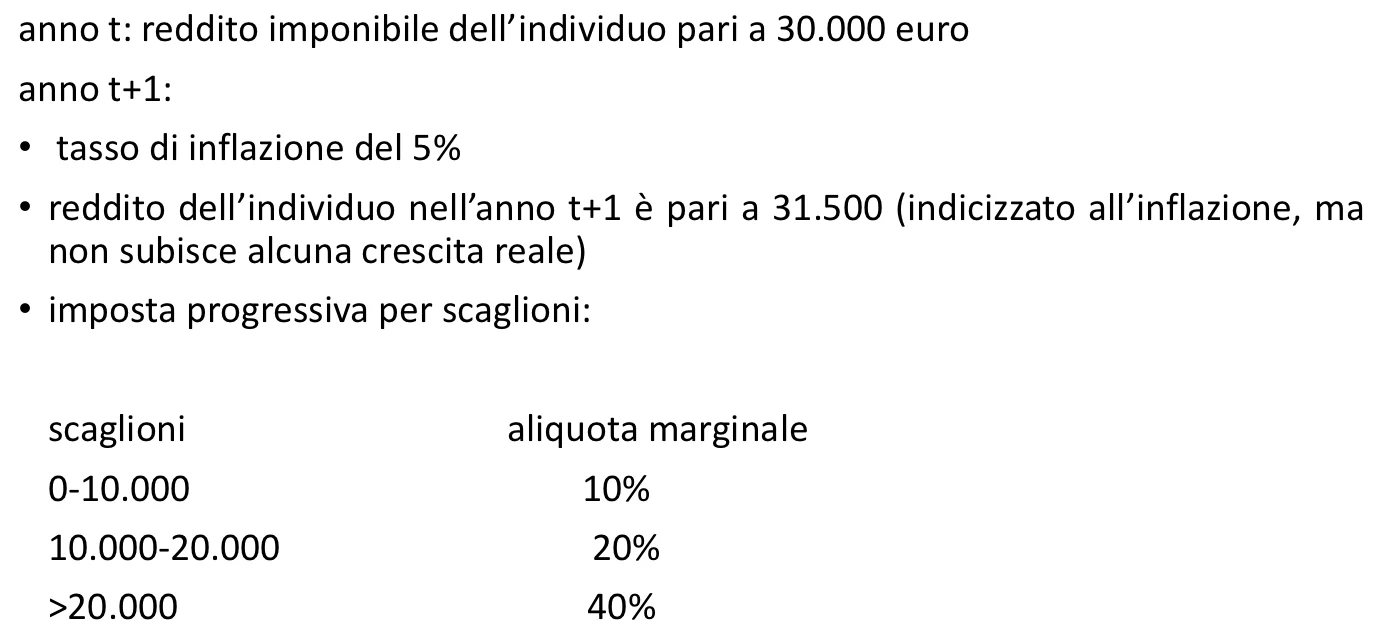
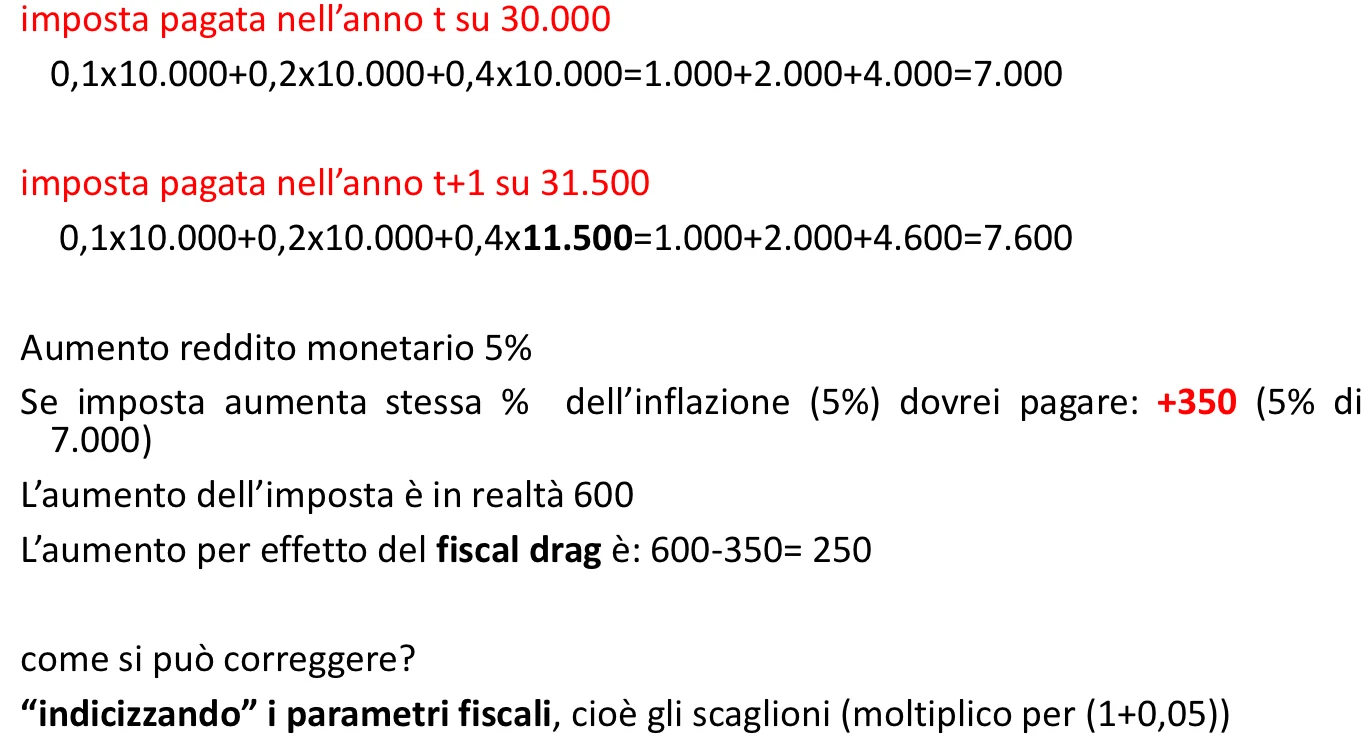
La scelta dell’unità impositiva: l’individuo o la famiglia?
La progressività dell’imposta personale sul reddito pone un problema: tassare il reddito individuale o quello familiare?
Se tasso il reddito individuale non tengo conto della composizione familiare Se tasso il reddito familiare non tengo conto del numero di percettori (famiglia monoreddito versus bi-reddito)
A favore del reddito familiare (YF):
- Impedisce discriminazioni tra famiglie con le stesse possibilità economiche: YF è un
indicatore più appropriato della condizione economica in quanto il consumo e il risparmio sono meglio spiegati da YF che da Y personale
- Idea che la capacità contributiva di un individuo non è determinata solo dal suo
reddito, ma dalle risorse dell’intero nucleo familiare e dalla composizione di quest’ultimo
- Impedisce l’intestazione di comodo di attività per eludere progressività imposta
A favore del reddito individuale (Y)
- Ognuno ha pieno diritto di proprietà solo sul proprio reddito personale e non su
quello del coniuge o dei parenti conviventi;
- Le scelte di ciascun individuo non influenzano quelle degli altri componenti della
famiglia.
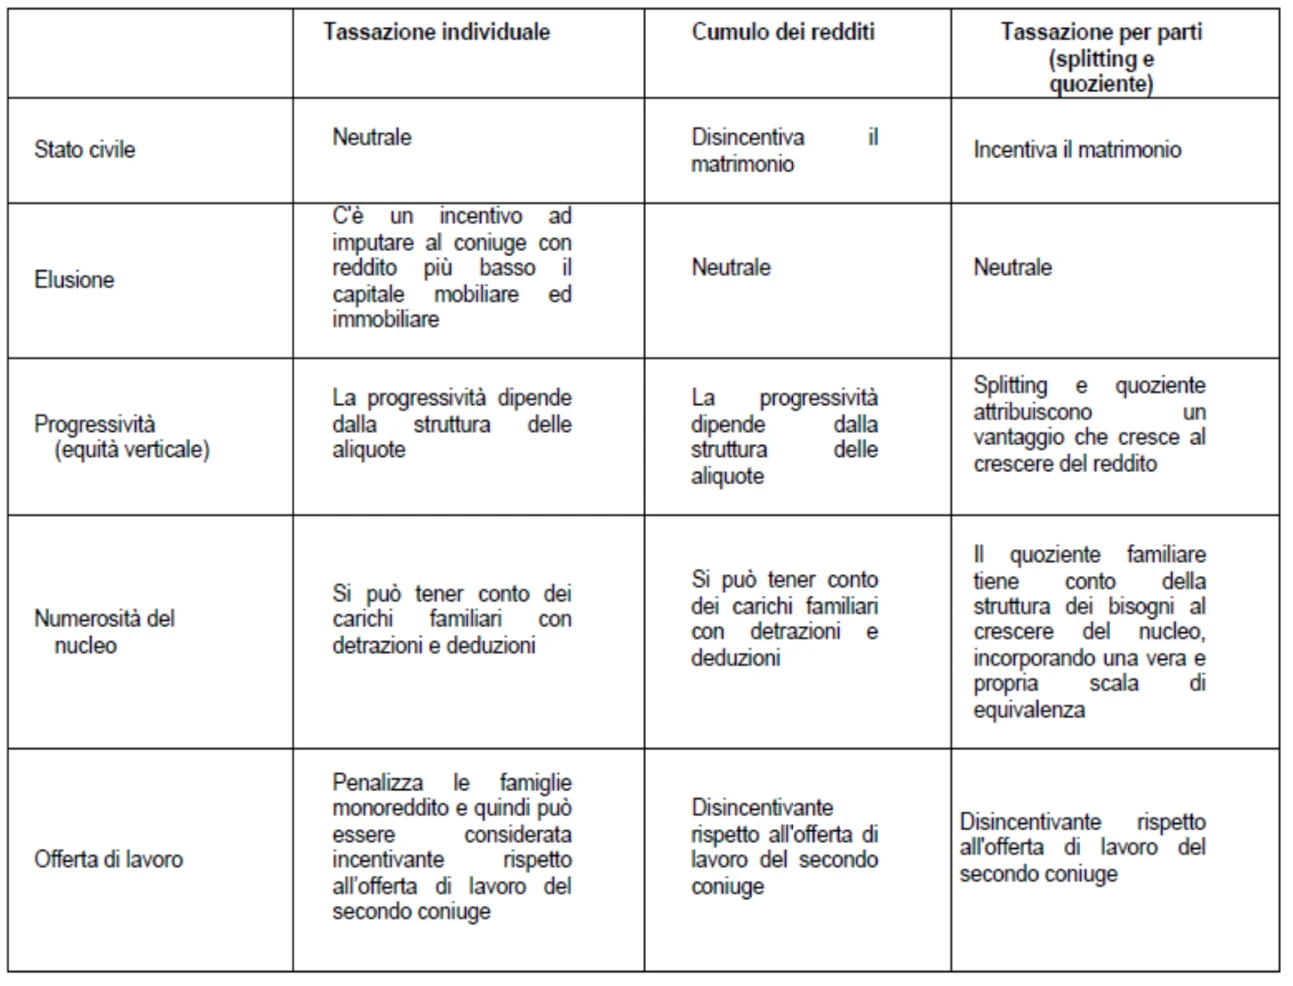
- La tassazione familiare penalizza i matrimoni (‘imposta sul matrimonio’)
- La tassazione familiare, se l’imposta è progressiva, penalizza la scelta lavorativa di
un percettore di reddito aggiuntivo all’interno della famiglia perché c’è un disincentivo nell’offrire lavoro per il secondo percettore di reddito (solitamente la donna) perché con una tassazione a livello familiare l’altro individuo sa che gli eventuali redditi aggiuntivi da lavoro verrano tassati ad un’aliquota molto alta. Una tassazione a livello individuale di fatto va a gravare sui redditi di ciascuno; quindi, si parte dallo 0 del primo scaglione e i redditi vengono tassati partendo dall’aliquota marginale più bassa. Esempio
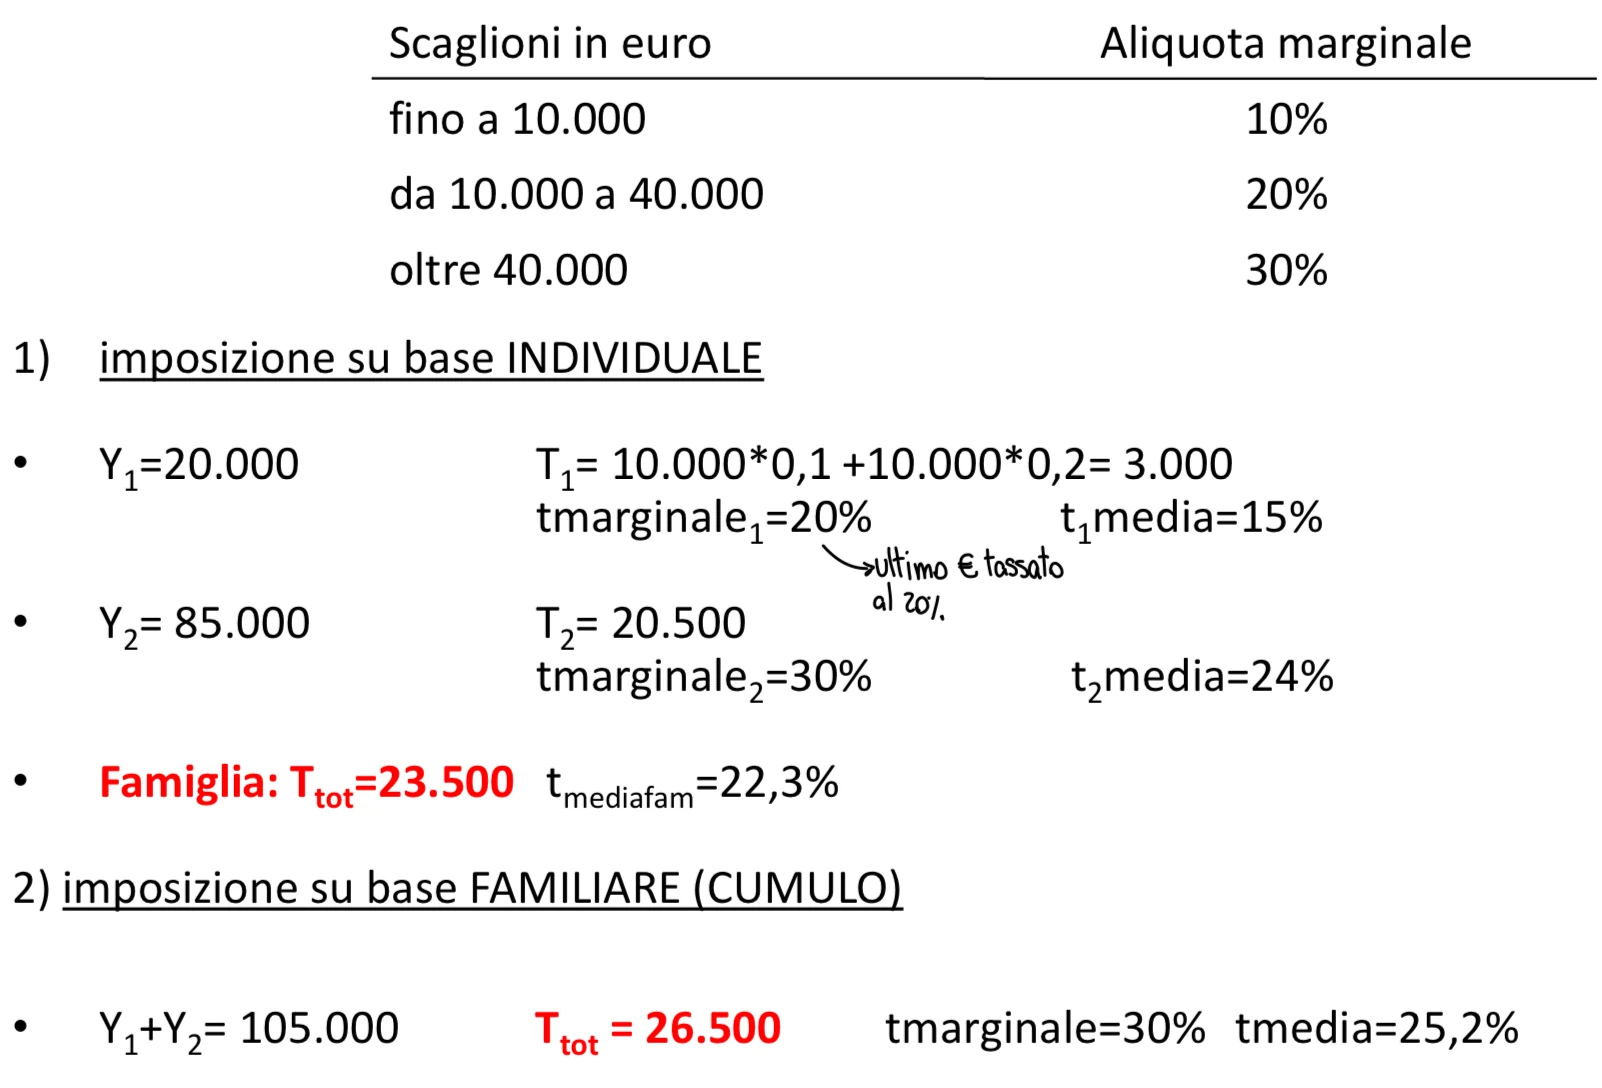
Nel caso di imposizione su base familiare ho una quota molto più consistente del reddito complessivo della famiglia che viene tassato nello scaglione più alto (rispetto a quello individuale che è tassato su uno scaglione più basso).
L’imposta sul matrimonio
- La progressività, se le imposte sono applicate al reddito individuale, implica che due
coppie con una differente distribuzione dei guadagni al loro interno abbiano un carico fiscale differente.
- Tassare i redditi familiari conduce a «un’imposta sul matrimonio».
- Qualsiasi sistema tributario che cerchi di realizzare l’equità orizzontale e la
progressività comporta per qualcuno un’imposta sul matrimonio. Imposta sul matrimonio: aumento del carico fiscale congiunto su due individui che sorge in seguito al loro matrimonio.
La scelta dell’unità impositiva: l’individuo o la famiglia?
In Italia il sistema di tassazione è individuale e le detrazioni per familiari a carico rappresentano lo strumento adottato per tener conto delle caratteristiche della famiglia di appartenenza del contribuente; in particolare, le detrazioni sono articolate in modo da considerare la numerosità del nucleo familiare e il numero di percettori di reddito. La detrazione per il coniuge a carico ha la finalità di evitare che a parità di reddito, data la progressività e la natura individuale dell’imposta, la famiglia monoreddito sia soggetta a un’aliquota media superiore a quelle a cui sono sottoposti due coniugi che pagano il tributo separatamente.
Tassazione personale e detrazione per coniuge a carico
La detrazione per coniuge a carico, introdotta per ridurre la «penalizzazione» delle famiglie monoreddito, può creare una “distorsione di genere”, poiché tende, artificiosamente, a ridurre l’offerta di lavoro del secondo percettore di reddito. Tale effetto “indesiderato” si crea perché quando il secondo ‘coniuge’ (spesso donna) entra nel mercato del lavoro, il primo percettore ‘perde’ la detrazione (sconto fiscale). Pertanto, la detrazione crea un effetto “freno a mano” che non agevola, ma anzi ostacola, l’aumento dell’occupazione, ovvero può indurre a forme di sub-occupazione nel “sommerso”.
Soluzioni intermedie
Soluzioni intermedie ai due estremi citati sono rappresentate dai metodi adottati nei sistemi tributari di vari Paesi che inseriscono qualche forma di “correzione” nel reddito familiare o in quello individuale per tener conto delle caratteristiche del nucleo. Il cumulo del reddito, detto splitting, adottato Germania, il quoziente familiare utilizzato in Francia, la doppia scala di aliquote per il single e per le coppie utilizzata negli Stati Uniti e le detrazioni d’imposta italiane sono solo alcuni esempi.
Splitting
In pratica, il reddito totale si ottiene sommando il reddito di marito e moglie: Y = ymarito + ymoglie Il reddito totale viene poi diviso per due e viene calcolata l’imposta sulla metà del reddito totale (cioè sulla media dei redditi dei coniugi): L’imposta totale si ottiene infine moltiplicando per due l’imposta calcolata sul reddito medio:
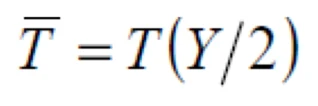
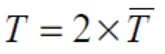
Questo sistema tratta in modo uguale famiglie di uguale reddito, indipendentemente dall’apporto dei singoli componenti, e rende particolarmente conveniente il matrimonio tra persone con redditi molto diversi. Attenuazione degli effetti della progressività dell’imposta sulle scelte di matrimonio; riduce l’effetto di disincentivo al lavoro per il coniuge con minor reddito. Esempio Si somma il reddito dei due componenti per ottenere il reddito totale. 50.000 + 10.000=60.000 Il reddito totale viene poi diviso per due e viene calcolata l’imposta sulla metà del reddito totale (cioè sulla media dei redditi dei coniugi):
- 60.000/2=30.000
- (10.0000,1)+(20.000)0,2=5.000 (imposta pro-capite)
L’imposta totale si ottiene infine moltiplicando per due l’imposta calcolata sul reddito medio:
- Debito d’imposta nucleo familiare: 5.000*2=10.000
Quoziente familiare (in Italia viene usato per l’ISEE) Lo splitting non tiene però conto in modo adeguato delle economie di scala di cui le famiglie godono al crescere dei componenti. Il quoziente familiare permette di calcolare un reddito pro-capite corretto per le economie di scala, individuando il contributo all’aumento dei bisogni della famiglia di ciascun familiare aggiuntivo mediante coefficienti:
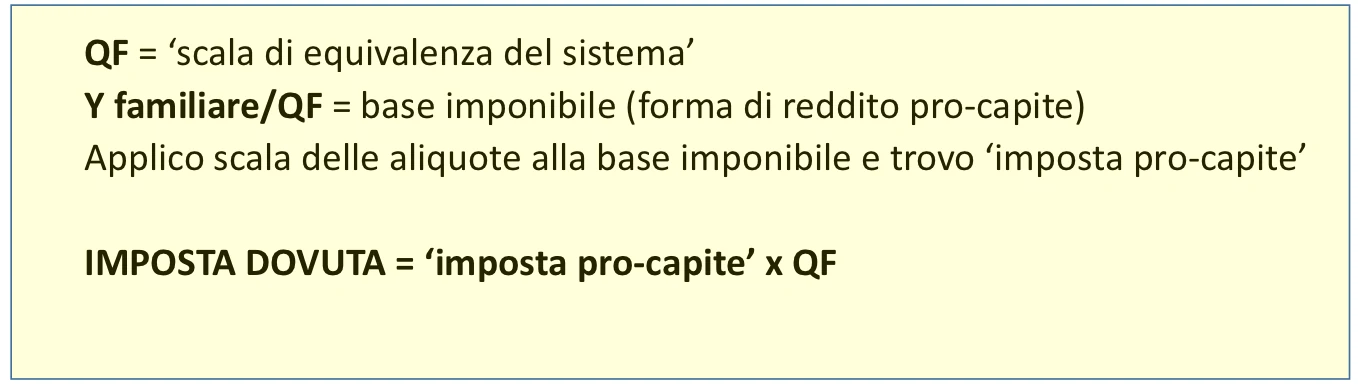
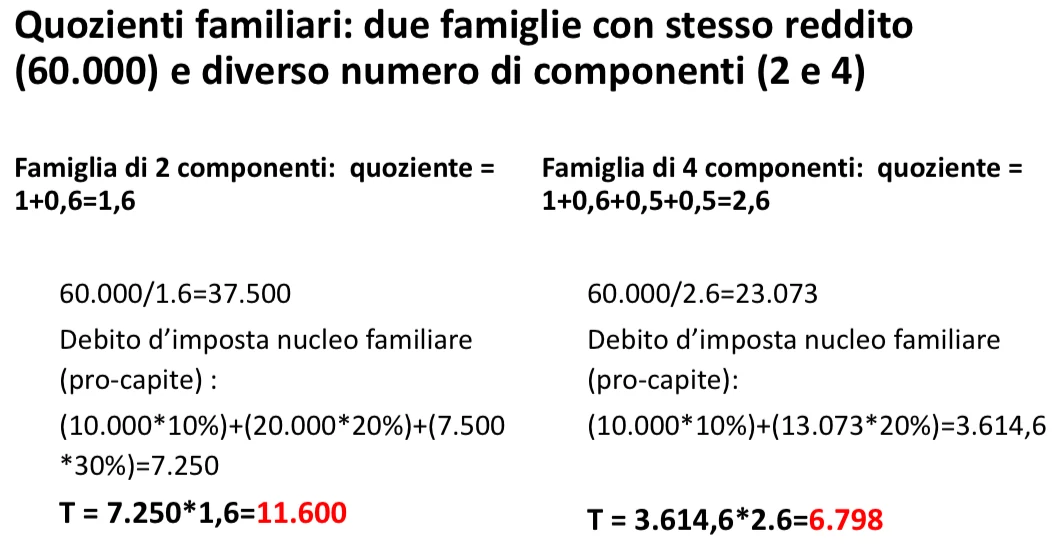
Esempio: 1 per il 1° componente 0,6 per il 2° componente 0,5 per il 3° e il 4° componente. Famiglia di 2 componenti: quoziente = 1+0,6=1,6 Famiglia di 4 componenti: quoziente = 1+0,6+0,5+0,5=2,6
Schema riassuntivo