
“Pago meno tasse” è una frase che suona quasi automaticamente come “ci guadagno”. Ma una decisione economica non dovrebbe essere valutata soltanto per il risparmio fiscale che produce. Se per risparmiare 1.000 euro di imposte devo sostenere una spesa di 4.000 euro che non mi serve, il mio patrimonio non migliora: ho semplicemente speso 4.000 per recuperarne una parte attraverso il fisco. Questo errore di ragionamento compare in molti contesti: spese detraibili, deduzioni, acquisti aziendali, previdenza complementare, investimenti agevolati e scelte societarie. Il fisco può cambiare il costo netto di una decisione, ma raramente trasforma automaticamente una cattiva spesa in una buona scelta.
Dedurre non significa ricevere indietro l’intero importo
Supponiamo, in modo puramente esemplificativo, che una spesa di 1.000 euro riduca il reddito imponibile e che il beneficio fiscale effettivo collegato a quella riduzione sia 300 euro. Il costo economico netto resta 700 euro. Se avevo comunque bisogno di sostenere quella spesa, il beneficio fiscale è utile. Se invece la faccio soltanto per “scaricarla”, sto spendendo 700 euro netti che altrimenti sarebbero rimasti nel mio patrimonio. Il principio vale anche per una detrazione: se una spesa di 1.000 produce un recupero fiscale di 190 euro, non ho guadagnato 190 euro; ho sostenuto un costo netto di 810 euro in cambio del bene o servizio acquistato.
L’acquisto aziendale “tanto lo scarico”
Questa è una delle frasi più pericolose in ambito d’impresa. Un costo deducibile può ridurre l’imponibile fiscale, ma continua a essere un costo economico. Se un’impresa compra un’attrezzatura da 10.000 euro che non serve, la deducibilità non restituisce 10.000 euro. Supponiamo che il beneficio fiscale complessivo, distribuito secondo le regole applicabili, equivalga a 2.800 euro. L’azienda ha comunque impiegato 7.200 euro netti di risorse per un bene inutile. Se invece l’attrezzatura aumenta la produttività e genera margini superiori al costo, il beneficio fiscale diventa un elemento aggiuntivo di una decisione già economicamente sensata.
Un esempio molto semplice
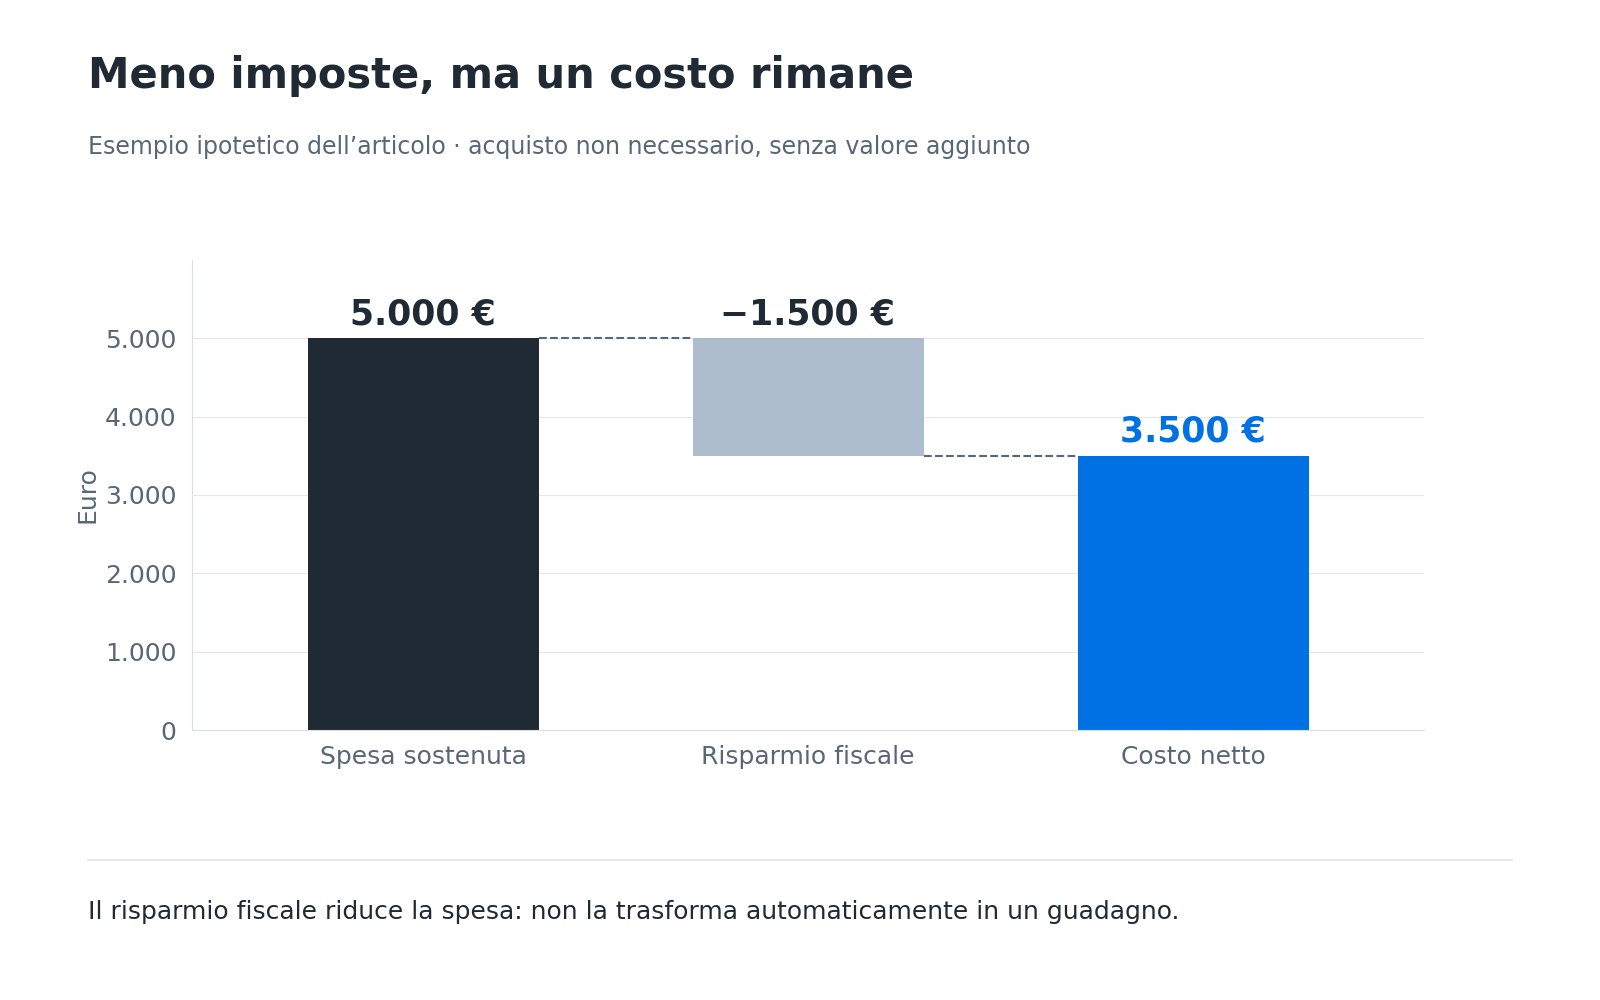
Scenario A: non sostengo una spesa non necessaria e pago 2.000 euro di imposte. Scenario B: sostengo 5.000 euro di costo e, grazie all’effetto fiscale, le imposte scendono di 1.500 euro. Nel secondo scenario ho “risparmiato” 1.500 euro di tasse, ma ho speso 5.000 euro. Il mio patrimonio è inferiore di 3.500 euro rispetto al caso in cui non avessi sostenuto il costo. Naturalmente, se quei 5.000 euro comprano un bene che genera valore superiore a 3.500 euro netti, la decisione può essere ottima. Ma il motivo è il valore economico del bene, non il fatto che riduca le imposte.
Pagare imposte può essere conseguenza di aver guadagnato di più
Un altro errore consiste nel considerare l’aumento dell’imposta come un peggioramento indipendente dal reddito. Se un’attività produce 20.000 euro di reddito in più e genera 6.000 euro di imposte aggiuntive, il contribuente mantiene comunque una quota importante del reddito incrementale. Rifiutare un lavoro profittevole soltanto perché “mi fa pagare più tasse” può essere irrazionale, salvo casi specifici in cui si perdono agevolazioni, si superano soglie o cambiano regimi con effetti non lineari. Per questo serve un calcolo marginale: quanto reddito netto aggiuntivo rimane dopo imposte e contributi?
Le soglie possono davvero cambiare il ragionamento
Esistono situazioni in cui una soglia fiscale, contributiva o agevolativa produce effetti rilevanti. In questi casi bisogna calcolare il risultato complessivo e non affidarsi alla regola “più reddito è sempre meglio” in modo automatico. Ma anche qui bisogna evitare leggende. Superare uno scaglione IRPEF, per esempio, non significa che tutto il reddito venga improvvisamente tassato all’aliquota dello scaglione superiore: la progressività opera per fasce. Altre soglie, invece, possono incidere sull’accesso a regimi o benefici e richiedono una valutazione specifica.
Il momento del beneficio conta
Deduzioni, detrazioni e crediti non producono sempre un vantaggio immediato. Possono essere distribuiti nel tempo, richiedere imponibile o imposta sufficiente, essere soggetti a limiti e dipendere dalla conservazione di requisiti. Un beneficio nominale di 5.000 euro incassato in più anni vale economicamente meno di 5.000 euro disponibili oggi e può diventare inutilizzabile se mancano le condizioni previste. Per questo, prima di un’operazione motivata anche fiscalmente, verificherei base agevolabile, aliquota effettiva, calendario, capienza, vincoli e conseguenze di una cessione anticipata. L’ottimizzazione fiscale è utile quando accompagna una scelta già valida. Se diventa la ragione principale per comprare ciò che non serve, il contribuente rischia di confondere una minore imposta con una maggiore ricchezza.
Fondo pensione: beneficio fiscale e vincolo economico
La previdenza complementare è un buon esempio di decisione che non può essere valutata solo con il risparmio fiscale. La deducibilità dei contributi può ridurre il costo netto del versamento, ma il denaro viene destinato a una forma previdenziale con regole proprie di investimento, anticipazione, riscatto e prestazione. Se l’obiettivo previdenziale è coerente con la propria situazione, il vantaggio fiscale può essere molto importante. Se invece una persona ha bisogno di liquidità a breve, versare somme soltanto per ottenere la deduzione può creare un problema di disponibilità futura.
Debito per ottenere un vantaggio fiscale
In alcuni contesti si ragiona anche sul mantenimento di un debito perché gli interessi possono avere una qualche rilevanza fiscale. Ma pagare 100 di interessi per risparmiare 24 di imposte significa comunque sostenere un costo netto di 76, a meno che il capitale preso a prestito non produca un rendimento economico sufficiente a giustificarlo. Il vantaggio fiscale può ridurre il costo del debito; non lo trasforma in un guadagno.
Finanziare una spesa cambia ancora il risultato
Se l’acquisto viene effettuato a debito, al costo netto dopo le imposte si aggiungono interessi, commissioni e rischio finanziario. Un bene da 10.000 euro con beneficio fiscale di 3.000 non costa 7.000 se il finanziamento genera altri 1.500 euro di oneri. Il confronto deve comprendere tutte le uscite e il momento in cui avvengono, non soltanto il risparmio mostrato nella dichiarazione.
L’ordine corretto delle domande
Quando valuto una scelta con conseguenze fiscali partirei da queste domande in ordine: la decisione ha senso prima delle imposte? Qual è il beneficio economico o personale che produce? Quanto costa? Come cambia il costo dopo la fiscalità? Esistono vincoli o effetti indiretti? Invertire l’ordine porta a cercare spese da sostenere pur di ridurre l’imponibile. In questo modo l’ottimizzazione fiscale diventa il fine invece di essere uno strumento.
Confrontare sempre il patrimonio dopo l’operazione
Un metodo concreto consiste nel confrontare due scenari al netto di tutti gli effetti. Nel primo non sostengo la spesa e pago le imposte ordinarie; nel secondo effettuo l’acquisto, considero il risparmio fiscale, i costi accessori e l’eventuale valore residuo del bene. La decisione è sensata se il secondo scenario produce utilità o valore superiori al costo netto, non semplicemente perché la dichiarazione mostra meno imposte. Supponiamo un macchinario da 20.000 euro che genera un beneficio fiscale complessivo ipotetico di 6.000 e potrà essere rivenduto a 4.000. Il costo netto patrimoniale è ancora 10.000 euro, prima di manutenzione e costo del capitale. Se il macchinario produce risparmi o margini superiori, l’acquisto può creare valore; se rimane inutilizzato, il beneficio fiscale ha soltanto ridotto una perdita economica.
Ottimizzare le tasse ha senso, ma dopo aver ottimizzato l’economia
Non c’è nulla di sbagliato nel pianificare in modo efficiente la fiscalità utilizzando strumenti e agevolazioni previste dalla legge. Anzi, ignorare completamente l’impatto fiscale può portare a decisioni inefficienti. Il punto è non confondere minimizzazione delle imposte con massimizzazione del patrimonio netto o del reddito disponibile. La scelta economicamente migliore è quella che massimizza il risultato dopo aver considerato insieme costi, benefici, rischio, liquidità e imposte. In molti casi pagare più tasse è semplicemente la conseguenza di aver prodotto più reddito o più valore. La domanda quindi non dovrebbe essere “come faccio a pagare meno tasse?”, ma “come faccio a massimizzare il risultato netto nel rispetto delle regole?”. Sono domande simili solo in apparenza.
Nota. Questo articolo ha finalità esclusivamente informative e divulgative. Il trattamento fiscale dipende dal caso concreto e dalla normativa vigente; non costituisce consulenza fiscale.