
Per anni l’Italia è stata considerata uno dei Paesi finanziariamente più vulnerabili dell’Eurozona. Oggi, però, i mercati obbligazionari stanno lanciando un segnale diverso: la Francia, nonostante un rapporto debito/PIL inferiore a quello italiano, registra rendimenti decennali più elevati. Come si spiega questa apparente contraddizione e quali conseguenze potrebbe avere sull’economia europea?
Il sorpasso dei rendimenti: Parigi paga più di Roma
Il 23 ottobre 2026 il riferimento francese a dieci anni, l’indice TEC 10 pubblicato dall’Agence France Trésor e calcolato sulla curva degli OAT (Obligations Assimilables du Trésor), si è attestato al 5,05%, mentre il rendimento del benchmark decennale italiano, riferito ai BTP (Buoni del Tesoro Poliennali), era vicino al 4,59%. La differenza indicativa è di circa 46 punti base, ossia 0,46 punti percentuali. Il confronto utilizza due riferimenti di mercato, non i risultati di due aste simultanee: il TEC 10 è un tasso a scadenza costante e le rilevazioni possono differire per metodo e orario.
Può sembrare uno scostamento modesto, ma nel mercato del debito sovrano ha un significato importante: gli investitori stanno richiedendo una remunerazione maggiore per detenere obbligazioni francesi rispetto a quelle italiane di analoga durata. È un’inversione particolarmente significativa se si considera che la Francia ha storicamente beneficiato di una reputazione creditizia superiore a quella dell’Italia.
Il cambiamento non significa necessariamente che la Francia sia prossima al fallimento o che l’Italia sia diventata un Paese privo di rischi. Significa, piuttosto, che il mercato sta rivalutando la sostenibilità delle finanze pubbliche francesi e, soprattutto, l’incertezza associata alla loro evoluzione futura. Per comprendere perché, bisogna partire da un principio fondamentale: il rendimento di un’obbligazione non dipende soltanto dalla quantità di debito già accumulata, ma anche dalla capacità e dalla credibilità dello Stato nel gestirlo.
Due economie, due situazioni finanziarie differenti
Secondo i dati Eurostat pubblicati il 21 ottobre 2026, relativi al 2025, la situazione dei due Paesi può essere sintetizzata attraverso alcuni indicatori.
| Indicatore | Italia | Francia |
|---|---|---|
| Debito pubblico | 3.097 miliardi € | 3.460 miliardi € |
| Debito/PIL | 136,7% | 115,7% |
| Deficit/PIL | 3,1% | 5,1% |
| Deficit annuale | 69,7 miliardi € | 151,6 miliardi € |
| Spesa pubblica/PIL | 51,1% | 57,3% |
| Entrate pubbliche/PIL | 48,0% | 52,2% |
| Riferimento decennale, 23/10/2026 | ~4,59% | 5,05% (TEC 10) |
Dati di finanza pubblica: Eurostat, consuntivo 2025; importi arrotondati e deficit esposti come valori positivi del disavanzo. Rendimenti: Agence France Trésor e Trading Economics, rilevazioni del 23 ottobre 2026.
Da questi numeri emerge una situazione apparentemente paradossale. L’Italia presenta un rapporto debito/PIL superiore di 21 punti percentuali rispetto alla Francia, ma il suo disavanzo annuale risulta significativamente più contenuto. Nel 2025, infatti, la Francia ha registrato un deficit di circa 151,6 miliardi di euro, contro i 69,7 miliardi dell’Italia. In altri termini, pur disponendo di un’economia più grande, lo Stato francese ha prodotto un disavanzo nominale superiore al doppio di quello italiano.
Un altro elemento rilevante riguarda la spesa pubblica: in Francia essa ha raggiunto il 57,3% del PIL, contro il 51,1% italiano. Questo dato non significa automaticamente che la Francia sprechi più risorse. Sistemi previdenziali, servizi pubblici e modelli di welfare differenti possono giustificare livelli di spesa diversi. Il problema nasce quando la spesa complessiva supera stabilmente le entrate e non esiste una strategia sufficientemente credibile per ridurre tale squilibrio. La questione, quindi, non è semplicemente quanto uno Stato spenda, ma quale equilibrio riesca a mantenere tra spesa, entrate, crescita economica e indebitamento.
Perché uno Stato con meno debito può essere considerato più rischioso?
Il rapporto debito/PIL fotografa la quantità di debito accumulata rispetto alla dimensione dell’economia, ma non descrive da solo il percorso futuro dei conti pubblici. Possiamo immaginare due Stati. Il primo ha un debito pari al 140% del PIL, ma riesce progressivamente a contenere il deficit e a mantenere una politica fiscale relativamente prevedibile. Il secondo ha un debito del 115%, ma continua a registrare disavanzi elevati, incontra difficoltà nell’approvazione delle leggi di bilancio e non riesce a convincere gli investitori della propria capacità di stabilizzare l’indebitamento.
Il primo Stato parte da una condizione debitoria più gravosa; il secondo potrebbe invece presentare un deterioramento prospettico più rapido. Non è quindi irrazionale che, in determinate circostanze, gli investitori richiedano rendimenti maggiori al secondo.
Nel caso francese, alle difficoltà di bilancio si aggiungono le tensioni politiche e sociali. Un governo con una maggioranza parlamentare fragile può incontrare ostacoli nell’approvare aumenti di imposte, revisioni della spesa o riforme strutturali. Se gli operatori ritengono che gli interventi necessari siano politicamente difficili da realizzare, possono incorporare tale incertezza nei rendimenti richiesti.
Bisogna tuttavia distinguere rischio di credito, rischio politico e rischio di mercato. Il rendimento di un’obbligazione riflette una combinazione di fattori, tra cui aspettative sui tassi, inflazione, liquidità, domanda degli investitori e premi per il rischio. Non rappresenta una misura diretta della probabilità di insolvenza. La distinzione è confermata anche dai rating: nell’ottobre 2026 Moody’s attribuisce alla Francia un rating Aa3, superiore al Baa2 italiano, nonostante i rendimenti francesi siano più elevati.
Il vero problema: quando gli interessi alimentano il debito
L’aumento dei rendimenti può innescare un meccanismo particolarmente pericoloso per le finanze pubbliche. Quando gli investitori richiedono interessi più elevati, lo Stato deve sostenere maggiori costi per le nuove emissioni e per il rifinanziamento dei titoli in scadenza. Questo può far aumentare progressivamente la spesa per interessi, aggravare il deficit e generare ulteriore fabbisogno finanziario.
Per capire la dimensione del fenomeno, consideriamo un esempio numerico. Supponiamo che uno Stato debba raccogliere 100 miliardi di euro emettendo obbligazioni decennali alla pari, con cedola annua uguale al rendimento. Se il costo annuale del finanziamento fosse del 4,6%, l’onere sarebbe di circa 4,6 miliardi di euro all’anno. Con un costo del 5,1%, l’onere salirebbe a circa 5,1 miliardi. La differenza sarebbe di 500 milioni di euro all’anno, ossia 5 miliardi in dieci anni, ipotizzando flussi annui costanti e senza considerare il valore temporale del denaro.
Naturalmente, questo incremento non si applica immediatamente a tutto il debito pubblico esistente. I titoli già emessi a tasso fisso continuano normalmente a pagare le cedole contrattualmente previste. L’aumento dei rendimenti incide progressivamente sul costo medio del debito man mano che vengono emessi nuovi titoli e rinnovati quelli in scadenza.
La Francia dispone inoltre di una durata media del debito negoziabile superiore a otto anni, circostanza che attenua la trasmissione immediata degli aumenti dei tassi alla spesa per interessi. Questo significa che una crisi dei rendimenti non produce automaticamente una crisi del bilancio pubblico, ma può comprometterne gradualmente la sostenibilità se persiste.
Quanto conta la crescita economica?
Un elemento spesso trascurato nel dibattito pubblico è il rapporto tra il costo medio del debito e la crescita dell’economia. La dinamica del rapporto debito/PIL può essere rappresentata, in una forma semplificata, dalla seguente relazione:
Dove:
- dt rappresenta il rapporto debito/PIL;
- it è il tasso d’interesse medio nominale sul debito;
- gt è il tasso di crescita nominale del PIL;
- st è il saldo primario in rapporto al PIL, positivo in caso di avanzo.
La relazione trascura, per semplicità, gli aggiustamenti tra consistenze e flussi. Il saldo primario è la differenza tra entrate e spese pubbliche escludendo gli interessi sul debito. Se la crescita nominale dell’economia supera il costo medio del debito, il rapporto debito/PIL beneficia di un effetto favorevole. Viceversa, quando gli interessi risultano superiori alla crescita, diventa necessario un saldo primario più elevato per stabilizzare l’indebitamento.
Consideriamo uno Stato con debito pari al 120% del PIL, costo medio del debito del 4% e crescita nominale del 2%. Anche mantenendo un saldo primario in pareggio, il rapporto debito/PIL aumenterebbe di circa 2,35 punti percentuali in un anno, secondo la formula semplificata. Per stabilizzarlo sarebbe necessario conseguire un avanzo primario di circa il 2,35% del PIL.
Questo permette di comprendere perché una politica di contenimento della spesa, da sola, non sia necessariamente sufficiente. Se le misure restrittive riducono troppo la domanda interna e gli investimenti, possono compromettere la crescita del PIL e rendere più difficile il miglioramento del rapporto debito/PIL. La sostenibilità del debito dipende quindi sia dalla disciplina fiscale sia dalla capacità di produrre crescita economica.
La Francia e il rischio di una spirale politica e finanziaria
La situazione francese appare particolarmente delicata perché l’esigenza di correggere il deficit si scontra con una crescente difficoltà politica nel realizzare gli interventi necessari. Nell’ottobre 2026, il governo francese si trova a confrontarsi con proteste diffuse, tensioni parlamentari e richieste di maggiore protezione del potere d’acquisto delle famiglie.
La bozza di manovra per il 2027 prevede circa 43 miliardi di euro di misure di risanamento contenute nei progetti di bilancio dello Stato e della sicurezza sociale, all’interno di uno sforzo complessivo dichiarato di 54 miliardi. La loro approvazione e concreta attuazione rimangono incerte. La difficoltà è evidente: per ridurre il disavanzo il governo potrebbe dover aumentare le imposte, limitare alcuni trasferimenti oppure contenere determinate categorie di spesa. Tuttavia, ciascuna di queste scelte può produrre costi politici e sociali, soprattutto in una fase di crescita economica debole.
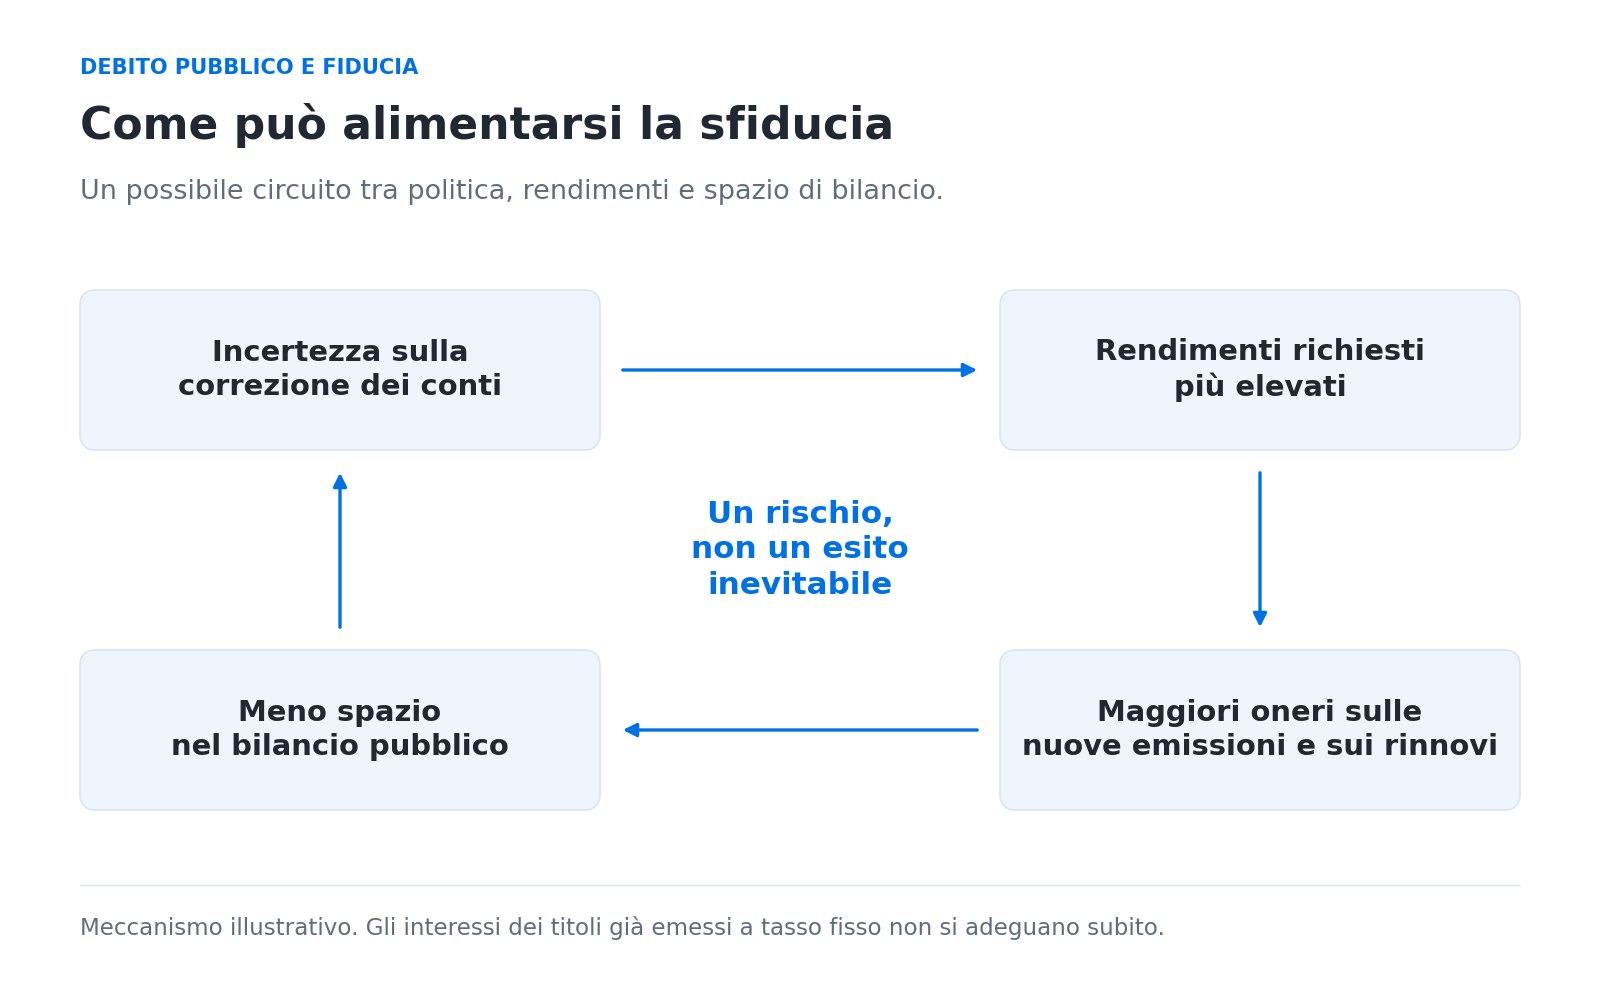
Il rischio è quello di una spirale nella quale l’incertezza politica rende più difficile il risanamento dei conti, il mancato risanamento alimenta la sfiducia degli investitori e l’aumento degli interessi restringe ulteriormente gli spazi di bilancio. Non si tratta di un esito inevitabile. Un accordo politico credibile, accompagnato da un percorso pluriennale di consolidamento fiscale e da misure favorevoli alla produttività, potrebbe ridurre il premio per il rischio richiesto dai mercati. Ma la credibilità di tale programma dipenderebbe dalla sua effettiva realizzabilità, non soltanto dagli obiettivi annunciati.
Quali conseguenze per l’Italia?
L’Italia potrebbe apparentemente beneficiare del confronto con la Francia: se i titoli francesi sono percepiti come relativamente meno convenienti a parità di rischio, una parte della domanda obbligazionaria potrebbe orientarsi verso altri emittenti, tra cui il Tesoro italiano. Tuttavia, sarebbe un errore interpretare la crisi francese come una vittoria economica italiana. Il nostro Paese continua a presentare un debito pubblico molto elevato e una crescita strutturalmente modesta.
Inoltre, un peggioramento generalizzato delle condizioni finanziarie europee potrebbe determinare aumenti dei rendimenti anche sui BTP. È quindi possibile che l’Italia migliori la propria posizione relativa nei confronti della Francia, ma continui contemporaneamente a subire un aumento del proprio costo di finanziamento. Per comprendere questa differenza basta ricordare che uno spread misura una distanza tra due rendimenti, non il livello assoluto del costo del debito.
Se il rendimento italiano aumenta dal 4% al 4,6%, mentre quello francese passa dal 4,2% al 5,1%, l’Italia migliora in termini relativi, ma paga comunque interessi più elevati rispetto alla situazione iniziale. Il miglioramento dello spread non coincide quindi necessariamente con un miglioramento delle condizioni finanziarie complessive.
E per chi investe in BTP e obbligazioni francesi?
Dal punto di vista dell’investitore, l’aumento dei rendimenti può rappresentare un’opportunità, ma comporta anche rischi. Il prezzo di un’obbligazione a tasso fisso e il suo rendimento di mercato si muovono generalmente in direzioni opposte. Quando il rendimento richiesto sale, il prezzo del titolo già in circolazione diminuisce.
Consideriamo un’obbligazione decennale con valore nominale di 100 euro e cedola annua del 4%. Se il rendimento richiesto dal mercato è del 4%, il prezzo teorico del titolo è pari a 100 euro. Se il rendimento sale al 5%, il prezzo teorico scende a circa 92,28 euro, ipotizzando cedole annuali e dieci anni esatti alla scadenza. Si verifica quindi una perdita di valore di circa il 7,7% per chi possedeva il titolo prima dell’aumento dei rendimenti.
Per chi acquista successivamente, invece, il rendimento più elevato può essere interessante, purché il prezzo pagato sia coerente con il rischio assunto e l’emittente rispetti le proprie obbligazioni. Non bisogna inoltre confondere il rendimento lordo a scadenza con un guadagno annuo garantito in qualunque circostanza. Vendere prima della scadenza espone alle oscillazioni dei prezzi; mantenere il titolo fino alla scadenza espone comunque al rischio dell’emittente e all’erosione del potere d’acquisto dovuta all’inflazione.
Il confronto tra BTP e OAT dovrebbe quindi considerare non soltanto il rendimento, ma anche la durata, la liquidità, la fiscalità e la concentrazione del rischio sovrano nel proprio portafoglio.
La lezione economica: la fiducia non dipende soltanto dal debito accumulato
Il confronto tra Francia e Italia evidenzia un principio essenziale della finanza pubblica: il debito non viene valutato esclusivamente per la sua dimensione, ma anche per la traiettoria che gli investitori si attendono negli anni successivi. Il rapporto debito/PIL italiano rimane superiore a quello francese. Sarebbe quindi scorretto sostenere che l’Italia abbia risolto il proprio problema di sostenibilità finanziaria.
Allo stesso tempo, il caso francese dimostra che un debito relativamente più basso non protegge automaticamente un Paese dall’aumento dei rendimenti, soprattutto quando la crescita rallenta, il deficit rimane elevato e il sistema politico fatica a individuare soluzioni condivise. La priorità per entrambi gli Stati dovrebbe essere costruire una politica di bilancio credibile, capace di distinguere tra spesa improduttiva e investimenti che generano benefici economici nel lungo periodo.
Tagliare indiscriminatamente la spesa può danneggiare l’economia quanto mantenerla su livelli insostenibili. Analogamente, aumentare le imposte senza intervenire sull’efficienza della macchina pubblica rischia di comprimere la crescita senza risolvere gli squilibri strutturali. Il vero obiettivo dovrebbe essere ridurre progressivamente il fabbisogno di finanziamento senza compromettere la capacità dell’economia di produrre reddito e ricchezza.
L’attuale situazione francese rappresenta dunque un segnale importante per l’intera Eurozona. Non basta appartenere a un’economia avanzata, disporre di un grande mercato dei capitali o beneficiare di una reputazione creditizia consolidata. Quando le prospettive dei conti pubblici diventano incerte, gli investitori possono modificare rapidamente il prezzo al quale sono disposti a finanziare uno Stato.
Ed è proprio qui che emerge la differenza tra la quantità di debito ereditata dal passato e la fiducia nella capacità di gestirlo in futuro. Un Paese non entra necessariamente in difficoltà quando il suo debito diventa molto elevato. Può entrarci quando il mercato comincia a dubitare che esista un percorso credibile per mantenerlo sostenibile.