
L’utile è probabilmente il numero più osservato quando si legge un bilancio, ma non sempre è quello che descrive meglio la capacità di un’impresa di sostenersi finanziariamente. Una società può essere redditizia e contemporaneamente assorbire cassa; può anche presentare un utile modesto ma produrre flussi finanziari molto solidi. Il motivo è semplice: utile e cash flow operativo misurano cose diverse. L’utile nasce dalla contabilità per competenza e mette in relazione ricavi e costi attribuiti all’esercizio. Il cash flow operativo cerca invece di rappresentare quanta liquidità viene generata o assorbita dall’attività caratteristica. Il rendiconto finanziario, disciplinato dall’articolo 2425-ter del Codice civile e dall’OIC 10 per i bilanci che lo prevedono, separa infatti i flussi dell’attività operativa da quelli di investimento e di finanziamento.

Un ricavo non è necessariamente un incasso
Supponiamo che una società venda 500.000 euro di merce a dicembre con pagamento a 120 giorni. Il ricavo può contribuire al risultato economico dell’esercizio, ma al 31 dicembre quei 500.000 euro non sono ancora arrivati sul conto corrente: sono crediti verso clienti. Se contemporaneamente l’azienda deve pagare fornitori e dipendenti, può mostrare un utile positivo e aver bisogno di più credito bancario. È per questo che il conto economico da solo non basta a capire la dinamica finanziaria.
Ammortamenti: costi senza uscita di cassa nell’anno
Esiste anche il fenomeno opposto. L’ammortamento riduce l’utile ma non rappresenta un pagamento effettuato nell’esercizio. Se un impianto acquistato in passato genera una quota di ammortamento annuale di 100.000 euro, il conto economico registra quel costo, ma i 100.000 euro non escono di nuovo dal conto corrente in quell’anno. Per questo, partendo dall’utile, il rendiconto finanziario rettifica componenti economiche che non hanno natura monetaria e considera poi le variazioni del capitale circolante.
Ricostruire il ponte tra utile e cassa
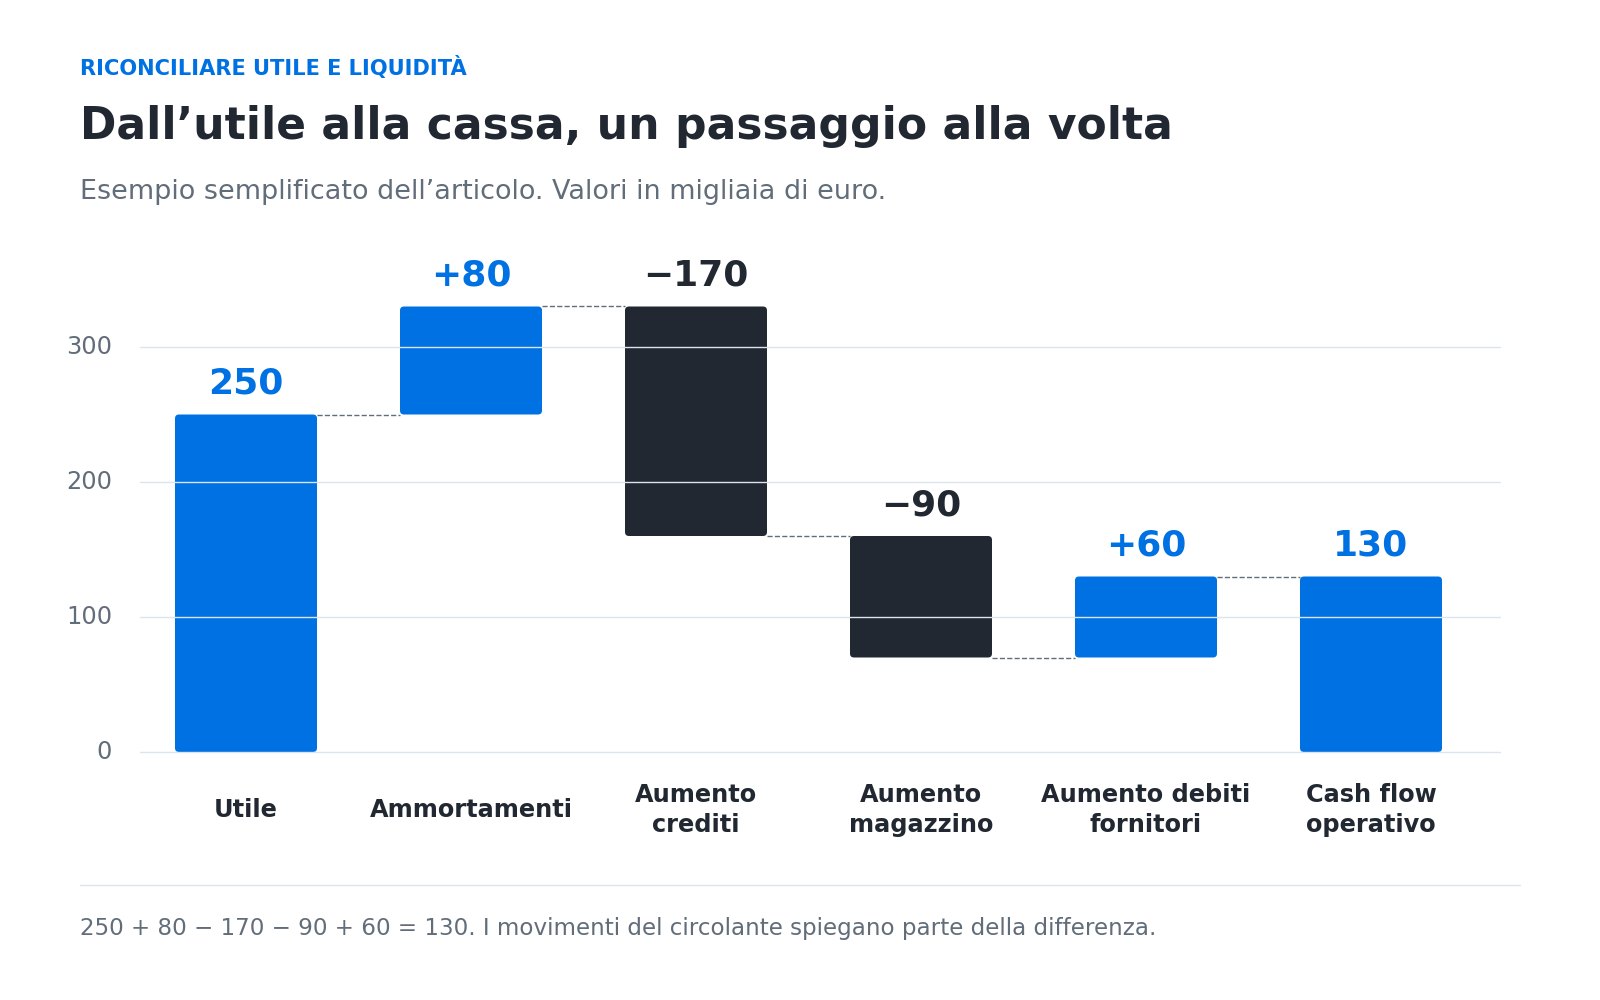
Per capire perché utile e cash flow divergono costruirei un ponte semplice. Partirei dal risultato economico, aggiungerei i costi non monetari come gli ammortamenti e considererei le variazioni di crediti, rimanenze e debiti operativi. Se i crediti aumentano, una parte dei ricavi non è ancora stata incassata; se il magazzino cresce, denaro è stato assorbito dalle scorte; se aumentano i debiti verso fornitori, una parte delle uscite è rinviata. Immaginiamo utile di 250.000 euro, ammortamenti per 80.000, aumento dei crediti di 170.000, incremento del magazzino di 90.000 e crescita dei debiti fornitori di 60.000. In forma semplificata, il flusso operativo sarebbe circa 130.000 euro. L’impresa è in utile, ma meno della metà del risultato rettificato si è trasformata in cassa durante l’esercizio.
Il capitale circolante può divorare la cassa
Immaginiamo un’azienda con utile di 300.000 euro. Durante l’anno i crediti verso clienti aumentano di 250.000 euro e il magazzino di 180.000, mentre i debiti verso fornitori aumentano di 100.000. In modo molto semplificato, l’aumento netto del capitale circolante assorbe 330.000 euro. Nonostante l’utile di 300.000 euro, la gestione corrente potrebbe quindi non aver prodotto cassa. Questo non significa automaticamente che l’azienda sia mal gestita: potrebbe essere in forte espansione. Ma rende necessario capire se quella crescita verrà finanziata dagli incassi futuri oppure richiederà continuamente nuovo debito.
Utile alto e cash flow negativo: un campanello da capire
Una divergenza temporanea tra utile e flusso operativo può essere normale. Una divergenza persistente è più interessante. Se per quattro anni consecutivi un’impresa dichiara utili importanti ma la cassa operativa resta debole o negativa, bisogna chiedersi dove siano finiti i risultati economici. Possibili spiegazioni sono crediti difficili da incassare, accumulo di scorte, ricavi contabilizzati con tempi di pagamento molto lunghi o altre dinamiche che impediscono all’utile di trasformarsi in liquidità. In una buona analisi non partirei dalla conclusione che “l’utile è falso”; partirei dalla riconciliazione tra risultato economico e flussi.
Il capitale circolante può essere gestito
Ridurre i giorni di incasso, pianificare le scorte e negoziare termini coerenti con i fornitori può liberare cassa senza aumentare i ricavi. L’intervento deve però essere sostenibile: comprimere troppo il magazzino può causare ritardi nelle consegne, mentre allungare unilateralmente i pagamenti può danneggiare i rapporti commerciali. La gestione finanziaria efficace coordina il ciclo operativo, non sposta semplicemente il problema su un’altra controparte. Per questo affiancherei al rendiconto indicatori come giorni medi clienti, giorni di magazzino e giorni fornitori. La loro evoluzione spiega spesso il cambiamento del flusso operativo meglio del solo confronto tra due saldi finali.
Cash flow operativo positivo non significa automaticamente impresa perfetta
Anche l’indicatore finanziario va interpretato. Una società può migliorare temporaneamente il cash flow ritardando i pagamenti ai fornitori. Se i debiti commerciali aumentano fortemente, la cassa operativa può apparire migliore, ma l’impresa sta finanziandosi attraverso i fornitori. Oppure può ridurre il magazzino in modo aggressivo: nel breve periodo libera cassa, ma se compromette la capacità di servire i clienti il beneficio non è sostenibile. Il rendiconto finanziario racconta il movimento della cassa; serve ancora il giudizio economico per capire la qualità di quel movimento.
Osservare più anni evita conclusioni affrettate
Un singolo anno negativo può dipendere da crescita o stagionalità. Se l’impresa accumula scorte prima di un lancio e incassa nei mesi successivi, il flusso può recuperare. Una sequenza di cash flow operativo debole mentre ricavi e crediti aumentano è invece più preoccupante: può indicare condizioni commerciali peggiori, incassi difficili o ricavi di qualità inferiore. Confronterei quindi utile, flusso operativo e investimenti almeno su tre-cinque esercizi, integrando i dati annuali con una previsione mensile. Il cash flow non sostituisce il conto economico: un’impresa può generare cassa rinviando pagamenti o riducendo scorte in modo non sostenibile. I due prospetti rispondono a domande diverse e diventano davvero informativi quando vengono letti insieme.
Attenzione alla cassa prodotta da eventi non ripetibili
Un forte incasso di crediti arretrati o una riduzione eccezionale del magazzino può migliorare il flusso dell’anno senza rappresentare una capacità strutturale. Separerei quindi le componenti ricorrenti dagli effetti una tantum. Per sostenere debito e investimenti serve cassa ripetibile, non soltanto un esercizio favorevole. Allo stesso modo, pagare più tardi i fornitori aumenta temporaneamente la cassa ma può nascondere tensione finanziaria. La qualità del flusso dipende dalla sua origine e dalla possibilità di mantenerlo senza danneggiare clienti, fornitori o capacità produttiva. Nel confronto storico userei almeno tre esercizi: un solo anno può essere alterato da stagionalità, recuperi eccezionali o rinvii nei pagamenti. Una sequenza più lunga aiuta a capire se utile e cassa convergono nel tempo oppure se la distanza è diventata strutturale e richiede un intervento.
Cash flow operativo e free cash flow
Generare cassa dall’attività operativa non significa che tutta quella cassa sia disponibile per soci o rimborso del debito. Un’impresa deve spesso investire per mantenere o espandere la propria capacità produttiva. Supponiamo che il cash flow operativo sia 1 milione di euro, ma che l’azienda debba spendere 800.000 euro ogni anno in impianti e attrezzature. Il flusso residuo dopo gli investimenti è molto inferiore. In termini gestionali si parla spesso di free cash flow, anche se la sua definizione può variare a seconda dell’analisi. Il punto è che un business con grande cassa operativa ma investimenti obbligatori ancora più grandi può avere meno capacità finanziaria di quanto sembri.
Perché il cash flow aiuta a leggere il debito
I finanziamenti vengono rimborsati con denaro, non con l’utile contabile. Per questo il rapporto tra debito e capacità di generare cassa è centrale nella valutazione della sostenibilità finanziaria. Una società può avere un patrimonio netto importante e un buon utile, ma se non produce cassa sufficiente deve vendere attività, ottenere nuovi finanziamenti o ricevere risorse dai soci per pagare capitale e interessi. Nel lungo periodo questa situazione diventa fragile.
Un esempio comparativo
Consideriamo due imprese con lo stesso utile netto.
| Impresa A | Impresa B | |
|---|---|---|
| Utile netto | 400.000 € | 400.000 € |
| Cash flow operativo | 650.000 € | 80.000 € |
| Investimenti annui | 200.000 € | 250.000 € |
| Variazione crediti commerciali | +50.000 € | +300.000 € |
| Variazione magazzino | 0 € | +150.000 € |
Guardando soltanto l’utile sembrano equivalenti. Guardando i flussi, la prima produce risorse finanziarie molto più consistenti, mentre la seconda vede gran parte del risultato assorbito dal capitale circolante e dagli investimenti.
Il numero che guarderei insieme all’utile
Non sostituirei l’utile con il cash flow operativo, perché rispondono a domande diverse. L’utile serve a capire la redditività economica; il cash flow operativo serve a capire quanto quella redditività si traduca in denaro generato dalla gestione. È proprio la distanza tra i due a essere spesso informativa. Se l’utile cresce e la cassa cresce in modo coerente, la qualità del risultato appare più robusta. Se divergono molto, serve approfondire. Quando quindi leggo “utile record”, la domanda successiva che mi interessa è: quanta cassa ha prodotto l’attività operativa?. Non perché la cassa sia sempre più importante dell’utile, ma perché senza questa seconda informazione manca metà della storia.
Nota. Questo articolo ha finalità esclusivamente informative e divulgative e non costituisce consulenza contabile, finanziaria o aziendale.