
Dire che una società ha “molti debiti” non basta per stabilire che sia troppo indebitata. Un’impresa con 10 milioni di debiti può essere perfettamente sostenibile se genera flussi di cassa elevati e stabili; un’altra con 500.000 euro di debito può essere in difficoltà se produce margini ridotti, ha scadenze concentrate e non dispone di liquidità sufficiente. L’indebitamento va quindi misurato in relazione alla capacità dell’impresa di sostenerlo. La domanda utile non è “quanto debito c’è?”, ma “quanto debito può reggere questa azienda senza compromettere investimenti, pagamenti e continuità?”. Per rispondere servono almeno tre dimensioni: livello dell’indebitamento, costo del debito e capacità di generare cassa.
Debito finanziario e debiti totali non sono la stessa cosa
Nel passivo di una società troviamo debiti verso banche, obbligazionisti, fornitori, Erario, istituti previdenziali e altri soggetti. Quando si parla di leva finanziaria, però, spesso ci si concentra sui debiti di natura finanziaria, perché sono quelli direttamente collegati al reperimento di capitale e al pagamento di interessi. Questo non significa che i debiti commerciali siano irrilevanti. Un aumento anomalo dei debiti verso fornitori può essere un segnale di tensione finanziaria, soprattutto se deriva dal rinvio dei pagamenti. È quindi utile distinguere le categorie ma mantenere una visione complessiva.
La posizione finanziaria netta
Uno dei primi indicatori che guarderei è la posizione finanziaria netta, cioè la differenza tra debiti finanziari e attività finanziarie liquide o assimilabili secondo il criterio adottato. In forma molto semplificata:
Se una società ha 3 milioni di debiti finanziari ma anche 2 milioni di cassa, la sua esposizione netta è molto diversa da quella di un’impresa con gli stessi 3 milioni di debito e solo 100.000 euro di liquidità.
Debito rispetto all’EBITDA
Un rapporto molto utilizzato è PFN/EBITDA. Se l’impresa ha PFN di 4 milioni ed EBITDA di 1 milione, il rapporto è 4x. In termini intuitivi, il debito netto equivale a quattro volte il risultato operativo lordo annuale, anche se non va interpretato come un vero numero di anni necessari al rimborso perché EBITDA e cassa non coincidono. Lo stesso rapporto può essere accettabile in un settore stabile e con investimenti contenuti e molto più rischioso in un’attività ciclica o con forti necessità di capitale. Non esiste quindi una soglia universale valida per tutte le imprese.
Il confronto con il settore richiede cautela
I livelli normali di indebitamento cambiano tra commercio, industria, immobiliare e servizi. Un’impresa con immobili e contratti lunghi può sostenere una struttura diversa da una società ciclica con pochi beni tangibili. Userei quindi i confronti settoriali come riferimento, non come autorizzazione automatica. La sostenibilità dipende sempre dai flussi specifici, dalla volatilità dei margini e dalla qualità degli attivi finanziati. Completerei l’analisi verificando quanta parte della cassa sia realmente libera. Saldi vincolati, anticipi ricevuti o liquidità necessaria all’operatività non possono essere sottratti dal debito con la stessa tranquillità del denaro disponibile. Anche la posizione finanziaria netta, quindi, richiede di capire la qualità delle componenti e non soltanto applicare una formula.
Il rapporto con il patrimonio netto
Un altro indicatore è il rapporto tra debito finanziario e patrimonio netto. Se una società ha 2 milioni di debiti finanziari e 4 milioni di patrimonio netto, la struttura è diversa da quella di una società con 2 milioni di debito e 200.000 euro di patrimonio netto. Il secondo caso presenta una leva molto più elevata: una parte piccola delle risorse è fornita dai soci e una parte molto più grande dai finanziatori. In presenza di perdite, il patrimonio netto ridotto può essere eroso rapidamente. Anche qui bisogna evitare regole meccaniche. Settori diversi utilizzano strutture finanziarie differenti e il patrimonio contabile può non riflettere perfettamente il valore economico degli attivi. Il rapporto serve come segnale, non come sentenza.
La vera domanda: gli interessi sono sostenibili?
Una società può avere un debito elevato ma a condizioni molto favorevoli. Un’altra può avere meno debito ma pagare tassi molto alti. Per questo guarderei la capacità di coprire gli oneri finanziari con il risultato operativo. Supponiamo che un’impresa generi EBIT di 600.000 euro e paghi 100.000 euro di interessi: la copertura è 6 volte. Se gli interessi salgono a 350.000 euro, la copertura diventa molto più fragile. Un calo dei margini potrebbe assorbire rapidamente la capacità di servizio del debito.
La cassa operativa è più importante dell’utile
Un’impresa può chiudere il bilancio con 500.000 euro di utile e avere poco denaro disponibile per pagare le rate se l’utile è assorbito da crediti commerciali, magazzino o investimenti. Per valutare il debito guarderei quindi anche il flusso finanziario operativo e il free cash flow. Se il business genera cassa in modo stabile, il debito può essere servito. Se la società deve continuamente ricorrere a nuova finanza per pagare interessi e capitale dei finanziamenti precedenti, la struttura diventa fragile anche con un utile contabile positivo.
Scadenze: il profilo temporale conta
Due società con 5 milioni di debito possono avere rischi completamente diversi se la prima deve rimborsarne 500.000 all’anno per dieci anni e la seconda deve rimborsarne 4 milioni nei prossimi dodici mesi. Per questo leggerei sempre lo scadenziario finanziario. Il rischio non dipende soltanto dall’ammontare del debito, ma dal momento in cui deve essere rimborsato e dalla capacità di rifinanziarlo. Il cosiddetto rischio di rifinanziamento diventa particolarmente rilevante quando molte scadenze sono concentrate in un periodo di tassi elevati o di accesso al credito più difficile.
La qualità del debito cambia il rischio
Due milioni finanziati con un mutuo decennale a tasso fisso hanno un profilo diverso da due milioni su linee a revoca utilizzate stabilmente. Nel primo caso scadenze e costo sono prevedibili; nel secondo l’impresa dipende dal rinnovo del credito e può subire variazioni rapide. Guarderei quindi durata media, quota a tasso variabile, garanzie, concentrazione per banca e importi da rifinanziare nei successivi dodici mesi. Considererei anche la destinazione: debito usato per un investimento produttivo con flussi coerenti può essere sostenibile, mentre credito a breve impiegato per coprire perdite ricorrenti segnala un problema strutturale. La definizione di “troppo indebitata” non nasce da un numero universale, ma dall’incontro tra ammontare, costo, scadenze e capacità futura di generare cassa.
Debito buono e debito cattivo?
È utile distinguere l’uso del debito, ma eviterei etichette troppo semplici. Finanziarsi per acquistare un impianto produttivo che genera margini può essere economicamente sensato; indebitarsi per coprire perdite strutturali è molto più pericoloso. Tuttavia anche un investimento produttivo può rivelarsi sbagliato e anche un finanziamento temporaneo di circolante può essere normale. La domanda è quindi: il capitale preso a prestito genera ritorni sufficienti a remunerarne il costo e a rimborsarlo? Se il rendimento operativo degli investimenti è stabilmente inferiore al costo del debito, la leva distrugge valore invece di crearlo.
I segnali che mi preoccuperebbero
Più che una singola soglia, guarderei una combinazione di segnali: PFN in crescita più rapidamente dell’EBITDA, oneri finanziari in aumento, flussi di cassa operativi deboli, utilizzo quasi totale degli affidamenti, scadenze concentrate, patrimonio netto in riduzione e dipendenza continua dal rifinanziamento. Se diversi di questi indicatori peggiorano contemporaneamente, il problema non è più “quanto debito ha la società”, ma la diminuzione della capacità di gestirlo.
Un esempio completo
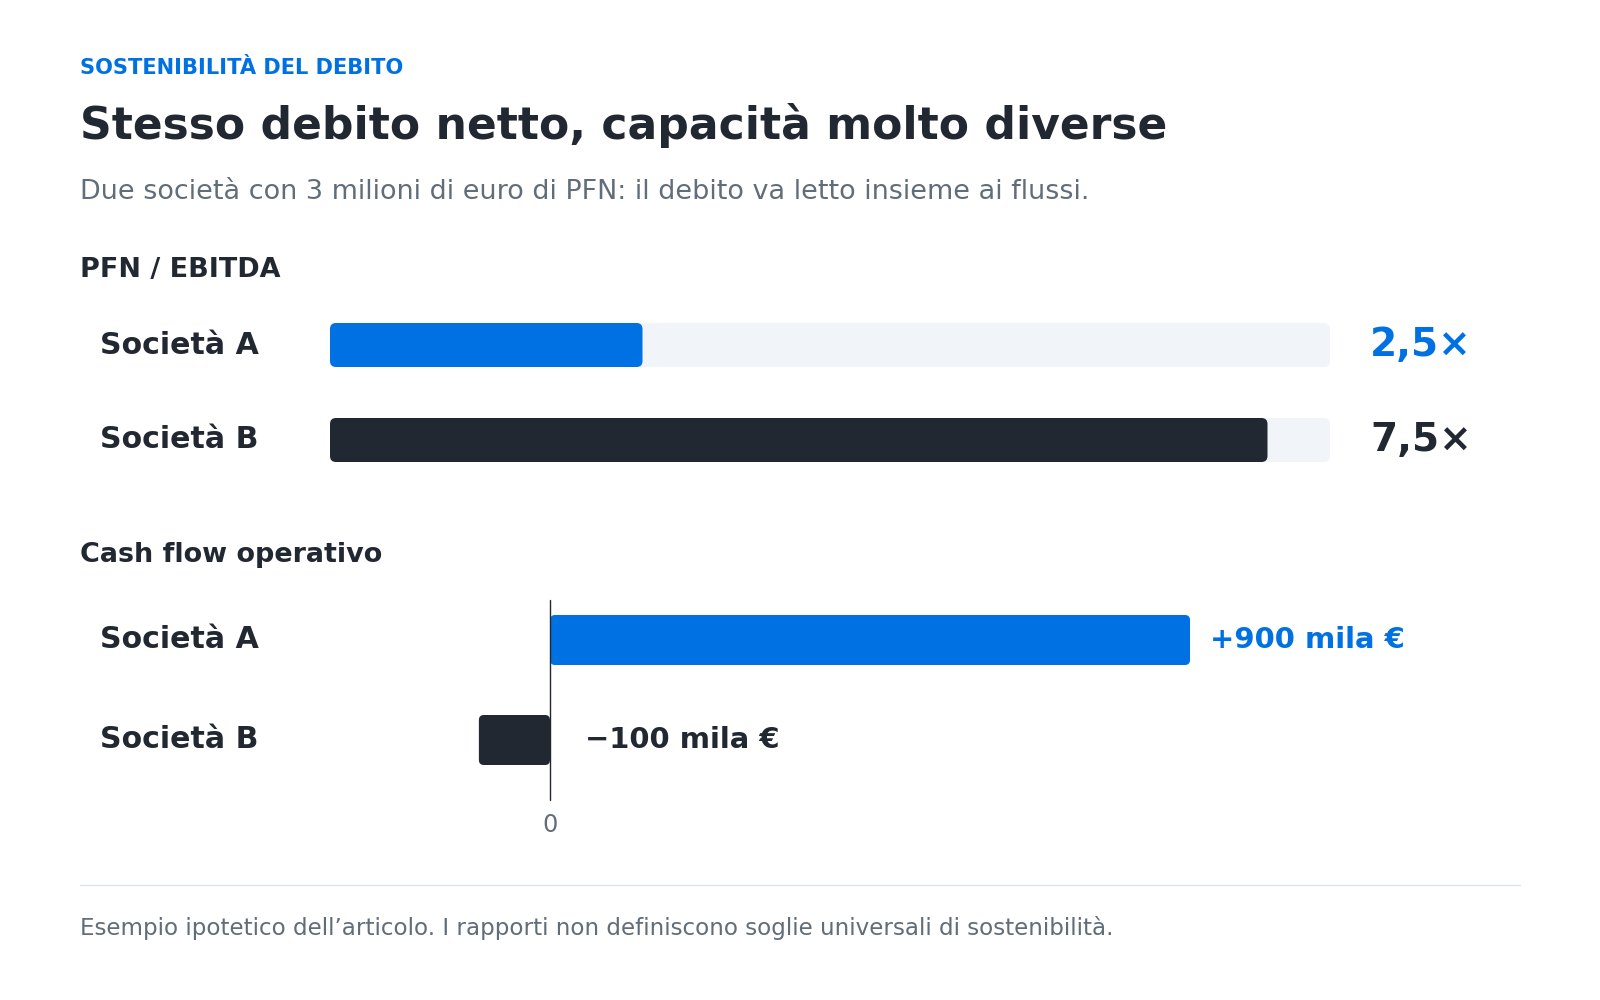
Immaginiamo due società con PFN di 3 milioni.
| Società A | Società B | |
|---|---|---|
| PFN | 3.000.000 € | 3.000.000 € |
| EBITDA | 1.200.000 € | 400.000 € |
| PFN/EBITDA | 2,5x | 7,5x |
| Oneri finanziari | 120.000 € | 250.000 € |
| Cash flow operativo | +900.000 € | −100.000 € |
| Patrimonio netto | 5.000.000 € | 600.000 € |
L’ammontare del debito è identico, ma la seconda società appare molto più vulnerabile: margini più bassi, maggiore leva, interessi più pesanti e cassa operativa negativa. È questo il punto centrale: il debito non va giudicato in euro assoluti, ma in rapporto alla capacità economica e finanziaria dell’impresa. Una società è troppo indebitata quando il debito riduce in modo rilevante la sua capacità di assorbire shock, investire e rispettare le scadenze senza dipendere continuamente da nuova finanza.
Un’analisi per scenari, non per soglie rigide
Per capire quanto debito sia sostenibile costruirei almeno uno scenario ordinario e uno scenario avverso. Se l’EBITDA scende del 20%, i tassi aumentano e i clienti pagano più lentamente, l’impresa riesce ancora a rispettare le scadenze? Una struttura che appare equilibrata soltanto con ricavi in crescita continua è più fragile di una che mantiene margine anche durante un rallentamento. Supponiamo un debito netto di 2,4 milioni e un EBITDA di 800.000 euro: il rapporto è 3 volte. Se l’EBITDA scende a 500.000, il multiplo sale a 4,8 senza che il debito sia cambiato. Lo stesso valore nominale diventa più pesante perché diminuisce la capacità operativa che dovrebbe sostenerlo. Per questo i covenant bancari e le analisi creditizie osservano spesso rapporti dinamici, non il debito isolato.
Nota. Questo articolo ha finalità esclusivamente informative e divulgative e non costituisce consulenza finanziaria, bancaria o aziendale.