
ECONOMIA · FINANZA PUBBLICA · DIRITTO EUROPEO
L'Italia possiede una delle maggiori riserve auree del mondo, accumulate soprattutto durante il miracolo economico del dopoguerra. Ma a chi appartiene realmente questo patrimonio? Perché la politica vuole intervenire sulla sua proprietà e perché la Banca Centrale Europea ha espresso preoccupazione? Per comprendere la questione occorre distinguere tra proprietà, gestione delle riserve, indipendenza della banca centrale e possibilità di utilizzare l'oro per ridurre il debito pubblico.
Indice dell’articolo
Aggiornato al 25 ottobre 2026


Una ricchezza nazionale di cui si parla troppo poco
L'Italia è uno dei paesi più indebitati dell'Europa occidentale, ma contemporaneamente dispone di una delle maggiori riserve auree al mondo. È una contraddizione soltanto apparente: il debito pubblico misura gli obblighi finanziari accumulati dalle amministrazioni pubbliche, mentre le riserve auree sono attività patrimoniali della banca centrale, soggette a un regime giuridico e contabile specifico.
Secondo i dati della Banca d'Italia, le riserve nazionali ammontano a circa 2.451,8 tonnellate di oro, una quantità che colloca il nostro paese al terzo posto mondiale, dopo Stati Uniti e Germania.
Non si tratta di una ricchezza teorica. L'oro è un'attività negoziabile sui mercati internazionali, il cui valore viene continuamente aggiornato in funzione delle quotazioni. Tuttavia, il suo possesso non equivale a disponibilità finanziaria immediata per il Governo.
Questa distinzione è diventata particolarmente importante nel 2025, quando la maggioranza parlamentare ha presentato un emendamento alla legge di bilancio 2026 per chiarire a chi appartenessero le riserve auree italiane.
La proposta ha sollevato le obiezioni della Banca Centrale Europea (BCE), preoccupata che il riconoscimento della proprietà pubblica potesse diventare il presupposto per interferire con l'autonomia della Banca d'Italia.
La vicenda ha però avuto un esito che cambia sostanzialmente la ricostruzione presentata in alcuni video circolati online: la disposizione è stata effettivamente approvata ed è entrata in vigore il 1° gennaio 2026.
È contenuta nell'articolo 1, comma 2, della legge 30 dicembre 2025, n. 199. Non ha disposto la vendita dell'oro, né il suo trasferimento al Ministero dell'Economia e delle Finanze. Ha introdotto una norma interpretativa che riconosce l'appartenenza delle riserve al popolo italiano, salvaguardando espressamente le disposizioni europee.
Per capire se questa scelta sia economicamente utile, simbolica o potenzialmente rischiosa, bisogna innanzitutto ricostruire come l'Italia abbia accumulato una simile quantità di oro e quale funzione esso svolga oggi.
Dalla Seconda guerra mondiale al miracolo economico: come l'Italia ha accumulato il suo oro
Per comprendere l'origine delle riserve italiane bisogna tornare alla prima metà del Novecento.
La Banca d'Italia, fondata nel 1893, disponeva già di riserve auree prima della Seconda guerra mondiale. L'oro costituiva allora un elemento fondamentale del sistema monetario internazionale, in un contesto nel quale la convertibilità delle valute e la disponibilità di riserve metalliche contribuivano a determinare la credibilità degli istituti di emissione.
La situazione cambiò radicalmente dopo l'armistizio dell'8 settembre 1943. Le autorità tedesche assunsero il controllo di parte delle riserve, trasferendole prima a Milano, poi a Fortezza, in Alto Adige, e successivamente, per una parte, in Germania.
Al termine della guerra l'Italia avviò un complesso processo diplomatico per ottenere la restituzione del patrimonio sottratto. Secondo la ricostruzione storica pubblicata dalla Banca d'Italia, il nostro paese recuperò integralmente l'oro rimasto a Fortezza e, attraverso gli accordi internazionali del dopoguerra, circa due terzi dell'oro trasferito in Germania.
La vera svolta si verificò però negli anni Cinquanta e Sessanta.
Con il miracolo economico italiano, l'industria nazionale aumentò considerevolmente la propria capacità produttiva e le esportazioni generarono importanti afflussi di valuta estera, soprattutto dollari statunitensi.
All'interno del sistema di Bretton Woods, caratterizzato da cambi fissi ma aggiustabili e dalla convertibilità del dollaro in oro per le autorità monetarie estere, una parte di questi dollari venne convertita in riserve auree.
Un ruolo particolarmente importante fu svolto dall'Ufficio Italiano dei Cambi (UIC), che tra il 1951 e il 1960 accumulò quasi 2.000 tonnellate d'oro. Nel 1960 e nel 1965, attraverso due trasferimenti, 1.890 tonnellate passarono alle riserve della Banca d'Italia.
Si trattava, dunque, di ricchezza progressivamente accumulata grazie alla capacità del sistema produttivo italiano di generare entrate dall'estero, non semplicemente di oro acquistato mediante indebitamento pubblico.
Con successivi trasferimenti e operazioni, tra cui quelle legate all'avvio dell'Unione economica e monetaria, la consistenza si stabilizzò alla fine degli anni Novanta intorno alle attuali 2.452 tonnellate.
Dove si trovano le 2.452 tonnellate d'oro italiane?
Uno degli aspetti meno conosciuti riguarda la distribuzione geografica delle riserve.
Contrariamente a quanto si potrebbe immaginare, più della metà dell'oro italiano è custodita all'estero. Si tratta di una scelta motivata da ragioni storiche, dalla diversificazione del rischio geografico e dalla possibilità di operare rapidamente sui principali mercati internazionali.
La distribuzione ufficiale pubblicata dalla Banca d'Italia è la seguente:
| Paese di custodia | Tonnellate | Quota |
|---|---|---|
| Italia | 1.100,0 | 44,86% |
| Stati Uniti | 1.061,5 | 43,29% |
| Svizzera | 149,3 | 6,09% |
| Regno Unito | 141,2 | 5,76% |
| Totale | 2.452,0 | 100% |
Quantità arrotondate.
L'oro custodito in Italia si trova nei locali di sicurezza della Banca d'Italia a Roma. Per la parte statunitense, è importante correggere un'informazione spesso riportata erroneamente: il deposito di riferimento è la Federal Reserve Bank di New York, non Fort Knox, che custodisce prevalentemente oro del Tesoro americano.
La Federal Reserve Bank di New York offre servizi di custodia a banche centrali, governi e organizzazioni internazionali. Il fatto che un lingotto italiano sia custodito negli Stati Uniti non significa che appartenga agli Stati Uniti. Esattamente come accade per un deposito di titoli presso un intermediario, bisogna distinguere tra il soggetto che custodisce il bene e il titolare dei relativi diritti.
Dal punto di vista della sicurezza, la Banca d'Italia dichiara di sottoporre a verifica annuale l'oro detenuto a Roma, anche con l'intervento della società di revisione incaricata della certificazione del bilancio. Per le riserve all'estero vengono acquisite attestazioni dalle banche centrali depositarie, ferma restando la possibilità di effettuare controlli diretti.
La custodia all'estero presenta comunque un rischio geopolitico: in circostanze eccezionali, restrizioni finanziarie internazionali o conflitti diplomatici potrebbero rendere più complicato accedere a un'attività situata in un altro ordinamento.
La conclusione non è necessariamente che tutto l'oro debba essere riportato in Italia, perché concentrare le riserve in un unico territorio comporterebbe altri rischi. Piuttosto, il confronto dovrebbe riguardare il rapporto tra sicurezza fisica, accessibilità, diversificazione e costi operativi.
Quanto valgono le riserve auree italiane?
Il valore delle riserve dipende essenzialmente da due fattori: la quantità di oro posseduta e la quotazione internazionale del metallo, convertita nella valuta utilizzata per il bilancio.
La relazione è semplice:
Dove è la quantità di metallo posseduta e rappresenta il prezzo per unità di peso.
Poiché l'oro è comunemente quotato in dollari per oncia troy, una valutazione in euro deve considerare anche il tasso di cambio EUR/USD.
La Banca d'Italia, nel bilancio chiuso al 31 dicembre 2025, ha rilevato un valore delle riserve auree pari a 289,2 miliardi di euro, rispetto a circa 198 miliardi alla fine del 2024.
Valore contabile dell'oro della Banca d'Italia
L'incremento è stato di circa 91 miliardi di euro, pari a una rivalutazione di circa il 46% in un solo anno, a quantità sostanzialmente invariate.
È un dato particolarmente significativo, perché dimostra quanto l'andamento dell'oro possa incidere sulla situazione patrimoniale di una banca centrale senza alcun acquisto di nuovo metallo.
Tuttavia, un incremento del valore dell'oro non costituisce automaticamente un utile distribuibile.
Se un investitore acquista un bene a 100 euro e, a fine anno, quel bene vale 150 euro, il suo patrimonio si è rivalutato di 50 euro. Non significa, però, che abbia incassato 50 euro: il maggior valore rimane una plusvalenza non realizzata fino a un'eventuale vendita.
La contabilità delle banche centrali presenta regole specifiche. In particolare, secondo i criteri dell'Eurosistema, le plusvalenze non realizzate sull'oro sono rilevate in appositi conti di rivalutazione nel passivo dello stato patrimoniale, e non direttamente come utile dell'esercizio.
Il meccanismo è particolarmente importante perché tali conti costituiscono una protezione patrimoniale rispetto a eventuali future diminuzioni delle quotazioni.
Questo significa che i 91 miliardi di rivalutazione registrati nel 2025 non sono 91 miliardi che il Governo può automaticamente destinare a pensioni, investimenti pubblici o riduzioni fiscali.
Si tratta di una differenza fondamentale tra valore patrimoniale, liquidità disponibile e risultato economico distribuibile.
A chi appartiene la Banca d'Italia? Il problema delle quote detenute da soggetti privati
Per comprendere il dibattito politico è necessario affrontare una questione spesso trascurata: la Banca d'Italia non è organizzata come un normale Ministero e il suo capitale è partecipato da soggetti diversi dallo Stato.
La Banca d'Italia è un istituto di diritto pubblico, parte integrante dell'Eurosistema, che esercita funzioni di interesse generale. Possiede tuttavia un capitale suddiviso in quote sottoscritte da soggetti appartenenti a determinate categorie previste dalla legge.
Il suo capitale nominale ammonta a 7,5 miliardi di euro, suddivisi in 300.000 quote del valore nominale di 25.000 euro ciascuna.
Alla fine del 2025 i partecipanti al capitale erano 174, tra banche, assicurazioni, fondazioni bancarie, enti previdenziali e fondi pensione.
Il dato potrebbe sorprendere chi immagina una banca centrale interamente posseduta dal Governo, ma non deve essere confuso con l'esistenza di una comune società per azioni.
I partecipanti al capitale della Banca d'Italia non possono esercitare liberamente i poteri tipici degli azionisti di una società commerciale e, soprattutto, non hanno il potere di decidere autonomamente sulla politica monetaria o sulla gestione delle riserve ufficiali.
Dal 2022 la partecipazione massima consentita è, in via ordinaria, il 5% del capitale. Per le quote eccedenti questo limite non spettano diritti di voto né diritti economici e patrimoniali.
La disciplina limita anche la remunerazione dei partecipanti: l'importo complessivo attribuibile loro a titolo di dividendo non può superare il 6% del capitale, ossia 450 milioni di euro annui. Non si tratta di un rendimento garantito, ma di un tetto massimo. Il residuo degli utili, dopo le destinazioni previste dallo Statuto, viene attribuito allo Stato.
Questo aspetto è determinante per comprendere la questione della proprietà dell'oro.
Una banca commerciale che detiene una quota della Banca d'Italia non acquisisce automaticamente la proprietà proporzionale dei lingotti custoditi nei caveau. Le quote conferiscono specifici diritti patrimoniali e amministrativi previsti dalla normativa, non un diritto reale su ciascuna attività iscritta nel bilancio della banca centrale.
In altre parole, acquistare il 5% del capitale della Banca d'Italia non significa acquistare il 5% delle sue riserve auree.
Questa distinzione risulta essenziale anche per valutare il timore, espresso da alcuni esponenti politici, che soggetti finanziari privati o con collegamenti esteri possano rivendicare diritti sull'oro nazionale.
Il tema può avere un significato politico e istituzionale, ma l'esistenza di partecipanti privati non dimostra, di per sé, che questi possano appropriarsi delle riserve.
Lo scontro del 2025: perché il Governo ha voluto dichiarare che l'oro appartiene agli italiani?
Il dibattito sulla proprietà delle riserve auree non nasce con il Governo Meloni.
Già nel 2005 la legge n. 262 aveva previsto una modifica dell'assetto proprietario del capitale della Banca d'Italia, attraverso il trasferimento delle quote detenute da soggetti non pubblici. La disposizione rimase inattuata e fu successivamente abrogata nel 2013.
È importante precisare che quella norma riguardava principalmente la partecipazione al capitale dell'Istituto, non un'autorizzazione generale a trasferire al Tesoro i lingotti delle riserve ufficiali.
Nel 2019 tornò all'attenzione del Parlamento il tema dell'appartenenza dell'oro, con iniziative sulle quali venne consultata anche la BCE.
Nel novembre 2025, durante l'esame della legge di bilancio per il 2026, alcuni parlamentari di Fratelli d'Italia proposero nuovamente di chiarire per legge la proprietà delle riserve.
La formulazione iniziale faceva riferimento allo Stato italiano. Successivamente, anche a seguito delle osservazioni europee, il testo venne modificato, facendo riferimento al popolo italiano e preservando espressamente l'applicazione dei Trattati europei.
La discussione si intensificò quando Reuters, l'11 dicembre 2025, riferì dell'esistenza di un documento interno al partito di Giorgia Meloni nel quale veniva sostenuta la necessità di evitare possibili rivendicazioni sulle riserve da parte di partecipanti esteri al capitale della Banca d'Italia.
La proposta sollevò quindi due questioni differenti.
La prima riguardava la titolarità delle riserve, ossia il soggetto al quale attribuire giuridicamente il patrimonio.
La seconda riguardava il potere di disporne, cioè la possibilità di decidere se venderlo, trasferirlo, offrirlo in garanzia o utilizzarlo per altre operazioni.
Queste questioni non sono equivalenti. Un soggetto può essere riconosciuto quale titolare di un patrimonio senza poterlo utilizzare liberamente, quando particolari disposizioni legislative attribuiscono ad altri soggetti la competenza esclusiva sulla sua gestione.
Cosa stabilisce effettivamente la legge di bilancio 2026
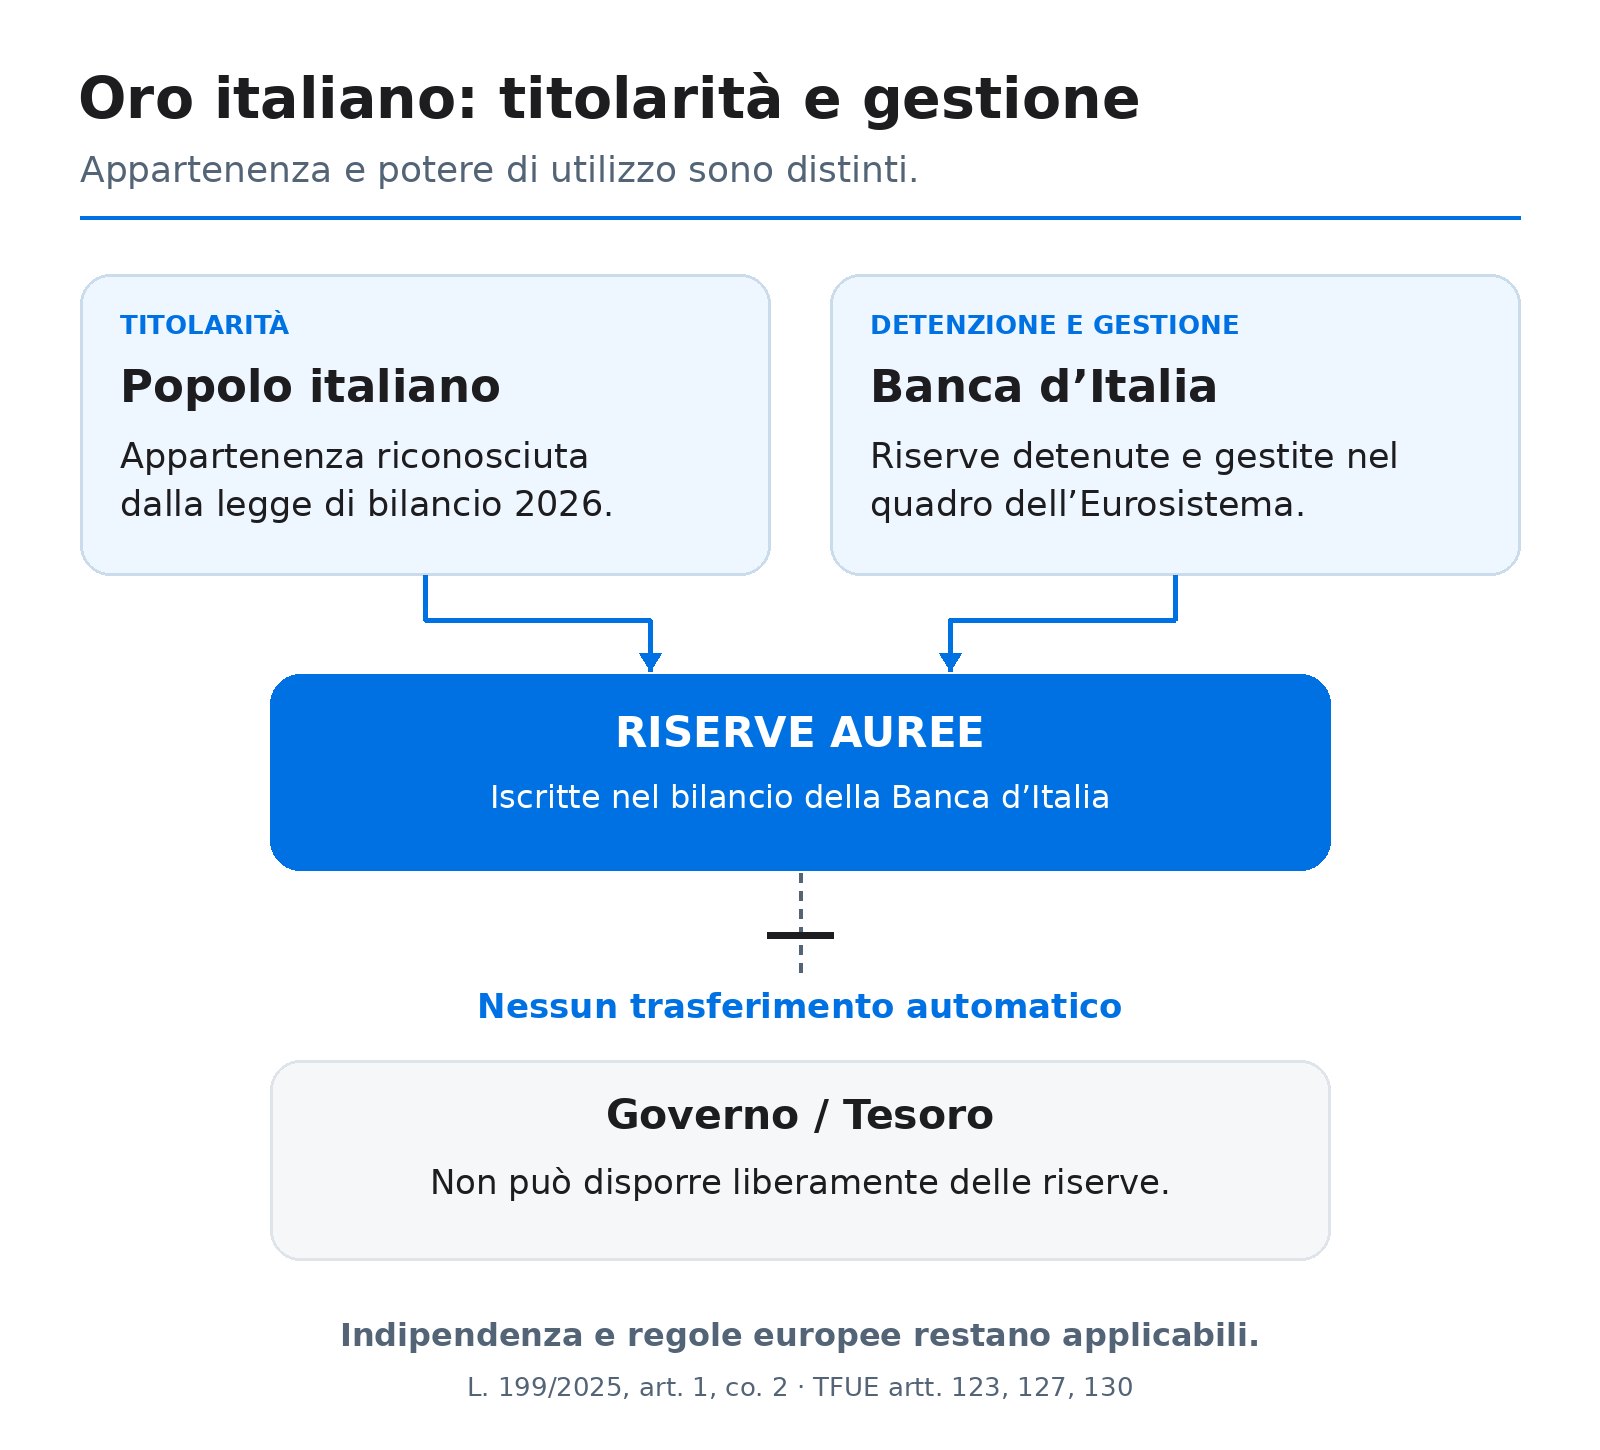
Il Parlamento ha approvato definitivamente la legge 30 dicembre 2025, n. 199. L'articolo 1, comma 2, contiene la seguente disposizione:
Fermo restando quanto previsto dagli articoli 123, 127 e 130 del Trattato sul funzionamento dell'Unione europea, il comma 2 dell'articolo 4 del testo unico delle norme di legge in materia valutaria, di cui al decreto del Presidente della Repubblica 31 marzo 1988, n. 148, si interpreta nel senso che le riserve auree gestite e detenute dalla Banca d'Italia, come iscritte nel proprio bilancio, appartengono al Popolo italiano.
Si tratta di una norma di interpretazione autentica, attraverso la quale il legislatore stabilisce il significato da attribuire a una disposizione precedente.
Il dato giuridicamente rilevante è che il riconoscimento dell'appartenenza dell'oro al popolo italiano viene espressamente subordinato al rispetto delle competenze e delle garanzie previste dal diritto europeo.
La legge, pertanto, non autorizza il Ministero dell'Economia a prelevare l'oro dal bilancio della Banca d'Italia e non attribuisce al Governo il potere di utilizzare le riserve per finanziare direttamente la spesa pubblica.
L'emendamento è stato approvato, ma ciò non equivale a un trasferimento della disponibilità economica dell'oro al Tesoro.
È proprio questa la differenza tra il contenuto politico della disposizione e i suoi effetti giuridici concreti.
Perché la BCE si è opposta? Il principio di indipendenza delle banche centrali
La BCE è intervenuta formalmente sul progetto legislativo con due pareri, adottati il 2 e l'8 dicembre 2025: rispettivamente CON/2025/39 e CON/2025/40.
Le osservazioni della banca centrale europea non devono essere interpretate come la rivendicazione di una proprietà europea sull'oro italiano.
Il punto principale riguarda l'indipendenza delle banche centrali nazionali, che costituisce una componente fondamentale dell'architettura monetaria dell'Unione Europea.
Per comprendere il problema è necessario richiamare tre disposizioni del Trattato sul funzionamento dell'Unione europea (TFUE).
L'articolo 123 TFUE disciplina il divieto di finanziamento monetario: la BCE e le banche centrali nazionali non possono concedere direttamente scoperti di conto o altre forme di facilitazione creditizia alle amministrazioni pubbliche, né acquistare direttamente presso di esse titoli di debito pubblico.
L'articolo 127 TFUE individua gli obiettivi e i compiti fondamentali del Sistema europeo di banche centrali, compresi la definizione e l'attuazione della politica monetaria e la detenzione e gestione delle riserve ufficiali in valuta estera degli Stati membri.
L'articolo 130 TFUE tutela l'indipendenza istituzionale, stabilendo che la BCE e le banche centrali nazionali non possono sollecitare o accettare istruzioni dai governi o da altri organismi nell'esercizio delle proprie funzioni.
Queste norme non impediscono in assoluto a una banca centrale di negoziare oro. Impediscono, invece, che il Governo possa imporre operazioni che compromettano le competenze e l'autonomia dell'autorità monetaria o che si traducano in finanziamento monetario del settore pubblico.
La distinzione è sostanziale.
Se la Banca d'Italia decidesse, nell'ambito delle proprie attribuzioni e nel rispetto delle regole dell'Eurosistema, di modificare la composizione delle riserve ufficiali, si tratterebbe di un'operazione di gestione patrimoniale.
Se invece il Governo ordinasse alla banca centrale di trasferirgli gratuitamente una parte delle riserve per finanziare una nuova spesa, l'operazione solleverebbe problemi completamente differenti.
Le preoccupazioni della BCE riguardavano precisamente la possibilità che una legge sulla proprietà diventasse uno strumento di interferenza nella gestione delle riserve. Nei suoi pareri, la BCE rilevò anche la mancanza di una spiegazione sufficientemente chiara delle finalità operative della proposta.
D'altra parte, non sarebbe corretto sostenere che ogni tentativo di chiarire la proprietà dell'oro costituisca automaticamente una violazione del diritto europeo.
Una norma ricognitiva della titolarità e un provvedimento che trasferisce effettivamente le attività sono operazioni giuridicamente diverse. La formulazione definitiva della legge di bilancio 2026 è stata costruita proprio intorno a questa distinzione.
E se l'Italia vendesse l'oro per ridurre il debito pubblico?
Questo è probabilmente l'aspetto economicamente più interessante della vicenda.
L'Italia dispone di un patrimonio aureo di valore molto elevato, ma deve contemporaneamente finanziare un debito pubblico che, secondo i dati pubblicati dalla Banca d'Italia il 15 ottobre 2026, ad agosto aveva raggiunto 3.200,8 miliardi di euro.
Per comprendere le dimensioni del problema possiamo mettere a confronto i due valori.
Riserve auree
289,2 mld €
Valore al 31 dicembre 2025
Debito pubblico
3.200,8 mld €
Consistenza ad agosto 2026
Il confronto utilizza date di riferimento differenti.
Se, per pura ipotesi, fosse possibile liquidare tutte le riserve al valore del 31 dicembre 2025 e destinare integralmente il ricavato all'estinzione del debito pubblico rilevato ad agosto 2026, la riduzione sarebbe pari a:
Questo significa che vendendo tutto l'oro si potrebbe teoricamente ridurre il debito di circa il 9%, assumendo assenza di costi di vendita, variazioni di prezzo e altri effetti economico-contabili.
Il debito rimarrebbe comunque superiore a 2.900 miliardi di euro.
Simulazione: quanto debito si potrebbe estinguere?
La tabella seguente presenta quattro scenari puramente ipotetici.
| Quota di oro venduta | Ricavato teorico | Debito residuo |
|---|---|---|
| 10% | 28,9 mld € | 3.171,9 mld € |
| 25% | 72,3 mld € | 3.128,5 mld € |
| 50% | 144,6 mld € | 3.056,2 mld € |
| 100% | 289,2 mld € | 2.911,6 mld € |
Elaborazione ipotetica sui dati ufficiali. Il calcolo assume che tutti i proventi siano legalmente disponibili per il Tesoro, circostanza che attualmente non ricorre.
Da un punto di vista puramente finanziario, una riduzione del debito potrebbe produrre anche un risparmio sugli interessi futuri.
Supponiamo, per esempio, che l'Italia riuscisse a estinguere 100 miliardi di euro di debito sul quale avrebbe altrimenti sostenuto un costo medio annuo del 3%.
Il risparmio teorico sarebbe:
Si tratterebbe quindi di circa 3 miliardi di euro di minori interessi annui. Il beneficio effettivo dipenderebbe però dalle caratteristiche dei titoli rimborsati, dalle loro scadenze e dalle condizioni di rifinanziamento.
Il ragionamento, preso isolatamente, sembrerebbe favorevole alla vendita dell'oro. Ma sarebbe incompleto.
Il problema è che i proventi della vendita non diventerebbero automaticamente entrate dello Stato.
Le riserve sono iscritte nel bilancio della Banca d'Italia, che costituisce un soggetto distinto dal Tesoro. Se la banca centrale vendesse oro a operatori di mercato, normalmente sostituirebbe un'attività patrimoniale con un'altra, per esempio disponibilità finanziarie in valuta.
In termini contabili, il suo attivo cambierebbe composizione, ma non per questo il Governo acquisirebbe immediatamente il denaro ricavato dalla vendita.
Per destinarlo al rimborso del debito pubblico servirebbe un'ulteriore operazione di trasferimento al Tesoro, soggetta a vincoli giuridici e monetari.
Ed è precisamente su questo passaggio che si concentra una parte essenziale delle preoccupazioni della BCE.
Il problema contabile: perché trasferire l'oro allo Stato non è una semplice operazione patrimoniale
Per comprendere gli effetti di un eventuale trasferimento occorre ragionare sullo stato patrimoniale della Banca d'Italia.
Come qualsiasi ente che redige un bilancio, anche una banca centrale presenta attività, passività e patrimonio netto.
L'equazione fondamentale è:
Le riserve auree costituiscono una voce dell'attivo.
Le passività comprendono invece diverse poste connesse all'attività della banca centrale, tra cui componenti monetarie, rapporti con il sistema bancario e altri obblighi finanziari e contabili.
Supponiamo che il Governo possa prelevare gratuitamente 100 miliardi di euro di oro dall'attivo della banca centrale.
Se non si verificasse alcuna compensazione sul lato delle passività o mediante altre attività, il patrimonio netto della banca centrale diminuirebbe di 100 miliardi.
Non si tratterebbe quindi di spostare semplicemente un bene da un ufficio pubblico a un altro, ma di alterare in maniera significativa la struttura patrimoniale dell'Istituto.
Per avere un termine di paragone, il bilancio della Banca d'Italia al 31 dicembre 2025 presentava attività complessive per circa 1.113 miliardi di euro, mentre il valore dell'oro era pari a 289,2 miliardi: circa il 26% dell'attivo totale.
Questo non significa che una banca centrale funzioni come una normale impresa commerciale o che una perdita patrimoniale si traduca automaticamente nella sua incapacità operativa. Significa però che trasferimenti di simile entità avrebbero conseguenze contabili, istituzionali e potenzialmente reputazionali da valutare attentamente.
E se fosse il Tesoro a comprare l'oro dalla Banca d'Italia?
Esiste una seconda ipotesi: il Ministero dell'Economia potrebbe acquistare le riserve pagando il prezzo di mercato, anziché riceverle gratuitamente.
In tal caso, assumendo un acquisto interamente finanziato mediante l'emissione di titoli di Stato, il debito pubblico aumenterebbe.
Per esempio, acquistare 100 miliardi di euro di oro mediante nuova emissione di debito comporterebbe, in prima approssimazione, un aumento di 100 miliardi delle passività del Tesoro, a fronte dell'acquisizione di un'attività patrimoniale dello stesso valore.
Lo Stato sarebbe proprietario di un nuovo bene, ma avrebbe contemporaneamente un maggior debito.
Se successivamente vendesse quell'oro per rimborsare i titoli emessi, si tornerebbe sostanzialmente alla situazione iniziale, al netto dei costi delle operazioni e delle eventuali variazioni di prezzo.
L'acquisto finanziato mediante debito non genera, da solo, alcuna nuova ricchezza netta.
Questa considerazione è importante perché dimostra come non basti modificare la titolarità delle riserve per migliorare la sostenibilità della finanza pubblica.
L'oro serve ancora alle banche centrali, anche senza il Gold Standard?
Per comprendere il valore strategico delle riserve bisogna ricordare che l'attuale sistema monetario non si basa più sulla convertibilità delle banconote in oro.
Un cittadino che possiede 100 euro non può rivolgersi alla BCE per ricevere una quantità prestabilita di metallo prezioso.
L'euro è una moneta fiduciaria, il cui valore dipende dal sistema istituzionale che lo sostiene, dalla politica monetaria, dalla capacità produttiva dell'economia e dalla fiducia di chi lo utilizza.
Perché, allora, le banche centrali continuano a detenere oro?
La ragione principale è che il metallo prezioso conserva alcune caratteristiche particolarmente rilevanti per un'autorità monetaria.
Innanzitutto, l'oro fisico non rappresenta una promessa di pagamento emessa da un altro soggetto. A differenza di un'obbligazione, non dipende dalla capacità di un emittente di rimborsare un debito alla scadenza.
Inoltre, le riserve auree possono contribuire a diversificare il patrimonio di una banca centrale rispetto alle attività denominate in valuta estera e ai titoli finanziari.
L'oro presenta tuttavia anche limiti importanti: non produce interessi, richiede costi di custodia, può subire diminuzioni significative di prezzo e non costituisce una copertura perfetta contro l'inflazione in qualsiasi orizzonte temporale.
Il suo ruolo deve quindi essere interpretato in termini di diversificazione, resilienza patrimoniale e gestione dei rischi, non come garanzia di rendimento.
È interessante osservare che la Banca d'Italia abbia già utilizzato le riserve auree per operazioni finanziarie senza doverle alienare definitivamente: un esempio storico è rappresentato dall'impiego dell'oro come garanzia in un finanziamento ricevuto dalla Bundesbank negli anni Settanta.
Ciò dimostra che esiste una differenza tra mantenere le riserve completamente inattive e gestirle nell'ambito delle funzioni di una banca centrale.
La questione politica: perché l'oro è diventato un tema così controverso?
Arrivati a questo punto, la discussione non può limitarsi alla proprietà dei lingotti.
La questione più ampia riguarda il rapporto tra autonomia delle istituzioni monetarie, sovranità democratica e responsabilità nella gestione della finanza pubblica.
Chi sostiene la necessità di un riconoscimento legislativo della proprietà pubblica delle riserve può richiamare un principio comprensibile: un patrimonio accumulato nel corso della storia economica nazionale dovrebbe essere chiaramente riconducibile alla collettività e non essere esposto a equivoci sulla sua titolarità.
Da questo punto di vista, l'affermazione secondo cui l'oro appartiene al popolo italiano possiede un significato istituzionale che non deve essere necessariamente interpretato come il tentativo di vendere le riserve.
Dall'altra parte, chi difende l'indipendenza delle banche centrali evidenzia un rischio altrettanto concreto.
Se un Governo potesse disporre liberamente degli attivi della banca centrale, potrebbe essere incentivato a utilizzarli per finanziare politiche di breve periodo, rinviando nel tempo i costi economici delle proprie decisioni.
Questo rischio è particolarmente rilevante in un paese caratterizzato da un elevato rapporto tra debito pubblico e prodotto interno lordo.
La storia della finanza pubblica italiana dimostra infatti che il debito non deriva da un'unica decisione politica, ma dall'accumulazione nel tempo di disavanzi, oneri per interessi, condizioni di crescita economica e differenti scelte di entrata e spesa.
Nell'ottobre 2026 il quadro rimane impegnativo: secondo il Bollettino economico della Banca d'Italia, il Documento programmatico di finanza pubblica prevede un indebitamento netto pari al 2,9% del PIL nel 2026 e al 3,4% nel 2027, mentre il rapporto debito/PIL dovrebbe raggiungere il 138,5% nel 2027 prima di iniziare a diminuire.
Non è quindi difficile comprendere perché l'esistenza di un patrimonio aureo di alcune centinaia di miliardi possa attirare l'attenzione della politica.
Tuttavia, un'attività patrimoniale accumulata in decenni non dovrebbe essere confusa con una fonte di finanziamento ricorrente.
Anche qualora fosse legalmente possibile destinare parte delle riserve alla riduzione del debito, il beneficio sarebbe prevalentemente una tantum. Se il bilancio pubblico continuasse a registrare disavanzi, il debito tornerebbe a crescere.
Vendere una parte dell'oro sarebbe necessariamente una cattiva decisione?
Non ritengo corretto affermare che detenere oro sia sempre la scelta economicamente ottimale, indipendentemente dal prezzo di mercato e dalle condizioni di finanza pubblica.
Come per qualsiasi attività patrimoniale, una decisione razionale dovrebbe confrontare i benefici attesi della detenzione con il costo opportunità di non impiegare quelle risorse in modo alternativo.
Il costo opportunità rappresenta il valore della migliore alternativa alla quale si rinuncia effettuando una determinata scelta.
Nel caso delle riserve auree, il confronto dovrebbe considerare il rendimento e i rischi attesi dell'oro, il risparmio finanziario che potrebbe derivare da un'eventuale riduzione del debito, la funzione delle riserve nella stabilità monetaria e gli effetti sulla credibilità delle istituzioni.
Per esempio, un ipotetico disinvestimento di 50 miliardi di euro destinato a estinguere debito con un costo medio del 3% comporterebbe un risparmio teorico di 1,5 miliardi annui sugli interessi.
Ma questa cifra, da sola, non basterebbe a dimostrare la convenienza della scelta.
Bisognerebbe confrontarla con i benefici economici e strategici della conservazione dell'oro, l'eventuale futura rivalutazione del metallo, i costi dell'operazione e gli effetti sul rischio percepito del debito sovrano.
Soprattutto, occorrerebbe individuare un percorso giuridicamente compatibile con i Trattati europei.
La convenienza economica di un'operazione e la sua ammissibilità giuridica sono due valutazioni differenti, entrambe necessarie.
Per questo motivo, la discussione sull'oro italiano dovrebbe superare l'alternativa semplicistica tra chi vorrebbe utilizzarlo immediatamente per ridurre il debito e chi vorrebbe escludere qualsiasi possibilità di modificarne la gestione.
La domanda economicamente rilevante non è soltanto se l'Italia debba mantenere tutte le proprie riserve, ma quali benefici e rischi produrrebbe ogni eventuale alternativa.
Conclusioni: l'oro appartiene agli italiani, ma non risolve il problema del debito
La vicenda delle riserve auree italiane evidenzia una distinzione fondamentale tra ricchezza patrimoniale, disponibilità finanziaria e potere di gestione.
L'Italia possiede circa 2.452 tonnellate di oro, accumulate in gran parte grazie alla crescita economica e commerciale del dopoguerra. Al 31 dicembre 2025 questo patrimonio valeva 289,2 miliardi di euro, dopo una rivalutazione particolarmente consistente delle quotazioni internazionali.
La legge di bilancio 2026 ha riconosciuto espressamente l'appartenenza delle riserve auree al popolo italiano. Tuttavia, il riconoscimento della titolarità non attribuisce al Governo il potere di utilizzarle liberamente: la gestione resta disciplinata dalle norme nazionali ed europee che tutelano l'indipendenza della Banca d'Italia.
Da un punto di vista economico, sarebbe sbagliato considerare l'oro un patrimonio privo di utilità soltanto perché non genera un rendimento periodico. Le sue funzioni di diversificazione e protezione possono assumere particolare importanza in periodi di instabilità finanziaria e geopolitica.
Sarebbe però altrettanto sbagliato sostenere che la vendita di una parte delle riserve sia, in ogni circostanza immaginabile, necessariamente irrazionale. Qualsiasi valutazione seria richiede un confronto quantitativo tra benefici, costi, rischi e vincoli istituzionali.
Il dato più importante resta un altro: anche ipotizzando di utilizzare integralmente le riserve al valore di fine 2025, la riduzione teorica del debito pubblico italiano, rispetto alla consistenza di agosto 2026, sarebbe di circa il 9%.
Non sarebbe una cifra irrilevante, ma non eliminerebbe il problema strutturale dell'indebitamento pubblico.
La sostenibilità del debito dipende soprattutto dalla capacità di un paese di generare crescita economica, mantenere sotto controllo i disavanzi, sostenere il costo degli interessi e utilizzare efficacemente le risorse pubbliche.
Le riserve auree rappresentano una componente importante del patrimonio nazionale, ma non possono sostituire una politica economica capace di rendere sostenibili i conti pubblici nel lungo periodo.
La domanda, quindi, non dovrebbe essere soltanto a chi appartengano i lingotti custoditi a Roma, New York, Londra e in Svizzera, ma come garantire che il patrimonio accumulato dalle generazioni precedenti continui a produrre un beneficio effettivo per quelle future.
Le informazioni storiche, economiche e giuridiche sono state verificate principalmente attraverso le seguenti fonti istituzionali e giornalistiche: